
Intel(INTC)は、パーソナルコンピュータ、サーバー、人工知能システム、および ネットワークインフラ用のプロセッサを設計・製造し、また契約 チップ製造事業も運営しています。CoreおよびXeonプロセッサは製品収益の中核であり続ける一方、Intel Foundry、アドバンストパッケージング、カスタムシリコンは長期的な事業転換においてより重要になっています。この統合モデルは AI演算と米国の 半導体製造に対するレバレッジを提供しますが、プロセスノードの実行、大規模な資本要求、激しい競争に株式をさらすことにもなります。
最新四半期は、需要が収益性よりも速く回復したことを示しました。 INTC 2026年第2四半期の収益は161.3億ドルに達し、前年同期比25.4%増となったものの、調整後EPSは0.42ドルで0.21ドルのコンセンサスを2倍上回りました。データセンターおよびAI収益は59%増の62.6億ドルとなった一方、Intel Foundryは依然として約21億ドルの損失を計上しました。投資判断は、CPUの成長と稼働率向上がこれらの製造損失を縮小できるかどうかにかかっています。
2026年のINTC株価予想は、現在2つの対立する見方を中心としています:
- AI演算とファウンドリのケース:制約されたサーバーCPU供給、より強力な価格設定、外部の14A契約により、稼働率、マージン、Intelの製造戦略への信頼が向上する可能性があります。
- 実行と評価のケース:持続的なファウンドリ損失、高い設備投資、AMD、Arm、TSMCからの競争により、収益は2026年の上昇で示唆されたレベルを下回る可能性があります。
本ガイドでは、INTC株価予想、2026年の価格シナリオ、主要リスク、アナリスト見通しを、Intelの7月23日の2026年第2四半期決算発表、四半期報告書、9月10日までの市場データ、さらに INTC株式先物の取引方法について BingX TradFiでUSDT担保を用いて解説します。
2026年9月にIntel投資家が知っておくべき5つのポイント
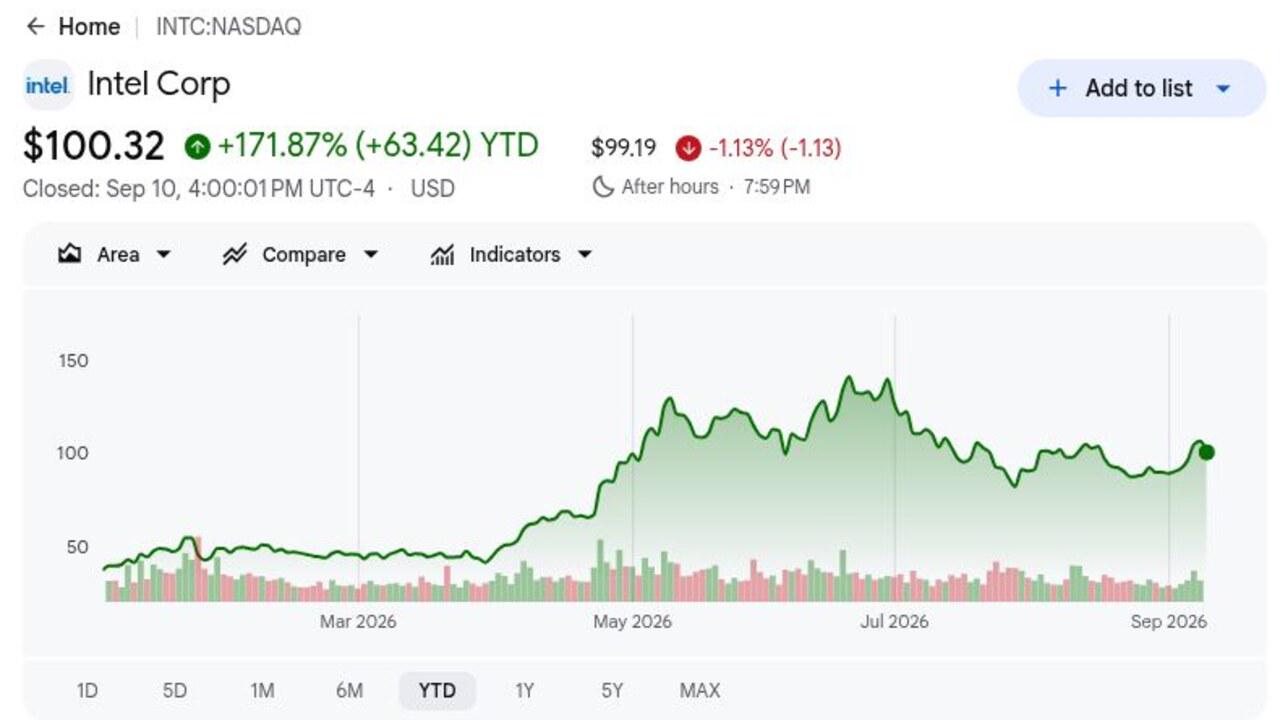
- INTCは9月10日に100.32ドルで引け、年初来171.87%上昇を維持:この上昇は、IntelのCPU需要と製造見通しの急激な再評価を反映していますが、株価は52週間高値の142.34ドルから約30%下落した状態にありました。このギャップは、ファウンドリの進歩や評価への懸念がシフトしたときに期待値がいかに急速に変化するかを示しています。
- 第2四半期の収益は161.3億ドルに達し、25.4%成長:売上高はLSEGコンセンサスの144.2億ドルを17.1億ドル上回り、調整後EPSの0.42ドルは0.21ドルの予想を2倍上回りました。この大幅な上振れは、AI関連のCPU需要が収益と調整後利益の両方に変換されていることを示しました。
- データセンターおよびAI収益は59%急増し62.6億ドル:このセグメントは53.7億ドルのコンセンサスを8.9億ドル上回り、エージェンティックAIワークロードがサーバーCPU需要を押し上げました。Intelはファウンドリ投資が依然として収益とキャッシュを大幅に消費するため、この勢いを維持しなければなりません。
- 第3四半期の収益ガイダンスは158億ドルから168億ドル:中央値の163億ドルは151億ドルのコンセンサスを12億ドル上回り、設備投資計画は20億ドル増加し200億ドルとなりました。より強い需要は投資を支持しますが、最終的にはマージンにリターンが現れる必要があります。
- Intelは2028年に14Aの大量製造を約束:リスク生産は2027年後半に予定され、TeslaのTerafab契約が外部の実証ポイントを提供します。長い時間軸により、顧客コミットメント、歩留まり、アドバンストパッケージング需要が四半期収益の単一数値よりも重要になります。
Intel(INTC)とは?
Intelは、製品を設計し、その多くを自社の製造工場で製造する統合半導体企業です。Client Computing Groupは、ノートブックとデスクトップ向けのCoreプロセッサとプラットフォームコンポーネントを販売し、 データセンターおよびAIは、クラウド、エンタープライズ、通信システム向けのXeon CPU、アクセラレータ、関連製品を供給します。Intel Foundryは、内部および外部顧客にウエハー製造、アドバンストパッケージング、プロセス技術を提供します。したがって、収益は製品の量と価格、工場の稼働率、歩留まり、顧客コミットメントに依存します。
Intelの長期戦略は、より強力なx86 CPUフランチャイズと世界に分散されたファウンドリネットワークを組み合わせています。経営陣は2027年後半に14Aリスク生産、2028年に大量製造を約束し、アドバンストパッケージングとHigh-NA EUV展開に支えられています。TeslaのTerafab AI チップ契約により14Aは外部顧客シグナルを得て、Intelは政府支援を得て米国の製造能力を継続的に構築しています。半導体以外では、複数年にわたるMcLaren Racingパートナーシップは、四半期売上イニシアチブとしてではなく、設計、シミュレーション、トラックサイドオペレーションにIntelコンピュートを拡張しています。
関連記事: 2026年に購入すべきトップAI半導体株:AIチップとサプライチェーン完全ガイド
Intel(INTC)2026年第2四半期決算概要:収益、EPS、AI CPU成長
Intelは第2四半期収益で予想144.2億ドルに対し161.3億ドル、調整後EPSで予想0.21ドルに対し0.42ドル、データセンターおよびAI収益で59%増の62.6億ドルを達成しました。Intel Foundry収益は31%増の57.7億ドルとなりましたが、同部門は依然として約21億ドルの損失を計上しました。第3四半期収益ガイダンスの158億ドルから168億ドルはコンセンサスを上回り、投資家はより強い需要と製造拡張コストのバランスを評価することになりました。
関連記事: Intel(INTC)2026年第2四半期決算ニュース:161.3億ドルの収益上振れが7.89%の下落に影
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実際 |
サプライズ |
|
2026年第2四半期収益 |
LSEGコンセンサス144.2億ドル |
161.3億ドル |
上振れ。コンセンサスを17.1億ドル上回り、前年同期比25.4%増。 |
|
第2四半期非GAAP希薄化EPS |
LSEGコンセンサス0.21ドル |
0.42ドル |
上振れ。コンセンサスを2倍上回り、前年同期の0.10ドル損失から改善。 |
|
第2四半期GAAP純損失 |
— |
110億ドル損失 |
歪曲。Secure Enclave契約に関連する136億ドルの時価評価損失を含む。 |
|
第2四半期非GAAP純利益 |
— |
22億ドル |
改善。強い需要が調整後利益の黒字をもたらした。 |
|
第2四半期GAAP売上総利益率 |
— |
40.10% |
拡大。ミックス改善と稼働率向上が回復を支援。 |
|
データセンターおよびAI収益 |
コンセンサス53.7億ドル |
62.6億ドル、前年同期比+59% |
上振れ。コンセンサスを8.9億ドル上回る。 |
|
クライアントコンピューティング収益 |
コンセンサス78.9億ドル |
88.8億ドル |
上振れ。コンセンサスを9.9億ドル上回る。 |
|
Intel Foundry収益 |
コンセンサス55.5億ドル |
57.7億ドル、前年同期比+31% |
上振れ。コンセンサスを2.2億ドル上回るも、営業損失は約21億ドル継続。 |
|
第2四半期営業キャッシュフロー |
— |
70億ドル |
プラス。より高い製造投資を支援。 |
|
2026年第3四半期収益見通し |
コンセンサス151億ドル |
158億ドル–168億ドル |
上回る。中央値がコンセンサスを12億ドル上回る。 |
|
第3四半期非GAAP EPS見通し |
コンセンサス0.27ドル |
0.38ドル |
上回る。コンセンサスを11セント上回る。 |
|
2026年設備投資 |
従来180億ドル |
200億ドル |
引き上げ。需要と顧客エンゲージメント改善に伴い20億ドル追加。 |
- 161.3億ドルの収益がコンセンサスを17.1億ドル上回る:前年同期比25.4%増は、Intelの15年以上で最も強い成長を記録しました。クライアントとデータセンタープロセッサの両方で需要が改善し、回復が1つの製品カテゴリーを超えて広がりました。
- 調整後EPS 0.42ドルがコンセンサスを0.21ドル上回る:この結果は前年同期の調整後1株当たり0.10ドル損失から改善しました。非GAAP純利益22億ドルは、より強い収益が営業レバレッジに変換され始めていることを示しました。
- データセンターおよびAI収益62.6億ドルが8.9億ドル上振れ:同セグメントは59%成長し、エージェンティックAIがアクセラレータと並んでCPU需要を押し上げる可能性があるとの見方を支持しました。持続的なXeon需要は製品ミックスと工場稼働率を改善する可能性があります。
- ファウンドリ収益は31%増の57.7億ドルも、同部門は依然約21億ドル損失:2.2億ドルの収益上振れはトラクション改善を示しました。ファウンドリが意味のある収益貢献者になる前に、より高い稼働率とより良い売上総利益率が依然として必要です。
- 第3四半期収益中央値がコンセンサスを約12億ドル上回る:158億ドルから168億ドルのガイダンスと20億ドルの設備投資増加は需要への信頼を示しています。約200億ドルの投資計画は依然としてキャッシュ転換と将来のリターンへの負担を高めます。
関連記事: 2026年に購入すべきトップAI半導体株:AIチップとサプライチェーン完全ガイド
Intel株価予想2026年:強気ケース145ドル vs 弱気ケース60ドル
Intelの投資見通しは、2026年のCPU反発が信頼できるファウンドリ転換の資金を提供できるかどうかにかかっています。以下のシナリオは、ウォール街の約束ではなく編集レンジであり、それぞれセグメント成長、マージン、顧客コミットメント、資本収益の観測可能な変化を必要とします。
強気ケース:強いAIサーバー需要がINTCを145ドルに押し上げ
強気ケースは、サーバーCPU不足が価格設定を支持し、データセンターおよびAI収益がIntelの平均を大幅に上回り続け、ファウンドリが顧客関心をコミット済みウエハーおよびパッケージング量に変換すると想定しています。より高い稼働率は、収益が固定製造コストを上回り、売上総利益率が第2四半期の40.1%を上回るのに役立つでしょう。
145ドルへの動きには、第3四半期収益が168億ドル上限近辺、継続的な調整後収益性、2027年リスク生産ウィンドウ前のより多くの14A顧客が必要でしょう。BofAの135ドル目標は強気な街の基準を提供していますが、さらなる上昇には21億ドルのファウンドリ損失が縮小している証拠も必要です。
ベースケース:安定したCPU需要がINTCを85ドルから115ドルに維持
ベースケースは、強いXeon需要とより高価値なPCプロセッサが収益を健全に保ち、ファウンドリ損失が段階的に改善すると想定しています。Intelは2028年14Aスケジュールを順調に進め、200億ドル設備投資計画を実行しますが、投資家は製造資産により多くの価値を割り当てる前により明確な外部顧客経済性を待ちます。
このシナリオ下では、INTCは主に85ドルから115ドルの間で取引される可能性があります。第3四半期レンジ内の収益、0.38ドル近辺の調整後EPS、安定した売上総利益率進歩がこのバンドを支持するでしょう。製品の鈍化やより大きなファウンドリ損失の再燃は上限を弱めるでしょう。
弱気ケース:ファウンドリ損失とチップ遅延がINTCを60ドルに引き下げ
弱気ケースは、Intelが持続的な価格決定力を確立する前にCPU供給が正常化し、AMDとArmベースシステムがより多くのシェアを奪うと想定しています。外部14Aコミットメントが限定的なままであれば、Intelはそれらを吸収するのに十分な第三者収益なしに、工場減価償却、R&D費用、能力支出を負担することになるでしょう。
60ドルへの動きは、データセンターおよびAI成長が59%を大幅に下回る、売上総利益率が40.1%から後退する、2027年リスク生産スケジュールが滑る場合により可能性が高くなるでしょう。200億ドルの設備投資と並んでより弱い営業キャッシュフローは、資金調達や希薄化への懸念を高め、評価に圧力をかけるでしょう。
ウォール街アナリストによる2026年Intel株価予想
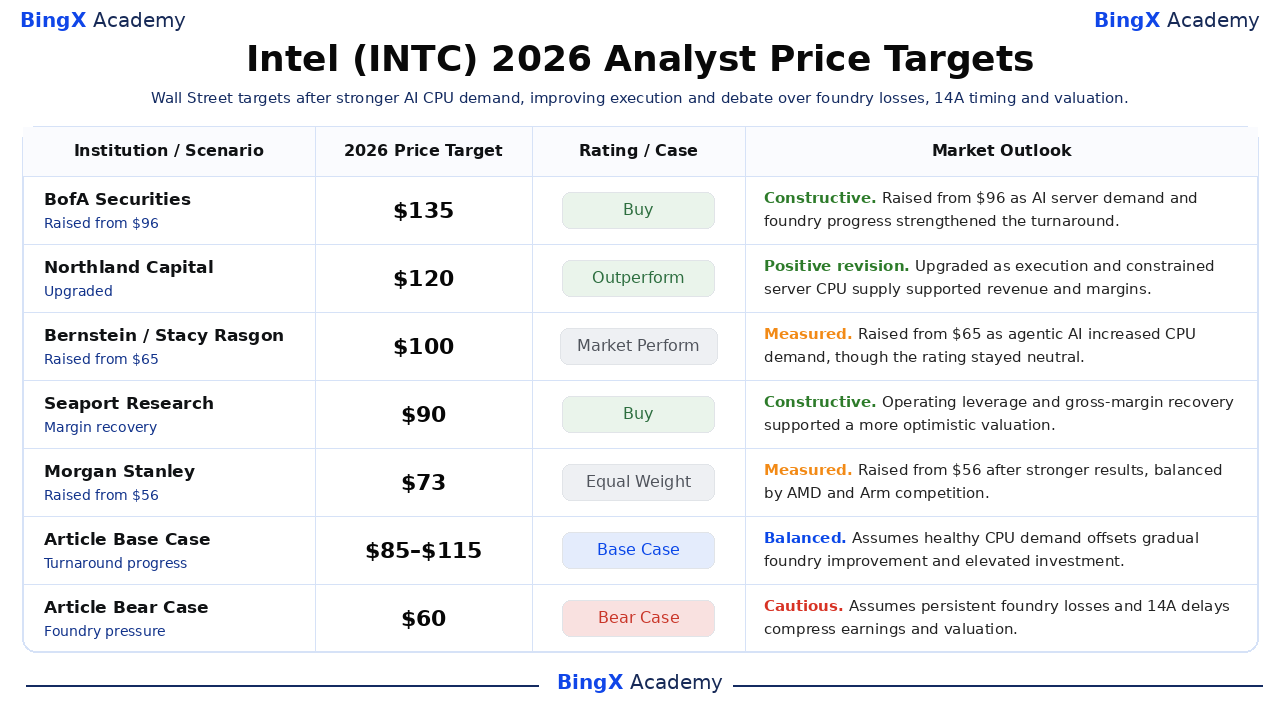
Intel目標は70ドルから135ドルにわたり、AI CPU需要とファウンドリエンゲージメントが株式の急速な再格付けを正当化するかどうかについての意見の相違を反映しています。より高い目標はマージン回復と顧客獲得を想定し、慎重な目標は14Aを経済的に競争力のあるものにするために必要な時間と資本を認識しています。
|
機関 |
2026年価格目標 |
評価 |
市場見通し |
|
BofAセキュリティーズ |
135ドル |
買い |
建設的。6月11日:AIサーバーCPUとファウンドリ顧客見通しの強化により96ドルからダブルアップグレードで引き上げ。 |
|
ノースランドキャピタル |
120ドル |
アウトパフォーム |
前向きな修正。9月8日:実行改善とサーバーCPU供給制約継続により、マーケットパフォームからアップグレード。 |
|
バーンスタイン |
100ドル |
マーケットパフォーム |
慎重。6月17日:エージェンティックAIがCPU需要を増加させたとして65ドルから引き上げ、中立レーティングを維持。 |
|
シーポートリサーチ |
90ドル |
買い |
建設的。4月24日:より高い営業レバレッジとより強いマージンプロファイルがより楽観的な評価を支持。 |
|
モルガンスタンレー |
73ドル |
イコールウェイト |
慎重。4月24日:より強い結果後に56ドルから引き上げ、AMDとArmの競合リスクでバランス。 |
|
キーバンク |
70ドル |
オーバーウェイト |
建設的。4月6日:CPU不足が予想10%~15%の価格アクションを支持するとして65ドルから引き上げ。 |
|
記事ベースケース |
85ドル~115ドル |
ベースケース |
バランス型。健全なCPU需要が段階的なファウンドリ改善と高い投資を相殺すると想定。 |
|
記事弱気ケース |
60ドル |
弱気ケース |
慎重。持続的なファウンドリ損失と14A遅延が収益と評価を圧迫すると想定。 |
BingXでIntel(INTC)株式を取引する方法
BingX TradFiと BingX AIツールを使用して、IntelのAI CPU需要、ファウンドリ実行、14A見通しを取引します。INTCは顧客発表、製造マイルストーン、マージンガイダンスに鋭く反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク限度の両方を定義すべきです。
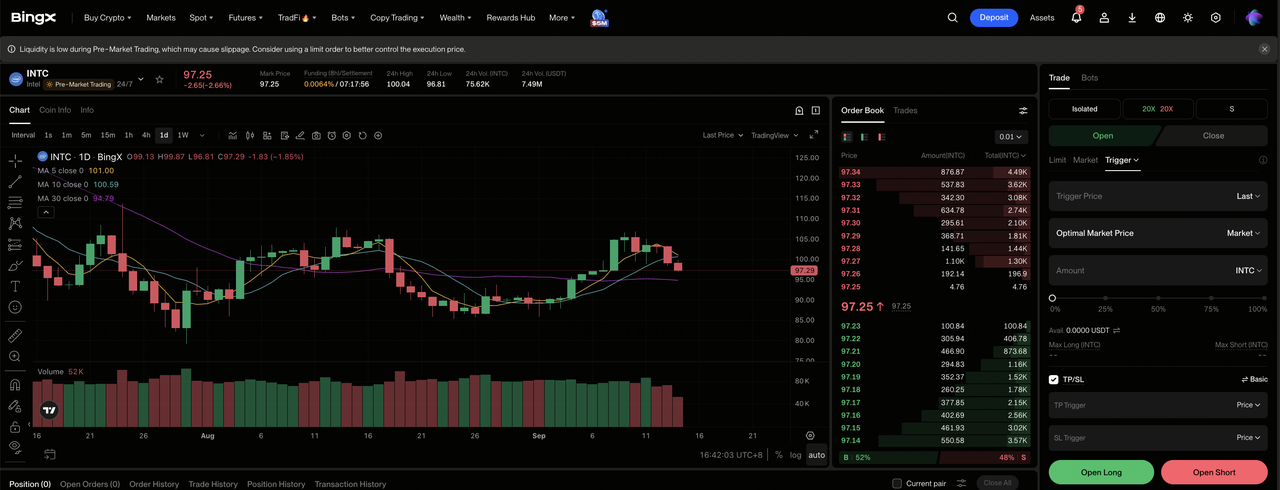
ステップ1:BingX TradFiにアクセス。 新規登録してBingX取引所ダッシュボードの専門 TradFiセクションに移動します。
ステップ2:Intel(INTC)を選択。 INTC-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。AI CPU成長が強いままでファウンドリ損失が縮小する場合は ロングを選択します。14Aタイミングが滑るかマージンが弱くなる場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。リスク許容度に基づいて 分離またはクロスマージンを選択します。年初来171.87%の動きと52週間高値からの30%の後退は、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行。取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定します。INTCはXeon需要、顧客獲得、設備投資変更、売上総利益率ガイダンス、製造マイルストーンに迅速に反応する可能性があります。
2026年Intel投資家が注視すべき5つのリスク
Intelの回復は製品需要と資本集約的な製造転換の両方に依存しています。これらのリスクは収益、キャッシュフロー、評価に影響する可能性があります。
- ファウンドリ損失が製品利益を吸収する可能性:Intel Foundryは第2四半期に57.7億ドルの収益を上げましたが、約21億ドルの損失を計上しました。稼働率と歩留まりの改善が遅れると、連結収益が圧迫され続ける可能性があります。
- 200億ドルの設備投資計画がキャッシュと希薄化リスクを高める:Intelは需要強化後に計画支出を180億ドルから増加させました。第2四半期の70億ドル営業キャッシュ流入が持続されなければ、工場投資がフリーキャッシュフローに圧力をかけるか、より多くの資金調達を必要とする可能性があります。
- AMDとArmがCPUシェアと価格設定に圧力をかける可能性:Intelの62.6億ドルのDCAI結果は、サーバー供給制約とAI需要から恩恵を受けました。より強い競争は、KeyBancが期待する10%~15%の価格決定力を弱め、マージンに圧力をかける可能性があります。
- 14A実行は依然として複数年の依存関係:リスク生産は2027年後半に計画され、量産製造は2028年に目標設定されています。歩留まり問題、装置遅延、限定的な外部コミットメントが収益をさらに遠ざける可能性があります。
- 会計と資本構造が1株当たり進歩を不明瞭にする可能性:第2四半期の110億ドルGAAP損失には136億ドルの時価評価費用が含まれ、22億ドルの非GAAP利益と対照的でした。大規模な戦略的または株式取引は依然として変動性と希薄化を作り出す可能性があります。
最終的な考え:2026年にIntelに投資すべきか?
Intelの161.3億ドルの第2四半期収益、0.42ドル調整後EPS、59%のデータセンターおよびAI成長は、営業転換が進歩したという具体的な証拠を提供しています。未解決の問題は経済転換です。21億ドルのファウンドリ損失と200億ドル設備投資計画は、より強い売上がより高いマージン、顧客コミットメント、持続的キャッシュフローを生み出さなければならないことを意味します。
投資家はDCAI成長、ファウンドリ営業損失、売上総利益率、外部14Aコミットメント、営業キャッシュ転換を監視すべきです。継続的な改善は85ドルから115ドルのベースケースを支持し、145ドルへの道を開く可能性があります。遅延したノードランプ、シェア損失の再燃、重い資金調達ニーズは、60ドル弱気ケースをより関連性のあるものにするでしょう。
リスクリマインダー:株式連動無期限先物はレバレッジ商品です。価格は急速に動く可能性があり、損失は初期コミット証拠金を超える可能性があり、第三者アナリスト目標は将来のパフォーマンスを保証しません。ポジション限度、保守的レバレッジ、事前定義された出口を使用してください。
関連記事
- 2026年に購入すべきトップ10 AIインフラ株:チップ製造と設計のリーダー
- 2026年に購入すべきトップAI半導体株:AIチップとサプライチェーン完全ガイド
- 2026年に注目すべきトップ10 AIハードウェア株:次世代知能を推進するアーキテクチャ
- 2026年に購入すべきトップAIデータセンター株:クラウド、サーバー、AI演算インフラ
- 2026年に注目すべきトップ高性能コンピューティング(HPC)株:加速コンピューティング市場のリーダー
