
イーライリリー(LLY)は、心血管代謝ヘルス、腫瘍学、免疫学、神経科学の分野で処方薬を開発しています。MounjaroとZepboundが糖尿病・肥満治療薬を中心的な収益エンジンとしており、第2四半期の売上高は合計148億7,100万ドルに達し、腫瘍学医薬品、免疫学製品、拡大する臨床パイプラインが追加の成長源を提供しています。この規模により、リリーは世界の肥満市場に対して異例なほど幅広いエクスポージャーを持っていますが、実現価格、製造実行、パイプライン結果、割高な評価に対する株式の感度も高めています。
最新四半期は需要ケースを強化し、主要な収益性の緊張を露呈しました。 イーライリリー第2四半期売上高は48%増の229億7,400万ドルとなり、数量は60%増加しましたが、実現価格は13%下落し、報告営業利益率は5.0パーセントポイント低下して39.1%となりました。投資ケースは、リリーがインクレチンへのアクセスと供給を拡大し続け、その数量を持続可能な利益率と収益成長に変換できるかどうかにかかっています。
2026年のLLY株価予想は現在、2つの競合する見解に集約されます:
- インクレチン拡大ケース: MounjaroとZepboundが高い処方成長を維持し、Foundayoが経口肥満市場を拡大し、retatrutideが申請に向けて前進し、新たな生産能力がさらなる予想の増加を支援する。
- 価格設定と評価ケース: より低い実現価格、ポートフォリオ支出、競合GLP-1ローンチ、またはパイプライン遅延が、現在の評価を支えるのに十分な速さで収益が成長することを妨げる。
このガイドでは、LLY株価予想、2026年価格シナリオ、主要リスク、アナリスト見通しを分解し、イーライリリーの2026年8月5日第2四半期決算発表、規制提出書類、2026年9月3日までの市場データに基づき、さらに LLY株式先物の取引方法を BingX TradFiでUSDT担保で説明します。
2026年9月のイーライリリー投資家が知るべき上位5つの事項
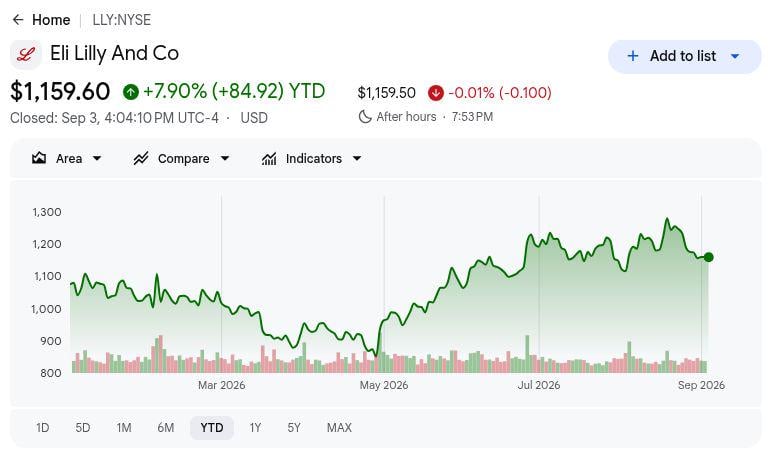
- LLYは9月3日に1,159.60ドルで終値し、年初来7.90%上昇: 712.05ドルから1,292.65ドルの52週レンジは、投資家がインクレチン需要の加速と価格設定、投資、評価リスクを比較検討する中で、期待がいかに急速に変化したかを示しています。
- 第2四半期売上高は48%増の229億7,400万ドル: この結果は206億9,000万ドルのコンセンサスを22億8,400万ドル上回り、処方数量と世界的なアクセス拡大が四半期中の低い実現価格を上回ったことを示しています。
- Mounjaro売上高は91%増の99億4,300万ドル: Zepboundは46%増の49億2,800万ドルを追加し、四半期売上高は合計148億7,100万ドルとなり、インクレチンが現在リリーの上昇と製品集中度の両方を牽引していることが確認されました。
- 経営陣は2026年売上高ガイダンスを850億ドルから870億ドルに引き上げ: 中間値は従来の820億ドルから850億ドルレンジから25億ドル増加し、取得研究コストが収益恩恵の一部を吸収したにもかかわらず、より強い需要を反映しています。
- Retatrutideは80週で最大28.3%の平均体重減少を達成: リリーは2027年第1四半期に肥満に関する申請を計画し、インディアナ州製造にさらに45億ドルをコミットし、次のパイプライン触媒を大規模な商品化に必要な生産能力と結びつけました。
イーライリリー(LLY)とは?
イーライリリーは、心血管代謝ヘルス、腫瘍学、免疫学、神経科学にわたる処方ポートフォリオを持つ研究ベースの製薬会社です。約90カ国で医薬品を販売し、10カ国で製造工場を運営しており、同社にグローバルな商業および生産ネットワークを提供しています。売上高は、腫瘍学のVerzenio、いくつかの免疫学および神経科学フランチャイズとともに、MounjaroとZepboundが主導する糖尿病・肥満医薬品からますます得られています。リリーは2025年に133億3,700万ドルを研究開発に投資し、これは売上高の20.5%に相当し、12,771人のR&D従業員と55カ国以上での臨床研究をサポートしました。
現在の戦略は、インクレチン市場の拡大、供給の改善、次世代心血管代謝医薬品の前進に集中しています。Mounjaro、Zepbound、Foundayo、retatrutideがその取り組みの中核を形成し、リリーのベーリンガーインゲルハイム協力により第2四半期中にJardiance売上マイルストーン2億5,000万ドルが発生しました。リリーはまた、 NVIDIAと協力して人工知能ラボを構築し、Catalyze360を通じて180以上の外部パートナーを持ち、内部創薬を超えて研究モデルを拡張しています。これらのプログラムは将来の成長を多様化できる可能性がありますが、近期の結果はインクレチン数量、価格設定、償還、製造能力に密接に結びついています。
詳細を読む: 2026年に購入すべき製薬株トップ:がん治療薬、減量薬、mRNA、新薬
イーライリリー(LLY)2026年第2四半期決算概要:売上高、EPSと肥満治療薬成長
イーライリリーは市場期待を大幅に上回る四半期を達成し、売上高は229億7,400万ドル対206億9,000万ドルのコンセンサス、非GAAP EPSは8.38ドル対6.01ドルの予想、Mounjaro売上高は91%増の99億4,300万ドルとなりました。経営陣は2026年売上高ガイダンスを850億ドルから870億ドルに引き上げましたが、28億ドルの取得IPR&D費用と報告営業利益率の5.0パーセントポイント低下は、リリーが成長の次段階をいかに積極的に資金調達しているかを示しました。
詳細を読む: イーライリリー(LLY)2026年第2四半期決算概要:GLP-1売上とガイダンス引き上げが4.86%の上昇を牽引
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
第2四半期売上高 |
206.9億ドル コンセンサス |
229.74億ドル |
上回り。コンセンサスを22.84億ドル上回る;前年比48%増。 |
|
報告希薄化EPS |
— |
7.94ドル |
改善。6.29ドルから26%増。 |
|
非GAAP希薄化EPS |
6.01ドル コンセンサス |
8.38ドル |
上回り。コンセンサスを2.37ドル上回る;前年比33%増。 |
|
報告純利益 |
— |
70.95億ドル |
改善。56.61億ドルから25%増。 |
|
Mounjaro売上高 |
— |
99.43億ドル;前年比+91% |
加速。米国外売上高は172%増の52億ドル。 |
|
Zepbound売上高 |
— |
49.28億ドル;前年比+46% |
拡大。需要が低い実現価格を上回る。 |
|
報告売上総利益率 |
— |
85.8%;前年比+1.5pp |
拡大。生産コストとミックスが価格設定を相殺。 |
|
報告営業利益率 |
— |
39.1%;前年比-5.0pp |
低下。ポートフォリオ投資が売上総利益率の拡大を相殺。 |
|
取得IPR&D |
— |
28億ドル;3.03ドル/株 |
高い。1.54億ドルと0.14ドル/株から増加。 |
|
2026年売上高ガイダンス |
従来820-850億ドル |
850-870億ドル |
引き上げ。中間値が25億ドル増加。 |
|
2026年非GAAP EPSガイダンス |
従来35.50-37.00ドル |
35.50-36.50ドル |
混合。基礎的中間値は3.03ドルIPR&D前に2.78ドル上昇。 |
|
Retatrutide肥満パッケージ |
— |
3つのポジティブフェーズ3試験追加;2027年第1四半期BLA計画 |
ポジティブ。グローバル肥満登録パッケージ完成。 |
|
インディアナ州製造 |
— |
追加45億ドル |
拡大。インクレチン生産能力を追加。 |
- 売上高229億7,400万ドルは48%成長し、コンセンサスを22億8,400万ドル上回る: 実現価格が13%下落した一方で処方数量が60%増加し、売上高変換に対する価格とミックスが依然として重要な制約であることを示す中で、力強い根底需要を確認しました。
- 非GAAP希薄化EPS 8.38ドルは33%上昇し、コンセンサスを2.37ドル上回る: コア利益は3.03ドル/株の取得IPR&D効果を吸収し、リリーが外部パイプライン資産に大きく投資したにもかかわらず、事業フランチャイズが強力であることを示しました。
- MounjaroとZepboundが合計148億7,100万ドルを生成: それぞれ91%と46%の成長により、インクレチンが期待に対する上昇の最も明確な源となりましたが、同じ集中度が価格設定、償還、安全性、競合的展開への露出を増加させます。
- 売上総利益率は1.5パーセントポイント拡大して85.8%、営業利益率は5.0ポイント低下して39.1%: より良い生産コストとミックスが製品経済学を改善した一方で、営業費用の72%増加がポートフォリオ支出によりより広範な営業レバレッジが遅れていることを示しました。
- 2026年売上高見通しは820億ドルから850億ドルから850億ドルから870億ドルに上昇: 中間値は25億ドル増加し、基礎的な非GAAP EPSガイダンスは3.03ドルIPR&D費用前に2.78ドル改善し、より強い事業を取引関連コストから分離しました。
イーライリリー(LLY)2026年投資見通し:1,600ドル強気ケース対850ドル弱気ケース
中心的なテストは、インクレチン数量、新製品アクセス、パイプライン進歩が価格圧力、投資、評価リスクが高まるよりも速く収益期待を引き上げ続けることができるかです。
強気ケース:肥満治療薬成長とRetatrutideがLLYを1,600ドルに押し上げ
強気ケースは、国際的アクセス拡大に伴いMounjaroとZepboundが強い処方成長を維持し、Foundayoが経口肥満市場を拡大し、retatrutideが予定された2027年第1四半期申請に向けて前進することを仮定しています。製造能力の追加が供給をサポートし、売上高がポートフォリオ費用よりも速く成長し、営業レバレッジが改善することを可能にします。
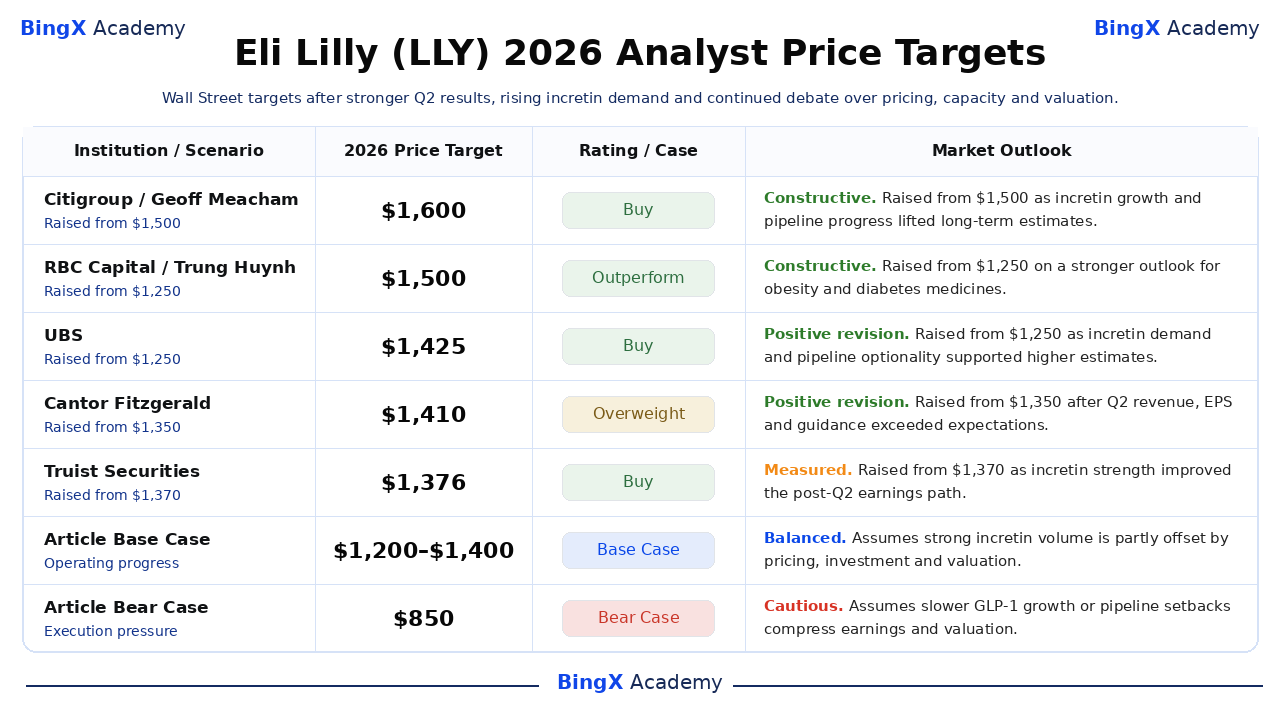
1,600ドルに向けた動きには、通年売上高が850億ドルから870億ドルレンジに到達またはそれを上回ること、肥満・糖尿病治療薬成長が会社全体の成長を大きく上回り続けること、取得研究コストが正常化する中で営業利益率が回復することが必要です。シティグループの1,600ドル目標が現在のセットで最も高い指名アナリストリファレンスを提供します。
基本ケース:強い肥満治療薬需要がLLYを1,200ドルから1,400ドルの間に維持
基本ケースは、MounjaroとZepbound需要が強いままである一方で、低い実現価格、多額の投資、プレミアム評価がさらなる再評価を制限することを仮定しています。売上高は成長を続けますが、リリーが製造、臨床プログラム、外部資産に資金を提供する中で営業利益はより緩やかに上昇します。
このシナリオでは、LLYは主に1,200ドルから1,400ドルの間で取引される可能性があります。年間ガイダンスの維持、国際的Mounjaro成長の持続、営業利益率の改善がレンジをサポートし、ガイダンス削減やより速い価格侵食がそれを弱めるでしょう。
弱気ケース:価格圧力とより遅い成長がLLYを850ドルに向けて押し下げ
弱気ケースは、より強いGLP-1競争と償還圧力が実現価格を下げ、市場成長や治療持続性が鈍化することを仮定しています。処方数量が上昇し続けても、多額の研究、パイプライン、製造支出が収益変換により重くのしかかります。
850ドルに向けた動きは、肥満治療薬成長が急激に鈍化し、営業利益率が前年レベルを下回ったまま、または主要パイプラインや製造マイルストーンが滑る場合により可能性が高くなります。複数の圧縮と組み合わされたより遅い収益修正が株式を圧迫するのに十分でしょう。
ウォール街アナリストによる2026年LLY株価予想
これらの目標は単一のコンセンサス予想ではなく、指名機関からの日付のあるアクションです。そのレンジは、インクレチン市場成長、パイプライン価値、価格設定、収益性に関する異なる仮定を反映しています。Article BaseとBear行は編集シナリオであり、ウォール街の調査とは別のものです。
|
機関 / シナリオ |
2026年株価目標 |
レーティング / ケース |
市場見通し |
|
シティグループ |
1,600ドル |
買い |
建設的。7月15日:1,500ドルから1,600ドルに引き上げ。インクレチン成長とパイプライン進歩がより高い長期期待を支援する中で目標を引き上げ。 |
|
RBCキャピタル |
1,500ドル |
アウトパフォーム |
建設的。7月8日:1,250ドルから1,500ドルに引き上げ。肥満・糖尿病薬のより強い成長見通しで目標を引き上げ。 |
|
UBS |
1,425ドル |
買い |
ポジティブ。7月13日:1,250ドルから1,425ドルに引き上げ。インクレチン需要とパイプラインオプション性がより高い予想を支援する中で目標を引き上げ。 |
|
キャンター・フィッツジェラルド |
1,410ドル |
オーバーウェイト |
ポジティブ。8月6日:1,350ドルから1,410ドルに引き上げ。第2四半期売上高とEPSが期待を上回り、ガイダンスが増加した後に目標を引き上げ。 |
|
トゥルイスト証券 |
1,376ドル |
買い |
適度。8月7日:1,370ドルから1,376ドルに引き上げ。インクレチンの強さが第2四半期後の収益パスを改善する中で目標を控えめに引き上げ。 |
|
ウェルズ・ファーゴ |
1,330ドル |
オーバーウェイト |
ポジティブ。8月6日:1,280ドルから1,330ドルに引き上げ。より強い実行と継続するMounjaroとZepbound需要を受けて目標を引き上げ。 |
|
記事基本ケース |
1,350ドル |
基本ケース |
バランス。強い数量が価格設定、投資、評価により一部相殺されることを仮定。 |
|
記事弱気ケース |
850ドル |
弱気ケース |
慎重。価格設定、より遅いGLP-1拡大またはパイプライン後退が収益と評価を圧迫することを仮定。 |
BingXでイーライリリー(LLY)株を取引する方法
BingX TradFiと BingX AIツールを使用して、イーライリリー・アンド・カンパニーのMounjaroとZepbound需要、グローバル生産能力拡張、価格設定とパイプライン見通しを取引しましょう。LLYは処方データ、試験結果、規制決定、ガイダンスに対して急激に反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク限度の両方を定義する必要があります。
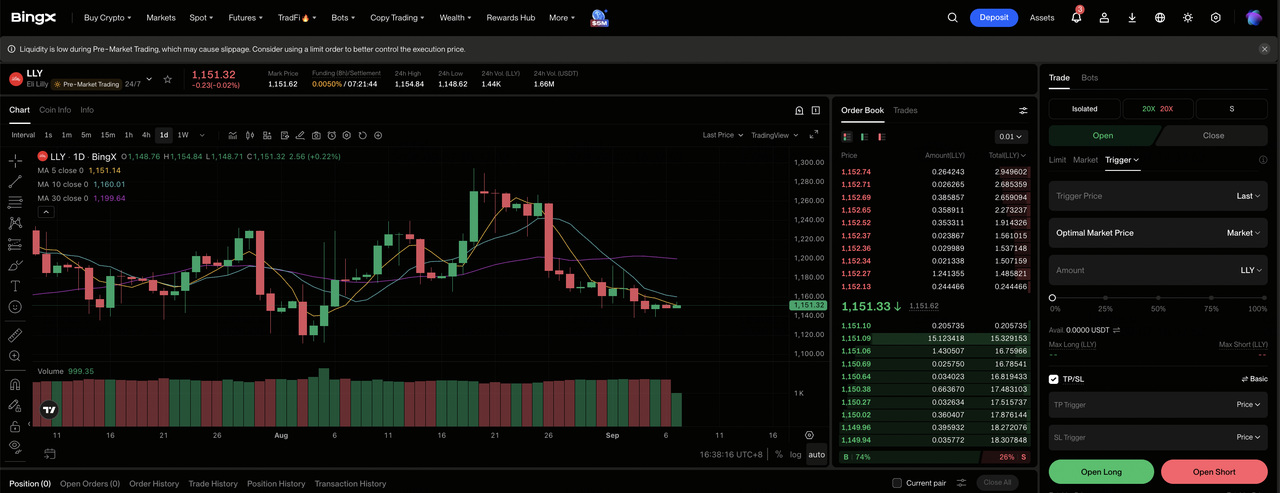
ステップ1: BingX TradFiにアクセス。 登録し、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2: イーライリリー(LLY)を選択。 LLYUS-USDT無期限先物契約を検索して選択します。
ステップ3: 方向を選択。 インクレチン需要と製造拡張が売上成長と引き上げられたガイダンスを維持する場合は ロングポジションを開くを選択します。価格圧力、試験後退、またはより遅い生産能力実行が成長見通しを弱める場合は、ショートポジションを開くを選択します。
ステップ4: レバレッジと証拠金モードを選択。 リスク許容度に基づいて 分離またはクロス証拠金を選択します。712.05ドルから1,292.65ドルの幅広い52週レンジは、なぜ保守的なレバレッジと明確なポジションサイジングが重要かを示しています。
ステップ5: 厳格なリスクプロトコルを実行。 取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定します。LLYは処方トレンド、試験結果、規制決定、生産能力更新、ガイダンスに迅速に反応する可能性があります。
2026年イーライリリー投資家が注視すべき上位5つのリスク
リリーの見通しは、価格設定、製品集中度、ポートフォリオ支出、製造実行、評価リスクを組み合わせており、各要因が収益成長またはそれに投資家が割り当てる倍率を低下させる可能性があります。
- 実現価格の13%低下は収益が処方よりも遅く成長することを引き起こす可能性: 第2四半期数量は60%増加しましたが、より深いリベート、償還交渉、または競争的割引は、各追加治療から生成される売上高と利益率を低下させる可能性があります。
- MounjaroとZepboundの集中度は単一の治療市場への露出を増加: 2つの医薬品は四半期売上高229億7,400万ドルのうち148億7,100万ドルを生産し、安全性、償還、遵守、競合データを会社全体の予想に対して異例に重要にしました。
- 取得研究コストは強い需要中でもEPS変換を中断する可能性: 第2四半期取得IPR&Dは28億ドルに達し、特別費用は合計7億300万ドルとなったため、継続する取引や失敗した資産が比例する将来売上高を創出せずに現金を吸収する可能性があります。
- 2020年以降の550億ドル超の製造コミットメントは実行需要を高める: 追加の45億ドルインディアナ投資は供給を拡大できますが、建設遅延、規制後退、または未利用生産能力がその支出に対する現金収益を弱める可能性があります。
- 収益の約38.9倍に近い後続評価は予想失望を増幅: より遅いインクレチン成長、遅延したパイプラインマイルストーン、または持続する営業利益率圧力は、リリーが絶対的売上成長を生産し続けても、投資家がより低い倍率を適用することにつながる可能性があります。
最終的な考え: 2026年にイーライリリーに投資すべきか?
リリーは2026年の残りを第2四半期48%の売上成長、850億ドルから870億ドルの通年ガイダンス、2027年第1四半期予定のretatrutide申請で迎えます。MounjaroとZepboundはインクレチンフランチャイズの規模を確立し、Foundayo、retatrutide、製造拡張、外部研究パートナーシップが成長への追加ルートを創出しています。
1,600ドルの強気ケースには、持続するインクレチン数量、成功するパイプライン実行、更新された営業レバレッジが必要です。1,200ドルから1,400ドルの基本ケースは、より低い価格設定と多額の投資がその成長の一部を相殺することを許可し、850ドルの弱気ケースはより遅いGLP-1拡大と倍率圧縮を反映します。保守的な投資家は営業利益率が回復し、実現価格圧力が安定しているという証拠を待つかもしれません。
リスクリマインダー: LLYのような株式の取引と投資は高い資本損失リスクを伴います。薬物安全性所見、規制決定、償還変更、臨床後退、製造遅延、評価圧縮は株式に大きく影響する可能性があります。資本を配分する前に独立した調査を行ってください。
