
シスコは企業、政府、通信事業者、および ハイパースケール クラウド プロバイダーにサービスを提供するセキュアネットワーキング企業です。スイッチングとルーティングが売上の中核を占める一方で、Splunk買収により、セキュリティ、可観測性、および定期ソフトウェアがより重要になっています。この組み合わせにより、シスコは AIインフラとキャンパス アップグレードに直接的なエクスポージャーを持ちますが、ハードウェア マージン、顧客支出サイクル、買収実行に株価が敏感になる側面もあります。
最新四半期は、あまり有利ではない製品ミックスを伴う強力なネットワーキング サイクルを示しました。 シスコ2026年度第4四半期売上高は173億ドルに達し、前年同期比18%増となり、非GAAP EPSは23%増の1.22ドルとなりました。製品受注は35%増加し、年間AIインフラ受注は93億ドルに達しましたが、ハードウェアがサービスより速く拡大したため、非GAAP粗利益率は66.3%に低下しました。
2026年のCSCO株価予測は、現在二つの競合する見解を中心としています:
- AIネットワーキングとキャンパス リフレッシュのケース: ハイパースケーラーのAI売上高、キャンパス リフレッシュ、およびSplunk主導のセキュリティ需要が、売上高とEPSを歴史的な水準を上回って拡大し続ける可能性があります。
- マージンと評価のケース: ハードウェア重視のミックス、受注比較の鈍化、および高い評価が、売上高成長が十分な1株当たりの上昇を生み出すことを妨げる可能性があります。
本ガイドでは、CSCO株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、2026年8月12日のシスコ2026年度第4四半期決算発表、四半期報告書、9月11日までの市場データ、および BingX TradFiでのCSCO株式先物取引方法を BingX TradFiでUSDT担保を使用して行う方法を参考にしています。
2026年9月にシスコ投資家が知っておくべきトップ5項目
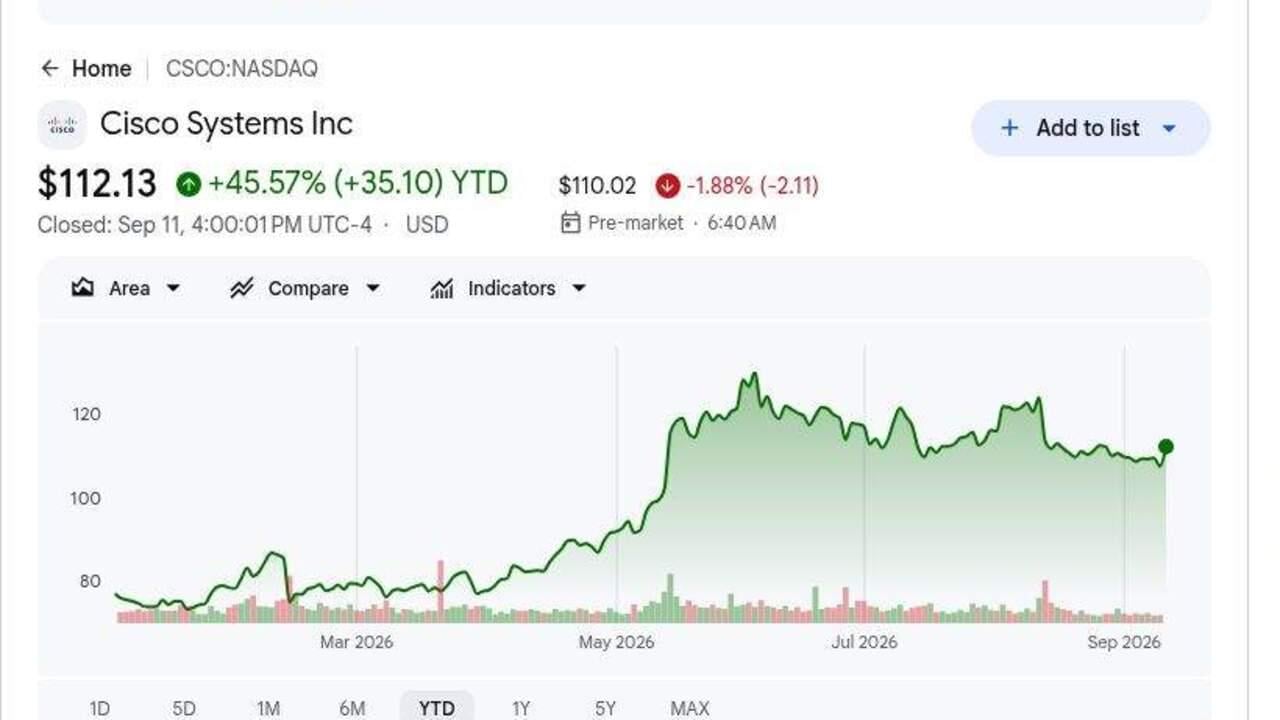
- CSCOは9月11日に112.13米ドルで終了し、年初来約45%上昇: この上昇は、より強いAIネットワーキング需要と企業アップグレード サイクルを反映しています。139.62米ドルのアナリスト平均目標は依然として上昇余地を示唆していますが、122米ドルから170米ドルの範囲は意見の大きな分かれを示しています。
- 第4四半期売上高は173億米ドルに達し、18%増: 売上高は169億米ドルのガイダンス上限を3億5,200万米ドル上回り、非GAAP EPSの1.22米ドルは1.18米ドルの上限を上回りました。幅広い製品需要がこの好結果を支えました。
- 製品受注は35%増加し、ネットワーキング受注は40%増加: ハイパースケーラーを除いても受注は25%増加し、ネットワーキングは8四半期連続で2桁成長を記録しました。したがって、リフレッシュ サイクルはAIクラウド顧客を超えて拡大しています。
- 2026年度AIインフラ受注は93億米ドルに達成: シスコは第4四半期だけで40億米ドルを獲得し、関連する年間売上高を約40億米ドル創出しました。経営陣は、この貢献が2027年度に75億米ドルまで上昇すると予想しています。
- 2027年度売上高ガイダンスは722億米ドルから734億米ドルに: 728億米ドルの中点は2026年度から約15%の成長を示唆しています。主なトレードオフは第4四半期の非GAAP粗利益率で、前年同期比2.1ポイント低下して66.3%となりました。
シスコ(CSCO)とは?
シスコは、企業、政府、サービス プロバイダー、クラウド オペレーターがデジタル インフラの接続と保護に使用するネットワーキング ハードウェア、セキュリティ ソフトウェア、可観測性ツール、コラボレーション製品を提供しています。そのポートフォリオは、キャンパス スイッチと無線システム、 データセンター ネットワーキング、ルーティング、ファイアウォール、Webex、技術サービスにまたがります。280億ドルのSplunk買収により、セキュリティ分析と可観測性が拡大し、依然として大規模な製品サイクルに牽引されるビジネスに、より多くの定期ソフトウェア売上高が追加されました。第4四半期の製品売上高は24%増加し、サービス売上高は横ばいで、現在ハードウェア需要が成長負担の多くを担っていることを示しています。
シスコの長期戦略は、ハイパースケール データセンターと企業ネットワーク全体にわたるセキュアAIインフラを中心としています。Silicon Oneシステム、高速イーサネット、光学、NexusスイッチングがAIクラスターをサポートし、Splunk、ThousandEyes、セキュリティ製品がハイブリッド環境全体でテレメトリと保護を提供します。シスコは NVIDIAと統合AIインフラで密接に協力しており、ハイパースケーラーからのAI売上高が2026年度の約40億ドルから2027年度の75億ドルに上昇すると予想しています。このハイパースケーラー サイクルと並行して多年のキャンパス リフレッシュが展開し、少数のクラウド顧客を超えて需要が拡大しています。
詳細情報: トップAIネットワーキング株2026:AIファブリック、スイッチ、銅線、ファイバー、光接続
シスコ(CSCO)2026年度第4四半期決算概要:売上高、EPS、成長ドライバー
シスコは、169億ドルのガイダンス上限に対して記録的な第4四半期売上高173億ドル、1.18ドルの上限に対して非GAAP EPS 1.22ドル、製品受注成長35%、営業キャッシュフロー54億ドルを達成しました。2026年度AIインフラ受注は93億ドルに達し、経営陣は関連売上高が2027年度に75億ドルになると予想していますが、ハードウェア重視のミックスにより非GAAP粗利益率は66.3%に低下しました。
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
2026年度第4四半期売上高 |
167億〜169億ドルガイダンス |
173億ドル |
上回る。ガイダンス上限を3億5,200万ドル上回り、前年同期比18%増。 |
|
第4四半期非GAAP希薄化EPS |
1.16〜1.18ドルガイダンス |
1.22ドル |
上回る。ガイダンス上限を0.04ドル上回り、前年同期比23%増。 |
|
第4四半期GAAP純利益 |
1年前25.5億ドル |
38.6億ドル |
改善。前年同期比51%増加。 |
|
第4四半期製品受注 |
— |
前年同期比+35% |
加速。ハイパースケーラーを除いても成長は25%。 |
|
第4四半期ネットワーキング製品受注 |
— |
前年同期比+40% |
拡大。8四半期連続の2桁成長を記録。 |
|
2026年度AIインフラ受注 |
従来予想50億ドル超 |
93億ドル |
上回る。第4四半期に獲得した40億ドルを含む。 |
|
第4四半期営業キャッシュフロー |
1年前42億ドル |
54億ドル |
改善。前年同期比27%増加。 |
|
2027年度第1四半期売上高見通し |
— |
180億〜182億ドル |
ガイダンス。中点は約5%の順次成長を示唆。 |
|
2027年度売上高見通し |
— |
722億〜734億ドル |
ガイダンス。中点は約15%の成長を示唆。 |
|
2027年度AIインフラ売上高 |
2026年度実績約40億ドル |
75億ドル予想 |
引き上げ。87.5%の年間増加を示唆。 |
- 173億米ドルの売上高はガイダンスを少なくとも3億5,200万米ドル上回る: 売上高は18%増加し、24%の製品成長が牽引した一方、サービス売上高は横ばいでした。このミックスは、現在のモメンタムがハードウェアとネットワーキング需要に集中していることを示しています。
- 非GAAP EPS 1.22米ドルはガイダンスを0.04米ドル上回る: 非GAAP営業利益は23%増加して62億米ドルとなりました。より高い売上量が依然として営業レバレッジに転化しています。
- ネットワーキング製品受注は8四半期連続で2桁成長の40%増: 総製品受注は35%増加し、ハイパースケーラーを除く受注は25%増加しました。これはAIクラウド顧客を超えた幅広い企業需要を示しています。
- 第4四半期営業キャッシュフローは27%増加して54億米ドル: シスコは自社株買いと配当を通じて32億米ドルを還元し、159億米ドルの現金と投資を保持しました。強力な現金創出が株主還元と継続的な投資の両方を支えています。
- 2027年度AIインフラ売上高は75億米ドルに達すると予想: これは2026年度の約40億米ドルと比較され、722億〜734億米ドルの売上高ガイダンスを支えています。より速いハードウェア成長は依然としてマージンに圧力をかける可能性があります。
詳細情報: トップAIネットワーキング株2026:AIファブリック、スイッチ、銅線、ファイバー、光接続
シスコ(CSCO)2026年投資見通し:170米ドル強気ケース vs 90米ドル弱気ケース
2026年の見通しは、AIネットワーキング成長、企業アップグレード、ソフトウェア拡大がシスコの現在の評価を支えることができるかどうかにかかっています。以下の範囲は、ウォール街の予測ではなく、BingXアカデミー編集部のシナリオです。
強気ケース:強いAIネットワーキング需要がCSCOを170米ドルに向けて押し上げ
強気ケースでは、AIインフラ売上高が75億米ドルの2027年度予想に達するかそれを上回り、企業アップグレードがネットワーキング受注を強く保つと仮定しています。Splunkも定期的なセキュリティと可観測性売上高を拡大し、ハードウェア サイクルへの依存を減らします。
170米ドルへの動きには、722億〜734億米ドルの上限近くの売上高、より良いソフトウェア ミックス、安定した粗利益率が必要です。ハイパースケーラーを除く継続的な受注成長がケースを強化するでしょう。
ベースケース:安定したネットワーキング需要がCSCOを120〜145米ドルに維持
ベースケースでは、AIとキャンパス受注が計画どおり売上高に転換されると仮定していますが、より速い製品成長により粗利益率は従来のピークを下回って維持されます。Splunkは定期売上高を追加しますが、ハードウェアが主要な成長ドライバーのままです。
このシナリオでは、CSCOは主に120〜145米ドルの間で取引される可能性があります。ガイダンス内の2027年度売上高、75億米ドル近くのAI売上高、15%を上回る製品受注成長がこの範囲を支えるでしょう。65%を下回る粗利益率は上限を弱めるでしょう。
弱気ケース:受注鈍化とマージン圧力がCSCOを90米ドルに向けて押し下げ
弱気ケースでは、強い投資サイクル後にハイパースケーラー受注が冷却し、企業アップグレードが鈍化し、ハードウェアが売上高のより大きな割合を占めると仮定しています。部品コストと価格圧力により、ソフトウェア成長が鈍化を相殺できる前に粗利益率が弱くなります。
90米ドルへの動きは、製品受注がマイナスに転じ、AI売上高が75億米ドルを下回り、非GAAP粗利益率が65%を下回る場合により可能性が高くなります。より遅いEPS成長とより低い評価倍率がさらなる圧力を加えるでしょう。
ウォール街アナリストによる2026年CSCO株価予測
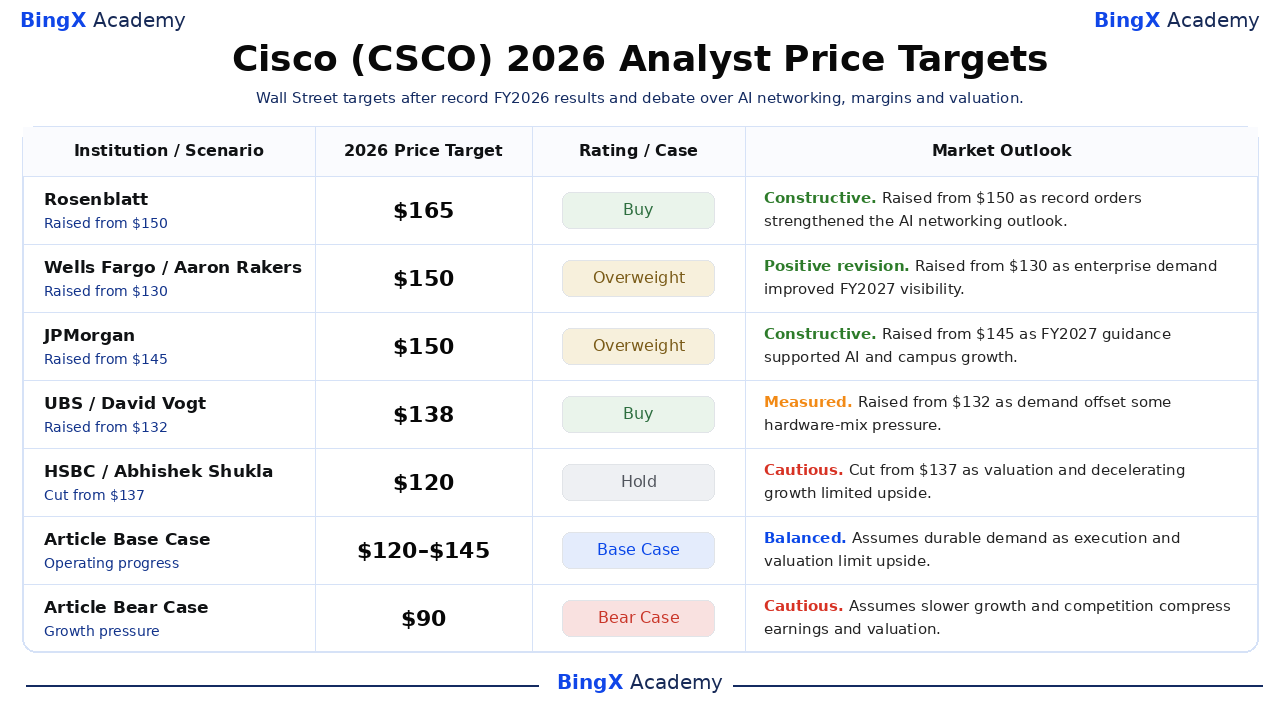
これらの5つの日付のある行動は、最高から最低の順に並べられ、アナリストが成長、競争、マージン、評価をどのように重視しているかを示しています。これらは価格約束ではなく、第三者の参考点です。最後のベースケースと弱気ケース行は、BingXアカデミー編集部のシナリオです。
|
機関 / シナリオ |
2026年価格目標 |
レーティング / ケース |
市場見通し |
|
ローゼンブラット / マイク・ジェノヴェーゼ |
165ドル |
買い |
建設的。8月13日:記録的受注とAIインフラのモメンタムがシスコの複数年ネットワーキング成長見通しを強化したため、150ドルから引き上げ。 |
|
ウェルズ・ファーゴ / アーロン・レイカーズ |
150ドル |
オーバーウェイト |
ポジティブな修正。8月13日:幅広い企業需要とより強い2027年度売上高の可視性がより高い目標を支えたため、130ドルから引き上げ。 |
|
JPモルガン / サミク・チャッタジー |
150ドル |
オーバーウェイト |
建設的。8月14日:同社が2027年度見通しを継続的なAIとキャンパス ネットワーキング成長の支えと見なしたため、145ドルから引き上げ。 |
|
UBS / デイヴィッド・フォークト |
138ドル |
買い |
控えめ。8月13日:強い企業とハイパースケーラー需要が見積もりを支えたため132ドルから引き上げたが、製品ミックスが粗利益率に圧力をかける可能性がある。 |
|
HSBC / アビシェク・シュクラ |
120ドル |
ホールド |
慎重。8月14日:強いQ4実行にもかかわらず、格下げが評価と減速成長の懸念を反映したため、137ドルから引き下げ。 |
|
記事ベースケース |
120〜145ドル |
ベースケース |
バランス。実行と評価が上昇余地を制限する中で、持続的な需要を仮定。 |
|
記事弱気ケース |
90ドル |
弱気ケース |
慎重。より遅い成長と競争が収益と評価を圧迫すると仮定。 |
BingXでシスコ(CSCO)株を取引する方法
BingX TradFiと BingX AIツールを使用して、シスコのAIネットワーキング、キャンパス リフレッシュ、マージン見通しを取引しましょう。CSCOは決算、ガイダンス、製品アップデートに鋭く反応する可能性があるため、トレーダーはポジションを入る前に触媒とリスク制限の両方を定義する必要があります。
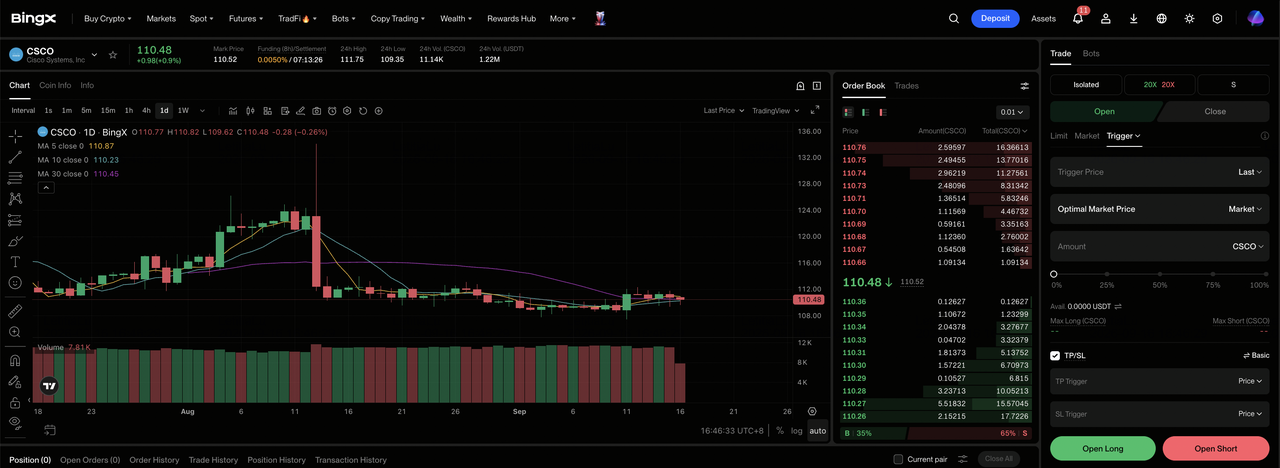
ステップ1:BingX TradFiにアクセス。 新規登録し、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:シスコ(CSCO)を選択。 CSCO-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。 成長とマージンが強気ケースを支える場合は ロングを選択します。競争や実行が予想される1株当たり経済性を弱める場合はショートを選択します。
ステップ4:レバレッジと証拠金モードを選択。 リスク許容度に基づいて 分離またはクロスマージンを選択します。株式の2026年ボラティリティは、保守的なレバレッジと明確なポジション サイジングがなぜ重要かを示しています。
ステップ5:厳格なリスク プロトコルを実行。 取引に入る前または直後に 利確と損切り(TP/SL)レベルを設定します。CSCOは結果、ガイダンス、アナリスト修正、業界ニュースに迅速に反応する可能性があります。
2026年にシスコ投資家が注視すべきトップ5リスク
シスコの見通しは、製品ミックス、顧客需要、統合、評価に依存します。これらのリスクは、収益、キャッシュフロー、株式に割り当てられる倍率に影響を与える可能性があります。
- ハードウェア成長がマージンに圧力をかける可能性: 製品売上高は24%増加した一方、サービスは横ばいで、非GAAP粗利益率は2.1ポイント低下して66.3%となりました。ハードウェア重視のミックスは、売上高が強いままでもEPSの上昇余地を制限する可能性があります。
- ハイパースケーラー受注は依然として変動的な可能性: シスコは第4四半期に40億ドルのAI受注を獲得しました。少数のクラウド顧客からの遅延は、四半期ごとの受注成長に急激な変動を生み出す可能性があります。
- 企業アップグレードは現在のサイクル後に鈍化する可能性: ネットワーキング受注は8四半期連続で2桁成長の40%増加しました。より長い交換サイクルは、売上高成長と在庫効率を弱める可能性があります。
- Splunk統合は依然としてリターンの提供が必要: シスコはSplunkに280億ドルを支払いました。弱いクロスセリングまたはより高い統合コストは、買収からの期待リターンを減らす可能性があります。
- より高い評価はミスの余地を少なくする: CSCOは年初来約45%上昇し、112.13米ドル近くで取引されました。2027年度722億米ドルのフロアを下回る売上高または65%を下回る粗利益率は、評価倍率に圧力をかける可能性があります。
最終考察:2026年にシスコに投資すべきか?
シスコは記録的な173億ドルの四半期売上高、93億ドルの年間AI受注、40%のネットワーキング受注成長で2027年度に入りました。これらの数値はスーパーサイクルの論拠を支えていますが、ハードウェア重視のミックスと高い比較は実行の閾値を引き上げます。粗利益率の安定性と幅広い企業受注は、拡大が時間をかけて収益性を保つことができるかどうかを示すはずです。
強気ケースは、成長がより強い1株当たり収益に転化すれば170ドルを支えます。弱気ケースは、競争、マージン、実行圧力が見積もりを弱める場合の90ドルを示しています。保守的なトレーダーは、エクスポージャーを増やす前に、次の売上高、定期成長、マージン アップデートを待つかもしれません。その証拠は、二つのシナリオ間の選択とポジション サイズの管理により明確な基盤を提供します。
リスク注意: CSCOのような株式の取引と投資には、資本損失の高いリスクが伴います。決算ミス、ガイダンス変更、競争、評価シフト、レバレッジ取引は急速な損失を生み出す可能性があります。資本を配分する前に独立した調査を行ってください。
関連記事
- トップAIネットワーキング株2026:AIファブリック、スイッチ、銅線、ファイバー、光接続
- 2026年に購入すべきトップAI光学株:フォトニクス、光学、ファイバー、データセンター相互接続
- エヌビディア(NVDA)2026年株価見通し:BlackwellとVera RubinがNVDAを300ドルに戻せるか?
- ブロードコム(AVGO)価格予測2026:AI売上高成長がAVGOを600ドルに押し上げるか?
- マーベル(MRVL)2026年見通し:AI&シリコンのモメンタムが株価を150ドルに押し上げるか?
- クレド・テクノロジー(CRDO)価格予測2026:300ドルAECハイパーランプかプレミアム評価の減速?
