シェニエール・エナジー(LNG)は、米国最大の 液化天然ガスの生産・輸出業者であり、ガス調達・パイプライン輸送から液化、船舶チャーター、配送まで統合されたサプライチェーンを運営しています。サビンパス及びコーパスクリスティ・ターミナルは、年間約5,500万トンの運用能力を提供しています。長期契約がキャッシュフロー可視性を支える一方、拡張プロジェクトにより株価は建設スケジュール、規制承認、世界のガス価格差の影響を受けやすくなっています。
最新四半期は、より高いスループットの価値を示しました。 シェニエール・エナジー2026年第2四半期収益は24%増の57億3,200万ドル、調整EBITDA は27%増の18億400万ドル、輸出カーゴは19%増の184件となりました。シェニエールはまた、通期調整EBITDA見通しを79億ドルから84億ドルに引き上げ、設備稼働率とプロジェクト遂行が2026年残期の中心的テストとなりました。
2026年のLNG株価予測は、現在2つの競合する見方を中心としています:
- 輸出能力とキャッシュフロー・ケース: コーパスクリスティ・ステージ3、より高い契約量、信頼性の高いターミナル運営により、分配可能キャッシュフローが向上し、さらなる株主還元を支援する可能性があります。
- プロジェクト実行とマージン・ケース: 建設遅延、ターミナル停止、または実現LNGマージンの低下により、キャッシュフロー予想が減少し、新規設備により創出される価値が制限される可能性があります。
本ガイドは、シェニエール・エナジーの2026年8月6日第2四半期決算発表、10-Q及び9月18日までの市場データに基づき、LNG株価予測、2026年価格シナリオ、主要リスク、アナリスト見通しを分析し、さらに LNG株式先物の取引方法について、 BingX TradFiでUSDT担保を使用する方法を説明します。
2026年9月にシェニエール・エナジー投資家が知るべき上位5項目
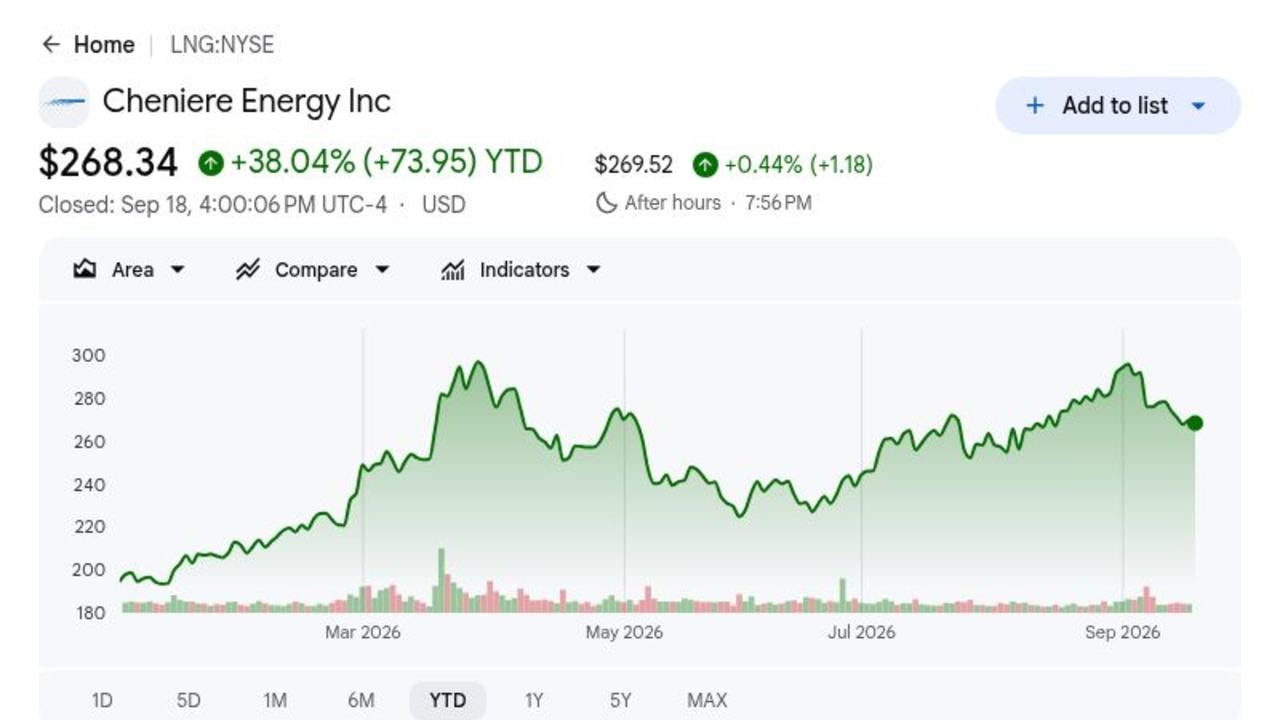
- LNGは2026年に38.04%上昇後、9月18日に268.34ドルで終了: この上昇は、輸出量の増加と世界のガス市場のタイト化を反映しています。株価はRBCキャピタルの目標株価319ドル及び340ドルの強気ケースを下回っており、さらなる上昇は継続的な運営・キャッシュフロー成長に依存しています。
- 第2四半期収益は24%増の57億3,200万ドル: 認識量の増加とマージン拡大により、前年同期の46億4,100万ドルから収益が増加し、収益基盤が拡大しました。この結果は、新たなLNG設備が既に報告売上に転換されていることを示しています。
- シェニエールは184件のカーゴを輸出、19%増: 輸出量は672TBtuに達し、前年同四半期を22%上回りました。より高いスループットにより、追加の液化設備が稼働し、既存設備が高い稼働率を維持する中、運営レバレッジが創出されます。
- 2026年調整EBITDA見通しが79億ドルから84億ドルに引き上げ: 中央値は従来レンジから6億5,000万ドル上昇しました。分配可能キャッシュフロー見通しも中央値で5億5,000万ドル増の53億ドルから58億ドルに引き上げられました。
- コーパスクリスティ・ステージ3が完成、シェニエールが5,000番目のカーゴを輸出: 8月のマイルストーンにより、7基のミッドスケール設備が建設から本格運転に移行し、シェニエールの輸出規模が強化されました。4,000万トン以上の潜在プロジェクトは依然として許可と追加商業コミットメントに依存しています。
シェニエール・エナジー(LNG)とは?
シェニエールは、天然ガスの購入、パイプライン輸送、液化、世界の顧客への販売・配送を行うフルサービスLNG企業です。ルイジアナ州のサビンパスは年間3,000万トン以上の設備能力を供給し、テキサス州のコーパスクリスティは最初の6基のステージ3ミッドスケール設備を含め年間2,400万トン以上を供給しています。収益は主に長期売買契約、設備関連料金、商業カーゴから生じ、契約キャッシュフローと市場エクスポージャーの組み合わせを創出しています。
長期戦略は、独立したグリーンフィールド資産の建設よりも、既存のガルフコースト・プラットフォームの拡張を中心としています。ベクテルはサビンパス拡張の第一段階の初期エンジニアリング・調達を実行しており、コーパスクリスティ・トレイン8・9は計画設備能力を約500万トン追加します。シェニエールはまた、台湾のCPCを含むヨーロッパ・アジア全域で長期供給関係を維持し、地域需要と価格変動時にカーゴを再配分するマーケティング・船舶・スケジューリング能力を活用しています。
関連記事: 2026年に購入すべきトップエネルギー株・ETF:AIパワークランチと地政学的ボラティリティの接点
シェニエール・エナジー(LNG)2026年第2四半期決算概要:量増加により収益、EBITDA、ガイダンス向上
シェニエールは第2四半期収益57億3,200万ドル(46億4,100万ドルから24%増)、希薄化EPS 14.65ドル(前年同期7.30ドル)、調整EBITDA 18億400万ドル(27%増)を報告しました。同社は184件のカーゴを輸出し、11億7,100万ドルの分配可能キャッシュフローを創出した後、2026年調整EBITDA見通しを中央値で6億5,000万ドル引き上げました。緊張感は、強固な営業キャッシュフローが同時に拡張、株主還元、債務義務に資金提供しなければならないことです。
関連記事: シェニエール・エナジー(LNG)2026年第2四半期決算ニュース:840億ドルEBITDA見通しが4.32%の上昇を牽引
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
第2四半期収益 |
2025年第2四半期:46億4,100万ドル |
57億3,200万ドル |
成長。前年同期比24%増。 |
|
第2四半期希薄化EPS |
2025年第2四半期:7.30ドル |
14.65ドル |
改善。前年同期比2倍以上。 |
|
第2四半期シェニエール帰属純利益 |
2025年第2四半期:16億2,600万ドル |
30億6,800万ドル |
改善。前年同期比89%増。 |
|
第2四半期調整EBITDA |
2025年第2四半期:14億1,600万ドル |
18億400万ドル |
成長。量とマージンで27%増。 |
|
第2四半期分配可能キャッシュフロー |
— |
11億7,100万ドル |
ポジティブ。自社株買い、配当、成長に資金提供。 |
|
第2四半期カーゴ輸出 |
前年154件 |
184件 |
成長。前年同期比19%増。 |
|
2026年調整EBITDAガイダンス |
従来725億-775億ドル |
790億-840億ドル |
引き上げ。中央値6億5,000万ドル増。 |
|
2026年分配可能キャッシュフローガイダンス |
従来475億-525億ドル |
530億-580億ドル |
引き上げ。中央値5億5,000万ドル増。 |
- 収益57億3,200万ドルが24%成長: 売上は前年同期比10億9,100万ドル増加し、LNG量増加とマージン拡大により収益基盤が拡大しました。この結果は、新規設備が直接的に報告成長に転換されていることを示しています。
- 希薄化EPSが14.65ドルに達し、帰属純利益が89%増: 純利益は30億6,800万ドルに増加しましたが、デリバティブ時価変動によりGAAP利益は変動的になる可能性があります。調整EBITDA及び分配可能キャッシュフローは運営パフォーマンスのより明確な指標として残ります。
- 輸出量が22%増の672TBtuに上昇: シェニエールは前年の154件に対し184件のカーゴを積載し、コーパスクリスティ運転開始が物理的スループットを拡大したことを示しています。より高い稼働率により、固定液化インフラ全体の運営レバレッジが強化されます。
- 調整EBITDAが27%増の18億400万ドル: 3億8,800万ドルの改善は、より高い量とMMBtu当たりマージンを反映しました。より強固なEBITDAは、シェニエールが新規設備に継続投資する中、資本還元を支援します。
- 総流動性74億7,500万ドルが建設中の600万トン超を支援: シェニエールは6月末に10億9,900万ドルの現金及び約59億5,600万ドルの利用可能信用コミットメントを保有しました。この残高は、プロジェクト支出、リファイナンシング、将来の拡張に柔軟性を提供します。
関連記事: 天然ガス価格予測2026年:15ドルの世界エネルギーショックかアメリカ供給過剰の罠か?
シェニエール・エナジー(LNG)2026年投資見通し:340ドル強気ケース対220ドル弱気ケース
シェニエールの2026年見通しは、より高いLNG輸出設備が量、EBITDA、分配可能キャッシュフローを継続的に押し上げられるかに依存します。コーパスクリスティ・ステージ3が上昇要因を支える一方、建設支出、商品エクスポージャー、プロジェクトタイミングが主要な制約として残ります。
強気ケース:LNG輸出増加によりLNGを340ドルに押し上げ
強気ケースは、コーパスクリスティ・ステージ3が信頼性の高い稼働率に達し、トレイン7が完全な運転率に寄与し、より強固な世界ガス市場が商業マージンを支援することを前提としています。第2四半期の22%量増加及び引き上げられた790億ドルから840億ドルのEBITDA見通しが運営支援を提供しています。
340ドルへの動きには、安定したターミナル運営、より多くの長期契約、サビンパス拡張承認の明確な進展が必要です。さらなるガイダンス引き上げ、年間生産量5,300万トン超、継続的な自社株買いが強気ケースを強化するでしょう。
ベースケース:安定した輸出成長によりLNGを275ドルから310ドルの間に維持
ベースケースは、長期契約及びステージ3量がキャッシュフローを支援する一方、高い建設支出及び商品ボラティリティがさらなる評価拡張を制限することを前提としています。シェニエールは収益性を保ち資本を還元しますが、投資家は新規プロジェクトが魅力的な収益を得られる証拠を待ちます。
このシナリオでは、LNGは主に275ドルから310ドルの間で取引される可能性があります。5,300万から5,400万トンの予測内での生産、53億ドルから58億ドルの分配可能キャッシュフロー、安定したプロジェクトスケジュールがレンジを支援するでしょう。大規模停止またはガイダンス削減は上限を弱めるでしょう。
弱気ケース:プロジェクト遅延と低マージンによりLNGを220ドルに押し下げ
弱気ケースは、運転開始問題、LNGマージン低下、規制遅延が期待キャッシュフローを減少させることを前提としています。重い資本コミットメントはより多くの分配可能キャッシュフローを吸収し、自社株買い及び債務削減の余地を少なくするでしょう。
220ドルへの動きは、生産が5,300万トンを下回る、調整EBITDAがガイダンスを下回る、または拡張プロジェクトが十分な契約需要なしに進行する場合により可能性が高くなるでしょう。より低いキャッシュフロー及びより高い要求収益率が評価を圧迫するでしょう。
ウォール街アナリストによる2026年LNG株価予測
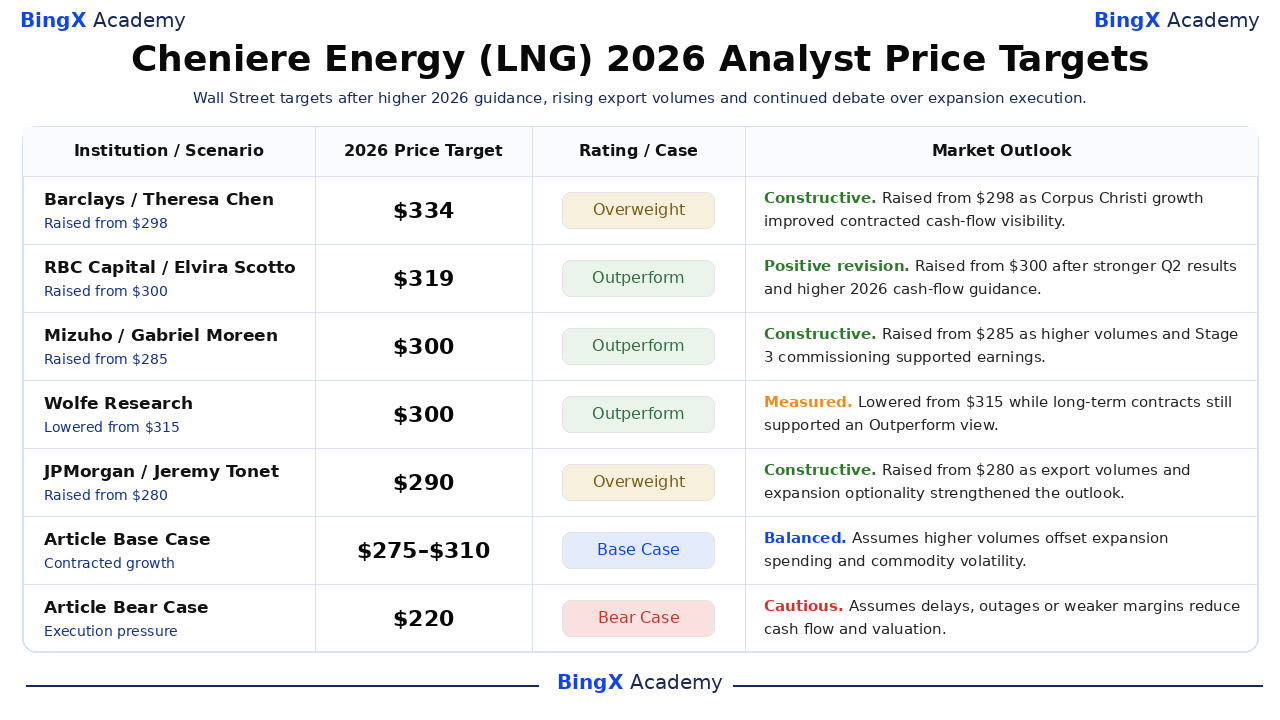
これらの日付のあるサードパーティ行動は、1つの保証された結果ではなく290ドルから334ドルの目標レンジを示しています。記事ベースケース及び弱気ケース行は編集シナリオであり、ウォール街目標とは別です。各目標は企業の明記された前提に基づく参考点であり、保証された結果または記事自身の予測ではありません。
|
機関/シナリオ |
2026年目標株価 |
レーティング/ケース |
市場見通し |
|
バークレイズ |
334ドル |
オーバーウエイト |
前向き。2月27日:コーパスクリスティ成長がキャッシュフロー可視性を改善したため298ドルから引き上げ。 |
|
RBCキャピタル |
319ドル |
アウトパフォーム |
ポジティブ改定。8月24日:より強固な第2四半期結果とガイダンス後300ドルから引き上げ。 |
|
みずほ |
300ドル |
アウトパフォーム |
前向き。8月12日:より高い量が収益を支援したため285ドルから引き上げ。 |
|
ウルフ・リサーチ |
300ドル |
アウトパフォーム |
慎重。6月2日:契約が長期見通しを支援する中315ドルから下方修正。 |
|
JPモルガン |
290ドル |
オーバーウエイト |
前向き。5月15日:輸出量及び拡張オプション性で280ドルから引き上げ。 |
|
記事ベースケース |
275ドルから310ドル |
ベースケース |
バランス型。より高い量が拡張支出とボラティリティを相殺すると前提。 |
|
記事弱気ケース |
220ドル |
弱気ケース |
慎重。遅延、停止、弱いマージンがキャッシュフローを減少させると前提。 |
BingXでシェニエール・エナジー(LNG)株式を取引する方法
BingX TradFi及び BingX AIツールを使用して、シェニエール・エナジーの輸出量、契約、拡張見通しを取引しましょう。LNGは世界のガス価格、ターミナル運営、規制決定に鋭く反応する可能性があるため、トレーダーはポジション参入前に触媒とリスク限度の両方を定義する必要があります。
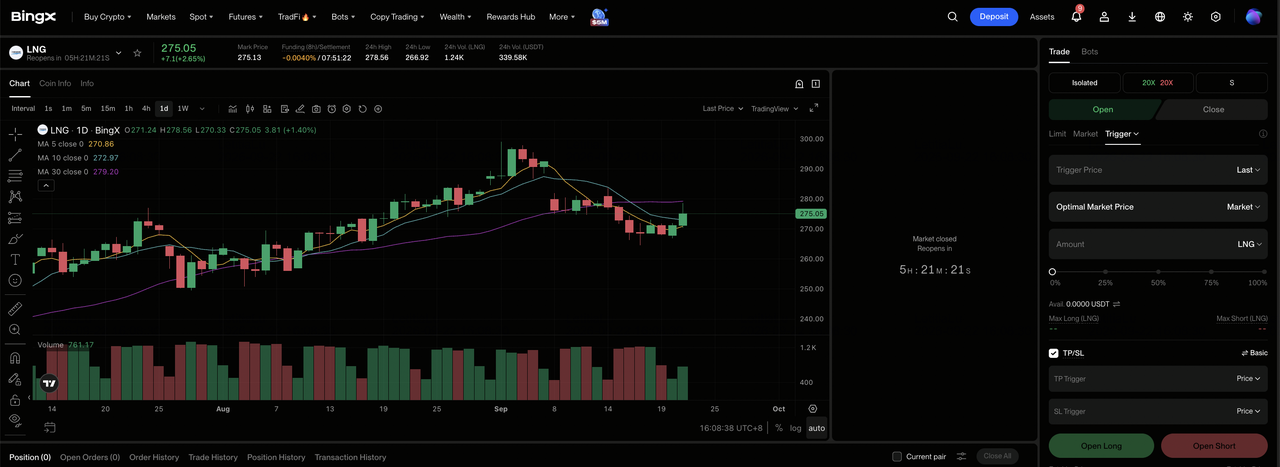
ステップ1:BingX TradFiにアクセス。 サインアップし、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:シェニエール・エナジー(LNG)を選択。 LNG-USDT無期限先物契約を検索・選択します。
ステップ3:方向を選択。 輸出量と分配可能キャッシュフローの上昇を期待する場合は ロング・オープンを選択します。停止、遅延、弱いマージンを期待する場合はショート・オープンを選択します。
ステップ4:レバレッジとマージンモードを選択。 リスク許容度に基づき 分離または交差マージンを選択します。年初来38.04%の上昇と変動の激しいガス市場へのエクスポージャーにより、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスク管理を実行。 取引参入前または直後に 利益確定とストップロス(TP/SL)レベルを設定します。LNGはカーゴ量、ガイダンス、ガス価格差、停止、許可決定に迅速に反応する可能性があります。
2026年にシェニエール・エナジー投資家が注視すべき上位5つのリスク
シェニエールの長期契約はボラティリティの一部を軽減しますが、プロジェクト実行、規制、市場状況は依然としてキャッシュフロー及び1株当たり価値に影響します。
- 商品及びデリバティブ変動により利益が歪む可能性: 第2四半期の14億ドルの有利なデリバティブ変動がGAAP利益を押し上げました。大きな時価評価変動により、見出し利益が基礎的キャッシュ創出の代表性を失う可能性があります。
- プロジェクト遅延により契約キャッシュフローが後倒し: 600万トン超が建設中です。運転開始遅延により、利息及び建設業者コストが継続する中、EBITDAが後の期間に押し出される可能性があります。
- 規制承認により将来拡張が遅延する可能性: サビンパス及びコーパスクリスティ・プロジェクトは、4,000万トン超の潜在設備が進展する前に依然としてFERC及びDOE承認を必要とします。遅延により将来の成長とキャッシュフローがさらに後倒しされるでしょう。
- 世界LNG需要変化により稼働率に圧力: アジア需要の低下または軟調なスポット価格により、柔軟なカーゴ経済性が減少する可能性があります。長期契約が支援を提供しますが、地域需要シフトは依然としてマージン及びカーゴ配置に影響する可能性があります。
- 重いプロジェクト支出が株主還元と競合: シェニエールは第2四半期に11億ドルの成長資本を投資する一方、5億5,000万ドルの自社株買いを実施しました。より高い建設コストにより、自社株買い、債務削減、その他の資本還元に充当する現金が少なくなる可能性があります。
最終的な考察:2026年にシェニエール・エナジーに投資すべきか?
シェニエールは既にコーパスクリスティ・ステージ3をより高い量、24%の収益成長、引き上げられたキャッシュフロー・ガイダンスに転換しています。その契約プラットフォーム及び年間5,500万トンの運営設備は純粋な商品生産者よりも可視性を提供しますが、GAAP利益は変動的のままです。残る課題は、その運営進展が1株当たり持続可能フリーキャッシュフローにいかに効率的に転換されるかです。
強気ケースには、信頼性の高い新設備、より多くの契約、継続的な現金還元により340ドルを支援することが必要です。弱気ケースは、株価を220ドルに引き下げる停止、低マージン、拡張遅延を反映しています。保守的なトレーダーは、格上げを持続的なものとして扱う前に、年間生産、分配可能キャッシュフロー、プロジェクトスケジュール、規制承認、純債務を注視する可能性があります。
リスク警告: LNGのような株式の取引・投資は、高い資本損失リスクを伴います。商品価格、デリバティブ、ターミナル停止、建設遅延、規制、レバレッジ取引は急速な損失を生む可能性があります。資本配分前に独立した調査を実施してください。
関連記事
- 2026年に購入すべきトップAIエネルギー株:原子力、ガス、燃料電池、AIパワー建設
- 2026年に購入すべきトップエネルギー株・ETF:AIパワークランチと地政学的ボラティリティの接点
- 天然ガス価格予測2026年:15ドルの世界エネルギーショックか米国供給過剰の罠か?
- エクソンモービル(XOM)価格予測2026年:石油と生産成長はXOMを205ドルに押し上げるか?
- オクシデンタル石油(OXY)価格予測2026年:石油とデレバレッジングはOXYを85ドルに押し上げるか?
