
Amazon(AMZN)は、グローバルなeコマースおよび クラウド企業で、 AIインフラストラクチャへの転換によってますます定義されています。同社は、Amazon Web Services(AWS)と並行して世界的な小売・物流ネットワークを運営しており、その業績は主にクラウド導入、広告収益化、小売量、およびデータセンター投資のペースによって推進されています。同時に、Amazonはその規模を活用して AIコンピュート容量とカスタムチップを構築しており、投資家には成熟した小売・クラウドフランチャイズと、より広範なAIインフラ構築の両方への投資機会を提供しています。
現在の投資判断の中心は、Amazonが巨大なAI設備投資サイクルを、クラウドと広告における持続的で高収益な成長に転換できるかどうかです。2026年第2四半期に、売上高は前年同期の1,677億ドルから20%増の2,006億ドルに増加し、営業利益は43%増の275億ドルに跳ね上がり、AWSは37%成長し、18四半期で最速の伸びを記録しました。同時に、経営陣は年間設備投資を約2,200億ドルに引き上げ、後続12カ月のフリーキャッシュフローは流出に押し上げました。投資家にとって重要な問題は、AWSと広告が時間をかけてその支出を正当化するのに十分な速さでマージンを拡大できるかどうかです。
2026年のAMZN株式予測は、現在2つの競合する見解を中心としています:
- AIとエコシステムケース: 強気派は、AWSが1,690億ドル以上の年間実行レートへの再加速、三桁成長を続ける250億ドルのAI実行レート、26%の広告成長、およびマージンを拡大する小売効率の向上を期待しており、アナリストの目標株価は405ドルまで上昇しています。
- 設備投資とキャッシュフローケース: 弱気派は、2,200億ドルの設備投資、マイナスのフリーキャッシュフロー、減速する小売成長、および強力なトップラインにもかかわらず短期リターンに圧力をかける反トラスト監視の強化を見ています。
このガイドでは、7月30日の決算発表を基に、AMZN株式予測、2026年の価格シナリオ、主要リスク、アナリストの見解を分解し、 AMZN株式先物の取引方法を BingX TradFiでUSDT担保で取引する方法も説明します。
2026年Amazon投資家が知るべき上位5つのこと
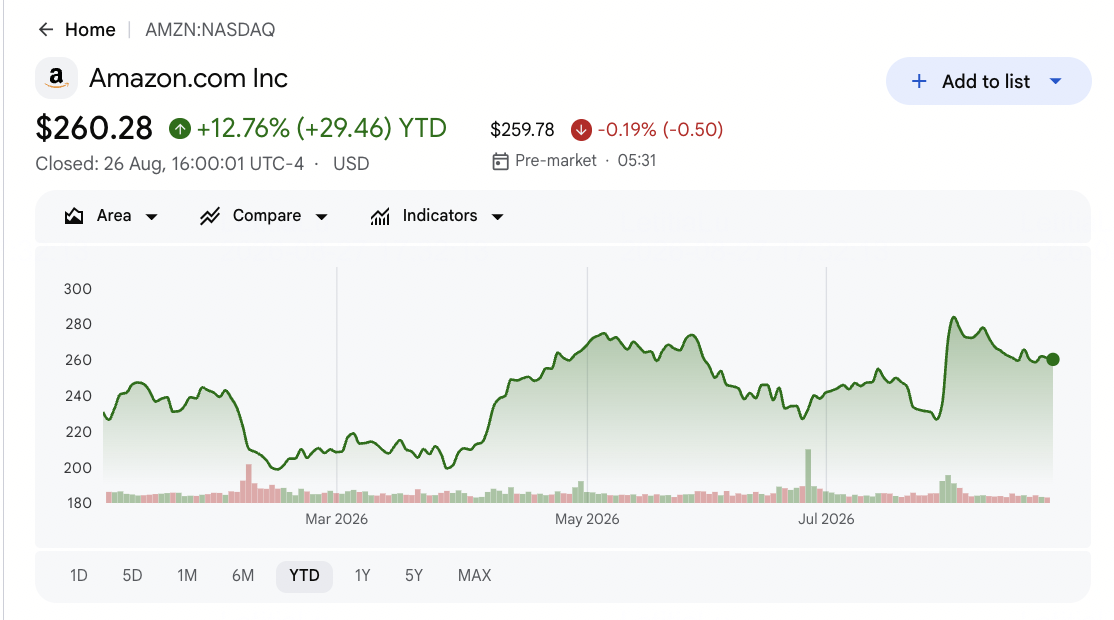
Amazonは2026年8月に265ドル付近で取引され、一時3兆ドルの時価総額を記録した後、株価はAWSの成長、AI設備投資、広告の勢いに依然として高い感度を示しています。
- 第2四半期の売上高は20%増の2,006億ドルで予想を上回りました。 純売上高は前年同期の1,677億ドルから増加し、約1,960億ドルのコンセンサスを上回り、調整後EPSの1.97ドルも予想を上回りました。
- AWSの成長は37%に加速し、18四半期で最速のペースでした。 AWSは1,690億ドルの年間実行レートに達し、AmazonのAI事業は250億ドルの実行レートを超え、三桁の成長率を維持しました。
- 広告は高マージンの成長エンジンであり続けました。 広告収入は前年同期比26%増の198億ドルに上昇し、スポンサード商品とAmazonの高マージン非小売事業の継続的な拡大によって支えられました。
- AI支出により設備投資ガイダンスが約2,200億ドルに押し上げられました。 Amazonは、AIインフラストラクチャ需要をサポートするために2026年の計画投資を引き上げ、約76億ドルのマイナス後続12カ月フリーキャッシュフローに寄与し、将来のAWSリターンの重要性を高めました。
- 規制と支出リスクにもかかわらず、アナリストは依然として強気を維持しています。 コンセンサスは約60のアナリストにわたって327ドル付近にあり、Strong Buyの傾向があり、Street高値は405ドル付近、安値は230ドル付近で、反トラスト監視が追加的なオーバーハングとして残っています。
続きを読む: Amazon(AMZN)2026年第2四半期決算概要:37%のAWS成長が15.32%の上昇をもたらす
Amazon(AMZN)とは?
Amazonは ジェフ・ベゾスによって設立されたグローバルなテクノロジーおよび小売企業で、3つの主要事業を中心に構築されています:世界的なeコマースおよび物流ネットワーク、Amazon Web Services(AWS)、および急成長する広告プラットフォームです。Primeメンバーシップ、大規模な配送フットプリント、および広範なクラウドエコシステムがこれらの事業を強化し、結果は小売需要、配送効率、AWSクラウドとAI導入、およびAmazonのプロパティ全体での広告収益化によって推進されています。
Amazonは現在、その規模を利用してAIインフラストラクチャでより強固な地位を構築しています。AWSがその移行の中心に位置し、大規模な データセンター拡張、Trainiumなどのカスタム AIチップ、および Anthropicへの投資によってサポートされています。したがって、同社は成熟した小売・クラウドオペレーターと新興のAIインフラストラクチャプラットフォームの間に位置し、将来の業績は記録的な資本支出がより高いAWS成長、より強力な広告収益、および改善された投下資本収益率にどれほど効率的に転換されるかにかかっています。
続きを読む: ハイパースケーラー設備投資とネオクラウドブームの中で2026年に購入すべき上位AIクラウドインフラストラクチャ株
Amazon(AMZN)2026年第2四半期決算:記録と設備投資論争を推進したもの
- 売上成長は3つのセグメント全体で広範囲に及びました。 純売上高は20%増の2,006億ドルに上昇し、北米は16%増の1,162億ドルとなり、AWSと広告の両方が加速し、売上がコンセンサスをクリアした主な理由となりました。
- 大きなAnthropic関連の利益がGAAP利益を押し上げました。 希薄化EPSの5.75ドルは、AmazonのAnthropic持分に関連する約534億ドルの営業外税引前利益によって押し上げられましたが、約1.97ドルの調整後EPSは、同等ベースで約1.82ドルの予想を依然として上回りました。
- AWSの再加速が主要な成長触媒となりました。 AWSは37%成長して1,690億ドルの年間実行レートに達し、18四半期で最速の成長を記録し、AI事業は250億ドルの実行レートを超え、AWSが最終的に1兆ドルの売上事業になる可能性についての話を促しました。
- 設備投資ガイダンスが約2,200億ドルに大幅に上昇しました。 経営陣は、AIデータセンター容量に資金を供給するために年間資本支出を引き上げ、この決定により後続12カ月のフリーキャッシュフローがマイナスに転じ、強気・弱気論争の枠組みとなりました。
- 支出が増加したにもかかわらず営業利益が拡大しました。 営業利益は43%増の275億ドルに増加し、営業マージンは約13.7%に拡大し、重い投資にもかかわらず収益性の規律を示しました。
続きを読む: Microsoft、Meta、Amazon、Apple 2026年第2四半期決算:AI支出はキャッシュフローでまだカバーできるか?
Amazon 2026年度第2四半期財務およびコンセンサスプロファイル:売上、AWS、設備投資
Amazonの第2四半期業績は、売上と利益で予想を上回りながら、短期的なキャッシュフローに圧力をかける記録的な設備投資サイクルにコミットした企業を示しました。以下の表は、一時的なAnthropic利益を基本的な営業および戦略的発展から分離しています。
|
財務指標 |
ガイダンス/コンセンサス |
報告/実績 |
サプライズ |
|
2026年第2四半期売上 |
〜1,965億ドル コンセンサス |
2,006億ドル |
上回る。コンセンサスを約44億ドル上回り、前年同期比20%増、Amazonにとって初の2,000億ドル四半期。 |
|
2026年第2四半期調整後EPS |
〜1.82ドル コンセンサス |
1.97ドル |
上回る。約6%上回り、2四半期連続のミス後初のEPS上振れ。 |
|
2026年第2四半期GAAP EPS |
該当なし |
5.75ドル |
歪み。前年同期の1.68ドルの3倍以上だが、534億ドルの非現金Anthropic利益によって膨らまされ、継続的ではない。 |
|
2026年第2四半期AWS売上 |
〜405億ドル予想 |
422億ドル |
上回る。前年同期比37%増、18四半期で最速の成長、1,690億ドルの実行レートに到達。 |
|
2026年第2四半期AWS営業利益 |
該当なし |
166億ドル |
強力。前年同期比64%増、マージン39.4%、AWSが収益性を保って成長していることを示す。 |
|
2026年第2四半期広告 |
該当なし |
198億ドル |
強力。前年同期比26%増、スポンサード商品が主導、高マージンの非小売ストリーム。 |
|
2026年第2四半期営業利益 |
該当なし |
275億ドル |
上回る。前年同期比43%増、マージンが11.4%から13.7%に拡大、利益が売上を上回って成長。 |
|
2026年第3四半期売上ガイダンス |
〜2,041億ドル コンセンサス |
1,970〜2,020億ドル |
軟調。Streetを下回るが、リリースでプライムデータイミングによる約400bpsの影響を指摘。 |
|
2026年設備投資ガイダンス |
〜2,000億ドル 以前 |
〜2,200億ドル |
高水準。AIとAWSのため引き上げ、後続12カ月のフリーキャッシュフローを約76億ドルの流出に押し上げ。 |
文脈として、Amazonは2026年8月初旬に初めて3兆ドルの時価総額に達し、創設者ジェフ・ベゾスは事前スケジュールされた10b5-1計画の下で約1,500万株の売却を申請し、ニュージャージー州が反トラスト訴訟を提起しました。これらの出来事が四半期を巡るセンチメントを形成しました。
Amazon(AMZN)2026年投資見通し:405ドルの強気ケース対260ドルの弱気ケース
Amazonの2026年残りの見通しは、一つの中心的な質問にかかっています:2,200億ドルのAIインフラ構築が、AWSと広告のマージンを複合する高収益投資なのか、それともリターンが見えるまで株価に重しとなるキャッシュフロー圧迫なのか。
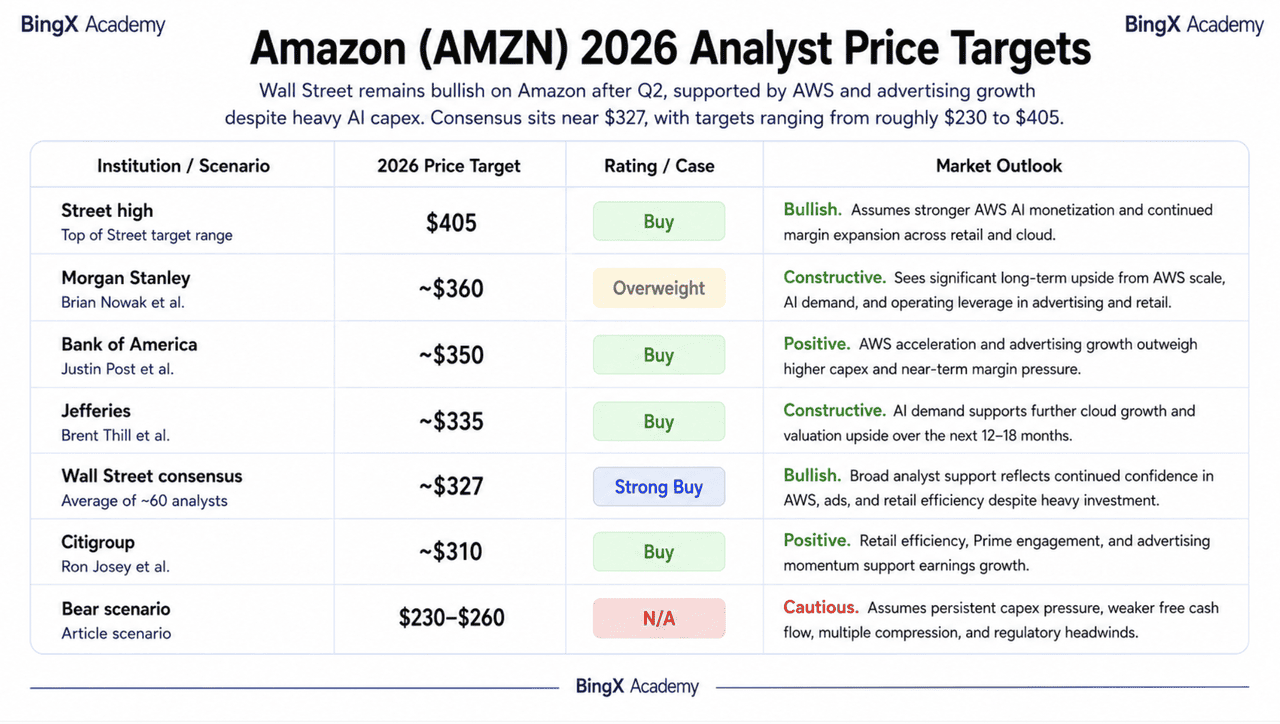
強気ケース:AWS AIと広告がAMZNを405ドルに押し上げ
強気ケースは、AmazonのAWS再加速とAIインフラへのより広範な移行を中心としています。37%のAWS成長と250億ドル以上のAI実行レートにより、同社は低マージンの小売とは大きく異なる持続的で高マージンの売上エンジンを得ており、広告の26%成長はコア店舗事業への依存を減らします。もしAmazonがデータセンター構築を継続的なAIホスティング需要の基盤として使用できれば、事業は小売が付随する支配的なAIインフラプラットフォームのように見え始める可能性があります。
405ドルへの動きには、AmazonがAWS成長を高水準に維持し、設備投資をクラウド営業利益の上昇に転換し、広告の勢いを維持することが必要でしょう。最も強い確認は、AI構成が増加してもAWSマージンが維持または拡大するという証拠で、設備投資サイクルがその価値を証明していることを示します。
ベースケース:安定したクラウドと小売進歩がAMZNを300〜340ドル間に維持
ベースケースは、Amazonが大規模なキャッシュフロー不安なしに設備投資サイクルを吸収する一方で、AWSと広告が主要な成長ドライバーであり続けると仮定しています。AWSは時間をかけて1兆ドル実行レート物語に向かって進歩し、小売効率が改善し、マージンが保たれるが、フリーキャッシュフローは短期的に圧迫され続けます。この設定の下で、投資家はAMZNを重い投資段階にあるクラウド・広告成長複合体として評価し続けます。
このシナリオの下で、AMZNは主に300〜340ドルの間で取引する可能性があり、投資家は設備投資がキャッシュフローに転換されるより明確な証拠を待ちます。主要な確認ポイントには、AWSマージン傾向、広告成長、小売営業利益、支出がピークに達するにつれてのフリーキャッシュフローの軌道が含まれます。327ドル付近のコンセンサスがレンジの中央を定義します。
弱気ケース:設備投資とキャッシュフロー圧力がAMZNを260ドルに引き下げ
弱気ケースは、小売成長が正常化する中でAI構築がAWSリターンが実現するよりも速くキャッシュを消費すると仮定しています。マイナスのフリーキャッシュフロー、2,200億ドルの設備投資、より遅い店舗成長は、AI売上がその支出を相殺するのに十分にスケールする前に株価に圧力をかける可能性があります。長期的なAIテーゼは依然として無傷である可能性がありますが、フリーキャッシュフローが回復し反トラストリスクがクリアするまで市場はプレミアムを払いたがらない可能性があります。
260ドルへの動きは、AWS成長が停滞し、設備投資がさらに上昇し、小売マージンが圧縮され、または規制圧力がエスカレートした場合により可能性が高くなります。そのシナリオでは、長期的なAI機会は依然として無傷である可能性がありますが、短期的なキャッシュフローと評価懸念が株価を支配するでしょう。低いアナリスト目標は230ドル付近にあります。
ウォール街アナリストによる2026年Amazon(AMZN)株価予測
ウォール街は第2四半期後もAmazonに対して広く強気のままで、重いAI設備投資とより弱いフリーキャッシュフローにもかかわらず、AWS再加速と広告成長が上昇ケースを支えています。アナリスト目標は約230〜405ドルにわたり、約60のアナリストにわたって327ドル付近でコンセンサスがあります。下限シナリオは、コア成長テーゼの崩壊というよりも、設備投資、評価、規制リスクを反映しています。
|
機関/シナリオ |
2026年価格目標 |
レーティング |
市場見通し |
|
Street高値 |
405ドル |
買い |
強気。より強いAWS AI収益化と継続的なマージン拡大を想定。 |
|
モルガン・スタンレー |
〜360ドル |
オーバーウェイト |
建設的。AWSスケールとAI需要から大きな長期的上昇を見込む。 |
|
バンク・オブ・アメリカ |
〜350ドル |
買い |
ポジティブ。AWS加速と広告成長がより高い設備投資を上回る。 |
|
ジェフリーズ |
〜335ドル |
買い |
建設的。AI需要がさらなるクラウド成長と評価上昇を支える。 |
|
ウォール街コンセンサス |
〜327ドル |
Strong Buy |
強気。幅広いアナリストの支持がAWS、広告、小売効率への継続的な信頼を反映。 |
|
シティグループ |
〜310ドル |
買い |
ポジティブ。小売効率と広告の勢いが利益成長を支える。 |
|
弱気シナリオ |
230〜260ドル |
- |
慎重。持続的な設備投資圧力、より弱いフリーキャッシュフロー、規制リスクを想定 |
BingXでAmazon(AMZN)株式を取引する方法
Amazonの決算とAI設備投資サイクルのボラティリティを BingX TradFiと BingX AIツールを使ってナビゲートしましょう。AI駆動の予測分析を活用することで、AWS成長、設備投資更新、広告結果に関する市場センチメントの変化と価格アクションをより良く予測できます。
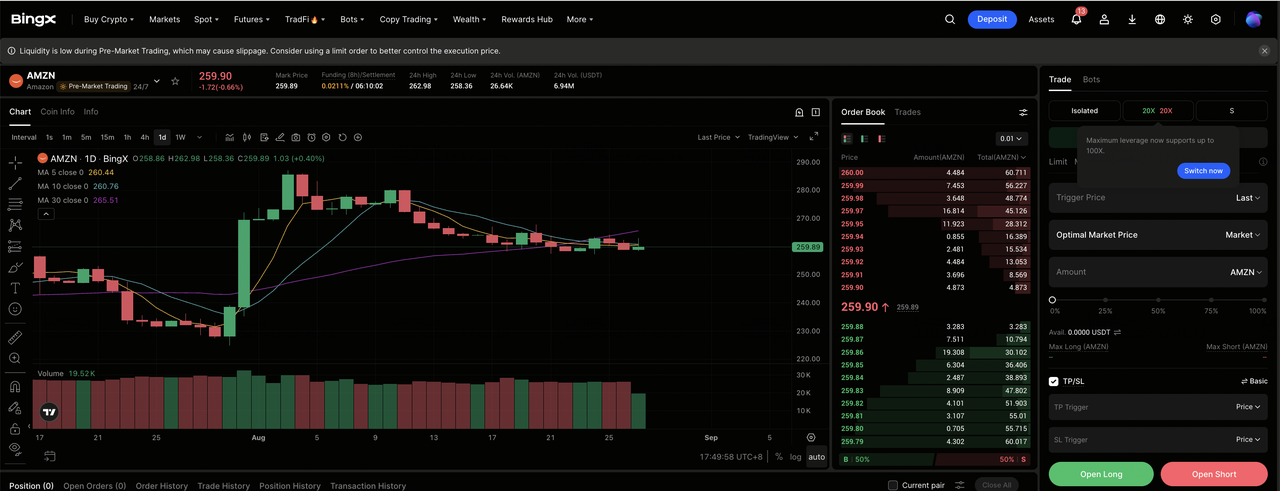
ステップ1:BingX TradFiにアクセス。 サインアップし、専用の TradFiセクションにナビゲートします。お住まいの地域で必要に応じて KYCを完了し、アカウントに資金を供給する前に 2段階認証を有効にしてください。
ステップ2:Amazon(AMZN)を選択。 USDTを入金し、次に AMZN-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択。AWS成長が高水準を維持し、AI設備投資がクラウドマージンに転換され、広告が加速し続けると予想する場合は ロングを選択します。設備投資がフリーキャッシュフローに圧力をかけ、小売成長が鈍化し、規制リスクがエスカレートすると予想する場合はショートを選択します。
ステップ4:レバレッジとマージンモードを選択。リスク許容度に基づいて 分離またはクロス・マージンを選択します。AMZNはAWS成長と設備投資ヘッドラインで大きく動く可能性があるため、保守的なレバレッジと明確なポジションサイジングが重要です。
ステップ5:厳格なリスクプロトコルを実行。エントリー前または直後に 利確/損切り(TP/SL)レベルを設定します。AMZNは四半期決算、AWS成長率、設備投資改訂、反トラスト展開に迅速に反応する可能性があります。
2026年AMZN投資家が注目すべき上位5つのリスク
AmazonのAWSと広告成長は上昇ケースを支えていますが、記録的なAI支出は実行と将来のリターンのハードルを上げています。
- AI設備投資が約2,200億ドルに上昇。 Amazonはデータセンター、チップ、AIインフラに積極的に投資しており、その支出を正当化するのに十分な成長とリターンを生成するAWSへの圧力を高めています。
- フリーキャッシュフローがマイナスに転じました。 約マイナス76億ドルの後続12カ月フリーキャッシュフローは急激な反転を示し、重いインフラ投資がキャッシュ生成にどれほど迅速に転換できるかにより注目が集まります。
- AWSは強い成長を維持する必要があります。 37%近くの成長は現在の投資ケースの主要部分ですが、そのペースを維持することは継続的な企業AI需要と成功した容量拡張にかかっています。
- 投資利益がヘッドライン利益を歪める可能性があります。 Anthropicなどの投資に関連する大きな利益はGAAP EPSを押し上げる可能性があり、基本的な営業パフォーマンスを四半期ごとに比較することを困難にします。
- 規制圧力がオーバーハングとして残っています。 米国およびその他の市場での反トラスト措置は、営業成長が強いままであっても、法的コストを増加させ、事業慣行を制限し、評価に重しをかける可能性があります。
最終的な考え:2026年にAmazonに投資すべきか?
Amazonは2026年の残りを、AIインフラリーダーとして自らを再発明する小売・クラウド大手として迎えます。2,006億ドルの四半期、37%のAWS成長、26%の広告成長、初の3兆ドル時価総額は争いがありません。争いがあるのは2,200億ドルの設備投資とマイナスのフリーキャッシュフローで、これによりAWSリターンが現れる場合にのみより明確な道筋が与えられます。「Strong Buy」アナリストの傾向で、重要な問題は、Amazonが長期化したキャッシュフロー圧迫なしにAI構築を実行できるかどうかです。
強気ケースは、AWS AI収益化と広告が記録的な支出を正当化するのに十分速くマージンを拡大することです。弱気ケースは、小売が正常化し規制リスクが構築される中で設備投資がリターンを上回ることです。注目すべき主な確認ポイントは、AWS成長とマージン、広告トレンド、設備投資軌道、フリーキャッシュフローが回復しているという証拠です。
リスクリマインダー: AMZNへの投資は高い資本損失リスクを伴います。Amazonは、AI設備投資強度、フリーキャッシュフローの変動、AWS競争、反トラスト監視、および失望を増幅する評価にさらされ続けています。投資家は取引前に独立した調査を行い、自身のリスク許容度を評価すべきです。
