アリババ・グループ(BABA)は、中国と国際市場でデジタルコマース、クラウドコンピューティング、物流、消費者サービスプラットフォームを運営しています。タオバオとTmallがグループの中核であり続ける一方、Alibabaクラウド、QwenAI、インスタントリテール、国際コマースが長期的な成長にとってより重要になってきています。この転換により、AlibabaのAI需要への露出が拡大しますが、同時にADRは資本集約性、コマース競争、中国関連の政策リスクに敏感になります。
最新四半期は、収益よりも収益の方で移行が速く進んでいることを示しました。 Alibaba Q1 FY2027収益は9%増の人民元2689億5300万元(390億6300万米ドル)に増加し、AIクラウド・アンド・コンピュート収益は45%増の人民元484億3700万元(71億4000万米ドル)に増加、クラウド調整EBITA は133%増加しました。ADSあたり調整EPSは人民元8.52元(ADSあたり1.26米ドル)で、コンセンサスの人民元10.72元(ADSあたり1.58米ドル)を下回りました。AIインフラとコマース投資が短期的な収益性を低下させたためです。
2026年のBABA株価予測は現在、2つの競合する見解を中心としています:
- AIマネタイゼーションのケース:45%のクラウド成長、クラウドマージンの拡大、Qwenの採用により、Alibabaのインフラ投資がより大きく、より収益性の高い継続的な収益基盤に変換されます。
- リターン圧力のケース:重い設備投資、インスタント・リテール競争、株式希薄化、国内消費の弱さが、キャッシュフローと利益を持続的な再評価に必要なレベル以下に抑えます。
このガイドは、BABA ADR予測、2026年米ドル価格シナリオ、主要リスク、アナリスト見通しを分析し、Alibabaの8月20日Q1 FY2027決算発表、公式ファイリング、9月4日までの市場データに加えて BABA株式先物の取引方法について BingX TradFiでUSDT担保を使って取引する方法を説明しています。
2026年9月のAlibaba投資家が知っておくべき5つのこと
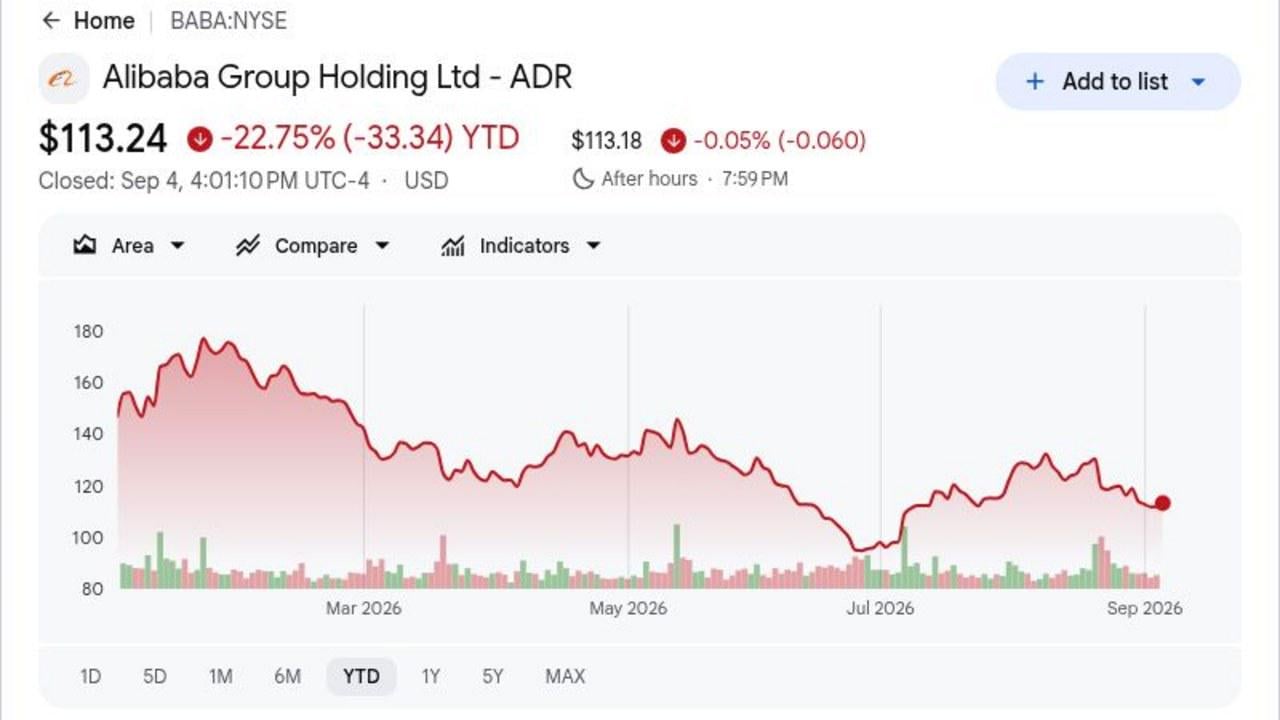
- BABAは9月4日まででYTD22.75%下落しました:株価は113.24ドルで引け、52週高値の192.67ドルを大幅に下回りました。この下落は、重いAI支出がより強い利益とキャッシュフローに変換できることの明確な証拠を投資家が依然として求めていることを示しています。
- 四半期収益は人民元2689億5300万元(396億3000万米ドル)に達し、前年同期比9%増:収益は約人民元2621億元(386億2000万米ドル)のコンセンサスを約人民元69億元(10億2000万米ドル)上回りましたが、調整EPSの人民元8.52元(ADSあたり1.26ドル)は人民元10.72元(1.58ドル)の予想を下回りました。
- AIクラウド・アンド・コンピュート収益は45%増の人民元484億3700万元(71億4000万米ドル)に成長:これはAlibabaの22四半期で最速のクラウド成長をマークしました。AI関連製品収益は人民元123億7600万元(18億2000万米ドル)に達し、12四半期連続で三桁成長を記録しました。
- 四半期設備投資は75%増の人民元677億元(99億8000万米ドル)に増加:この支出はAIコンピュート拡張を支援し、一方でクラウド調整EBITAは依然として133%増の人民元56億2800万元(8億3000万米ドル)に増加しました。Alibabaは約699億米ドルの現金と流動投資で四半期を終えました。
- AlibabaはフルスタックAI投資のために香港ドル800億を調達しました:同社は香港ドル112.70で7億1000万の新株を発行し、収益はチップ、インフラ、モデル開発に充てられます。この資金調達はAI構築を強化しますが、発行済み株式数の約3.7%増加は明確な希薄化トレードオフを生み出します。
Alibaba Group (BABA)とは何ですか?
Alibaba Groupは、コマース、 クラウドコンピューティング、物流、デジタルサービスにまたがる収益エンジンを持つ中国のテクノロジー企業です。TaobaoとTmallは中国の消費者、マーチャント、ブランドを繋ぎ、Alibaba.comはグローバル卸売貿易にサービスを提供し、AliExpress、Lazada、Trendyolがグループを国際的に拡張しています。Cainiaoは物流機能を提供し、Alibaba Cloudはインフラ、データベース、セキュリティ、AIサービスを販売しています。ニューヨーク上場のBABAセキュリティは、Alibabaの普通株への露出を表す米国預託証券です。
Alibabaの現在の戦略は、フルスタックAIと消費に投資を集中させています。Qwenモデルファミリーは30億ダウンロードと30万の派生モデルを超え、Alibaba Cloudのためのオープンソースファネルを作成しています。ZhenwuM890プロセッサは、20以上の業界の650以上の外部顧客によってクラウドサービスを通じて使用され、QwenWork、DingTalk、Qwen Shopping Assistantがモデルをエンタープライズとコマースのワークフローに接続しています。インスタント・リテールと6400万メンバーの88VIP基盤が、クラウド転換とともに消費者規模を追加しています。
Alibaba Group (BABA) Q1 FY2027決算概要:収益がコンセンサスを上回り、45%のクラウド成長と利益圧力
Alibabaは四半期収益で人民元2689億5300万元(390億6300万米ドル)を達成し、予想の約人民元2621億元(386億2000万米ドル)を上回りましたが、ADSあたり調整EPSの人民元8.52元(1.26米ドル)は人民元10.72元(1.58米ドル)のコンセンサスを下回りました。AIクラウド・アンド・コンピュート収益は45%増の人民元484億3700万元(71億4000万米ドル)に増加し、クラウド調整EBITAは133%増の人民元56億2800万元(8億3000万米ドル)に増加しましたが、純利益は75%減の人民元104億4400万元(15億4000万米ドル)に減少しました。この四半期はAI需要のケースを強化しましたが、人民元677億元(99億8000万米ドル)の設備投資と人民元446億7000万元(65億8000万米ドル)のマイナスフリーキャッシュフローが、投資収益のタイミングを評価論争の中心に保ちました。
続きを読む: Alibaba (BABA) Q1 2027決算概要:人民元484.4億のAIクラウド成長が1.26%の価格上昇を促進
|
財務指標 |
ガイダンス / コンセンサス |
報告 / 実績 |
サプライズ |
|
Q1 FY2027収益 |
人民元2621億元(390億6200万米ドル)コンセンサス |
人民元2689億5300万元 (390億6300万米ドル) |
上回る。コンセンサスを約人民元69億元(10億2000万米ドル)上回る;前年同期比9%増。 |
|
ADSあたり非GAAP希薄化後EPS |
人民元10.72元(ADSあたり1.58米ドル)コンセンサス |
人民元8.52元 (ADSあたり1.26米ドル) |
下回る。投資増加によりコンセンサスを人民元2.20元(ADSあたり0.32米ドル)下回る。 |
|
純利益 |
— |
人民元104億4400万元 (15億4000万米ドル) |
減少。前年同期比75%減。 |
|
営業利益 |
— |
人民元151億6100万元 (22億3000万米ドル) |
減少。収益成長にもかかわらず前年同期比57%減。 |
|
AIクラウド・アンド・コンピュート収益 |
— |
人民元484億3700万元 (71億4000万米ドル);前年同期比+45% |
加速。22四半期で最速のクラウド成長。 |
|
AI関連製品収益 |
— |
人民元123億7600万元 (18億2000万米ドル) |
加速。12四半期連続で三桁成長。 |
|
クラウド調整EBITA |
— |
人民元56億2800万元 (8億3000万米ドル);前年同期比+133% |
拡大。マージンは約12%に到達。 |
|
中国インスタント・リテール収益 |
— |
人民元532億9500万元 (78億5000万米ドル);前年同期比+45% |
拡大。ユニットエコノミクスが改善する中で規模が拡大。 |
|
設備投資 |
— |
人民元677億元 (99億8000万米ドル) |
増加。AIインフラのため前年同期比75%増。 |
|
フリーキャッシュフロー |
— |
人民元446億7000万元 (65億8000万米ドル)流出 |
弱化。インフラ支出によりキャッシュフローがマイナスに。 |
|
現金および流動投資 |
— |
699億米ドル |
強固。流動性が継続的な投資を支援。 |
- 人民元2689億5300万元(390億6300万米ドル)の収益は9%成長しコンセンサスを上回りました:結果は約人民元2621億元(386億2000万米ドル)の予想を約人民元69億元(10億2000万米ドル)上回りました。より速いクラウドとインスタント・リテール成長が、中核中国コマースを超えた拡大の拡大を支援しました。
- ADSあたり調整EPSの人民元8.52元(1.26米ドル)は人民元2.20元(0.32米ドル)下回りました:コンセンサスは人民元10.72元(1.58米ドル)近くでしたが、純利益は75%減の人民元104億4400万元(15億4000万米ドル)に減少しました。このギャップは、より重いテクノロジーと消費者投資が依然として1株当たり利益成長を制限していることを示しています。
- AIクラウド収益は人民元484億3700万元(71億4000万米ドル)に達し、45%増:AI関連製品収益も12四半期連続の三桁成長後、人民元123億7600万元(18億2000万米ドル)に増加し、Qwenとコンピュート需要が意味のある商業ワークロードになっていることを示しています。
- クラウド調整EBITAは133%増の人民元56億2800万元(8億3000万米ドル)に増加:インフラ投資が増加したにもかかわらず、セグメントマージンは約12%に到達しました。これは営業レバレッジのケースを支持しますが、グループ営業利益は依然として57%減少しました。
- 人民元677億元(99億8000万米ドル)の設備投資が人民元446億7000万元(65億8000万米ドル)のマイナスフリーキャッシュフローを引き起こしました:支出は前年同期比75%増加し、キャッシュ転換を四半期の主要なトレードオフにしました。Alibabaの約699億米ドルの流動性ポジションは構築を支援しますが、長期にわたるマイナスフリーキャッシュフローは、より速いクラウド成長によって創造される価値を弱める可能性があります。
Alibaba Group (BABA)価格予測2026年:強気対弱気シナリオ
中心的なテストは、40%を超えるクラウド成長と約12%のクラウドEBITAマージンが、弱いグループ利益、マイナスフリーキャッシュフロー、株式希薄化を上回ることができるかどうかです。以下のすべての価格は米国上場のBABA ADRの米ドル建てを指し、ウォール街の目標ではなくBingXアカデミー編集シナリオです。
強気ケース:強いAIクラウド成長がBABAを230米ドルに向けて押し上げる
強気ケースは AIクラウド・アンド・コンピュート収益が40%近くまたはそれ以上の成長を維持し、クラウド調整EBITAが売上よりも速く成長し続け、Qwenの採用がより多くのエンタープライズワークロードに拡大することを想定しています。インスタント・リテールも強く推移し、損失が縮小し、クラウドの収益性とより良いコマース効率がグループ利益を再構築することを可能にします。
210米ドルから230米ドルへの動きは、フリーキャッシュフローがプラスに転じ、クラウドマージンが約12%を上回り、経営陣が人民元677億元(99億8000万米ドル)の四半期設備投資でより明確な収益を示すことが必要です。より少ない希薄化とより強い中国消費がさらなる支援を提供するでしょう。
ベースケース:安定したクラウド成長によりBABAは150米ドルから180米ドルの間を維持
ベースケースは、クラウド成長が30%から40%の範囲に緩和し、AI関連収益がクラウド売上の意味のあるシェアを維持し、コマース投資がグループマージンに圧力をかけ続けることを想定しています。Alibabaの約699億米ドルの流動性ポジションは拡張を支援し、フリーキャッシュフローは徐々にのみ回復します。
このシナリオでは、BABAは主に150米ドルから180米ドルの間で取引される可能性があります。継続的なクラウドEBITA成長と狭いインスタント・リテール損失がレンジを支援し、30%未満のクラウド成長、別の大規模株式調達、または持続的なマイナスフリーキャッシュフローがそれを弱めるでしょう。
弱気ケース:重いAI支出と希薄化がBABAを90米ドルに向けて引き下げる
弱気ケースは AIインフラ支出がクラウドマージンの対応する改善なしに高いままであることを想定しています。国内コマース競争が顧客獲得コストを高く保ち、中国消費が軟調のままで、香港ドル800億の資金調達が希薄化を相殺するのに十分な速さで収益を生み出さないとしています。
90米ドルから110米ドルへの動きは、クラウド成長が25%を下回り、営業利益が急激に減少し続け、フリーキャッシュフローが実質的にマイナスのままである場合により可能性が高くなります。輸出規制や再燃したADR政策懸念がさらなる評価圧力を加える可能性があります。
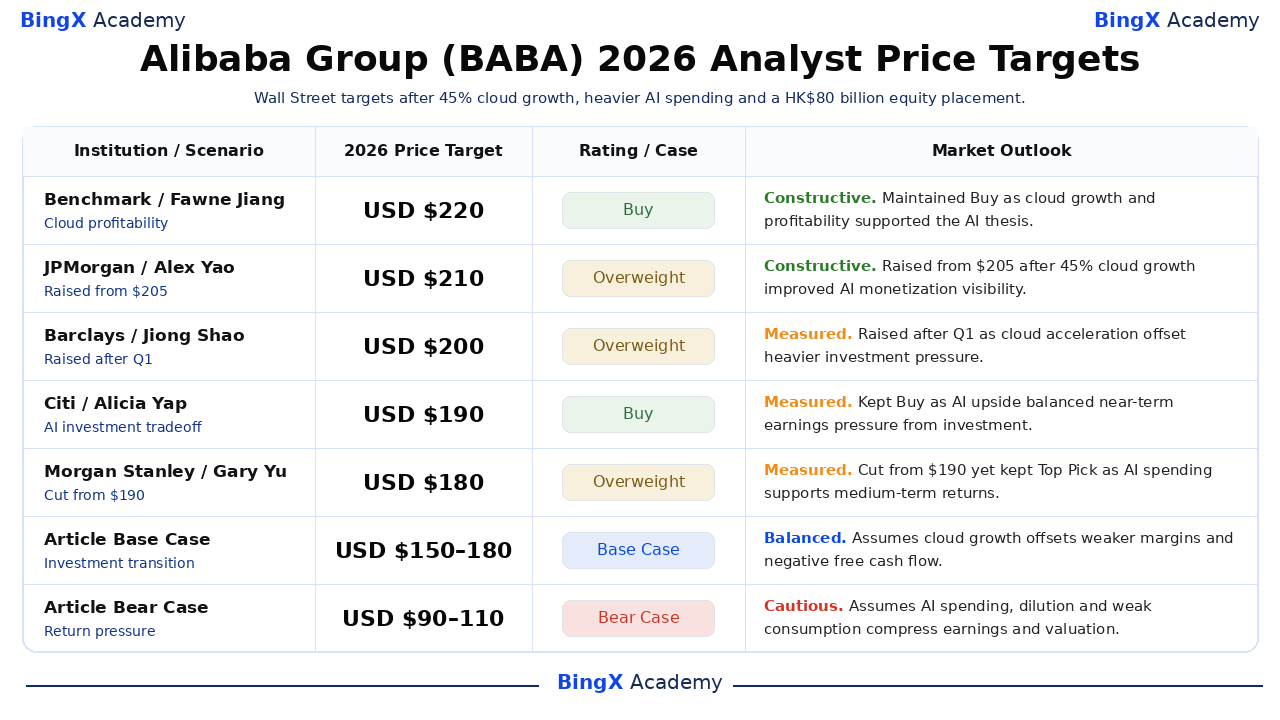
2026年ウォール街アナリストによるBABA株価予測
選択された6つの機関アクションは、ADRあたり170米ドルから220米ドルの範囲で、各企業の最新の公表レーティングと目標方向を維持しています。より広いコンセンサスは187米ドルから196米ドル近くに位置し、9月4日の終値からの大幅な上昇とともに投資収益に対する意味のある不確実性を示しています。最後の2行はウォール街予測ではなくBingXアカデミー編集シナリオです。
|
機関 / シナリオ |
2026年価格目標 |
レーティング / ケース |
市場見通し |
|
Benchmark |
220米ドル/ADR |
買い |
建設的。7月9日:クラウド成長と収益性が長期AI論題を支援するため買い推奨を維持。 |
|
JPMorgan |
210米ドル/ADR |
オーバーウェイト |
建設的。8月21日:45%のクラウド成長がAIマネタイゼーション見通しを改善した後、205ドルから引き上げ。 |
|
Barclays |
200米ドル/ADR |
オーバーウェイト |
慎重。8月21日:Q1後にクラウド加速がより重い投資圧力を相殺した後引き上げ。 |
|
Citi |
190米ドル/ADR |
買い |
慎重。8月20日:AI上昇と投資からの短期利益圧力のバランスとして買い推奨を維持。 |
|
Morgan Stanley |
180米ドル/ADR |
オーバーウェイト |
慎重。7月26日:190ドルから引き下げるも、中期AI収益のためにAlibabaをトップピックとして維持。 |
|
HSBC |
170米ドル/ADR |
買い |
慎重。7月9日:AIとコマース支出が短期利益に重荷となるため176ドルから引き下げ。 |
|
記事ベースケース |
150-180米ドル/ADR |
ベースケース |
バランス。クラウド成長が弱いマージンとマイナスフリーキャッシュフローを相殺すると仮定。 |
|
記事弱気ケース |
90-110米ドル/ADR |
弱気ケース |
慎重。AI支出、希薄化、弱い消費が利益と評価を圧迫すると仮定。 |
BingXでAlibaba Group (BABA)株を取引する方法
BingX TradFiと BingX AIツールを使用して、AlibabaのAI-クラウド成長、Qwen採用、コマース効率、フリーキャッシュフロー見通しを取引します。BABAは決算、中国政策、株式資金調達、米国技術制限に激しく反応する可能性があるため、トレーダーはポジションに入る前に触媒とリスク制限の両方を定義する必要があります。
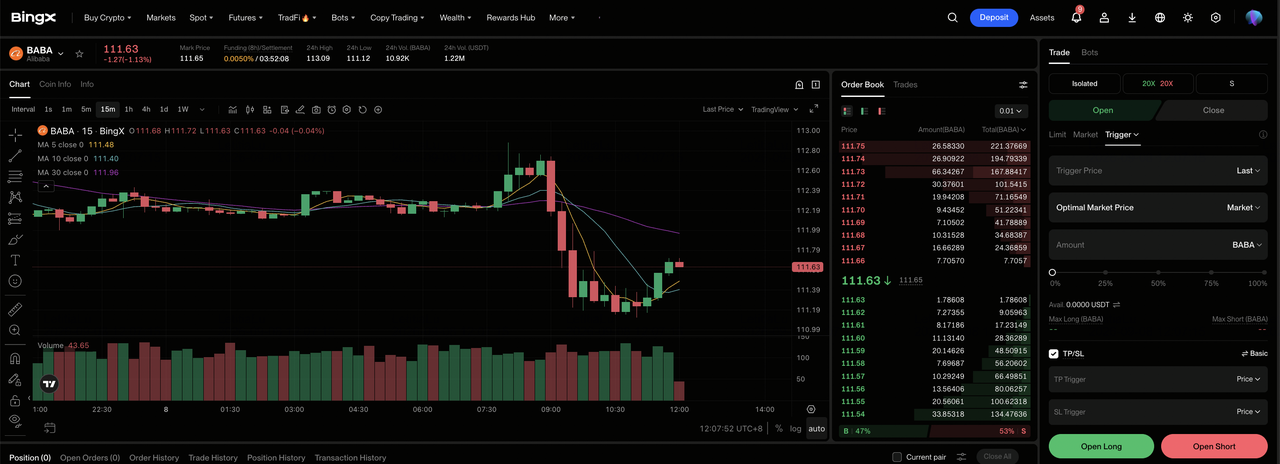
ステップ1:BingX TradFiにアクセスします。 サインアップし、BingX取引所ダッシュボードの専用 TradFiセクションに移動します。
ステップ2:Alibaba Group (BABA)を選択します。 BABA-USDT無期限先物契約を検索して選択します。
ステップ3:方向を選択します。クラウド成長が40%以上を維持しマージンが改善する場合は ロングを選択します。投資、希薄化、または弱いコマース需要が1株当たり利益を減少させる場合はショートを選択します。
ステップ4:レバレッジとマージンモードを選択します。リスク許容度に基づいて 分離またはクロスマージンを選択します。22.75%のYTD下落は、保守的なレバレッジと明確なポジションサイジングが重要である理由を示しています。
ステップ5:厳格なリスクプロトコルを実行します。取引に入る前または直後に 利確・損切り(TP/SL)レベルを設定します。BABAはクラウド成長、コマースマージン、資本支出、株式発行、中国政策に迅速に反応する可能性があります。
2026年BABA投資家が注意すべき5つのリスク
Alibabaのより速いクラウド成長は長期的な機会を改善しますが、ADRは1株当たり価値を直接変更する可能性のある運営、資金調達、政策リスクにさらされたままです。
- 人民元677億元(99億8000万米ドル)の四半期設備投資が75%増加:この支出は人民元446億7000万元(65億8000万米ドル)のフリーキャッシュフロー流出に寄与しました。インフラ利用が上昇する前にクラウド成長またはマージンが減速した場合、より低いキャッシュ転換は各ADRに対して作成される価値を減少させるでしょう。
- 純利益は75%減の人民元104億4400万元(15億4000万米ドル)に減少:インスタント・リテールとAI投資が短期利益よりも速く拡大しました。JD.com、Meituan、PDDからの継続的な競争により、マージンを抑制し、より高いシナリオに組み込まれた利益回復を遅らせる補助金が必要になる可能性があります。
- 香港ドル800億の資金調達で7億1000万株を発行:新株式は資金調達能力を拡大し、普通株数を約3.7%増加させます。資本が十分なAI収益を生み出さない場合、各ADRは利益とキャッシュフローに対するより小さな請求権を表します。
- 中国のマクロ経済および規制エクスポージャーは依然として重要:国内コマースは消費者信頼、商人活動、安定したプラットフォーム政策環境に依存します。より弱い支出や再燃した規制介入は、収益成長を減少させ、BABAにより大きなリスク割引を維持する可能性があります。
- 米国輸出規制とADR構造が外部リスクを追加:先進チップの制限は、強い需要があってもAI能力を制約する可能性があります。別々に、地政学的または監査アクセス紛争は、Alibabaの営業進捗と米国上場ADRに割り当てられる評価との間の割引を増加させる可能性があります。
最終的な考え:2026年にBABAに投資すべきか?
AlibabaのQ1 FY2027結果は、AI需要が商業的になっているという強力な証拠を提供しました:収益は9%成長、クラウド収益は45%増加、AI関連製品は三桁成長を維持、クラウド調整EBITAは133%増加しました。カウンターウェイトも同様に明確です。調整EPSはコンセンサスを下回り、純利益は75%減少、設備投資は人民元677億元(99億8000万米ドル)に達し、フリーキャッシュフローは実質的にマイナスに転じました。
150米ドルから180米ドルのベースケースは、クラウド成長とセグメント収益性の改善が重い投資を徐々に相殺することを想定しています。210米ドルから230米ドルの強気ケースにはプラスのキャッシュフローとより良いコマース効率が必要で、90米ドルから110米ドルの弱気ケースは弱い収益、希薄化、政策圧力を反映します。投資家は、ADRの評価ギャップを持続可能な上昇とみなす前に、クラウド成長、クラウドEBITAマージン、インスタント・リテール損失、フリーキャッシュフローを監視すべきです。
リスクリマインダー:これらのBABA ADRシナリオは条件付き研究見積もりであり、投資アドバイスや保証された収益ではありません。AlibabaのADRとBABA-USDT無期限契約は価値を失う可能性があり、レバレッジポジションは強制決済される可能性があります。リスクを取る前に、現在の市場データ、会社ファイリング、BingX利用規約を独立して確認してください。
関連記事
- 2026年に購入すべきトップ10 AIインフラ株:チップ製造と設計リーダー
- 2026年に購入すべきトップAIコンピュートとGPU株:推論とカスタムシリコンへのシフト
- ハイパースケーラー設備投資とネオクラウドブームの中で2026年に購入すべきトップAIクラウドインフラ株
- Ondoのアリババトークン化株式(BABAON)とは何か、どのように購入するか?
- Amazon (AMZN)価格予測2026年:AWSとAI成長がAMZNを400ドルを超えて押し上げることができるか?
- Walmart (WMT)価格予測2026年:Eコマースと広告がWMTを155ドルに向けて押し上げることができるか?
