

Wells Fargo (WFC) ให้บริการด้านเงินฝาก สินเชื่อ บริการการลงทุน และธนาคารองค์กรแก่บุคคลและธุรกิจ ฐานลูกค้าขนาดใหญ่ของบริษัทสร้างรายได้ดอกเบี้ยที่สม่ำเสมอ ในขณะที่การขยายสินเชื่อเชิงพาณิชย์และวาณิชธนกิจสร้างโอกาสในการสร้างรายได้มากขึ้นจากความสัมพันธ์ที่มีอยู่ ราคาสินเชื่อ ต้นทุนเงินฝาก และประสิทธิภาพด้านเครดิตเป็นปัจจัยสำคัญที่กำหนดว่าการเติบโตของงบดุลจะแปลงเป็นกำไรที่ยั่งยืนและผลตอบแทนต่อหุ้นที่แข็งแกร่งขึ้นหรือไม่
ไตรมาสล่าสุดแสดงให้เห็นรายได้ดอกเบี้ยจากการให้กู้ยืมที่แข็งแกร่งขึ้น ในขณะที่ต้นทุนด้านเครดิตที่สูงขึ้นจำกัดการแปลงกำไร รายได้ Wells Fargo Q3 2026 เพิ่มขึ้น 2% เป็น 21.87 พันล้านดอลลาร์ โดยรายได้ดอกเบี้ยสุทธิเพิ่มขึ้น 5% EPS อยู่ที่ 1.87 ดอลลาร์ ในขณะที่สำรองเครดิตเพิ่มขึ้นเป็น 1.029 พันล้านดอลลาร์ การทดสอบใน Q4 คือว่ารายได้ดอกเบี้ยประมาณ 13 พันล้านดอลลาร์สามารถสนับสนุนความสามารถในการทำกำไรที่ดีขึ้นได้หรือไม่
การคาดการณ์หุ้น WFC สำหรับปี 2026 ขณะนี้มุ่งเน้นไปที่มุมมองที่แข่งขันกันสองด้าน:
- กรณีการฟื้นตัวของสินเชื่อ: การเติบโตของสินเชื่อลูกค้าและต้นทุนการระดมทุนที่มั่นคงช่วยเพิ่มรายได้ดอกเบี้ย ในขณะที่ค่าใช้จ่ายในการดำเนินงานที่ต่ำลงช่วยให้รายได้มากขึ้นถึงมือผู้ถือหุ้น
- กรณีแรงกดดันด้านมาร์จิน: ราคาเงินฝากที่สูงขึ้นและสำรองเครดิตดูดซับการเติบโตของสินเชื่อ ทำให้รายได้ค่าธรรมเนียมที่อ่อนแอลงและความต้องการเงินทุนจำกัดผลตอบแทนจากสินทรัพย์ที่ขยายตัว
คู่มือนี้แจกแจงการคาดการณ์หุ้น WFC สถานการณ์ราคาปี 2026 ความเสี่ยงหลัก และมุมมองของนักวิเคราะห์ โดยอ้างอิงจากรายงานผลประกอบการของ Wells Fargo วันที่ 13 ตุลาคม การนำเสนอ ข้อมูลเสริมรายไตรมาส และข้อมูลตลาดถึงวันที่ 21 ตุลาคม รวมถึง วิธีซื้อหุ้น WFC บน BingX TradFi ด้วย USDT หรือ USDC
5 สิ่งสำคัญที่นักลงทุน Wells Fargo ควรรู้ในเดือนตุลาคม 2026
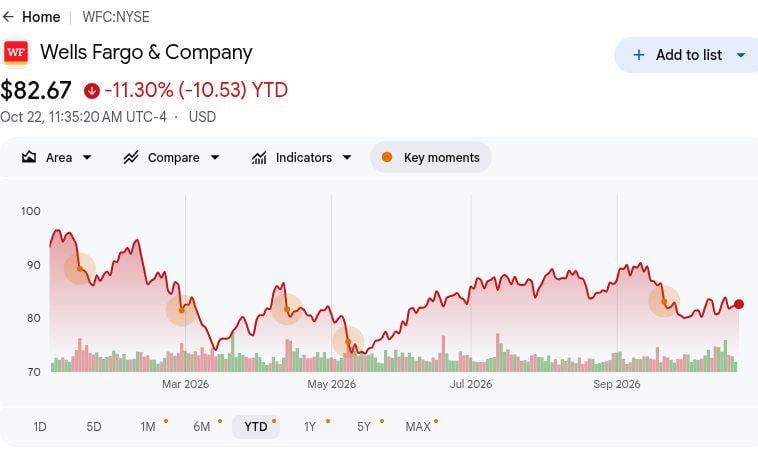
- WFC ปิดที่ 82.42 ดอลลาร์เมื่อวันที่ 21 ตุลาคม ลดลง 11.57% YTD: หุ้นยังคงต่ำกว่าระดับต้นปี ทำให้สถานการณ์ขาขึ้นที่ 105 ดอลลาร์ขึ้นอยู่กับการปรับปรุงเศรษฐกิจการให้กู้ยืม การเพิ่มขึ้นอย่างต่อเนื่องต้องอาศัยการเติบโตของสินทรัพย์ที่ได้รับการสนับสนุนจากเงินฝากเพื่อเสริมผลตอบแทน แทนที่จะพึ่งพาการขยายตัวของงบดุลเพียงอย่างเดียว
- รายได้ Q3 เพิ่มขึ้นเป็น 21.87 พันล้านดอลลาร์จาก 21.44 พันล้านดอลลาร์เมื่อปีก่อน: รายได้ยังลดลงจาก 22.62 พันล้านดอลลาร์ใน Q2 แสดงให้เห็นถึงความอ่อนแอตามลำดับ อย่างไรก็ตาม รายได้ดอกเบี้ยมีส่วนสนับสนุนการเติบโต ทำให้การแยกแยะการขยายตัวของสินเชื่อจากการฟื้นตัวของค่าธรรมเนียมในวงกว้างเป็นเรื่องสำคัญ
- สินเชื่อและเงินฝากเฉลี่ยเพิ่มขึ้น 11% เนื่องจากกิจกรรมของลูกค้าขยายตัว: ยอดคงเหลือใน Q3 และการให้สินเชื่อเชิงพาณิชย์ที่แข็งแกร่งขึ้นให้หลักฐานของความต้องการของลูกค้า อัตราผลตอบแทนสินเชื่อ การกำหนดราคาเงินฝาก และประสิทธิภาพด้านเครดิตจะกำหนดว่าขนาดดังกล่าวจะแปลงเป็นกำไรต่อหุ้นที่ยั่งยืนได้มากเพียงใด
- แนวทาง Q4 กำหนดการทดสอบการส่งมอบรายได้ดอกเบี้ยสุทธิ: ฝ่ายบริหารตั้งเป้าหมายประมาณ 13 พันล้านดอลลาร์สำหรับไตรมาสถัดไป เทียบกับ 12.52 พันล้านดอลลาร์ใน Q3 ต้นทุนการระดมทุนที่มั่นคงและความต้องการสินเชื่อที่ยั่งยืนจะกำหนดว่าแนวโน้มดังกล่าวจะสนับสนุนกำไรและการสร้างเงินทุนที่ยั่งยืนหรือไม่
- อัตราส่วน CET1 ที่ 10.0% สนับสนุนการให้สินเชื่อและการบริหารเงินทุนต่อเนื่อง: Wells Fargo รายงานเงินทุน CET1 จำนวน 134.6 พันล้านดอลลาร์ พร้อมกับจำนวนหุ้นปรับลดที่ต่ำลง ซึ่งให้การสนับสนุนสำหรับการจัดหาเงินทุนให้กับลูกค้า แม้ว่าการรักษาคุณภาพเครดิตและประสิทธิภาพเงินทุนจะมีความสำคัญต่อมูลค่าผู้ถือหุ้นในระยะยาว
Wells Fargo (WFC) คืออะไร?
Wells Fargo (WFC) เป็นบริษัท บริการทางการเงิน ที่หลากหลาย ให้บริการธนาคาร การลงทุน และสินเชื่อแก่บุคคล ธุรกิจ และสถาบัน มี 4 ส่วนธุรกิจหลัก ได้แก่ Consumer Banking and Lending, Commercial Banking, Corporate and Investment Banking, และ Wealth and Investment Management ธนาคารได้รับดอกเบี้ยจากสินเชื่อและหลักทรัพย์ พร้อมกับค่าธรรมเนียมที่ปรึกษา นายหน้า การชำระเงิน และวาณิชธนกิจ ความสามารถในการทำกำไรขึ้นอยู่กับส่วนต่างระหว่างอัตราผลตอบแทนสินทรัพย์และต้นทุนการระดมทุน ประสิทธิภาพในการดำเนินงาน และประสิทธิภาพด้านเครดิตของลูกค้าที่กู้ยืมในธุรกิจต่างๆ
กลยุทธ์การเติบโตของ Wells Fargo มุ่งเน้นการขยายสินเชื่อลูกค้า เสริมสร้างวาณิชธนกิจ และปรับปรุงประสิทธิภาพการดำเนินงาน ความสัมพันธ์กับ Google Cloud ที่ขยายตัวใช้ Google Agentspace เพื่อนำเครื่องมือ AI เชิงตัวแทนมาใช้สนับสนุนพนักงานและการบริการลูกค้า ในเดือนมิถุนายน 2026 Wells Fargo ยังกลายเป็นผู้ให้กู้ยืมจำนองที่ได้รับการคัดเลือกสำหรับ ICON เชื่อมโยงการจัดหาเงินทุนด้านที่อยู่อาศัยกับโครงการบ้านพิมพ์ 3 มิติของบริษัท ด้วยสินเชื่อและเงินฝากเฉลี่ยที่เติบโต 11% ใน Q3 โครงการริเริ่มเหล่านี้มีเป้าหมายเพื่อกระชับความสัมพันธ์กับลูกค้าและสนับสนุนการเติบโตของรายได้ ในขณะที่การลงทุนด้านเทคโนโลยีปรับปรุงต้นทุนการให้บริการทางการเงิน
อ่านเพิ่มเติม: หุ้นบริการทางการเงินและ Fintech ชั้นนำที่น่าซื้อในปี 2026 ท่ามกลาง Agentic AI และการเปลี่ยนแปลงของ Stablecoin Rails
ภาพรวมผลประกอบการ Wells Fargo (WFC) Q3 2026: รายได้ดอกเบี้ยจากการให้กู้ยืมช่วยยก EPS แม้ต้นทุนเครดิตสูงขึ้น
Wells Fargo รายงานรายได้ Q3 2026 จำนวน 21.87 พันล้านดอลลาร์ เพิ่มขึ้น 2% เมื่อเทียบปีต่อปี แต่ลดลงจาก 22.62 พันล้านดอลลาร์ใน Q2 โดยได้รับแรงหนุนจากรายได้ดอกเบี้ยสุทธิที่สูงขึ้น EPS ปรับลดเพิ่มขึ้น 13% เป็น 1.87 ดอลลาร์ ในขณะที่สำรองเครดิตเพิ่มขึ้นเป็น 1.029 พันล้านดอลลาร์ และค่าใช้จ่ายที่ไม่ใช่ดอกเบี้ยลดลง 1% เป็น 13.74 พันล้านดอลลาร์ ด้วยสินเชื่อและเงินฝากเฉลี่ยที่เติบโตอย่างละ 11% และรายได้ดอกเบี้ยสุทธิ Q4 ที่แนะนำใกล้ 13 พันล้านดอลลาร์ กำไรในอนาคตขึ้นอยู่กับการแปลงการเติบโตของลูกค้าให้เป็นมาร์จินที่แข็งแกร่งขึ้นโดยไม่เพิ่มต้นทุนเครดิตอย่างไม่สมส่วน
อ่านเพิ่มเติม: ภาพรวมผลประกอบการ Wells Fargo (WFC) Q3 2026: รายได้พลาดเป้า 440 ล้านดอลลาร์และต้นทุนเครดิตที่เพิ่มขึ้นผลักดันให้เกิดการขายออก 3.10%
|
ตัวชี้วัดทางการเงิน |
แนวทาง / ค่าเฉลี่ยนักวิเคราะห์ |
ผลที่รายงาน / จริง |
ความประหลาดใจ |
|
รายได้รวม |
21.436 พันล้านดอลลาร์ Q3 2025 |
21.870 พันล้านดอลลาร์ |
ดีขึ้น เพิ่มขึ้น 2% YoY |
|
รายได้ดอกเบี้ยสุทธิ |
11.950 พันล้านดอลลาร์ Q3 2025 |
12.517 พันล้านดอลลาร์ |
ขยายตัว เพิ่มขึ้น 5% YoY |
|
EPS ปรับลด |
1.66 ดอลลาร์ Q3 2025 |
1.87 ดอลลาร์ |
สูงขึ้น เพิ่มขึ้น 13% YoY |
|
รายได้สุทธิ |
5.589 พันล้านดอลลาร์ Q3 2025 |
5.951 พันล้านดอลลาร์ |
ดีขึ้น เพิ่มขึ้น 6% YoY |
|
ค่าใช้จ่ายที่ไม่ใช่ดอกเบี้ย |
13.846 พันล้านดอลลาร์ Q3 2025 |
13.743 พันล้านดอลลาร์ |
ต่ำลง ลดลง 1% YoY |
|
สำรองเครดิต |
681 ล้านดอลลาร์ Q3 2025 |
1.029 พันล้านดอลลาร์ |
สูงขึ้น เพิ่มขึ้น 348 ล้านดอลลาร์ |
|
ROTCE |
15.2% Q3 2025 |
16.30% |
ดีขึ้น เพิ่มขึ้น 1.1 จุด |
|
รายได้ดอกเบี้ยสุทธิ Q4 |
แนวทางล่วงหน้าใหม่ |
~13 พันล้านดอลลาร์ |
แนวโน้ม เป้าหมายไตรมาสถัดไป |
- รายได้ Q3 เพิ่มขึ้น 2% เป็น 21.87 พันล้านดอลลาร์ รายได้ลดลง 3% ตามลำดับแม้จะมีการเติบโตรายปี สะท้อนให้เห็นถึงรายได้ที่ไม่ใช่ดอกเบี้ยและกิจกรรมการซื้อขายที่อ่อนแอลง การให้สินเชื่อลูกค้าและการสร้างค่าธรรมเนียมที่ยั่งยืนจะมีความสำคัญต่อการรักษาโมเมนตัมของกำไร
- รายได้ดอกเบี้ยสุทธิเพิ่มขึ้น 5% เป็น 12.52 พันล้านดอลลาร์ ยอดสินเชื่อที่สูงขึ้นและการกำหนดราคาใหม่ของสินทรัพย์อัตราคงที่ขับเคลื่อนประสิทธิภาพทั่วทั้งแฟรนไชส์สินเชื่อ ความต้องการสินเชื่อที่ต่อเนื่องและการเติบโตของเงินฝากอาจสนับสนุนกำไร แม้ว่าต้นทุนการระดมทุนและอัตราผลตอบแทนสินทรัพย์จะส่งผลต่อความสามารถในการทำกำไร
- EPS ปรับลดเพิ่มขึ้น 13% เป็น 1.87 ดอลลาร์ แม้มีสำรองที่สูงขึ้น ค่าใช้จ่ายในการดำเนินงานลดลง 1% เป็น 13.74 พันล้านดอลลาร์ ในขณะที่สำรองเครดิตถึง 1.029 พันล้านดอลลาร์ รายได้ดอกเบี้ยจากการให้กู้ยืมสนับสนุนความสามารถในการทำกำไร แต่ประสิทธิภาพค่าใช้จ่ายจะมีความสำคัญเมื่อความต้องการเครดิตของลูกค้าขยายตัว
- สินทรัพย์ลูกค้าด้านความมั่งคั่งถึง 2.45 ล้านล้านดอลลาร์ สินทรัพย์เพิ่มขึ้น 11% รายปี สนับสนุนการเติบโตของรายได้ 12% ใน Wealth and Investment Management ในระหว่างไตรมาส การขยายการลงทุนของลูกค้าเสริมสร้างรายได้ค่าธรรมเนียมที่สม่ำเสมอและลดการพึ่งพากิจกรรมสินเชื่อและการซื้อขายที่อ่อนไหวต่อตลาด
- แนวทางรายได้ดอกเบี้ยสุทธิ Q4 อยู่ที่ประมาณ 13 พันล้านดอลลาร์ แนวโน้มบ่งชี้การเติบโตตามลำดับ โดยการส่งมอบขึ้นอยู่กับสินเชื่อลูกค้าและการกำหนดราคาเงินฝาก การเติมเต็มเงินฝากลูกค้า การรักษาคุณภาพสินเชื่อ และการควบคุมค่าใช้จ่ายจะมีความสำคัญต่อการเติบโตของกำไรในอนาคต
แนวโน้มการลงทุน Wells Fargo (WFC) 2026: กรณีขาขึ้น $105 เทียบกับกรณีขาลง $72
แนวโน้มปี 2026 ของ Wells Fargo ขึ้นอยู่กับว่าการขยายสินเชื่อลูกค้าสามารถสร้างกำไรที่สูงขึ้นหลังจากต้นทุนการระดมทุนและเครดิตหรือไม่ รายได้ดอกเบี้ย Q3 ดีขึ้น แต่อัตราส่วน CET1 ที่ 10.0% และสำรองที่เพิ่มขึ้นทำให้ผลตอบแทนจากสินทรัพย์เพิ่มเติมมีความสำคัญต่อการประเมินมูลค่า สถานการณ์ต่อไปนี้สะท้อนให้เห็นว่าเศรษฐกิจการให้กู้ยืมและประสิทธิภาพการดำเนินงานอาจกำหนดผลการดำเนินงานจนสิ้นปีอย่างไร
กรณีขาขึ้น: การเติบโตของสินเชื่อและการควบคุมต้นทุนผลักดัน WFC สู่ $105
การให้กู้ยืมลูกค้าที่ทำกำไรมากขึ้นจะช่วยยกรายได้ดอกเบี้ย ในขณะที่ประสิทธิภาพการดำเนินงานแปลงรายได้ดังกล่าวให้เป็นกำไรที่แข็งแกร่งขึ้น รายได้ดอกเบี้ยสุทธิ Q3 ถึง 12.52 พันล้านดอลลาร์ และค่าใช้จ่ายลดลง 1% แม้จะมีการใช้จ่ายด้านเทคโนโลยีที่สูงขึ้น การเติบโตที่ได้รับการสนับสนุนจากเงินฝากอย่างต่อเนื่องจะปรับปรุงการมีส่วนร่วมของกำไรจากสินเชื่อเพิ่มเติมโดยไม่ต้องเพิ่มค่าใช้จ่ายทั่วไปหรือสำรองเครดิตในสัดส่วนเดียวกัน
สถานการณ์ $105 จะได้รับการสนับสนุนหากรายได้ดอกเบี้ย Q4 เกินแนวทางประมาณ 13 พันล้านดอลลาร์ และค่าใช้จ่ายเครดิตมีเสถียรภาพ มาร์จินสินเชื่อที่ดีขึ้นและการควบคุมค่าใช้จ่ายต่อเนื่องจะต้องยกผลตอบแทนให้เหนือระดับไตรมาสล่าสุด
กรณีฐาน: การให้สินเชื่อที่มั่นคงรักษา WFC ระหว่าง $88 ถึง $96
การเติบโตของสินเชื่อที่ต่อเนื่องอาจรักษากำไรแม้ว่าต้นทุนการระดมทุนและเครดิตจะดูดซับรายได้เพิ่มเติมบางส่วน สินเชื่อและเงินฝากเฉลี่ย Q3 ทั้งสองเพิ่มขึ้น 11% ในขณะที่สำรองเพิ่มขึ้นเป็น 1.029 พันล้านดอลลาร์ การขยายตัวของลูกค้าจะสนับสนุนรายได้ดอกเบี้ยและค่าธรรมเนียม แต่การปรับปรุงมาร์จินที่จำกัดจะทำให้ผลตอบแทนขึ้นอยู่กับการควบคุมค่าใช้จ่ายและการกำหนดราคาเครดิตที่เพียงพอ
ช่วง $88 ถึง $96 จะเหมาะสมกับการส่งมอบใกล้แนวโน้มรายได้ดอกเบี้ยประจำปี คุณภาพสินเชื่อที่มั่นคง และการเติบโตของค่าธรรมเนียมที่ปานกลาง ต้นทุนการระดมทุนที่ต่ำลงอาจสนับสนุนขอบบน ในขณะที่สำรองเครดิตเพิ่มเติมจะจำกัดประโยชน์จากการขยายตัวของลูกค้า
กรณีขาลง: แรงกดดันการระดมทุนและต้นทุนเครดิตดึง WFC สู่ $72
ต้นทุนการระดมทุนที่สูงขึ้นและประสิทธิภาพด้านเครดิตที่แย่ลงจะลดกำไรที่รักษาไว้จากพอร์ตสินเชื่อที่เติบโต ต้นทุนเงินฝากเฉลี่ยเพิ่มขึ้นเป็น 1.56% ใน Q3 ในขณะที่สำรองเครดิตเพิ่มขึ้นจาก 681 ล้านดอลลาร์เมื่อปีก่อน หากการกู้ยืมของลูกค้าอ่อนแอลงและการสูญเสียจากการผิดนัดชำระเพิ่มขึ้น การขยายตัวของสินเชื่ออาจใช้เงินทุนโดยไม่สร้างการปรับปรุงกำไรที่สมส่วน
สถานการณ์ $72 จะมีแนวโน้มมากขึ้นหากรายได้ดอกเบี้ยพลาดแนวโน้ม Q4 ในขณะที่สำรองเครดิตยังคงเพิ่มขึ้นต่อเนื่อง การสร้างค่าธรรมเนียมที่อ่อนแอจะให้การสนับสนุนกำไรน้อยลง ลดเงินทุนที่มีอยู่สำหรับการจ่ายปันผลและการฟื้นตัวของมูลค่า
การคาดการณ์ราคาหุ้น WFC ปี 2026 โดยนักวิเคราะห์วอลล์สตรีท
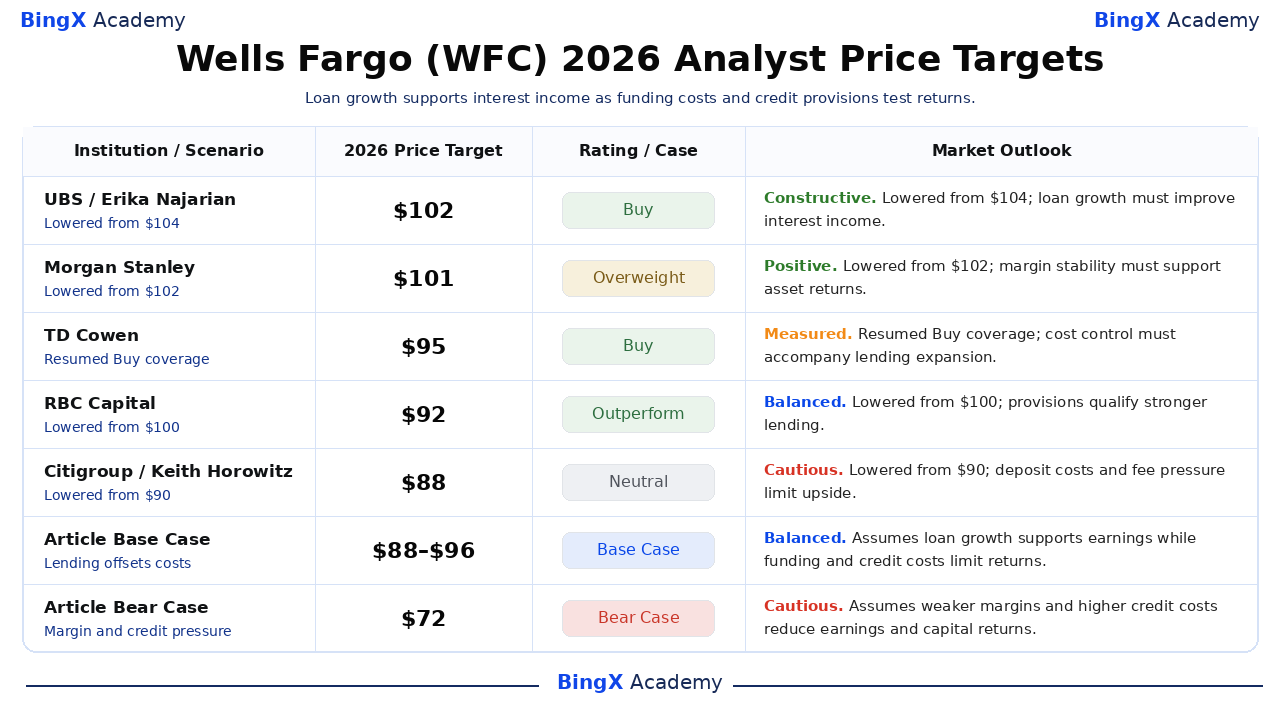
การดำเนินการของนักวิเคราะห์ Wells Fargo ต่อไปนี้ให้จุดอ้างอิงสิบสองเดือนแทนที่จะเป็นราคาในเดือนธันวาคม 2026 ที่รับประกัน บริษัทหลายแห่งลดเป้าหมายในช่วงไตรมาสล่าสุด แม้จะรักษาการจัดอันดับในเชิงบวกไว้ สถานการณ์ขาขึ้น $105 ช่วง $88 ถึง $96 ของกรณีฐาน และกรณีขาลง $72 ของบทความเป็นกรณีบรรณาธิการแยกต่างหากที่เกี่ยวข้องกับเงื่อนไขการดำเนินงานที่กล่าวถึงข้างต้น
|
สถาบัน / สถานการณ์ |
เป้าหมายราคาปี 2026 |
การจัดอันดับ / กรณี |
มุมมองตลาด |
|
UBS |
$102 |
ซื้อ |
เชิงสร้างสรรค์ 2026-10-05: ลดจาก $104 รักษาการจัดอันดับซื้อ มุมมองบรรณาธิการ: การเติบโตของสินเชื่อที่ได้รับการสนับสนุนจากเงินฝากต้องปรับปรุงรายได้ดอกเบี้ยสุทธิ |
|
Morgan Stanley |
$101 |
Overweight |
เชิงบวก 2026-10-14: ลดจาก $102 รักษา Overweight มุมมองบรรณาธิการ: การทรงตัวของมาร์จินต้องสนับสนุนผลตอบแทนจากสินทรัพย์ที่เติบโต |
|
TD Cowen |
$95 |
ซื้อ |
มีการวัดผล 2026-10-08: กลับมาครอบคลุมการจัดอันดับซื้อที่ $95 มุมมองบรรณาธิการ: การควบคุมต้นทุนสามารถสนับสนุนกำไรเมื่อความสามารถในการให้สินเชื่อขยายตัว |
|
RBC Capital |
$92 |
Outperform |
สมดุล 2026-10-14: ลดจาก $100 รักษา Outperform มุมมองบรรณาธิการ: สำรองเครดิตที่สูงขึ้นมีเงื่อนไขการเติบโตของสินเชื่อที่แข็งแกร่งขึ้น |
|
Citigroup |
$88 |
Neutral |
ระมัดระวัง 2026-10-14: ลดจาก $90 รักษา Neutral มุมมองบรรณาธิการ: การกำหนดราคาเงินฝากและรายได้ค่าธรรมเนียมที่อ่อนแออาจจำกัดการเพิ่มขึ้นในระยะใกล้ |
|
กรณีฐานของบทความ |
88–96 |
กรณีฐาน |
สมดุล สถานการณ์บรรณาธิการเดือนธันวาคม 2026 สมมติว่าการเติบโตของสินเชื่อชดเชยแรงกดดันด้านการระดมทุนและเครดิต |
|
กรณีขาลงของบทความ |
$72 |
กรณีขาลง |
ระมัดระวัง สถานการณ์บรรณาธิการเดือนธันวาคม 2026 สมมติว่าต้นทุนการระดมทุนและเครดิตที่สูงขึ้นลดกำไร |
วิธีซื้อหุ้น Wells Fargo (WFC) บน BingX
ซื้อและถือหุ้น Wells Fargo ผ่าน BingX Stocks Trading โดยใช้ USDT หรือ USDC ขึ้นอยู่กับการจดทะเบียนและคุณสมบัติของบัญชี Wells Fargo ให้การเข้าถึงสินเชื่อผู้บริโภค ธนาคารพาณิชย์ บริการการลงทุน และการจัดหาเงินทุนองค์กร ผู้ใช้ที่มีคุณสมบัติสามารถกำหนดขนาดการถือหุ้นตามเป้าหมายการลงทุนของตนโดยไม่ต้องใช้เลเวอเรจหรือจ่ายค่าธรรมเนียมการระดมทุนต่อเนื่อง
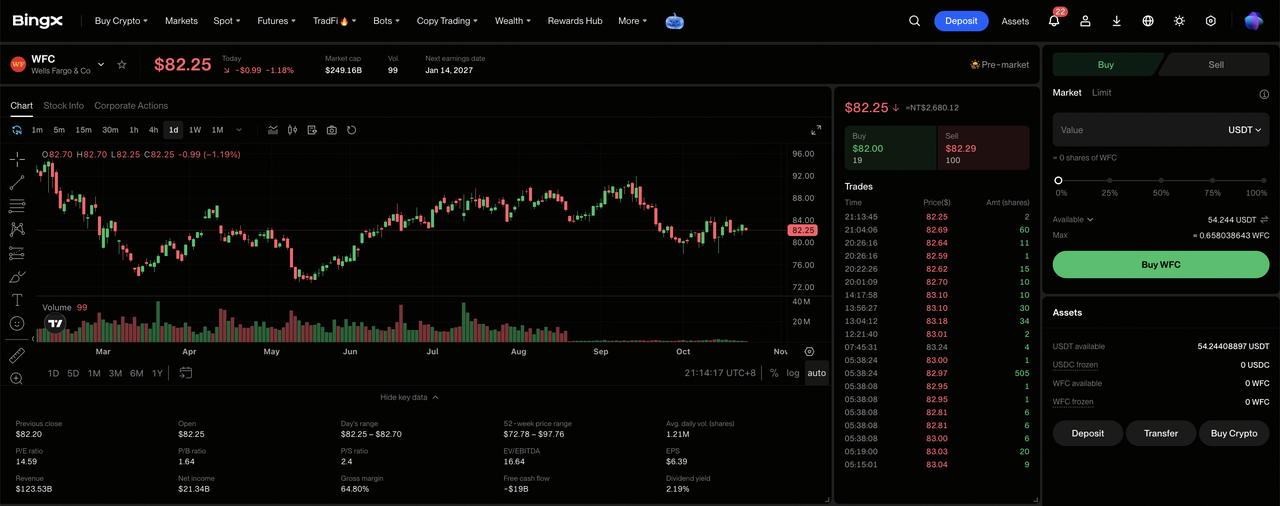
ขั้นตอนที่ 1: เข้าถึง BingX Stocks Trading สมัครสมาชิก หรือเข้าสู่ระบบ BingX ทำการ ยืนยันตัวตน ที่จำเป็น และไปที่ "TradFi > Stocks" ยอมรับการเปิดเผยความเสี่ยงการซื้อขายหุ้นหากเข้าถึงผลิตภัณฑ์เป็นครั้งแรก
ขั้นตอนที่ 2: เตรียม USDT หรือ USDC ตรวจสอบว่าบัญชี Spot ของคุณมีเงินทุนเพียงพอสำหรับการซื้อ โอน USDT หรือ USDC จากบัญชี Fund หรือบัญชี Wealth ของคุณหากจำเป็น ตรวจสอบจำนวนคำสั่งขั้นต่ำของหุ้นที่เลือกและคุณสมบัติการซื้อแบบเศษส่วนก่อนเลือกขนาดการลงทุน
ขั้นตอนที่ 3: เลือก Wells Fargo (WFC) เปิด ตลาดหุ้น ค้นหา Wells Fargo (WFC) และยืนยันว่าหุ้นพร้อมใช้งานสำหรับบัญชีของคุณ ตรวจสอบข้อมูลประจำตัวบริษัท ราคาหุ้นปัจจุบัน รอบการซื้อขาย และประเภทคำสั่งที่มีอยู่
ขั้นตอนที่ 4: ซื้อหุ้น Wells Fargo เลือก "ซื้อ" ป้อนจำนวนเงินลงทุนหรือปริมาณหุ้นที่อนุญาต และเลือก คำสั่งตลาดหรือคำสั่งจำกัดราคา ที่รองรับ คำสั่งตลาดใช้ราคาที่มีอยู่ในช่วงเซสชันที่รองรับ ในขณะที่คำสั่งจำกัดราคาต้องการราคาที่ระบุหรือดีกว่าและสภาพคล่องเพียงพอในการดำเนินการ
ขั้นตอนที่ 5: ตรวจสอบและจัดการการถือครองของคุณ เปิด "Stocks > Positions" เพื่อติดตามหุ้น WFC และกำไรหรือขาดทุนที่ยังไม่เกิดขึ้นจริง ใช้ All Orders เพื่อตรวจสอบธุรกรรมหรือขายหุ้นเมื่อจำเป็น การชำระ T+1 โดยทั่วไปส่งผลต่อเวลาที่รายได้จากการขายสามารถถอนได้ ไม่ใช่เวลาที่หุ้นที่ซื้อสามารถขายได้
5 ความเสี่ยงสำคัญที่นักลงทุน Wells Fargo ควรติดตามในปี 2026
ฐานเงินฝากขนาดใหญ่ ธุรกิจธนาคารที่หลากหลาย และความสัมพันธ์กับลูกค้าที่ขยายตัวของ Wells Fargo สนับสนุนแนวโน้มกำไร อย่างไรก็ตาม ต้นทุนการระดมทุน คุณภาพเครดิต การสร้างค่าธรรมเนียม และความต้องการเงินทุนอาจกดดันความสามารถในการทำกำไรและผลตอบแทนผู้ถือหุ้น
- ความต้องการสินเชื่อที่อ่อนแออาจกดดันรายได้: สินเชื่อเฉลี่ย Q3 เพิ่มขึ้น 11% ได้รับการสนับสนุนจากการจัดหาเงินทุนเชิงพาณิชย์และการกู้ยืมของผู้บริโภค ปริมาณสินเชื่อที่ต่ำลงหรือยอดคงเหลือลูกค้าที่อ่อนแออาจลดรายได้ดอกเบี้ยและผลตอบแทนจากฐานสินทรัพย์ที่ขยายตัว
- ต้นทุนเงินฝากที่เพิ่มขึ้นอาจจำกัดมาร์จิน: ต้นทุนเงินฝากเฉลี่ย Q3 ถึง 1.56% สูงกว่า Q2 ห้า basis points ค่าใช้จ่ายการระดมทุนที่สูงขึ้นและต้นทุนเทคโนโลยีอาจทำให้ความสามารถในการทำกำไรอ่อนแอลง หากรายได้ดอกเบี้ยและค่าธรรมเนียมที่สม่ำเสมอเติบโตช้าลง
- ความล่าช้าด้านธนาคารอาจจำกัดการเติบโตของค่าธรรมเนียม: รายได้วาณิชธนกิจ Q3 ถึง 611 ล้านดอลลาร์ แต่ค่าธรรมเนียมลดลง 3% ตามลำดับแม้จะมีกิจกรรมรายปีที่แข็งแกร่งขึ้น การควบรวมกิจการที่ล่าช้า การจัดจำหน่ายหนี้ หรือการทำธุรกรรมหุ้นอาจลดการมองเห็นรายได้ในอนาคต
- ความต้องการเงินทุนอาจจำกัดผลตอบแทนผู้ถือหุ้น: Wells Fargo รายงานอัตราส่วน CET1 ที่ 10.0% ในระหว่าง Q3 ในขณะที่การขยายสินเชื่อต้องการเงินทุนจำนวนมาก สำรองเครดิตที่สูงขึ้นหรือความต้องการเงินทุนตามกฎระเบียบอาจจำกัดการจ่ายปันผลในอนาคตและการเติบโตของกำไรต่อหุ้น
- ผลตอบแทนที่อ่อนแออาจกดดันมูลค่า: ROTCE Q3 ของ Wells Fargo ถึง 16.3% ได้รับการสนับสนุนจากรายได้ดอกเบี้ยจากการให้กู้ยืมที่แข็งแกร่งขึ้นและการปรับปรุงประสิทธิภาพ การให้สินเชื่อที่ช้าลง ประสิทธิภาพค่าธรรมเนียมที่อ่อนแอ หรือต้นทุนเครดิตที่เพิ่มขึ้นอาจลดผลตอบแทนและกระตุ้นให้ราคาหุ้นลดลง
ความคิดเห็นสุดท้าย: คุณควรลงทุนใน Wells Fargo ในปี 2026 หรือไม่?
รายได้ดอกเบี้ยสุทธิรายไตรมาส 12.52 พันล้านดอลลาร์และ ROTCE 16.3% ของ Wells Fargo แสดงให้เห็นถึงความสามารถในการทำกำไรมากขึ้นจากการขยายความสัมพันธ์กับลูกค้า สินเชื่อเชิงพาณิชย์ ธนาคารผู้บริโภค และค่าธรรมเนียมการบริหารความมั่งคั่งให้การสนับสนุนกำไรในขณะที่โครงการเทคโนโลยีและการดำเนินงานสร้างโอกาสในการปรับปรุงประสิทธิภาพ การรักษาการเติบโตดังกล่าวจะขึ้นอยู่กับการควบคุมต้นทุนเงินฝากและการรักษาประสิทธิภาพสินเชื่อที่ดี
กรณีขาขึ้น $105 สมมติมาร์จินสินเชื่อที่แข็งแกร่งขึ้น ค่าใช้จ่ายเครดิตที่มั่นคง และประสิทธิภาพต้นทุนต่อเนื่อง กรณีฐาน $88 ถึง $96 สะท้อนการเติบโตของลูกค้าที่มั่นคง ในขณะที่กรณีขาลง $72 คำนึงถึงแรงกดดันการระดมทุนและเครดิตที่อ่อนแอ ด้วย WFC ที่ปิดที่ 82.42 ดอลลาร์เมื่อวันที่ 21 ตุลาคม นักลงทุนควรติดตามว่าการขยายตัวของสินเชื่อสร้างผลตอบแทนจากเงินทุนที่ยั่งยืนหรือไม่
การเตือนความเสี่ยง: ฐานลูกค้าขนาดใหญ่ของ Wells Fargo ไม่ได้ขจัดความเสี่ยงการลงทุน ต้นทุนเงินฝากที่สูงขึ้น การสูญเสียสินเชื่อที่แย่ลง หรือรายได้ค่าธรรมเนียมที่อ่อนแออาจลดกำไรและผลตอบแทนผู้ถือหุ้น นักลงทุนควรประเมินมูลค่า ประสิทธิภาพด้านเครดิต และความสามารถในการรับความเสี่ยงก่อนซื้อหุ้น WFC
บทความที่เกี่ยวข้อง
- หุ้นบริการทางการเงินและ Fintech ชั้นนำที่น่าซื้อในปี 2026 ท่ามกลาง Agentic AI และการเปลี่ยนแปลงของ Stablecoin Rails
- การคาดการณ์ราคา JPMorgan Chase (JPM) ปี 2026: รายได้ดอกเบี้ยที่เพิ่มขึ้นจะผลักดัน JPM สู่ $425 ได้หรือไม่?
- การคาดการณ์ราคา Goldman Sachs (GS) ปี 2026: รายได้จากตราสารทุนที่สร้างสถิติใหม่จะยก GS สู่ $1,150 ได้หรือไม่?
- การคาดการณ์ราคา BlackRock (BLK) ปี 2026: ความต้องการ ETF ที่แข็งแกร่งจะผลักดัน BLK สู่ $1,400 ได้หรือไม่?
- การคาดการณ์ราคา Bank of America (BAC) ปี 2026: การเติบโตของการบริหารความมั่งคั่งจะยก BAC สู่ $68 ได้หรือไม่?
