
Okta (OKTA) ให้บริการซอฟต์แวร์การจัดการตัวตนและการเข้าถึงบนคลาวด์สำหรับพนักงาน ลูกค้า เครื่องจักร และเอเจนต์ AI แพลตฟอร์ม Workforce Identity และ Customer Identity ของบริษัทจัดการการยืนยันตัวตน การอนุญาต การกำกับดูแล และการเข้าถึงที่มีสิทธิพิเศษในแอปพลิเคชันองค์กร ตำแหน่งอิสระนี้ทำให้ Okta ได้รับประโยชน์จากการเพิ่มขึ้นของการใช้จ่ายด้านความปลอดภัย แม้ว่าหุ้นจะยังคงไวต่อการแข่งขัน ระยะเวลาของสัญญาองค์กร และการประเมินมูลค่าที่นักลงทุนกำหนดให้กับความต้องการเอเจนต์ AI ในอนาคต
ไตรมาสล่าสุดเสริมสร้างความแข็งแกร่งให้กับกรณีการดำเนินงาน รายได้ไตรมาส 2 ปีการเงิน 2027 ของ Okta ถึง 805 ล้านดอลลาร์ เพิ่มขึ้น 11% เมื่อเทียบกับปีก่อน ภาระผูกพันการปฏิบัติงานที่เหลือปัจจุบันเพิ่มขึ้น 14% เป็น 2.585 พันล้านดอลลาร์ และกระแสเงินสดอิสระเพิ่มขึ้น 40% เป็น 227 ล้านดอลลาร์ คำถามการลงทุนคือผลิตภัณฑ์การกำกับดูแล การเข้าถึงที่มีสิทธิพิเศษ และเอเจนต์ AI ใหม่สามารถรักษาการเติบโตตามสัญญาให้สูงกว่ารายได้ที่รายงานได้หรือไม่เมื่อธุรกิจหลักมีขนาดใหญ่ขึ้น
การคาดการณ์หุ้น OKTA สำหรับปี 2026 ตอนนี้มุ่งเน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีแพลตฟอร์มตัวตนและเอเจนต์ AI: การเติบโตของ cRPO ที่เร็วขึ้น การนำผลิตภัณฑ์ความปลอดภัยใหม่มาใช้อย่างกว้างขวาง และการใช้ประโยชน์จากการดำเนินงานสามารถขยายการเติบโตสองหลักได้เมื่อองค์กรรักษาความปลอดภัยตัวตนของมนุษย์และ AI
- กรณีการแข่งขันและการทำให้การเติบโตเป็นปกติ: คู่แข่งแพลตฟอร์มอาจทำให้การจองช้าลงก่อนที่รายได้เอเจนต์ AI จะมีสาระสำคัญ ลดความคาดหวังการเติบโตและค่าคูณซอฟต์แวร์ที่กำหนดให้ Okta
คู่มือนี้แยกย่อยการคาดการณ์หุ้น OKTA สถานการณ์ราคาปี 2026 ความเสี่ยงหลัก และมุมมองนักวิเคราะห์ โดยอิงจากการเปิดเผยผลประกอบการไตรมาส 2 ปีการเงิน 2027 เมื่อวันที่ 26 สิงหาคม การยื่นแบบรายไตรมาส และข้อมูลตลาดถึงวันที่ 18 กันยายน รวมถึง วิธีซื้อขายฟิวเจอร์สหุ้น OKTA บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน Okta ที่ต้องรู้ในกันยายน 2026
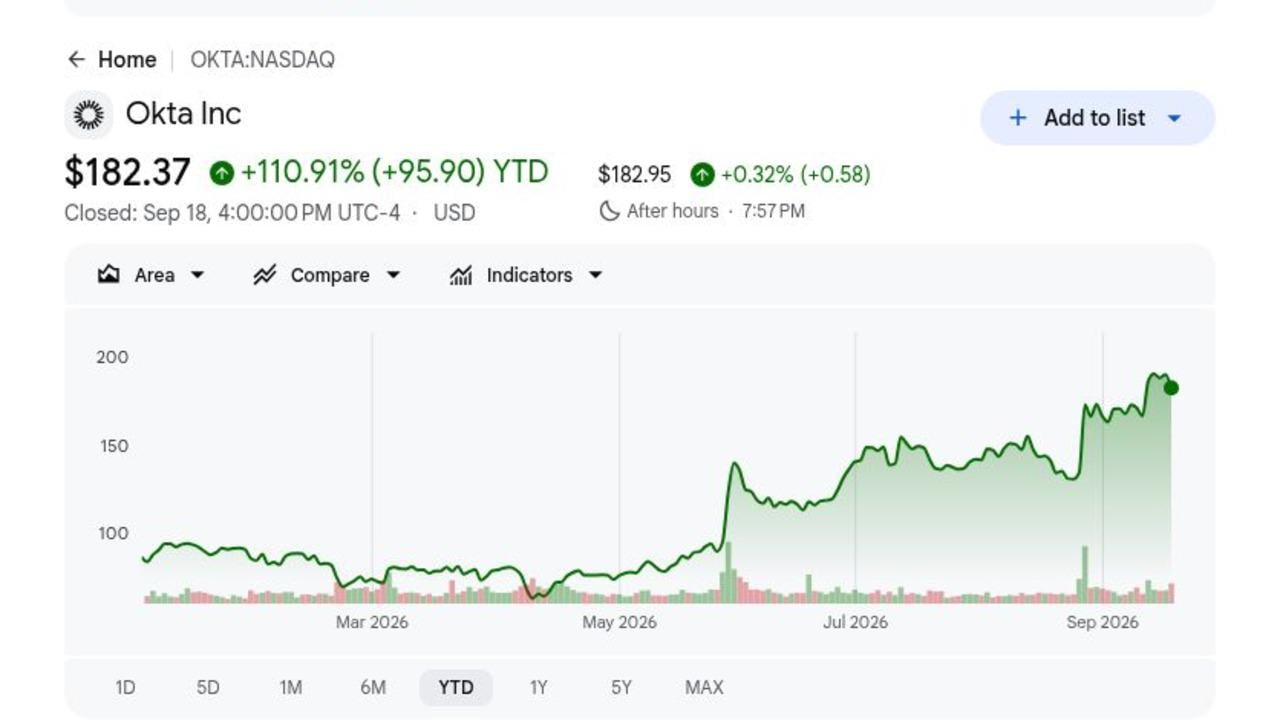
- OKTA ปิดที่ $182.37 เมื่อวันที่ 18 กันยายน และเพิ่มขึ้น 110.91% ในปี 2026: การฟื้นตัวสะท้อนการดำเนินงานที่แข็งแกร่งขึ้นและความต้องการที่เพิ่มขึ้นสำหรับการควบคุมตัวตนรอบเอเจนต์ AI เมื่อหุ้นอยู่ใกล้ฉันทามตินักวิเคราะห์ที่ $183.71 การเพิ่มขึ้นเพิ่มเติมน่าจะต้องการประมาณการกำไรที่สูงขึ้นมากกว่าการฟื้นตัวอย่างง่าย
- รายได้ไตรมาส 2 ปีการเงินถึง 805 ล้านดอลลาร์ เพิ่มขึ้น 11%: รายได้เกินจุดกลางของแนวทาง $790-$794 ล้านดอลลาร์ของ Okta ถึง 13 ล้านดอลลาร์ รายได้จากการสมัครสมาชิกเพิ่มขึ้น 12% เป็น 793 ล้านดอลลาร์ และคิดเป็น 98.5% ของยอดขายทั้งหมด
- RPO ปัจจุบันเพิ่มขึ้น 14% เป็น 2.585 พันล้านดอลลาร์: RPO รวมเพิ่มขึ้น 17% เป็น 4.858 พันล้านดอลลาร์ ทั้งสองเร็วกว่าการเติบโตรายได้ 11% ของไตรมาส ช่องว่างชี้ไปที่ความต้องการตามสัญญาที่แข็งแกร่งขึ้น แม้ว่างานค้างจำนวนนั้นยังคงต้องแปลงเป็นการเติบโตรายได้ที่ยั่งยืน
- กระแสเงินสดอิสระเพิ่มขึ้น 40% เป็น 227 ล้านดอลลาร์: อัตรากำไรกระแสเงินสดอิสระขยายตัวหกจุดเป็น 28% ในขณะที่อัตรากำไรจากการดำเนินงาน GAAP ปรับปรุงจาก 6% เป็น 13% การแปลงเงินสดที่ดีขึ้นทำให้ Okta มีพื้นที่มากขึ้นในการระดมทุนพัฒนาผลิตภัณฑ์และซื้อคืน
- แนวทางรายได้ปีการเงิน 2027 เพิ่มขึ้นเป็น 3.216-3.226 พันล้านดอลลาร์: จุดกลางเพิ่มขึ้น 21 ล้านดอลลาร์จากช่วงก่อนหน้า แม้จะมีอุปสรรคการเติบโตประมาณหนึ่งจุดจากการเปลี่ยนบริการมืออาชีพมากขึ้นให้กับพันธมิตร แนวทางกระแสเงินสดอิสระตลอดปี 910-930 ล้านดอลลาร์ บ่งบอกถึงอัตรากำไร 28% ถึง 29%
Okta (OKTA) คืออะไร?
Okta เป็นบริษัทความปลอดภัยตัวตนอิสระที่แพลตฟอร์มคลาวด์เชื่อมต่อผู้ใช้และเครื่องจักรกับแอปพลิเคชันภายใต้นโยบายที่จัดการแบบรวมศูนย์ Workforce Identity Cloud รวมถึงการลงชื่อเข้าใช้ครั้งเดียว การยืนยันตัวตนแบบหลายปัจจัยที่ปรับตัวได้ การจัดการวงจรชีวิต การกำกับดูแลตัวตน และการเข้าถึงที่มีสิทธิพิเศษ Customer Identity Cloud ที่สร้างขึ้นรอบ Auth0 ให้นักพัฒนาเพิ่มการยืนยันตัวตนและการอนุญาตในผลิตภัณฑ์ดิจิทัล สัญญาการสมัครสมาชิกสร้างรายได้เกือบทั้งหมด และการออกแบบที่เป็นกลางของแพลตฟอร์มให้ลูกค้าเชื่อมต่อแอปพลิเคชันในผู้จำหน่ายคลาวด์และซอฟต์แวร์หลายราย
กลยุทธ์ระยะยาวกำลังก้าวไปไกลกว่าการล็อกอินสู่การกำกับดูแลและการป้องกันภัยคุกคามสำหรับตัวตนทุกตัว รวมถึงบัญชีที่ไม่ใช่มนุษย์และเอเจนต์อัตโนมัติ Okta กำลังสร้างการค้นพบ การอนุญาต และการควบคุมวงจรชีวิตสำหรับเอเจนต์ AI ในขณะที่ขยาย Identity Governance และ Privileged Access ในลูกค้าที่มีอยู่ ตัวอย่างลูกค้าที่มีชื่อรวมถึง McLaren Racing, Wyndham, Hitachi, Booking.com, Mars และ FedEx ทำให้แพลตฟอร์มได้รับการเปิดรับในสภาพแวดล้อมผู้บริโภค อุตสาหกรรม และที่มีการควบคุม ความกว้างดังกล่าวสนับสนุนการขายไขว้ แม้ว่าจะทำให้ Okta ต้องเผชิญกับข้อเสนอตัวตนแบบบันเดิลจากแพลตฟอร์มซอฟต์แวร์ที่ใหญ่กว่า
อ่านเพิ่มเติม: CrowdStrike (CRWD) การคาดการณ์ราคา 2026: ความปลอดภัย AI และ Falcon Flex สามารถผลักดัน CRWD สู่ $280 ได้หรือไม่?
ภาพรวมผลประกอบการ Okta (OKTA) Q2 FY2027: รายได้ cRPO และกระแสเงินสดเร่งตัว
Okta ส่งมอบรายได้ 805 ล้านดอลลาร์เทียบกับจุดกลางแนวทาง 792 ล้านดอลลาร์ กำไรต่อหุ้นปรับปรุงแล้ว $1.05 เทียบกับแนวโน้ม $0.95-$0.97 และ cRPO 2.585 พันล้านดอลลาร์ เพิ่มขึ้น 14% รายได้จากการดำเนินงาน GAAP ถึง 107 ล้านดอลลาร์ และกระแสเงินสดอิสระถึง 227 ล้านดอลลาร์ ฝ่ายจัดการเพิ่มแนวทางรายได้ประจำปีเป็น 3.216-3.226 พันล้านดอลลาร์ แม้ว่าช่วงการเติบโต 10% ถึง 11% แสดงให้เห็นว่าการจองที่แข็งแกร่งขึ้นยังคงต้องผลิตการเร่งตัวที่ทนทาน
|
ตัวชี้วัดทางการเงิน |
แนวทาง / ฉันทามติ |
รายงาน / จริง |
ผลประหลาดใจ |
|
รายได้ Q2 FY2027 |
แนวทาง $790M-$794M |
$805M |
เกิน $13M เหนือจุดกลาง; เพิ่ม 11% YoY |
|
รายได้การสมัครสมาชิก |
$711M ปีก่อน |
$793M |
ขยายตัว เพิ่ม 12% YoY |
|
กำไรต่อหุ้นปรับปรุงแล้ว |
แนวทาง $0.95-$0.97 |
$1.05 |
เกิน แปดเซ็นต์เหนือขีดบน |
|
RPO |
— |
$4.858B; +17% |
เร่งตัว งานค้างเติบโตเกินรายได้ |
|
RPO ปัจจุบัน |
— |
$2.585B; +14% |
เชิงบวก ความต้องการตามสัญญาระยะใกล้แข็งแกร่งขึ้น |
|
รายได้จากการดำเนินงาน GAAP |
$41M; อัตรากำไร 6% ปีก่อน |
$107M; อัตรากำไร 13% |
ปรับปรุง อัตรากำไรขยายเจ็ดจุด |
|
กระแสเงินสดอิสระ |
$162M; อัตรากำไร 22% ปีก่อน |
$227M; อัตรากำไร 28% |
ขยายตัว กระแสเงินสดเพิ่ม 40% |
|
แนวโน้มรายได้ FY2027 |
ก่อนหน้า $3.19B-$3.21B |
$3.216B-$3.226B |
เพิ่มขึ้น จุดกลางเพิ่ม $21M |
- รายได้เกินจุดกลางแนวทาง 13 ล้านดอลลาร์: ยอดขายเพิ่มขึ้น 11% รองรับด้วยการเติบโตการสมัครสมาชิก 12% เมื่องานบริการมากขึ้นเปลี่ยนไปยังพันธมิตร รายได้การสมัครสมาชิกถึง 793 ล้านดอลลาร์ และคิดเป็น 98.5% ของยอดขายรวม เก็บรักษาฐานรายได้ที่เกิดขึ้นซ้ำของ Okta
- กำไรต่อหุ้นที่ไม่ใช่ GAAP ถึง $1.05 เพิ่มขึ้น 15%: ผลลัพธ์เกินขีดบนก่อนหน้าที่ $0.08 ในขณะที่กำไรต่อหุ้น GAAP เพิ่มจาก $0.37 เป็น $0.65 กำไรสุทธิ GAAP ก็เพิ่มขึ้นเป็น 116 ล้านดอลลาร์จาก 67 ล้านดอลลาร์ แสดงการใช้ประโยชน์จากการดำเนินงานที่แข็งแกร่งขึ้น
- RPO ถึง 4.858 พันล้านดอลลาร์ เพิ่มขึ้น 17%: cRPO เติบโต 14% ก็เร็วกว่ารายได้ที่รายงานเช่นกัน ยอดคงเหลือปัจจุบัน 2.585 พันล้านดอลลาร์ปรับปรุงการมองเห็นระยะใกล้หากลูกค้านำไปใช้และต่ออายุตามกำหนด
- อัตรากำไรกระแสเงินสดอิสระขยายเป็น 28%: การปรับปรุงหกจุดมาพร้อมกับกระแสเงินสดจากการดำเนินงาน 234 ล้านดอลลาร์ และเงินสดและการลงทุนระยะสั้น 2.299 พันล้านดอลลาร์ การสร้างเงินสดที่แข็งแกร่งขึ้นทำให้ Okta มีพื้นที่มากขึ้นในการลงทุนและซื้อคืนหุ้น
- แนวทางรายได้ประจำปีเพิ่มขึ้นเป็นจุดกลาง 3.221 พันล้านดอลลาร์: ฝ่ายจัดการดูดซับอุปสรรคการบริการประมาณหนึ่งจุดและยังคงเพิ่มช่วง แนวทาง Q3 813-817 ล้านดอลลาร์บ่งบอกถึงการเติบโตประมาณ 10% ในขณะที่แนวทางกระแสเงินสดอิสระตลอดปี 910-930 ล้านดอลลาร์บ่งบอกถึงอัตรากำไร 28% ถึง 29%
อ่านเพิ่มเติม: Palo Alto Networks (PANW) การคาดการณ์ราคา 2026: การทำแพลตฟอร์มสามารถผลักดัน PANW สู่ $450 ได้หรือไม่?
มุมมองการลงทุน Okta (OKTA) 2026: กรณีบูล $225 เทียบกับกรณีแบร์ $130
แนวโน้ม 2026 ของ Okta ขึ้นอยู่กับว่าความปลอดภัยเอเจนต์ AI สามารถเพิ่มชั้นการเติบโตใหม่ได้หรือไม่ในขณะที่ความต้องการตัวตนหลักและอัตรากำไรกระแสเงินสดอิสระยังคงแข็งแกร่ง ข้างบนมาจากการเติบโต cRPO และการขายไขว้ที่เร็วขึ้น ในขณะที่การแข่งขันและการประเมินมูลค่าที่สูงขึ้นของหุ้นยังคงเป็นความเสี่ยงหลัก
กรณีบูล: ความต้องการความปลอดภัย AI ที่แข็งแกร่งผลักดัน OKTA สู่ $225
กรณีบูลสันนิษฐานว่าการค้นพบ การกำกับดูแล และการอนุญาตเอเจนต์ AI ขยายตลาดของ Okta ในขณะที่การจอง Workforce และ Customer Identity ยังคงมีสุขภาพดี cRPO อยู่ใกล้หรือสูงกว่า 14% และอัตรากำไรกระแสเงินสดอิสระประจำปียังคงอยู่ในช่วงแนวทาง 28% ถึง 29%
การเคลื่อนไหวสู่ $225 จะต้องการการเอาชนะรายได้และ cRPO ซ้ำ ๆ การขายไขว้ที่แข็งแกร่งขึ้นจากการกำกับดูแลและการเข้าถึงที่มีสิทธิพิเศษ และหลักฐานว่าผลิตภัณฑ์เอเจนต์ AI กำลังสร้างสัญญาจริงมากกว่าแค่โปรแกรมนำร่อง เป้าหมายนักวิเคราะห์ใกล้ $219 จะให้การสนับสนุนเพิ่มเติม
กรณีฐาน: การเติบโตตัวตนที่มั่นคงรักษา OKTA ระหว่าง $175 และ $200
กรณีฐานสันนิษฐานว่ารายได้เติบโตประมาณ 10% ถึง 11% และ cRPO ยังคงอยู่ในวัยรุ่นต่ำถึงกลาง การสร้างเงินสดยังคงแข็งแกร่ง แม้ว่าการแข่งขันและการประเมินมูลค่าที่สูงขึ้นจำกัดการจัดอันดับหลักอื่น
ภายใต้สถานการณ์นี้ OKTA สามารถซื้อขายส่วนใหญ่ระหว่าง $175 และ $200 การต่ออายุที่มั่นคง กำไรต่อหุ้นประจำปีใกล้แนวโน้ม $3.90 ถึง $3.94 และกระแสเงินสดอิสระเกิน 900 ล้านดอลลาร์จะสนับสนุนช่วง cRPO ที่ช้าลงสู่การเติบโตรายได้ที่รายงานจะทำให้ส่วนบนอ่อนแอลง
กรณีแบร์: การเติบโตที่ช้าลงและการแข่งขันดึง OKTA สู่ $130
กรณีแบร์สันนิษฐานว่าแพลตฟอร์มใหญ่จับการใช้จ่ายตัวตนแบบบันเดิลมากขึ้นในขณะที่ความปลอดภัยเอเจนต์ AI ใช้เวลานานขึ้นในการสร้างรายได้ การจองที่ช้าลงผลักดัน cRPO สู่การเติบโตหลักเดียวและทำลายความเชื่อมั่นในการเร่งความเร็วรายได้ที่ยั่งยืน
การเคลื่อนไหวสู่ $130 จะมีแนวโน้มมากขึ้นหากแนวทางตก อัตรากำไรอ่อนแอลง หรือเหตุการณ์ความปลอดภัยที่สำคัญอื่นทำให้วงจรการขายช้าลง แม้แต่กระแสเงินสดเชิงบวกอาจไม่ป้องกันการบีบอัดหลายครั้งหลังจากการเพิ่มขึ้น 110.91% YTD ของหุ้น
การคาดการณ์ราคาหุ้น OKTA สำหรับปี 2026 โดยนักวิเคราะห์วอลล์สตรีท
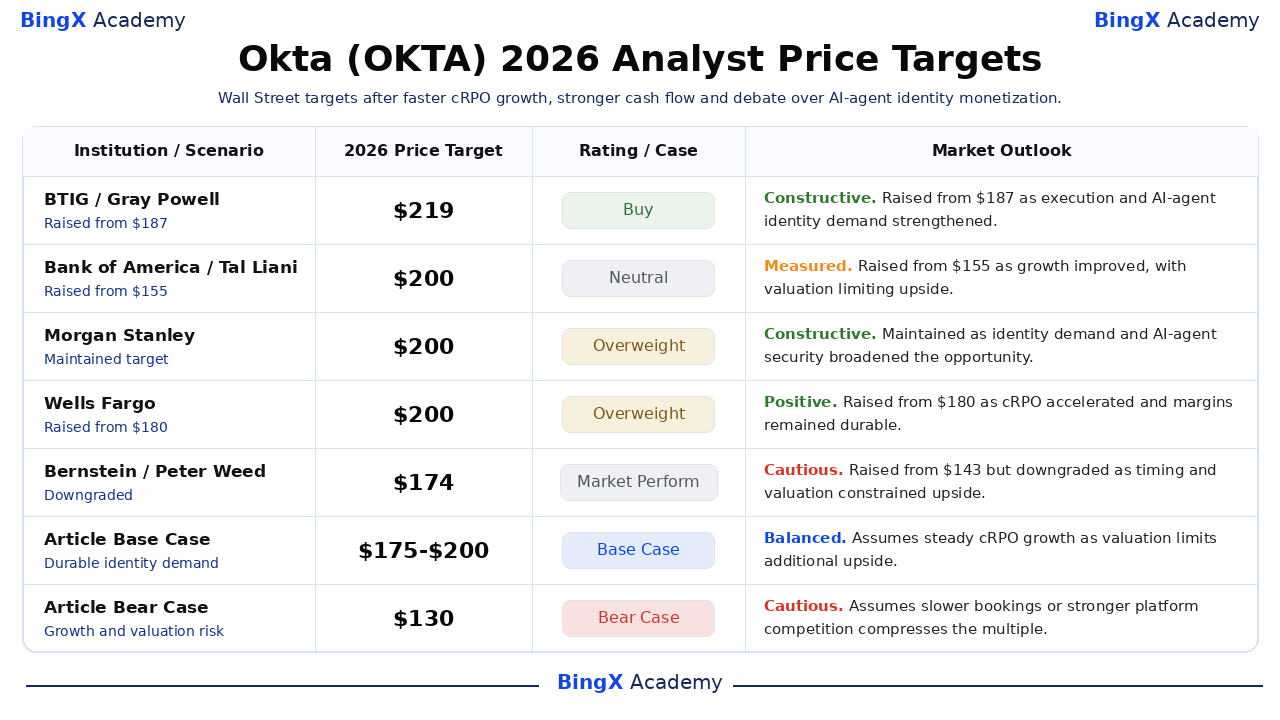
เป้าหมายนักวิเคราะห์ยังคงแบ่งแยกหลังจากการเอาชนะ Q2 ของ Okta การกระทำที่เลือกมีช่วงจาก $174 ถึง $219 โดยบริษัทที่เป็นบูลเน้น cRPO อัตรากำไร และความต้องการเอเจนต์ AI และ Bernstein เน้นความเสี่ยงด้านระยะเวลาและการประเมินมูลค่า สถานการณ์บทความแยกต่างหากและไม่แสดงถึงฉันทามตินักวิเคราะห์
|
สถาบัน / นักวิเคราะห์ |
เป้าหมายราคา 2026 |
เรติ้ง |
แนวโน้มตลาด |
|
BTIG / Gray Powell |
$219 |
ซื้อ |
สร้างสรรค์ 17 กันยายน: เพิ่มจาก $187 เมื่อการดำเนินการและความต้องการตัวตนเอเจนต์ AI แข็งแกร่งขึ้น |
|
Bank of America / Tal Liani |
$200 |
เป็นกลาง |
วัดแล้ว 18 กันยายน: เพิ่มจาก $155 เมื่อการเติบโตปรับปรุง โดยการประเมินมูลค่าจำกัดข้างบน |
|
Morgan Stanley / Meta Marshall |
$200 |
เกินน้ำหนัก |
สร้างสรรค์ 18 กันยายน: รักษาเมื่อความต้องการตัวตนและความปลอดภัยเอเจนต์ AI ขยายโอกาส |
|
Wells Fargo / Andrew Nowinski |
$200 |
เกินน้ำหนัก |
เชิงบวก 14 กันยายน: เพิ่มจาก $180 เมื่อ cRPO เร่งตัวและอัตรากำไรยังคงทนทาน |
|
Bernstein / Peter Weed |
$174 |
ผลงานตลาด |
ระมัดระวัง 17 กันยายน: เพิ่มจาก $143 แต่ลดระดับเมื่อระยะเวลาและการประเมินมูลค่าจำกัดข้างบน |
|
กรณีฐานบทความ |
$175-$200 |
กรณีฐาน |
สมดุล สันนิษฐานการเติบโต cRPO ที่มั่นคงเมื่อการประเมินมูลค่าจำกัดข้างบนเพิ่มเติม |
|
กรณีแบร์บทความ |
$130 |
กรณีแบร์ |
ระมัดระวัง สันนิษฐานการจองที่ช้าลงหรือการแข่งขันแพลตฟอร์มที่แข็งแกร่งกว่าบีบอัดหลายครั้ง |
วิธีซื้อขายหุ้น Okta (OKTA) บน BingX
ซื้อขายความปลอดภัยตัวตนของ Okta การนำเอเจนต์ AI มาใช้ และแนวโน้มกระแสเงินสดโดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก OKTA สามารถตอบสนองอย่างรุนแรงต่อ cRPO แนวทาง และข่าวไซเบอร์ซีคิวริตี้ ผู้ซื้อขายควรกำหนดตัวเร่งและขีดจำกัดการสูญเสียก่อนเข้าสู่ตำแหน่ง
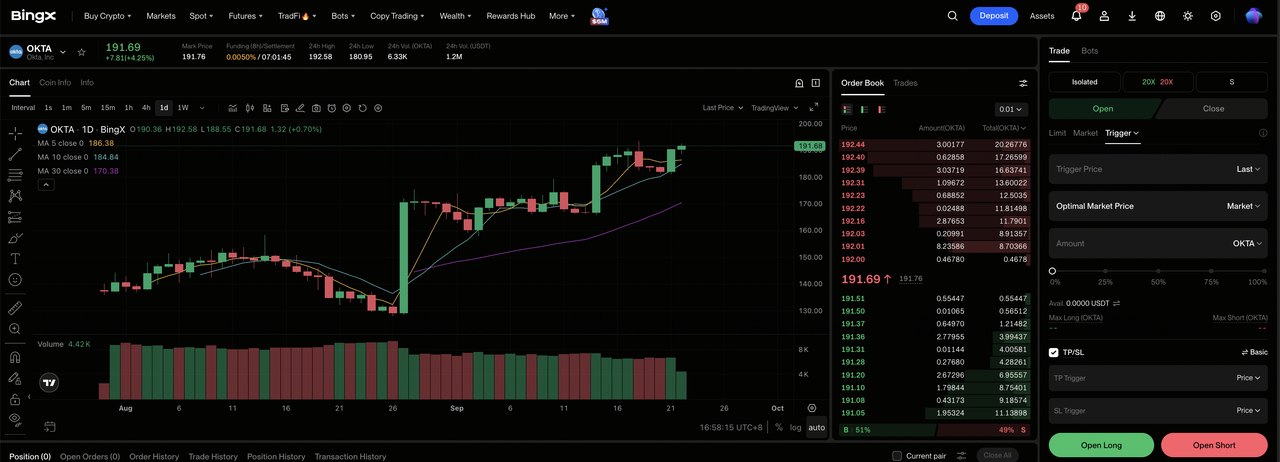
ขั้นตอนที่ 1: เข้าถึง BingX TradFi สมัครสมาชิก และไปยังส่วน TradFi เฉพาะบนแดชบอร์ดการแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Okta (OKTA) ค้นหาและเลือกสัญญา ฟิวเจอร์สถาวร OKTA-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก เปิดยาว หาก cRPO ยังคงสูงกว่าการเติบโตรายได้และชัยชนะตัวตนเอเจนต์ AI ขยาย เลือกเปิดสั้นหากการจองช้าลงหรือการแข่งขันทำลายแนวทาง
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก มาร์จิ้นแยกหรือไขว้ ตามความอดทนความเสี่ยงของคุณ การเพิ่มขึ้น 110.91% YTD แสดงให้เห็นว่าทำไมเลเวอเรจอนุรักษ์นิยมและขนาดตำแหน่งที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการตามโปรโตคอลความเสี่ยงที่เข้มงวด ตั้งระดับ รับกำไรและหยุดขาดทุน (TP/SL) ก่อนหรือหลังจากเข้าสู่การซื้อขายทันที OKTA สามารถเคลื่อนไหวได้อย่างรวดเร็วรอบผลประกอบการ แนวทาง การปรับปรุงนักวิเคราะห์ และเหตุการณ์ความปลอดภัย
5 ความเสี่ยงสำคัญที่ควรเฝ้าระวังสำหรับนักลงทุน OKTA ในปี 2026
แนวโน้มของ Okta ขึ้นอยู่กับการแข่งขัน การสร้างรายได้ AI ความปลอดภัย ระยะเวลาข้อตกลง และการประเมินมูลค่า ความเสี่ยงเหล่านี้สามารถส่งผลต่อการจอง การมองเห็นรายได้ และค่าคูณที่กำหนดให้กับหุ้น
- การแข่งขันอาจทำให้การเติบโต cRPO ช้าลง: เครื่องมือตัวตนแบบบันเดิลจากผู้จำหน่ายซอฟต์แวร์ขนาดใหญ่อาจทำให้วงจรการขายยาวนานขึ้นและลดการขายไขว้ การเติบโต cRPO ที่ลดลงต่ำกว่าอัตรา 14% ของ Q2 จะเป็นสัญญาณเตือนก่อนที่แรงกดดันจากการแข่งขันจะส่งผลต่อความต้องการ
- รายได้เอเจนต์ AI อาจใช้เวลานานขึ้นในการขยายขนาด: องค์กรอาจทดสอบผลิตภัณฑ์ใหม่โดยไม่เคลื่อนไหวอย่างรวดเร็วในการแพร่กระจายอย่างกว้างขวาง หากสัญญาการผลิตยังคงจำกัด ตัวตนเอเจนต์ AI อาจมีส่วนร่วมในรายได้น้อยกว่าที่คาดไว้ในขณะที่ Okta ยังคงลงทุนในการพัฒนาและการขาย
- เหตุการณ์ความปลอดภัยอาจสร้างความเสียหายต่อความไว้วางใจของลูกค้า: การละเมิดที่สำคัญที่เกี่ยวข้องกับ Okta หรือผู้ให้บริการหลักอาจสร้างค่าใช้จ่ายในการแก้ไข การเปลี่ยนแปลง และการขายใหม่ที่ช้าลง ลูกค้าขนาดใหญ่อาจชะลอการต่ออายุในขณะที่ตรวจสอบการควบคุมการเข้าถึงและการเปิดรับความปลอดภัย
- สัญญาใหญ่สามารถสร้างความผันผวนรายไตรมาส: การต่ออายุและการขยายองค์กรสามารถเคลื่อนไหวระหว่างไตรมาสแม้ว่าความต้องการพื้นฐานจะยังคงมีสุขภาพดี ข้อตกลงที่ล่าช้าสองสามรายการอาจบิดเบือนการเติบโต cRPO และกดดันแนวทางระยะสั้น
- การประเมินมูลค่าที่สูงขึ้นทิ้งพื้นที่น้อยลงสำหรับการพลาด: OKTA ได้รับ 110.91% YTD และปิดที่ $182.37 ใกล้ฉันทามตินักวิเคราะห์ $183.71 ข้างบนเพิ่มเติมตอนนี้ขึ้นอยู่กับประมาณการกำไรที่สูงขึ้นมากขึ้น ทำให้แม้แต่ความผิดหวังแนวทางเล็กน้อยสำคัญมากขึ้น
ความคิดสุดท้าย: คุณควรลงทุนใน OKTA ในปี 2026 หรือไม่?
ผลลัพธ์ Q2 ของ Okta ผสมผสานการเติบโตรายได้ 11% การเติบโต cRPO 14% อัตรากำไรจากการดำเนินงาน GAAP 13% และกระแสเงินสดอิสระ 227 ล้านดอลลาร์ ส่วนผสมนั้นแสดงแพลตฟอร์มตัวตนที่แข็งแกร่งขึ้นพร้อมเศรษฐศาสตร์ที่ปรับปรุง การอภิปรายที่เหลืออยู่คือการควบคุมเอเจนต์ AI และผลิตภัณฑ์การกำกับดูแลใหม่สามารถรักษาการจองที่เร็วขึ้นได้หรือไม่หลังจากหุ้นเพิ่มขึ้นมากกว่าสองเท่าใน 2026 แล้ว
กรณีบูลต้องการ cRPO ให้ยังคงล่วงหน้ารายได้และอัตรากำไรเพื่อสนับสนุน $225 กรณีแบร์สะท้อนการจองที่ช้าลง การแข่งขันแพลตฟอร์มที่แข็งแกร่งขึ้น และการเคลื่อนไหวสู่ $130 ผู้ซื้อขายอนุรักษ์นิยมอาจดู cRPO การชนะลูกค้าขนาดใหญ่ การเปิดเผยสัญญาเอเจนต์ AI อัตรากำไรกระแสเงินสดอิสระ และแนวทางประจำปีก่อนถือว่าการประเมินมูลค่าปัจจุบันทนทาน
การเตือนความเสี่ยง: การซื้อขายและการลงทุนในหุ้นอย่าง OKTA เกี่ยวข้องกับความเสี่ยงของการสูญเสียเงินทุน การแข่งขัน เหตุการณ์ความปลอดภัย ระยะเวลาสัญญา การเปลี่ยนแปลงการประเมินมูลค่า และการซื้อขายแบบเลเวอเรจสามารถทำให้เกิดการสูญเสียอย่างรวดเร็ว ดำเนินการวิจัยอิสระก่อนการจัดสรรเงินทุน
บทความที่เกี่ยวข้อง
- Adobe (ADBE) การคาดการณ์ราคา 2026: การสร้างรายได้ AI สามารถผลักดัน ADBE สู่ $350 ได้หรือไม่?
- UiPath (PATH) การคาดการณ์ราคา 2026: Agentic AI สามารถผลักดัน PATH สู่ $23 ได้หรือไม่?
- Oracle (ORCL) การคาดการณ์ราคา 2026: การเติบโต AI Cloud สามารถผลักดัน ORCL สู่ $260 ได้หรือไม่?
- CrowdStrike (CRWD) การคาดการณ์ราคา 2026: ความปลอดภัย AI และ Falcon Flex สามารถผลักดัน CRWD สู่ $280 ได้หรือไม่?
- Arm Holdings (ARM) การคาดการณ์ราคา 2026: ความต้องการ AI Compute สามารถผลักดัน ARM สู่ $350 ได้หรือไม่?
