Mastercard (MA) ดำเนินงานในฐานะหนึ่งในเครือข่ายการชำระเงินอิเล็กทรอนิกส์ที่ใหญ่ที่สุดในโลก โดยเชื่อมต่อผู้บริโภค พ่อค้า สถาบันการเงิน และรัฐบาล เครือข่ายหลักสร้างรายได้จากการประเมินภายในประเทศ กิจกรรมข้ามพรมแดน และการประมวลผลธุรกรรม ขณะที่บริการมูลค่าเพิ่มขยายโมเดลไปสู่ความปลอดภัยทางไซเบอร์ การวิเคราะห์ ความภักดี และที่ปรึกษา การผสมผสานนั้นสร้างเครื่องยนต์การทบต้นที่ทรงพลัง แม้ว่าหุ้นจะยังคงไวต่อสุขภาพผู้บริโภค การเดินทางระหว่างประเทศ แรงจูงใจของลูกค้า และการประเมินค่าพรีเมียมที่กำหนดให้กับเครือข่ายการชำระเงินขนาดใหญ่
ไตรมาสล่าสุดเสริมความแข็งแกร่งให้กับเคสการดำเนินงาน รายได้สุทธิ Q2 2026 เพิ่มขึ้น 14% เทียบกับปีก่อน กำไรปรับปรุงเติบโตเร็วกว่ารายได้ และบริการมูลค่าเพิ่มขยายตัว 20% ปริมาณข้ามพรมแดนและธุรกรรมที่สลับยังคงแข็งแกร่ง การอภิปรายการลงทุนขณะนี้เปลี่ยนไปที่ว่า Mastercard สามารถรักษาความกว้างขวางนั้นไว้ได้หรือไม่เมื่อการเปรียบเทียบกลายเป็นเรื่องยากขึ้น และบริการสามารถปรับปรุงส่วนผสมรายได้ต่อไปได้หรือไม่โดยไม่มีเงินคืน กฎระเบียบ หรือรางการชำระเงินทางเลือกที่ทำให้เศรษฐกิจเครือข่ายอ่อนแอลง
การพยากรณ์หุ้น MA สำหรับ 2026 ขณะนี้เน้นไปที่สองมุมมองที่แข่งขันกัน:
- เคสการชำระเงินและบริการระดับโลก: การใช้จ่ายที่ยืดหยุ่น การเดินทางระหว่างประเทศ และการเติบโตของบริการที่เร็วขึ้นสามารถสนับสนุนการทบต้นกำไรที่ยั่งยืนและการอ้างอิงการประเมินค่าที่สูงขึ้น
- เคสการประเมินค่าและการก่อกวน: การบริโภคที่ช้าลง แรงจูงใจลูกค้าที่รวย กฎระเบียบ และรางบัญชีต่อบัญชีหรือสเตเบิลคอยน์ใหม่สามารถลดพรีเมียมการเติบโตได้แม้ว่าเครือข่ายจะยังคงทำกำไรอยู่
คู่มือนี้แบ่งย่อยการพยากรณ์หุ้น MA, สถานการณ์ราคา 2026, ความเสี่ยงหลัก และมุมมองของนักวิเคราะห์ โดยอิงจากการเปิดตัวกำไร Q2 2026 ของ Mastercard เมื่อวันที่ 30 กรกฎาคม การยื่นเอกสารต่อหน่วยงานกำกับ และข้อมูลตลาดถึงวันที่ 2 กันยายน รวมถึง วิธีเทรดฟิวเจอร์สหุ้น MA บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญที่นักลงทุน Mastercard ควรรู้ในเดือนกันยายน 2026
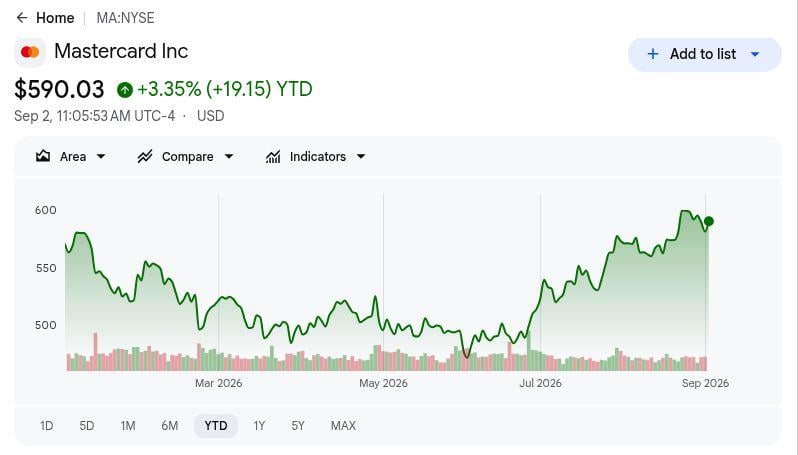
- MA เพิ่มขึ้นประมาณ 8% YTD ถึงวันที่ 1 กันยายน: หุ้นยังคงอยู่ใกล้ส่วนบนของช่วง 2026 หลังจากการฟื้นตัวที่แข็งแกร่งในช่วงฤดูร้อน สิ่งนี้สนับสนุนเรื่องราวโมเมนตัมการดำเนินงาน แต่ก็ทำให้มีพื้นที่น้อยลงสำหรับกำไรที่เพียงตรงตามความคาดหวัง
- รายได้ Q2 เติบโต 14% เป็น 8.14 พันล้านดอลลาร์: รายได้สุทธิเกินฉันทามติที่ติดตาม โดยได้รับการสนับสนุนจากกิจกรรมการชำระเงินที่สูงขึ้นและการเติบโตของบริการที่ต่อเนื่อง การเอาชนะนั้นได้รับการสนับสนุนจากการขยายตัวของธุรกรรมอย่างกว้างขวางมากกว่าผลประโยชน์ทางบัญชีแบบครั้งเดียว
- รายได้บริการมูลค่าเพิ่มเติบโต 20%: ความปลอดภัยทางไซเบอร์ การวิเคราะห์ ที่ปรึกษา และบริการอื่น ๆ ยังคงเอาชนะเครือข่ายการชำระเงินหลัก ขยายส่วนผสมรายได้ของ Mastercard และลดการพึ่งพาปริมาณธุรกรรมเพียงอย่างเดียว
- ปริมาณข้ามพรมแดนเพิ่มขึ้น 12%: การเดินทางและพาณิชย์ระหว่างประเทศยังคงยืดหยุ่นแม้จะมีความไม่แน่นอนทางเศรษฐกิจมหภาค การเติบโตข้ามพรมแดนสองหลักที่ยั่งยืนยังคงเป็นผู้ร่วมให้รายได้ที่สำคัญเนื่องจากธุรกรรมเหล่านี้มักมีเศรษฐกิจที่น่าสนใจ
- เป้าหมายนักวิเคราะห์หลังการประกาศกำไรครอบคลุมประมาณ $575 ถึงเกิน $650: ช่วงยังคงสร้างสรรค์อย่างกว้างขวางแต่สะท้อนสมมติฐานที่แตกต่างกันเกี่ยวกับการใช้จ่ายของผู้บริโภค การเติบโตข้ามพรมแดน โมเมนตัมบริการ และการประเมินค่า เมื่อ MA ซื้อขายใกล้ส่วนบนของช่วงประจำปี เป้าหมายที่สูงกว่าต้องการการอัปเกรดกำไรและคำแนะนำอย่างต่อเนื่อง
Mastercard (MA) คืออะไร?
Mastercard (MA) เป็นบริษัทเทคโนโลยีการชำระเงินระดับโลกที่มีสำนักงานใหญ่อยู่ที่ Purchase, New York โดยทั่วไปจะไม่ออกบัตรหรือให้สินเชื่อโดยตรงแก่ผู้บริโภค แต่ Mastercard ดำเนินการเครือข่าย มาตรฐาน และโครงสร้างพื้นฐานการประมวลผลที่เชื่อมต่อธนาคารผู้ออกบัตร ธนาคารที่รับ พ่อค้า และผู้ถือบัตร ทำให้สามารถอนุญาต ล้างบัญชี และชำระการชำระเงินอิเล็กทรอนิกส์ข้ามตลาดและสกุลเงินได้ ขนาดของมันทำให้บริษัทได้รับการเปิดรับกับการใช้จ่ายของผู้บริโภค การเดินทางระหว่างประเทศ อีคอมเมิร์ซ และการเปลี่ยนแปลงที่กว้างขวางจากเงินสดไปสู่การชำระเงินดิจิทัล
การเติบโตมาจากเครื่องยนต์หลักสองตัว เครือข่ายการชำระเงินหลักได้ประโยชน์จากปริมาณเงินดอลลาร์รวมที่สูงขึ้น การใช้จ่ายข้ามพรมแดน และธุรกรรมที่สลับ ขณะที่บริการมูลค่าเพิ่มสร้างรายได้จากความปลอดภัยทางไซเบอร์ ตัวตน การวิเคราะห์ข้อมูล ที่ปรึกษา ความภักดี และเครื่องมือการเงินเปิด Mastercard ยังขยายต่อไปในการชำระเงินเชิงพาณิชย์ การโอนบัญชีต่อบัญชี ตัวตนดิจิทัล และธนาคารเปิด ขยายธุรกิจให้เกินกว่าธุรกรรมบัตรแบบดั้งเดิมและให้วิธีการสร้างรายได้จากความสัมพันธ์ลูกค้าที่มีอยู่มากขึ้น
อ่านเพิ่มเติม: หุ้นบริการทางการเงินและฟินเทคชั้นนำที่ควรซื้อในปี 2026 ท่ามกลางการเปลี่ยนแปลงของ Agentic AI และ Stablecoin Rails
ภาพรวมกำไร Q2 2026 ของ Mastercard (MA): รายได้ EPS และปริมาณการชำระเงิน
Mastercard ส่งมอบการเอาชนะ Q2 อย่างกว้างขวางในรายได้ กำไร มาร์จิ้น และกิจกรรมเครือข่าย รายได้สุทธิถึง 9.277 พันล้านดอลลาร์เทียบกับ 9.08 พันล้านดอลลาร์ที่คาดหวัง EPS ปรับปรุงมาที่ 5.04 ดอลลาร์เทียบกับ 4.77 ดอลลาร์ ปริมาณเงินดอลลาร์รวมถึง 2.9 ล้านล้าน และมาร์จิ้นการดำเนินงานปรับปรุงอยู่ที่ 61.1% ปริมาณข้ามพรมแดน ธุรกรรมที่สลับ และบริการมูลค่าเพิ่มยังคงแข็งแกร่ง ขณะที่การซื้อคืนหุ้น 4.9 พันล้านดอลลาร์เพิ่มการสนับสนุนต่อหุ้นเพิ่มเติม
|
เมตริกทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / ผลจริง |
เซอร์ไพรส์ |
|
รายได้สุทธิ Q2 |
$9.08B |
$9.277B |
เอาชนะ. ประมาณ 2% เหนือฉันทามติ; เพิ่มขึ้น 14% YoY |
|
EPS เจือจางปรับปรุง |
$4.77 |
$5.04 |
เอาชนะ. ประมาณ 6% เหนือฉันทามติ; เพิ่มขึ้น 21% YoY |
|
กำไรสุทธิ GAAP |
— |
$4.388B |
ปรับปรุง. เพิ่มขึ้น 19% เทียบกับปีก่อน |
|
EPS เจือจาง GAAP |
— |
$4.97 |
ปรับปรุง. เพิ่มขึ้น 22% เทียบกับปีก่อน |
|
มาร์จิ้นการดำเนินงานปรับปรุง |
— |
61.10% |
ขยายตัว. กำไรเติบโตเร็วกว่ารายได้ |
|
ปริมาณเงินดอลลาร์รวม |
— |
$2.9T; +8% สกุลเงินท้องถิ่น |
บวก. การใช้จ่ายยังคงยืดหยุ่น |
|
ปริมาณข้ามพรมแดน |
— |
+12% สกุลเงินท้องถิ่น |
บวก. พาณิชย์ระหว่างประเทศยังคงแข็งแกร่ง |
|
ธุรกรรมที่สลับ |
— |
+9% |
บวก. กิจกรรมเครือข่ายขยายตัว |
|
รายได้บริการมูลค่าเพิ่ม |
— |
+20% |
แข็งแกร่ง. บริการเติบโตเกินเครือข่ายการชำระเงิน |
|
การซื้อคืนหุ้น Q2 |
— |
$4.9B |
สนับสนุน. การซื้อคืนลดจำนวนหุ้น |
- รายได้สุทธิ 9.277 พันล้านดอลลาร์เพิ่มขึ้น 14%: ผลลัพธ์สูงกว่าฉันทามติที่ติดตามประมาณ 2% โดยการเติบโตได้รับการสนับสนุนจากทั้งกิจกรรมการชำระเงินและบริการ ความกว้างขวางนั้นแสดงให้เห็นว่า Mastercard ไม่ได้พึ่งพาภูมิศาสตร์หนึ่งหรือผลกระทบด้านราคาชั่วคราว
- EPS ปรับปรุง 5.04 ดอลลาร์เอาชนะฉันทามติประมาณ 6%: กำไรปรับปรุงเพิ่มขึ้น 21% เทียบกับปีก่อน เร็วกว่ารายได้ แสดงให้เห็นถึงการยกระดับการดำเนินงานที่แข็งแกร่งขึ้นและการสนับสนุนเพิ่มเติมจากการซื้อคืนหุ้น
- ปริมาณเงินดอลลาร์รวมถึง 2.9 ล้านล้าน: GDV สกุลเงินท้องถิ่นเพิ่มขึ้น 8% แสดงการใช้จ่ายของผู้บริโภคและเชิงพาณิชย์ที่ยืดหยุ่นทั่วเครือข่ายแม้จะมีสภาวะเศรษฐกิจมหภาคที่ไม่สม่ำเสมอ
- ปริมาณข้ามพรมแดนเติบโต 12% และธุรกรรมที่สลับเพิ่มขึ้น 9%: การใช้จ่ายระหว่างประเทศยังคงเป็นตัวขับเคลื่อนการเติบโตมูลค่าสูง ขณะที่การเติบโตของธุรกรรมยืนยันการใช้เครือข่ายที่แข็งแรงนอกเหนือจากกำไรการใช้จ่ายนาม
- รายได้บริการมูลค่าเพิ่มเพิ่มขึ้น 20%: ความปลอดภัยทางไซเบอร์ การวิเคราะห์ ที่ปรึกษา ตัวตน และบริการอื่น ๆ ยังคงเอาชนะเครือข่ายการชำระเงินหลัก เสริมความแข็งแกร่งให้กับส่วนผสมรายได้ของ Mastercard นอกเหนือจากการประมวลผลธุรกรรมเพียงอย่างเดียว
อ่านเพิ่มเติม: ภาพรวมกำไร Q2 2026 ของ Mastercard (MA): การเอาชนะ EPS $5.04 และการเติบโตข้ามพรมแดน 12% ยกหุ้นขึ้น 2.49%
มุมมองการลงทุน Mastercard (MA) 2026: เคสบูล $760 เทียบเคสแบร์ $520
การทดสอบหลักคือว่า Mastercard สามารถแปลงกิจกรรมการชำระเงินที่แข็งแรงให้เป็นการเติบโตกำไรที่นำโดยบริการได้หรือไม่โดยไม่มีความชะลอตัวของผู้บริโภค แรงกดดันจากแรงจูงใจ หรือการรีเซ็ตการประเมินค่ามาขัดขวางโปรไฟล์การทบต้น
เคสบูล: บริการและการเติบโตข้ามพรมแดนผลัก MA สู่ $760
เคสบูลสมมติว่าการใช้จ่ายข้ามพรมแดนยังคงแข็งแกร่ง ธุรกรรมที่สลับยังคงเติบโต และบริการมูลค่าเพิ่มยังคงเอาชนะเครือข่ายการชำระเงินหลัก ส่วนผสมนั้นจะสนับสนุนการเติบโตของรายได้และการยกระดับการดำเนินงาน โดยเฉพาะหากความปลอดภัยทางไซเบอร์ การวิเคราะห์ และผลิตภัณฑ์การเคลื่อนไหวเงินทำให้ความสัมพันธ์ลูกค้าลึกขึ้นโดยไม่มีการเพิ่มขึ้นอย่างรุนแรงของแรงจูงใจ
การเคลื่อนไหวสู่ $760 จะต้องการการเติบโตบริการสองหลักที่ยั่งยืน การเดินทางระหว่างประเทศที่ยืดหยุ่น และการแก้ไขกำไรอย่างต่อเนื่อง การใช้จ่ายผู้บริโภคที่แข็งแกร่งและเศรษฐกิจข้ามพรมแดนที่มั่นคงจะให้การยืนยันที่ชัดเจนที่สุดของสถานการณ์นี้
เคสฐาน: การชำระเงินที่ยืดหยุ่นรักษา MA ไว้ระหว่าง $620 และ $700
เคสฐานสมมติว่าปริมาณการชำระเงินยังคงแข็งแรงในขณะที่การเติบโตค่อย ๆ เป็นปกติ กิจกรรมข้ามพรมแดนปานกลางจากความแข็งแกร่งล่าสุด บริการมูลค่าเพิ่มยังคงขยายตัวเร็วกว่าเครือข่าย และมาร์จิ้นที่มั่นคงรวมกับการซื้อคืนหุ้นสนับสนุนกำไรต่อหุ้น
ภายใต้สถานการณ์นี้ MA อาจซื้อขายส่วนใหญ่ระหว่าง $620 และ $700 การเติบโตเครือข่ายหลักเดี่ยวสูง การเติบโตบริการสองหลัก และแรงจูงใจที่ควบคุมจะสนับสนุนช่วง ขณะที่แนวโน้มข้ามพรมแดนที่อ่อนแอจะผลักดันมุมมองให้ใกล้เคียงกับเคสแบร์
เคสแบร์: การใช้จ่ายที่ช้าลงและการบีบอัดหลายคูณดึง MA สู่ $520
เคสแบร์สมมติว่าการใช้จ่ายของผู้บริโภคและธุรกิจอ่อนแอลง การเดินทางระหว่างประเทศช้าลง และแรงจูงใจลูกค้าที่สูงขึ้นดูดซับรายได้มากขึ้น รางการชำระเงินทางเลือกไม่จำเป็นต้องแทนที่ Mastercard โดยตรง การเติบโตเพิ่มเติมที่ช้าลงเพียงอย่างเดียวอาจลดพรีเมียมที่นักลงทุนเต็มใจจ่าย
การเคลื่อนไหวสู่ $520 จะเป็นไปได้มากขึ้นหากธุรกรรมที่สลับและปริมาณข้ามพรมแดนอ่อนแอลง การเติบโตบริการช้าลงอย่างมาก หรือการยกระดับการดำเนินงานกลับทาง Mastercard อาจยังคงทำกำไรสูงภายใต้สถานการณ์นี้ แต่ความคาดหวังกำไรที่ต่ำลงและการบีบอัดการประเมินค่าจะกดดันหุ้น
การพยากรณ์ราคาหุ้น MA สำหรับ 2026 โดยนักวิเคราะห์วอลล์สตรีท
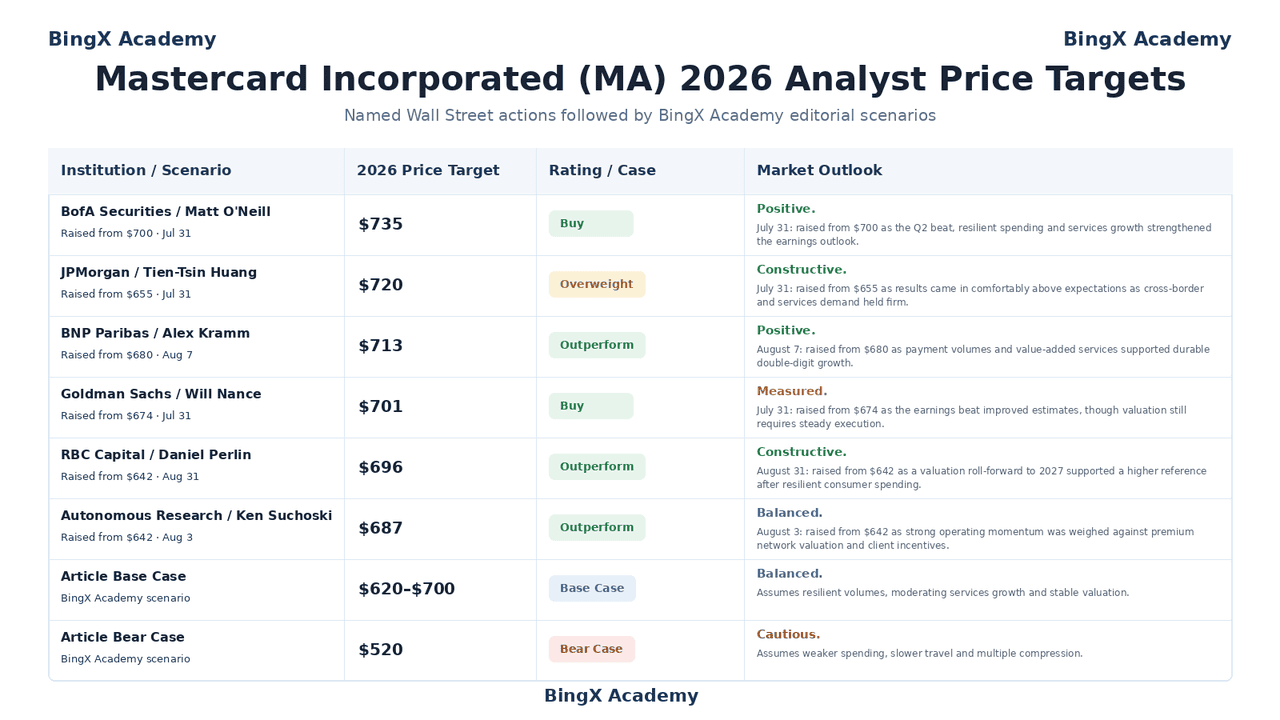
การดำเนินการที่มีวันที่ที่เลือกแสดงมุมมองสตรีทที่สร้างสรรค์หลัง Q2 แม้ว่าพวกเขาจะเผยให้เห็นว่ามีการดำเนินการมากแค่ไหนที่คาดหวังอยู่แล้ว เคสฐานและแบร์ของบทความเป็นสถานการณ์วิจัยของ BingX Academy แบบมีเงื่อนไขและยังคงแยกจากเป้าหมายนักวิเคราะห์ที่มีชื่อ
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
เรทติ้ง / เคส |
มุมมองตลาด |
|
BofA Securities |
$735 |
ซื้อ |
บวก. 31 กรกฎาคม: ปรับขึ้นจาก $700 เนื่องจากการเอาชนะ Q2 การใช้จ่ายที่ยืดหยุ่น และการเติบโตบริการเสริมความแข็งแกร่งให้กับมุมมองกำไร |
|
JPMorgan |
$720 |
น้ำหนักเกิน |
สร้างสรรค์. 31 กรกฎาคม: ปรับขึ้นจาก $655 เนื่องจากผลลัพธ์เกินความคาดหวังอย่างสบายและความต้องการข้ามพรมแดนยังคงแข็งแกร่ง |
|
BNP Paribas |
$713 |
เกินประสิทธิภาพ |
บวก. 7 สิงหาคม: ปรับขึ้นจาก $680 เนื่องจากปริมาณการชำระเงินและบริการมูลค่าเพิ่มสนับสนุนการเติบโตสองหลักที่ยั่งยืน |
|
Goldman Sachs |
$701 |
ซื้อ |
ปานกลาง. 31 กรกฎาคม: ปรับขึ้นจาก $674 เนื่องจากการเอาชนะกำไรปรับปรุงประมาณการ แม้ว่าการประเมินค่ายังต้องการการดำเนินการที่มั่นคง |
|
RBC Capital |
$696 |
เกินประสิทธิภาพ |
สร้างสรรค์. 31 สิงหาคม: ปรับขึ้นจาก $642 เนื่องจากการม้วนไปข้างหน้าการประเมินค่าไป 2027 สนับสนุนการอ้างอิงที่สูงขึ้นหลังการใช้จ่ายผู้บริโภคที่ยืดหยุ่น |
|
Autonomous Research |
$687 |
เกินประสิทธิภาพ |
สมดุล. 3 สิงหาคม: ปรับขึ้นจาก $642 เนื่องจากโมเมนตัมการดำเนินงานที่แข็งแกร่งถูกชั่งน้ำหนักกับการประเมินค่าพรีเมียมและแรงจูงใจลูกค้า |
|
เคสฐานบทความ |
$620–$700 |
เคสฐาน |
สมดุล. สมมติปริมาณที่ยืดหยุ่น การเติบโตบริการที่ปานกลาง และการประเมินค่าที่มั่นคง |
|
เคสแบร์บทความ |
$520 |
เคสแบร์ |
ระมัดระวัง. สมมติการใช้จ่ายที่อ่อนแอ การเดินทางที่ช้าลง และการบีบอัดหลายคูณ |
วิธีเทรดหุ้น Mastercard (MA) บน BingX
Mastercard สามารถตอบสนองได้อย่างรวดเร็วต่อกำไร การเปิดตัวปริมาณการชำระเงิน ข้อมูลการเดินทาง กฎระเบียบ และการเปลี่ยนแปลงในความเชื่อมั่นของผู้บริโภค BingX TradFi ให้การเปิดรับ long และ short ผ่านสัญญาถาวร USDT ที่ชำระ ดังนั้นการควบคุมความเสี่ยงจึงสำคัญพอ ๆ กับการวิเคราะห์ทิศทาง
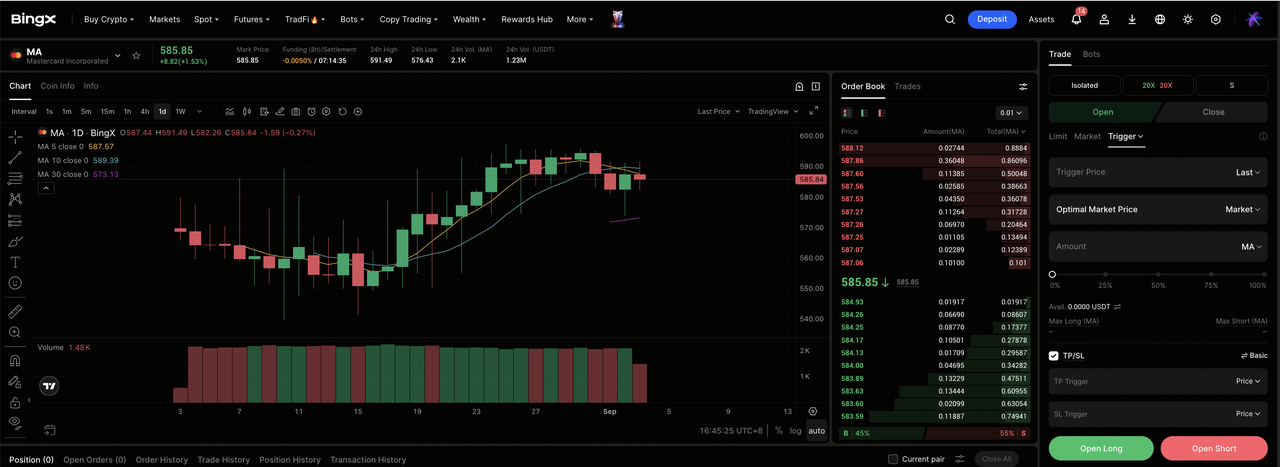
ขั้นตอนที่ 1: เข้าถึง BingX TradFi ลงชื่อ ทำ KYC เสร็จสิ้น เปิดใช้ การยืนยันตัวตนสองปัจจัย และเปิด ตลาด TradFi
ขั้นตอนที่ 2: เลือก Mastercard (MA) ฝาก USDT จากนั้นค้นหา สัญญาถาวร MA-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก เปิด Long หรือ Short ตามว่าการชำระเงิน กิจกรรมข้ามพรมแดน และบริการแข็งแกร่งขึ้นหรือการใช้จ่ายและการประเมินค่าอ่อนแอลง
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก ไอโซเลทหรือครอสมาร์จิ้น ตามความเท่าทันความเสี่ยง เครือข่ายใหญ่พรีเมียมยังสามารถเคลื่อนไหวอย่างรุนแรงรอบ ๆ การเปิดตัวรายไตรมาสและการตัดสินใจกำกับดูแล ดังนั้นการกำหนดขนาดแบบอนุรักษ์นิยมจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการตามโปรโตคอลความเสี่ยงอย่างเคร่งครัด ตั้ง ทำกำไรและหยุดการสูญเสีย ระดับก่อนหรือทันทีหลังจากเข้า MA สามารถตอบสนองต่อข้อมูลผู้บริโภค แนวโน้มการเดินทาง การแก้ไขนักวิเคราะห์ การฟ้องร้อง และการประกาศรางทางเลือก
5 ความเสี่ยงที่ต้องติดตามสำหรับนักลงทุน Mastercard ใน 2026
มุมมองของ Mastercard ยังคงได้รับการสนับสนุนจากกิจกรรมการชำระเงินที่ยืดหยุ่นและการเติบโตของบริการ แต่ความเสี่ยงหลายประการอาจกดดันรายได้ มาร์จิ้น หรือการประเมินค่าหากสภาวะอ่อนแอลง
- ความอ่อนแอของผู้บริโภคอาจชะลอปริมาณการชำระเงินและการเติบโตของกำไร: การใช้จ่ายของครัวเรือนหรือธุรกิจที่นุ่มนวลจะลดปริมาณเงินดอลลาร์รวมและธุรกรรมที่สลับ จำกัดการยกระดับการดำเนินงานที่ Mastercard ได้ประโยชน์จากเมื่อกิจกรรมเครือข่ายแข็งแกร่ง
- การเติบโตข้ามพรมแดนอาจเป็นปกติ: การเดินทางและพาณิชย์ระหว่างประเทศเป็นตัวขับเคลื่อนรายได้มูลค่าสูงสำหรับ Mastercard การชะลอตัวจากอัตราการเติบโตข้ามพรมแดน 12% ในปัจจุบันอาจมีน้ำหนักเกินสัดส่วนกับความคาดหวังรายได้และกำไร
- แรงจูงใจลูกค้าที่สูงขึ้นอาจเจือจางการเติบโตปริมาณที่แข็งแกร่ง: การแข่งขันสำหรับธนาคารใหญ่ พ่อค้า และความสัมพันธ์การชำระเงินอาจต้องการเงินคืนและแรงจูงใจที่รวยขึ้น ลดจำนวนรายได้ที่ Mastercard เก็บไว้แม้เมื่อปริมาณธุรกรรมยังคงแข็งแรง
- กฎระเบียบและการฟ้องร้องอาจเปลี่ยนเศรษฐกิจเครือข่าย: กฎการแลกเปลี่ยน คำสั่งการกำหนดเส้นทาง การดำเนินการต่อต้านการผูกขาด และข้อกำหนดข้อมูลอาจเพิ่มค่าใช้จ่ายการปฏิบัติตามหรือลดความยืดหยุ่นด้านราคาทั่วตลาดหลัก
- รางการชำระเงินทางเลือกและความล้มเหลวในการดำเนินงานอาจทำให้ข้อได้เปรียบของเครือข่ายอ่อนแอลง: การชำระเงินบัญชีต่อบัญชี กระเป๋าเงินดิจิทัล และสเตเบิลคอยน์อาจจับกระแสเพิ่มเติม ขณะที่การหยุดชะงัก การฉ้อโกง หรือเหตุการณ์ความปลอดภัยทางไซเบอร์อาจสร้างต้นทุนโดยตรงและสร้างความเสียหายต่อความไว้วางใจของลูกค้า
ความคิดสุดท้าย: คุณควรลงทุนใน Mastercard ใน 2026 หรือไม่?
คุณภาพการดำเนินงานของ Mastercard ยังคงชัดเจน Q2 ผลิตการเติบโตรายได้อย่างกว้างขวาง การขยายตัวกำไรปรับปรุงที่เร็วขึ้น กิจกรรมข้ามพรมแดนที่ยืดหยุ่น และการเติบโตบริการที่แข็งแกร่ง เครือข่ายยังคงปรับขนาดได้สูง และบริการให้เส้นทางที่น่าเชื่อถือสู่การสร้างรายได้ที่ลึกขึ้นนอกเหนือจากการประมวลผลบัตรแบบดั้งเดิม
เคสบูลต้องการให้ความกว้างขวางนั้นยังคงอยู่และแปลเป็นการแก้ไขประมาณการอย่างต่อเนื่อง เคสแบร์ไม่ต้องการการล่มสลายของแฟรนไชส์ เพียงการใช้จ่ายที่นุ่มนวล การเดินทางที่ช้าลง หรือตัวคูณการประเมินค่าที่ต่ำกว่า ผู้ค้าที่อนุรักษ์นิยมอาจต้องการติดตามการเติบโตข้ามพรมแดน ธุรกรรมที่สลับ บริการมูลค่าเพิ่ม แรงจูงใจ และการยกระดับการดำเนินงานก่อนถือว่าสถานการณ์ใดเป็นที่ยืนยัน
คำเตือนความเสี่ยง: การเทรดและการลงทุนในหุ้นอย่าง MA เกี่ยวข้องกับความเสี่ยงสูงของการสูญเสียเงินทุน การใช้จ่ายของผู้บริโภค การเดินทางข้ามพรมแดน กฎระเบียบ การฟ้องร้อง ความปลอดภัยทางไซเบอร์ แรงจูงใจลูกค้า และสัญญาถาวรที่มีเลเวอเรจสามารถผลิตการสูญเสียอย่างรวดเร็ว ทำการวิจัยอิสระก่อนจัดสรรเงินทุน
บทความที่เกี่ยวข้อง
- หุ้นบริการทางการเงินและฟินเทคชั้นนำที่ควรซื้อในปี 2026 ท่ามกลางการเปลี่ยนแปลงของ Agentic AI และ Stablecoin Rails
- การพยากรณ์หุ้น Visa (V) 2026: การเติบโตการชำระเงินข้ามพรมแดนและ AI สามารถผลัก V สู่ $460 ได้หรือไม่?
- การพยากรณ์ราคา JPMorgan Chase (JPM) 2026: การป้องกันป้อมปราการหรือ Alpha ที่ขับเคลื่อนโดย AI ที่ $341?
- การพยากรณ์ราคา Goldman Sachs (GS) 2026: โมเมนตัมไตรมาสสถิติหรือเพดานการประเมินค่าที่ $1,140?
- การพยากรณ์ราคา Morgan Stanley (MS) 2026: การฟื้นฟูธนาคารการลงทุนหรือการแก้ไข $170?
