
Intel (INTC) ออกแบบและผลิตโปรเซสเซอร์สำหรับคอมพิวเตอร์ส่วนบุคคล เซิร์ฟเวอร์ ระบบปัญญาประดิษฐ์และ โครงสร้างเครือข่าย และยังดำเนินธุรกิจ ผลิตชิปตามสัญญา โปรเซสเซอร์ Core และ Xeon ยังคงเป็นศูนย์กลางของรายได้จากผลิตภัณฑ์ ในขณะที่ Intel Foundry บรรจุภัณฑ์ขั้นสูงและซิลิกอนที่กำหนดเองกำลังกลายเป็นสิ่งสำคัญมากขึ้นสำหรับการฟื้นตัวในระยะยาว แบบจำลองแบบบูรณาการนี้ให้การยกระดับไปสู่ การคำนวณ AI และสหรัฐฯ การผลิตเซมิคอนดักเตอร์ แม้ว่าจะทำให้หุ้นเสี่ยงต่อการดำเนินการ process-node ความต้องการเงินทุนขนาดใหญ่และการแข่งขันที่รุนแรง
ไตรมาสล่าสุดแสดงให้เห็นว่าอุปสงค์ฟื้นตัวเร็วกว่าความสามารถในการทำกำไร รายได้ INTC Q2 2026 ถึง 16.13 พันล้านดอลลาร์ เพิ่มขึ้น 25.4% จากปีก่อน ในขณะที่ EPS ที่ปรับปรุงแล้วที่ 0.42 ดอลลาร์เป็นสองเท่าของฉันทามติ 0.21 ดอลลาร์ รายได้จาก Data Center และ AI เพิ่มขึ้น 59% เป็น 6.26 พันล้านดอลลาร์ แต่ Intel Foundry ยังคงขาดทุนประมาณ 2.1 พันล้านดอลลาร์ กรณีการลงทุนขึ้นอยู่กับว่าการเติบโตของ CPU และการใช้งานที่สูงขึ้นจะสามารถลดการสูญเสียจากการผลิตเหล่านั้นได้หรือไม่
การคาดการณ์หุ้น INTC สำหรับปี 2026 ตอนนี้มุ่งเน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีการคำนวณ AI และ foundry: การจำกัดอุปทาน CPU เซิร์ฟเวอร์ การกำหนดราคาที่แข็งแกร่งขึ้น และการมีส่วนร่วมภายนอก 14A อาจยกระดับการใช้งาน อัตรากำไรขั้นต้น และความมั่นใจในกลยุทธ์การผลิตของ Intel
- กรณีการดำเนินการและการประเมินมูลค่า: การสูญเสียจาก foundry อย่างต่อเนื่อง การใช้จ่ายลงทุนที่สูง และการแข่งขันจาก AMD, Arm และ TSMC อาจทำให้กำไรต่ำกว่าระดับที่การฟื้นตัวปี 2026 บ่งบอก
คู่มือนี้แยกย่อยการคาดการณ์หุ้น INTC สถานการณ์ราคาปี 2026 ความเสี่ยงหลัก และมุมมองนักวิเคราะห์ โดยอิงจากรายงานกำไร Q2 2026 ของ Intel เมื่อวันที่ 23 กรกฎาคม การยื่นรายไตรมาส และข้อมูลตลาดถึงวันที่ 10 กันยายน รวมถึง วิธีการซื้อขายฟิวเจอร์สหุ้น INTC บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญที่นักลงทุน Intel ต้องรู้ในเดือนกันยายน 2026
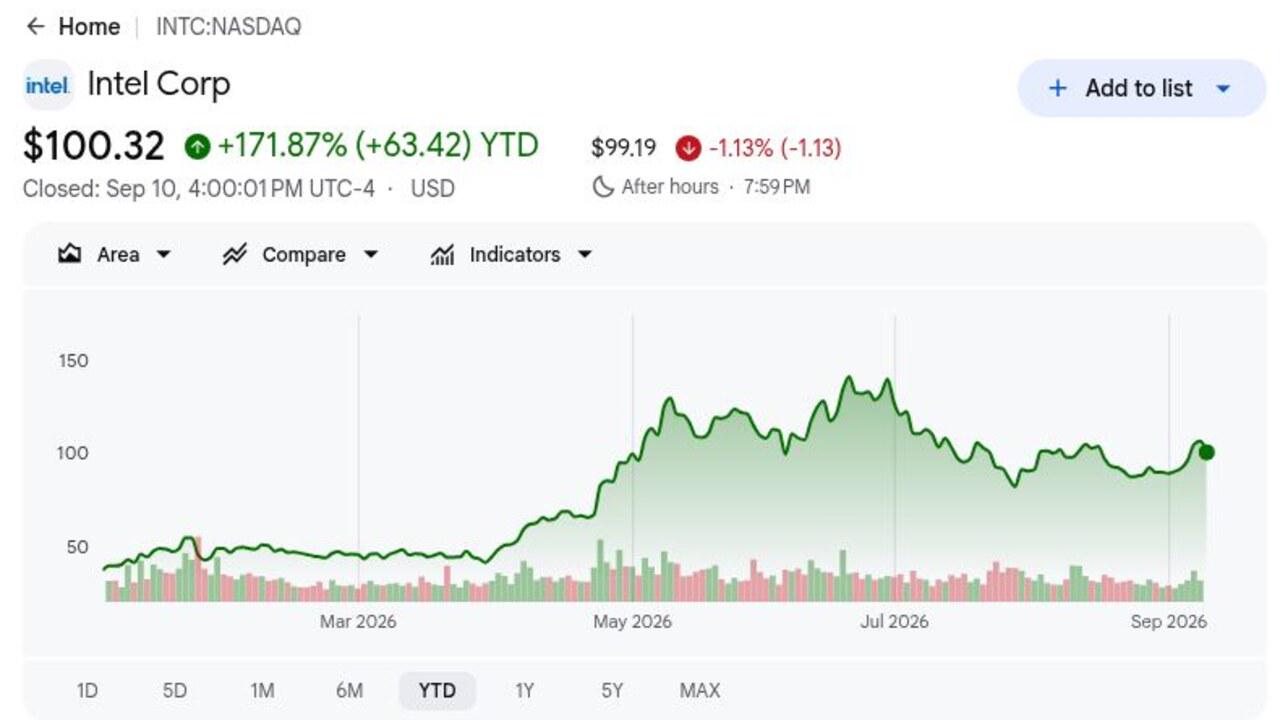
- INTC ปิดที่ $100.32 เมื่อวันที่ 10 กันยายน และยังคงขึ้น 171.87% YTD: การฟื้นตัวสะท้อนการประเมินใหม่อย่างรุนแรงของอุปสงค์ CPU และแนวโน้มการผลิตของ Intel แม้ว่าหุ้นจะยังคงต่ำกว่าจุดสูงสุด 52 สัปดาห์ที่ $142.34 ประมาณ 30% ช่องว่างนั้นแสดงให้เห็นว่าความคาดหวังสามารถเปลี่ยนแปลงได้เร็วแค่ไหนเมื่อความคืบหน้าของ foundry หรือความกังวลเรื่องการประเมินมูลค่าเปลี่ยนไป
- รายได้ Q2 ถึง 16.13 พันล้านดอลลาร์ และเติบโต 25.4%: ยอดขายเกินฉันทามติ LSEG 14.42 พันล้านดอลลาร์ โดย 1.71 พันล้านดอลลาร์ และ EPS ที่ปรับปรุงแล้วที่ 0.42 ดอลลาร์เป็นสองเท่าของการประมาณการ 0.21 ดอลลาร์ ขนาดของการเอาชนะแสดงให้เห็นว่าอุปสงค์ CPU ที่เกี่ยวข้องกับ AI กำลังแปลงเป็นทั้งรายได้และกำไรที่ปรับปรุงแล้ว
- รายได้ Data Center และ AI พุ่ง 59% เป็น 6.26 พันล้านดอลลาร์: เซกเมนต์เอาชนะฉันทามติ 5.37 พันล้านดอลลาร์ โดย 890 ล้านดอลลาร์ เนื่องจากภาระงาน AI เชิงตัวแทนเพิ่มอุปสงค์ CPU เซิร์ฟเวอร์ Intel ต้องรักษาโมเมนตัมนั้นไว้เพราะการลงทุน foundry ยังคงใช้กำไรและเงินสดอย่างมาก
- คำแนะนำรายได้ Q3 ถึง 15.8 พันล้านถึง 16.8 พันล้านดอลลาร์: จุดกลาง 16.3 พันล้านดอลลาร์อยู่เหนือฉันทามติ 15.1 พันล้านดอลลาร์ 1.2 พันล้านดอลลาร์ ในขณะที่แผนการใช้จ่ายลงทุนเพิ่มขึ้น 2 พันล้านดอลลาร์เป็น 20 พันล้านดอลลาร์ อุปสงค์ที่แข็งแกร่งขึ้นสนับสนุนการลงทุน แม้ว่าผลตอบแทนจะต้องปรากฏในอัตรากำไรขั้นต้นในที่สุด
- Intel มุ่งมั่นที่จะผลิต 14A ปริมาณสูงในปี 2028: การผลิตความเสี่ยงถูกกำหนดไว้สำหรับครึ่งหลังของปี 2027 และการมีส่วนร่วมของ Tesla's Terafab ให้จุดพิสูจน์ภายนอก รันเวย์ยาวทำให้ความมุ่งมั่นของลูกค้า ผลตอบแทน และอุปสงค์บรรจุภัณฑ์ขั้นสูงสำคัญกว่าตัวเลขรายได้ไตรมาสเดียว
Intel (INTC) คืออะไร?
Intel เป็นบริษัทเซมิคอนดักเตอร์แบบบูรณาการที่ออกแบบผลิตภัณฑ์และผลิตหลายชิ้นในโรงงานผลิตของตนเอง Client Computing Group ขายโปรเซสเซอร์ Core และส่วนประกอบแพลตฟอร์มสำหรับแล็ปท็อปและเดสก์ท็อป ในขณะที่ Data Center และ AI จัดหา Xeon CPUs ตัวเร่งความเร็ว และผลิตภัณฑ์ที่เกี่ยวข้องสำหรับระบบคลาวด์ องค์กร และการสื่อสาร Intel Foundry ให้การผลิตเวเฟอร์ บรรจุภัณฑ์ขั้นสูง และเทคโนโลยีกระบวนการแก่ลูกค้าภายในและภายนอก ดังนั้นรายได้จึงขึ้นอยู่กับปริมาณและการกำหนดราคาผลิตภัณฑ์ รวมถึงการใช้งานโรงงาน ผลตอบแทน และความมุ่งมั่นของลูกค้า
กลยุทธ์ระยะยาวของ Intel รวมแฟรนไชส์ CPU x86 ที่แข็งแกร่งขึ้นกับเครือข่าย foundry ที่กระจายทั่วโลก ผู้บริหารได้มุ่งมั่นในการผลิตความเสี่ยง 14A ในครึ่งหลังของปี 2027 และการผลิตปริมาณสูงในปี 2028 ได้รับการสนับสนุนโดยบรรจุภัณฑ์ขั้นสูงและการใช้งาน High-NA EUV การมีส่วนร่วมของ Tesla's Terafab AI-chip ให้สัญญาณลูกค้าภายนอก 14A และ Intel ยังคงสร้างกำลังการผลิตในสหรัฐฯ ด้วยการสนับสนุนจากรัฐบาล นอกเซมิคอนดักเตอร์แล้ว ความร่วมมือ McLaren Racing หลายปีขยาย Intel compute ข้ามการออกแบบ การจำลอง และการดำเนินการข้างลู่แทนที่จะเป็นความริเริ่มขายรายไตรมาส
อ่านเพิ่มเติม: หุ้นเซมิคอนดักเตอร์ AI ชั้นนำที่ควรซื้อในปี 2026: คู่มือสมบูรณ์เกี่ยวกับชิป AI และห่วงโซ่อุปทาน
ภาพรวมผลกำไร Intel (INTC) Q2 2026: รายได้ EPS และการเติบโตของ AI CPU
Intel ส่งมอบรายได้ Q2 16.13 พันล้านดอลลาร์เทียบกับ 14.42 พันล้านดอลลาร์ที่คาดไว้ EPS ที่ปรับปรุงแล้ว 0.42 ดอลลาร์เทียบกับ 0.21 ดอลลาร์ที่คาดไว้ และรายได้ Data Center และ AI 6.26 พันล้านดอลลาร์ เพิ่มขึ้น 59% รายได้ Intel Foundry เพิ่มขึ้น 31% เป็น 5.77 พันล้านดอลลาร์ แม้ว่าหน่วยยังคงขาดทุนประมาณ 2.1 พันล้านดอลลาร์ คำแนะนำรายได้ Q3 ที่ 15.8 พันล้านถึง 16.8 พันล้านดอลลาร์เกินฉันทามติ ทำให้นักลงทุนต้องชั่งน้ำหนักอุปสงค์ที่แข็งแกร่งขึ้นกับต้นทุนของการขยายการผลิต
อ่านเพิ่มเติม: ข่าวผลกำไร Intel (INTC) Q2 2026: รายได้ $16.13B เอาชนะแต่ถูกบดบังด้วยการลดลง 7.89%
|
ตัวชี้วัดทางการเงิน |
แนวทาง / ฉันทามติ |
รายงาน / จริง |
เซอร์ไพรส์ |
|
รายได้ Q2 2026 |
$14.42B ฉันทามติ LSEG |
$16.13B |
เอาชนะ $1.71B เหนือฉันทามติ; เพิ่มขึ้น 25.4% YoY |
|
Q2 non-GAAP diluted EPS |
$0.21 ฉันทามติ LSEG |
$0.42 |
เอาชนะ เป็นสองเท่าของฉันทามติและกลับรายการขาดทุนปีที่แล้ว $0.10 |
|
การสูญเสียสุทธิ Q2 GAAP |
— |
การสูญเสีย $11.0B |
ผิดเพี้ยน รวม $13.6B ของการสูญเสีย mark-to-market ที่เชื่อมโยงกับข้อตกลง Secure Enclave |
|
รายได้สุทธิ Q2 non-GAAP |
— |
$2.2B |
ปรับปรุง อุปสงค์ที่แข็งแกร่งสร้างกำไรที่ปรับปรุงเป็นบวก |
|
อัตรากำไรขั้นต้น Q2 GAAP |
— |
40.10% |
ขยายตัว การผสมและการใช้งานที่ดีกว่าสนับสนุนการฟื้นตัว |
|
รายได้ Data Center และ AI |
$5.37B ฉันทามติ |
$6.26B; +59% YoY |
เอาชนะ $890M เหนือฉันทามติ |
|
รายได้ Client Computing |
$7.89B ฉันทามติ |
$8.88B |
เอาชนะ $990M เหนือฉันทามติ |
|
รายได้ Intel Foundry |
$5.55B ฉันทามติ |
$5.77B; +31% YoY |
เอาชนะ $220M เหนือฉันทามติ แม้ว่าการสูญเสียในการดำเนินงานยังคงอยู่ที่ประมาณ $2.1B |
|
กระแสเงินสดจากการดำเนินงาน Q2 |
— |
$7.0B |
เป็นบวก สนับสนุนการลงทุนการผลิตที่สูงขึ้น |
|
แนวโน้มรายได้ Q3 2026 |
$15.1B ฉันทามติ |
$15.8B–$16.8B |
เหนือ จุดกลางเกินฉันทามติ $1.2B |
|
แนวโน้ม Q3 non-GAAP EPS |
$0.27 ฉันทามติ |
$0.38 |
เหนือ สิบเอ็ดเซ็นต์นำหน้าฉันทามติ |
|
การใช้จ่ายลงทุน 2026 |
ก่อนหน้า $18B |
$20B |
เพิ่ม เพิ่ม $2B เมื่ออุปสงค์และการมีส่วนร่วมของลูกค้าปรับปรุง |
- รายได้ 16.13 พันล้านดอลลาร์เอาชนะฉันทามติ 1.71 พันล้านดอลลาร์: การเพิ่มขึ้น 25.4% จากปีก่อนเป็นการเติบโตที่แข็งแกร่งที่สุดของ Intel ในรอบกว่า 15 ปี อุปสงค์ปรับปรุงทั้งในโปรเซสเซอร์ไคลเอนต์และศูนย์ข้อมูล ทำให้การฟื้นตัวกว้างกว่าหมวดหมู่ผลิตภัณฑ์หนึ่ง
- EPS ที่ปรับปรุงแล้ว 0.42 ดอลลาร์เกินฉันทามติ 0.21 ดอลลาร์: ผลลัพธ์กลับรายการการสูญเสียที่ปรับปรุงแล้วปีที่แล้วที่ 0.10 ดอลลาร์ต่อหุ้น รายได้สุทธิ non-GAAP 2.2 พันล้านดอลลาร์แสดงให้เห็นว่ารายได้ที่แข็งแกร่งขึ้นเริ่มแปลงเป็นการยกระดับการดำเนินงาน
- รายได้ Data Center และ AI 6.26 พันล้านดอลลาร์เอาชนะ 890 ล้านดอลลาร์: เซกเมนต์เติบโต 59% สนับสนุนมุมมองที่ว่า AI เชิงตัวแทนสามารถยกระดับอุปสงค์ CPU ควบคู่กับตัวเร่งความเร็ว อุปสงค์ Xeon ที่ยั่งยืนอาจปรับปรุงการผสมผลิตภัณฑ์และการใช้งานโรงงาน
- รายได้ Foundry เพิ่มขึ้น 31% เป็น 5.77 พันล้านดอลลาร์ แต่หน่วยยังคงขาดทุนประมาณ 2.1 พันล้านดอลลาร์: การเอาชนะรายได้ 220 ล้านดอลลาร์แสดงให้เห็นความดึงดูดที่ปรับปรุง การใช้งานที่สูงขึ้นและอัตรากำไรขั้นต้นที่ดีกว่ายังคงจำเป็นก่อนที่ foundry จะกลายเป็นผู้สนับสนุนกำไรที่มีความหมาย
- จุดกลางรายได้ Q3 เกินฉันทามติประมาณ 1.2 พันล้านดอลลาร์: คำแนะนำ 15.8 พันล้านถึง 16.8 พันล้านดอลลาร์และการเพิ่ม capex 2 พันล้านดอลลาร์ส่งสัญญาณความมั่นใจในอุปสงค์ แผนการลงทุนประมาณ 20 พันล้านดอลลาร์ยังคงเพิ่มภาระการแปลงเงินสดและผลตอบแทนในอนาคต
อ่านเพิ่มเติม: หุ้นเซมิคอนดักเตอร์ AI ชั้นนำที่ควรซื้อในปี 2026: คู่มือสมบูรณ์เกี่ยวกับชิป AI และห่วงโซ่อุปทาน
การคาดการณ์ราคาหุ้น Intel ปี 2026: กรณี Bull $145 เทียบกับกรณี Bear $60
แนวโน้มการลงทุนของ Intel ขึ้นอยู่กับว่าการฟื้นตัวของ CPU ปี 2026 สามารถสนับสนุนทุนการเปลี่ยนผ่าน foundry ที่น่าเชื่อถือได้หรือไม่ สถานการณ์ด้านล่างเป็นช่วงการแก้ไขมากกว่าสัญญาของ Wall Street และแต่ละสถานการณ์ต้องการการเปลี่ยนแปลงที่สังเกตได้ในการเติบโตของเซกเมนต์ อัตรากำไรขั้นต้น ความมุ่งมั่นของลูกค้า และผลตอบแทนจากเงินทุน
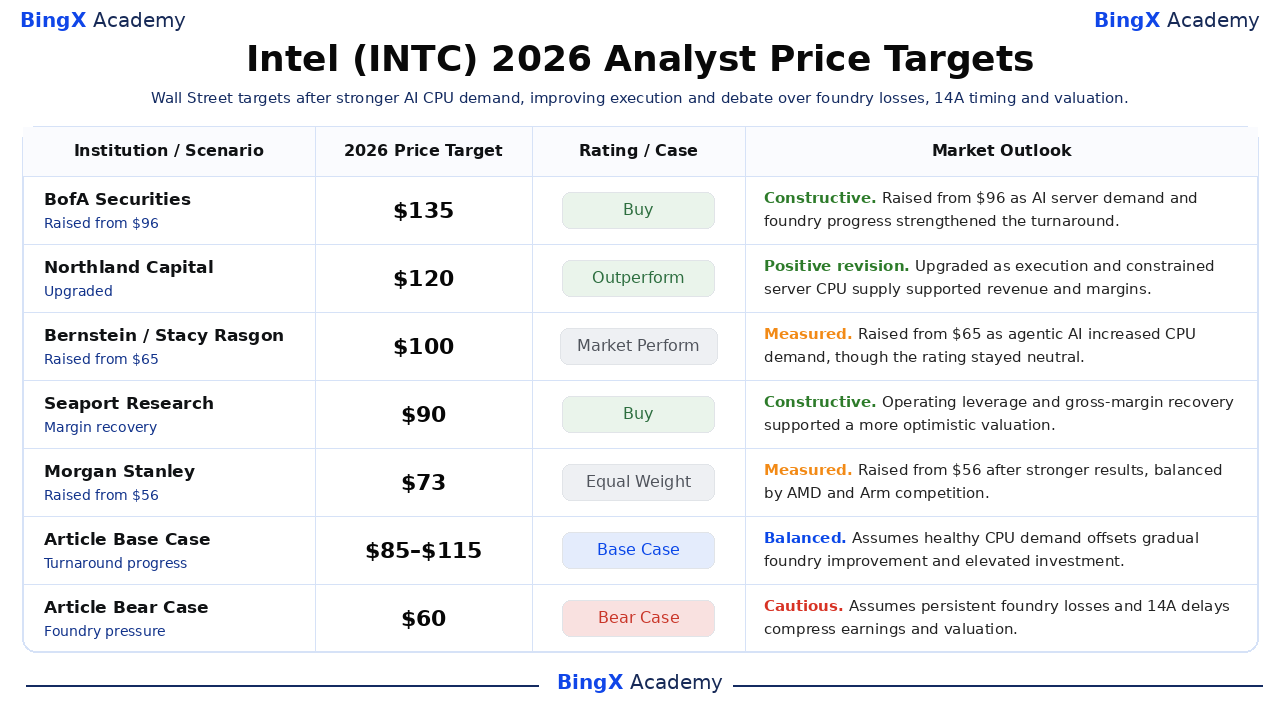
กรณี Bull: อุปสงค์เซิร์ฟเวอร์ AI ที่แข็งแกร่งผลักดัน INTC ไปสู่ $145
กรณี Bull สมมติว่าการขาดแคลน CPU เซิร์ฟเวอร์สนับสนุนการกำหนดราคา รายได้ Data Center และ AI ยังคงเติบโตเหนือค่าเฉลี่ยของ Intel และ Foundry แปลงความสนใจของลูกค้าเป็นปริมาณเวเฟอร์และบรรจุภัณฑ์ที่มุ่งมั่น การใช้งานที่สูงขึ้นจะช่วยให้รายได้เหนือกว่าต้นทุนการผลิตคงที่และยกระดับอัตรากำไรขั้นต้นเหนือ 40.1% ของ Q2
การเคลื่อนไหวไปสู่ $145 จะต้องการรายได้ Q3 ใกล้เพดาน 16.8 พันล้านดอลลาร์ ความสามารถในการทำกำไรที่ปรับปรุงอย่างต่อเนื่อง และลูกค้า 14A เพิ่มเติมก่อนหน้าต่างการผลิตความเสี่ยงปี 2027 เป้าหมาย $135 ของ BofA ให้การอ้างอิง Street ที่มองในแง่ดี แม้ว่าการขึ้นเพิ่มเติมยังต้องการหลักฐานที่ว่าการสูญเสีย Foundry 2.1 พันล้านดอลลาร์กำลังลดลง
กรณีฐาน: อุปสงค์ CPU ที่คงที่รักษา INTC ระหว่าง $85 และ $115
กรณีฐานสมมติว่าอุปสงค์ Xeon ที่แข็งแกร่งและโปรเซสเซอร์ PC ที่มีมูลค่าสูงกว่ารักษารายได้ให้แข็งแรง ในขณะที่การสูญเสีย Foundry ปรับปรุงอย่างค่อยเป็นค่อยไป Intel คงตารางการเวลา 14A ปี 2028 และดำเนินแผน capex 20 พันล้านดอลลาร์ แม้ว่านักลงทุนจะรอเศรษฐศาสตร์ลูกค้าภายนอกที่ชัดเจนยิ่งขึ้นก่อนที่จะกำหนดมูลค่าเพิ่มเติมให้กับสินทรัพย์การผลิต
ภายใต้สถานการณ์นี้ INTC อาจซื้อขายส่วนใหญ่ระหว่าง $85 และ $115 รายได้ภายในช่วง Q3 EPS ที่ปรับปรุงแล้วใกล้ $0.38 และความคืบหน้าอัตรากำไรขั้นต้นที่คงที่จะสนับสนุนแถบ การชะลอตัวของผลิตภัณฑ์ที่ต่ออายุหรือการสูญเสีย Foundry ที่ใหญ่กว่าจะทำให้ปลายบนอ่อนแอลง
กรณี Bear: การสูญเสีย Foundry และความล่าช้าของชิปดึง INTC ไปสู่ $60
กรณี Bear สมมติว่าอุปทาน CPU กลับสู่ภาวะปกติก่อนที่ Intel จะสร้างอำนาจการกำหนดราคาที่ทนทาน ในขณะที่ระบบ AMD และ Arm ได้รับส่วนแบ่งเพิ่มเติม หากความมุ่งมั่น 14A ภายนอกยังคงจำกัด Intel จะแบกค่าเสื่อมราคาโรงงาน ต้นทุน R&D และการใช้จ่ายกำลังการผลิตโดยไม่มีรายได้บุคคลที่สามเพียงพอที่จะดูดซับมัน
การเคลื่อนไหวไปสู่ $60 จะมีแนวโน้มมากขึ้นหากการเติบโต Data Center และ AI ตกลงอย่างรุนแรงต่ำกว่า 59% อัตรากำไรขั้นต้นถอยจาก 40.1% หรือกำหนดการผลิตความเสี่ยงปี 2027 เลื่อน กระแสเงินสดจากการดำเนินงานที่อ่อนแอลงควบคู่กับ capex 20 พันล้านดอลลาร์จะเพิ่มความกังวลเรื่องการจัดหาเงินทุนหรือการลดราคาและกดดันการประเมินมูลค่า
การคาดการณ์ราคาหุ้น Intel สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
เป้าหมาย Intel ครอบคลุม $70 ถึง $135 สะท้อนความขัดแย้งเกี่ยวกับว่าอุปสงค์ CPU AI และการมีส่วนร่วม foundry เป็นเหตุผลของการจัดอันดับใหม่อย่างรวดเร็วของหุ้นหรือไม่ เป้าหมายที่สูงขึ้นสมมติการฟื้นตัวของอัตรากำไรขั้นต้นและการชนะลูกค้า ในขณะที่เป้าหมายที่ระมัดระวังตระหนักถึงเวลาและเงินทุนที่ต้องการในการทำให้ 14A แข่งขันทางเศรษฐกิจได้
|
สถาบัน |
เป้าหมายราคา 2026 |
คะแนน |
แนวโน้มตลาด |
|
BofA Securities |
$135 |
ซื้อ |
สร้างสรรค์ 11 มิถุนายน: เพิ่มจาก $96 ในการอัปเกรดสองครั้งเมื่อ CPU เซิร์ฟเวอร์ AI และแนวโน้มลูกค้า foundry แข็งแกร่งขึ้น |
|
Northland Capital |
$120 |
Outperform |
การปรับปรุงในทางบวก 8 กันยายน: อัปเกรดจาก Market Perform เมื่อการดำเนินการปรับปรุงและอุปทาน CPU เซิร์ฟเวอร์ยังคงถูกจำกัด |
|
Bernstein |
$100 |
Market Perform |
วัด 17 มิถุนายน: เพิ่มจาก $65 เมื่อ AI เชิงตัวแทนเพิ่มอุปสงค์ CPU ในขณะที่ยังคงคะแนนเป็นกลาง |
|
Seaport Research |
$90 |
ซื้อ |
สร้างสรรค์ 24 เมษายน: การยกระดับการดำเนินงานที่สูงขึ้นและโปรไฟล์อัตรากำไรขั้นต้นที่แข็งแกร่งขึ้นสนับสนุนการประเมินมูลค่าที่ดีขึ้น |
|
Morgan Stanley |
$73 |
Equal Weight |
วัด 24 เมษายน: เพิ่มจาก $56 หลังผลลัพธ์ที่แข็งแกร่งขึ้น สมดุลด้วยความเสี่ยงการแข่งขันของ AMD และ Arm |
|
KeyBanc |
$70 |
Overweight |
สร้างสรรค์ 6 เมษายน: เพิ่มจาก $65 เมื่อการขาดแคลน CPU สนับสนุนการดำเนินการกำหนดราคา 10%–15% ที่คาดหวัง |
|
กรณีฐานบทความ |
$85–$115 |
กรณีฐาน |
สมดุล สมมติอุปสงค์ CPU ที่แข็งแรงชดเชยการปรับปรุง foundry ที่ค่อยเป็นค่อยไปและการลงทุนที่สูง |
|
กรณี Bear บทความ |
$60 |
กรณี Bear |
ระมัดระวัง สมมติการสูญเสีย foundry อย่างต่อเนื่องและความล่าช้า 14A บีบอัดกำไรและการประเมินมูลค่า |
วิธีการซื้อขายหุ้น Intel (INTC) บน BingX
เทรดอุปสงค์ CPU AI การดำเนินการ foundry และแนวโน้ม 14A ของ Intel โดยใช้ BingX TradFi และ BingX AI เครื่องมือ เนื่องจาก INTC สามารถตอบสนองอย่างรุนแรงต่อการประกาศลูกค้า เหตุการณ์สำคัญการผลิต และคำแนะนำอัตรากำไรขั้นต้น เทรดเดอร์ควรกำหนดทั้งตัวเร่งปฏิกิริยาและขีดจำกัดความเสี่ยงก่อนเข้าสู่โพสิชั่น
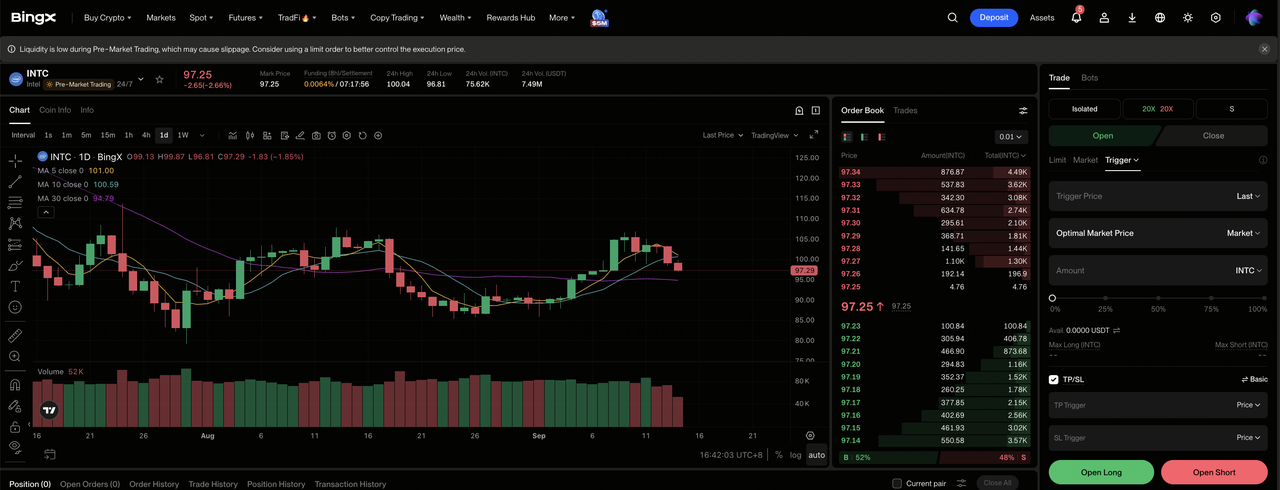
ขั้นตอนที่ 1: เข้าถึง BingX TradFi ลงชื่อ และนำทางไปยังส่วน TradFi เฉพาะในแดชบอร์ด BingX exchange
ขั้นตอนที่ 2: เลือก Intel (INTC) ค้นหาและเลือก สัญญาฟิวเจอร์สแบบ perpetual INTC-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก Open Long หากการเติบโต AI CPU ยังคงแข็งแกร่งและการสูญเสีย foundry ลดลง เลือก Open Short หากเวลา 14A เลื่อนหรืออัตรากำไรขั้นต้นอ่อนแอลง
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความยอมรับความเสี่ยงของคุณ การเคลื่อนไหว 171.87% YTD และการถอย 30% จากจุดสูงสุด 52 สัปดาห์แสดงให้เห็นว่าเหตุใดเลเวอเรจที่อนุรักษ์นิยมและการกำหนดขนาดโพสิชั่นที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงที่เข้มงวด ตั้ง Take-Profit และ Stop-Loss (TP/SL) ระดับก่อนหรือทันทีหลังจากเข้าสู่การเทรด INTC สามารถตอบสนองได้อย่างรวดเร็วต่ออุปสงค์ Xeon การชนะลูกค้า การเปลี่ยนแปลง capex คำแนะนำอัตรากำไรขั้นต้น และเหตุการณ์สำคัญการผลิต
5 ความเสี่ยงสำคัญที่ต้องดูสำหรับนักลงทุน Intel ในปี 2026
การฟื้นตัวของ Intel ขึ้นอยู่กับทั้งอุปสงค์ผลิตภัณฑ์และการฟื้นตัวการผลิตที่ใช้เงินทุนเข้มข้น ความเสี่ยงเหล่านี้สามารถส่งผลต่อกำไร กระแสเงินสด และการประเมินมูลค่า
- การสูญเสีย Foundry สามารถดูดซับกำไรผลิตภัณฑ์: Intel Foundry สร้างรายได้ 5.77 พันล้านดอลลาร์ใน Q2 แต่ขาดทุนประมาณ 2.1 พันล้านดอลลาร์ การปรับปรุงช้าในการใช้งานและผลตอบแทนอาจทำให้กำไรรวมอยู่ภายใต้แรงกดดัน
- แผน capex 20 พันล้านดอลลาร์เพิ่มความเสี่ยงเงินสดและการลดราคา: Intel เพิ่มการใช้จ่ายที่วางแผนไว้จาก 18 พันล้านดอลลาร์หลังอุปสงค์ที่แข็งแกร่งขึ้น หากการไหลเข้าของเงินสดจากการดำเนินงาน Q2 7.0 พันล้านดอลลาร์ไม่ได้รับการยืนยัน การลงทุนโรงงานอาจกดดันกระแสเงินสดฟรีหรือต้องการการจัดหาเงินทุนเพิ่มเติม
- AMD และ Arm สามารถกดดันส่วนแบ่งและการกำหนดราคา CPU: ผลลัพธ์ DCAI 6.26 พันล้านดอลลาร์ของ Intel ได้รับประโยชน์จากข้อจำกัดอุปทานเซิร์ฟเวอร์และอุปสงค์ AI การแข่งขันที่แข็งแกร่งขึ้นอาจทำให้อำนาจการกำหนดราคา 10%–15% ที่คาดหวังโดย KeyBanc อ่อนแอลงและกดดันอัตรากำไรขั้นต้น
- การดำเนินการ 14A ยังคงเป็นการพึ่งพาหลายปี: การผลิตความเสี่ยงถูกวางแผนไว้สำหรับครึ่งหลังของปี 2027 ด้วยการผลิตปริมาณที่กำหนดเป้าหมายสำหรับปี 2028 ปัญหาผลตอบแทน ความล่าช้าของอุปกรณ์ หรือความมุ่งมั่นภายนอกที่จำกัดอาจผลักดันรายได้ออกไปไกลกว่านี้
- การบัญชีและโครงสร้างเงินทุนสามารถปิดบังความคืบหน้าต่อหุ้น: การสูญเสีย GAAP Q2 11.0 พันล้านดอลลาร์รวม 13.6 พันล้านดอลลาร์ของค่าใช้จ่าย mark-to-market เทียบกับรายได้ non-GAAP 2.2 พันล้านดอลลาร์ ธุรกรรมเชิงกลยุทธ์หรือหุ้นขนาดใหญ่ยังคงสามารถสร้างความผันผวนและการลดราคา
ความคิดสุดท้าย: คุณควรลงทุนใน Intel ในปี 2026 หรือไม่?
รายได้ Q2 16.13 พันล้านดอลลาร์ของ Intel EPS ที่ปรับปรุงแล้ว 0.42 ดอลลาร์ และการเติบโต Data Center และ AI 59% ให้หลักฐานที่จับต้องได้ว่าการฟื้นตัวการดำเนินงานได้ก้าวหน้า ประเด็นที่ยังไม่ได้รับการแก้ไขคือการแปลงทางเศรษฐกิจ การสูญเสีย Foundry 2.1 พันล้านดอลลาร์และแผน capex 20 พันล้านดอลลาร์หมายความว่ายอดขายที่แข็งแกร่งขึ้นต้องสร้างอัตรากำไรขั้นต้นที่สูงขึ้น ความมุ่งมั่นของลูกค้า และกระแสเงินสดที่ทนทาน
นักลงทุนควรติดตามการเติบโต DCAI การสูญเสียการดำเนินงาน Foundry อัตรากำไรขั้นต้น ความมุ่งมั่น 14A ภายนอก และการแปลงกระแสเงินสดจากการดำเนินงาน การปรับปรุงอย่างต่อเนื่องสนับสนุนกรณีฐาน $85 ถึง $115 และอาจเปิดเส้นทางไปสู่ $145 การชะลอตัวของโหนด การสูญเสียส่วนแบ่งที่ต่ออายุ หรือความต้องการการจัดหาเงินทุนที่หนักกว่าจะทำให้กรณี bear $60 เกี่ยวข้องมากขึ้น
คำเตือนความเสี่ยง: ฟิวเจอร์สแบบ perpetual ที่เชื่อมโยงกับหุ้นเป็นผลิตภัณฑ์เลเวอเรจ ราคาสามารถเคลื่อนไหวได้อย่างรวดเร็ว การสูญเสียอาจเกินมาร์จิ้นเริ่มต้นที่มุ่งมั่น และเป้าหมายนักวิเคราะห์บุคคลที่สามไม่รับประกันผลการดำเนินงานในอนาคต ใช้ขีดจำกัดโพสิชั่น เลเวอเรจที่อนุรักษ์นิยม และการออกที่กำหนดไว้ล่วงหน้า
การอ่านที่เกี่ยวข้อง
- หุ้นโครงสร้างพื้นฐาน AI 10 อันดับแรกที่ควรซื้อในปี 2026: ผู้นำการผลิตและออกแบบชิป
- หุ้นเซมิคอนดักเตอร์ AI ชั้นนำที่ควรซื้อในปี 2026: คู่มือสมบูรณ์เกี่ยวกับชิป AI และห่วงโซ่อุปทาน
- หุ้นฮาร์ดแวร์ AI 10 อันดับแรกที่ต้องจับตาดูในปี 2026: สถาปัตยกรรมที่ขับเคลื่อนปัญญาประดิษฐ์รุ่นใหม่
- หุ้น AI Data Center ชั้นนำที่ควรซื้อในปี 2026: คลาวด์ เซิร์ฟเวอร์ และโครงสร้างพื้นฐานการคำนวณ AI
- หุ้น High-Performance Computing (HPC) ชั้นนำที่ต้องจับตาดูในปี 2026: ผู้นำตลาดการคำนวณแบบเร่ง
