
Eli Lilly (LLY) พัฒนายาใบสั่งแพทย์ในด้านสุขภาพหัวใจและเมตาบอลิซึม มะเร็งวิทยา ภูมิคุ้มกันวิทยา และประสาทวิทยาศาสตร์ Mounjaro และ Zepbound ทำให้การรักษาเบาหวานและโรคอ้วนกลายเป็นเครื่องยนต์หลักของผลกำไร โดยมียอดขายรวมในไตรมาส 2 อยู่ที่ 14.871 พันล้านดอลลาร์ ในขณะที่ยาต้านมะเร็ง ผลิตภัณฑ์ด้านภูมิคุ้มกัน และไปป์ไลน์คลินิกที่ขยายตัวให้แหล่งการเติบโตเพิ่มเติม ขนาดดังกล่าวทำให้ Lilly มีการเปิดรับกับตลาดโรคอ้วนระดับโลกอย่างกว้างขวางผิดปกติ แม้ว่าจะทำให้หุ้นมีความไวต่อราคาที่เกิดขึ้นจริง การดำเนินการผลิต ผลไปป์ไลน์ และการประเมินมูลค่าที่สูง
ไตรมาสล่าสุดเสริมสร้างความแข็งแกร่งให้กับกรณีความต้องการและเผยให้เห็นความตึงเครียดด้านผลกำไรหลัก รายได้ Eli Lilly ไตรมาส 2 เพิ่มขึ้น 48% เป็น 22.974 พันล้านดอลลาร์ เนื่องจากปริมาณเพิ่มขึ้น 60% แต่ราคาที่เกิดขึ้นจริงลดลง 13% และอัตรากำไรจากการดำเนินงานที่รายงานลดลง 5.0 เปอร์เซ็นต์พอยต์เป็น 39.1% กรณีการลงทุนขึ้นอยู่กับว่า Lilly สามารถขยายการเข้าถึงและอุปทานอินเครตินต่อไปได้หรือไม่ ในขณะที่แปลงปริมาณนั้นให้เป็นอัตรากำไรที่ยั่งยืนและการเติบโตของผลกำไร
การพยากรณ์หุ้น LLY สำหรับปี 2026 ขณะนี้มุ่งเน้นไปที่สองมุมมองที่แข่งขันกัน:
- กรณีการขยายตัวของอินเครติน: Mounjaro และ Zepbound รักษาการเติบโตของใบสั่งยาสูง Foundayo ขยายการเข้าถึงทางปากมากขึ้น retatrutide ก้าวหน้าไปสู่การยื่นแฟ้ม และกำลังการผลิตใหม่สนับสนุนการเพิ่มประมาณการเพิ่มเติม
- กรณีราคาและการประเมินมูลค่า: ราคาที่เกิดขึ้นจริงที่ต่ำลง การใช้จ่ายในพอร์ตโฟลิโอ การเปิดตัว GLP-1 ที่แข่งขันได้ หรือความล่าช้าของไปป์ไลน์ป้องกันไม่ให้ผลกำไรเติบโตเร็วพอที่จะรองรับการประเมินมูลค่าปัจจุบัน
คู่มือนี้แจกแจงการพยากรณ์หุ้น LLY สถานการณ์ราคาปี 2026 ความเสี่ยงหลัก และมุมมองของนักวิเคราะห์ โดยอ้างอิงจากการเปิดเผยผลกำไรไตรมาส 2 ของ Eli Lilly เมื่อวันที่ 5 สิงหาคม 2026 การยื่นแฟ้มกับหน่วยงานกำกับดูแล และข้อมูลตลาดถึงวันที่ 3 กันยายน 2026 รวมถึง วิธีเทรดฟิวเจอร์สหุ้น LLY ใน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน Eli Lilly ที่ต้องรู้ในเดือนกันยายน 2026
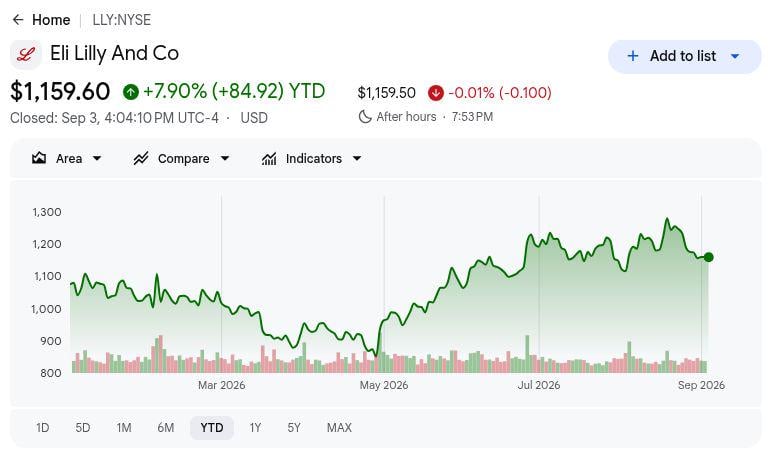
- LLY ปิดที่ $1,159.60 เมื่อวันที่ 3 กันยายน และเพิ่มขึ้น 7.90% YTD: ช่วง 52 สัปดาห์ที่ $712.05 ถึง $1,292.65 แสดงให้เห็นว่าความคาดหวังเคลื่อนไหวอย่างรวดเร็วเพียงใด เนื่องจากนักลงทุนชั่งน้ำหนักความต้องการอินเครตินที่เร่งตัวเทียบกับราคา การลงทุน และความเสี่ยงด้านการประเมินมูลค่า
- รายได้ไตรมาส 2 เพิ่มขึ้น 48% เป็น $22.974 พันล้าน: ผลลัพธ์เกินมติเอกฉันท์ $20.69 พันล้านด้วย $2.284 พันล้าน แสดงให้เห็นว่าปริมาณใบสั่งยาและการขยายการเข้าถึงทั่วโลกชั่งน้ำหนักมากกว่าราคาที่เกิดขึ้นจริงที่ต่ำลงในช่วงไตรมาส
- รายได้ Mounjaro เพิ่มขึ้น 91% เป็น $9.943 พันล้าน: Zepbound เพิ่ม $4.928 พันล้าน เพิ่มขึ้น 46% นำยอดขายรายไตรมาสรวมมาที่ $14.871 พันล้าน และยืนยันว่าอินเครตินขณะนี้ขับเคลื่อนทั้งการเพิ่มขึ้นของ Lilly และความเข้มข้นของผลิตภัณฑ์
- ฝ่ายบริหารเพิ่มคำแนะนำรายได้ปี 2026 เป็น $85 พันล้านถึง $87 พันล้าน: จุดกลางเพิ่มขึ้น $2.5 พันล้านจากช่วงเดิม $82 พันล้านถึง $85 พันล้าน สะท้อนความต้องการที่แข็งแกร่งกว่าแม้ว่าต้นทุนการวิจัยที่ซื้อมาจะดูดซับส่วนหนึ่งของผลประโยชน์ด้านผลกำไร
- Retatrutide สร้างการสูญเสียน้ำหนักเฉลี่ยสูงสุด 28.3% ที่ 80 สัปดาห์: Lilly วางแผนยื่นแฟ้มโรคอ้วนในไตรมาส 1 ปี 2027 และมุ่งมั่นเงินเพิ่มอีก $4.5 พันล้านสำหรับการผลิตในอินเดียนา เชื่อมโยงตัวเร่งไปป์ไลน์ครั้งต่อไปกับความสามารถที่จำเป็นในการผลิตเชิงพาณิชย์ในระดับใหญ่
Eli Lilly (LLY) คืออะไร?
Eli Lilly เป็นบริษัทเภสัชกรรมที่ทำการวิจัยซึ่งพอร์ตโฟลิโอยาใบสั่งแพทย์ครอบคลุมสุขภาพหัวใจและเมตาบอลิซึม มะเร็งวิทยา ภูมิคุ้มกันวิทยา และประสาทวิทยาศาสตร์ มีการตลาดยาในประมาณ 90 ประเทศ และดำเนินการโรงงานผลิตใน 10 ประเทศ ทำให้บริษัทมีเครือข่ายการค้าและการผลิตระดับโลก รายได้ส่วนใหญ่มาจากยาเบาหวานและโรคอ้วนที่นำโดย Mounjaro และ Zepbound ควบคู่กับผลิตภัณฑ์เช่น Verzenio ในด้านมะเร็งวิทยาและแฟรนไชส์ด้านภูมิคุ้มกันและประสาทวิทยาศาสตร์หลายแห่ง Lilly ลงทุน $13.337 พันล้านในการวิจัยและพัฒนาในปี 2025 เท่ากับ 20.5% ของยอดขาย และสนับสนุนการวิจัยทางคลินิกในกว่า 55 ประเทศ ด้วยพนักงาน R&D 12,771 คน
กลยุทธ์ปัจจุบันมุ่งเน้นไปที่การขยายตลาดอินเครติน การปรับปรุงอุปทาน และการพัฒนายารักษาโรคหัวใจและเมตาบอลิซึมรุ่นต่อไป Mounjaro, Zepbound, Foundayo และ retatrutide เป็นแกนหลักของความพยายามนั้น ในขณะที่ความร่วมมือ Lilly กับ Boehringer Ingelheim สร้างไมล์สโตนการขาย Jardiance มูลค่า $250 ล้านในช่วงไตรมาส 2 Lilly ยังกำลังสร้างห้องปฏิบัติการปัญญาประดิษฐ์ร่วมนวัตกรรมกับ NVIDIA และมีพันธมิตรภายนอกมากกว่า 180 แห่งผ่าน Catalyze360 ขยายแบบจำลองการวิจัยให้เกินการค้นพบยาภายใน โปรแกรมเหล่านั้นอาจทำให้การเติบโตในอนาคตมีความหลากหลาย แม้ว่าผลลัพธ์ระยะใกล้ยังคงเชื่อมโยงอย่างใกล้ชิดกับปริมาณอินเครติน ราคา การชดเชย และกำลังการผลิต
อ่านเพิ่มเติม: หุ้นยาชั้นนำที่ควรซื้อในปี 2026: ยารักษามะเร็ง ยาลดน้ำหนัก mRNA และยาใหม่
ภาพรวมผลกำไร Eli Lilly (LLY) ไตรมาส 2 ปี 2026: รายได้ EPS และการเติบโตของยารักษาโรคอ้วน
Eli Lilly ส่งมอบไตรมาสที่แข็งแกร่งกว่าที่ตลาดคาดหวังอย่างมาก ด้วยรายได้ $22.974 พันล้านเทียบกับมติเอกฉันท์ $20.69 พันล้าน EPS ที่ไม่ใช่ GAAP $8.38 เทียบกับที่คาดไว้ $6.01 และยอดขาย Mounjaro เพิ่มขึ้น 91% เป็น $9.943 พันล้าน ฝ่ายบริหารเพิ่มคำแนะนำรายได้ปี 2026 เป็น $85 พันล้านถึง $87 พันล้าน แม้ว่าค่าใช้จ่าย IPR&D ที่ซื้อมา $2.8 พันล้านและการลดลงของอัตรากำไรจากการดำเนินงานที่รายงาน 5.0 เปอร์เซ็นต์พอยต์แสดงให้เห็นว่า Lilly กำลังให้เงินทุนอย่างเร้าใจสำหรับระยะการเติบโตต่อไป
อ่านเพิ่มเติม: ภาพรวมผลกำไร Eli Lilly (LLY) ไตรมาส 2 ปี 2026: ยอดขาย GLP-1 และคำแนะนำที่เพิ่มขึ้นขับเคลื่อนการดีดตัว 4.86%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / มติเอกฉันท์ |
รายงาน / จริง |
สิ่งแปลกใจ |
|
รายได้ไตรมาส 2 |
มติเอกฉันท์ $20.69B |
$22.974B |
เอาชนะ. $2.284B เหนือมติเอกฉันท์; เพิ่มขึ้น 48% YoY |
|
EPS ปรับลดที่รายงาน |
— |
$7.94 |
ดีขึ้น. เพิ่มขึ้น 26% จาก $6.29 |
|
EPS ปรับลดที่ไม่ใช่ GAAP |
มติเอกฉันท์ $6.01 |
$8.38 |
เอาชนะ. $2.37 เหนือมติเอกฉันท์; เพิ่มขึ้น 33% YoY |
|
กำไรสุทธิที่รายงาน |
— |
$7.095B |
ดีขึ้น. เพิ่มขึ้น 25% จาก $5.661B |
|
รายได้ Mounjaro |
— |
$9.943B; +91% YoY |
เร่งตัว. ยอดขายนอกสหรัฐฯ เพิ่มขึ้น 172% เป็น $5.2B |
|
รายได้ Zepbound |
— |
$4.928B; +46% YoY |
ขยาย. ความต้องการชั่งน้ำหนักมากกว่าราคาที่เกิดขึ้นจริงที่ต่ำลง |
|
อัตรากำไรขั้นต้นที่รายงาน |
— |
85.8%; +1.5pp YoY |
ขยาย. ต้นทุนการผลิตและส่วนผสมชดเชยราคา |
|
อัตรากำไรจากการดำเนินงานที่รายงาน |
— |
39.1%; -5.0pp YoY |
ลดลง. การลงทุนในพอร์ตโฟลิโอชดเชยกำไรอัตรากำไรขั้นต้น |
|
IPR&D ที่ซื้อมา |
— |
$2.8B; $3.03/หุ้น |
สูงกว่า. เพิ่มขึ้นจาก $154M และ $0.14/หุ้น |
|
คำแนะนำรายได้ปี 2026 |
ก่อนหน้า $82B-$85B |
$85B-$87B |
เพิ่มขึ้น. จุดกลางเพิ่มขึ้น $2.5B |
|
คำแนะนำ EPS ที่ไม่ใช่ GAAP ปี 2026 |
ก่อนหน้า $35.50-$37.00 |
$35.50-$36.50 |
ผสม. จุดกลางพื้นฐานเพิ่มขึ้น $2.78 ก่อน IPR&D $3.03 |
|
แพ็กเกจโรคอ้วน Retatrutide |
— |
การทดลองเฟส 3 เชิงบวกอีก 3 รายการ; วางแผน BLA ไตรมาส 1 ปี 2027 |
เชิงบวก. แพ็กเกจการจดทะเบียนโรคอ้วนระดับโลกสมบูรณ์ |
|
การผลิตในอินเดียนา |
— |
เพิ่มเติม $4.5B |
ขยาย. เพิ่มกำลังการผลิตอินเครติน |
- รายได้ $22.974 พันล้านเติบโต 48% และเอาชนะมติเอกฉันท์ด้วย $2.284 พันล้าน: ปริมาณใบสั่งยาเพิ่มขึ้น 60% เนื่องจากราคาที่เกิดขึ้นจริงลดลง 13% ยืนยันความต้องการพื้นฐานที่ทรงพลังในขณะที่แสดงให้เห็นว่าราคาและส่วนผสมยังคงเป็นข้อจำกัดสำคัญในการแปลงรายได้
- EPS ปรับลดที่ไม่ใช่ GAAP $8.38 เพิ่มขึ้น 33% และเกินมติเอกฉันท์ด้วย $2.37: กำไรหลักดูดซับผล IPR&D ที่ซื้อมา $3.03 ต่อหุ้น แสดงให้เห็นว่าแฟรนไชส์การดำเนินงานยังคงแข็งแกร่งแม้ว่า Lilly จะลงทุนอย่างหนักในสินทรัพย์ไปป์ไลน์ภายนอก
- Mounjaro และ Zepbound สร้างรวม $14.871 พันล้าน: การเติบโต 91% และ 46% ตามลำดับ ทำให้อินเครตินเป็นแหล่งที่ชัดเจนที่สุดของการเพิ่มขึ้นสู่ความคาดหวัง แม้ว่าความเข้มข้นเดียวกันจะเพิ่มการเปิดรับกับราคา การชดเชย ความปลอดภัย และการพัฒนาการแข่งขัน
- อัตรากำไรขั้นต้นขยาย 1.5 เปอร์เซ็นต์พอยต์เป็น 85.8% เนื่องจากอัตรากำไรจากการดำเนินงานลดลง 5.0 พอยต์เป็น 39.1%: ต้นทุนการผลิตและส่วนผสมที่ดีขึ้นปรับปรุงเศรษฐกิจผลิตภัณฑ์ ในขณะที่การเพิ่มขึ้น 72% ในค่าใช้จ่ายการดำเนินงานแสดงให้เห็นว่าการใช้จ่ายในพอร์ตโฟลิโอกำลังชะลอการใช้ประโยชน์จากการดำเนินงานที่กว้างขึ้น
- แนวโน้มรายได้ปี 2026 เพิ่มขึ้นเป็น $85 พันล้านถึง $87 พันล้านจาก $82 พันล้านถึง $85 พันล้าน: จุดกลางเพิ่มขึ้น $2.5 พันล้าน และคำแนะนำ EPS ที่ไม่ใช่ GAAP พื้นฐานดีขึ้น $2.78 ก่อนค่าใช้จ่าย IPR&D $3.03 แยกการดำเนินงานที่แข็งแกร่งกว่าจากต้นทุนที่เกี่ยวข้องกับธุรกรรม
แนวโน้มการลงทุน Eli Lilly (LLY) ปี 2026: กรณี Bull $1,600 เทียบ กรณี Bear $850
การทดสอบหลักคือว่าปริมาณอินเครติน การเข้าถึงผลิตภัณฑ์ใหม่ และความก้าวหน้าของไปป์ไลน์สามารถเพิ่มความคาดหวังผลกำไรต่อไปได้เร็วกว่าความดันด้านราคา การลงทุน และความเสี่ยงด้านการประเมินมูลค่าที่สร้างขึ้นหรือไม่
กรณี Bull: การเติบโตของยารักษาโรคอ้วนและ Retatrutide ผลัก LLY ไปสู่ $1,600
กรณี Bull สันนิษฐานว่า Mounjaro และ Zepbound รักษาการเติบโตของใบสั่งยาที่แข็งแกร่งเนื่องจากการเข้าถึงระหว่างประเทศขยายตัว Foundayo ขยายตลาดโรคอ้วนทางปากมากขึ้น และ retatrutide ก้าวหน้าไปสู่การยื่นแฟ้มที่วางแผนไว้ในไตรมาส 1 ปี 2027 กำลังการผลิตที่เพิ่มขึ้นสนับสนุนอุปทาน ช่วยให้รายได้เติบโตเร็วกว่าค่าใช้จ่ายพอร์ตโฟลิโอและการใช้ประโยชน์จากการดำเนินงานดีขึ้น
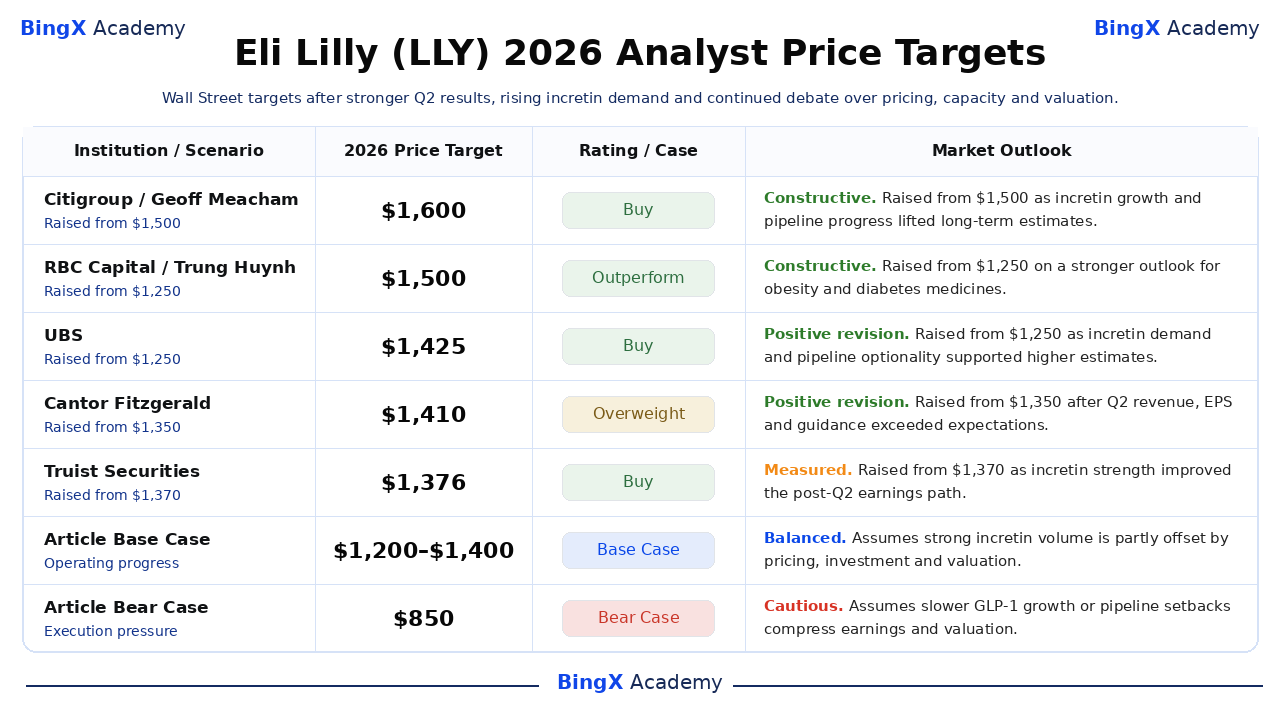
การเคลื่อนไหวไปสู่ $1,600 จะต้องใช้รายได้ทั้งปีให้ถึงหรือเกินช่วง $85 พันล้านถึง $87 พันล้าน การเติบโตของยาโรคอ้วนและเบาหวานยังคงสูงกว่าการเติบโตของบริษัททั้งหมดอย่างมาก และอัตรากำไรจากการดำเนินงานฟื้นตัวเนื่องจากต้นทุนการวิจัยที่ซื้อมาเป็นปกติ เป้าหมาย $1,600 ของ Citigroup ให้การอ้างอิงนักวิเคราะห์ที่มีชื่อสูงสุดในชุดปัจจุบัน
กรณีฐาน: ความต้องการยารักษาโรคอ้วนที่แข็งแกร่งรักษา LLY ระหว่าง $1,200 และ $1,400
กรณีฐานสันนิษฐานว่าความต้องการ Mounjaro และ Zepbound ยังคงแข็งแกร่ง ในขณะที่ราคาที่เกิดขึ้นจริงที่ต่ำลง การลงทุนหนัก และการประเมินมูลค่าพรีเมียมจำกัดการให้คะแนนใหม่เพิ่มเติม รายได้ยังคงเติบโต แต่กำไรจากการดำเนินงานเพิ่มขึ้นช้ากว่าเนื่องจาก Lilly ให้เงินทุนการผลิต โปรแกรมทางคลินิก และสินทรัพย์ภายนอก
ภายใต้สถานการณ์นี้ LLY สามารถเทรดส่วนใหญ่ระหว่าง $1,200 และ $1,400 การรักษาคำแนะนำประจำปี รักษาการเติบโต Mounjaro ระหว่างประเทศ และปรับปรุงอัตรากำไรจากการดำเนินงานจะสนับสนุนช่วง ในขณะที่การตัดคำแนะนำหรือการกัดกร่อนราคาที่เร็วกว่าจะทำให้อ่อนแอลง
กรณี Bear: ความดันด้านราคาและการเติบโตที่ช้าลงดึง LLY ไปสู่ $850
กรณี Bear สันนิษฐานว่าการแข่งขัน GLP-1 ที่แข็งแกร่งกว่าและความดันการชดเชยลดราคาที่เกิดขึ้นจริงในขณะที่การเติบโตของตลาดหรือความมุ่งมั่นในการรักษาช้าลง การใช้จ่ายการวิจัย ไปป์ไลน์ และการผลิตอย่างหนักจะชั่งน้ำหนักมากขึ้นต่อการแปลงผลกำไรแม้ว่าปริมาณใบสั่งยาจะเพิ่มขึ้นต่อไป
การเคลื่อนไหวไปสู่ $850 จะมีแนวโน้มมากขึ้นหากการเติบโตของยาโรคอ้วนช้าลงอย่างรวดเร็ว อัตรากำไรจากการดำเนินงานยังคงต่ำกว่าระดับปีก่อน หรือไมล์สโตนไปป์ไลน์หรือการผลิตหลักลื่น การแก้ไขผลกำไรที่ช้าลงรวมกับการบีบอัดหลายตัวจะเพียงพอที่จะกดดันหุ้น
การพยากรณ์ราคาหุ้น LLY สำหรับปี 2026 โดยนักวิเคราะห์วอลล์สตรีท
เป้าหมายเหล่านี้เป็นการกระทำที่มีวันที่จากสถาบันที่มีชื่อแทนที่จะเป็นการพยากรณ์มติเอกฉันท์เดียว ช่วงของพวกเขาสะท้อนสมมติฐานที่แตกต่างกันเกี่ยวกับการเติบโตของตลาดอินเครติน มูลค่าไปป์ไลน์ ราคา และผลกำไร แถว Article Base และ Bear เป็นสถานการณ์บรรณาธิการและยังคงแยกจากการวิจัยของวอลล์สตรีท
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
การให้คะแนน / กรณี |
แนวโน้มตลาด |
|
Citigroup |
$1,600 |
ซื้อ |
สร้างสรรค์. 15 กรกฎาคม: เพิ่มจาก $1,500 เป็น $1,600 เพิ่มเป้าหมายเนื่องจากการเติบโตอินเครตินและความก้าวหน้าไปป์ไลน์สนับสนุนความคาดหวังระยะยาวที่สูงขึ้น |
|
RBC Capital |
$1,500 |
เอาท์เพอร์ฟอร์ม |
สร้างสรรค์. 8 กรกฎาคม: เพิ่มจาก $1,250 เป็น $1,500 เพิ่มเป้าหมายจากแนวโน้มการเติบโตที่แข็งแกร่งกว่าสำหรับยาโรคอ้วนและเบาหวาน |
|
UBS |
$1,425 |
ซื้อ |
เชิงบวก. 13 กรกฎาคม: เพิ่มจาก $1,250 เป็น $1,425 เพิ่มเป้าหมายเนื่องจากความต้องการอินเครตินและทางเลือกไปป์ไลน์สนับสนุนประมาณการที่สูงขึ้น |
|
Cantor Fitzgerald |
$1,410 |
น้ำหนักเกิน |
เชิงบวก. 6 สิงหาคม: เพิ่มจาก $1,350 เป็น $1,410 เพิ่มเป้าหมายหลังจากรายได้ไตรมาส 2 และ EPS เกินความคาดหวังและคำแนะนำเพิ่มขึ้น |
|
Truist Securities |
$1,376 |
ซื้อ |
วัด. 7 สิงหาคม: เพิ่มจาก $1,370 เป็น $1,376 เพิ่มเป้าหมายเล็กน้อยเนื่องจากความแข็งแกร่งอินเครตินปรับปรุงเส้นทางผลกำไรหลังไตรมาส 2 |
|
Wells Fargo |
$1,330 |
น้ำหนักเกิน |
เชิงบวก. 6 สิงหาคม: เพิ่มจาก $1,280 เป็น $1,330 เพิ่มเป้าหมายตามการดำเนินการที่แข็งแกร่งกว่าและความต้องการ Mounjaro และ Zepbound อย่างต่อเนื่อง |
|
กรณีฐานบทความ |
$1,350 |
กรณีฐาน |
สมดุล. สันนิษฐานว่าปริมาณที่แข็งแกร่งถูกชดเชยบางส่วนด้วยราคา การลงทุน และการประเมินมูลค่า |
|
กรณี Bear บทความ |
$850 |
กรณี Bear |
ระมัดระวัง. สันนิษฐานราคา การขยาย GLP-1 ที่ช้าลง หรือความล้มเหลวไปป์ไลน์บีบอัดผลกำไรและการประเมินมูลค่า |
วิธีเทรดหุ้น Eli Lilly (LLY) บน BingX
เทรดความต้องการ Mounjaro และ Zepbound ของ Eli Lilly and Company การขยายกำลังการผลิตทั่วโลก ราคา และแนวโน้มไปป์ไลน์โดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก LLY สามารถตอบสนองอย่างรุนแรงต่อข้อมูลใบสั่งยา ผลการทดลอง การตัดสินใจของหน่วยงานกำกับดูแล และคำแนะนำ เทรดเดอร์ควรกำหนดทั้งตัวเร่งและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
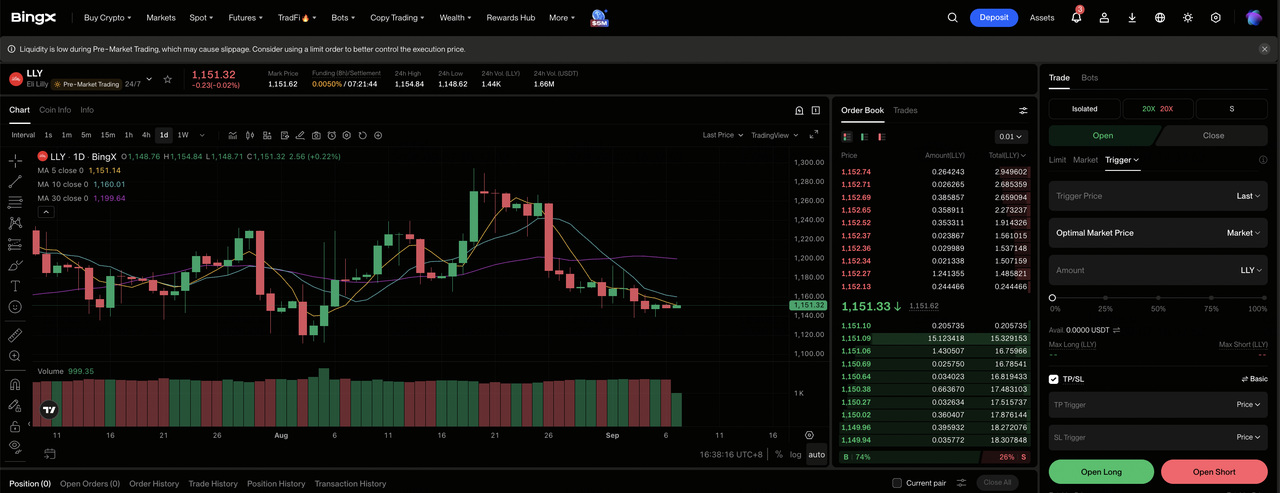
ขั้นตอนที่ 1: เข้าถึง BingX TradFi. ลงชื่อ และนำทางไปยังส่วน TradFi เฉพาะบนแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Eli Lilly (LLY). ค้นหาและเลือกสัญญา LLYUS-USDT perpetual futures
ขั้นตอนที่ 3: เลือกทิศทางของคุณ. เลือก เปิด Long หากความต้องการอินเครตินและการขยายการผลิตรักษาการเติบโตรายได้และคำแนะนำที่เพิ่มขึ้น เลือกเปิด Short หากความดันด้านราคา ความล้มเหลวการทดลอง หรือการดำเนินการกำลังการผลิตที่ช้าลงทำให้แนวโน้มการเติบโตอ่อนแอลง
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น. เลือก ไอโซเลท หรือ ครอส-มาร์จิ้น ตามความทนทานต่อความเสี่ยงของคุณ ช่วง 52 สัปดาห์ที่กว้าง $712.05 ถึง $1,292.65 แสดงให้เห็นว่าทำไมเลเวอเรจที่อนุรักษ์นิยมและการกำหนดขนาดตำแหน่งที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงที่เข้มงวด. ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การเทรด LLY สามารถตอบสนองอย่างรวดเร็วต่อแนวโน้มใบสั่งยา ผลการทดลอง การตัดสินใจของหน่วยงานกำกับดูแล การอัปเดตกำลังการผลิต และคำแนะนำ
5 ความเสี่ยงอันดับต้นที่ต้องเฝ้าดูสำหรับนักลงทุน Eli Lilly ในปี 2026
แนวโน้มของ Lilly รวมความเสี่ยงด้านราคา ความเข้มข้นผลิตภัณฑ์ การใช้จ่ายพอร์ตโฟลิโอ การดำเนินการผลิต และการประเมินมูลค่า โดยแต่ละปัจจัยสามารถลดการเติบโตผลกำไรหรือการคูณที่นักลงทุนกำหนดให้
- การลดลง 13% ในราคาที่เกิดขึ้นจริงอาจทำให้ผลกำไรเติบโตช้ากว่าใบสั่งยา: ปริมาณไตรมาส 2 เพิ่มขึ้น 60% แม้ว่าส่วนลดที่ลึกกว่า การเจรจาการชดเชย หรือการลดราคาเพื่อแข่งขันอาจลดรายได้และอัตรากำไรที่เกิดจากการรักษาเพิ่มเติมแต่ละครั้ง
- ความเข้มข้นของ Mounjaro และ Zepbound เพิ่มการเปิดรับกับตลาดการรักษาเดี่ยว: ยาทั้งสองผลิต $14.871 พันล้านจาก $22.974 พันล้านในรายได้รายไตรมาส ทำให้ความปลอดภัย การชดเชย การยึดมั่น และข้อมูลคู่แข่งมีความสำคัญอย่างผิดปกติต่อประมาณการทั่วทั้งบริษัท
- ต้นทุนการวิจัยที่ซื้อมาสามารถขัดจังหวะการแปลง EPS แม้ในช่วงความต้องการที่แข็งแกร่ง: IPR&D ไตรมาส 2 ที่ซื้อมาถึง $2.8 พันล้านและค่าใช้จ่ายพิเศษรวม $703 ล้าน ดังนั้นธุรกรรมต่อเนื่องหรือสินทรัพย์ที่ไม่ประสบความสำเร็จอาจดูดซับเงินสดโดยไม่สร้างรายได้ในอนาคตตามสัดส่วน
- ภาระผูกพันการผลิตมากกว่า $55 พันล้านตั้งแต่ปี 2020 เพิ่มความต้องการการดำเนินการ: การลงทุนเพิ่มเติม $4.5 พันล้านในอินเดียนาสามารถขยายอุปทาน แม้ว่าความล่าช้าในการก่อสร้าง ความล้มเหลวของหน่วยงานกำกับดูแล หรือกำลังการผลิตที่ใช้น้อยอาจทำให้ผลตอบแทนเงินสดจากการใช้จ่ายนั้นอ่อนแอลง
- การประเมินมูลค่าที่ติดตามใกล้ 38.9 เท่าของผลกำไรขยายความผิดหวังในประมาณการ: การเติบโตอินเครตินที่ช้าลง ไมล์สโตนไปป์ไลน์ที่ล่าช้า หรือความดันอัตรากำไรจากการดำเนินงานที่ยั่งยืนอาจนำนักลงทุนไปใช้การคูณที่ต่ำกว่าแม้ว่า Lilly จะยังคงผลิตการเติบโตรายได้แบบสัมบูรณ์
ความคิดสุดท้าย: คุณควรลงทุนใน Eli Lilly ในปี 2026 หรือไม่?
Lilly เข้าสู่ส่วนที่เหลือของปี 2026 ด้วยการเติบโตรายได้ไตรมาส 2 48% คำแนะนำทั้งปี $85 พันล้านถึง $87 พันล้าน และการยื่นแฟ้ม retatrutide ที่วางแผนไว้ในไตรมาส 1 ปี 2027 Mounjaro และ Zepbound สร้างขนาดของแฟรนไชส์อินเครติน ในขณะที่ Foundayo, retatrutide, การขยายการผลิต และพันธมิตรการวิจัยภายนอกสร้างเส้นทางการเติบโตเพิ่มเติม
กรณี Bull $1,600 ต้องใช้ปริมาณอินเครตินที่ยั่งยืน การดำเนินการไปป์ไลน์ที่ประสบความสำเร็จ และการใช้ประโยชน์จากการดำเนินงานใหม่ กรณีฐาน $1,200 ถึง $1,400 อนุญาตให้ราคาที่ต่ำลงและการลงทุนหนักชดเชยส่วนหนึ่งของการเติบโตนั้น ในขณะที่กรณี Bear $850 สะท้อนการขยาย GLP-1 ที่ช้าลงและการบีบอัดหลายตัว นักลงทุนอนุรักษ์นิยมอาจรอหลักฐานว่าอัตรากำไรจากการดำเนินงานกำลังฟื้นตัวและความดันราคาที่เกิดขึ้นจริงกำลังมีเสถียรภาพ
การเตือนความเสี่ยง: การเทรดและการลงทุนในหุ้นเช่น LLY เกี่ยวข้องกับความเสี่ยงสูงของการสูญเสียเงินทุน การค้นพบความปลอดภัยของยา การตัดสินใจของหน่วยงานกำกับดูแล การเปลี่ยนแปลงการชดเชย ความล้มเหลวทางคลินิก ความล่าช้าในการผลิต และการบีบอัดการประเมินมูลค่าสามารถส่งผลกระทบต่อหุ้นอย่างมาก ดำเนินการวิจัยอิสระก่อนจัดสรรเงินทุน
บทความที่เกี่ยวข้อง
- หุ้นยาชั้นนำที่ควรซื้อในปี 2026: ยารักษามะเร็ง ยาลดน้ำหนัก mRNA และยาใหม่
- การพยากรณ์ราคา Moderna (MRNA) ปี 2026: โมเมนตัมวัคซีนมะเร็งสามารถผลักหุ้น MRNA ไปสู่ $180 ได้หรือไม่?
- การพยากรณ์ราคา Merck (MRK) ปี 2026: โมเมนตัมไปป์ไลน์สามารถผลักหุ้น MRK ไปสู่ $170 ได้หรือไม่?
- แนวโน้มราคาหุ้น Abbott (ABT) ปี 2026: การเติบโตอุปกรณ์การแพทย์สามารถผลัก ABT เกิน $130 ได้หรือไม่?
- การพยากรณ์ราคา Johnson & Johnson (JNJ) ปี 2026: การเติบโตด้านมะเร็งวิทยาสามารถพา JNJ ผ่าน $100 พันล้านได้หรือไม่?
- การพยากรณ์ราคาหุ้น Pfizer ปี 2026: โอกาสมูลค่าผลตอบแทนสูงหรือกับดักมูลค่าโครงสร้าง?
