
Cisco เป็นบริษัทที่ให้บริการเครือข่ายความปลอดภัยแก่องค์กร รัฐบาล ผู้ประกอบการโทรคมนาคม และ ผู้ให้บริการคลาวด์ไฮเปอร์สเกล การสวิตชิ่งและการ routing ยังคงเป็นหัวใจหลักของรายได้ ในขณะที่ความปลอดภัย การสังเกตการณ์ และซอฟต์แวร์ที่มีรายได้ประจำได้กลายเป็นสิ่งที่สำคัญมากขึ้นหลังจากการซื้อกิจการ Splunk การผสมผสานนี้ทำให้ Cisco เปิดรับ โครงสร้าง AI และการอัปเกรดในวิทยาเขตโดยตรง แม้ว่าจะทำให้หุ้นมีความอ่อนไหวต่อมาร์จิ้นฮาร์ดแวร์ รอบการใช้จ่ายของลูกค้า และการดำเนินการซื้อกิจการ
ไตรมาสล่าสุดแสดงให้เห็นวงจรเครือข่ายที่แข็งแกร่งพร้อมส่วนผสมผลิตภัณฑ์ที่ไม่เอื้ออำนวย รายได้ Q4 FY2026 ของ Cisco ถึง 17.3 พันล้านดอลลาร์ เพิ่มขึ้น 18% เมื่อเทียบแบบปีต่อปี และ EPS ที่ไม่ใช่ GAAP เพิ่มขึ้น 23% เป็น 1.22 ดอลลาร์ คำสั่งซื้อผลิตภัณฑ์เติบโต 35% และคำสั่งซื้อโครงสร้าง AI รายปีถึง 9.3 พันล้านดอลลาร์ แม้ว่ามาร์จิ้นขั้นต้นที่ไม่ใช่ GAAP จะลดลงเป็น 66.3% เนื่องจากฮาร์ดแวร์ขยายตัวเร็วกว่าการบริการ
การคาดการณ์หุ้น CSCO สำหรับ 2026 ปัจจุบันมุ่งเน้นที่มุมมองแข่งขันสองด้าน:
- กรณีเครือข่าย AI และการรีเฟรชวิทยาเขต: รายได้ AI ของไฮเปอร์สเกลเลอร์ การรีเฟรชวิทยาเขต และความต้องการด้านความปลอดภัยที่นำโดย Splunk สามารถทำให้รายได้และ EPS ขยายตัวเหนืออัตราในอดีต
- กรณีมาร์จิ้นและการประเมินค่า: ส่วนผสมฮาร์ดแวร์หนัก การเปรียบเทียบคำสั่งซื้อที่ชะลอตัว และการประเมินค่าที่สูงอาจป้องกันการเติบโตของรายได้จากการสร้างผลตอบแทนต่อหุ้นที่เพียงพอ
คู่มือนี้แบ่งการคาดการณ์หุ้น CSCO สถานการณ์ราคา 2026 ความเสี่ยงหลัก และมุมมองของนักวิเคราะห์ โดยอิงจากการเปิดเผยผลประกอบการ Q4 FY2026 เมื่อวันที่ 12 สิงหาคม 2026 การยื่นรายงานรายไตรมาส และข้อมูลตลาดจนถึงวันที่ 11 กันยายน รวมถึง วิธีการเทรดฟิวเจอร์สหุ้น CSCO บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน Cisco ในเดือนกันยายน 2026
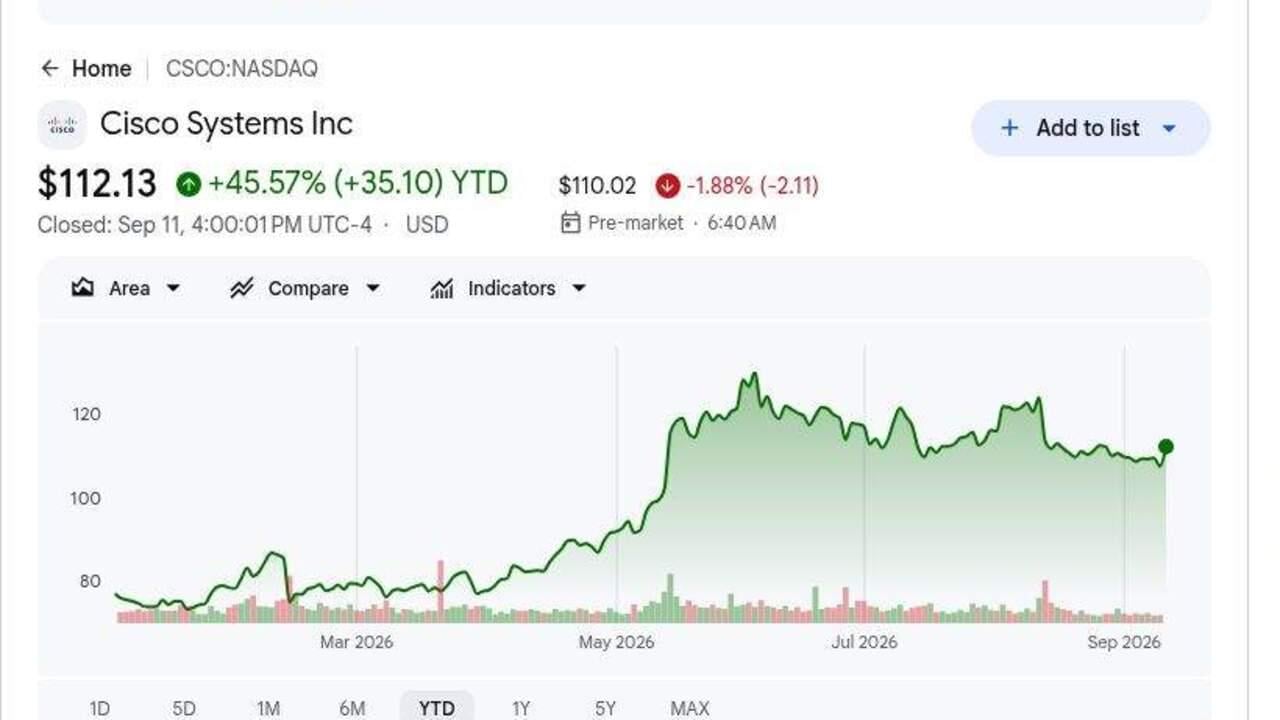
- CSCO ปิดที่ 112.13 ดอลลาร์สหรัฐฯ เมื่อวันที่ 11 กันยายน หลังจากเพิ่มขึ้นประมาณ 45% YTD: การขึ้นราคาสะท้อนความต้องการเครือข่าย AI ที่แข็งแกร่งขึ้นและรอบการอัปเกรดองค์กร เป้าหมายของนักวิเคราะห์เฉลี่ย 139.62 ดอลลาร์สหรัฐฯ ยังคงบ่งบอกถึงศักยภาพการเพิ่มขึ้น แม้ว่าช่วง 122 ถึง 170 ดอลลาร์สหรัฐฯ แสดงความไม่เห็นด้วยอย่างกว้างขวาง
- รายได้ Q4 ถึง 17.3 พันล้านดอลลาร์สหรัฐฯ เพิ่มขึ้น 18%: รายได้เกินเพดาน 16.9 พันล้านดอลลาร์สหรัฐฯ ด้วย 352 ล้านดอลลาร์สหรัฐฯ ในขณะที่ EPS ที่ไม่ใช่ GAAP 1.22 ดอลลาร์สหรัฐฯ เกินเพดาน 1.18 ดอลลาร์สหรัฐฯ ความต้องการผลิตภัณฑ์ในวงกว้างสนับสนุนผลที่เกินคาดหวัง
- คำสั่งซื้อผลิตภัณฑ์เพิ่มขึ้น 35% และคำสั่งซื้อเครือข่ายเพิ่มขึ้น 40%: คำสั่งซื้อยังเติบโต 25% ไม่รวมไฮเปอร์สเกลเลอร์ ในขณะที่เครือข่ายโพสต์เติบโตสองหลักติดต่อกันเป็นไตรมาสที่แปด รอบการรีเฟรชจึงขยายเกินลูกค้าคลาวด์ AI
- คำสั่งซื้อโครงสร้าง AI ของ FY2026 ถึง 9.3 พันล้านดอลลาร์สหรัฐฯ: Cisco บันทึกคำสั่งซื้อ 4 พันล้านดอลลาร์สหรัฐฯ ใน Q4 เพียงอย่างเดียวและสร้างรายได้ประจำปีที่เกี่ยวข้องประมาณ 4 พันล้านดอลลาร์สหรัฐฯ ฝ่ายจัดการคาดว่าการมีส่วนร่วมนั้นจะเพิ่มขึ้นเป็น 7.5 พันล้านดอลลาร์สหรัฐฯ ใน FY2027
- คำแนะนำรายได้ FY2027 ถึง 72.2 ถึง 73.4 พันล้านดอลลาร์สหรัฐฯ: จุดกึ่งกลาง 72.8 พันล้านดอลลาร์สหรัฐฯ หมายถึงการเติบโตประมาณ 15% จาก FY2026 การแลกเปลี่ยนหลักคือมาร์จิ้นขั้นต้นที่ไม่ใช่ GAAP ของ Q4 ซึ่งลดลง 2.1 เปอร์เซ็นต์พอยต์เมื่อเทียบแบบปีต่อปีเป็น 66.3%
Cisco (CSCO) คืออะไร?
Cisco จัดหาฮาร์ดแวร์เครือข่าย ซอฟต์แวร์ความปลอดภัย เครื่องมือสังเกตการณ์ และผลิตภัณฑ์ความร่วมมือที่องค์กร รัฐบาล ผู้ให้บริการ และผู้ประกอบการคลาวด์ใช้เพื่อเชื่อมต่อและปกป้องโครงสร้างดิจิทัล พอร์ตโฟลิโอของบริษัทครอบคลุมสวิตช์วิทยาเขตและระบบไร้สาย เครือข่ายศูนย์ข้อมูล routing ไฟร์วอลล์ Webex และบริการเทคนิค การซื้อกิจการ Splunk มูลค่า 28 พันล้านดอลลาร์ขยายการวิเคราะห์ความปลอดภัยและการสังเกตการณ์ เพิ่มรายได้ซอฟต์แวร์ประจำมากขึ้นให้กับธุรกิจที่ยังคงขับเคลื่อนด้วยรอบผลิตภัณฑ์ขนาดใหญ่ รายได้ผลิตภัณฑ์ Q4 เติบโต 24% ในขณะที่รายได้บริการคงที่ แสดงให้เห็นว่าความต้องการฮาร์ดแวร์ปัจจุบันรับภาระการเติบโตมากกว่า
กลยุทธ์ระยะยาวของ Cisco มุ่งเน้นที่โครงสร้าง AI ที่ปลอดภัยทั่วศูนย์ข้อมูลไฮเปอร์สเกลและเครือข่ายองค์กร ระบบ Silicon One อีเทอร์เน็ตความเร็วสูง ออปติกส์ และการสวิตช์ Nexus สนับสนุนคลัสเตอร์ AI ในขณะที่ Splunk, ThousandEyes และผลิตภัณฑ์ความปลอดภัยให้การโทรเมตรีและการป้องกันในสภาพแวดล้อมแบบไฮบริด Cisco ทำงานอย่างใกล้ชิดกับ NVIDIA ในโครงสร้าง AI แบบบูรณาการและคาดหวังว่ารายได้ AI จากไฮเปอร์สเกลเลอร์จะเพิ่มขึ้นจากประมาณ 4 พันล้านดอลลาร์ใน FY2026 เป็น 7.5 พันล้านดอลลาร์ใน FY2027 การรีเฟรชวิทยาเขตหลายปีกำลังพัฒนาควบคู่ไปกับรอบไฮเปอร์สเกลเลอร์นี้ ขยายความต้องการเกินชุดเล็กๆ ของลูกค้าคลาวด์
อ่านเพิ่มเติม: หุ้นเครือข่าย AI ชั้นนำ 2026: AI Fabric, Switches, Copper, Fiber และ Optical Connectivity
ภาพรวมผลประกอบการ Q4 FY2026 ของ Cisco (CSCO): รายได้ EPS และแรงขับเคลื่อนการเติบโต
Cisco ส่งมอบรายได้ Q4 สถิติ 17.3 พันล้านดอลลาร์เทียบกับเพดาน 16.9 พันล้านดอลลาร์ EPS ที่ไม่ใช่ GAAP 1.22 ดอลลาร์เทียบกับเพดาน 1.18 ดอลลาร์ การเติบโตของคำสั่งซื้อผลิตภัณฑ์ 35% และกระแสเงินสดจากการดำเนินงาน 5.4 พันล้านดอลลาร์ คำสั่งซื้อโครงสร้าง AI ของ FY2026 ถึง 9.3 พันล้านดอลลาร์ และฝ่ายจัดการคาดหวังรายได้ที่เกี่ยวข้อง 7.5 พันล้านดอลลาร์ใน FY2027 แม้ว่าส่วนผสมฮาร์ดแวร์ที่หนักกว่าจะลดมาร์จิ้นขั้นต้นที่ไม่ใช่ GAAP เป็น 66.3%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ความเห็นพ้อง |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ Q4 FY2026 |
คำแนะนำ $16.7B–$16.9B |
$17.3B |
เกินคาด $352M เหนือเพดานคำแนะนำและเพิ่มขึ้น 18% YoY |
|
EPS เจือจางที่ไม่ใช่ GAAP ของ Q4 |
คำแนะนำ $1.16–$1.18 |
$1.22 |
เกินคาด $0.04 เหนือเพดานคำแนะนำและเพิ่มขึ้น 23% YoY |
|
กำไรสุทธิ GAAP ของ Q4 |
$2.55B เมื่อหนึ่งปีก่อน |
$3.86B |
ดีขึ้น เพิ่มขึ้น 51% YoY |
|
คำสั่งซื้อผลิตภัณฑ์ Q4 |
— |
+35% YoY |
เร่งตัว การเติบโต 25% ไม่รวมไฮเปอร์สเกลเลอร์ |
|
คำสั่งซื้อผลิตภัณฑ์เครือข่าย Q4 |
— |
+40% YoY |
ขยายตัว ทำเครื่องหมายไตรมาสการเติบโตสองหลักติดต่อกันครั้งที่แปด |
|
คำสั่งซื้อโครงสร้าง AI ของ FY2026 |
ความคาดหวังก่อนหน้าเหนือ $5B |
$9.3B |
เกินคาด รวม $4B ที่บันทึกใน Q4 |
|
กระแสเงินสดจากการดำเนินงาน Q4 |
$4.2B เมื่อหนึ่งปีก่อน |
$5.4B |
ดีขึ้น เพิ่มขึ้น 27% YoY |
|
แนวโน้มรายได้ Q1 FY2027 |
— |
$18.0B–$18.2B |
แนะนำ จุดกลางบ่งบอกถึงการเติบโตประมาณ 5% แบบลำดับ |
|
แนวโน้มรายได้ FY2027 |
— |
$72.2B–$73.4B |
แนะนำ จุดกลางบ่งบอกถึงการเติบโตประมาณ 15% |
|
รายได้โครงสร้าง AI ของ FY2027 |
FY2026 จริงประมาณ $4B |
คาดหวัง $7.5B |
เพิ่มขึ้น บ่งบอกถึงการเพิ่มขึ้นรายปี 87.5% |
- รายได้ 17.3 พันล้านดอลลาร์สหรัฐฯ เกินคำแนะนำอย่างน้อย 352 ล้านดอลลาร์สหรัฐฯ: ยอดขายเพิ่มขึ้น 18% นำโดยการเติบโตของผลิตภัณฑ์ 24% ในขณะที่รายได้จากบริการคงที่ การผสมผสานแสดงให้เห็นว่าโมเมนตัมปัจจุบันมีความเข้มข้นในฮาร์ดแวร์และความต้องการเครือข่าย
- EPS ที่ไม่ใช่ GAAP 1.22 ดอลลาร์สหรัฐฯ เกินคำแนะนำ 0.04 ดอลลาร์สหรัฐฯ: รายได้จากการดำเนินงานที่ไม่ใช่ GAAP เพิ่มขึ้น 23% เป็น 6.2 พันล้านดอลลาร์สหรัฐฯ ปริมาณที่สูงขึ้นยังคงแปลงเป็น operating leverage
- คำสั่งซื้อผลิตภัณฑ์เครือข่ายเติบโต 40% เป็นไตรมาสสองหลักติดต่อกันครั้งที่แปด: คำสั่งซื้อผลิตภัณฑ์รวมเพิ่มขึ้น 35% ในขณะที่คำสั่งซื้อไม่รวมไฮเปอร์สเกลเลอร์เพิ่มขึ้น 25% นั่นชี้ไปที่ความต้องการองค์กรในวงกว้างเกินลูกค้าคลาวด์ AI
- กระแสเงินสดจากการดำเนินงาน Q4 เพิ่มขึ้น 27% เป็น 5.4 พันล้านดอลลาร์สหรัฐฯ: Cisco คืนกลับ 3.2 พันล้านดอลลาร์สหรัฐฯ ผ่านการซื้อคืนและเงินปันผลพร้อมทั้งรักษาเงินสดและการลงทุน 15.9 พันล้านดอลลาร์สหรัฐฯ การสร้างเงินสดที่แข็งแกร่งสนับสนุนทั้งผลตอบแทนผู้ถือหุ้นและการลงทุนต่อเนื่อง
- รายได้โครงสร้าง AI ของ FY2027 คาดว่าจะถึง 7.5 พันล้านดอลลาร์สหรัฐฯ: เปรียบเทียบกับประมาณ 4 พันล้านดอลลาร์สหรัฐฯ ใน FY2026 และสนับสนุนคำแนะนำรายได้ 72.2 ถึง 73.4 พันล้านดอลลาร์สหรัฐฯ การเติบโตของฮาร์ดแวร์ที่เร็วขึ้นยังคงสามารถกดดันมาร์จิ้น
อ่านเพิ่มเติม: หุ้นเครือข่าย AI ชั้นนำ 2026: AI Fabric, Switches, Copper, Fiber และ Optical Connectivity
แนวโน้มการลงทุน Cisco (CSCO) 2026: กรณี Bull 170 ดอลลาร์ เทียบกับ กรณี Bear 90 ดอลลาร์
แนวโน้ม 2026 ขึ้นอยู่กับว่าการเติบโตเครือข่าย AI การอัปเกรดองค์กร และการขยายซอฟต์แวร์สามารถสนับสนุนการประเมินค่าปัจจุบันของ Cisco ได้หรือไม่ ช่วงต่อไปนี้เป็นสถานการณ์บรรณาธิการ BingX Academy มากกว่าการคาดการณ์ของ Wall Street
กรณี Bull: ความต้องการเครือข่าย AI ที่แข็งแกร่งผลักดัน CSCO สู่ 170 ดอลลาร์สหรัฐฯ
กรณี Bull สมมติว่ารายได้โครงสร้าง AI ถึงหรือเกินความคาดหวัง 7.5 พันล้านดอลลาร์สหรัฐฯ ของ FY2027 ในขณะที่การอัปเกรดองค์กรทำให้คำสั่งซื้อเครือข่ายแข็งแกร่ง Splunk ยังขยายรายได้ความปลอดภัยและการสังเกตการณ์ประจำ ลดการพึ่งพารอบฮาร์ดแวร์
การเคลื่อนไหวไปสู่ 170 ดอลลาร์สหรัฐฯ จะต้องใช้รายได้ใกล้ปลายบนของ 72.2 ถึง 73.4 พันล้านดอลลาร์สหรัฐฯ ส่วนผสมซอฟต์แวร์ที่ดีขึ้น และมาร์จิ้นขั้นต้นที่มั่นคง การเติบโตของคำสั่งซื้อต่อเนื่องไม่รวมไฮเปอร์สเกลเลอร์จะเสริมสร้างกรณี
กรณีพื้นฐาน: ความต้องการเครือข่ายที่มั่นคงทำให้ CSCO อยู่ระหว่าง 120 ถึง 145 ดอลลาร์สหรัฐฯ
กรณีพื้นฐานสมมติว่าคำสั่งซื้อ AI และวิทยาเขตแปลงเป็นรายได้ตามแผน แม้ว่าการเติบโตของผลิตภัณฑ์ที่เร็วกว่าจะทำให้มาร์จิ้นขั้นต้นต่ำกว่าจุดสูงสุดก่อนหน้า Splunk เพิ่มรายได้ประจำ แต่ฮาร์ดแวร์ยังคงเป็นแรงขับเคลื่อนการเติบโตหลัก
ภายใต้สถานการณ์นี้ CSCO สามารถเทรดส่วนใหญ่ระหว่าง 120 ถึง 145 ดอลลาร์สหรัฐฯ รายได้ FY2027 ภายในคำแนะนำ รายได้ AI ใกล้ 7.5 พันล้านดอลลาร์สหรัฐฯ และการเติบโตของคำสั่งซื้อผลิตภัณฑ์เหนือ 15% จะสนับสนุนช่วง มาร์จิ้นขั้นต้นต่ำกว่า 65% จะทำให้ปลายบนอ่อนแอ
กรณี Bear: คำสั่งซื้อที่ช้าลงและแรงกดดันมาร์จิ้นดึง CSCO สู่ 90 ดอลลาร์สหรัฐฯ
กรณี Bear สมมติว่าคำสั่งซื้อไฮเปอร์สเกลเลอร์เย็นลงหลังจากรอบการลงทุนที่แข็งแกร่ง การอัปเกรดองค์กรช้าลง และฮาร์ดแวร์ยังคงเป็นส่วนแบ่งรายได้ที่ใหญ่กว่า ต้นทุนส่วนประกอบและแรงกดดันราคาจึงทำให้มาร์จิ้นขั้นต้นอ่อนแอลงก่อนที่การเติบโตของซอฟต์แวร์จะสามารถชดเชยการชะลอตัว
การเคลื่อนไหวไปสู่ 90 ดอลลาร์สหรัฐฯ จะมีแนวโน้มมากขึ้นหากคำสั่งซื้อผลิตภัณฑ์เปลี่ยนเป็นลบ รายได้ AI ต่ำกว่า 7.5 พันล้านดอลลาร์สหรัฐฯ หรือมาร์จิ้นขั้นต้นที่ไม่ใช่ GAAP ลดลงต่ำกว่า 65% การเติบโต EPS ที่ช้าลงและตัวคูณการประเมินค่าที่ต่ำกว่าจะเพิ่มแรงกดดันเพิ่มเติม
การคาดการณ์ราคาหุ้น CSCO สำหรับ 2026 โดยนักวิเคราะห์ Wall Street
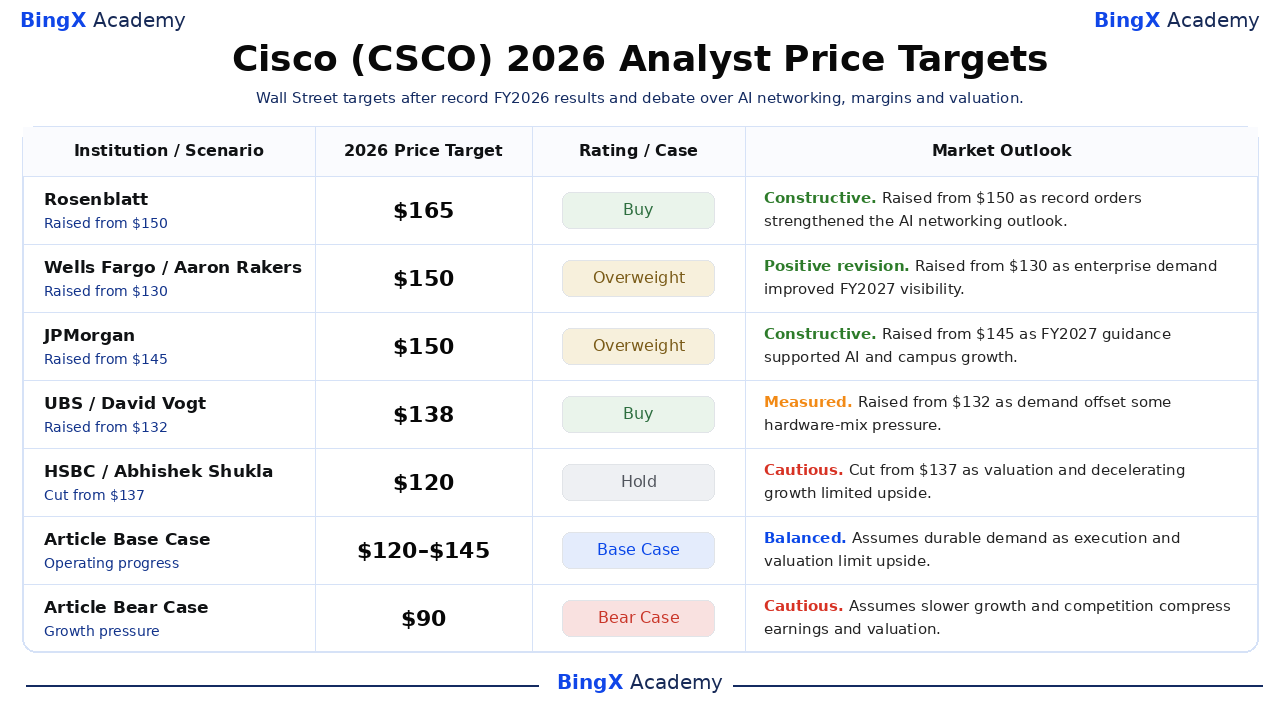
การดำเนินการห้าวันที่มีวันที่เหล่านี้เรียงลำดับจากสูงสุดไปต่ำสุดและแสดงให้เห็นว่านักวิเคราะห์มีน้ำหนักการเติบโต การแข่งขัน มาร์จิ้น และการประเมินค่าอย่างไร พวกเขาเป็นจุดอ้างอิงบุคคลที่สามมากกว่าสัญญาราคา แถว Base และ Bear สุดท้ายเป็นสถานการณ์บรรณาธิการ BingX Academy
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
เรตติ้ง / กรณี |
แนวโน้มตลาด |
|
Rosenblatt / Mike Genovese |
$165 |
ซื้อ |
สร้างสรรค์ 13 สิงหาคม: เพิ่มจาก $150 เนื่องจากคำสั่งซื้อสถิติและโมเมนตัมโครงสร้าง AI เสริมสร้างแนวโน้มการเติบโตเครือข่ายหลายปีของ Cisco |
|
Wells Fargo / Aaron Rakers |
$150 |
น้ำหนักเกิน |
การปรับแก้เชิงบวก 13 สิงหาคม: เพิ่มจาก $130 เนื่องจากความต้องการองค์กรในวงกว้างและการมองเห็นรายได้ปีงบประมาณ 2027 ที่แข็งแกร่งกว่าสนับสนุนเป้าหมายที่สูงขึ้น |
|
JPMorgan / Samik Chatterjee |
$150 |
น้ำหนักเกิน |
สร้างสรรค์ 14 สิงหาคม: เพิ่มจาก $145 เนื่องจากบริษัทเห็นแนวโน้มปีงบประมาณ 2027 เป็นการสนับสนุนการเติบโต AI และเครือข่ายวิทยาเขตต่อเนื่อง |
|
UBS / David Vogt |
$138 |
ซื้อ |
วัด 13 สิงหาคม: เพิ่มจาก $132 เนื่องจากความต้องการองค์กรและไฮเปอร์สเกลเลอร์ที่แข็งแกร่งสนับสนุนการประมาณการ แม้ว่าส่วนผสมผลิตภัณฑ์อาจกดดันมาร์จิ้นขั้นต้น |
|
HSBC / Abhishek Shukla |
$120 |
ถือ |
ระมัดระวัง 14 สิงหาคม: ลดจาก $137 เนื่องจากการปรับลดระดับสะท้อนความกังวลเรื่องการประเมินค่าและการเติบโตที่ชะลอตัวแม้จะมีการดำเนินการ Q4 ที่แข็งแกร่ง |
|
กรณีพื้นฐานบทความ |
$120–$145 |
กรณีพื้นฐาน |
สมดุล สมมติความต้องการที่ยั่งยืนเนื่องจากการดำเนินการและการประเมินค่าจำกัดด้านบน |
|
กรณี Bear บทความ |
$90 |
กรณี Bear |
ระมัดระวัง สมมติการเติบโตที่ช้าลงและการแข่งขันกดผลตอบแทนและการประเมินค่า |
วิธีการเทรดหุ้น Cisco (CSCO) บน BingX
เทรดแนวโน้มเครือข่าย AI การรีเฟรชวิทยาเขต และมาร์จิ้นของ Cisco โดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก CSCO สามารถตอบสนองอย่างรุนแรงต่อผลประกอบการ คำแนะนำ และการอัปเดตผลิตภัณฑ์ ผู้เทรดควรกำหนดทั้งตัวกระตุ้นและขีดจำกัดความเสี่ยงก่อนเข้าสู่โพสิชั่น
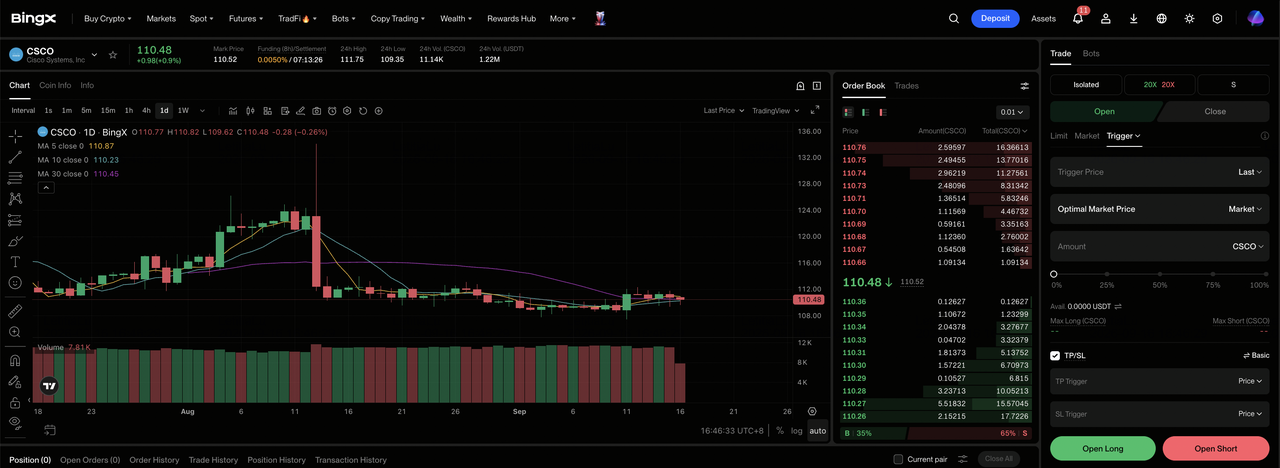
ขั้นตอนที่ 1: เข้าถึง BingX TradFi ลงทะเบียน และไปที่ส่วน TradFi เฉพาะทางในแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Cisco (CSCO) ค้นหาและเลือกสัญญา CSCO-USDT perpetual futures
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก เปิด Long หากการเติบโตและมาร์จิ้นสนับสนุนกรณี Bull เลือกเปิด Short หากการแข่งขันหรือการดำเนินการทำให้เศรษฐศาสตร์ต่อหุ้นที่คาดหวังอ่อนแอลง
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความทนทานต่อความเสี่ยงของคุณ ความผันผวนของหุ้นในปี 2026 แสดงให้เห็นว่าทำไมเลเวอเรจที่อนุรักษ์นิยมและการกำหนดขนาดโพสิชั่นที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงที่เข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังเข้าสู่การเทรด CSCO สามารถตอบสนองอย่างรวดเร็วต่อผลลัพธ์ คำแนะนำ การแก้ไขของนักวิเคราะห์ และข่าวอุตสาหกรรม
5 ความเสี่ยงสำคัญที่ต้องเฝ้าสังเกตสำหรับนักลงทุน Cisco ในปี 2026
แนวโน้มของ Cisco ขึ้นอยู่กับส่วนผสมผลิตภัณฑ์ ความต้องการของลูกค้า การรวมกิจการ และการประเมินค่า ความเสี่ยงเหล่านี้สามารถส่งผลต่อผลตอบแทน กระแสเงินสด และตัวคูณที่กำหนดให้กับหุ้น
- การเติบโตของฮาร์ดแวร์อาจกดดันมาร์จิ้น: รายได้ผลิตภัณฑ์เพิ่มขึ้น 24% ในขณะที่บริการคงที่ และมาร์จิ้นขั้นต้นที่ไม่ใช่ GAAP ลดลง 2.1 จุดเป็น 66.3% ส่วนผสมฮาร์ดแวร์ที่หนักกว่าอาจจำกัด EPS upside แม้ว่ารายได้จะยังคงแข็งแกร่ง
- คำสั่งซื้อไฮเปอร์สเกลเลอร์อาจยังคงมีความผันผวน: Cisco บันทึกคำสั่งซื้อ AI 4 พันล้านดอลลาร์สหรัฐฯ ใน Q4 ความล่าช้าจากกลุ่มเล็กๆ ของลูกค้าคลาวด์อาจสร้างการแกว่งอย่างรุนแรงในการเติบโตของคำสั่งซื้อรายไตรมาส
- การอัปเกรดองค์กรอาจช้าลงหลังจากรอบปัจจุบัน: คำสั่งซื้อเครือข่ายเพิ่มขึ้น 40% เป็นไตรมาสสองหลักติดต่อกันครั้งที่แปด รอบการเปลี่ยนที่ยาวกว่าอาจทำให้การเติบโตของรายได้และประสิทธิภาพสินค้าคงคลังอ่อนแอลง
- การรวม Splunk ยังคงต้องส่งมอบผลตอบแทน: Cisco จ่าย 28 พันล้านดอลลาร์สหรัฐฯ สำหรับ Splunk การขายข้ามที่อ่อนแอหรือต้นทุนการรวมกิจการที่สูงกว่าอาจลดผลตอบแทนที่คาดหวังจากการซื้อกิจการ
- การประเมินค่าที่สูงกว่าทำให้มีพื้นที่น้อยลงสำหรับการพลาด: CSCO ได้ประมาณ 45% YTD และซื้อขายใกล้ 112.13 ดอลลาร์สหรัฐฯ รายได้ต่ำกว่าพื้น 72.2 พันล้านดอลลาร์สหรัฐฯ FY2027 หรือมาร์จิ้นขั้นต้นต่ำกว่า 65% อาจกดดันตัวคูณการประเมินค่า
ความคิดสุดท้าย: คุณควรลงทุนใน Cisco ในปี 2026 หรือไม่?
Cisco เข้าสู่ FY2027 ด้วยรายได้รายไตรมาสสถิติ 17.3 พันล้านดอลลาร์ คำสั่งซื้อ AI รายปี 9.3 พันล้านดอลลาร์ และการเติบโตของคำสั่งซื้อเครือข่าย 40% ตัวเลขเหล่านี้สนับสนุนวิทยานิพนธ์ supercycle แม้ว่าส่วนผสมฮาร์ดแวร์หนักและการเปรียบเทียบสูงจะเพิ่มเกณฑ์การดำเนินการ ความมั่นคงของมาร์จิ้นขั้นต้นและคำสั่งซื้อองค์กรในวงกว้างควรแสดงให้เห็นว่าการขยายตัวสามารถทำกำไรได้ตลอดเวลาหรือไม่
กรณี Bull สนับสนุน 170 ดอลลาร์หากการเติบโตแปลงเป็นผลตอบแทนต่อหุ้นที่แข็งแกร่งขึ้น กรณี Bear ชี้ไปที่ 90 ดอลลาร์หากการแข่งขัน มาร์จิ้น หรือแรงกดดันการดำเนินการทำให้การประมาณการอ่อนแอลง ผู้เทรดที่อนุรักษ์นิยมอาจรอการอัปเดตรายได้ การเติบโตประจำ และมาร์จิ้นครั้งต่อไปก่อนเพิ่มการเปิดรับ หลักฐานนั้นเสนอพื้นฐานที่ชัดเจนกว่าสำหรับการเลือกระหว่างสองสถานการณ์และการควบคุมขนาดโพสิชั่น
คำเตือนความเสี่ยง: การเทรดและการลงทุนในหุ้นเช่น CSCO มีความเสี่ยงสูงในการสูญเสียเงินทุน การพลาดผลประกอบการ การเปลี่ยนแปลงคำแนะนำ การแข่งขัน การเปลี่ยนแปลงการประเมินค่า และการเทรดแบบเลเวอเรจสามารถสร้างการสูญเสียอย่างรวดเร็ว ดำเนินการวิจัยอิสระก่อนจัดสรรเงินทุน
การอ่านที่เกี่ยวข้อง
- หุ้นเครือข่าย AI ชั้นนำ 2026: AI Fabric, Switches, Copper, Fiber และ Optical Connectivity
- หุ้น AI Optical ชั้นนำที่ควรซื้อในปี 2026: Photonics, Optics, Fiber และ Data Center Interconnects
- แนวโน้มราคาหุ้น Nvidia (NVDA) สำหรับปี 2026: Blackwell และ Vera Rubin สามารถนำ NVDA กลับสู่ 300 ดอลลาร์ได้หรือไม่?
- การคาดการณ์ราคา Broadcom (AVGO) 2026: การเติบโตรายได้ AI สามารถผลักดัน AVGO สู่ 600 ดอลลาร์ได้หรือไม่?
- แนวโน้ม Marvell (MRVL) 2026: AI & Silicon Momentum สามารถขับเคลื่อนหุ้นไปที่ 150 ดอลลาร์ได้หรือไม่?
- การคาดการณ์ราคา Credo Technology (CRDO) 2026: AEC Hyper-Ramp 300 ดอลลาร์ หรือ Premium Valuation Speedbump?
