Cheniere Energy (LNG) เป็นผู้ผลิตและส่งออก ก๊าซธรรมชาติเหลวรายใหญ่ที่สุดของสหรัฐอมेริกา โดยดำเนินการแบบบูรณาการตั้งแต่การจัดหาก๊าซและการขนส่งผ่านท่อไปจนถึงการทำให้เป็นของเหลว การเช่าเรือขนส่ง และการจัดส่ง เทอร์มินัล Sabine Pass และ Corpus Christi มีกำลังการผลิตรวมประมาณ 55 ล้านตันต่อปี สัญญาระยะยาวช่วยสร้างการมองเห็นกระแสเงินสด ในขณะที่โครงการขยายทำให้หุ้นมีความไวต่อระยะเวลาการก่อสร้าง การอนุมัติด้านกฎหมาย และส่วนต่างราคาก๊าซทั่วโลก
ไตรมาสล่าสุดแสดงให้เห็นถึงคุณค่าของผลผลิตที่สูงขึ้น รายได้ของ Cheniere Energy Q2 2026 เพิ่มขึ้น 24% เป็น 5.732 พันล้านดอลลาร์ EBITDA ที่ปรับแล้วเพิ่มขึ้น 27% เป็น 1.804 พันล้านดอลลาร์ และการขนส่งสินค้าส่งออกเพิ่มขึ้น 19% เป็น 184 ลำ Cheniere ยังปรับเพิ่มช่วง EBITDA ที่ปรับแล้วสำหรับทั้งปีเป็น 7.90-8.40 พันล้านดอลลาร์ ทำให้การใช้ประโยชน์จากกำลังการผลิตและการส่งมอบโครงการเป็นการทดสอบหลักสำหรับช่วงที่เหลือของปี 2026
การคาดการณ์หุ้น LNG สำหรับปี 2026 ขณะนี้มุ่งเน้นไปที่มุมมองที่แข่งขันกันสองแนวทาง:
- กรณีกำลังการส่งออกและกระแสเงินสด: Corpus Christi Stage 3 ปริมาณการทำสัญญาที่สูงขึ้น และการดำเนินงานเทอร์มินัลที่เชื่อถือได้อาจช่วยเพิ่มกระแสเงินสดที่แจกจ่ายได้และสนับสนุนการคืนผลตอบแทนให้ผู้ถือหุ้นเพิ่มเติม
- กรณีการดำเนินโครงการและอัตรากำไร: ความล่าช้าในการก่อสร้าง การหยุดชะงักของเทอร์มินัล หรืออัตรากำไร LNG ที่อ่อนแอลงอาจลดการประมาณการกระแสเงินสดและจำกัดคุณค่าที่สร้างจากกำลังการผลิตใหม่
คู่มือนี้แยกย่อยการคาดการณ์หุ้น LNG สถานการณ์ราคาปี 2026 ความเสี่ยงหลัก และมุมมองของนักวิเคราะห์ โดยอ้างอิงจากรายงานผลประกอบการ Q2 2026 ของ Cheniere Energy เมื่อวันที่ 6 สิงหาคม 10-Q และข้อมูลตลาดถึงวันที่ 18 กันยายน รวมถึง วิธีการเทรดหุ้น LNG ฟิวเจอร์ส บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญที่นักลงทุน Cheniere Energy ต้องรู้ในเดือนกันยายน 2026
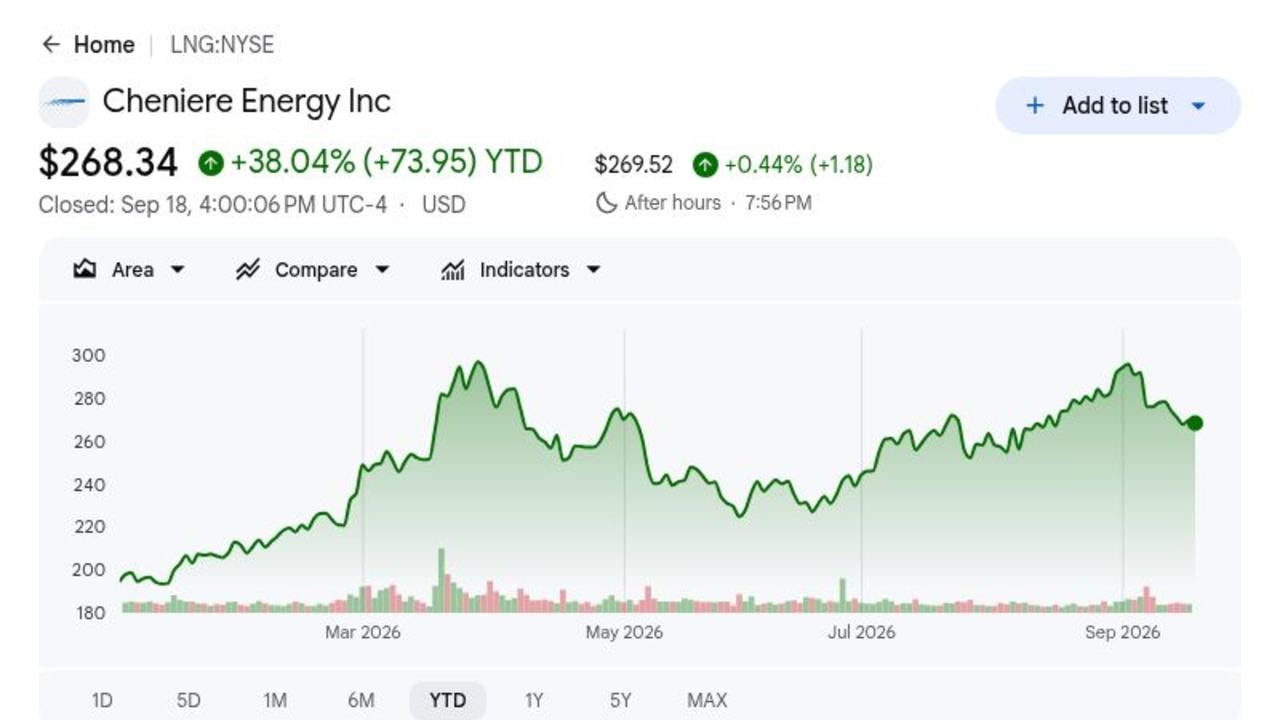
- LNG ปิดที่ $268.34 เมื่อวันที่ 18 กันยายน หลังจากขึ้น 38.04% ในปี 2026: การแรลลี่สะท้อนถึงปริมาณส่งออกที่สูงขึ้นและตลาดก๊าซโลกที่ตึงตัว หุ้นยังคงอยู่ต่ำกว่าเป้าหมาย $319 ของ RBC Capital และ Bull Case $340 ทำให้การเพิ่มขึ้นเพิ่มเติมขึ้นอยู่กับการเติบโตของการดำเนินงานและกระแสเงินสดที่ต่อเนื่อง
- รายได้ Q2 เพิ่มขึ้น 24% เป็น $5.732 พันล้าน: รายได้เพิ่มขึ้นจาก $4.641 พันล้านในปีก่อนหน้า เนื่องจากปริมาณที่รับรู้สูงขึ้นและอัตรากำไรที่แข็งแกร่งขยายฐานรายได้ ผลลัพธ์แสดงให้เห็นว่ากำลังการผลิต LNG ใหม่กำลังแปลงเป็นยอดขายที่รายงานแล้ว
- Cheniere ส่งออก 184 ลำ เพิ่มขึ้น 19%: ปริมาณส่งออกถึง 672 TBtu สูงกว่าไตรมาสปีก่อน 22% ผลผลิตที่สูงขึ้นสร้างประสิทธิภาพการดำเนินงานเมื่อกำลังการผลิตการทำให้เป็นของเหลวเพิ่มเติมเข้าสู่การให้บริการและรถไฟที่มีอยู่รักษาการใช้ประโยชน์ที่แข็งแกร่ง
- คำแนะนำ EBITDA ที่ปรับแล้วปี 2026 เพิ่มขึ้นเป็น $7.90-8.40 พันล้าน: จุดกลางเพิ่มขึ้น $650 ล้านจากช่วงก่อนหน้า คำแนะนำกระแสเงินสดที่แจกจ่ายได้ยังเพิ่มขึ้น $550 ล้านที่จุดกลางเป็น $5.30-5.80 พันล้าน
- Corpus Christi Stage 3 เสร็จสมบูรณ์ขณะที่ Cheniere ส่งออกสินค้าลำที่ 5,000: เหตุการณ์สำคัญในเดือนสิงหาคมทำให้รถไฟขนาดกลางเจ็ดคันเปลี่ยนจากการก่อสร้างเป็นการดำเนินงานเต็มรูปแบบและเสริมขนาดการส่งออกของ Cheniere โครงการที่มีศักยภาพมากกว่า 40 mtpa ยังคงขึ้นอยู่กับการออกใบอนุญาตและความมุ่งมั่นทางการค้าเพิ่มเติม
Cheniere Energy (LNG) คืออะไร?
Cheniere เป็นบริษัท LNG แบบครบวงจรที่ซื้อก๊าซธรรมชาติ ขนส่งผ่านท่อ ทำให้เย็นเป็นของเหลว และขายหรือส่งมอบสินค้าให้กับลูกค้าทั่วโลก Sabine Pass ในหลุยเซียนาจ่ายกำลังการผลิตมากกว่า 30 mtpa ในขณะที่ Corpus Christi ในเท็กซัสจ่ายมากกว่า 24 mtpa รวมถึงรถไฟขนาดกลางหกคันแรกของ Stage 3 รายได้มาจากข้อตกลงการขายและการซื้อระยะยาว ค่าธรรมเนียมที่เชื่อมโยงกับกำลังการผลิต และสินค้าพ่อค้า สร้างส่วนผสมของกระแสเงินสดที่ทำสัญญาและการเปิดรับตลาด
กลยุทธ์ระยะยาวมุ่งเน้นที่การขยายแพลตฟอร์ม Gulf Coast ที่มีอยู่มากกว่าการสร้างสินทรัพย์ greenfield ที่แยกตัว Bechtel กำลังดำเนินการวิศวกรรมและการจัดหาเบื้องต้นสำหรับขั้นตอนแรกของการขยาย Sabine Pass ในขณะที่ Corpus Christi รถไฟ 8 และ 9 เพิ่มกำลังการผลิตที่วางแผนไว้ประมาณ 5 mtpa Cheniere ยังคงรักษาความสัมพันธ์การจัดหาระยะยาวทั่วยุโรปและเอเชีย รวมถึง CPC ของไต้หวัน และใช้ความสามารถด้านการตลาด การขนส่ง และการกำหนดตารางเวลาเพื่อเปลี่ยนเส้นทางสินค้าเมื่ออุปสงค์และราคาในภูมิภาคเปลี่ยนแปลง
อ่านเพิ่มเติม: หุ้นและ ETF พลังงานยอดนิยมที่ควรซื้อในปี 2026: การขาดแคลน AI Power พบกับความผันผวนทางภูมิรัฐศาสตร์
ภาพรวมผลประกอบการ Cheniere Energy (LNG) Q2 2026: ปริมาณที่สูงขึ้นยกระดับรายได้ EBITDA และคำแนะนำ
Cheniere รายงานรายได้ Q2 $5.732 พันล้าน เพิ่มขึ้น 24% จาก $4.641 พันล้าน กำไรต่อหุ้นปรับลด $14.65 เทียบกับ $7.30 ในปีก่อน และ EBITDA ที่ปรับแล้ว $1.804 พันล้าน เพิ่มขึ้น 27% บริษัทส่งออก 184 ลำและสร้างกระแสเงินสดที่แจกจ่ายได้ $1.171 พันล้าน จากนั้นปรับเพิ่มคำแนะนำ EBITDA ที่ปรับแล้วปี 2026 $650 ล้านที่จุดกลาง ความตึงเครียดคือกระแสเงินสดจากการดำเนินงานที่แข็งแกร่งต้องให้เงินทุนสำหรับการขยาย การคืนผลตอบแทนผู้ถือหุ้น และภาระหนี้ในเวลาเดียวกัน
อ่านเพิ่มเติม: ข่าวผลประกอบการ Cheniere Energy (LNG) Q2 2026: แนวโน้ม EBITDA $8.40B ขับเคลื่อนการแรลลี่ 4.32%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / ฉันทามติ |
รายงาน / จริง |
ความประหลาดใจ |
|
รายได้ Q2 |
Q2 2025: $4.641B |
$5.732B |
เติบโต เพิ่มขึ้น 24% เมื่อเทียบกับปีก่อน |
|
กำไรต่อหุ้นปรับลด Q2 |
Q2 2025: $7.30 |
$14.65 |
ปรับปรุง มากกว่าสองเท่าเมื่อเทียบกับปีก่อน |
|
กำไรสุทธิที่เป็นของ Cheniere Q2 |
Q2 2025: $1.626B |
$3.068B |
ปรับปรุง เพิ่มขึ้น 89% เมื่อเทียบกับปีก่อน |
|
EBITDA ที่ปรับแล้ว Q2 |
Q2 2025: $1.416B |
$1.804B |
เติบโต เพิ่มขึ้น 27% จากปริมาณและอัตรากำไร |
|
กระแสเงินสดที่แจกจ่ายได้ Q2 |
— |
$1.171B |
บวก ให้เงินทุนสำหรับการซื้อคืน เงินปันผล และการเติบโต |
|
สินค้าส่งออก Q2 |
154 ในปีก่อน |
184 |
เติบโต เพิ่มขึ้น 19% เมื่อเทียบกับปีก่อน |
|
คำแนะนำ EBITDA ที่ปรับแล้ว 2026 |
$7.25B–$7.75B ก่อนหน้า |
$7.90B–$8.40B |
ปรับเพิ่ม จุดกลางเพิ่มขึ้น $650M |
|
คำแนะนำกระแสเงินสดที่แจกจ่ายได้ 2026 |
$4.75B–$5.25B ก่อนหน้า |
$5.30B–$5.80B |
ปรับเพิ่ม จุดกลางเพิ่มขึ้น $550M |
- รายได้ $5.732 พันล้านเติบโต 24%: ยอดขายเพิ่มขึ้น $1.091 พันล้านเมื่อเทียบกับปีก่อนหน้าเนื่องจากปริมาณ LNG ที่สูงขึ้นและอัตรากำไรที่แข็งแกร่งขยายฐานรายได้ ผลลัพธ์แสดงให้เห็นว่ากำลังการผลิตใหม่กำลังแปลงเป็นการเติบโตที่รายงานโดยตรง
- กำไรต่อหุ้นปรับลดถึง $14.65 เมื่อกำไรสุทธิที่เป็นของเพิ่มขึ้น 89%: กำไรสุทธิเพิ่มขึ้นเป็น $3.068 พันล้าน แม้ว่าการเคลื่อนไหวของมูลค่ายุติธรรมของอนุพันธ์อาจทำให้กำไร GAAP ผันผวนได้ EBITDA ที่ปรับแล้วและกระแสเงินสดที่แจกจ่ายได้ยังคงเป็นมาตรการที่ชัดเจนกว่าของประสิทธิภาพการดำเนินงาน
- ปริมาณส่งออกเพิ่มขึ้น 22% เป็น 672 TBtu: Cheniere บรรทุก 184 ลำเทียบกับ 154 ลำในปีก่อนหน้า แสดงให้เห็นว่าการเปิดใช้งาน Corpus Christi ขยายผลผลิตทางกายภาพ การใช้ประโยชน์ที่สูงขึ้นเสริมสร้างประสิทธิภาพการดำเนินงานทั่วโครงสร้างพื้นฐานการทำให้เป็นของเหลวคงที่
- EBITDA ที่ปรับแล้วเพิ่มขึ้น 27% เป็น $1.804 พันล้าน: การปรับปรุง $388 ล้านสะท้อนถึงปริมาณและอัตรากำไรต่อ MMBtu ที่สูงขึ้น EBITDA ที่แข็งแกร่งกว่าสนับสนุนการคืนทุนในขณะที่ Cheniere ยังคงลงทุนในกำลังการผลิตใหม่
- สภาพคล่องรวม $7.475 พันล้านสนับสนุนมากกว่า 6 mtpa ภายใต้การก่อสร้าง: Cheniere สิ้นสุดเดือนมิถุนายนด้วยเงินสด $1.099 พันล้านและความมุ่งมั่นด้านเครดิตที่มีอยู่เกือบ $5.956 พันล้าน ยอดคงเหลือให้ความยืดหยุ่นสำหรับการใช้จ่ายโครงการ การรีไฟแนนซ์ และการขยายในอนาคต
อ่านเพิ่มเติม: การคาดการณ์ราคาก๊าซธรรมชาติ 2026: ช็อกพลังงานโลก $15 หรือกับดักส่วนเกินของสหรัฐฯ?
แนวโน้มการลงทุน Cheniere Energy (LNG) 2026: Bull Case $340 เทียบกับ Bear Case $220
แนวโน้ม Cheniere ปี 2026 ขึ้นอยู่กับว่ากำลังการส่งออก LNG ที่สูงขึ้นสามารถยกระดับปริมาณ EBITDA และกระแสเงินสดที่แจกจ่ายได้ต่อไปได้หรือไม่ Corpus Christi Stage 3 สนับสนุนด้านบวก ในขณะที่การใช้จ่ายการก่อสร้าง การเปิดรับสินค้าโภคภัณฑ์ และระยะเวลาโครงการยังคงเป็นข้อจำกัดหลัก
Bull Case: การส่งออก LNG ที่สูงขึ้นผลักดัน LNG ไปสู่ $340
Bull Case สมมติว่า Corpus Christi Stage 3 มีการใช้ประโยชน์ที่เชื่อถือได้ รถไฟ 7 มีส่วนร่วมในอัตราการดำเนินงานเต็มรูปแบบ และตลาดก๊าซโลกที่แข็งแกร่งกว่าสนับสนุนอัตรากำไรของพ่อค้า การเพิ่มขึ้นของปริมาณ 22% ใน Q2 และแนวโน้ม EBITDA ที่ปรับเพิ่ม $7.90-8.40 พันล้านให้การสนับสนุนการดำเนินงาน
การเคลื่อนไหวไปสู่ $340 จะต้องการการดำเนินงานเทอร์มินัลที่มั่นคง สัญญาระยะยาวมากขึ้น และความคืบหน้าที่มองเห็นได้ในการอนุมัติการขยาย Sabine Pass การเพิ่มคำแนะนำเพิ่มเติม การผลิตรายปีเกิน 53 ล้านตัน และการซื้อคืนต่อเนื่องจะเสริมสร้างกรณี
Base Case: การเติบโตการส่งออกที่มั่นคงรักษา LNG ระหว่าง $275 และ $310
Base Case สมมติว่าสัญญาระยะยาวและปริมาณ Stage 3 สนับสนุนกระแสเงินสด ในขณะที่การใช้จ่ายการก่อสร้างสูงและความผันผวนของสินค้าโภคภัณฑ์จำกัดการขยายมูลค่าเพิ่มเติม Cheniere ยังคงทำกำไรและคืนทุน แม้ว่านักลงทุนจะรอหลักฐานว่าโครงการใหม่สามารถสร้างผลตอบแทนที่น่าสนใจได้
ภายใต้สถานการณ์นี้ LNG อาจซื้อขายหลักระหว่าง $275 และ $310 การผลิตภายในการพยากรณ์ 53-54 ล้านตัน กระแสเงินสดที่แจกจ่ายได้ $5.30-5.80 พันล้าน และตารางโครงการที่มั่นคงจะสนับสนุนช่วง การหยุดชะงักครั้งใหญ่หรือการลดคำแนะนำจะทำให้ส่วนบนอ่อนแอลง
Bear Case: ความล่าช้าของโครงการและอัตรากำไรที่ลดลงดึง LNG ไปสู่ $220
Bear Case สมมติว่าปัญหาการเปิดใช้งาน อัตรากำไร LNG ที่อ่อนแอลง หรือความล่าช้าด้านกฎหมายลดกระแสเงินสดที่คาดหวัง ความมุ่งมั่นด้านเงินทุนหนักจะดูดซับกระแสเงินสดที่แจกจ่ายได้มากขึ้นและเหลือพื้นที่น้อยลงสำหรับการซื้อคืนและการลดหนี้
การเคลื่อนไหวไปสู่ $220 จะมีความเป็นไปได้มากขึ้นหากการผลิตลดลงต่ำกว่า 53 ล้านตัน EBITDA ที่ปรับแล้วลดลงต่ำกว่าคำแนะนำ หรือโครงการขยายดำเนินไปข้างหน้าโดยไม่มีอุปสงค์ที่ทำสัญญาเพียงพอ กระแสเงินสดที่ลดลงและผลตอบแทนที่ต้องการสูงขึ้นจะกดดันการประเมินมูลค่า
การคาดการณ์ราคาหุ้น LNG สำหรับปี 2026 โดยนักวิเคราะห์ Wall Street
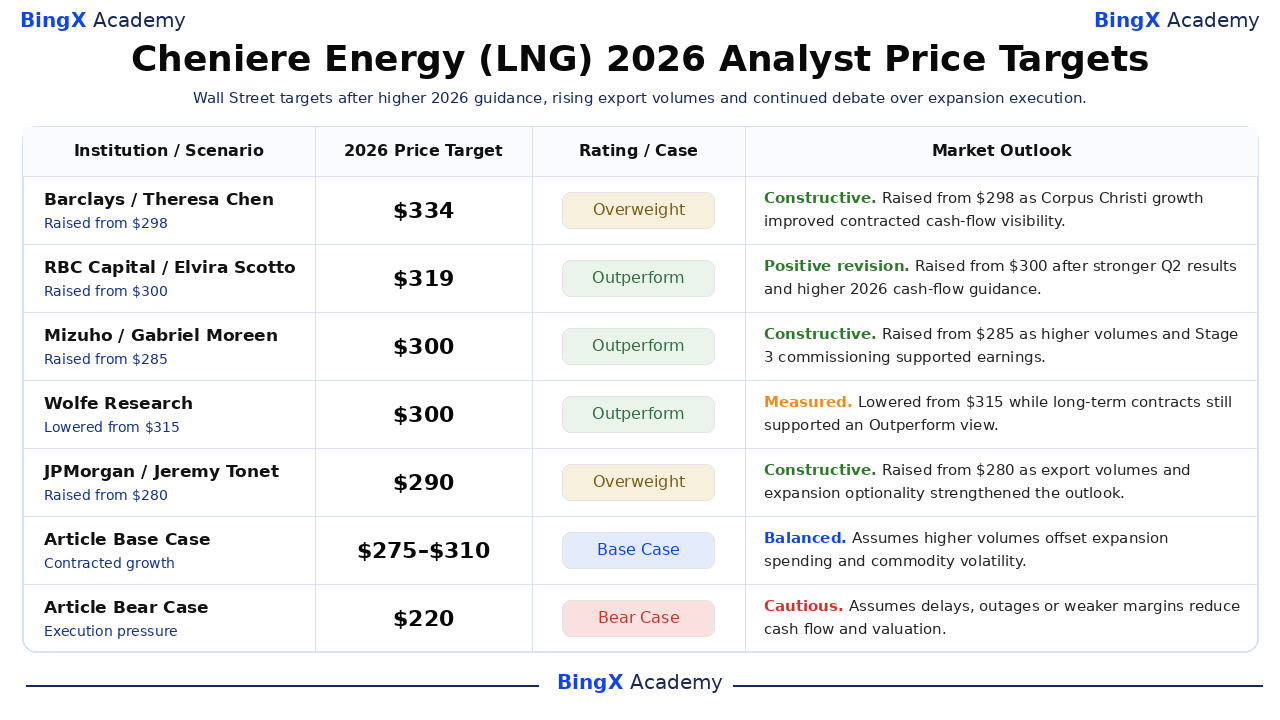
การดำเนินการของบุคคลที่สามที่มีวันที่เหล่านี้แสดงช่วงเป้าหมาย $290-334 มากกว่าผลลัพธ์ที่รับประกันหนึ่งผล แถว Article Base และ Bear Case เป็นสถานการณ์บรรณาธิการและยังคงแยกจากเป้าหมาย Wall Street เป้าหมายแต่ละอันเป็นจุดอ้างอิงตามสมมติฐานที่ระบุของบริษัท ไม่ใช่ผลลัพธ์ที่รับประกันหรือการคาดการณ์ของบทความเอง
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
เรตติ้ง / กรณี |
แนวโน้มตลาด |
|
Barclays |
$334 |
Overweight |
สร้างสรรค์ 27 กุมภาพันธ์: ปรับเพิ่มจาก $298 เนื่องจากการเติบโต Corpus Christi ปรับปรุงการมองเห็นกระแสเงินสด |
|
RBC Capital |
$319 |
Outperform |
การปรับปรุงเชิงบวก 24 สิงหาคม: ปรับเพิ่มจาก $300 หลังผล Q2 ที่แข็งแกร่งและคำแนะนำ |
|
Mizuho |
$300 |
Outperform |
สร้างสรรค์ 12 สิงหาคม: ปรับเพิ่มจาก $285 เนื่องจากปริมาณที่สูงขึ้นสนับสนุนกำไร |
|
Wolfe Research |
$300 |
Outperform |
มีการวัด 2 มิถุนายน: ลดลงจาก $315 ในขณะที่สัญญาสนับสนุนมุมมองระยะยาว |
|
JPMorgan |
$290 |
Overweight |
สร้างสรรค์ 15 พฤษภาคม: ปรับเพิ่มจาก $280 จากปริมาณส่งออกและตัวเลือกการขยาย |
|
Article Base Case |
$275 ถึง $310 |
Base Case |
สมดุล สมมติว่าปริมาณที่สูงขึ้นชดเชยการใช้จ่ายการขยายและความผันผวน |
|
Article Bear Case |
$220 |
Bear Case |
ระมัดระวัง สมมติว่าความล่าช้า การหยุดชะงัก หรืออัตรากำไรที่อ่อนแอลงลดกระแสเงินสด |
วิธีการเทรดหุ้น Cheniere Energy (LNG) บน BingX
เทรดปริมาณส่งออก สัญญา และแนวโน้มการขยายของ Cheniere Energy โดยใช้ BingX TradFi และเครื่องมือ BingX AI เนื่องจาก LNG สามารถตอบสนองอย่างรุนแรงต่อราคาก๊าซโลก การดำเนินงานเทอร์มินัล และการตัดสินใจด้านกฎหมาย ผู้ซื้อขายควรกำหนดทั้งตัวเร่งและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
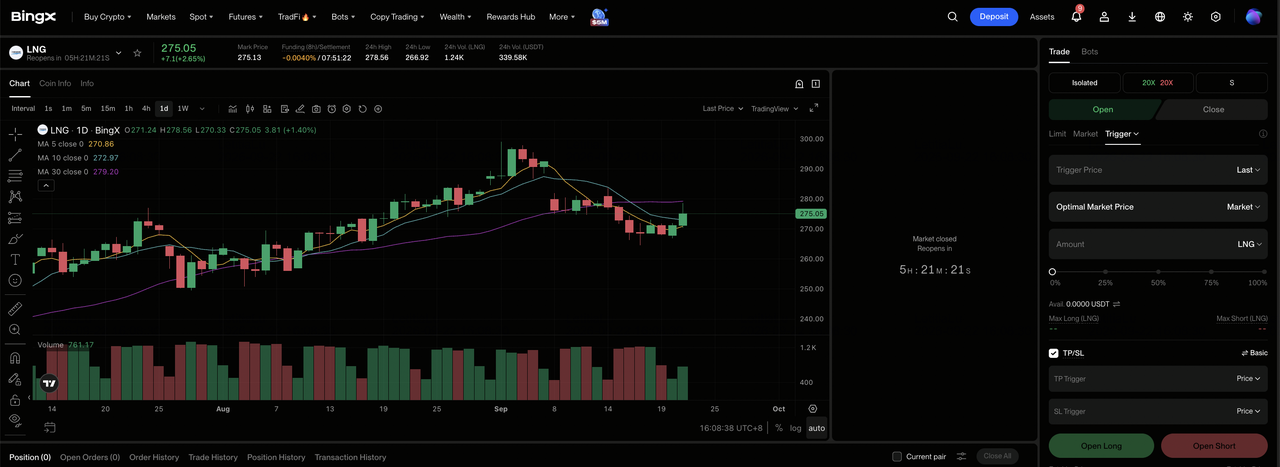
ขั้นตอนที่ 1: เข้าถึง BingX TradFi สมัครสมาชิก และไปที่ส่วน TradFi เฉพาะบนแดชบอร์ดแลกเปลี่ยน BingX
ขั้นตอนที่ 2: เลือก Cheniere Energy (LNG) ค้นหาและเลือก สัญญาฟิวเจอร์สถาวร LNG-USDT
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก Open Long หากคุณคาดว่าปริมาณส่งออกและกระแสเงินสดที่แจกจ่ายได้จะเพิ่มขึ้น เลือก Open Short หากคุณคาดว่าจะเกิดการหยุดชะงัก ความล่าช้า หรืออัตรากำไรที่อ่อนแอลง
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความทนทานต่อความเสี่ยงของคุณ ผลกำไร YTD 38.04% และการเปิดรับตลาดก๊าซที่ผันผวนแสดงให้เห็นว่าเหตุใดเลเวอเรจที่อนุรักษ์นิยมและการกำหนดขนาดตำแหน่งที่ชัดเจนจึงมีความสำคัญ
ขั้นตอนที่ 5: ดำเนินโปรโตคอลความเสี่ยงที่เข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังจากเข้าสู่การซื้อขาย LNG สามารถตอบสนองอย่างรวดเร็วต่อปริมาณการขนส่ง คำแนะนำ ส่วนต่างราคาก๊าซ การหยุดชะงัก และการตัดสินใจด้านการออกใบอนุญาต
5 ความเสี่ยงอันดับต้นที่ต้องเฝ้าระวังสำหรับนักลงทุน Cheniere Energy ในปี 2026
สัญญาระยะยาวของ Cheniere ลดความผันผวนบางส่วน แต่การดำเนินโครงการ กฎระเบียบ และสภาพตลาดยังคงส่งผลต่อกระแสเงินสดและมูลค่าต่อหุ้น
- การเปลี่ยนแปลงสินค้าโภคภัณฑ์และอนุพันธ์สามารถบิดเบือนรายได้: ความแปรปรวนอนุพันธ์ที่เอื้ออำนวย $1.4 พันล้านใน Q2 ช่วยเพิ่มรายได้ GAAP การเคลื่อนไหวแบบมาร์กทูมาร์เก็ตขนาดใหญ่สามารถทำให้กำไรหลักมีตัวแทนน้อยลงของการสร้างเงินสดพื้นฐาน
- ความล่าช้าของโครงการอาจเลื่อนกระแสเงินสดที่ทำสัญญา: มากกว่า 6 mtpa ยังคงอยู่ระหว่างการก่อสร้าง ความล่าช้าในการเปิดใช้งานอาจผลัก EBITDA เข้าสู่ช่วงหลัง ในขณะที่ดอกเบี้ยและค่าใช้จ่ายของผู้รับเหมายังคงดำเนินต่อไป
- การอนุมัติด้านกฎหมายอาจทำให้การขยายในอนาคตช้าลง: โครงการ Sabine Pass และ Corpus Christi ยังต้องการการอนุมัติจาก FERC และ DOE ก่อนที่กำลังการผลิตที่มีศักยภาพมากกว่า 40 mtpa จะสามารถก้าวหน้าได้ ความล่าช้าจะผลักการเติบโตในอนาคตและกระแสเงินสดออกไปไกลขึ้น
- การเปลี่ยนแปลงในอุปสงค์ LNG ทั่วโลกอาจกดดันการใช้ประโยชน์: อุปสงค์เอเชียที่อ่อนแอลงหรือราคาจุดที่นุ่มนวลอาจลดเศรษฐกิจการขนส่งที่ยืดหยุ่น สัญญาระยะยาวให้การสนับสนุน แต่การเปลี่ยนแปลงอุปสงค์ภูมิภาคยังคงส่งผลต่ออัตรากำไรและการจัดวางสินค้า
- การใช้จ่ายโครงการหนักแข่งขันกับผลตอบแทนผู้ถือหุ้น: Cheniere ลงทุนเงินทุนเติบโต $1.1 พันล้านใน Q2 ในขณะที่ซื้อคืนหุ้น $550 ล้าน ค่าใช้จ่ายการก่อสร้างที่สูงขึ้นอาจทำให้เงินสดเหลือน้อยลงสำหรับการซื้อคืน การลดหนี้ และการคืนทุนอื่น ๆ
ความคิดสุดท้าย: คุณควรลงทุนใน Cheniere Energy ในปี 2026 หรือไม่?
Cheniere ได้แปลง Corpus Christi Stage 3 เป็นปริมาณที่สูงขึ้น การเติบโตของรายได้ 24% และการปรับเพิ่มคำแนะนำกระแสเงินสดแล้ว แพลตฟอร์มที่ทำสัญญาและกำลังการผลิต 55 mtpa ของการดำเนินงานให้การมองเห็นมากกว่าผู้ผลิตสินค้าโภคภัณฑ์บริสุทธิ์ แม้ว่ากำไร GAAP ยังคงผันผวน คำถามที่เหลืออยู่คือว่าความคืบหน้าการดำเนินงานนั้นแปลงเป็นกระแสเงินสดสุทธิต่อหุ้นที่ยั่งยืนได้อย่างมีประสิทธิภาพแค่ไหน
Bull Case ต้องการรถไฟใหม่ที่เชื่อถือได้ สัญญาเพิ่มเติม และการคืนเงินสดต่อเนื่องเพื่อสนับสนุน $340 Bear Case สะท้อนถึงการหยุดชะงัก อัตรากำไรที่ลดลง หรือความล่าช้าของการขยายที่ดึงหุ้นไปสู่ $220 ผู้ซื้อขายที่อนุรักษ์นิยมอาจเฝ้าดูการผลิตรายปี กระแสเงินสดที่แจกจ่ายได้ ตารางโครงการ การอนุมัติด้านกฎหมาย และหนี้สุทธิก่อนที่จะถือว่าการจัดอันดับใหม่เป็นสิ่งที่ยั่งยืน
การเตือนความเสี่ยง: การซื้อขายและการลงทุนในหุ้นเช่น LNG มีความเสี่ยงสูงต่อการสูญเสียเงินทุน ราคาสินค้าโภคภัณฑ์ อนุพันธ์ การหยุดชะงักของเทอร์มินัล ความล่าช้าในการก่อสร้าง กฎระเบียบ และการซื้อขายแบบใช้เลเวอเรจสามารถสร้างการสูญเสียอย่างรวดเร็ว ดำเนินการวิจัยอิสระก่อนจัดสรรเงินทุน
การอ่านที่เกี่ยวข้อง
- หุ้นพลังงาน AI ยอดนิยมที่ควรซื้อในปี 2026: นิวเคลียร์ ก๊าซ เซลล์เชื้อเพลิง และการสร้างพลังงาน AI
- หุ้นและ ETF พลังงานยอดนิยมที่ควรซื้อในปี 2026: การขาดแคลน AI Power พบกับความผันผวนทางภูมิรัฐศาสตร์
- การคาดการณ์ราคาก๊าซธรรมชาติ 2026: ช็อกพลังงานโลก $15 หรือกับดักส่วนเกินของสหรัฐฯ?
- การคาดการณ์ราคา ExxonMobil (XOM) 2026: น้ำมันและการเติบโตของการผลิตสามารถผลักดัน XOM ไปสู่ $205 ได้หรือไม่?
- การคาดการณ์ราคา Occidental Petroleum (OXY) 2026: น้ำมันและการลดหนี้สามารถผลักดัน OXY ไปสู่ $85 ได้หรือไม่?
