Alibaba Group (BABA) ดำเนินธุรกิจแพลตฟอร์มพาณิชย์อิเล็กทรอนิกส์ คลาวด์คอมพิวติ้ง โลจิสติกส์ และบริการลูกค้าในประเทศจีนและตลาดต่างประเทศ Taobao และ Tmall ยังคงเป็นศูนย์กลางของกลุ่ม ในขณะที่ Alibaba Cloud ปัญญาประดิษฐ์ Qwen การค้าปลีกทันที และพาณิชย์ระหว่างประเทศกำลังมีความสำคัญมากขึ้นต่อการเติบโตในระยะยาว การเปลี่ยนแปลงนี้ขยายการเปิดรับของ Alibaba ต่อความต้องการ AI แต่ก็ทำให้ ADR มีความอ่อนไหวต่อความเข้มข้นของเงินลงทุน การแข่งขันทางพาณิชย์ และความเสี่ยงจากนโยบายที่เกี่ยวข้องกับจีน
ไตรมาสล่าสุดแสดงให้เห็นว่าการเปลี่ยนแปลงกำลังก้าวหน้าเร็วกว่าในด้านรายได้มากกว่าการทำกำไร รายได้ Alibaba Q1 FY2027 เพิ่มขึ้น 9% เป็น 268.953 พันล้านหยวน (39.63 พันล้านดอลลาร์สหรัฐ) รายได้ AI Cloud และ Compute เพิ่มขึ้น 45% เป็น 48.437 พันล้านหยวน (7.14 พันล้านดอลลาร์สหรัฐ) และ cloud adjusted EBITA เติบโต 133% กำไรต่อหุ้นปรับปรุงต่อ ADS ที่ 8.52 หยวน (1.26 ดอลลาร์สหรัฐต่อ ADS) ต่ำกว่าคาดการณ์ที่ 10.72 หยวน (1.58 ดอลลาร์สหรัฐต่อ ADS) เนื่องจากการลงทุนในโครงสร้างพื้นฐาน AI และพาณิชย์ลดความสามารถในการทำกำไรในระยะใกล้
การพยากรณ์หุ้น BABA สำหรับปี 2026 ขณะนี้มุ่งเน้นไปที่มุมมองที่แข่งขันกันสองแนวทาง:
- กรณีการสร้างรายได้จาก AI: การเติบโต 45% ของคลาวด์ การขยายมาร์จิ้นคลาวด์ และการใช้งาน Qwen แปลงการลงทุนโครงสร้างพื้นฐานของ Alibaba เป็นฐานรายได้ประจำที่ใหญ่กว่าและทำกำไรได้มากกว่า
- กรณีแรงกดดันผลตอบแทน: การใช้จ่ายเงินลงทุนที่หนักหน่วง การแข่งขันการค้าปลีกทันที การเจือจางส่วนของผู้ถือหุ้น และการบริโภคภายในประเทศที่อ่อนแอทำให้กระแสเงินสดและกำไรต่ำกว่าระดับที่จำเป็นสำหรับการปรับอันดับที่ยั่งยืน
คู่มือนี้แยกย่อยการพยากรณ์ BABA ADR สถานการณ์ราคา USD 2026 ความเสี่ยงหลัก และมุมมองนักวิเคราะห์ โดยใช้ข้อมูลจากการประกาศผลการดำเนินงาน Q1 FY2027 วันที่ 20 สิงหาคม ของ Alibaba เอกสารยื่นอย่างเป็นทางการ และข้อมูลตลาดถึงวันที่ 4 กันยายน รวมถึง วิธีการซื้อขายฟิวเจอร์สหุ้น BABA บน BingX TradFi ด้วยหลักประกัน USDT
5 สิ่งสำคัญสำหรับนักลงทุน Alibaba ที่ควรรู้ในเดือนกันยายน 2026
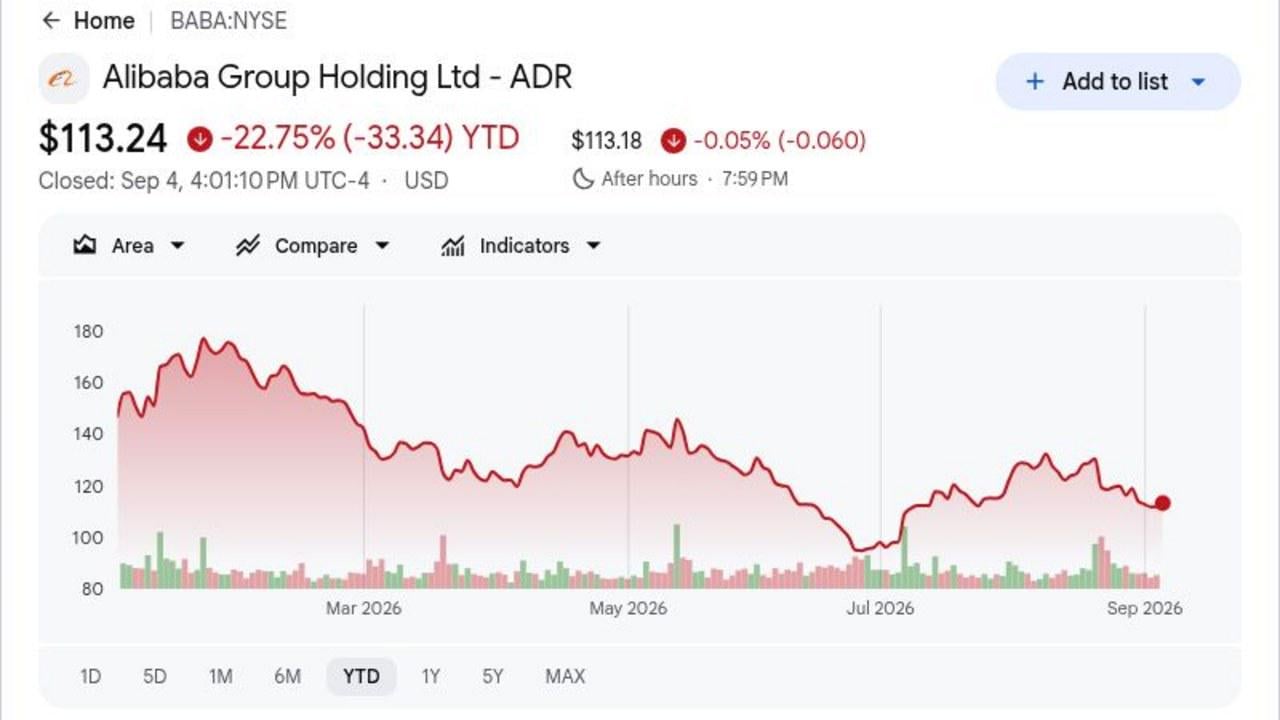
- BABA ลดลง 22.75% YTD ถึงวันที่ 4 กันยายน: หุ้นปิดที่ 113.24 ดอลลาร์ ต่ำกว่าจุดสูงสุด 52 สัปดาห์ที่ 192.67 ดอลลาร์มาก การลดลงแสดงให้เห็นว่านักลงทุนยังต้องการหลักฐานที่ชัดเจนกว่านี้ว่าการใช้จ่าย AI อย่างหนักหน่วงสามารถแปลงเป็นกำไรและกระแสเงินสดที่แข็งแกร่งขึ้นได้
- รายได้รายไตรมาสถึง 268.953 พันล้านหยวน (39.63 พันล้านดอลลาร์) เพิ่มขึ้น 9% เมื่อเทียบกับปีก่อน: รายได้เกินคาดการณ์ประมาณ 262.1 พันล้านหยวน (38.62 พันล้านดอลลาร์) ประมาณ 6.9 พันล้านหยวน (1.02 พันล้านดอลลาร์) แต่กำไรต่อหุ้นปรับปรุงที่ 8.52 หยวน (1.26 ดอลลาร์ต่อ ADS) ต่ำกว่าประมาณการ 10.72 หยวน (1.58 ดอลลาร์)
- รายได้ AI Cloud และ Compute เติบโต 45% เป็น 48.437 พันล้านหยวน (7.14 พันล้านดอลลาร์): นี่เป็นการเติบโตของคลาวด์ที่เร็วที่สุดของ Alibaba ใน 22 ไตรมาส รายได้จากผลิตภัณฑ์ที่เกี่ยวข้องกับ AI ถึง 12.376 พันล้านหยวน (1.82 พันล้านดอลลาร์) และมีการเติบโตสามหลักเป็นไตรมาสที่สิบสองติดต่อกัน
- การใช้จ่ายเงินลงทุนรายไตรมาสเพิ่มขึ้น 75% เป็น 67.7 พันล้านหยวน (9.98 พันล้านดอลลาร์): การใช้จ่ายสนับสนุนการขยาย AI compute ในขณะที่ cloud adjusted EBITA ยังเพิ่มขึ้น 133% เป็น 5.628 พันล้านหยวน (0.83 พันล้านดอลลาร์) Alibaba จบไตรมาสด้วยเงินสดและการลงทุนสภาพคล่องประมาณ 69.9 พันล้านดอลลาร์
- Alibaba ระดมทุน 80 พันล้านดอลลาร์ฮ่องกงสำหรับการลงทุน AI แบบ full-stack: บริษัทออกหุ้นใหม่ 710 ล้านหุ้นในราคา 112.70 ดอลลาร์ฮ่องกง โดยเงินที่ได้รับจะใช้สำหรับชิป โครงสร้างพื้นฐาน และการพัฒนาโมเดล การระดมทุนเสริมความแข็งแกร่งให้การพัฒนา AI แต่การเพิ่มขึ้นของหุ้นที่ออกจำหน่ายประมาณ 3.7% สร้างการแลกเปลี่ยนการเจือจางที่ชัดเจน
Alibaba Group (BABA) คืออะไร?
Alibaba Group เป็นบริษัทเทคโนโลยีจีนที่มีเครื่องยนต์รายได้ครอบคลุมพาณิชย์ คลาวด์คอมพิวติ้ง โลจิสติกส์ และบริการดิจิทัล Taobao และ Tmall เชื่อมโยงผู้บริโภค พ่อค้า และแบรนด์ในจีน Alibaba.com ให้บริการการค้าขายส่งทั่วโลก และ AliExpress, Lazada และ Trendyol ขยายกลุ่มไปยังต่างประเทศ Cainiao ให้ความสามารถด้านโลจิสติกส์ ขณะที่ Alibaba Cloud ขายโครงสร้างพื้นฐาน ฐานข้อมูล ความปลอดภัย และบริการ AI หลักทรัพย์ BABA ที่จดทะเบียนในนิวยอร์กเป็นใบรับฝากหลักทรัพย์อเมริกันที่แสดงถึงการเปิดรับต่อหุ้นสามัญของ Alibaba
กลยุทธ์ปัจจุบันของ Alibaba เน้นการลงทุนรอบ AI แบบ full-stack และการบริโภค ตระกูลโมเดล Qwen มีการดาวน์โหลดเกิน 3 พันล้านครั้งและโมเดลอนุพันธ์ 300,000 โมเดล สร้างช่องทางแบบโอเพนซอร์สสำหรับ Alibaba Cloud โปรเซสเซอร์ Zhenwu M890 ใช้ผ่านบริการคลาวด์โดยลูกค้าภายนอกมากกว่า 650 รายในกว่า 20 อุตสาหกรรม ขณะที่ QwenWork, DingTalk และ Qwen Shopping Assistant เชื่อมโยงโมเดลกับขั้นตอนการทำงานขององค์กรและพาณิชย์ การค้าปลีกทันทีและฐานสมาชิก 88VIP 64 ล้านคนเพิ่มขนาดผู้บริโภคควบคู่กับการเปลี่ยนแปลงคลาวด์
ภาพรวมผลการดำเนินงาน Alibaba Group (BABA) Q1 FY2027: รายได้เกินคาด การเติบโต Cloud 45% และแรงกดดันกำไร
Alibaba ทำรายได้รายไตรมาส 268.953 พันล้านหยวน (39.63 พันล้านดอลลาร์สหรัฐ) เทียบกับที่คาดการณ์ประมาณ 262.1 พันล้านหยวน (38.62 พันล้านดอลลาร์สหรัฐ) ขณะที่กำไรต่อหุ้นปรับปรุงต่อ ADS ที่ 8.52 หยวน (1.26 ดอลลาร์สหรัฐ) ต่ำกว่าคาดการณ์ 10.72 หยวน (1.58 ดอลลาร์สหรัฐ) รายได้ AI Cloud และ Compute เพิ่มขึ้น 45% เป็น 48.437 พันล้านหยวน (7.14 พันล้านดอลลาร์สหรัฐ) และ cloud adjusted EBITA เพิ่มขึ้น 133% เป็น 5.628 พันล้านหยวน (0.83 พันล้านดอลลาร์สหรัฐ) ขณะที่กำไรสุทธิลดลง 75% เป็น 10.444 พันล้านหยวน (1.54 พันล้านดอลลาร์สหรัฐ) ไตรมาสนี้เสริมความแข็งแกร่งให้กรณีความต้องการ AI แต่การใช้จ่ายเงินลงทุน 67.7 พันล้านหยวน (9.98 พันล้านดอลลาร์สหรัฐ) และกระแสเงินสดอิสระติดลบ 44.67 พันล้านหยวน (6.58 พันล้านดอลลาร์สหรัฐ) ทำให้ระยะเวลาผลตอบแทนจากการลงทุนยังคงเป็นหัวใจของการอภิปรายการประเมินมูลค่า
อ่านเพิ่มเติม: ภาพรวมผลการดำเนินงาน Alibaba (BABA) Q1 2027: การเติบโต AI Cloud 48.44 พันล้านหยวนขับเคลื่อนการรอลลี่ราคา 1.26%
|
ตัวชี้วัดทางการเงิน |
คำแนะนำ / คาดการณ์ |
รายงาน / ผลจริง |
ความน่าแปลกใจ |
|
รายได้ Q1 FY2027 |
คาดการณ์ 262.1 พันล้านหยวน (38.62 พันล้านดอลลาร์สหรัฐ) |
268.953 พันล้านหยวน (39.63 พันล้านดอลลาร์สหรัฐ) |
เกินคาด ประมาณ 6.9 พันล้านหยวน (1.02 พันล้านดอลลาร์สหรัฐ) เหนือคาดการณ์; เพิ่มขึ้น 9% YoY |
|
กำไรต่อหุ้นปรับปรุง Non-GAAP ต่อ ADS |
คาดการณ์ 10.72 หยวน (1.58 ดอลลาร์สหรัฐต่อ ADS) |
8.52 หยวน (1.26 ดอลลาร์สหรัฐต่อ ADS) |
ต่ำกว่าคาด 2.20 หยวน (0.32 ดอลลาร์สหรัฐต่อ ADS) ต่ำกว่าคาดการณ์เนื่องจากการลงทุนเพิ่มขึ้น |
|
กำไรสุทธิ |
— |
10.444 พันล้านหยวน (1.54 พันล้านดอลลาร์สหรัฐ) |
ลดลง ลดลง 75% YoY |
|
กำไรจากการดำเนินงาน |
— |
15.161 พันล้านหยวน (2.23 พันล้านดอลลาร์สหรัฐ) |
ลดลง ลดลง 57% YoY แม้มีการเติบโตของรายได้ |
|
รายได้ AI Cloud และ Compute |
— |
48.437 พันล้านหยวน (7.14 พันล้านดอลลาร์สหรัฐ); +45% YoY |
เร่งตัว การเติบโตของคลาวด์ที่เร็วที่สุดใน 22 ไตรมาส |
|
รายได้จากผลิตภัณฑ์ที่เกี่ยวข้องกับ AI |
— |
12.376 พันล้านหยวน (1.82 พันล้านดอลลาร์สหรัฐ) |
เร่งตัว การเติบโตสามหลักเป็น 12 ไตรมาสติดต่อกัน |
|
Cloud adjusted EBITA |
— |
5.628 พันล้านหยวน (0.83 พันล้านดอลลาร์สหรัฐ); +133% YoY |
ขยายตัว มาร์จิ้นถึงประมาณ 12% |
|
รายได้การค้าปลีกทันทีในจีน |
— |
53.295 พันล้านหยวน (7.85 พันล้านดอลลาร์สหรัฐ); +45% YoY |
ขยายตัว ขนาดเพิ่มขึ้นขณะที่ unit economics ดีขึ้น |
|
การใช้จ่ายเงินลงทุน |
— |
67.7 พันล้านหยวน (9.98 พันล้านดอลลาร์สหรัฐ) |
เพิ่มขึ้น เพิ่มขึ้น 75% YoY สำหรับโครงสร้างพื้นฐาน AI |
|
กระแสเงินสดอิสระ |
— |
การไหลออก 44.67 พันล้านหยวน (6.58 พันล้านดอลลาร์สหรัฐ) |
อ่อนแอลง การใช้จ่ายโครงสร้างพื้นฐานผลักดันให้กระแสเงินสดติดลบ |
|
เงินสดและการลงทุนสภาพคล่อง |
— |
69.9 พันล้านดอลลาร์สหรัฐ |
แข็งแกร่ง สภาพคล่องสนับสนุนการลงทุนต่อเนื่อง |
- รายได้ 268.953 พันล้านหยวน (39.63 พันล้านดอลลาร์สหรัฐ) เติบโต 9% และเกินคาดการณ์: ผลลัพธ์สูงกว่าประมาณ 6.9 พันล้านหยวน (1.02 พันล้านดอลลาร์สหรัฐ) จากประมาณการ 262.1 พันล้านหยวน (38.62 พันล้านดอลลาร์สหรัฐ) การเติบโตของคลาวด์และการค้าปลีกทันทีที่เร็วขึ้นช่วยขยายการขยายตัวเกินกว่าพาณิชย์หลักของจีน
- กำไรต่อหุ้นปรับปรุงต่อ ADS ที่ 8.52 หยวน (1.26 ดอลลาร์สหรัฐ) ต่ำกว่าคาดการณ์ 2.20 หยวน (0.32 ดอลลาร์สหรัฐ): คาดการณ์อยู่ใกล้ 10.72 หยวน (1.58 ดอลลาร์สหรัฐ) ขณะที่กำไรสุทธิลดลง 75% เป็น 10.444 พันล้านหยวน (1.54 พันล้านดอลลาร์สหรัฐ) ช่องว่างแสดงให้เห็นว่าการลงทุนเทคโนโลยีและผู้บริโภคที่หนักขึ้นยังคงจำกัดการเติบโตของกำไรต่อหุ้น
- รายได้ AI Cloud ถึง 48.437 พันล้านหยวน (7.14 พันล้านดอลลาร์สหรัฐ) เพิ่มขึ้น 45%: รายได้จากผลิตภัณฑ์ที่เกี่ยวข้องกับ AI เพิ่มขึ้นเป็น 12.376 พันล้านหยวน (1.82 พันล้านดอลลาร์สหรัฐ) หลังจากไตรมาสที่สิบสองติดต่อกันของการเติบโตสามหลัก แสดงว่า Qwen และความต้องการ compute กำลังกลายเป็น workloads เชิงพาณิชย์ที่มีความหมาย
- Cloud adjusted EBITA เพิ่มขึ้น 133% เป็น 5.628 พันล้านหยวน (0.83 พันล้านดอลลาร์สหรัฐ): มาร์จิ้นของส่วนงานถึงประมาณ 12% แม้ขณะที่การลงทุนโครงสร้างพื้นฐานเพิ่มขึ้น นั่นสนับสนุนกรณี operating-leverage แม้ว่ากำไรจากการดำเนินงานของกลุ่มยังลดลง 57%
- การใช้จ่ายเงินลงทุน 67.7 พันล้านหยวน (9.98 พันล้านดอลลาร์สหรัฐ) ขับเคลื่อนกระแสเงินสดอิสระติดลบ 44.67 พันล้านหยวน (6.58 พันล้านดอลลาร์สหรัฐ): การใช้จ่ายเพิ่มขึ้น 75% เมื่อเทียบกับปีก่อน ทำให้การแปลงเงินสดเป็นการแลกเปลี่ยนหลักของไตรมาส ฐานะสภาพคล่องประมาณ 69.9 พันล้านดอลลาร์สหรัฐของ Alibaba สนับสนุนการพัฒนา แต่กระแสเงินสดอิสระติดลบที่ยืดเยื้อจะทำให้มูลค่าที่สร้างจากการเติบโตของคลาวด์ที่เร็วขึ้นอ่อนแอลง
การพยากรณ์ราคา Alibaba Group (BABA) 2026: สถานการณ์ Bull กับ Bear
การทดสอบหลักคือว่าการเติบโตของคลาวด์เหนือ 40% และมาร์จิ้น cloud EBITA ประมาณ 12% สามารถเอาชนะกำไรกลุ่มที่อ่อนแอลง กระแสเงินสดอิสระติดลบ และการเจือจางส่วนของผู้ถือหุ้นได้หรือไม่ ราคาทั้งหมดด้านล่างอ้างอิงถึง BABA ADR ที่จดทะเบียนในสหรัฐในสกุล USD และเป็นสถานการณ์บรรณาธิการของ BingX Academy มากกว่าเป้าหมายของ Wall Street
กรณี Bull: การเติบโต AI Cloud ที่แข็งแกร่งผลักดัน BABA สู่ 230 ดอลลาร์สหรัฐ
กรณี Bull สมมติว่า รายได้ AI Cloud และ Compute อยู่ใกล้หรือสูงกว่า 40% การเติบโต cloud adjusted EBITA ยังคงเพิ่มขึ้นเร็วกว่ายอดขาย และการใช้งาน Qwen ขยายไปทั่ว enterprise workloads มากขึ้น การค้าปลีกทันทียังคงแข็งแกร่งในขณะที่การขาดทุนลดลง ช่วยให้ความสามารถในการทำกำไรของคลาวด์และประสิทธิภาพพาณิชย์ที่ดีขึ้นสร้างกำไรของกลุ่มขึ้นมาใหม่
การเคลื่อนไหวสู่ 210 ถึง 230 ดอลลาร์สหรัฐจะต้องการให้กระแสเงินสดอิสระกลับเป็นบวก มาร์จิ้นคลาวด์เพิ่มขึ้นเหนือประมาณ 12% และผู้บริหารแสดงผลตอบแทนที่ชัดเจนขึ้นจากการใช้จ่ายเงินลงทุนรายไตรมาส 67.7 พันล้านหยวน (9.98 พันล้านดอลลาร์สหรัฐ) การเจือจางที่ลดลงและการบริโภคในจีนที่แข็งแกร่งขึ้นจะให้การสนับสนุนเพิ่มเติม
กรณี Base: การเติบโต Cloud ที่สม่ำเสมอรักษา BABA ระหว่าง 150 ถึง 180 ดอลลาร์สหรัฐ
กรณี Base สมมติว่าการเติบโตของคลาวด์ลดลงมาอยู่ในช่วง 30% ถึง 40% รายได้ที่เกี่ยวข้องกับ AI ยังคงเป็นส่วนแบ่งที่มีความหมายของยอดขายคลาวด์ และการลงทุนพาณิชย์ยังคงกดดันมาร์จิ้นกลุ่ม ฐานะสภาพคล่องประมาณ 69.9 พันล้านดอลลาร์สหรัฐของ Alibaba สนับสนุนการขยาย ขณะที่กระแสเงินสดอิสระฟื้นตัวเพียงค่อยเป็นค่อยไป
ภายใต้สถานการณ์นี้ BABA อาจซื้อขายหลักระหว่าง 150 ถึง 180 ดอลลาร์สหรัฐ การเติบโต cloud EBITA ต่อเนื่องและการขาดทุนการค้าปลีกทันทีที่ลดลงจะสนับสนุนช่วง ขณะที่การเติบโตของคลาวด์ต่ำกว่า 30% การระดมทุนส่วนของผู้ถือหุ้นครั้งใหญ่อีกครั้ง หรือกระแสเงินสดอิสระติดลบอย่างต่อเนื่องจะทำให้อ่อนแอลง
กรณี Bear: การใช้จ่าย AI ที่หนักหน่วงและการเจือจางดึง BABA สู่ 90 ดอลลาร์สหรัฐ
กรณี Bear สมมติว่า การใช้จ่ายโครงสร้างพื้นฐาน AI ยังคงสูงโดยไม่มีการปรับปรุงมาร์จิ้นคลาวด์ที่เท่าเทียมกัน การแข่งขันพาณิชย์ในประเทศทำให้ต้นทุนการได้มาซึ่งลูกค้าสูง การบริโภคในจีนยังคงอ่อนแอ และการจัดสรรหุ้น 80 พันล้านดอลลาร์ฮ่องกงล้มเหลวในการสร้างผลตอบแทนอย่างรวดเร็วพอที่จะชดเชยการเจือจาง
การเคลื่อนไหวสู่ 90 ถึง 110 ดอลลาร์สหรัฐจะมีโอกาสมากขึ้นหากการเติบโตของคลาวด์ต่ำกว่า 25% กำไรจากการดำเนินงานยังคงลดลงอย่างรุนแรง หรือกระแสเงินสดอิสระยังคงติดลบอย่างมีสาระสำคัญ การควบคุมการส่งออกหรือความกังวลด้านนโยบาย ADR ที่เกิดขึ้นใหม่อาจเพิ่มแรงกดดันการประเมินมูลค่าเพิ่มเติม
การพยากรณ์ราคาหุ้น BABA สำหรับ 2026 โดยนักวิเคราะห์ Wall Street
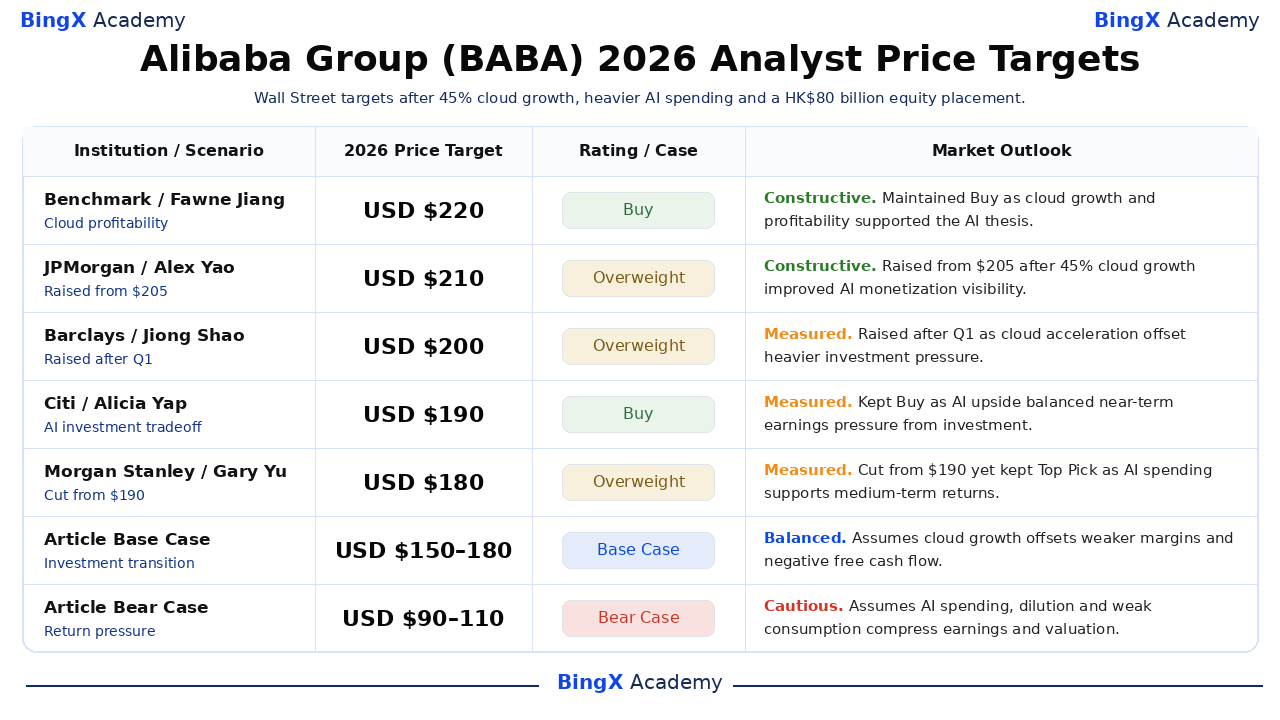
การดำเนินการของสถาบันที่เลือกมาหกแห่งมีช่วงจาก 170 ถึง 220 ดอลลาร์สหรัฐต่อ ADR และรักษาอันดับและทิศทางเป้าหมายล่าสุดที่ระบุไว้ของแต่ละบริษัท คาดการณ์ในวงกว้างอยู่ใกล้ 187 ถึง 196 ดอลลาร์สหรัฐ แสดงให้เห็นถึงศักยภาพการเพิ่มขึ้นอย่างมากจากการปิดวันที่ 4 กันยายนควบคู่กับความไม่แน่นอนอย่างมีความหมายเกี่ยวกับผลตอบแทนจากการลงทุน สองแถวสุดท้ายเป็นสถานการณ์บรรณาธิการของ BingX Academy มากกว่าการพยากรณ์ของ Wall Street
|
สถาบัน / สถานการณ์ |
เป้าหมายราคา 2026 |
อันดับ / กรณี |
มุมมองตลาด |
|
Benchmark |
220 ดอลลาร์สหรัฐ/ADR |
ซื้อ |
สร้างสรรค์ 9 ก.ค.: รักษาการซื้อเนื่องจากการเติบโตและความสามารถในการทำกำไรของคลาวด์สนับสนุนวิทยานิพนธ์ AI ระยะยาว |
|
JPMorgan |
210 ดอลลาร์สหรัฐ/ADR |
น้ำหนักเกิน |
สร้างสรรค์ 21 ส.ค.: เพิ่มจาก 205 ดอลลาร์หลังจากการเติบโตของคลาวด์ 45% ปรับปรุงการมองเห็นการสร้างรายได้ AI |
|
Barclays |
200 ดอลลาร์สหรัฐ/ADR |
น้ำหนักเกิน |
พอประมาณ 21 ส.ค.: เพิ่มขึ้นหลัง Q1 เนื่องจากการเร่งตัวของคลาวด์ชดเชยแรงกดดันการลงทุนที่หนักขึ้น |
|
Citi |
190 ดอลลาร์สหรัฐ/ADR |
ซื้อ |
พอประมาณ 20 ส.ค.: รักษาการซื้อเนื่องจากข้อดี AI สมดุลกับแรงกดดันกำไรระยะใกล้จากการลงทุน |
|
Morgan Stanley |
180 ดอลลาร์สหรัฐ/ADR |
น้ำหนักเกิน |
พอประมาณ 26 ก.ค.: ลดจาก 190 ดอลลาร์แต่ยังคงรักษา Alibaba เป็น Top Pick สำหรับผลตอบแทน AI ระยะกลาง |
|
HSBC |
170 ดอลลาร์สหรัฐ/ADR |
ซื้อ |
ระมัดระวัง 9 ก.ค.: ลดจาก 176 ดอลลาร์เนื่องจากการใช้จ่าย AI และพาณิชย์กดดันกำไรระยะใกล้ |
|
กรณีฐานบทความ |
150–180 ดอลลาร์สหรัฐ/ADR |
กรณีฐาน |
สมดุล สมมติว่าการเติบโตของคลาวด์ชดเชยมาร์จิ้นที่อ่อนแอลงและกระแสเงินสดอิสระติดลบ |
|
กรณี Bear บทความ |
90–110 ดอลลาร์สหรัฐ/ADR |
กรณี Bear |
ระมัดระวัง สมมติว่าการใช้จ่าย AI การเจือจาง และการบริโภคที่อ่อนแอบีบอัดกำไรและการประเมินมูลค่า |
วิธีการซื้อขายหุ้น Alibaba Group (BABA) บน BingX
ซื้อขายการเติบโต AI-cloud ของ Alibaba การใช้งาน Qwen ประสิทธิภาพพาณิชย์ และมุมมองกระแสเงินสดอิสระโดยใช้ BingX TradFi และ เครื่องมือ BingX AI เนื่องจาก BABA สามารถตอบสนองอย่างรุนแรงต่อกำไร นโยบายจีน การระดมทุนส่วนของผู้ถือหุ้น และข้อจำกัดเทคโนโลยีสหรัฐ นักเทรดควรกำหนดทั้งตัวกระตุ้นและขีดจำกัดความเสี่ยงก่อนเข้าสู่ตำแหน่ง
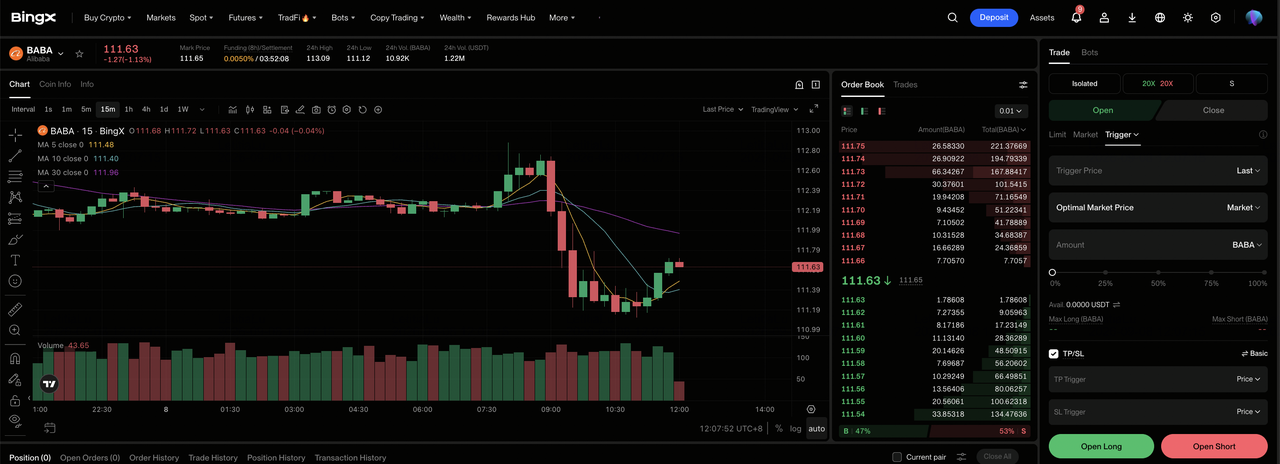
ขั้นตอนที่ 1: เข้าถึง BingX TradFi ลงชื่อ และนำทางไปยังส่วน TradFi เฉพาะทางบนแดชบอร์ด BingX exchange
ขั้นตอนที่ 2: เลือก Alibaba Group (BABA) ค้นหาและเลือก สัญญา BABA-USDT perpetual futures
ขั้นตอนที่ 3: เลือกทิศทางของคุณ เลือก เปิด Long หากการเติบโตของคลาวด์ยังคงอยู่เหนือ 40% และมาร์จิ้นดีขึ้น เลือกเปิด Short หากการลงทุน การเจือจาง หรือความต้องการพาณิชย์ที่อ่อนแอลดกำไรต่อหุ้น
ขั้นตอนที่ 4: เลือกเลเวอเรจและโหมดมาร์จิ้น เลือก Isolated หรือ Cross-Margin ตามความอดทนต่อความเสี่ยงของคุณ การลดลง 22.75% YTD แสดงให้เห็นว่าทำไมเลเวอเรจที่อนุรักษ์นิยมและการกำหนดขนาดตำแหน่งที่ชัดเจนจึงสำคัญ
ขั้นตอนที่ 5: ดำเนินการโปรโตคอลความเสี่ยงอย่างเข้มงวด ตั้ง ระดับ Take-Profit และ Stop-Loss (TP/SL) ก่อนหรือทันทีหลังเข้าสู่การซื้อขาย BABA สามารถตอบสนองอย่างรวดเร็วต่อการเติบโตของคลาวด์ มาร์จิ้นพาณิชย์ การใช้จ่ายเงินลงทุน การออกหุ้น และนโยบายจีน
5 ความเสี่ยงสำคัญที่ต้องเฝ้าติดตามสำหรับนักลงทุน BABA ในปี 2026
การเติบโตของคลาวด์ที่เร็วขึ้นของ Alibaba ปรับปรุงโอกาสระยะยาว แม้ว่า ADR ยังคงเปิดรับกับความเสี่ยงด้านการดำเนินงาน การเงิน และนโยบายที่สามารถเปลี่ยนแปลงมูลค่าต่อหุ้นโดยตรง
- การใช้จ่ายเงินลงทุนรายไตรมาส 67.7 พันล้านหยวน (9.98 พันล้านดอลลาร์สหรัฐ) เพิ่มขึ้น 75%: การใช้จ่ายส่งผลให้เกิดการไหลออกของกระแสเงินสดอิสระ 44.67 พันล้านหยวน (6.58 พันล้านดอลลาร์สหรัฐ) หากการเติบโตของคลาวด์หรือมาร์จิ้นชะลอตัวก่อนที่การใช้ประโยชน์จากโครงสร้างพื้นฐานจะเพิ่มขึ้น การแปลงเงินสดที่ลดลงจะลดมูลค่าที่สร้างขึ้นสำหรับแต่ละ ADR
- กำไรสุทธิลดลง 75% เป็น 10.444 พันล้านหยวน (1.54 พันล้านดอลลาร์สหรัฐ): การค้าปลีกทันทีและการลงทุน AI ขยายเร็วกว่ากำไรระยะใกล้ การแข่งขันต่อเนื่องจาก JD.com, Meituan และ PDD อาจต้องการเงินอุดหนุนที่กดดันมาร์จิ้นและชะลอการฟื้นตัวของกำไรที่ฝังอยู่ในสถานการณ์ที่สูงขึ้น
- การจัดสรรหุ้น 80 พันล้านดอลลาร์ฮ่องกงออกหุ้นใหม่ 710 ล้านหุ้น: ส่วนของผู้ถือหุ้นใหม่ขยายความสามารถในการระดมทุนและเพิ่มจำนวนหุ้นสามัญประมาณ 3.7% หากเงินลงทุนไม่สร้างผลตอบแทน AI ที่เพียงพอ แต่ละ ADR แสดงถึงการอ้างสิทธิ์ที่เล็กลงในกำไรและกระแสเงินสด
- การเปิดรับเศรษฐกิจมหภาคและกฎระเบียบของจีนยังคงมีสาระสำคัญ: พาณิชย์ในประเทศขึ้นอยู่กับความเชื่อมั่นของผู้บริโภค กิจกรรมของพ่อค้า และสภาพแวดล้อมนโยบายแพลตฟอร์มที่มั่นคง การใช้จ่ายที่อ่อนแอลงหรือการแทรกแซงด้านกฎระเบียบที่เกิดขึ้นใหม่อาจลดการเติบโตของรายได้และรักษาส่วนลดความเสี่ยงที่ใหญ่ขึ้นใน BABA
- การควบคุมการส่งออกของสหรัฐและโครงสร้าง ADR เพิ่มความเสี่ยงภายนอก: ข้อจำกัดเกี่ยวกับชิปขั้นสูงอาจจำกัดความสามารถ AI แม้จะมีความต้องการที่แข็งแกร่ง แยกกัน ข้อพิพาทด้านภูมิรัฐศาสตร์หรือการเข้าถึงการตรวจสอบอาจเพิ่มส่วนลดระหว่างความก้าวหน้าในการดำเนินงานของ Alibaba และการประเมินมูลค่าที่กำหนดให้กับ ADR ที่จดทะเบียนในสหรัฐ
ความคิดสุดท้าย: คุณควรลงทุนใน BABA ในปี 2026 หรือไม่?
ผลลัพธ์ Q1 FY2027 ของ Alibaba ให้หลักฐานที่แข็งแกร่งว่าความต้องการ AI กำลังกลายเป็นเชิงพาณิชย์: รายได้เติบโต 9% รายได้คลาวด์เพิ่มขึ้น 45% ผลิตภัณฑ์ที่เกี่ยวข้องกับ AI รักษาการเติบโตสามหลัก และ cloud adjusted EBITA เพิ่มขึ้น 133% แรงต้านก็ชัดเจนเท่าเทียมกัน กำไรต่อหุ้นปรับปรุงพลาดคาดการณ์ กำไรสุทธิลดลง 75% การใช้จ่ายเงินลงทุนถึง 67.7 พันล้านหยวน (9.98 พันล้านดอลลาร์สหรัฐ) และกระแสเงินสดอิสระกลับเป็นติดลบอย่างมีสาระสำคัญ
กรณีฐาน 150 ถึง 180 ดอลลาร์สหรัฐ สมมติว่าการเติบโตของคลาวด์และการปรับปรุงความสามารถในการทำกำไรของส่วนงานชดเชยการลงทุนหนักค่อยเป็นค่อยไป กรณี Bull 210 ถึง 230 ดอลลาร์สหรัฐ ต้องการกระแสเงินสดบวกและประสิทธิภาพพาณิชย์ที่ดีขึ้น ขณะที่กรณี Bear 90 ถึง 110 ดอลลาร์สหรัฐ สะท้อนผลตอบแทนที่อ่อนแอ การเจือจาง และแรงกดดันนโยบาย นักลงทุนควรติดตามการเติบโตของคลาวด์ มาร์จิ้น cloud EBITA การขาดทุนการค้าปลีกทันที และกระแสเงินสดอิสระก่อนถือว่าช่องว่างการประเมินมูลค่าของ ADR เป็นข้อดีที่ยั่งยืน
คำเตือนความเสี่ยง: สถานการณ์ BABA ADR เหล่านี้เป็นประมาณการการวิจัยแบบมีเงื่อนไข ไม่ใช่คำแนะนำการลงทุนหรือผลตอบแทนที่รับประกัน ADR ของ Alibaba และสัญญา BABA-USDT perpetual สามารถสูญเสียมูลค่าได้ และตำแหน่งที่มีเลเวอเรจอาจถูกชำระล้าง ตรวจสอบข้อมูลตลาดปัจจุบัน เอกสารยื่นของบริษัท และข้อกำหนดของ BingX อย่างอิสระก่อนความเสี่ยง
การอ่านที่เกี่ยวข้อง
- หุ้นโครงสร้างพื้นฐาน AI 10 อันดับแรกที่ควรซื้อในปี 2026: ผู้นำการผลิตและออกแบบชิป
- หุ้น AI Compute และ GPU ชั้นนำที่ควรซื้อในปี 2026: การเปลี่ยนไปสู่ Inference และ Custom Silicon
- หุ้นโครงสร้างพื้นฐาน AI Cloud ชั้นนำที่ควรซื้อในปี 2026 ท่ามกลาง Hyperscaler Capex และ Neocloud Boom
- หุ้น Tokenized Alibaba ของ Ondo (BABAON) คืออะไรและวิธีการซื้อ?
- การพยากรณ์ราคา Amazon (AMZN) 2026: AWS และการเติบโต AI สามารถผลักดัน AMZN เกิน 400 ดอลลาร์ได้หรือไม่?
- การพยากรณ์ราคา Walmart (WMT) 2026: E-Commerce และการโฆษณาสามารถผลักดัน WMT สู่ 155 ดอลลาร์ได้หรือไม่?
