


SpaceX (SPCX) предоставляет услуги по запуску ракет, спутниковую связь и инфраструктуру искусственного интеллекта для частных потребителей, бизнеса и государственных клиентов. Регулярные подписки Starlink обеспечивают устойчивый источник дохода, тогда как контракты на облачные вычисления и Grok открывают путь к расширению программных и инфраструктурных доходов. Загрузка вычислительных мощностей, экономика спутников и капитальные расходы определяют, способно ли это расширение обеспечить акционерам устойчивую денежную отдачу.
В последнем квартале выручка от облачных услуг ускорилась, а инвестиции продолжили поглощать значительный капитал. Выручка SpaceX за 3 квартал 2026 года выросла на 161% до $14,575 млрд, при этом продажи SI увеличились на 830%. Операционная прибыль достигла $2,791 млрд, а капитальные затраты составили $19,593 млрд. Ключевой тест следующего квартала — способность новых вычислительных мощностей генерировать регулярную выручку достаточно быстро для улучшения конверсии денежных потоков, несмотря на более масштабный план расходов.
Прогноз акций SPCX на 2026 год сводится к двум конкурирующим точкам зрения:
- Сценарий монетизации вычислений: Новые облачные контракты и регулярная выручка Starlink могут расширить операционную прибыль по мере того, как развёрнутые мощности начнут генерировать доход для внешних клиентов.
- Сценарий давления капитальных расходов: Рост инфраструктурных затрат может поглотить операционную прибыль, если загрузка облачных мощностей разочарует, а маржа по спутникам нормализуется прежде, чем новые мощности начнут приносить привлекательную отдачу.
Данное руководство раскрывает прогноз акций SPCX, ценовые сценарии на 2026 год, ключевые риски и аналитические прогнозы на основе отчёта SpaceX о прибылях от 20 октября, сентябрьского filing, веб-трансляции и рыночных данных от 26 октября, а также как купить акции SPCX на BingX TradFi с использованием USDT или USDC.
Топ-5 вещей, которые необходимо знать инвесторам SpaceX в октябре 2026 года
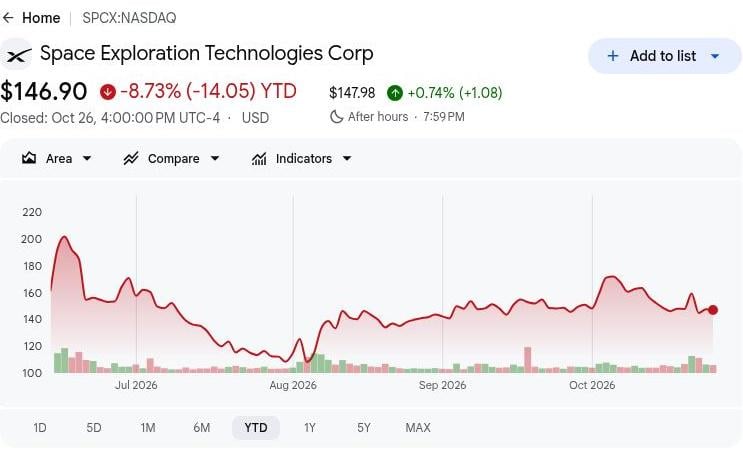
- SPCX закрылась на отметке $146,90 26 октября: Акции остаются ниже цены закрытия после публикации отчётности — $159,31, что делает бычий сценарий с целевой ценой $200 зависимым от более высокой прибыльности и генерации денежных потоков. Дальнейший рост потребует, чтобы инвестиции в облачную инфраструктуру обеспечивали устойчивую отдачу помимо расширения мощностей.
- Выручка за 3 квартал резко выросла до $14,575 млрд с $5,576 млрд. Продажи также увеличились с $7,814 млрд во 2 квартале, что отражает стремительное расширение облачных сервисов и приобретённой выручки Cursor. Устойчивый рост будет зависеть от органического спроса на подписки и более эффективной монетизации вычислительных мощностей.
- Число потребительских подписчиков Starlink достигло 13,6 миллиона: Кроме того, более 3800 воздушных судов были оснащены Starlink, что свидетельствует о расширении коммерческого внедрения. Удержание подписчиков, средняя выручка на пользователя и операционные расходы на спутники определят, насколько эффективно этот масштаб трансформируется в прибыльность.
- Полёт Starship Flight 14 расширил возможности роста Starlink: Миссия вывела на орбиту 26 спутников Starlink V3, ознаменовав первый коммерческий полёт Starship с получением выручки. Успешные последующие запуски и дополнительные мощности широкополосного доступа могут укрепить будущую выручку от услуг и операционную эффективность.
- Денежные средства и ценные бумаги достигли $89,855 млрд, обеспечивая поддержку расширению: Операционный денежный поток за девять месяцев составил $13,097 млрд при капитальных затратах в $48,069 млрд, что оставляет дефицит финансирования в размере $34,972 млрд до учёта прочих денежных потоков. Высокая ликвидность поддерживает инфраструктурные инвестиции, однако улучшение конверсии денежных потоков по-прежнему остаётся необходимым условием для долгосрочной отдачи акционерам.
Что такое SpaceX (SPCX)?
Space Exploration Technologies Corp. (SpaceX) — это аэрокосмическая компания в области облачных вычислений с ИИ и спутниковой связи, торгующаяся на Nasdaq под тикером SPCX. Её вертикально интегрированный бизнес объединяет центры обработки данных ИИ, облачную инфраструктуру, ракеты-носители, спутники и телекоммуникационные сети. Подразделение SI предоставляет вычислительные мощности ИИ, модели Grok и программное обеспечение Cursor для корпоративных рабочих нагрузок ИИ, обеспечив 52% выручки 3 квартала. При этом Starlink предоставляет широкополосные услуги домохозяйствам, авиакомпаниям и государственным клиентам, а Falcon и Dragon поддерживают коммерческие запуски и пилотируемые космические полёты.
Стратегия роста SpaceX сосредоточена на расширении вычислительных мощностей ИИ, заключении корпоративных облачных контрактов и наращивании числа подписчиков Starlink. В 2026 году Anthropic подписал соглашение об использовании суперкомпьютера SpaceX Colossus 1, тогда как NVIDIA внедрила Cursor во все свои инженерные операции и сотрудничает в области корпоративных разработок ИИ. Grok также расширил охват за счёт интеграций с Google Workspace и Microsoft Foundry. В сфере связи Lufthansa продвигает внедрение Starlink. При вычислительных мощностях на уровне 1,7 гигаватт и 13,6 миллиона подписчиков Starlink эти партнёрства поддерживают монетизацию облачных услуг и рост регулярной выручки.
Читать далее: Как IPO SpaceX 12 июня выводит Илона Маска за отметку состояния в триллион долларов
Обзор финансовых результатов SpaceX (SPCX) за 3 квартал 2026 года: выручка от облачных услуг ИИ выросла на 830%, а инфраструктурные расходы утроились
SpaceX отчиталась о выручке за 3 квартал 2026 года в размере $14,575 млрд — рост на 161% в годовом исчислении и на 87% в квартальном, обусловленный прежде всего расширением облачных сервисов SI и спросом на Starlink. Операционная прибыль достигла $2,791 млрд, тогда как чистая прибыль в $4,404 млрд также отразила процентный доход, прочие поступления и налоговую льготу, что делает качество прибыли не менее важным фактором наряду с ростом. При квартальных капитальных затратах в $19,593 млрд и прогнозе расходов на 4 квартал в диапазоне $35–40 млрд будущая доходность зависит от монетизации мощностей и поддержания операционной рентабельности.
|
Финансовый показатель |
Прогноз / Консенсус |
Факт / Отчётное значение |
Отклонение |
|
Выручка |
$5,576 млрд в 3 кв. 2025 |
$14,575 млрд |
Резкий рост. +161% г/г. |
|
Выручка SI |
$813 млн в 3 кв. 2025 |
$7,560 млрд |
Расширение. +830% г/г. |
|
Выручка от связи |
$3,097 млрд в 3 кв. 2025 |
$5,248 млрд |
Улучшение. +69% г/г. |
|
Операционная прибыль |
−$273 млн в 3 кв. 2025 |
$2,791 млрд |
Разворот. Переход к операционной прибыли. |
|
Чистая прибыль |
−$1,054 млрд в 3 кв. 2025 |
$4,404 млрд |
Разворот. Улучшение на $5,458 млрд. |
|
Капитальные затраты |
$6,880 млрд в 3 кв. 2025 |
$19,593 млрд |
Рост. +185% г/г. |
|
Потребительские подписчики Starlink |
7,2 млн в 3 кв. 2025 |
13,6 млн |
Расширение. Прирост на 6,4 млн г/г. |
|
Номинальные вычислительные мощности |
1,4 ГВт во 2 кв. 2026 |
1,7 ГВт |
Расширение. Прирост на 0,3 ГВт за квартал. |
- Выручка за 3 квартал выросла на 161% до $14,575 млрд. Выручка увеличилась на 87% в квартальном исчислении наряду с годовым ростом, что отражает вновь активированные облачные соглашения и расширение Starlink. Устойчивый спрос на вычисления и регулярные подписки на услуги связи будут важны для поддержания динамики выручки.
- Выручка SI выросла на 830% до $7,560 млрд. Соглашения об облачных сервисах и $608 млн приобретённой выручки Cursor обеспечили квартальные результаты. Продолжение спроса на вычисления и корпоративное внедрение могут поддержать прибыль, хотя инфраструктурные издержки влияют на рентабельность и денежную отдачу.
- Операционная прибыль достигла $2,791 млрд по мере ускорения выручки. Чистая прибыль также выиграла от $873 млн процентного дохода и налоговой льготы в $390 млн. Рост облачных и коммуникационных доходов поддержал прибыльность, однако регулярные операционные показатели приобретают ключевое значение по мере нормализации неоперационных поступлений.
- Капитальные инвестиции расширили вычислительные и спутниковые мощности SpaceX. В течение 3 квартала на инфраструктуру было израсходовано около $19,593 млрд, из которых $16,444 млрд — в сегменте SI. Инвестиции обеспечивают предоставление облачных услуг, при этом отдача зависит от уровня загрузки и поступлений от клиентов, превышающих текущие операционные расходы.
- Прогнозные вычислительные мощности к концу года достигнут 2,5–3 гигаватт. Расширение мощностей поддерживает дополнительные облачные сервисы, однако прогноз капитальных затрат на 4 квартал вырос до $35–40 млрд. Активация контрактов, получение платежей и контроль строительных расходов будут иметь ключевое значение для будущего роста прибыли.
Инвестиционный прогноз SpaceX (SPCX) на 2026 год: бычий сценарий $200 против медвежьего $115
Перспективы SpaceX на 2026 год зависят от того, смогут ли вновь развёрнутые вычислительные мощности обеспечивать регулярную операционную прибыль, пока Starlink продолжает вносить операционный вклад в прибыль. Рост SI в 3 квартале свидетельствует о коммерческом прогрессе, а план инвестиций в 4 квартале на $35–40 млрд делает конверсию денежных потоков центральным фактором оценки. Следующие редакционные сценарии отражают то, как загрузка мощностей, маржа по спутникам и инфраструктурные расходы могут повлиять на результаты до декабря 2026 года.
Бычий сценарий: рост облачных услуг ИИ и прибыль Starlink толкают SPCX к $200
Более быстрая монетизация новых вычислительных мощностей открыла бы SpaceX прямой путь к укреплению регулярной операционной прибыли. Выручка SI за 3 квартал достигла $7,560 млрд, при этом сегмент получил $431 млн операционной прибыли после существенных вознаграждений, связанных с приобретением. Перевод большего объёма доступных мощностей в платные услуги повысил бы прибыль, пока Starlink продолжает вносить прибыльную выручку от услуг связи.
Сценарий $200 получит поддержку, если рост платных облачных услуг поднимет операционную прибыль SI выше $1,648 млрд в 3 квартале (без учёта вознаграждений, связанных с приобретением). Операционный денежный поток, покрывающий более 27% капитальных затрат за девять месяцев, укрепит доходность сверх базового расширения.
Базовый сценарий: стабильная прибыль Starlink удерживает SPCX в диапазоне $145–$175
Дальнейшее расширение Starlink может поддерживать движение прибыли SpaceX вперёд, даже если облачные инвестиции будут поглощать денежные средства ещё дольше. Операционная прибыль сегмента Connectivity в 3 квартале достигла $2,367 млрд, что помогает компенсировать небольшой убыток в сегменте Space и значительные инфраструктурные обязательства. Базовый сценарий предполагает сохранение этой поддержки, обеспечивая операционный прогресс при сохраняющемся разрыве между капитальными затратами и генерацией денежных средств.
Диапазон $145–$175 соответствует устойчивому спросу на услуги связи, постепенной активации облачных мощностей и продолжению масштабных инфраструктурных расходов. Более быстрый сбор платежей от клиентов поддержит верхнюю границу диапазона, тогда как снижение валовой маржи может поглотить достаточно прогресса, чтобы ограничить потенциал роста акций.
Медвежий сценарий: замедление продаж вычислительных услуг и высокие расходы тянут SPCX к $115
Замедление монетизации облачных услуг в большей мере обнажит зависимость SpaceX от растущих капитальных обязательств. Большую часть операционной прибыли в 3 квартале обеспечил сегмент Connectivity, тогда как квартальные капитальные затраты превысили выручку группы, а операции в сегменте Space оставались незначительно убыточными. Если новые вычислительные мощности окажутся недозагруженными по мере нормализации спутниковой маржи, SpaceX может лишиться части своей «подушки» прибыли прежде, чем инфраструктура начнёт генерировать адекватную денежную отдачу.
Сценарий $115 станет более вероятным, если активация вычислительных мощностей не достигнет плана к концу года на фоне ослабления маржи Starlink. В этом случае имеющейся ликвидности потребуется финансировать больше строительных и операционных расходов, оставляя меньше ресурсов для роста прибыли на акцию и оценки.
Прогнозы цены акций SPCX на 2026 год от аналитиков Уолл-стрит
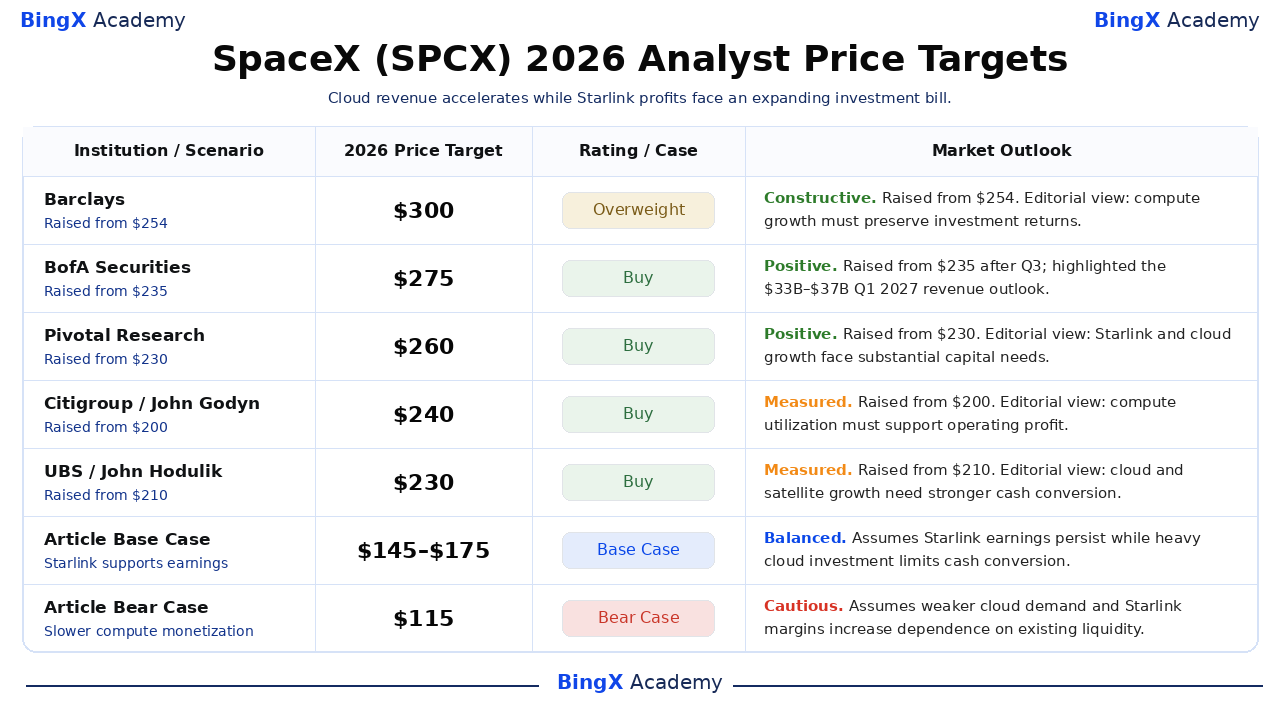
Следующие пять именных датированных целевых цен относятся к акциям SpaceX класса A, котирующимся на Nasdaq, и, как правило, охватывают примерно 12 месяцев — выходя за пределы декабря 2026 года. Выбранный диапазон $230–$300 отражает различные взгляды на монетизацию вычислений и рост спутникового сегмента. Обоснования носят редакционный характер, если не указано иное; последние две строки — это отдельные сценарии данной статьи на 2026 год.
|
Организация / Сценарий |
Целевая цена на 2026 год |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Barclays |
$300 |
Overweight (выше рынка) |
Конструктивный. 2026-10-21: повышена с $254, рейтинг Overweight подтверждён. Редакционная интерпретация: более быстрая монетизация вычислений должна сохранять доходность по мере расширения инвестиций. |
|
BofA Securities |
$275 |
Buy (покупать) |
Позитивный. 2026-10-22: повышена с $235, рейтинг Buy подтверждён по итогам результатов 3 квартала. В опубликованной заметке выделен прогноз выручки на 1 квартал 2027 года в диапазоне $33–37 млрд. |
|
Pivotal Research |
$260 |
Buy (покупать) |
Позитивный. 2026-10-22: повышена с $230, рейтинг Buy подтверждён. Редакционная интерпретация: регулярный спрос на Starlink и выручка от облачных услуг расширяют возможности для получения прибыли при сохранении высокой капиталоёмкости. |
|
Citigroup |
$240 |
Buy (покупать) |
Взвешенный. 2026-10-21: повышена с $200, рейтинг Buy подтверждён. Редакционная интерпретация: более высокая загрузка вычислительных мощностей должна транслироваться в операционную прибыль по мере роста мощностей и амортизации. |
|
UBS |
$230 |
Buy (покупать) |
Взвешенный. 2026-10-21: повышена с $210, рейтинг Buy подтверждён. Редакционная интерпретация: облачные контракты и внедрение спутниковых сервисов поддерживают выручку, тогда как генерация денежных средств должна догнать инвестиции. |
|
Базовый сценарий статьи |
$145–175 |
Базовый сценарий |
Сбалансированный. Предполагает сохранение прибыли Starlink при ограниченной конверсии денежных потоков из-за масштабных облачных инвестиций до декабря 2026 года. |
|
Медвежий сценарий статьи |
$115 |
Медвежий сценарий |
Осторожный. Предполагает, что ослабление спроса на облачные услуги и снижение маржи Starlink усиливают зависимость от имеющейся ликвидности для финансирования инфраструктурных расходов. |
Как купить акции SpaceX (SPCX) на BingX
Покупайте и держите акции SpaceX через торговлю акциями на BingX с использованием USDT или USDC, при условии листинга и соответствия требованиям к счёту. SpaceX предоставляет доступ к услугам по запуску ракет, спутниковой связи и инфраструктуре искусственного интеллекта. Квалифицированные пользователи могут формировать позиции в соответствии со своими инвестиционными целями без использования кредитного плеча и без уплаты бессрочных комиссий за финансирование.
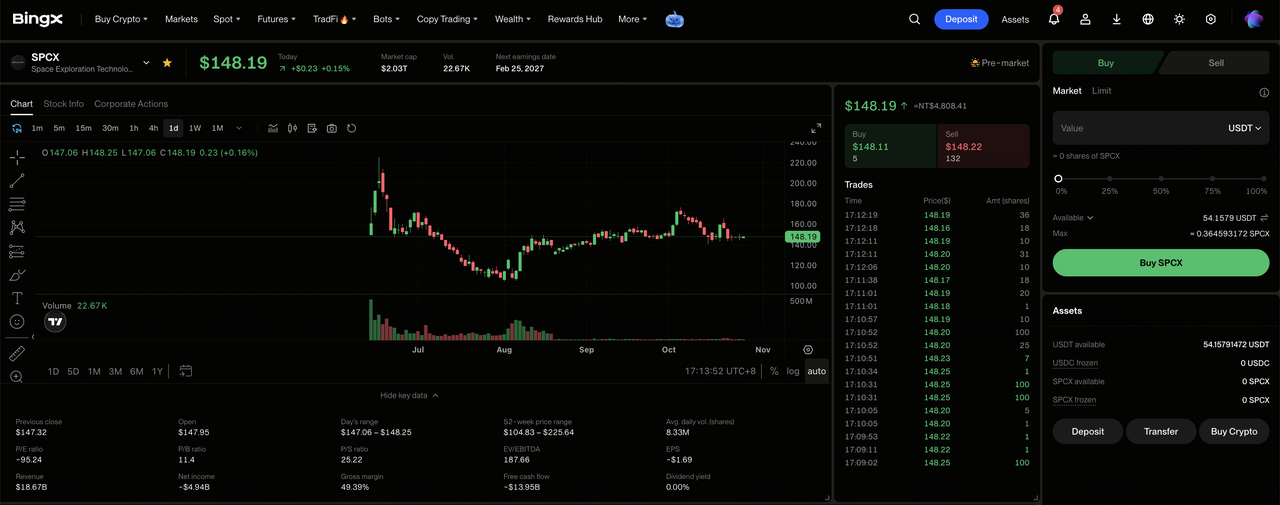
Шаг 1: Войдите в раздел торговли акциями BingX. Зарегистрируйтесь или войдите в BingX, пройдите необходимую верификацию личности и перейдите в раздел «TradFi > Акции». Примите Раскрытие рисков при торговле акциями, если открываете продукт впервые.
Шаг 2: Подготовьте USDT или USDC. Убедитесь, что на вашем Спотовом счёте достаточно средств для совершения покупки. При необходимости переведите USDT или USDC с Фондового счёта или Счёта активов. Ознакомьтесь с минимальной суммой ордера и возможностью дробного приобретения выбранной акции перед определением размера инвестиции.
Шаг 3: Выберите SpaceX (SPCX). Откройте рынок акций, найдите SpaceX (SPCX) и убедитесь, что акция класса A доступна для вашего счёта. Ознакомьтесь с информацией о компании, текущей ценой акции, торговой сессией и доступными типами ордеров.
Шаг 4: Купите акции SpaceX. Нажмите «Купить», введите допустимую сумму инвестиции или количество акций и выберите поддерживаемый рыночный или лимитный ордер. Рыночные ордера исполняются по доступным ценам в течение поддерживаемых торговых сессий, тогда как лимитные ордера требуют исполнения по указанной цене или лучше при наличии достаточной ликвидности.
Шаг 5: Проверьте свой портфель и управляйте им. Откройте раздел «Акции > Позиции» для отслеживания акций SPCX и нереализованной прибыли или убытка. Используйте раздел «Все ордера» для просмотра транзакций или продажи акций при необходимости. Расчёт по схеме T+1, как правило, влияет на сроки доступности средств от продажи для вывода, а не на возможность продажи купленных акций.
Топ-5 рисков для инвесторов SpaceX в 2026 году
Пусковые возможности SpaceX, расширение числа подписчиков Starlink и значительная финансовая ликвидность поддерживают прогноз прибыли компании. Тем не менее спрос на вычисления, инфраструктурные расходы, спутниковая маржа и реализация проектов могут оказать давление на рентабельность и доходность для акционеров.
- Ослабление спроса на облачные услуги может оказать давление на выручку: Выручка SI за 3 квартал достигла $7,560 млрд, обеспеченная активированными вычислительными соглашениями. Снижение загрузки мощностей клиентами или контрактных цен может сократить операционную прибыль и доходность новой установленной инфраструктуры.
- Рост инфраструктурных издержек может ограничить маржу: Капитальные затраты SI за 3 квартал выросли до $16,444 млрд по мере расширения мощностей. Более высокие амортизация и энергетические расходы могут снизить рентабельность, если выручка от облачных услуг и программных подписок будет расти медленнее.
- Задержки развёртывания спутников могут ограничить рост выручки: В 3 квартале Starship Flight 14 вывел на орбиту 26 спутников Starlink V3, однако дополнительные мощности требуют дальнейших запусков. Задержки развёртывания спутников, установки терминалов или активации клиентов могут снизить видимость будущей выручки.
- Капитальные инвестиции могут ослабить доходность для акционеров: В течение 3 квартала на инфраструктуру было израсходовано $19,593 млрд для поддержки вычислительных и спутниковых мощностей. Недозагруженное оборудование или превышение строительных смет могут ограничить генерацию денежных средств и снизить доходность вложенного капитала.
- Ослабление операционной доходности может оказать давление на оценку: Операционная прибыль SpaceX за 3 квартал достигла $2,791 млрд при поддержке прибыльных услуг связи. Замедление продаж облачных услуг, снижение спутниковой маржи или рост инфраструктурных издержек могут сократить прибыль и спровоцировать падение акций.
Заключительные мысли: стоит ли инвестировать в SpaceX в 2026 году?
Квартальная выручка SpaceX в $14,575 млрд и операционная прибыль в $2,791 млрд демонстрируют улучшение финансовых результатов от вычислительных и спутниковых сервисов. Starlink обеспечивает существенную операционную поддержку, тогда как платные облачные мощности и интеграция Cursor создают возможности для расширения регулярной выручки. Сохранение этого прогресса будет зависеть от поддержания спутниковой рентабельности и конвертации инфраструктурных инвестиций в денежные потоки, а не только в наращивание мощностей.
Бычий сценарий $200 предполагает более высокую операционную прибыль SI, улучшение денежного покрытия и устойчивую рентабельность Starlink. Базовый сценарий $145–$175 отражает стабильные операции, тогда как медвежий сценарий $115 учитывает ослабление загрузки и сохраняющееся давление расходов. При цене закрытия SPCX $146,90 26 октября инвесторам следует отслеживать, транслируется ли рост выручки в устойчивую денежную отдачу.
Предупреждение о рисках: Расширение спутникового и вычислительного бизнеса SpaceX не устраняет инвестиционных рисков. Ослабление спроса на облачные услуги, задержки спутникового развёртывания или превышение инфраструктурных смет могут сократить прибыль и генерацию денежных средств. Инвесторам следует оценить оценку акций, конверсию денежных потоков и свою готовность к риску перед покупкой акций SPCX.
Дополнительное чтение
- Топ-10 вещей, которые необходимо знать об IPO SpaceX: цена, оценка и как торговать акциями
- Лучшие оборонные акции для покупки в 2026 году: лидеры рынка, ракеты, дроны, космос и война с применением ИИ
- Лучшие космические акции для покупки накануне IPO SpaceX
- SpaceX (SPXC) после IPO: способна ли компания удержать оценку в $2,5 трлн при цене $230?
- Прогноз цены акций Firefly Aerospace (FLY) на 2026 год: способен ли рост в области запусков и обороны вывести FLY к $55?
- Прогноз цены акций GE Aerospace (GE) на 2026 год: способен ли спрос на авиационные двигатели вывести GE к $350?
