

Occidental Petroleum (OXY) — интегрированная энергетическая компания, сосредоточенная на нефтегазовых активах в США и на Ближнем Востоке, поддерживаемая промежуточной инфраструктурой и развивающейся платформой управления углеродом. Пермский бассейн остается ее крупнейшим операционным двигателем, в то время как участки CrownRock добавили масштаб и запасы. Данный портфель обеспечивает Occidental прямую экспозицию к более высоким ценам на нефть, но оставляет прибыль чувствительной к товарным циклам, геополитическим сбоям и рычагам, связанным с приобретениями.
Последний квартал показал преимущества и волатильность этой модели. Выручка OXY во втором квартале 2026 достигла $8,065 миллиарда, скорректированная прибыль на акцию выросла до $2,40, а мировое производство составило в среднем 1,433 миллиона баррелей нефтяного эквивалента в день. Occidental также реализовала нефть по $96,78 за баррель, сделав улучшение прибыли необычно зависимым от ценовой среды, которая может развернуться так же быстро, как и укрепилась.
Прогноз акций OXY на 2026 год теперь сосредотачивается на двух конкурирующих точках зрения:
- Сценарий более высокой нефти и снижения долга: высокие реализованные цены, дисциплина производства и более низкие капитальные расходы ускоряют свободный денежный поток и уменьшают ограничения баланса.
- Сценарий нормализации: ослабление сбоев в поставках снижает цены на нефть до того, как сокращение долга и углеродные инвестиции создадут достаточную долгосрочную стоимость на акцию.
Данное руководство разбирает прогноз акций OXY, ценовые сценарии на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на отчет о прибылях и убытках Occidental Petroleum за второй квартал 2026 года от 5 августа, квартальную подачу и рыночные данные до 10 сентября, а также как торговать фьючерсами на акции OXY на BingX TradFi с залогом USDT.
Топ-5 вещей, которые должны знать инвесторы Occidental Petroleum в сентябре 2026 года
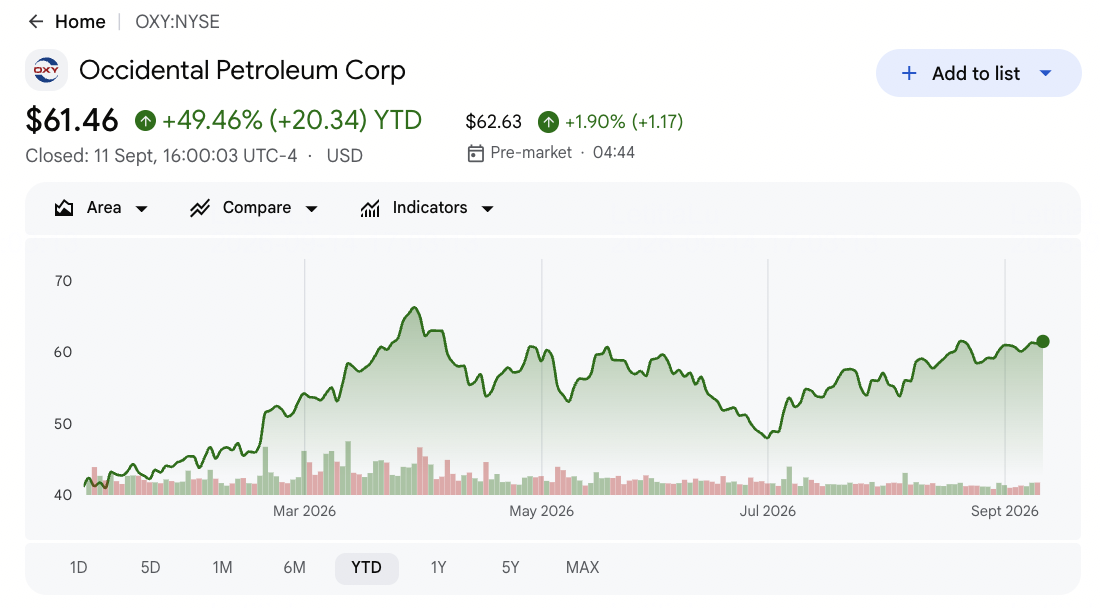
- OXY закрылась на $61,16 после роста примерно на 45% в 2026 году: Рост отражает более высокие цены на нефть и более сильную прибыль, а не только расширение оценки. Акции остаются ниже максимума Уолл-стрит в $79, оставляя потенциал роста, если денежный поток останется высоким.
- Выручка во втором квартале достигла $8,065 миллиарда, рост на 53,4%: Продажи превысили консенсус в $7,25 миллиарда примерно на $815 миллионов, в то время как скорректированная прибыль на акцию в $2,40 превысила оценку в $1,84 на $0,56. Более высокие реализованные цены сильно прошли через базу расходов Occidental.
- Мировое производство составило в среднем 1,433 млн барр. н.э./день, рост на 2,4%: Выпуск превысил верхний предел прогноза, поскольку американские операции компенсировали более слабые международные объемы. Международное производство по-прежнему упало на 12% до 205 000 барр. н.э./день.
- Капитальные расходы на 2026 год были сокращены до $5,5-5,9 миллиарда: Средняя точка упала на $800 миллионов от предыдущего диапазона, в то время как прогноз производства сузился до 1,42-1,45 миллиона барр. н.э./день. Поддержание выпуска с меньшими расходами поддержит свободный денежный поток и сокращение долга.
- Основной долг упал до $11,818 миллиарда с $20,427 миллиарда: Сокращение примерно на $8,6 миллиарда дает Occidental больше гибкости после приобретения CrownRock и продажи OxyChem за $9,7 миллиарда. Более низкие цены на нефть все еще могут замедлить дальнейшее снижение долга и возврат акционерам.
Что такое Occidental Petroleum (OXY)?
Occidental Petroleum — это базирующаяся в Хьюстоне энергетическая компания, которая разрабатывает нефтяные и природно-газовые ресурсы в Пермском бассейне, Скалистых горах, Мексиканском заливе и отдельных ближневосточных рынках. Ее upstream бизнес получает доход от производства и продажи сырой нефти, жидких углеводородов и природного газа. Активы midstream и электроэнергии перемещают, обрабатывают и продают углеводороды, помогая соединить производство с клиентами и экспортными рынками. Результатом является модель денежного потока, управляемая объемами производства, реализованными ценами на сырьевые товары, операционными расходами и капиталом, необходимым для замещения истощающихся запасов.
Долгосрочное направление Occidental все больше объединяет более крупную позицию в Пермском бассейне с восстановлением баланса и управлением углеродом. Приобретение CrownRock расширило ее нетрадиционные запасы в Пермском бассейне, в то время как завершенная продажа OxyChem компании Berkshire Hathaway за $9,7 миллиарда позволила использовать $6,5 миллиарда поступлений для поддержки сокращения долга и заострения портфеля вокруг энергетического производства. Через 1PointFive, Occidental также разрабатывает STRATOS и другие проекты прямого улавливания воздуха, предназначенные для продажи долговременных услуг по удалению углерода. Эти программы расширяют ее потенциальную базу доходов, хотя нефть и газ остаются основными движущими силами прибыли и оценки.
Читайте больше: Лучшие энергетические акции и ETF для покупки в 2026 году: Кризис энергии ИИ встречается с геополитической волатильностью
Обзор прибылей Occidental Petroleum (OXY) во втором квартале 2026 года: Более высокие цены на нефть приводят к превышению EPS на $2,40
Occidental сгенерировала выручку во втором квартале в $8,065 миллиарда против ожидаемых $7,25 миллиарда, скорректированную прибыль на акцию $2,40 против ожидаемых $1,84 и чистую прибыль по GAAP в $2,98 миллиарда. Производство составило в среднем 1,433 миллиона барр. н.э./день, поскольку реализованная цена нефти выросла выше 50% до $96,78 за баррель. Руководство затем снизило капитальные расходы на 2026 год до $5,5-5,9 миллиарда, хотя международный выпуск упал на 12% до 205 000 барр. н.э./день.
Читайте больше: Обзор прибылей Occidental Petroleum (OXY) во втором квартале 2026 года: Превышение EPS на $2,40 приводит к росту цены на 4,14%
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка Q2 2026 |
$7,25 млрд консенсус |
$8,065 млрд |
Превышение. Примерно на $815 млн выше консенсуса и рост на 53,4% г/г. |
|
Скорр. разводн. EPS Q2 |
$1,84 консенсус |
$2,40 |
Превышение. На $0,56 выше консенсуса и самая высокая с Q3 2022. |
|
GAAP разводн. EPS Q2 |
Не предоставлено |
$2,75 |
Улучшилось. Более высокие реализованные цены на нефть подняли отчетную прибыль. |
|
GAAP чистая прибыль Q2 |
Не предоставлено |
$2,98 млрд |
Улучшилось. Квартальная прибыль достигла самого высокого уровня с 2022 года. |
|
Мировое производство Q2 |
Диапазон прогноза компании |
1,433 млн барр.н.э./день |
Превышение. Финишировал выше верхнего предела прогноза и вырос на 2,4% г/г. |
|
Реализов. цена нефти Q2 |
Прошлогодний уровень около $64/барр. |
$96,78/барр. |
Расширилось. Более чем на 50% выше г/г на фоне сбоев в поставках. |
|
Междунар. производство Q2 |
Прошлый год |
205 000 барр.н.э./день |
Упало. Снижение на 12%, поскольку сбои на Ближнем Востоке ограничили выпуск. |
|
Прогноз производства 2026 |
Предыдущий более широкий диапазон |
1,42–1,45 млн барр.н.э./день |
Сужен. Поддерживает высокий выпуск несмотря на международные сбои. |
|
Капитальные расходы 2026 |
Предыдущие $6,3-6,7 млрд |
$5,5-5,9 млрд |
Снижены. Средняя точка упала на $800 млн, поддерживая свободный денежный поток. |
|
Основной долг |
$20,427 млрд предыдущий уровень |
$11,818 млрд |
Улучшилось. Делеверидж сократил основной долг примерно на $8,6 млрд. |
- Выручка в $8,065 миллиарда выросла на 53,4% и превысила на $815 миллионов: Реализованная цена нефти Occidental выросла до $96,78 за баррель, обеспечивая сильный операционный левередж. Это также оставляет прибыль подверженной риску, если цены на нефть нормализуются.
- Скорректированная прибыль на акцию в $2,40 превысила консенсус на $0,56: 30%-ное превышение подняло скорректированную прибыль до самого высокого уровня с третьего квартала 2022 года. Сильная реализация цен поддержала как квартальный дивиденд в $0,28, так и дальнейшее сокращение долга.
- Производство в 1,433 миллиона барр.н.э./день увеличилось на 2,4%: Американские активы обеспечили рост, и выпуск превысил верх прогноза. Международное производство все же упало на 12% до 205 000 барр.н.э./день.
- Реализованные цены на нефть выросли более чем на 50% до $96,78 за баррель: Brent в среднем составил $89,62 в течение квартала, рост на 19,2% год к году. Occidental выиграла как от более высокого производства, так и от необычно сильного ценообразования на сырьевые товары.
- Средняя точка капитальных расходов упала на $800 миллионов до $5,7 миллиарда: Руководство сохранило прогноз производства на 1,42–1,45 миллиона барр.н.э./день несмотря на более низкие расходы. Достижение обоих показателей улучшило бы капитальную эффективность, свободный денежный поток и сокращение долга.
Читайте больше: Прогноз цен на природный газ 2026: Глобальный энергетический шок на $15 или американская ловушка переизбытка?
Прогноз цены Occidental Petroleum (OXY) 2026: Бычий, базовый и медвежий сценарии
Инвестиционный прогноз OXY зависит от взаимодействия между ценами на сырьевые товары и распределением капитала. Производство около 1,42–1,45 миллиона барр.н.э./день обеспечивает операционную базу, хотя реализованные цены определяют, сколько денежных средств остается после программы капитальных расходов в $5,5–5,9 миллиарда, процентов, дивидендов и дальнейшего сокращения долга.
Бычий сценарий: Более высокие цены на нефть толкают OXY к $85
Бычий сценарий предполагает, что нефть остается около верхнего предела диапазона $90–110, в то время как мировое производство держится около 1,45 миллиона барр.н.э./день — верха прогноза. Средняя точка капитальных расходов в $5,7 миллиарда сохранила бы больше денежных средств для сокращения долга и возврата акционерам.
Движение к $85 потребовало бы, чтобы производство оставалось около прогноза, реализованные цены оставались значительно выше прошлогоднего уровня около $64 за баррель, а основной долг упал ниже $11,818 миллиарда. Сильный свободный денежный поток и дальнейшее увеличение оценок аналитиков поддержали бы этот сценарий.
Базовый сценарий: Стабильное производство держит OXY между $62 и $72
Базовый сценарий предполагает умеренные цены на нефть от уровней второго квартала, в то время как американское производство держит общий выпуск в диапазоне 1,42–1,45 миллиона барр.н.э./день. Более низкие капитальные расходы компенсируют часть снижения цен, и сокращение долга продолжается более медленными темпами.
При этом сценарии OXY могла бы торговаться в основном между $62 и $72, близко к целевым показателям аналитиков от $69 до $73. Стабильные объемы в Пермском бассейне, капитальные расходы в рамках $5,5–5,9 миллиарда и падающий основной долг поддержали бы этот диапазон.
Медвежий сценарий: Более низкие цены на нефть тянут OXY к $45
Медвежий сценарий предполагает падение нефти к $70 за баррель, снижая преимущество реализованных цен, которое привело к росту выручки второго квартала на 53,4%. Международные сбои или более быстрые темпы снижения в США также могли бы толкнуть производство ниже нижней границы в 1,42 миллиона барр.н.э./день.
Движение к $45 стало бы более вероятным, если более слабые цены сократят свободный денежный поток, основной долг перестанет падать с $11,818 миллиарда или углеродные проекты потребуют расходов до генерирования доходов. Более медленное снижение долга и более слабый денежный поток оказали бы давление на акции.
Прогнозы цены акций OXY от Уолл-стрит на 2026 год
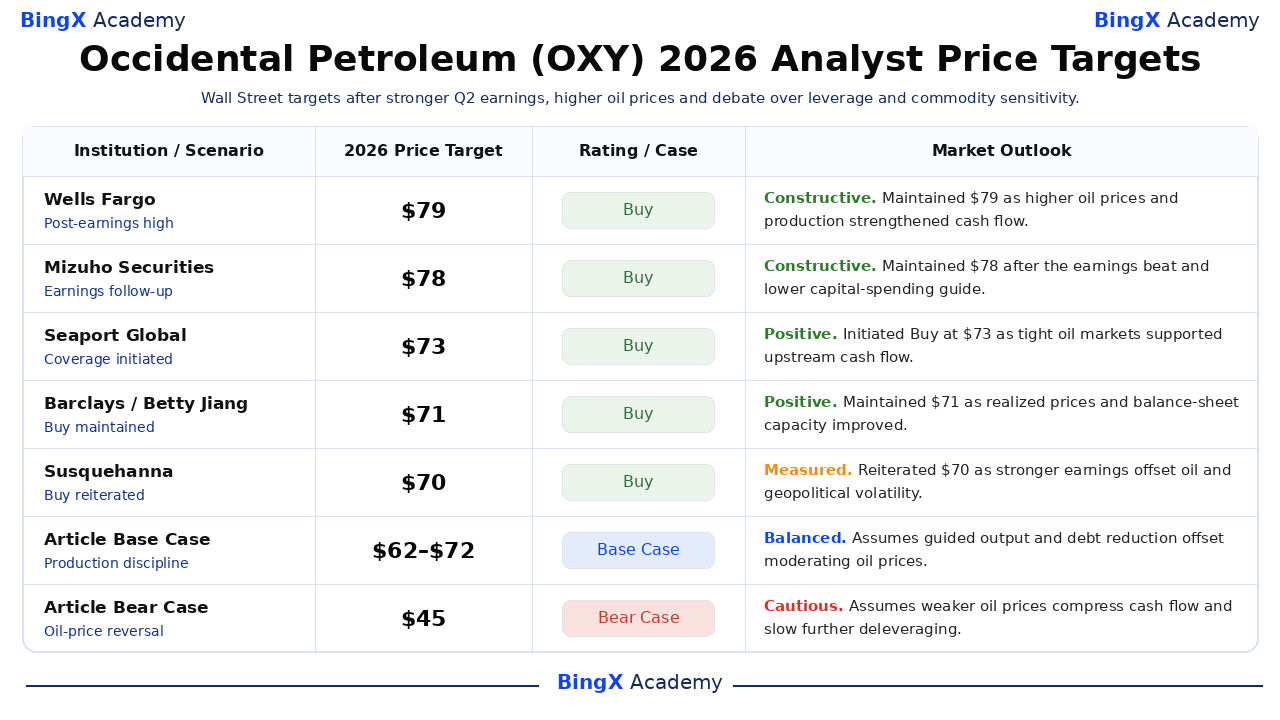
Уолл-стрит остается конструктивной, но разделенной после превышения прибылей Occidental во втором квартале. Пять самых высоких отобранных целей варьируются от $70 до $79 по сравнению с закрытием 10 сентября на $61,16, в то время как Morgan Stanley находится на $69. Разброс отражает различные предположения о ценах на нефть, устойчивости производства, капитальной эффективности и темпах сокращения долга.
|
Учреждение / Сценарий |
Целевая цена 2026 |
Рейтинг / Сценарий |
Рыночный прогноз |
|
Wells Fargo |
$79 |
Покупка |
Конструктивный. 6 августа: сохранил свою самую высокую на Стрит цель после более сильных цен на нефть, производства и квартальных прибылей. |
|
Mizuho Securities |
$78 |
Покупка |
Конструктивный. 6 августа: сохранил бычью цель после превышения прибылей и более низкого прогноза капитальных расходов. |
|
Seaport Global |
$73 |
Покупка |
Позитивный. 2 сентября: инициировал покрытие, поскольку напряженность нефтяного рынка поддержала денежный поток upstream. |
|
Barclays |
$71 |
Покупка |
Позитивный. 17 августа: поддержал покупку, поскольку более высокие реализованные цены и балансовая мощность поддержали оценку. |
|
Susquehanna |
$70 |
Покупка |
Взвешенный. 11 августа: подтвердил покупку, балансируя улучшенные прибыли против товарной и геополитической волатильности. |
|
Morgan Stanley |
$69 |
Равный вес |
Сбалансированный. 20 августа: подтвердил нейтральную позицию, поскольку сильная привязанная к нефти прибыль была взвешена против оценки и цикличности. |
|
Базовый сценарий статьи |
$62–$72 |
Базовый сценарий |
Сбалансированный. Предполагает прогнозируемое производство и сокращение долга компенсируют умеренные цены на нефть. |
|
Медвежий сценарий статьи |
$45 |
Медвежий сценарий |
Осторожный. Предполагает более слабые цены на нефть сжимают денежный поток и замедляют дальнейшее снижение долга. |
Как торговать акциями Occidental Petroleum (OXY) на BingX
Торгуйте прогнозом цен на нефть, производства и снижения долга Occidental Petroleum, используя BingX TradFi и BingX AI инструменты. Поскольку OXY может быстро реагировать на цены на нефть, геополитические новости, операционные прогнозы и решения по распределению капитала, трейдеры должны определить как катализатор, так и лимиты рисков перед входом в позицию.
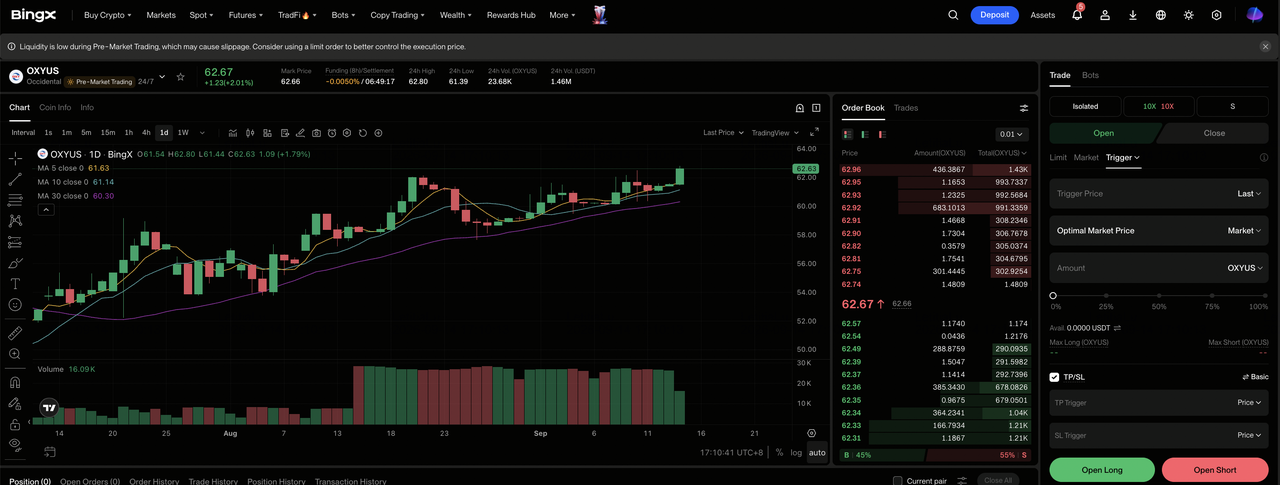
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите Occidental Petroleum (OXY). Найдите и выберите бессрочные фьючерсы OXY-USDT контракт.
Шаг 3: Выберите направление. Выберите Открыть лонг, если повышенные цены на нефть и дисциплина капитала ускоряют свободный денежный поток. Выберите Открыть шорт, если более низкие цены на нефть или сбои в производстве ослабляют прибыль.
Шаг 4: Выберите левередж и режим маржи. Выберите изолированный или кросс-маржинальный режим в зависимости от вашей толерантности к риску. Рост OXY примерно на 45% с начала года и прямая чувствительность к сырьевым товарам делают консервативный левередж и четкое определение размера позиции важными.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. OXY может быстро реагировать на цены на нефть, события на Ближнем Востоке, прогнозы производства, капитальные расходы и обновления долга.
Топ-5 рисков для инвесторов Occidental Petroleum в 2026 году
Оценка Occidental зависит от цен на сырьевые товары, операционных показателей и прогресса баланса. Эти риски могут сократить свободный денежный поток, замедлить снижение долга или оказать давление на оценку OXY.
- Более низкие цены на нефть могут быстро сократить денежный поток: Реализованные цены на нефть во втором квартале выросли более чем на 50% до $96,78 за баррель и помогли выручке вырасти на 53,4%. Отступление к $70 сократило бы upstream маржу и оставило бы меньше денежных средств после капитальных расходов в $5,5-5,9 миллиарда.
- Сбои на Ближнем Востоке могут сократить производство: Международный выпуск упал на 12% до 205 000 барр.н.э./день, даже когда общее производство выросло на 2,4%. Дальнейшие сбои могли бы держать баррели offline и ограничить выгоду от более высоких базовых цен.
- Более высокие полевые расходы могут ослабить капитальную эффективность: Occidental ожидает поддерживать 1,42–1,45 миллиона барр.н.э./день с расходами $5,5–5,9 миллиарда. Более высокие темпы снижения или сервисные расходы могли бы поглотить больше свободного денежного потока.
- Долг все еще конкурирует с возвратами акционерам: Основной долг упал до $11,818 миллиарда с $20,427 миллиарда, но проценты и сроки погашения по-прежнему требуют денежных средств. Более низкие цены на сырьевые товары могли бы замедлить погашения и отсрочить более сильные дивиденды или обратный выкуп.
- Углеродные проекты все еще сталкиваются с риском исполнения: 1PointFive и STRATOS могли бы добавить долгосрочный доход, но возвраты зависят от строительства, операционных расходов и спроса клиентов. Изменения в налоговых льготах или разрешениях могли бы отсрочить притоки денежных средств.
Заключительные мысли: Является ли OXY хорошей инвестицией в 2026 году?
Occidental входит в оставшуюся часть 2026 года с более сильным операционным импульсом, чем предполагала ее предыдущая оценка. Выручка во втором квартале в $8,065 миллиарда, скорректированная прибыль на акцию $2,40 и производство 1,433 миллиона барр.н.э./день показывают значительную экспозицию к повышенным ценам на нефть. Более низкое капитальное руководство также создает более четкий путь для свободного денежного потока для сокращения основного долга в $11,818 миллиарда.
Компромисс заключается в том, что большая часть улучшений остается обусловленной сырьевыми товарами. Консервативный инвестор должен отслеживать реализованные цены на нефть, производство относительно прогноза 1,42–1,45 миллиона барр.н.э./день, капитальные расходы относительно диапазона $5,5–5,9 миллиарда и темпы сокращения долга. Эти меры покажут, может ли OXY поддерживать $62–72 или строить движение к $85.
Напоминание о риске: Торговля и инвестирование в OXY связано с высоким риском потери капитала. Цены на нефть и газ, сбои в производстве, геополитические нарушения, левередж, капитальные требования, исполнение углеродных проектов и изменения оценки могут существенно повлиять на акции. Проведите независимое исследование и используйте дисциплинированное определение размера позиции перед выделением капитала.
Дополнительное чтение
- Лучшие энергетические акции и ETF для покупки в 2026 году: Кризис энергии ИИ встречается с геополитической волатильностью
- Лучшие энергетические акции ИИ для покупки в 2026 году: Ядерная энергия, газ, топливные элементы и развертывание энергии ИИ
- Прогноз цен на природный газ 2026: Глобальный энергетический шок на $15 или американская ловушка переизбытка?
- Прогноз цены ExxonMobil (XOM) 2026: Могут ли нефть и рост производства толкнуть XOM к $205?
- Прогноз акций SLB 2026: Цифровой прорыв ИИ на $83 или геополитическая ловушка на $48?
- Прогноз цены NuScale Power (SMR) 2026: Прорыв чистой энергии или капиталоемкий мираж?
