Morgan Stanley (MS) — глобальная компания по предоставлению финансовых услуг, построенная вокруг институциональных ценных бумаг, управления капиталом и инвестиционного менеджмента. Ее акции, фиксированный доход и инвестиционно-банковские франшизы захватывают активные рынки капитала, в то время как повторяющиеся комиссии за управление активами и чистый процентный доход делают управление капиталом стабилизирующим двигателем. Этот баланс расширяет источники доходов, хотя результаты остаются чувствительными к рыночной активности, стоимости активов и аппетиту клиентов к риску.
Последний квартал показал интегрированную модель, работающую с необычно высокой интенсивностью. Чистые доходы Morgan Stanley за Q2 2026 выросли на 27,1% до $21,348 млрд, разводненная прибыль на акцию увеличилась на 62,4% до $3,46, доходы от институциональных ценных бумаг достигли $11,040 млрд, а управление капиталом добавило рекордные $148,1 млрд чистых новых активов. Инвестиционная дискуссия теперь сосредоточена на том, какая часть этой эффективности может сохраниться после нормализации благоприятных торговых условий и условий заключения сделок.
Прогноз акций MS на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Случай интегрированной фирмы: устойчивая активность сделок, увеличение доли рынка и повторяющиеся притоки капитала поддерживают ROTCE выше 20% и поддерживают более высокую оценку.
- Случай нормализации: торговые доходы, инвестиционный банкинг и стоимость активов охлаждаются вместе, снижая операционное плечо после рекордного квартала.
Это руководство разбирает прогноз акций MS, сценарии цен на 2026 год, ключевые риски и прогнозы аналитиков, опираясь на отчет о доходах Morgan Stanley за Q2 2026 от 15 июля, документы SEC и рыночные данные до 4 сентября, плюс как торговать фьючерсами на акции MS на BingX TradFi с залогом USDT.
Топ-5 вещей, которые инвесторы Morgan Stanley должны знать в сентябре 2026
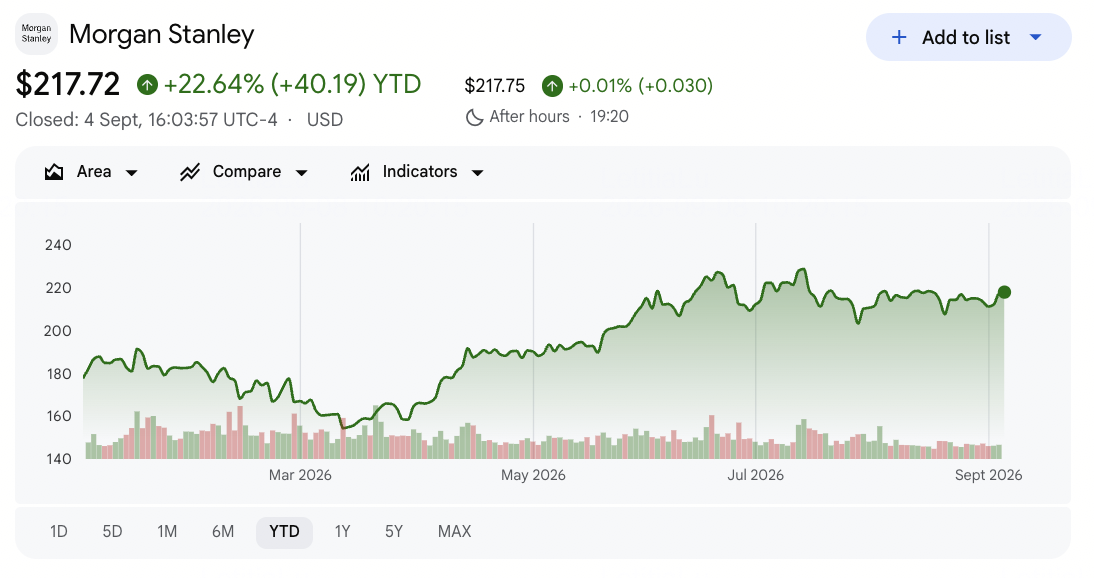
- MS закрылась на уровне $217,72 после роста примерно на 22,6% YTD: Акция закрылась примерно на 6,3% ниже своего 52-недельного максимума в $232,25, показывая, что инвесторы уже переоценили фирму с учетом более сильной торговли, активности сделок и потоков капитала. Дальнейший рост все больше зависит от долговечности доходов, а не от еще одного простого восстановления с закрытия конца 2025 года.
- Чистые доходы за Q2 достигли рекордных $21,348 млрд, рост на 27,1%: Доходы превысили консенсус около $19,5 млрд примерно на $1,85 млрд, в то время как доналоговый доход увеличился на 59,0% до $7,348 млрд. Разрыв между ростом доходов и прибыли подтверждает, что более сильная активность клиентов преобразовалась в существенное операционное плечо.
- Доходы от акций подскочили на 69,3% до рекордных $6,300 млрд: Институциональные ценные бумаги сгенерировали $11,040 млрд, рост на 44,4%, а доходы инвестиционного банкинга выросли на 58,2% до $2,437 млрд. Эти цифры устанавливают рынки капитала как основной ближайший драйвер роста, а также как наибольший риск нормализации.
- Управление капиталом добавило рекордные $148,1 млрд чистых новых активов: Бизнес принес $8,856 млрд доходов и 30,5% доналоговую маржу, в то время как общие клиентские активы по управлению капиталом и инвестиционному менеджменту достигли $10 трлн. Повторяющиеся комиссии дают фирме противовес, когда транзакционно-интенсивные бизнесы замедляются.
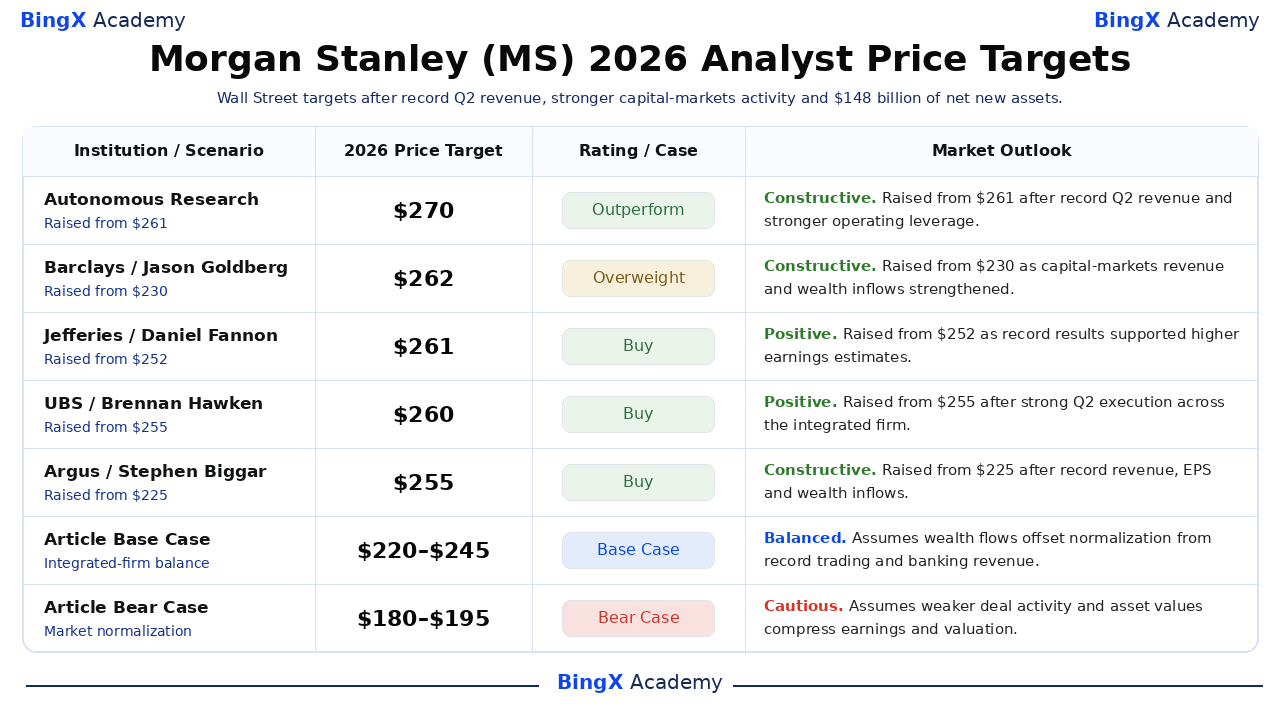
- Названные цели аналитиков теперь простираются от $195 до $270: Autonomous Research держит выбранный максимум в $270, в то время как нейтральная цель JPMorgan в $195 находится ниже референсного закрытия $217,72. Дисперсия отражает разногласия по поводу того, представляет ли 26,6% ROTCE повторяемую доходность интегрированной фирмы или циклический пик.
Что такое Morgan Stanley (MS)?
Morgan Stanley (MS) — это базирующаяся в США глобальная фирма финансовых услуг, обслуживающая корпорации, правительства, институты и индивидуальных инвесторов. Ее три основных бизнеса — институциональные ценные бумаги, управление капиталом и инвестиционный менеджмент. Институциональные ценные бумаги охватывают инвестиционный банкинг, андеррайтинг, акции и торговлю фиксированным доходом; управление капиталом предоставляет брокерские услуги, финансовые консультации, кредитование и корпоративные услуги; а инвестиционный менеджмент предлагает стратегии публичного и частного рынка. Доходы поступают от консультационных и андеррайтинговых комиссий, торговли, комиссий за управление активами, кредитных спредов и инвестиционного дохода.
Ее стратегия все больше сосредоточена на связывании этих бизнесов через модель интегрированной фирмы Morgan Stanley. Компания использует институциональные исследования, отношения с рынками капитала, корпоративные каналы и услуги по управлению капиталом для углубления отношений как с корпоративными клиентами, так и с состоятельными инвесторами. Приобретения E*TRADE и Eaton Vance расширили ее самостоятельное брокерство, корпоративное и управление активами охват, в то время как клиентские активы, достигающие примерно $10 трлн, дают Morgan Stanley гораздо большую базу для повторяющихся комиссий, кредитования, перекрестных продаж и технологических инвестиций
Читать далее: Топ акций финансовых услуг и финтеха для покупки в 2026 году на фоне агентского ИИ, сдвига стейблкоин-рельсов
Обзор доходов Morgan Stanley (MS) Q2 2026: рекордные доходы, прибыль на акцию и потоки капитала
Morgan Stanley показала $21,348 млрд доходов за Q2 против ожидаемых примерно $19,5 млрд, разводненную прибыль на акцию $3,46 против ожидаемых около $2,77 и $5,581 млрд чистого дохода. Доходы от акций выросли на 69,3% до $6,300 млрд, в то время как управление капиталом добавило $148,1 млрд чистых новых активов. ROTCE достигла 26,6%, оставив инвесторам судить о том, насколько рекордная активность рынков капитала может сохраниться.
Читать далее: Обзор доходов Morgan Stanley (MS) Q2 2026: превышение доходов в $21,35 млрд вызвало рост цены на 0,39%
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетно / Фактически |
Сюрприз |
|
Чистые доходы Q2 2026 |
консенсус $19,5 млрд |
$21,348 млрд |
Превышение. Примерно на $1,85 млрд выше консенсуса; рост на 27,1% в годовом исчислении. |
|
Разводненная прибыль на акцию Q2 |
консенсус $2,77 |
$3,46 |
Превышение. На $0,69 выше консенсуса; рост на 62,4% в годовом исчислении. |
|
Чистый доход применимый к MS Q2 |
— |
$5,581 млрд |
Улучшение. Рост на 57,7% с $3,539 млрд. |
|
Доналоговый доход Q2 |
— |
$7,348 млрд |
Улучшение. Рост на 59,0% с $4,622 млрд. |
|
Доходы от институциональных ценных бумаг |
— |
$11,040 млрд |
Рекорд. Рост на 44,4% с $7,643 млрд. |
|
Доходы от акций |
— |
$6,300 млрд |
Рекорд. Рост на 69,3% в годовом исчислении. |
|
Доходы инвестиционного банкинга |
— |
$2,437 млрд |
Ускорение. Рост на 58,2% в годовом исчислении. |
|
Доходы от управления капиталом |
— |
$8,856 млрд |
Рекорд. Рост на 14,1% с доналоговой маржой 30,5%. |
|
Чистые новые активы управления капиталом |
— |
$148,1 млрд |
Рекорд. Рост с $59,2 млрд год назад. |
|
Доходность материального обыкновенного капитала |
— |
26,60% |
Расширение. Рост с 18,2% год назад. |
|
Стандартизированный коэффициент CET1 |
— |
14,80% |
Сильный. Сохранил гибкость капитала для инвестиций и возвратов. |
- Доходы в размере $21,348 млрд выросли на 27,1% и превысили консенсус примерно на $1,85 млрд: Фирма сгенерировала $16,792 млрд год назад, поэтому рекорд отражал широкое расширение, а не узкий эффект сравнения. Результат поднял базу доходов, хотя это также сделало будущие сравнения год к году более требовательными.
- Разводненная прибыль на акцию в размере $3,46 превысила оценку в $2,77 на $0,69: Прибыль на акцию выросла с $2,13, поскольку чистый доход увеличился на 57,7% до $5,581 млрд. Больший прирост результата относительно доходов показывает силу операционного плеча, когда торговля, андеррайтинг и консультационная активность укрепляются вместе.
- Доходы от институциональных ценных бумаг выросли на 44,4% до $11,040 млрд: Акции увеличились на 69,3% до $6,300 млрд, инвестиционный банкинг вырос на 58,2% до $2,437 млрд, а фиксированный доход вырос на 12,6% до $2,455 млрд. Микс подтверждает широкий импульс рынков капитала, хотя акции внесли наиболее исключительный рост.
- Доходы от управления капиталом увеличились на 14,1% до $8,856 млрд: Чистые новые активы достигли $148,1 млрд против $59,2 млрд год назад, а сегмент показал доналоговую маржу 30,5%. Сбор активов укрепляет базу повторяющихся комиссий, которая может смягчить волатильность транзакционных доходов.
- ROTCE расширилась до 26,6% с 18,2%: Коэффициент эффективности расходов улучшился до 65% с 71%, в то время как стандартизированный коэффициент капитала CET1 остался на уровне 14,8%. Эти цифры поддерживают гибкость капитала и возвраты акционерам, хотя устойчивые возвраты требуют удержания доходов при нормализации рыночных условий.
Инвестиционный прогноз акций Morgan Stanley (MS) на 2026: бычья цель $270 против медвежьего дна $180
Центральный тест заключается в том, могут ли повторяющаяся экономика управления капиталом и новые активы компенсировать возможную нормализацию рекордных доходов рынков капитала. Следующие диапазоны являются редакционными сценариями BingX Academy, а не прогнозами Уолл-стрит.
Бычий сценарий: сильный инвестиционный банкинг и торговля толкают MS к $270
Бычий сценарий предполагает, что активность инвестиционного банкинга остается сильной, доходы от акций удерживают долю рынка, а управление капиталом продолжает привлекать более $100 млрд квартальных чистых новых активов. Доходы растут быстрее расходов, удерживая ROTCE около или выше 25% и коэффициент эффективности близко к 65%.
Движение к $260-$270 потребует здорового завершения сделок, эмиссии акций и клиентской торговли без серьезного ухудшения кредитной или стоимости активов. Продолжающиеся повышения прибыли на акцию и маржи управления капиталом около 30% обеспечили бы наиболее ясное подтверждение.
Базовый сценарий: стабильный рост управления капиталом удерживает MS между $220 и $245
Базовый сценарий предполагает нормализацию доходов рынков капитала с максимумов Q2, в то время как более крупная база активов управления капиталом Morgan Stanley продолжает поддерживать рост комиссий и кредитный доход. ROTCE остается выше 20%, чистые новые активы остаются положительными, а рост расходов остается контролируемым.
При этом сценарии MS могла бы торговаться в основном между $220 и $245. Квартальная прибыль на акцию около $3, маржи управления капиталом около 30% и стабильные клиентские активы поддержали бы диапазон, в то время как более слабые притоки или снижение оценок оказали бы давление на верхний предел.
Медвежий сценарий: более слабые рынки и замедление активности сделок тянут MS к $180
Медвежий сценарий предполагает, что более низкая волатильность снижает торговые доходы, активность M&A замедляется, а падающие рынки оказывают давление на клиентские активы на основе комиссий. Доходы институциональных ценных бумаг затем падают с уровня Q2 в $11,040 млрд, в то время как технологические и регулятивные расходы остаются относительно фиксированными.
Движение к $180-$195 стало бы более вероятным, если ROTCE упадет ниже 18%, чистые новые активы существенно замедлятся или квартальная прибыль на акцию упадет ниже $2,50. Morgan Stanley могла бы остаться прибыльной, но более слабый импульс доходов и сжатие мультипликатора оказали бы давление на акцию.
Прогнозы цен акций MS на 2026 от аналитиков Уолл-стрит
Шесть выбранных действий являются датированными, именованными сторонними целями, представленными от наивысшей к наинизшей. Они варьируются от $195 до $270, в то время как более широкий консенсус находится около $237. Последние две строки являются редакционными сценариями BingX Academy, а не прогнозами Уолл-стрит.
|
Институт / Сценарий |
Ценовая цель 2026 |
Рейтинг / Случай |
Прогноз рынка |
|
Autonomous Research |
$270 |
Превосходить |
Конструктивный. 16 июля: поднято с $261. Поднял цель после рекордных доходов Q2 и более сильного операционного плеча. |
|
Barclays |
$262 |
Избыточный вес |
Конструктивный. 16 июля: поднято с $230. Поднял цель, поскольку доходы рынков капитала и притоки управления капиталом превысили ожидания. |
|
Jefferies |
$261 |
Покупать |
Позитивный. 16 июля: поднято с $252. Поднял цель, поскольку рекордные результаты поддержали более высокие оценки доходов. |
|
UBS |
$260 |
Покупать |
Позитивный. 3 августа: поднято с $255. Поднял цель, сохранив рекомендацию Покупать после сильного исполнения Q2. |
|
Argus |
$255 |
Покупать |
Конструктивный. 16 июля: поднято с $225. Поднял цель после рекордных доходов, прибыли на акцию и притоков управления капиталом. |
|
JPMorgan |
$195 |
Нейтральная |
Осторожный. 16 июля: поднято с $187. Поднял цель умеренно, сохранив нейтральную позицию, поскольку оценка сбалансировала более сильные доходы. |
|
Базовый сценарий статьи |
$220–$245 |
Базовый сценарий |
Сбалансированный. Предполагает, что потоки капитала компенсируют нормализацию от рекордных торговых и банковских доходов. |
|
Медвежий сценарий статьи |
$180–$195 |
Медвежий сценарий |
Осторожный. Предполагает, что более слабая активность сделок и стоимость активов сжимают доходы и оценку. |
Как торговать акциями Morgan Stanley (MS) на BingX
Торгуйте импульсом рынков капитала Morgan Stanley, ростом активов управления капиталом и прогнозом прибыльности, используя BingX TradFi и BingX AI инструменты. Поскольку MS может резко реагировать на волатильность рынка, активность сделок, доходы и ожидания процентных ставок, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
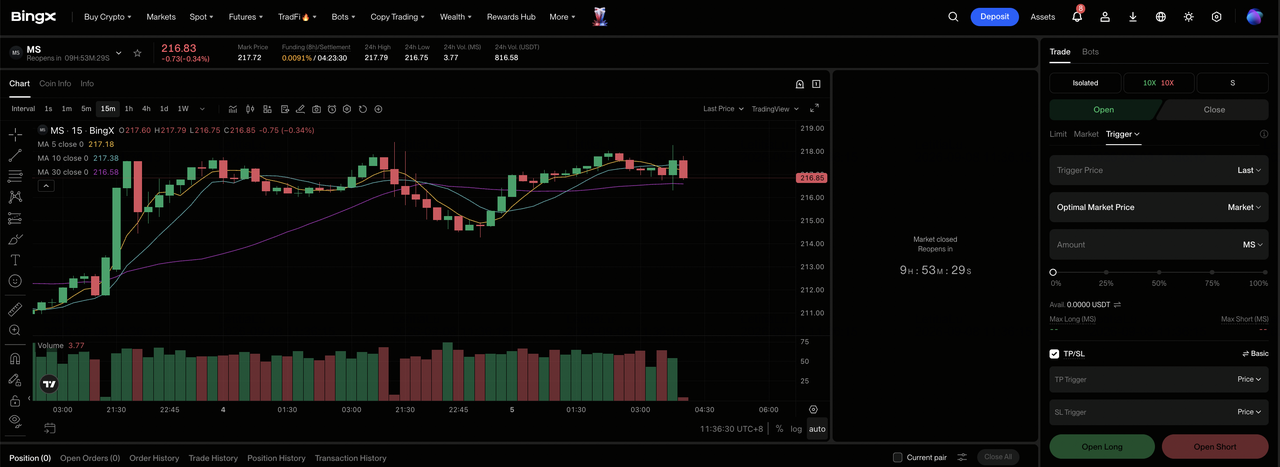
Шаг 1: Получите доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели управления биржи BingX.
Шаг 2: Выберите Morgan Stanley (MS). Найдите и выберите бессрочные фьючерсы MS-USDT.
Шаг 3: Выберите направление. Выберите открыть лонг, если активность рынков капитала остается сильной, а притоки капитала поддерживают повторяющиеся комиссии. Выберите открыть шорт, если нормализация торговли, более слабая активность сделок или падающая стоимость активов снижают ожидания доходов.
Шаг 4: Выберите плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Рост акции примерно на 23% YTD показывает, почему консервативное плечо и четкий размер позиции важны.
Шаг 5: Выполните строгие протоколы риска. Установите тейк-профит и стоп-лосс (TP/SL) уровни до или сразу после входа в сделку. MS может быстро реагировать на доходы, объявления о сделках, торговые условия, процентные ставки и изменения в клиентских активах.
Топ-5 рисков для инвесторов Morgan Stanley в 2026
Интегрированная модель Morgan Stanley диверсифицирует доходы, хотя рекордные результаты и более высокая цена акций оставляют инвестиционный случай чувствительным к циклической нормализации и исполнению.
- Доходы от акций выросли на 69,3% до $6,300 млрд: Благоприятная волатильность и активность клиентов поддержали рекордный квартал. Возврат к более спокойным рынкам мог бы снизить торговые доходы быстрее, чем корректируются расходы на компенсации и технологии, сжимая доходы и ROTCE.
- Доходы инвестиционного банкинга увеличились на 58,2% до $2,437 млрд: Консультационные и андеррайтинговые услуги зависят от завершенных транзакций, условий эмиссии и уверенности руководителей. Задержанные закрытия M&A или более слабое формирование капитала снизили бы комиссионные доходы и импульс оценок.
- $148,1 млрд чистых новых активов создают требовательное сравнение: Показатель предыдущего года составлял $59,2 млрд. Более медленный сбор, изъятия клиентов или снижение рынка снизили бы активы на основе комиссий и ослабили повторяющиеся доходы, предназначенные для стабилизации волатильности рынков капитала.
- 26,6% ROTCE может представлять циклический максимум: ROTCE выросла с 18,2%, поскольку коэффициент эффективности улучшился до 65%. Если доходы нормализуются, а расходы останутся повышенными, возвраты могли бы упасть быстро и заставить инвесторов присвоить более низкий мультипликатор доходов.
- MS торговалась примерно в 17,6 раз от трейлинговых доходов при $217,72: Мультипликатор основан на ожиданиях устойчивого роста капитала и прибыльности выше цикла. Регулятивные расходы, рыночные потери или одновременная слабость по торговле и стоимости активов могли бы оказать давление как на доходы, так и на оценку.
Заключительные мысли: стоит ли инвестировать в Morgan Stanley в 2026?
Результаты Q2 Morgan Stanley показали преимущество ее интегрированной модели: доходы выросли на 27,1% до $21,348 млрд, прибыль на акцию увеличилась на 62,4% до $3,46, доходы от акций достигли $6,300 млрд, а управление капиталом добавило $148,1 млрд чистых новых активов. 26,6% ROTCE и 65% коэффициент эффективности подтвердили необычно сильное операционное плечо.
Базовый сценарий $220-$245 предполагает, что потоки капитала и повторяющиеся комиссии компенсируют нормализацию от рекордных доходов рынков капитала. Бычий сценарий $260-$270 требует устойчивой активности сделок и возвратов около 25%, в то время как медвежий сценарий $180-$195 отражает более слабую торговлю, стоимость активов и пересмотр оценок. Инвесторы должны отслеживать чистые новые активы, маржи управления капиталом, завершение сделок и ROTCE перед экстраполяцией рекордов Q2.
Напоминание о риске: Эти сценарии MS являются условными исследовательскими оценками, а не инвестиционными советами или гарантированными возвратами. Акции Morgan Stanley и бессрочные контракты MS-USDT могут потерять стоимость, а позиции с плечом могут быть ликвидированы. Независимо изучите текущие рыночные данные, корпоративные документы и условия BingX перед принятием риска.
Связанное чтение
- Топ акций финансовых услуг и финтеха для покупки в 2026 году на фоне агентского ИИ, сдвига стейблкоин-рельсов
- Прогноз цены Goldman Sachs (GS) 2026: рекордные доходы, IPO-бум и путь к $1,195
- Прогноз цены JPMorgan Chase (JPM) 2026: баланс-крепость или потолок оценки?
- Прогноз цены Mastercard (MA) 2026: может ли трансграничный рост подтолкнуть MA к $760?
- Прогноз акций Visa (V) 2026: может ли рост трансграничных платежей подтолкнуть V к $430?
