Mastercard (MA) управляет одной из крупнейших в мире электронных платежных сетей, соединяя потребителей, торговцев, финансовые учреждения и правительства. Основная сеть получает доходы от внутренних сборов, трансграничной деятельности и обработки транзакций, в то время как услуги с добавленной стоимостью расширяют модель в области кибербезопасности, аналитики, лояльности и консалтинга. Этот микс создает мощный комбинированный двигатель, хотя акции остаются чувствительными к здоровью потребителей, международным путешествиям, стимулам клиентов и премиальной оценке, присваиваемой крупным платежным сетям.
Последний квартал усилил операционный кейс. Чистый доход Q2 2026 увеличился на 14% год к году, скорректированная прибыль росла быстрее дохода, а услуги с добавленной стоимостью расширились на 20%. Трансграничный объем и переключенные транзакции также остались здоровыми. Инвестиционная дискуссия теперь сосредоточена на том, сможет ли Mastercard сохранить эту широту, поскольку сравнения становятся сложнее, и смогут ли услуги продолжить улучшать доходный микс без того, чтобы скидки, регулирование или альтернативные платежные рельсы не ослабили сетевую экономику.
Прогноз акций MA на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Кейс глобальных платежей и услуг: устойчивые расходы, международные путешествия и более быстрый рост услуг могут поддержать долговременное накопление прибыли и более высокий оценочный ориентир.
- Кейс оценки и дизрупции: более медленное потребление, более богатые стимулы клиентов, регулирование и новые счет-к-счету или стейблкоин рельсы могут снизить премию роста, даже если сеть остается прибыльной.
Данное руководство разбирает прогноз акций MA, сценарии цены на 2026 год, ключевые риски и мнения аналитиков, опираясь на отчет о прибылях Mastercard Q2 2026 от 30 июля, регулятивные документы и рыночные данные до 2 сентября, плюс как торговать фьючерсами на акции MA на BingX TradFi с залогом USDT.
Топ-5 вещей, которые нужно знать инвесторам Mastercard в сентябре 2026
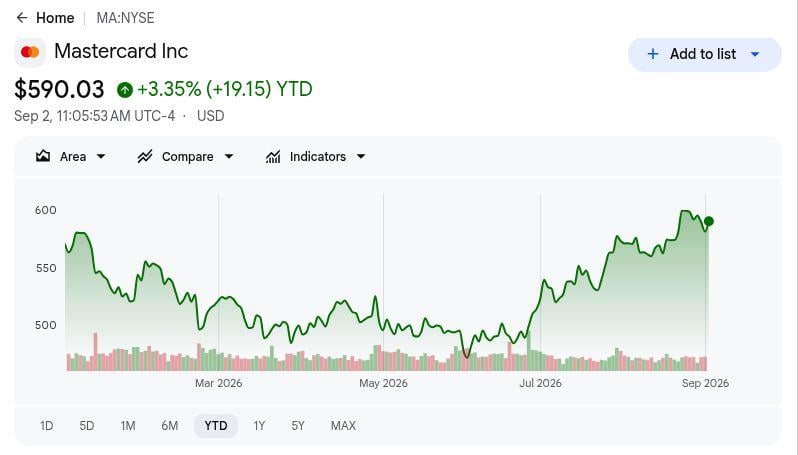
- MA выросла примерно на 8% YTD до 1 сентября: Акция оставалась около верхнего конца своего диапазона 2026 после сильного летнего восстановления. Это поддерживает историю операционного импульса, но также оставляет меньше места для прибылей, которые только соответствуют ожиданиям.
- Доход Q2 вырос на 14% до $8,14 млрд: Чистый доход превысил отслеживаемый консенсус, поддержанный более высокой платежной активностью и продолжающимся ростом услуг. Превышение было подкреплено широким расширением транзакций, а не разовой учетной выгодой.
- Доход от услуг с добавленной стоимостью вырос на 20%: Кибербезопасность, аналитика, консалтинг и другие услуги продолжали опережать основную платежную сеть, расширяя доходный микс Mastercard и снижая зависимость только от объемов транзакций.
- Трансграничный объем увеличился на 12%: Международные путешествия и торговля остались устойчивыми, несмотря на макроэкономическую неопределенность. Устойчивый двузначный трансграничный рост остается важным вкладчиком в доход, поскольку эти транзакции обычно имеют привлекательную экономику.
- Цели аналитиков после прибылей охватывают примерно $575 до выше $650: Диапазон остается в целом конструктивным, но отражает разные предположения о потребительских расходах, трансграничном росте, импульсе услуг и оценке. Поскольку MA торгуется около верхнего конца своего годового диапазона, более высокие цели требуют продолжающихся обновлений прибыли и руководства.
Что такое Mastercard (MA)?
Mastercard (MA) - это глобальная платежная технологическая компания со штаб-квартирой в Парчесе, Нью-Йорк. Она обычно не выпускает карты или не кредитует потребителей напрямую. Вместо этого Mastercard управляет сетью, стандартами и процессинговой инфраструктурой, которая соединяет банки-эмитенты, банки-эквайеры, торговцев и держателей карт, позволяя электронным платежам быть авторизованными, клиринговыми и расчетными через рынки и валюты. Ее масштаб дает компании экспозицию к потребительским расходам, международным путешествиям, электронной коммерции и более широкому переходу от наличных к цифровым платежам.
Ее рост исходит от двух основных двигателей. Основная платежная сеть выигрывает от более высокого валового долларового объема, трансграничных расходов и переключенных транзакций, в то время как услуги с добавленной стоимостью генерируют доход от кибербезопасности, идентификации, аналитики данных, консалтинга, лояльности и инструментов открытых финансов. Mastercard также расширяется дальше в коммерческие платежи, переводы счет-к-счету, цифровую идентификацию и открытый банкинг, расширяя бизнес за пределы традиционных карточных транзакций и давая ей больше способов монетизировать существующие клиентские отношения.
Обзор прибылей Mastercard (MA) Q2 2026: доход, прибыль на акцию и платежные объемы
Mastercard показала широкое превышение Q2 по доходу, прибыли, маржам и сетевой активности. Чистый доход достиг $9,277 млрд против ожидаемых $9,08 млрд, скорректированная прибыль на акцию составила $5,04 против $4,77, валовой долларовый объем достиг $2,9 трлн, а скорректированная операционная маржа составила 61,1%. Трансграничный объем, переключенные транзакции и услуги с добавленной стоимостью также остались сильными, в то время как $4,9 млрд выкупов акций добавили дополнительную поддержку на акцию.
|
Финансовая метрика |
Руководство / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Чистый доход Q2 |
$9,08 млрд |
$9,277 млрд |
Превышение. Около 2% выше консенсуса; рост на 14% г/г. |
|
Скорректированная разводненная прибыль на акцию |
$4,77 |
$5,04 |
Превышение. Около 6% выше консенсуса; рост на 21% г/г. |
|
Чистая прибыль GAAP |
— |
$4,388 млрд |
Улучшилась. Рост на 19% год к году. |
|
Разводненная прибыль на акцию GAAP |
— |
$4,97 |
Улучшилась. Рост на 22% год к году. |
|
Скорректированная операционная маржа |
— |
61,10% |
Расширилась. Прибыль росла быстрее дохода. |
|
Валовой долларовый объем |
— |
$2,9 трлн; +8% в местной валюте |
Положительно. Расходы остались устойчивыми. |
|
Трансграничный объем |
— |
+12% в местной валюте |
Положительно. Международная торговля остается твердой. |
|
Переключенные транзакции |
— |
+9% |
Положительно. Сетевая активность расширилась. |
|
Доход от услуг с добавленной стоимостью |
— |
+20% |
Сильно. Услуги опережали платежную сеть. |
|
Выкупы акций Q2 |
— |
$4,9 млрд |
Поддерживающие. Выкупы снизили количество акций. |
- Чистый доход $9,277 млрд вырос на 14%: Результат пришел примерно на 2% выше отслеживаемого консенсуса, с ростом, поддержанным как платежной активностью, так и услугами. Эта широта предполагает, что Mastercard не полагалась на одну географию или временный ценовой эффект.
- Скорректированная прибыль на акцию $5,04 превысила консенсус примерно на 6%: Скорректированная прибыль увеличилась на 21% год к году, быстрее дохода, показав более сильный операционный рычаг и дополнительную поддержку от выкупов акций.
- Валовой долларовый объем достиг $2,9 трлн: GDV в местной валюте увеличился на 8%, указывая на устойчивые потребительские и коммерческие расходы по сети, несмотря на неравномерные макроэкономические условия.
- Трансграничный объем вырос на 12%, а переключенные транзакции выросли на 9%: Международные расходы остались высокоценным драйвером роста, в то время как рост транзакций подтвердил здоровое использование сети за пределами номинального роста расходов.
- Доход от услуг с добавленной стоимостью увеличился на 20%: Кибербезопасность, аналитика, консалтинг, идентификация и другие услуги продолжали опережать основную платежную сеть, укрепляя доходный микс Mastercard за пределами только обработки транзакций.
Инвестиционный прогноз Mastercard (MA) на 2026: бычий кейс $760 против медвежьего кейса $520
Центральный тест заключается в том, сможет ли Mastercard преобразовать здоровую платежную активность в рост прибыли, ведомый услугами, без замедления потребителей, давления стимулов или сброса оценки, прерывающего профиль комбинирования.
Бычий кейс: рост услуг и трансграничной торговли толкают MA к $760
Бычий кейс предполагает, что трансграничные расходы остаются сильными, переключенные транзакции продолжают расти, а услуги с добавленной стоимостью продолжают опережать основную платежную сеть. Этот микс поддержал бы рост дохода и операционный рычаг, особенно если кибербезопасность, аналитика и продукты движения денег углубляют клиентские отношения без резкого роста стимулов.
Движение к $760 потребует устойчивого двузначного роста услуг, устойчивых международных путешествий и продолжающихся пересмотров прибыли. Сильные потребительские расходы и стабильная трансграничная экономика обеспечили бы самое ясное подтверждение этого сценария.
Базовый кейс: устойчивые платежи удерживают MA между $620 и $700
Базовый кейс предполагает, что платежные объемы остаются здоровыми, в то время как рост постепенно нормализуется. Трансграничная активность умеренно снижается от недавней силы, услуги с добавленной стоимостью продолжают расширяться быстрее сети, а стабильные маржи плюс выкупы акций поддерживают прибыль на акцию.
При этом сценарии MA могла бы торговаться в основном между $620 и $700. Высокий однозначный рост сети, двузначный рост услуг и контролируемые стимулы поддержали бы диапазон, в то время как более слабые трансграничные тренды толкнули бы прогноз ближе к медвежьему кейсу.
Медвежий кейс: более медленные расходы и сжатие мультипликатора тянут MA к $520
Медвежий кейс предполагает ослабление потребительских и бизнес-расходов, замедление международных путешествий и более высокие стимулы клиентов поглощают больше дохода. Альтернативные платежные рельсы не нужно вытеснять Mastercard полностью; более медленный инкрементальный рост сам по себе мог бы снизить премию, которую инвесторы готовы платить.
Движение к $520 стало бы более вероятным, если переключенные транзакции и трансграничные объемы ослабеют, рост услуг значительно замедлится или операционный рычаг обратится. Mastercard могла бы остаться высокодоходной при этом сценарии, но более низкие ожидания прибыли и сжатие оценки давили бы на акцию.
Прогнозы цены акций MA на 2026 от аналитиков Уолл-стрит
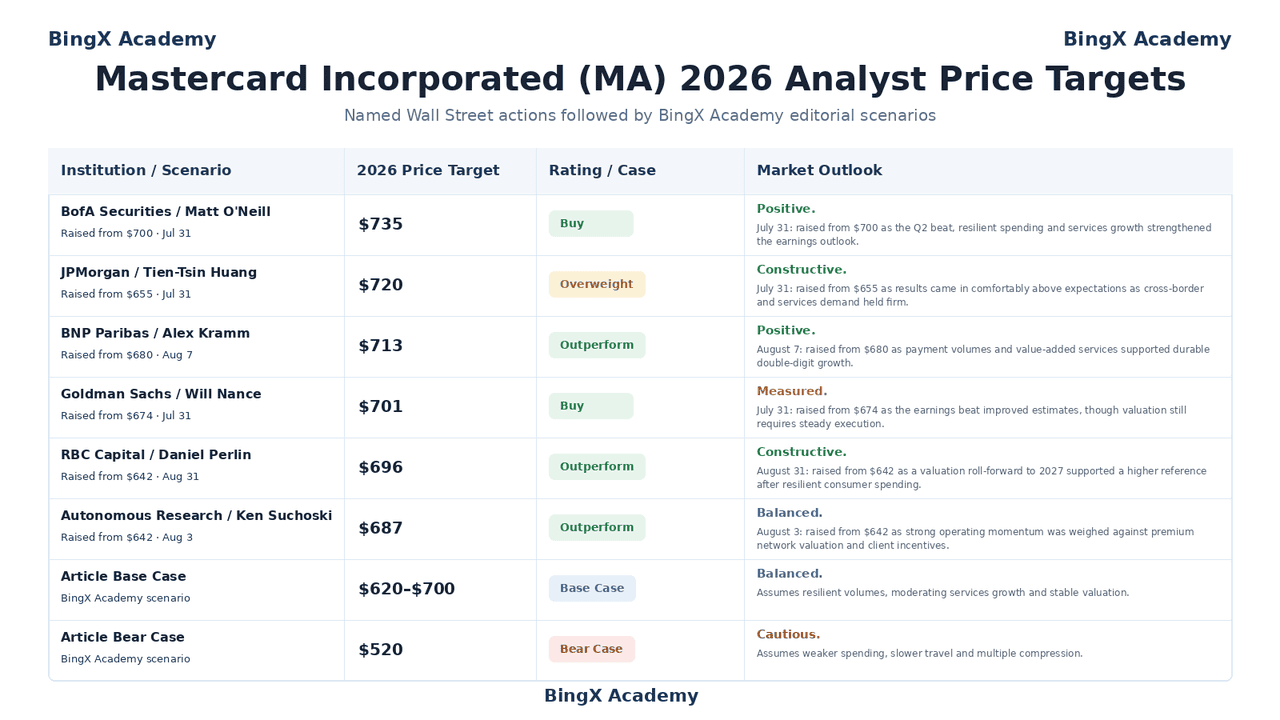
Выбранные датированные действия показывают конструктивный взгляд Стрит после Q2, хотя они также раскрывают, сколько исполнения уже ожидается. Базовый и медвежий кейсы статьи являются условными исследовательскими сценариями BingX Academy и остаются отдельными от названных целей аналитиков.
|
Институт / Сценарий |
Целевая цена на 2026 |
Рейтинг / Кейс |
Рыночный прогноз |
|
BofA Securities |
$735 |
Покупать |
Положительно. 31 июля: повышено с $700, поскольку превышение Q2, устойчивые расходы и рост услуг усилили прогноз прибыли. |
|
JPMorgan |
$720 |
Избыточный вес |
Конструктивно. 31 июля: повышено с $655, поскольку результаты пришли комфортно выше ожиданий, а трансграничный спрос остался твердым. |
|
BNP Paribas |
$713 |
Превосходить |
Положительно. 7 августа: повышено с $680, поскольку платежные объемы и услуги с добавленной стоимостью поддержали долговременный двузначный рост. |
|
Goldman Sachs |
$701 |
Покупать |
Взвешенно. 31 июля: повышено с $674, поскольку превышение прибыли улучшило оценки, хотя оценка все еще требует стабильного исполнения. |
|
RBC Capital |
$696 |
Превосходить |
Конструктивно. 31 августа: повышено с $642, поскольку переход оценки на 2027 поддержал более высокий ориентир после устойчивых потребительских расходов. |
|
Autonomous Research |
$687 |
Превосходить |
Сбалансированно. 3 августа: повышено с $642, поскольку сильный операционный импульс был взвешен против премиальной оценки и стимулов клиентов. |
|
Базовый кейс статьи |
$620–$700 |
Базовый кейс |
Сбалансированно. Предполагает устойчивые объемы, замедляющийся рост услуг и стабильную оценку. |
|
Медвежий кейс статьи |
$520 |
Медвежий кейс |
Осторожно. Предполагает более слабые расходы, более медленные путешествия и сжатие мультипликатора. |
Как торговать акциями Mastercard (MA) на BingX
Mastercard может быстро реагировать на прибыли, релизы платежных объемов, данные о путешествиях, регулирование и изменения в потребительском доверии. BingX TradFi предоставляет длинную и короткую экспозицию через бессрочный контракт с расчетом в USDT, поэтому контроль рисков важен так же, как и направленный анализ.
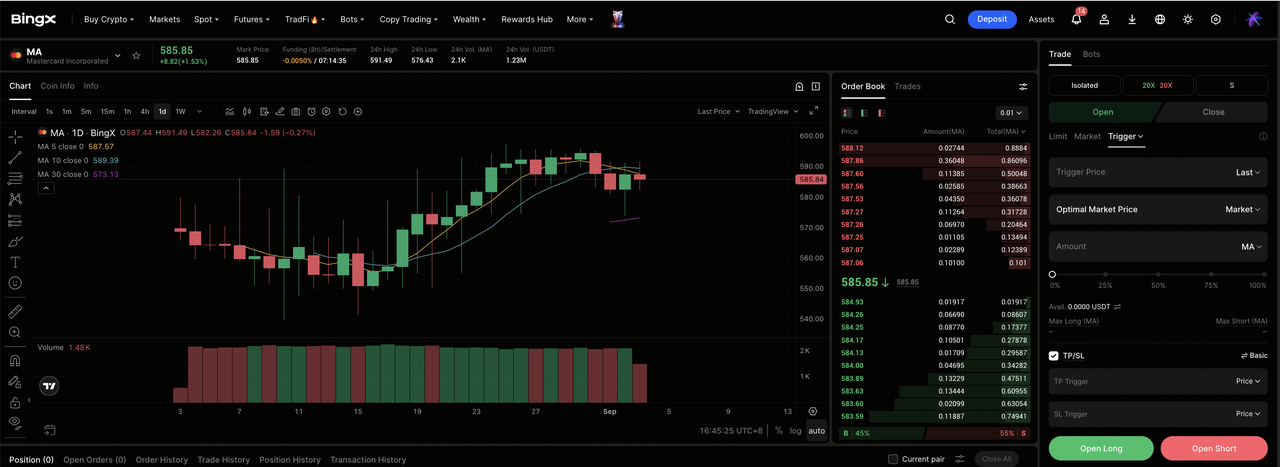
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь, завершите KYC, включите двухфакторную аутентификацию, и откройте рынок TradFi.
Шаг 2: Выберите Mastercard (MA). Депозит USDT, затем найдите бессрочный контракт MA-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть лонг или шорт в зависимости от того, усиливаются ли платежи, трансграничная активность и услуги или ослабляются расходы и оценка.
Шаг 4: Выберите плечо и режим маржи. Выберите Изолированную или кросс-маржу на основе толерантности к риску. Премиальная крупнокапиталовая сеть все еще может резко двигаться вокруг квартальных релизов и регулятивных решений, поэтому консервативное позиционирование важно.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса до или сразу после входа. MA может реагировать на потребительские данные, тренды путешествий, пересмотры аналитиков, судебные разбирательства и объявления альтернативных рельсов.
Топ-5 рисков для наблюдения инвесторами Mastercard в 2026
Прогноз Mastercard остается поддержанным устойчивой платежной активностью и ростом услуг, но несколько рисков могли бы давить на доход, маржи или оценку, если условия ослабеют.
- Слабость потребителей могла бы замедлить платежные объемы и рост прибыли: Более мягкие расходы домохозяйств или бизнеса снизили бы валовой долларовый объем и переключенные транзакции, ограничивая операционный рычаг, от которого Mastercard выигрывает, когда сетевая активность сильна.
- Трансграничный рост мог бы нормализоваться: Международные путешествия и торговля являются высокоценными драйверами дохода для Mastercard. Замедление от текущего 12% роста трансграничной торговли могло бы весить непропорционально на доходе и ожиданиях прибыли.
- Более высокие стимулы клиентов могли бы разбавить сильный рост объемов: Конкуренция за крупные банки, торговцев и платежные отношения может потребовать более богатых скидок и стимулов, снижая сумму дохода, которую Mastercard удерживает, даже когда объемы транзакций остаются здоровыми.
- Регулирование и судебные разбирательства могли бы изменить сетевую экономику: Правила взаимообмена, мандаты на маршрутизацию, антимонопольные действия и требования к данным могли бы повысить затраты на соответствие или снизить ценовую гибкость на ключевых рынках.
- Альтернативные платежные рельсы и операционные сбои могли бы ослабить сетевое преимущество: Платежи счет-к-счету, цифровые кошельки и стейблкоины могут захватить инкрементальные потоки, в то время как отключения, мошенничество или инциденты кибербезопасности могли бы создать прямые затраты и повредить доверию клиентов.
Заключительные мысли: стоит ли инвестировать в Mastercard в 2026?
Операционное качество Mastercard остается ясным. Q2 произвел широкий рост доходов, более быстрое расширение скорректированной прибыли, устойчивую трансграничную активность и сильный рост услуг. Сеть остается высоко масштабируемой, а услуги обеспечивают правдоподобный путь к более глубокой монетизации за пределами традиционной карточной обработки.
Бычий кейс требует, чтобы эта широта сохранилась и перевелась в продолжающиеся пересмотры оценок. Медвежий кейс не требует краха франшизы, только более мягких расходов, более медленных путешествий или более низкого оценочного мультипликатора. Консервативные трейдеры могут предпочесть мониторить трансграничный рост, переключенные транзакции, услуги с добавленной стоимостью, стимулы и операционный рычаг, прежде чем рассматривать любой сценарий как подтвержденный.
Напоминание о риске: Торговля и инвестирование в акции, такие как MA, включает высокий риск потери капитала. Потребительские расходы, трансграничные путешествия, регулирование, судебные разбирательства, кибербезопасность, стимулы клиентов и бессрочные контракты с плечом могут произвести быстрые потери. Проводите независимые исследования перед распределением капитала.
Связанное чтение
- Топ акций финансовых услуг и финтеха для покупки в 2026 на фоне агентного ИИ, смещения стейблкоин рельсов
- Прогноз акций Visa (V) на 2026: сможет ли рост трансграничных платежей и ИИ толкнуть V к $460?
- Прогноз цены JPMorgan Chase (JPM) на 2026: защита крепости или альфа, движимая ИИ, при $341?
- Прогноз цены Goldman Sachs (GS) на 2026: импульс рекордного квартала или потолок оценки при $1,140?
- Прогноз цены Morgan Stanley (MS) на 2026: возрождение инвестиционного банка или коррекция $170?
