
Intel (INTC) разрабатывает и производит процессоры для персональных компьютеров, серверов, систем искусственного интеллекта и сетевой инфраструктуры, а также ведет контрактный чипмейкерский бизнес. Процессоры Core и Xeon остаются центральными для доходов от продукции, в то время как Intel Foundry, передовая упаковка и кастомные кремниевые решения становятся все более важными для долгосрочного оборота. Эта интегрированная модель предлагает рычаги для ИИ вычислений и американского полупроводникового производства, хотя она также подвергает акции риску исполнения процессорных узлов, больших капитальных требований и интенсивной конкуренции.
Его последний квартал показал, что спрос восстановился быстрее прибыльности. Доходы INTC Q2 2026 достигли $16.13 миллиарда, выросли на 25.4% год к году, в то время как скорректированная прибыль на акцию $0.42 удвоила консенсус $0.21. Доходы от центров обработки данных и ИИ подскочили на 59% до $6.26 миллиарда, однако Intel Foundry по-прежнему теряла около $2.1 миллиарда. Инвестиционный кейс зависит от того, могут ли рост CPU и более высокая утилизация сократить эти производственные потери.
Прогноз акций INTC на 2026 год теперь сосредоточен на двух конкурирующих взглядах:
- Кейс ИИ вычислений и литейного производства: ограниченное предложение серверных CPU, более сильное ценообразование и внешние соглашения 14A могут поднять утилизацию, маржу и уверенность в производственной стратегии Intel.
- Кейс исполнения и оценки: стойкие потери литейного производства, высокие капитальные расходы и конкуренция от AMD, Arm и TSMC могут оставить заработки ниже уровня, подразумеваемого ростом 2026 года.
Это руководство разбирает прогноз акций INTC, ценовые сценарии 2026 года, ключевые риски и прогнозы аналитиков, опираясь на отчет о доходах Intel Q2 2026 от 23 июля, квартальную подачу и рыночные данные до 10 сентября, плюс как торговать фьючерсами акций INTC на BingX TradFi с залогом USDT.
Топ-5 вещей, которые нужно знать инвесторам Intel в сентябре 2026
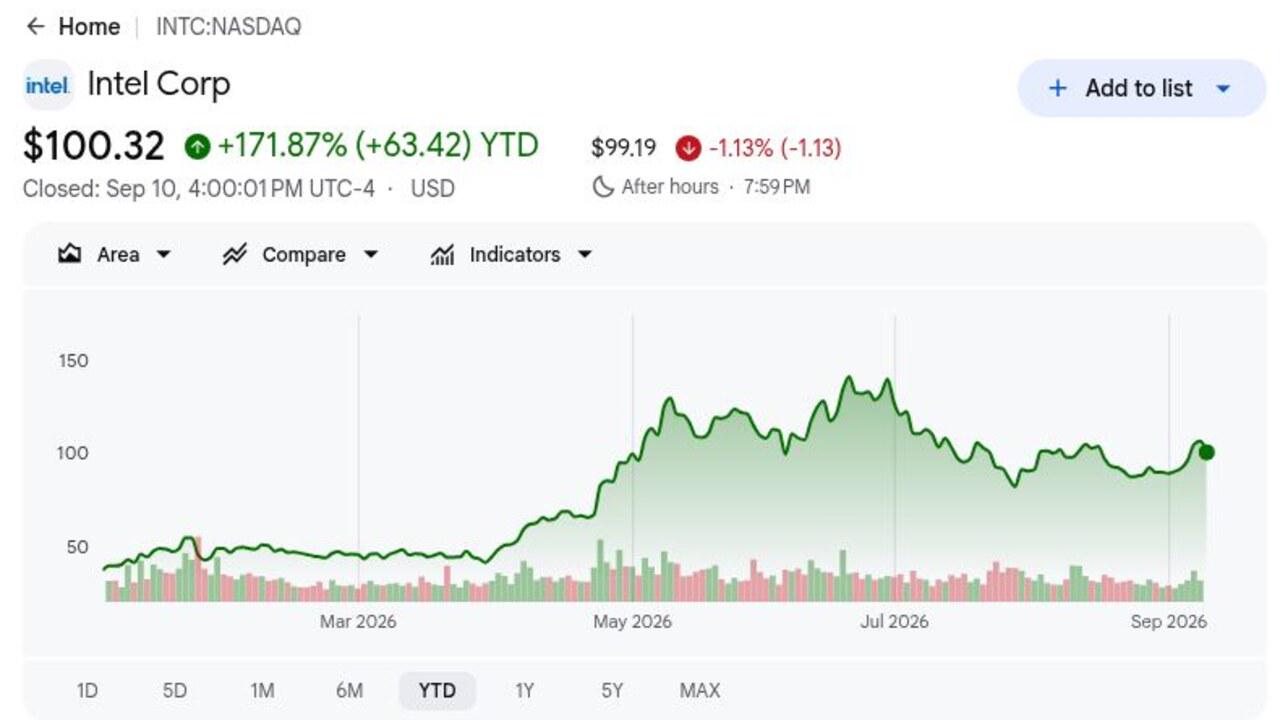
- INTC закрылся на $100.32 10 сентября и остался выше на 171.87% с начала года: Рост отражает резкую переоценку спроса на CPU Intel и производственных перспектив, хотя акция осталась примерно на 30% ниже своего максимума за 52 недели $142.34. Этот разрыв показывает, как быстро могут измениться ожидания, когда сдвигается прогресс литейного производства или опасения по поводу оценки.
- Доходы Q2 достигли $16.13 миллиарда и выросли на 25.4%: Продажи превысили консенсус LSEG $14.42 миллиарда на $1.71 миллиарда, и скорректированная прибыль на акцию $0.42 удвоила оценку $0.21. Масштаб превышения показал, что спрос на CPU, связанный с ИИ, трансформировался как в доходы, так и в скорректированную прибыль.
- Доходы от центров обработки данных и ИИ подскочили на 59% до $6.26 миллиарда: Сегмент превысил консенсус $5.37 миллиарда на $890 миллионов, поскольку агентские рабочие нагрузки ИИ увеличили спрос на серверные CPU. Intel должна поддерживать этот импульс, потому что инвестиции в литейное производство по-прежнему потребляют значительные заработки и денежные средства.
- Руководство по доходам Q3 достигло $15.8-16.8 миллиарда: Средний показатель $16.3 миллиарда стоял на $1.2 миллиарда выше консенсуса $15.1 миллиарда, в то время как план капитальных расходов вырос на $2 миллиарда до $20 миллиардов. Более сильный спрос поддерживает инвестиции, хотя доходность должна в конечном итоге появиться в марже.
- Intel обязалась к высокообъемному производству 14A в 2028 году: Рискованное производство запланировано на вторую половину 2027 года, и соглашение Tesla's Terafab обеспечивает внешнюю точку доказательства. Длинная взлетно-посадочная полоса делает обязательства клиентов, выходы и спрос на передовую упаковку более важными, чем единичная квартальная цифра дохода.
Что такое Intel (INTC)?
Intel — интегрированная полупроводниковая компания, которая разрабатывает продукты и производит многие из них на собственных производственных предприятиях. Ее группа клиентских вычислений продает процессоры Core и компоненты платформы для ноутбуков и настольных компьютеров, в то время как центр обработки данных и ИИ поставляют CPU Xeon, ускорители и сопутствующие продукты для облачных, корпоративных и коммуникационных систем. Intel Foundry предоставляет производство пластин, передовую упаковку и процессорные технологии внутренним и внешним клиентам. Поэтому доходы зависят от объема и ценообразования продукции, а также от утилизации заводов, выходов и обязательств клиентов.
Долгосрочная стратегия Intel сочетает более сильную франшизу CPU x86 с глобально распределенной литейной сетью. Руководство обязалось к рискованному производству 14A во второй половине 2027 года и высокообъемному производству в 2028 году, поддерживаемому передовой упаковкой и развертыванием High-NA EUV. Соглашение Tesla's Terafab AI-чип дает 14A внешний сигнал клиента, и Intel продолжает строить производственные мощности в США при государственной поддержке. Вне полупроводников многолетнее партнерство с McLaren Racing расширяет вычисления Intel через дизайн, моделирование и операции на трассе, а не служит квартальной инициативой продаж.
Читать далее: Топ акций ИИ полупроводников для покупки в 2026: полное руководство по ИИ чипам и цепочке поставок
Обзор доходов Intel (INTC) Q2 2026: доходы, прибыль на акцию и рост ИИ CPU
Intel показала доходы Q2 $16.13 миллиарда против ожидаемых $14.42 миллиарда, скорректированную прибыль на акцию $0.42 против ожидаемых $0.21, и доходы от центров обработки данных и ИИ $6.26 миллиарда, выросшие на 59%. Доходы Intel Foundry выросли на 31% до $5.77 миллиарда, хотя подразделение все еще потеряло около $2.1 миллиарда. Руководство по доходам Q3 $15.8-16.8 миллиарда превысило консенсус, оставляя инвесторов взвешивать более сильный спрос против стоимости расширения производства.
Читать далее: Новости доходов Intel (INTC) Q2 2026: превышение доходов $16.13 миллиарда затмевается падением на 7.89%
|
Финансовая метрика |
Прогноз / консенсус |
Отчетный / фактический |
Сюрприз |
|
Доходы Q2 2026 |
$14.42 млрд консенсус LSEG |
$16.13 млрд |
Превышение. На $1.71 млрд выше консенсуса; рост 25.4% г/г. |
|
Скорр. разводненная прибыль на акцию Q2 |
$0.21 консенсус LSEG |
$0.42 |
Превышение. Удвоило консенсус и обратило годовой убыток $0.10. |
|
Чистый убыток Q2 GAAP |
— |
Убыток $11.0 млрд |
Искажено. Включало $13.6 млрд убытков по справедливой стоимости, связанных с соглашением Secure Enclave. |
|
Скорр. чистый доход Q2 |
— |
$2.2 млрд |
Улучшение. Сильный спрос привел к положительным скорректированным заработкам. |
|
Валовая маржа Q2 GAAP |
— |
40.10% |
Расширилась. Лучший микс и утилизация поддержали восстановление. |
|
Доходы от центров данных и ИИ |
$5.37 млрд консенсус |
$6.26 млрд; +59% г/г |
Превышение. На $890 млн выше консенсуса. |
|
Доходы клиентских вычислений |
$7.89 млрд консенсус |
$8.88 млрд |
Превышение. На $990 млн выше консенсуса. |
|
Доходы Intel Foundry |
$5.55 млрд консенсус |
$5.77 млрд; +31% г/г |
Превышение. На $220 млн выше консенсуса, хотя операционный убыток остался около $2.1 млрд. |
|
Операционный денежный поток Q2 |
— |
$7.0 млрд |
Положительный. Поддержал более высокие производственные инвестиции. |
|
Прогноз доходов Q3 2026 |
$15.1 млрд консенсус |
$15.8–$16.8 млрд |
Выше. Средняя точка превышает консенсус на $1.2 млрд. |
|
Прогноз скорр. прибыли на акцию Q3 |
$0.27 консенсус |
$0.38 |
Выше. На одиннадцать центов выше консенсуса. |
|
Капитальные расходы 2026 |
Прежние $18 млрд |
$20 млрд |
Повышено. Добавлено $2 млрд по мере улучшения спроса и взаимодействия с клиентами. |
- Доходы $16.13 миллиарда превысили консенсус на $1.71 миллиарда: Увеличение на 25.4% год к году отметило самый сильный рост Intel за более чем 15 лет. Спрос улучшился как по клиентским, так и по центрам обработки данных процессорам, делая восстановление шире чем одна категория продуктов.
- Скорректированная прибыль на акцию $0.42 превысила консенсус на $0.21: Результат обратил годовой скорректированный убыток $0.10 на акцию. Скорректированный чистый доход $2.2 миллиарда показал, что более сильные доходы начинают трансформироваться в операционный рычаг.
- Доходы от центров обработки данных и ИИ $6.26 миллиарда превысили на $890 миллионов: Сегмент вырос на 59%, поддерживая мнение, что агентский ИИ может поднять спрос на CPU наряду с ускорителями. Устойчивый спрос на Xeon может улучшить микс продуктов и утилизацию заводов.
- Доходы литейного производства выросли на 31% до $5.77 миллиарда, но подразделение все еще потеряло около $2.1 миллиарда: Превышение доходов на $220 миллионов показало улучшающуюся тягу. Более высокая утилизация и лучшие валовые маржи остаются необходимыми, прежде чем литейное производство станет значимым вкладчиком в заработки.
- Средняя точка доходов Q3 превысила консенсус примерно на $1.2 миллиарда: Руководство $15.8-16.8 миллиарда и увеличение капитальных расходов на $2 миллиарда сигнализируют о уверенности в спросе. План инвестиций примерно $20 миллиардов все еще повышает бремя на конвертацию наличных и будущие доходы.
Читать далее: Топ акций ИИ полупроводников для покупки в 2026: полное руководство по ИИ чипам и цепочке поставок
Прогноз цены акций Intel 2026: бычий кейс $145 против медвежьего кейса $60
Инвестиционный прогноз Intel зависит от того, может ли восстановление CPU 2026 года финансировать вероятный переход литейного производства. Сценарии ниже являются редакционными диапазонами, а не обещаниями Уолл-стрит, и каждый требует наблюдаемых изменений в росте сегментов, марже, обязательствах клиентов и доходности капитала.
Бычий кейс: сильный спрос на ИИ серверы толкает INTC к $145
Бычий кейс предполагает, что нехватка серверных CPU поддерживает ценообразование, доходы от центров обработки данных и ИИ продолжают расти значительно выше среднего Intel, и литейное производство конвертирует интерес клиентов в обязательный объем пластин и упаковки. Более высокая утилизация помогла бы доходам опережать фиксированные производственные затраты и поднять валовую маржу выше 40.1% Q2.
Движение к $145 потребовало бы доходов Q3 около потолка $16.8 миллиарда, продолжения скорректированной прибыльности и больше клиентов 14A до окна рискованного производства 2027 года. Цель BofA $135 обеспечивает бычью ссылку на Стрит, хотя дальнейший рост также требует доказательств, что убыток литейного производства $2.1 миллиарда сужается.
Базовый кейс: устойчивый спрос на CPU держит INTC между $85 и $115
Базовый кейс предполагает, что сильный спрос на Xeon и более высокие по стоимости PC процессоры поддерживают здоровые доходы, в то время как потери литейного производства улучшаются постепенно. Intel остается на треке для своего графика 14A 2028 года и исполняет план капитальных расходов $20 миллиардов, хотя инвесторы ждут более ясной экономики внешних клиентов, прежде чем назначить больше стоимости его производственным активам.
При этом сценарии INTC может торговаться в основном между $85 и $115. Доходы в пределах диапазона Q3, скорректированная прибыль на акцию около $0.38 и устойчивый прогресс валовой маржи поддержали бы полосу. Обновленное замедление продуктов или больший убыток литейного производства ослабил бы верхний конец.
Медвежий кейс: потери литейного производства и задержки чипов тянут INTC к $60
Медвежий кейс предполагает, что предложение CPU нормализуется, прежде чем Intel установит долговечную ценовую власть, в то время как системы на базе AMD и Arm берут больше доли. Если внешние обязательства 14A остаются ограниченными, Intel нес бы заводскую амортизацию, R&D расходы и капитальные траты без достаточных доходов от третьих сторон, чтобы поглотить их.
Движение к $60 стало бы более вероятным, если рост центров обработки данных и ИИ упадет резко ниже 59%, валовая маржа отступит от 40.1%, или график рискованного производства 2027 года соскользнет. Более слабый операционный денежный поток наряду с капитальными расходами $20 миллиардов увеличил бы опасения финансирования или разводнения и давление на оценку.
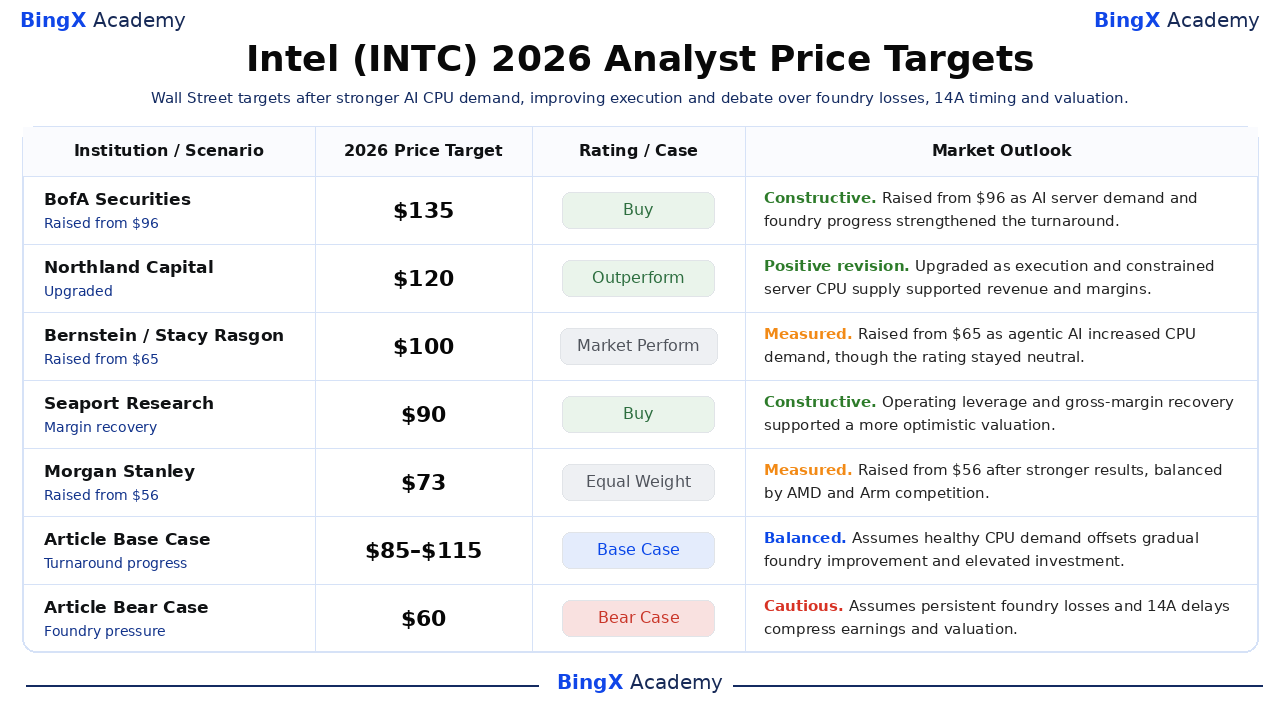
Прогнозы цены акций Intel на 2026 год от аналитиков Уолл-стрит
Цели Intel охватывают $70-135, отражая разногласие о том, оправдывают ли спрос на ИИ CPU и соглашения литейного производства быструю переоценку акции. Более высокие цели предполагают восстановление маржи и победы клиентов, в то время как осторожные цели признают время и капитал, необходимые для того, чтобы сделать 14A экономически конкурентоспособным.
|
Институт |
Ценовая цель 2026 |
Рейтинг |
Рыночный прогноз |
|
BofA Securities |
$135 |
Покупать |
Конструктивно. 11 июня: повышено с $96 в двойном обновлении, поскольку ИИ серверные CPU и перспективы клиентов литейного производства укрепились. |
|
Northland Capital |
$120 |
Превышает результативность |
Положительный пересмотр. 8 сентября: повышено с рыночной результативности, поскольку исполнение улучшилось и предложение серверных CPU остается ограниченным. |
|
Bernstein |
$100 |
Рыночная результативность |
Взвешенно. 17 июня: повышено с $65, поскольку агентский ИИ увеличил спрос на CPU, сохраняя нейтральный рейтинг. |
|
Seaport Research |
$90 |
Покупать |
Конструктивно. 24 апреля: более высокий операционный рычаг и более сильный профиль маржи поддержали более оптимистичную оценку. |
|
Morgan Stanley |
$73 |
Равный вес |
Взвешенно. 24 апреля: повышено с $56 после более сильных результатов, сбалансировано конкурентными рисками AMD и Arm. |
|
KeyBanc |
$70 |
Превышающий вес |
Конструктивно. 6 апреля: повышено с $65, поскольку нехватка CPU поддержала ожидаемые ценовые действия 10%-15%. |
|
Базовый кейс статьи |
$85–$115 |
Базовый кейс |
Сбалансированно. Предполагает, что здоровый спрос на CPU компенсирует постепенное улучшение литейного производства и повышенные инвестиции. |
|
Медвежий кейс статьи |
$60 |
Медвежий кейс |
Осторожно. Предполагает стойкие потери литейного производства и задержки 14A сжимают заработки и оценку. |
Как торговать акциями Intel (INTC) на BingX
Торгуйте спросом Intel на ИИ CPU, исполнением литейного производства и прогнозом 14A, используя BingX TradFi и BingX AI инструменты. Поскольку INTC может резко реагировать на объявления клиентов, производственные вехи и руководство по марже, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
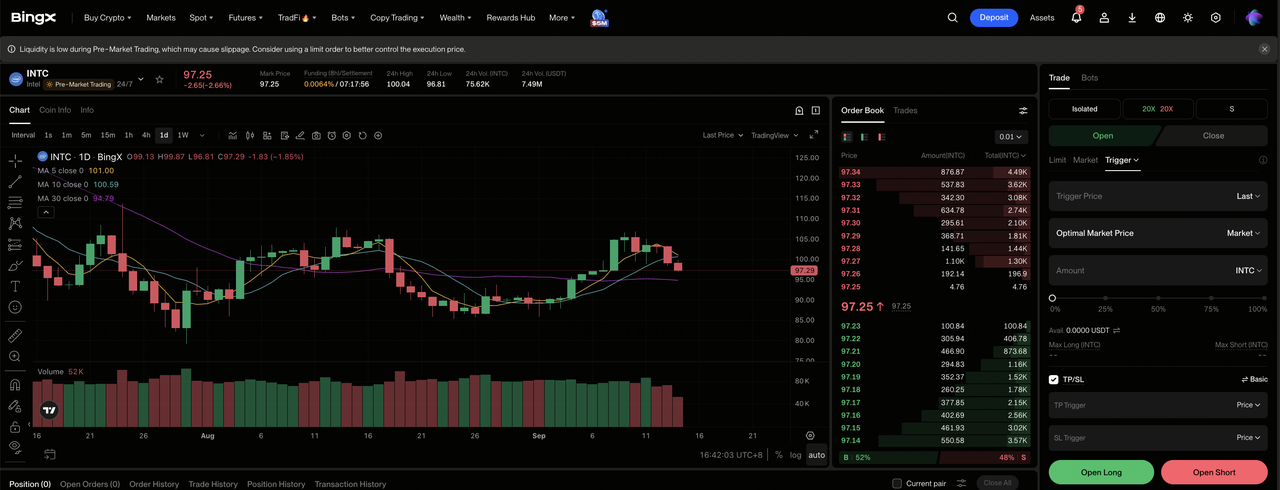
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному TradFi разделу на панели биржи BingX.
Шаг 2: Выберите Intel (INTC). Найдите и выберите бессрочные фьючерсы INTC-USDT контракт.
Шаг 3: Выберите ваше направление. Выберите Открыть лонг, если рост ИИ CPU остается сильным и потери литейного производства сужаются. Выберите Открыть шорт, если время 14A скользит или маржа ослабевает.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите Изолированную или кросс-маржу на основе вашей терпимости к риску. Движение 171.87% с начала года и 30% отступление от максимума за 52 недели показывают, почему важны консервативное кредитное плечо и четкое позиционирование размера.
Шаг 5: Исполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. INTC может быстро реагировать на спрос Xeon, победы клиентов, изменения капитальных расходов, руководство по валовой марже и производственные вехи.
Топ-5 рисков для наблюдения инвесторами Intel в 2026 году
Восстановление Intel зависит как от спроса на продукты, так и от капиталоемкого производственного поворота. Эти риски могут влиять на заработки, денежный поток и оценку.
- Потери литейного производства могут поглотить прибыль от продуктов: Intel Foundry генерировала $5.77 миллиарда доходов в Q2, но потеряла около $2.1 миллиарда. Медленные улучшения в утилизации и выходах могут держать консолидированные заработки под давлением.
- План капитальных расходов $20 миллиардов повышает денежный риск и риск разводнения: Intel увеличила планируемые расходы с $18 миллиардов после более сильного спроса. Если операционный денежный приток Q2 $7.0 миллиарда не поддерживается, инвестиции в заводы могут давить свободный денежный поток или требовать больше финансирования.
- AMD и Arm могут давить долю CPU и ценообразование: Результат DCAI Intel $6.26 миллиарда получил выгоду от ограничений предложения серверов и спроса на ИИ. Более сильная конкуренция могла бы ослабить ценовую власть 10%-15%, ожидаемую KeyBanc, и давить маржи.
- Исполнение 14A остается многолетней зависимостью: Рискованное производство запланировано на вторую половину 2027 года, с объемным производством, нацеленным на 2028 год. Проблемы выхода, задержки оборудования или ограниченные внешние обязательства могли бы оттолкнуть доходы дальше.
- Учет и капитальная структура могут скрыть прогресс на акцию: Убыток GAAP Q2 $11.0 миллиарда включал $13.6 миллиарда сборов по справедливой стоимости против скорректированного дохода $2.2 миллиарда. Большие стратегические или акционерные транзакции могли бы все еще создать волатильность и разводнение.
Финальные мысли: стоит ли инвестировать в Intel в 2026 году?
Доходы Intel Q2 $16.13 миллиарда, скорректированная прибыль на акцию $0.42 и рост центров обработки данных и ИИ на 59% предоставляют осязаемые доказательства того, что операционный поворот продвинулся. Нерешенный вопрос — экономическая конвертация. Убыток литейного производства $2.1 миллиарда и план капитальных расходов $20 миллиардов означают, что более сильные продажи должны производить более высокие маржи, обязательства клиентов и долговечный денежный поток.
Инвесторы должны отслеживать рост DCAI, операционный убыток литейного производства, валовую маржу, внешние обязательства 14A и конвертацию операционных денежных средств. Продолжающееся улучшение поддерживает базовый кейс $85-115 и могло открыть путь к $145. Задержанный разгон узла, обновленные потери доли или более тяжелые потребности финансирования сделали бы медвежий кейс $60 более релевантным.
Напоминание о риске: Связанные с акциями бессрочные фьючерсы являются продуктами с кредитным плечом. Цены могут двигаться быстро, потери могут превысить первоначальную маржу, и цели сторонних аналитиков не гарантируют будущую результативность. Используйте лимиты позиций, консервативное кредитное плечо и предопределенные выходы.
Связанное чтение
- Топ-10 акций ИИ инфраструктуры для покупки в 2026: лидеры производства и дизайна чипов
- Топ акций ИИ полупроводников для покупки в 2026: полное руководство по ИИ чипам и цепочке поставок
- Топ-10 акций ИИ оборудования для наблюдения в 2026: архитектура, управляющая следующим поколением интеллекта
- Топ акций центров обработки данных ИИ для покупки в 2026: облако, серверы и вычислительная инфраструктура ИИ
- Топ акций высокопроизводительных вычислений (HPC) для наблюдения в 2026: лидеры рынка ускоренных вычислений
