
Eli Lilly (LLY) разрабатывает рецептурные лекарства в области кардиометаболического здоровья, онкологии, иммунологии и неврологии. Mounjaro и Zepbound сделали лечение диабета и ожирения основным двигателем прибыли, с совокупными продажами во втором квартале в размере 14,871 миллиарда долларов, в то время как онкологические препараты, продукты иммунологии и расширяющийся клинический конвейер обеспечивают дополнительные источники роста. Этот масштаб дает Lilly необычайно широкую экспозицию к глобальному рынку ожирения, хотя это также делает акции чувствительными к реализованному ценообразованию, выполнению производства, результатам конвейера и повышенной оценке.
Последний квартал укрепил аргументы в пользу спроса и выявил основное напряжение прибыльности. Выручка Eli Lily во втором квартале выросла на 48% до 22,974 миллиарда долларов, поскольку объем увеличился на 60%, однако реализованные цены упали на 13%, а заявленная операционная маржа снизилась на 5,0 процентных пункта до 39,1%. Инвестиционный кейс зависит от того, сможет ли Lilly продолжать расширять доступ к инкретинам и поставки, преобразуя этот объем в устойчивый рост маржи и прибыли.
Прогноз акций LLY на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Кейс расширения инкретинов: Mounjaro и Zepbound поддерживают высокий рост назначений, Foundayo расширяет пероральный доступ, retatrutide продвигается к подаче заявки, а новые мощности поддерживают дальнейшие увеличения оценок.
- Кейс ценообразования и оценки: более низкие реализованные цены, расходы на портфель, конкурентные запуски GLP-1 или задержка конвейера препятствуют росту прибыли достаточно быстро, чтобы поддержать текущую оценку.
Это руководство разбирает прогноз акций LLY, сценарии цен на 2026 год, ключевые риски и прогнозы аналитиков, основываясь на отчете о прибыли Eli Lilly за второй квартал 2026 года от 5 августа 2026 года, регулятивной документации и рыночных данных до 3 сентября 2026 года, плюс как торговать фьючерсами на акции LLY на BingX TradFi с залогом USDT.
Топ-5 вещей, которые нужно знать инвесторам Eli Lilly в сентябре 2026 года
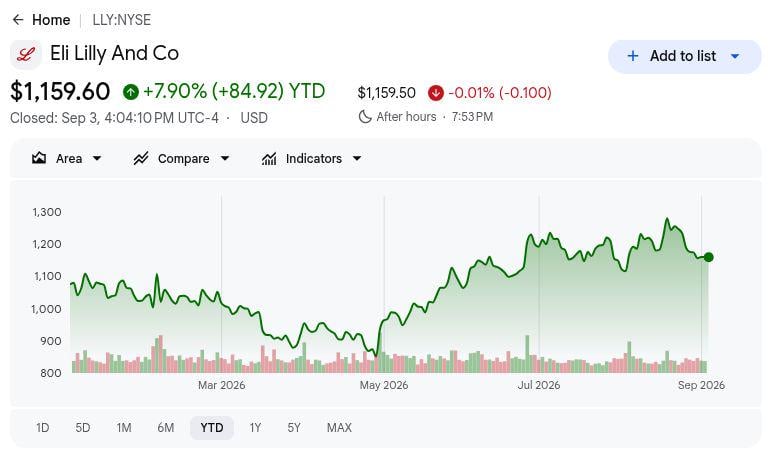
- LLY закрылась на отметке $1,159.60 3 сентября и выросла на 7.90% с начала года: 52-недельный диапазон от $712.05 до $1,292.65 показывает, насколько быстро изменились ожидания, поскольку инвесторы взвешивали ускоряющийся спрос на инкретины против ценообразования, инвестиций и валюационного риска.
- Выручка во втором квартале выросла на 48% до $22.974 миллиарда: Результат превысил консенсус в $20.69 миллиарда на $2.284 миллиарда, показав, что объем назначений и расширяющийся глобальный доступ перевесили более низкие реализованные цены в течение квартала.
- Выручка Mounjaro выросла на 91% до $9.943 миллиарда: Zepbound добавил $4.928 миллиарда, рост на 46%, доведя совокупные квартальные продажи до $14.871 миллиарда и подтвердив, что инкретины теперь движут как рост Lilly, так и концентрацию продуктов.
- Руководство повысило прогноз выручки на 2026 год до $85-87 миллиардов: Средняя точка увеличилась на $2.5 миллиарда с предыдущего диапазона $82-85 миллиардов, отражая более сильный спрос, даже поскольку приобретенные исследовательские расходы поглотили часть выгоды от прибыли.
- Retatrutide показал до 28.3% средней потери веса за 80 недель: Lilly планирует подачу заявки на ожирение в первом квартале 2027 года и выделил еще $4.5 миллиарда на производство в Индиане, связав следующий катализатор конвейера с мощностью, необходимой для его масштабной коммерциализации.
Что такое Eli Lilly (LLY)?
Eli Lilly - это исследовательская фармацевтическая компания, чей рецептурный портфель охватывает кардиометаболическое здоровье, онкологию, иммунологию и неврологию. Она продает лекарства примерно в 90 странах и управляет производственными заводами в 10 странах, предоставляя компании глобальную коммерческую и производственную сеть. Выручка все больше поступает от лекарств для диабета и ожирения во главе с Mounjaro и Zepbound, наряду с продуктами, такими как Verzenio в онкологии и несколькими франшизами иммунологии и неврологии. Lilly инвестировал $13.337 миллиарда в исследования и разработки в 2025 году, что составляет 20.5% от продаж, и поддерживал клинические исследования в более чем 55 странах с 12,771 сотрудниками R&D.
Текущая стратегия сосредоточена на расширении рынка инкретинов, улучшении поставок и продвижении следующего поколения кардиометаболических лекарств. Mounjaro, Zepbound, Foundayo и retatrutide составляют ядро этих усилий, в то время как сотрудничество Lilly с Boehringer Ingelheim принесло веху в продажах Jardiance в размере $250 миллионов во втором квартале. Lilly также строит лабораторию искусственного интеллекта co-innovation с NVIDIA и имеет более 180 внешних партнеров через Catalyze360, расширив свою исследовательскую модель за пределы внутреннего открытия лекарств. Эти программы могли бы диверсифицировать будущий рост, хотя краткосрочные результаты остаются тесно связанными с объемом инкретинов, ценообразованием, возмещением и производственными мощностями.
Читать далее: Топ фармацевтических акций для покупки в 2026 году: Противораковые препараты, препараты для похудения, мРНК и новые лекарства
Обзор прибыли Eli Lilly (LLY) за второй квартал 2026 года: выручка, EPS и рост препаратов для ожирения
Eli Lilly показал существенно более сильный квартал, чем ожидал рынок, с выручкой в $22.974 миллиарда против консенсуса в $20.69 миллиарда, не-GAAP EPS в $8.38 против ожидаемых $6.01, и продажами Mounjaro, выросшими на 91% до $9.943 миллиарда. Руководство повысило прогноз выручки на 2026 год до $85-87 миллиардов, хотя приобретенный заряд IPR&D в $2.8 миллиарда и снижение отчетной операционной маржи на 5.0 процентных пункта показали, насколько агрессивно Lilly финансирует следующую фазу роста.
Читать далее: Обзор прибыли Eli Lilly (LLY) за второй квартал 2026 года: продажи GLP-1 и повышенный прогноз обеспечивают ралли на 4.86%
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка за Q2 |
Консенсус $20.69 млрд |
$22.974 млрд |
Превышение. На $2.284 млрд выше консенсуса; рост на 48% в годовом исчислении. |
|
Отчетная разводненная EPS |
— |
$7.94 |
Улучшение. Рост на 26% с $6.29. |
|
Не-GAAP разводненная EPS |
Консенсус $6.01 |
$8.38 |
Превышение. На $2.37 выше консенсуса; рост на 33% в годовом исчислении. |
|
Отчетный чистый доход |
— |
$7.095 млрд |
Улучшение. Рост на 25% с $5.661 млрд. |
|
Выручка Mounjaro |
— |
$9.943 млрд; +91% в годовом исчислении |
Ускорение. Продажи за пределами США выросли на 172% до $5.2 млрд. |
|
Выручка Zepbound |
— |
$4.928 млрд; +46% в годовом исчислении |
Расширение. Спрос перевесил более низкие реализованные цены. |
|
Отчетная валовая маржа |
— |
85.8%; +1.5 п.п. в годовом исчислении |
Расширение. Производственные затраты и микс компенсировали ценообразование. |
|
Отчетная операционная маржа |
— |
39.1%; -5.0 п.п. в годовом исчислении |
Снижение. Инвестиции в портфель компенсировали прирост валовой маржи. |
|
Приобретенные IPR&D |
— |
$2.8 млрд; $3.03/акция |
Выше. Рост с $154 млн и $0.14/акция. |
|
Прогноз выручки на 2026 год |
Предыдущий $82-85 млрд |
$85-87 млрд |
Повышен. Средняя точка увеличена на $2.5 млрд. |
|
Прогноз не-GAAP EPS на 2026 год |
Предыдущий $35.50-37.00 |
$35.50-36.50 |
Смешанно. Базовая средняя точка выросла на $2.78 до $3.03 IPR&D. |
|
Пакет retatrutide для ожирения |
— |
Еще три положительных испытания Фазы 3; BLA запланировано на Q1 2027 |
Положительно. Глобальный регистрационный пакет для ожирения завершен. |
|
Производство в Индиане |
— |
Дополнительные $4.5 млрд |
Расширено. Добавляет мощности для инкретинов. |
- Выручка в $22.974 миллиарда выросла на 48% и превысила консенсус на $2.284 миллиарда: Объем назначений увеличился на 60%, поскольку реализованные цены снизились на 13%, подтвердив мощный базовый спрос, показывая при этом, что цена и микс остаются важными ограничениями для конверсии выручки.
- Не-GAAP разводненная EPS в $8.38 выросла на 33% и превысила консенсус на $2.37: Базовая прибыль поглотила эффект приобретенных IPR&D в размере $3.03 на акцию, показав, что операционная франшиза оставалась сильной, даже поскольку Lilly интенсивно инвестировал во внешние активы конвейера.
- Mounjaro и Zepbound принесли совокупно $14.871 миллиарда: Рост на 91% и 46% соответственно сделал инкретины самым ясным источником превышения ожиданий, хотя такая же концентрация увеличивает экспозицию к ценообразованию, возмещению, безопасности и конкурентным разработкам.
- Валовая маржа расширилась на 1.5 процентных пункта до 85.8%, поскольку операционная маржа упала на 5.0 пункта до 39.1%: Лучшие производственные затраты и микс улучшили экономику продуктов, в то время как 72% увеличение операционных расходов показало, что расходы на портфель задерживают более широкий операционный левередж.
- Прогноз выручки на 2026 год вырос до $85-87 миллиардов с $82-85 миллиардов: Средняя точка увеличилась на $2.5 миллиарда, а базовый прогноз не-GAAP EPS улучшился на $2.78 до заряда IPR&D в $3.03, отделив более сильные операции от связанных с транзакциями затрат.
Инвестиционный прогноз Eli Lilly (LLY) на 2026 год: бычий кейс $1,600 против медвежьего кейса $850
Центральным тестом является то, могут ли объем инкретинов, доступ к новым продуктам и прогресс конвейера продолжать повышать ожидания по прибыли быстрее, чем нарастает давление ценообразования, инвестиций и валюационный риск.
Бычий кейс: рост препаратов для ожирения и Retatrutide толкают LLY к $1,600
Бычий кейс предполагает, что Mounjaro и Zepbound поддерживают сильный рост назначений по мере расширения международного доступа, Foundayo расширяет пероральный рынок ожирения, а retatrutide продвигается к запланированной подаче заявки в первом квартале 2027 года. Добавленные производственные мощности поддерживают поставки, позволяя выручке расти быстрее, чем расходы на портфель, и операционному левереджу улучшиться.
Движение к $1,600 потребует, чтобы полногодовая выручка достигла или превысила диапазон $85-87 миллиардов, рост лекарств от ожирения и диабета оставался значительно выше роста общей компании, а операционная маржа восстановилась по мере нормализации приобретенных исследовательских затрат. Цель Citigroup в $1,600 предоставляет самый высокий именованный аналитический ориентир в текущем наборе.
Базовый кейс: сильный спрос на препараты для ожирения удерживает LLY между $1,200 и $1,400
Базовый кейс предполагает, что спрос на Mounjaro и Zepbound остается сильным, в то время как более низкое реализованное ценообразование, интенсивные инвестиции и премиальная оценка ограничивают дальнейшую переоценку. Выручка продолжает расти, но операционная прибыль растет медленнее, поскольку Lilly финансирует производство, клинические программы и внешние активы.
В этом сценарии LLY может торговаться в основном между $1,200 и $1,400. Удержание годового прогноза, поддержание международного роста Mounjaro и улучшение операционной маржи поддержали бы диапазон, в то время как снижение прогноза или более быстрая эрозия цен ослабили бы его.
Медвежий кейс: давление ценообразования и более медленный рост тянут LLY к $850
Медвежий кейс предполагает, что более сильная конкуренция GLP-1 и давление возмещения снижают реализованное ценообразование, в то время как рост рынка или устойчивость лечения замедляются. Интенсивные исследования, расходы на конвейер и производство тогда более сильно повлияли бы на конверсию прибыли, даже если объемы назначений продолжают расти.
Движение к $850 стало бы более вероятным, если рост лекарств от ожирения резко замедлится, операционная маржа останется ниже уровня предыдущего года, или основной конвейер или производственная веха проскользнет. Более медленных пересмотров прибыли в сочетании с сжатием мультипла было бы достаточно для давления на акцию.
Прогнозы цены акций LLY на 2026 год от аналитиков Уолл-стрит
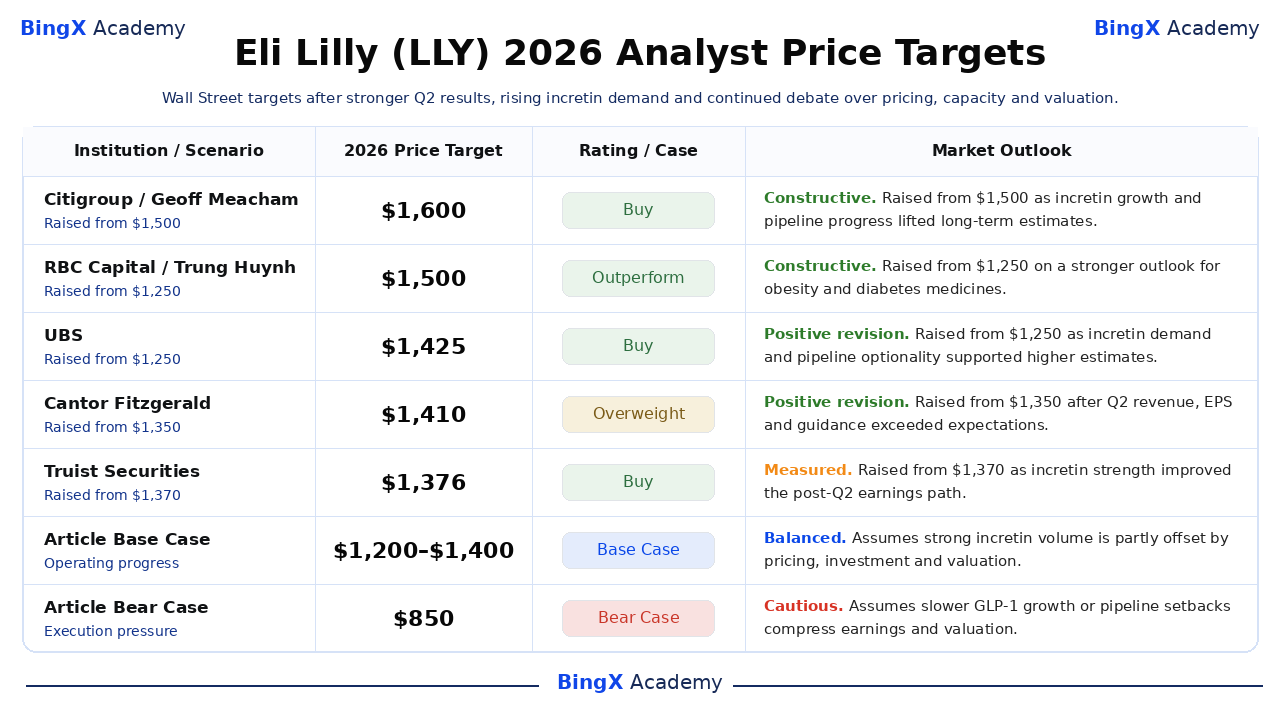
Эти цели являются датированными действиями от именованных институтов, а не единым консенсус-прогнозом. Их диапазон отражает различные предположения о росте рынка инкретинов, стоимости конвейера, ценообразовании и прибыльности. Строки Базового и Медвежьего кейсов статьи являются редакционными сценариями и остаются отдельными от исследований Уолл-стрит.
|
Институт / Сценарий |
Цель по цене на 2026 |
Рейтинг / Кейс |
Прогноз рынка |
|
Citigroup |
$1,600 |
Покупать |
Конструктивно. 15 июля: повышен с $1,500 до $1,600. Повысил цель, поскольку рост инкретинов и прогресс конвейера поддержали более высокие долгосрочные ожидания. |
|
RBC Capital |
$1,500 |
Переоценен |
Конструктивно. 8 июля: повышен с $1,250 до $1,500. Повысил цель на более сильном прогнозе роста лекарств от ожирения и диабета. |
|
UBS |
$1,425 |
Покупать |
Положительно. 13 июля: повышен с $1,250 до $1,425. Повысил цель, поскольку спрос на инкретины и дополнительность конвейера поддержали более высокие оценки. |
|
Cantor Fitzgerald |
$1,410 |
Перевес |
Положительно. 6 августа: повышен с $1,350 до $1,410. Повысил цель после того, как выручка и EPS за второй квартал превысили ожидания, а прогноз увеличился. |
|
Truist Securities |
$1,376 |
Покупать |
Взвешенно. 7 августа: повышен с $1,370 до $1,376. Незначительно повысил цель, поскольку сила инкретинов улучшила путь прибыли после второго квартала. |
|
Wells Fargo |
$1,330 |
Перевес |
Положительно. 6 августа: повышен с $1,280 до $1,330. Повысил цель после более сильного исполнения и продолжающегося спроса на Mounjaro и Zepbound. |
|
Базовый кейс статьи |
$1,350 |
Базовый кейс |
Сбалансированно. Предполагает, что сильный объем частично компенсируется ценообразованием, инвестициями и оценкой. |
|
Медвежий кейс статьи |
$850 |
Медвежий кейс |
Осторожно. Предполагает, что ценообразование, более медленное расширение GLP-1 или неудачи конвейера сжимают прибыль и оценку. |
Как торговать акциями Eli Lilly (LLY) на BingX
Торгуйте спросом на Mounjaro и Zepbound Eli Lilly and Company, расширением глобальных мощностей, ценообразованием и прогнозом конвейера, используя BingX TradFi и инструменты BingX AI. Поскольку LLY может резко реагировать на данные о назначениях, результаты испытаний, регулятивные решения и прогноз, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
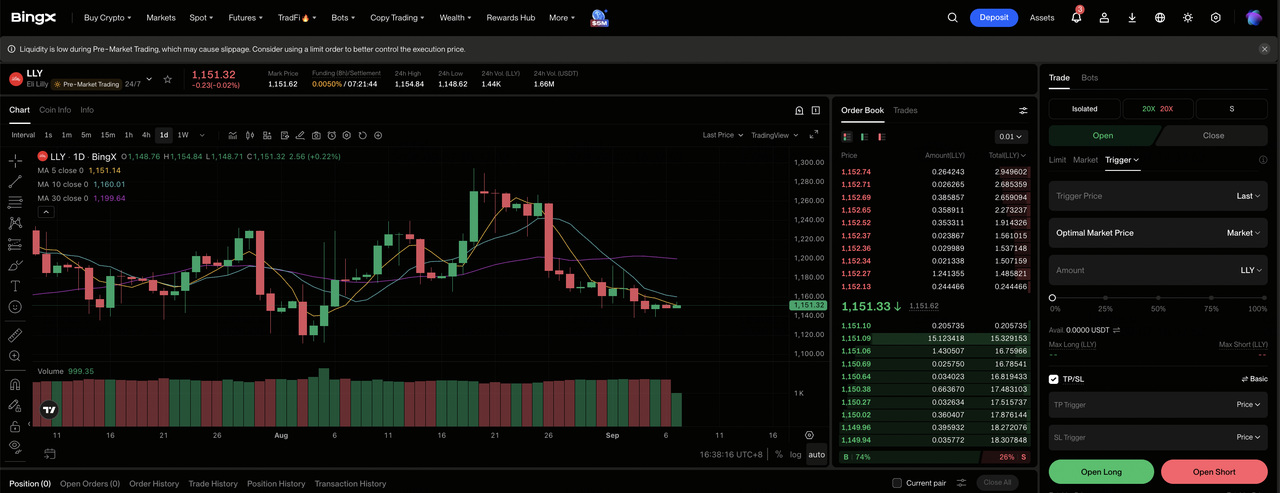
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели биржи BingX.
Шаг 2: Выберите Eli Lilly (LLY). Найдите и выберите бессрочный фьючерсный контракт LLYUS-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть лонг, если спрос на инкретины и расширение производства поддерживают рост выручки и повышенный прогноз. Выберите Открыть шорт, если давление ценообразования, неудачи испытаний или более медленное выполнение мощностей ослабляют прогноз роста.
Шаг 4: Выберите левередж и режим маржи. Выберите изолированную или кросс-маржу на основе вашей толерантности к риску. Широкий 52-недельный диапазон $712.05-$1,292.65 показывает, почему важны консервативный левередж и четкое позиционирование.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. LLY может быстро реагировать на тренды назначений, результаты испытаний, регулятивные решения, обновления мощностей и прогноз.
Топ-5 рисков, на которые стоит обратить внимание инвесторам Eli Lilly в 2026 году
Прогноз Lilly сочетает ценообразование, концентрацию продуктов, расходы на портфель, выполнение производства и валюационный риск, при этом каждый фактор способен снизить рост прибыли или мультипл, который инвесторы ему присваивают.
- Снижение реализованных цен на 13% может заставить прибыль расти медленнее назначений: Объем во втором квартале увеличился на 60%, хотя более глубокие скидки, переговоры по возмещению или конкурентное дисконтирование могли бы снизить выручку и маржу, генерируемую от каждого дополнительного лечения.
- Концентрация Mounjaro и Zepbound увеличивает экспозицию к единому терапевтическому рынку: Два препарата произвели $14.871 миллиарда из $22.974 миллиарда квартальной выручки, делая данные по безопасности, возмещению, приверженности и конкурентам необычайно важными для общекорпоративных оценок.
- Приобретенные исследовательские затраты могут прервать конверсию EPS даже во время сильного спроса: Приобретенные IPR&D во втором квартале достигли $2.8 миллиарда, а специальные заряды составили $703 миллиона, поэтому продолжающиеся транзакции или неуспешные активы могли бы поглощать денежные средства без создания пропорциональной будущей выручки.
- Более $55 миллиардов производственных обязательств с 2020 года повышают требования к исполнению: Дополнительные инвестиции в Индиане в размере $4.5 миллиарда могут расширить поставки, хотя задержки строительства, регулятивные неудачи или недоиспользованные мощности могли бы ослабить денежную отдачу от этих расходов.
- Трейлинговая оценка около 38.9 раз прибыли усиливает разочарование в оценках: Более медленный рост инкретинов, отложенные вехи конвейера или постоянное давление операционной маржи могли бы заставить инвесторов применить более низкий мультипл, даже если Lilly продолжает производить абсолютный рост выручки.
Заключительные мысли: стоит ли инвестировать в Eli Lilly в 2026 году?
Lilly входит в остаток 2026 года с ростом выручки во втором квартале на 48%, полногодовым прогнозом $85-87 миллиардов и запланированной подачей заявки на retatrutide в первом квартале 2027 года. Mounjaro и Zepbound установили масштаб инкретиновой франшизы, в то время как Foundayo, retatrutide, расширение производства и внешние исследовательские партнерства создают дополнительные пути роста.
Бычий кейс $1,600 требует устойчивого объема инкретинов, успешного выполнения конвейера и обновленного операционного левереджа. Базовый кейс $1,200-$1,400 позволяет более низкому ценообразованию и интенсивным инвестициям компенсировать часть этого роста, в то время как медвежий кейс $850 отражает более медленное расширение GLP-1 и сжатие мультипла. Консервативные инвесторы могут подождать доказательств того, что операционная маржа восстанавливается, а давление реализованных цен стабилизируется.
Напоминание о риске: Торговля и инвестирование в акции, такие как LLY, включает высокий риск потери капитала. Результаты безопасности лекарств, регулятивные решения, изменения возмещения, клинические неудачи, задержки производства и сжатие оценки могут материально повлиять на акцию. Проводите независимые исследования перед размещением капитала.
Дополнительное чтение
- Топ фармацевтических акций для покупки в 2026 году: Противораковые препараты, препараты для похудения, мРНК и новые лекарства
- Прогноз цены Moderna (MRNA) на 2026: может ли импульс противораковой вакцины толкнуть акции MRNA к $180?
- Прогноз цены Merck (MRK) на 2026: может ли импульс конвейера толкнуть акции MRK к $170?
- Прогноз цены акций Abbott (ABT) на 2026: может ли рост медицинских устройств толкнуть ABT выше $130?
- Прогноз цены Johnson & Johnson (JNJ) на 2026: может ли рост онкологии вынести JNJ за $100 миллиардов?
- Прогноз цены акций Pfizer на 2026: высокодоходная стоимостная возможность или структурная стоимостная ловушка?
