
Cisco — это компания по безопасным сетевым решениям, обслуживающая предприятия, правительства, операторов связи и провайдеров гиперскейл облачных услуг. Коммутация и маршрутизация остаются ключевыми для доходов, в то время как безопасность, наблюдаемость и периодическое программное обеспечение стали более важными после приобретения Splunk. Такое сочетание дает Cisco прямое воздействие на инфраструктуру ИИ и обновления корпоративных кампусов, хотя это также делает акции чувствительными к маржинальности оборудования, циклам трат клиентов и исполнению приобретений.
Последний квартал показал мощный сетевой цикл с менее благоприятным продуктовым миксом. Выручка Cisco Q4 FY2026 достигла $17,3 млрд, увеличившись на 18% в годовом исчислении, а прибыль на акцию non-GAAP выросла на 23% до $1,22. Заказы продуктов выросли на 35%, а годовые заказы инфраструктуры ИИ достигли $9,3 млрд, хотя валовая маржа non-GAAP снизилась до 66,3%, поскольку оборудование росло быстрее услуг.
Прогноз акций CSCO на 2026 год сейчас основывается на двух конкурирующих взглядах:
- Сценарий сетей ИИ и обновления кампусов: Доходы от ИИ гиперскейлеров, обновления кампусов и спрос на безопасность под руководством Splunk могли бы поддержать расширение доходов и прибыли на акцию выше исторических уровней.
- Сценарий маржи и оценки: Аппаратно-тяжелый микс, замедляющиеся сравнения заказов и богатая оценка могли бы помешать росту доходов произвести достаточный рост прибыли на акцию.
Это руководство разбирает прогноз акций CSCO, сценарии цен 2026 года, ключевые риски и прогнозы аналитиков, основываясь на отчете о доходах Cisco Q4 FY2026 от 12 августа 2026 года, квартальной отчетности и рыночных данных до 11 сентября, плюс как торговать фьючерсами на акции CSCO на BingX TradFi с обеспечением USDT.
Топ-5 вещей, которые инвесторы Cisco должны знать в сентябре 2026
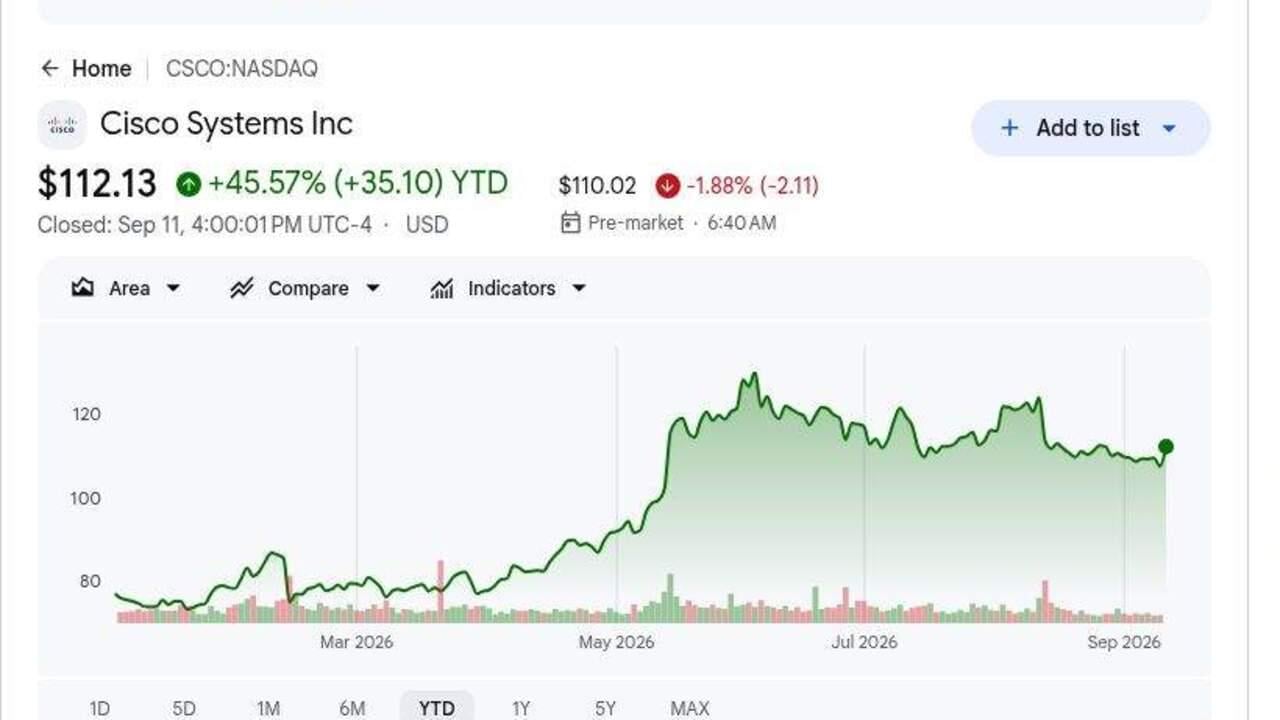
- CSCO закрылись на уровне $112,13 11 сентября после роста примерно на 45% с начала года: Ралли отражает более сильный спрос на сети ИИ и цикл корпоративного обновления. Средняя цель аналитиков $139,62 все еще подразумевает рост, хотя диапазон $122-$170 показывает широкие разногласия.
- Выручка Q4 достигла $17,3 млрд, увеличившись на 18%: Выручка превысила потолок прогноза $16,9 млрд на $352 млн, в то время как прибыль на акцию non-GAAP $1,22 превысила потолок $1,18. Широкий спрос на продукты поддержал превышение прогноза.
- Заказы продуктов выросли на 35%, а заказы сетевых решений увеличились на 40%: Заказы все еще росли на 25%, исключая гиперскейлеры, в то время как сетевые решения показали восьмой подряд квартал двузначного роста. Цикл обновления, таким образом, распространяется за пределы клиентов облачного ИИ.
- Заказы инфраструктуры ИИ FY2026 достигли $9,3 млрд: Cisco зафиксировала $4 млрд только в Q4 и сгенерировала около $4 млрд связанной годовой выручки. Руководство ожидает, что этот вклад возрастет до $7,5 млрд в FY2027.
- Прогноз выручки FY2027 достиг $72,2-$73,4 млрд: Средняя точка $72,8 млрд подразумевает около 15% роста от FY2026. Основной компромисс — валовая маржа Q4 non-GAAP, которая упала на 2,1 процентных пункта в годовом исчислении до 66,3%.
Что такое Cisco (CSCO)?
Cisco поставляет сетевое оборудование, программное обеспечение безопасности, инструменты наблюдаемости и продукты для совместной работы, которые предприятия, правительства, поставщики услуг и облачные операторы используют для подключения и защиты цифровой инфраструктуры. Его портфель охватывает кампусные коммутаторы и беспроводные системы, сети центров обработки данных, маршрутизацию, межсетевые экраны, Webex и технические услуги. Приобретение Splunk за $28 млрд расширило аналитику безопасности и наблюдаемость, добавив больше периодических доходов от программного обеспечения к бизнесу, который все еще движется крупными продуктовыми циклами. Выручка от продуктов Q4 выросла на 24%, в то время как выручка от услуг была неизменной, показывая, что спрос на оборудование в настоящее время несет большую часть нагрузки по росту.
Долгосрочная стратегия Cisco сосредоточена на безопасной инфраструктуре ИИ в гиперскейловых центрах обработки данных и корпоративных сетях. Системы Silicon One, высокоскоростной Ethernet, оптика и коммутация Nexus поддерживают кластеры ИИ, в то время как Splunk, ThousandEyes и продукты безопасности обеспечивают телеметрию и защиту в гибридных средах. Cisco тесно сотрудничает с NVIDIA в интегрированной инфраструктуре ИИ и ожидает, что доходы от ИИ от гиперскейлеров вырастут с около $4 млрд в FY2026 до $7,5 млрд в FY2027. Многолетнее обновление кампусов развивается наряду с этим циклом гиперскейлеров, расширяя спрос за пределы небольшого набора облачных клиентов.
Читать далее: Топ акций сетей ИИ 2026: Фабрика ИИ, коммутаторы, медь, волокно и оптическая связь
Обзор доходов Cisco (CSCO) Q4 FY2026: Выручка, прибыль на акцию и драйверы роста
Cisco показала рекордную выручку Q4 в $17,3 млрд против потолка прогноза $16,9 млрд, прибыль на акцию non-GAAP $1,22 против потолка $1,18, рост заказов продуктов на 35% и операционный денежный поток $5,4 млрд. Заказы инфраструктуры ИИ FY2026 достигли $9,3 млрд, и руководство ожидает $7,5 млрд связанной выручки в FY2027, хотя более тяжелый аппаратный микс снизил валовую маржу non-GAAP до 66,3%.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетность / Фактически |
Сюрприз |
|
Выручка Q4 FY2026 |
Прогноз $16,7-$16,9 млрд |
$17,3 млрд |
Превышение. $352 млн выше потолка прогноза и рост на 18% в годовом исчислении. |
|
Q4 разводненная прибыль на акцию non-GAAP |
Прогноз $1,16-$1,18 |
$1,22 |
Превышение. $0,04 выше потолка прогноза и рост на 23% в годовом исчислении. |
|
Q4 чистая прибыль GAAP |
$2,55 млрд год назад |
$3,86 млрд |
Улучшение. Увеличение на 51% в годовом исчислении. |
|
Q4 заказы продуктов |
— |
+35% в годовом исчислении |
Ускорение. Рост составил 25%, исключая гиперскейлеры. |
|
Q4 заказы сетевых продуктов |
— |
+40% в годовом исчислении |
Расширение. Отметил восьмой подряд квартал двузначного роста. |
|
FY2026 заказы инфраструктуры ИИ |
Предварительное ожидание выше $5 млрд |
$9,3 млрд |
Превышение. Включая $4 млрд, зафиксированные в Q4. |
|
Q4 операционный денежный поток |
$4,2 млрд год назад |
$5,4 млрд |
Улучшение. Увеличение на 27% в годовом исчислении. |
|
Прогноз выручки Q1 FY2027 |
— |
$18,0-$18,2 млрд |
Прогноз. Средняя точка подразумевает около 5% последовательного роста. |
|
Прогноз выручки FY2027 |
— |
$72,2-$73,4 млрд |
Прогноз. Средняя точка подразумевает примерно 15% роста. |
|
FY2027 выручка инфраструктуры ИИ |
FY2026 фактически около $4 млрд |
Ожидается $7,5 млрд |
Повышение. Подразумевает 87,5% годовое увеличение. |
- Выручка в $17,3 млрд превысила прогноз как минимум на $352 млн: Продажи выросли на 18%, возглавляемые 24% ростом продуктов, в то время как выручка от услуг была неизменной. Микс показывает, что текущий импульс сосредоточен на оборудовании и спросе на сетевые решения.
- Прибыль на акцию non-GAAP $1,22 превысила прогноз на $0,04: Операционная прибыль non-GAAP увеличилась на 23% до $6,2 млрд. Более высокий объем все еще трансформируется в операционный рычаг.
- Заказы сетевых продуктов выросли на 40% за восьмой подряд двузначный квартал: Общие заказы продуктов выросли на 35%, в то время как заказы, исключая гиперскейлеры, увеличились на 25%. Это указывает на широкий корпоративный спрос за пределами клиентов облачного ИИ.
- Q4 операционный денежный поток увеличился на 27% до $5,4 млрд: Cisco вернула $3,2 млрд через выкупы и дивиденды, сохранив $15,9 млрд денежных средств и инвестиций. Сильная генерация денежных средств поддерживает как возврат акционерам, так и продолжение инвестиций.
- Ожидается, что выручка от инфраструктуры ИИ FY2027 достигнет $7,5 млрд: Это сравнивается с около $4 млрд в FY2026 и поддерживает прогноз выручки $72,2-$73,4 млрд. Более быстрый рост оборудования мог бы все еще давить на маржу.
Читать далее: Топ акций сетей ИИ 2026: Фабрика ИИ, коммутаторы, медь, волокно и оптическая связь
Инвестиционный прогноз Cisco (CSCO) на 2026: Бычий сценарий $170 против медвежьего сценария $90
Прогноз на 2026 год зависит от того, смогут ли рост сетей ИИ, корпоративные обновления и расширение программного обеспечения поддержать текущую оценку Cisco. Следующие диапазоны являются редакционными сценариями BingX Academy, а не прогнозами Уолл-стрит.
Бычий сценарий: Сильный спрос на сети ИИ толкает CSCO к $170
Бычий сценарий предполагает, что выручка от инфраструктуры ИИ достигает или превышает ожидание $7,5 млрд FY2027, в то время как корпоративные обновления поддерживают сильные заказы на сетевые решения. Splunk также расширяет периодическую выручку от безопасности и наблюдаемости, снижая зависимость от аппаратных циклов.
Движение к $170 потребовало бы выручки около верхней границы $72,2-$73,4 млрд, лучшего программного микса и стабильной валовой маржи. Продолжающийся рост заказов, исключая гиперскейлеры, усилил бы сценарий.
Базовый сценарий: Стабильный спрос на сетевые решения держит CSCO между $120 и $145
Базовый сценарий предполагает, что заказы ИИ и кампусов конвертируются в выручку как планировалось, хотя более быстрый рост продуктов держит валовую маржу ниже прежних пиков. Splunk добавляет периодическую выручку, но оборудование остается основным драйвером роста.
В этом сценарии CSCO могла бы торговаться в основном между $120 и $145. Выручка FY2027 в рамках прогноза, выручка от ИИ около $7,5 млрд и рост заказов продуктов выше 15% поддержали бы диапазон. Валовая маржа ниже 65% ослабила бы верхнюю границу.
Медвежий сценарий: Более медленные заказы и давление на маржу тянут CSCO к $90
Медвежий сценарий предполагает, что заказы гиперскейлеров остывают после сильного инвестиционного цикла, корпоративные обновления замедляются, и оборудование остается большей долей выручки. Затраты на компоненты и ценовое давление тогда ослабляют валовую маржу до того, как рост программного обеспечения сможет компенсировать замедление.
Движение к $90 стало бы более вероятным, если заказы продуктов станут отрицательными, выручка от ИИ не дотянет до $7,5 млрд или валовая маржа non-GAAP упадет ниже 65%. Более медленный рост прибыли на акцию и более низкий оценочный множитель добавили бы дальнейшее давление.
Прогнозы цены акций CSCO на 2026 год от аналитиков Уолл-стрит
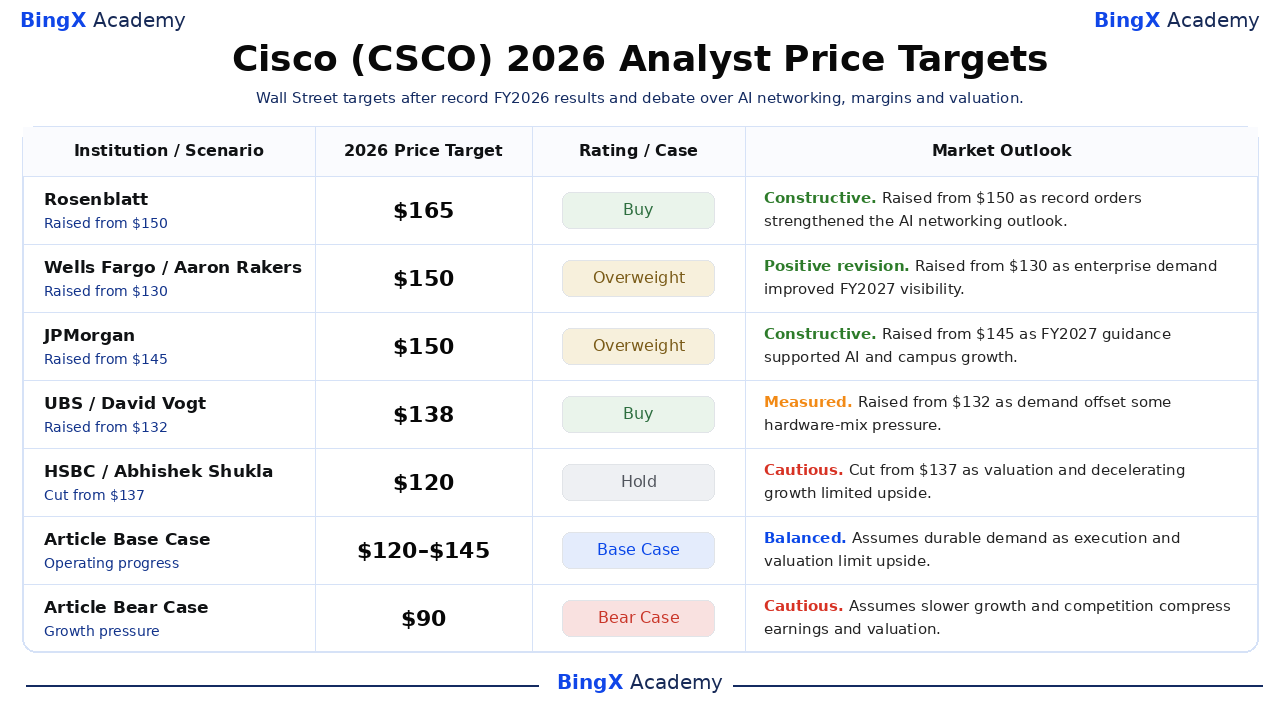
Эти пять датированных действий отсортированы от самых высоких к самым низким и показывают, как аналитики взвешивают рост, конкуренцию, маржу и оценку. Они являются сторонними справочными точками, а не обещаниями цены. Последние строки Base и Bear являются редакционными сценариями BingX Academy.
|
Институт / Сценарий |
Целевая цена 2026 |
Рейтинг / Сценарий |
Прогноз рынка |
|
Rosenblatt / Майк Дженовезе |
$165 |
Покупка |
Конструктивный. 13 августа: повышение с $150, поскольку рекордные заказы и импульс инфраструктуры ИИ укрепили многолетний прогноз роста сетевых решений Cisco. |
|
Wells Fargo / Аарон Ракерс |
$150 |
Избыточный вес |
Позитивная коррекция. 13 августа: повышение с $130, поскольку широкий корпоративный спрос и более сильная видимость выручки на 2027 финансовый год поддержали более высокую цель. |
|
JPMorgan / Самик Чаттерджи |
$150 |
Избыточный вес |
Конструктивный. 14 августа: повышение с $145, поскольку фирма рассматривала прогноз на 2027 финансовый год как поддержку продолжающегося роста сетей ИИ и кампусов. |
|
UBS / Дэвид Фогт |
$138 |
Покупка |
Взвешенный. 13 августа: повышение с $132, поскольку сильный корпоративный и гиперскейловый спрос поддержал оценки, хотя продуктовый микс мог бы давить на валовую маржу. |
|
HSBC / Абхишек Шукла |
$120 |
Держать |
Осторожный. 14 августа: снижение с $137, поскольку понижение отражало оценку и опасения замедляющегося роста, несмотря на сильное исполнение Q4. |
|
Базовый сценарий статьи |
$120–$145 |
Базовый сценарий |
Сбалансированный. Предполагает устойчивый спрос, поскольку исполнение и оценка ограничивают рост. |
|
Медвежий сценарий статьи |
$90 |
Медвежий сценарий |
Осторожный. Предполагает, что более медленный рост и конкуренция сжимают прибыль и оценку. |
Как торговать акциями Cisco (CSCO) на BingX
Торгуйте прогнозом сетей ИИ, обновления кампусов и маржи Cisco, используя BingX TradFi и инструменты BingX AI. Поскольку CSCO может резко реагировать на доходы, прогнозы и обновления продуктов, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
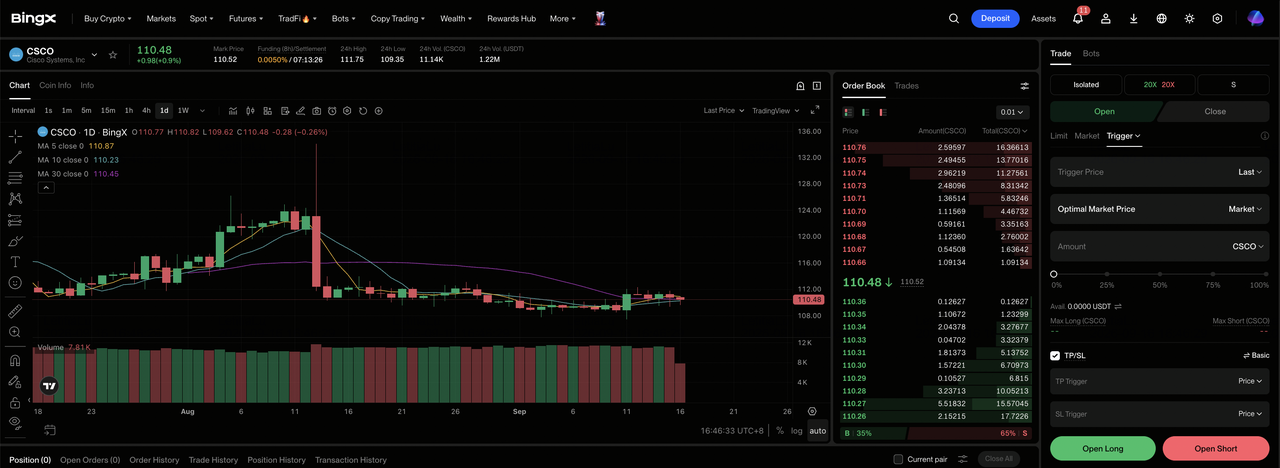
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi на панели управления биржи BingX.
Шаг 2: Выберите Cisco (CSCO). Найдите и выберите контракт бессрочных фьючерсов CSCO-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть лонг, если рост и маржа поддерживают бычий сценарий. Выберите открыть шорт, если конкуренция или исполнение ослабляет ожидаемую экономику на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Волатильность акции в 2026 году показывает, почему важны консервативное кредитное плечо и четкое определение размера позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. CSCO может быстро реагировать на результаты, прогнозы, пересмотры аналитиков и отраслевые новости.
Топ-5 рисков, за которыми стоит следить инвесторам Cisco в 2026 году
Прогноз Cisco зависит от продуктового микса, спроса клиентов, интеграции и оценки. Эти риски могут повлиять на прибыль, денежный поток и множитель, присвоенный акции.
- Рост оборудования может давить на маржу: Выручка от продуктов выросла на 24%, в то время как услуги были неизменными, а валовая маржа non-GAAP упала на 2,1 пункта до 66,3%. Более тяжелый аппаратный микс мог бы ограничить рост прибыли на акцию, даже если выручка остается сильной.
- Заказы гиперскейлеров могут оставаться волатильными: Cisco зафиксировала $4 млрд заказов ИИ в Q4. Задержки от небольшой группы облачных клиентов могли бы создать резкие колебания в квартальном росте заказов.
- Корпоративные обновления могут замедлиться после текущего цикла: Заказы на сетевые решения выросли на 40% за восьмой подряд двузначный квартал. Более длительные циклы замены могли бы ослабить рост выручки и эффективность запасов.
- Интеграция Splunk все еще должна принести доходы: Cisco заплатила $28 млрд за Splunk. Слабые кросс-продажи или более высокие затраты на интеграцию могли бы снизить ожидаемую доходность от приобретения.
- Более высокая оценка оставляет меньше места для промахов: CSCO выросла примерно на 45% с начала года и торговалась около $112,13. Выручка ниже нижней границы $72,2 млрд FY2027 или валовая маржа ниже 65% могли бы давить на оценочный множитель.
Заключительные мысли: Стоит ли инвестировать в Cisco в 2026 году?
Cisco вошла в FY2027 с рекордной квартальной выручкой $17,3 млрд, $9,3 млрд годовых заказов ИИ и 40% ростом заказов на сетевые решения. Эти цифры поддерживают тезис суперцикла, хотя аппаратно-тяжелый микс и высокие сравнения повышают планку исполнения. Стабильность валовой маржи и широкие корпоративные заказы должны показать, может ли расширение оставаться прибыльным с течением времени.
Бычий сценарий поддерживает $170, если рост трансформируется в более сильную прибыль на акцию. Медвежий сценарий указывает на $90, если конкуренция, маржа или давление исполнения ослабляют оценки. Консервативные трейдеры могут подождать следующих обновлений по выручке, периодическому росту и марже перед увеличением экспозиции. Эти доказательства предлагают более четкую основу для выбора между двумя сценариями и контроля размера позиции.
Напоминание о риске: Торговля и инвестирование в акции, такие как CSCO, влечет высокий риск потери капитала. Промахи по доходам, изменения прогнозов, конкуренция, сдвиги оценки и торговля с кредитным плечом могут привести к быстрым потерям. Проводите независимые исследования перед размещением капитала.
Связанное чтение
- Топ акций сетей ИИ 2026: Фабрика ИИ, коммутаторы, медь, волокно и оптическая связь
- Топ акций оптики ИИ для покупки в 2026: Фотоника, оптика, волокно и соединения центров данных
- Прогноз цены акций Nvidia (NVDA) на 2026: Смогут ли Blackwell и Vera Rubin вернуть NVDA к $300?
- Прогноз цены Broadcom (AVGO) 2026: Может ли рост доходов от ИИ толкнуть AVGO к $600?
- Прогноз Marvell (MRVL) 2026: Может ли импульс ИИ и кремния привести акцию к $150?
- Прогноз цены Credo Technology (CRDO) 2026: $300 AEC Hyper-Ramp или препятствие премиальной оценки?
