Cheniere Energy (LNG) является крупнейшим в США производителем и экспортёром сжиженного природного газа, управляющим интегрированной цепочкой от закупки газа и транспортировки по трубопроводам до сжижения, фрахта судов и поставки. Её терминалы Sabine Pass и Corpus Christi обеспечивают примерно 55 миллионов тонн в год эксплуатационной мощности. Долгосрочные контракты поддерживают видимость денежного потока, а проекты расширения оставляют акции чувствительными к срокам строительства, регулятивным одобрениям и глобальным спредам на газ.
Последний квартал показал ценность более высокой пропускной способности. Выручка Cheniere Energy за Q2 2026 увеличилась на 24% до $5,732 млрд, скорректированная EBITDA выросла на 27% до $1,804 млрд, а экспортированные грузы увеличились на 19% до 184. Cheniere также повысила свой полногодовой диапазон скорректированной EBITDA до $7,90-8,40 млрд, что делает использование мощностей и выполнение проектов центральными тестами на оставшуюся часть 2026 года.
Прогноз акций LNG на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Случай экспортных мощностей и денежного потока: Корпус-Кристи 3-я стадия, более высокие контрактные объёмы и надёжная работа терминала могут увеличить распределяемый денежный поток и поддержать дальнейшую доходность для акционеров.
- Случай выполнения проектов и маржи: задержки строительства, простои терминалов или более слабые реализованные маржи СПГ могут снизить оценки денежного потока и ограничить ценность, создаваемую новыми мощностями.
Данное руководство разбирает прогноз акций LNG, сценарии цен на 2026 год, ключевые риски и прогнозы аналитиков, основываясь на выпуске отчёта о прибыли Cheniere Energy за Q2 2026 от 6 августа, 10-Q и рыночных данных до 18 сентября, плюс как торговать фьючерсами на акции LNG на BingX TradFi с обеспечением USDT.
Топ-5 вещей, которые должны знать инвесторы Cheniere Energy в сентябре 2026 года
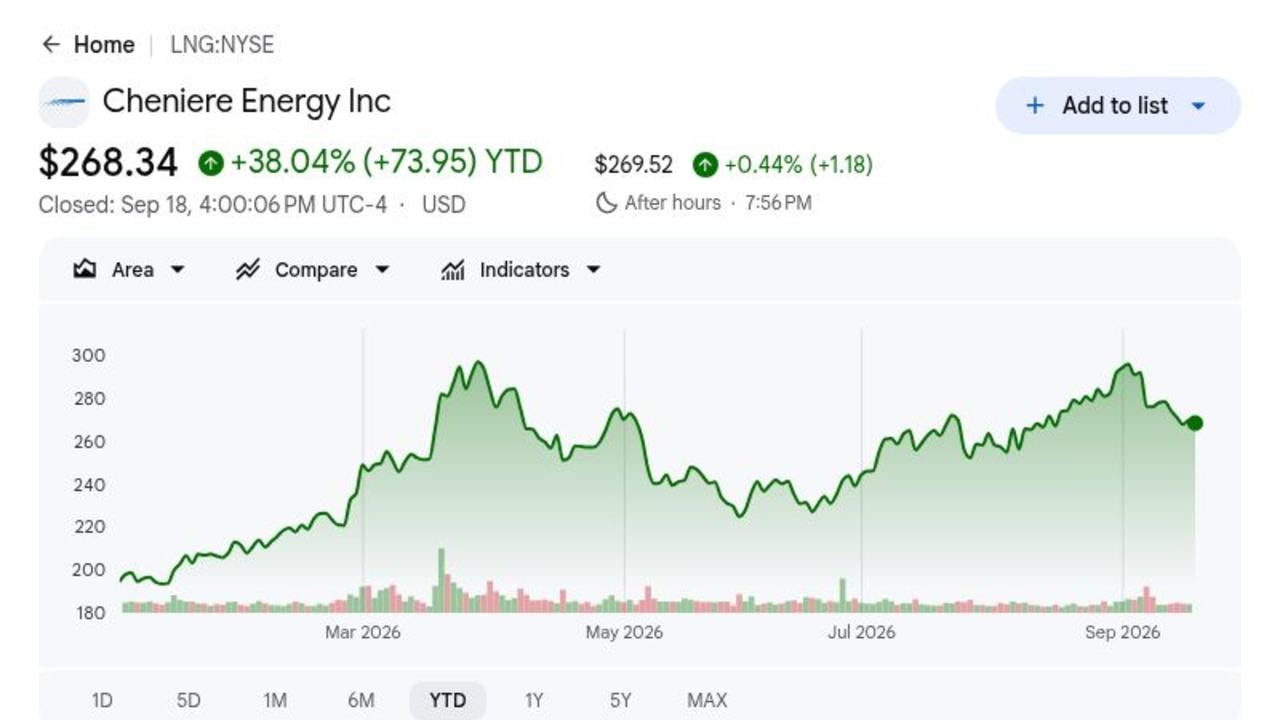
- LNG закрылась на $268,34 18 сентября после роста на 38,04% в 2026 году: Ралли отражает более высокие объёмы экспорта и более напряжённые глобальные газовые рынки. Акции остаются ниже цели RBC Capital в $319 и случая быка в $340, оставляя дальнейший рост зависящим от продолжающегося операционного роста и роста денежного потока.
- Выручка Q2 выросла на 24% до $5,732 млрд: Выручка увеличилась с $4,641 млрд год назад, поскольку более высокие признанные объёмы и более сильные маржи расширили базу прибыли. Результат показывает, что новые мощности СПГ уже переводятся в отчётные продажи.
- Cheniere экспортировала 184 груза, рост на 19%: Экспортные объёмы достигли 672 TBtu, на 22% выше квартала предыдущего года. Более высокая пропускная способность создаёт операционный рычаг, поскольку дополнительные мощности сжижения вводятся в эксплуатацию, а существующие поезда поддерживают сильное использование.
- Руководство по скорректированной EBITDA на 2026 год увеличено до $7,90-8,40 млрд: Средняя точка выросла на $650 млн от предыдущего диапазона. Руководство по распределяемому денежному потоку также увеличилось на $550 млн в средней точке до $5,30-5,80 млрд.
- Корпус-Кристи 3-я стадия достигла завершения, поскольку Cheniere экспортировала свой 5000-й груз: Августовские вехи переместили семь среднемасштабных поездов из строительства в полную эксплуатацию и укрепили масштабы экспорта Cheniere. Более 40 млн тонн в год потенциальных проектов всё ещё зависят от разрешений и дополнительных коммерческих обязательств.
Что такое Cheniere Energy (LNG)?
Cheniere - это полносервисная СПГ-компания, которая покупает природный газ, транспортирует его по трубопроводам, охлаждает в жидкую форму и продаёт или доставляет грузы клиентам по всему миру. Sabine Pass в Луизиане обеспечивает более 30 млн тонн в год мощности, в то время как Корпус-Кристи в Техасе поставляет более 24 млн тонн в год, включая первые шесть среднемасштабных поездов 3-й стадии. Выручка поступает в основном от долгосрочных соглашений купли-продажи, связанных с мощностью сборов и торговых грузов, создавая смесь контрактного денежного потока и рыночной экспозиции.
Долгосрочная стратегия сосредоточена на расширении существующей платформы побережья Мексиканского залива, а не на строительстве изолированных гринфилд-активов. Bechtel выполняет раннее проектирование и закупки для первой фазы расширения Sabine Pass, в то время как поезда 8 и 9 Корпус-Кристи добавляют примерно 5 млн тонн в год запланированной мощности. Cheniere также поддерживает долгосрочные отношения поставок в Европе и Азии, включая тайваньскую CPC, и использует свои маркетинговые, судоходные и планирующие возможности для перенаправления грузов при изменении регионального спроса и цен.
Обзор прибыли Cheniere Energy (LNG) за Q2 2026: более высокие объёмы увеличивают выручку, EBITDA и прогнозы
Cheniere сообщила о выручке Q2 в $5,732 млрд, рост на 24% с $4,641 млрд, разводнённой прибыли на акцию $14,65 против $7,30 год назад и скорректированной EBITDA $1,804 млрд, рост на 27%. Компания экспортировала 184 груза и сгенерировала $1,171 млрд распределяемого денежного потока, затем повысила прогноз скорректированной EBITDA на 2026 год на $650 млн в средней точке. Напряжение заключается в том, что сильный операционный денежный поток должен финансировать расширение, доходность акционеров и долговые обязательства одновременно.
Подробнее: Новости прибыли Cheniere Energy (LNG) за Q2 2026: прогноз EBITDA в $8,40B движет ралли на 4,32%
|
Финансовая метрика |
Прогноз / Консенсус |
Отчётно / Фактически |
Сюрприз |
|
Выручка Q2 |
Q2 2025: $4,641B |
$5,732B |
Выросла. Рост на 24% год к году. |
|
Q2 разводнённая прибыль на акцию |
Q2 2025: $7,30 |
$14,65 |
Улучшилась. Более чем удвоилась год к году. |
|
Q2 чистая прибыль, относящаяся к Cheniere |
Q2 2025: $1,626B |
$3,068B |
Улучшилась. Рост на 89% год к году. |
|
Q2 скорректированная EBITDA |
Q2 2025: $1,416B |
$1,804B |
Выросла. Рост на 27% по объёму и марже. |
|
Q2 распределяемый денежный поток |
— |
$1,171B |
Положительный. Финансировал выкупы, дивиденды и рост. |
|
Q2 экспортированные грузы |
154 год назад |
184 |
Выросли. Рост на 19% год к году. |
|
Прогноз скорректированной EBITDA на 2026 |
$7,25B–$7,75B ранее |
$7,90B–$8,40B |
Повышен. Средняя точка увеличена на $650M. |
|
Прогноз распределяемого денежного потока на 2026 |
$4,75B–$5,25B ранее |
$5,30B–$5,80B |
Повышен. Средняя точка увеличена на $550M. |
- Выручка в $5,732 млрд выросла на 24%: Продажи увеличились на $1,091 млрд год к году, поскольку более высокие объёмы СПГ и более сильные маржи расширили базу выручки. Результат показывает, что новые мощности переводятся напрямую в отчётный рост.
- Разводнённая прибыль на акцию достигла $14,65, поскольку относящаяся чистая прибыль выросла на 89%: Чистая прибыль увеличилась до $3,068 млрд, хотя движения справедливой стоимости деривативов могут сделать прибыль GAAP волатильной. Скорректированная EBITDA и распределяемый денежный поток остаются более чистыми мерами операционной производительности.
- Экспортные объёмы выросли на 22% до 672 TBtu: Cheniere загрузила 184 груза против 154 год назад, показывая, как ввод в эксплуатацию Корпус-Кристи расширил физическую пропускную способность. Более высокое использование усиливает операционный рычаг через фиксированную инфраструктуру сжижения.
- Скорректированная EBITDA увеличилась на 27% до $1,804 млрд: Улучшение на $388 млн отразило более высокие объёмы и маржи за MMBtu. Более сильная EBITDA поддерживает возврат капитала, в то время как Cheniere продолжает инвестировать в новые мощности.
- Общая ликвидность $7,475 млрд поддерживает более 6 млн тонн в год в строительстве: Cheniere закончила июнь с $1,099 млрд наличности и почти $5,956 млрд доступных кредитных обязательств. Баланс обеспечивает гибкость для проектных расходов, рефинансирования и будущего расширения.
Подробнее: Прогноз цены на природный газ 2026: $15 глобальный энергетический шок или ловушка избытка в США?
Инвестиционный прогноз Cheniere Energy (LNG) на 2026: случай быка $340 против случая медведя $220
Прогноз Cheniere на 2026 год зависит от того, могут ли более высокие экспортные мощности СПГ продолжать увеличивать объёмы, EBITDA и распределяемый денежный поток. Корпус-Кристи 3-я стадия поддерживает рост, в то время как расходы на строительство, товарная экспозиция и сроки проектов остаются основными ограничениями.
Случай быка: более высокий экспорт СПГ толкает LNG к $340
Случай быка предполагает, что Корпус-Кристи 3-я стадия достигает надёжного использования, поезд 7 вносит полную операционную норму, а более сильные глобальные газовые рынки поддерживают торговые маржи. 22% рост объёма Q2 и повышенный прогноз EBITDA $7,90-8,40 млрд обеспечивают операционную поддержку.
Движение к $340 потребовало бы стабильных операций терминала, большего количества долгосрочных контрактов и видимого прогресса в одобрениях расширения Sabine Pass. Дальнейшие увеличения прогнозов, годовое производство выше 53 млн тонн и продолжающиеся выкупы усилили бы случай.
Базовый случай: устойчивый рост экспорта держит LNG между $275 и $310
Базовый случай предполагает, что долгосрочные контракты и объёмы 3-й стадии поддерживают денежный поток, в то время как высокие расходы на строительство и товарная волатильность ограничивают дальнейшее расширение оценки. Cheniere остаётся прибыльной и возвращает капитал, хотя инвесторы ждут доказательства того, что новые проекты могут заработать привлекательную доходность.
При этом сценарии LNG могла бы торговаться в основном между $275 и $310. Производство в пределах прогноза 53-54 млн тонн, распределяемый денежный поток $5,30-5,80 млрд и устойчивые расписания проектов поддержали бы диапазон. Крупные простои или сокращения прогнозов ослабили бы верхний конец.
Случай медведя: задержки проектов и более низкие маржи тянут LNG к $220
Случай медведя предполагает проблемы с вводом в эксплуатацию, более слабые маржи СПГ или регулятивные задержки, снижающие ожидаемый денежный поток. Тяжёлые капитальные обязательства тогда поглотили бы больше распределяемого денежного потока и оставили бы меньше места для выкупов и сокращения долга.
Движение к $220 стало бы более вероятным, если производство упадёт ниже 53 млн тонн, скорректированная EBITDA упадёт ниже прогнозов или проекты расширения продвинутся вперёд без достаточного контрактного спроса. Более низкий денежный поток и более высокая требуемая доходность давили бы на оценку.
Прогнозы цен акций LNG на 2026 год от аналитиков Уолл-стрит
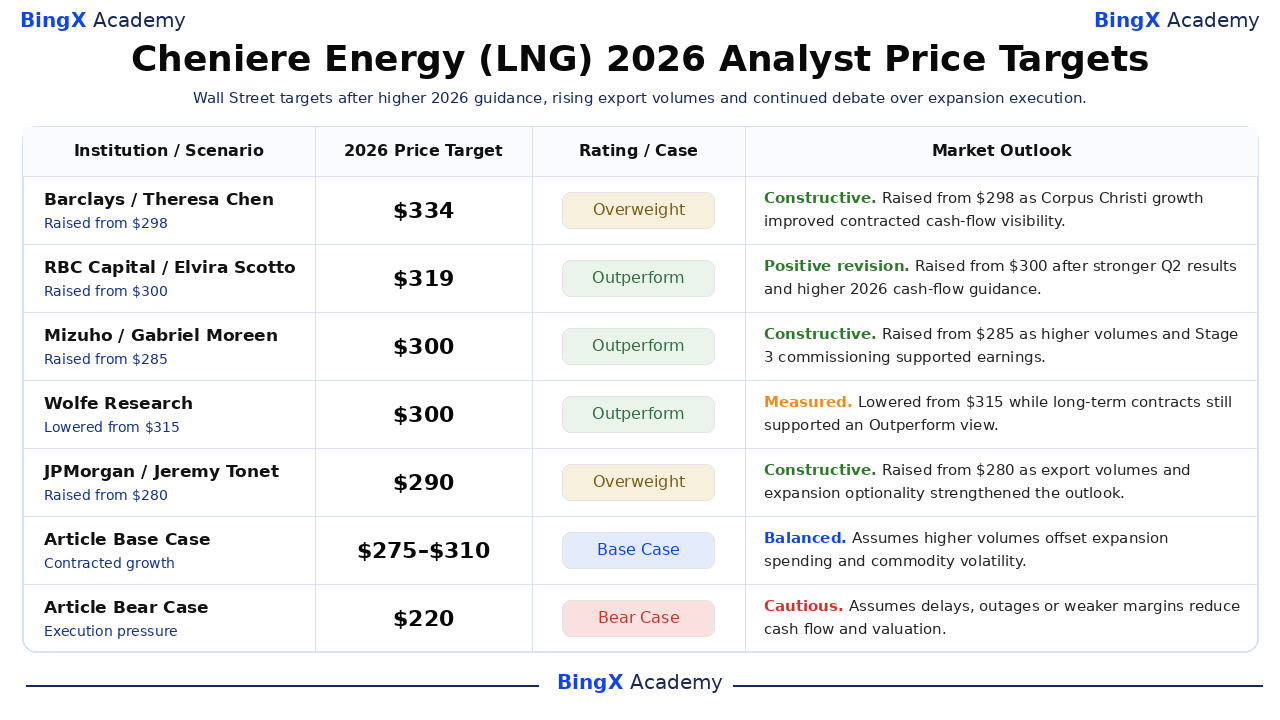
Эти датированные действия третьих сторон показывают диапазон целей $290-334, а не один гарантированный результат. Строки базового случая и случая медведя статьи являются редакционными сценариями и остаются отдельными от целей Уолл-стрит. Каждая цель является контрольной точкой, основанной на заявленных предположениях фирмы, а не гарантированным результатом или собственным прогнозом статьи.
|
Учреждение / Сценарий |
Целевая цена на 2026 |
Рейтинг / Случай |
Рыночный прогноз |
|
Barclays |
$334 |
Перевес |
Конструктивный. 27 февраля: повышен с $298, поскольку рост Корпус-Кристи улучшил видимость денежного потока. |
|
RBC Capital |
$319 |
Опережение |
Положительная коррекция. 24 августа: повышен с $300 после более сильных результатов Q2 и прогнозов. |
|
Mizuho |
$300 |
Опережение |
Конструктивный. 12 августа: повышен с $285, поскольку более высокие объёмы поддержали прибыль. |
|
Wolfe Research |
$300 |
Опережение |
Взвешенный. 2 июня: понижен с $315, в то время как контракты поддержали долгосрочный взгляд. |
|
JPMorgan |
$290 |
Перевес |
Конструктивный. 15 мая: повышен с $280 по объёму экспорта и возможности расширения. |
|
Базовый случай статьи |
$275 до $310 |
Базовый случай |
Сбалансированный. Предполагает, что более высокие объёмы компенсируют расходы на расширение и волатильность. |
|
Случай медведя статьи |
$220 |
Случай медведя |
Осторожный. Предполагает задержки, простои или более слабые маржи снижают денежный поток. |
Как торговать акциями Cheniere Energy (LNG) на BingX
Торгуйте экспортным объёмом, контрактом и прогнозом расширения Cheniere Energy, используя BingX TradFi и инструменты BingX AI. Поскольку LNG может резко реагировать на глобальные цены на газ, операции терминалов и регулятивные решения, трейдеры должны определить и катализатор, и лимиты риска перед входом в позицию.
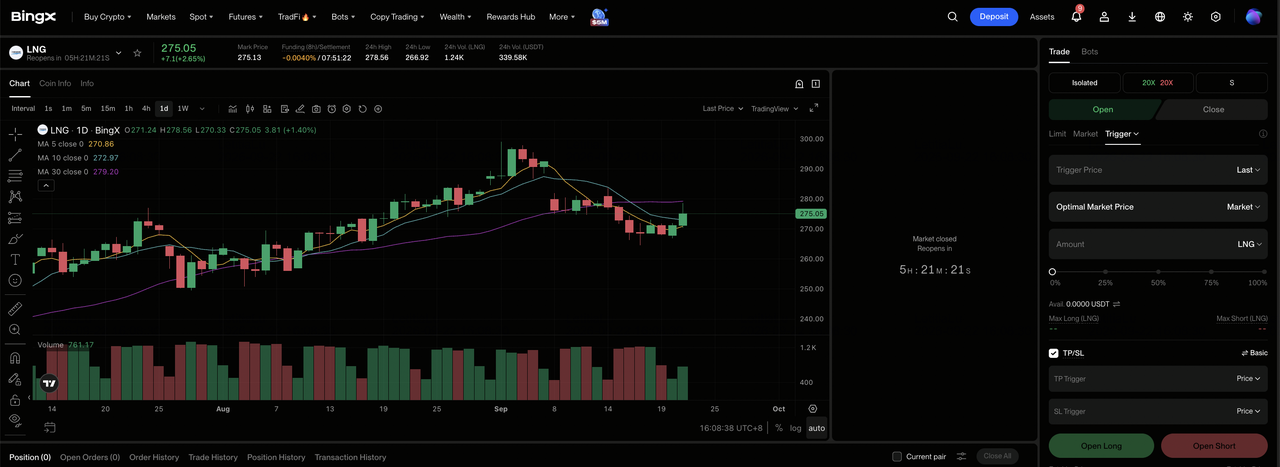
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели биржи BingX.
Шаг 2: Выберите Cheniere Energy (LNG). Найдите и выберите бессрочный фьючерсный контракт LNG-USDT.
Шаг 3: Выберите своё направление. Выберите Открыть длинную, если вы ожидаете роста объёмов экспорта и распределяемого денежного потока. Выберите Открыть короткую, если ожидаете простои, задержки или более слабые маржи.
Шаг 4: Выберите плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Рост на 38,04% с начала года и экспозиция к волатильным газовым рынкам показывают, почему важны консервативное плечо и ясное определение размера позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни фиксации прибыли и стоп-лосса (TP/SL) до или сразу после входа в сделку. LNG может быстро реагировать на объёмы грузов, прогнозы, газовые спреды, простои и решения по разрешениям.
Топ-5 рисков для наблюдения инвесторами Cheniere Energy в 2026 году
Долгосрочные контракты Cheniere снижают некоторую волатильность, но выполнение проектов, регулирование и рыночные условия всё ещё влияют на денежный поток и стоимость на акцию.
- Товарные и деривативные колебания могут искажать прибыль: Благоприятная дисперсия деривативов Q2 в $1,4 млрд увеличила доход GAAP. Большие движения mark-to-market могут сделать заголовочную прибыль менее представительной для базовой генерации наличности.
- Задержки проектов могли бы отложить контрактный денежный поток: Более 6 млн тонн в год остаётся в строительстве. Задержки ввода в эксплуатацию могли бы переместить EBITDA в более поздние периоды, в то время как процентные и подрядные расходы продолжаются.
- Регулятивные одобрения могли бы замедлить будущее расширение: Проекты Sabine Pass и Корпус-Кристи всё ещё требуют одобрений FERC и DOE, прежде чем более 40 млн тонн в год потенциальной мощности могут продвинуться. Задержки переместили бы будущий рост и денежный поток дальше.
- Изменения в глобальном спросе на СПГ могли бы давить на использование: Более слабый азиатский спрос или более мягкое спотовое ценообразование могли бы снизить экономику гибких грузов. Долгосрочные контракты обеспечивают поддержку, но региональные сдвиги спроса всё ещё могут влиять на маржи и размещение грузов.
- Тяжёлые проектные расходы конкурируют с доходностью акционеров: Cheniere инвестировала $1,1 млрд капитала роста в Q2, выкупив акции на $550 млн. Более высокие строительные расходы могли бы оставить меньше наличности для выкупов, сокращения долга и других возвратов капитала.
Заключительные мысли: стоит ли инвестировать в Cheniere Energy в 2026 году?
Cheniere уже конвертировала Корпус-Кристи 3-ю стадию в более высокие объёмы, 24% рост выручки и повышенные прогнозы денежного потока. Её контрактная платформа и 55 млн тонн в год эксплуатационной мощности обеспечивают больше видимости, чем чистый товарный производитель, хотя прибыль GAAP остаётся волатильной. Оставшийся вопрос заключается в том, насколько эффективно этот операционный прогресс конвертируется в устойчивый свободный денежный поток на акцию.
Случай быка требует надёжных новых поездов, большего количества контрактов и продолжающихся возвратов наличности для поддержки $340. Случай медведя отражает простои, более низкие маржи или задержки расширения, которые тянут акцию к $220. Консервативные трейдеры могут наблюдать за годовым производством, распределяемым денежным потоком, расписаниями проектов, регулятивными одобрениями и чистым долгом, прежде чем относиться к переоценке как к долговечной.
Напоминание о рисках: Торговля и инвестирование в акции, такие как LNG, включает высокий риск потери капитала. Товарные цены, деривативы, простои терминалов, задержки строительства, регулирование и левереджная торговля могут производить быстрые потери. Проводите независимые исследования перед распределением капитала.
Связанное чтение
- Топ энергетические акции ИИ для покупки в 2026 году: ядерная энергия, газ, топливные элементы и наращивание мощности ИИ
- Топ энергетические акции и ETF для покупки в 2026 году: энергетический кризис ИИ встречается с геополитической волатильностью
- Прогноз цены на природный газ 2026: $15 глобальный энергетический шок или ловушка избытка в США?
- Прогноз цены ExxonMobil (XOM) 2026: могут ли нефть и рост производства подтолкнуть XOM к $205?
- Прогноз цены Occidental Petroleum (OXY) 2026: могут ли нефть и делевереджинг подтолкнуть OXY к $85?
