
Amazon (AMZN) — это глобальная облачная компания электронной коммерции, которая все больше определяется своим переходом к ИИ-инфраструктуре. Она управляет всемирной розничной и логистической сетью наряду с Amazon Web Services (AWS), с результатами, во многом обусловленными внедрением облачных технологий, монетизацией рекламы, объемом розничных продаж и темпами инвестиций в дата-центры. В то же время Amazon использует свой масштаб для создания ИИ-вычислительных мощностей и пользовательских чипов, предоставляя инвесторам доступ как к зрелой розничной и облачной франшизе, так и к более широкому развертыванию ИИ-инфраструктуры.
Инвестиционный кейс теперь сосредоточен на том, сможет ли Amazon преобразовать огромный цикл капитальных затрат на ИИ в устойчивый высокомаржинальный рост в облачных и рекламных сферах. Во втором квартале 2026 года выручка выросла на 20% до $200,6 млрд с $167,7 млрд годом ранее, в то время как операционная прибыль подскочила на 43% до $27,5 млрд, а AWS вырос на 37%, что стало самым быстрым темпом за 18 кварталов. В то же время руководство повысило капитальные затраты на полный год примерно до $220 млрд, что привело к отрицательному свободному денежному потоку за предыдущие 12 месяцев. Для инвесторов ключевой вопрос заключается в том, смогут ли AWS и реклама масштабировать маржу достаточно быстро, чтобы оправдать эти расходы со временем.
Прогноз акций AMZN на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Кейс ИИ и экосистемы: Быки ожидают повторного ускорения AWS к годовой выручке $169+ млрд, годовой выручки от ИИ в $25 млрд с трехзначным ростом, 26%-ного роста рекламы и повышения эффективности розничной торговли для расширения маржи, при этом аналитические цели достигают $405.
- Кейс капитальных затрат и денежного потока: Медведи видят счет за капитальные затраты в $220 млрд, отрицательный свободный денежный поток, замедление роста розничной торговли и растущее антимонопольное давление, которое создает давление на краткосрочную доходность, несмотря на сильную выручку.
Это руководство разбирает прогноз акций AMZN, ценовые сценарии на 2026 год, ключевые риски и мнения аналитиков, опираясь на отчет о доходах от 30 июля, плюс как торговать фьючерсами на акции AMZN на BingX TradFi с USDT в качестве залога.
Топ-5 вещей, которые инвесторы Amazon должны знать в 2026 году
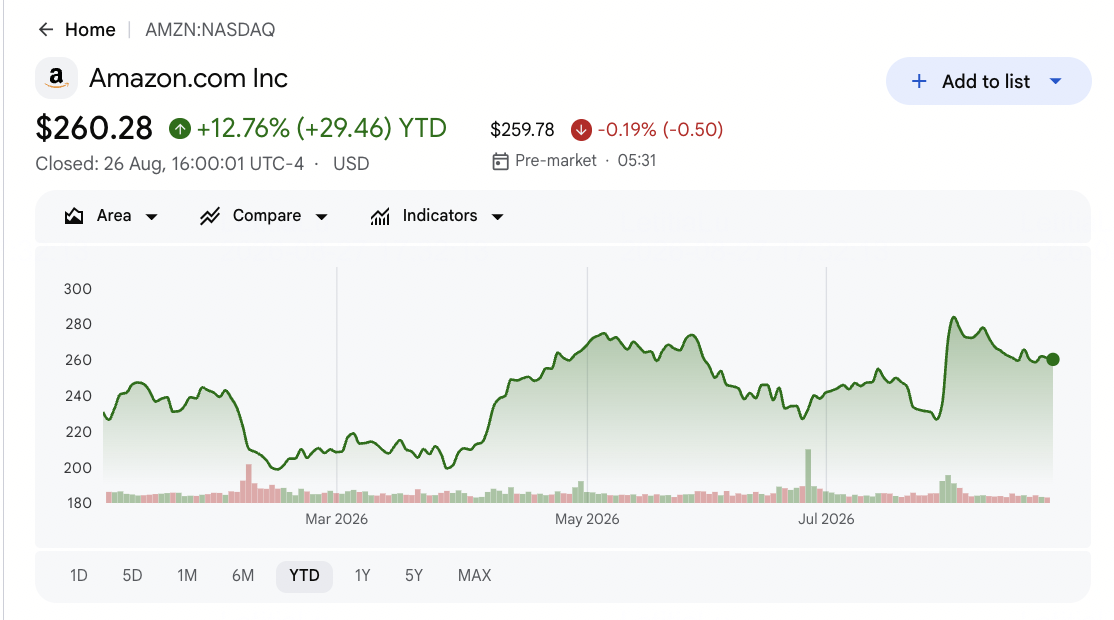
Amazon торговалась около $265 в августе 2026 года после кратковременного достижения рыночной капитализации в $3 триллиона, при этом акция остается очень чувствительной к росту AWS, капитальным затратам на ИИ и динамике рекламы.
- Выручка во втором квартале выросла на 20% до $200,6 млрд и превзошла ожидания. Чистые продажи увеличились с $167,7 млрд годом ранее и превысили примерно $196 млрд консенсуса, в то время как скорректированная прибыль на акцию в $1,97 также превзошла оценки.
- Рост AWS ускорился до 37%, самый быстрый темп за 18 кварталов. AWS достиг годовой выручки в $169 млрд, в то время как бизнес Amazon в области ИИ превысил годовую выручку в $25 млрд и продолжил расти трехзначными темпами.
- Реклама осталась высокомаржинальным двигателем роста. Доходы от рекламы выросли на 26% год к году до $19,8 млрд, поддерживаемые спонсорскими продуктами и продолжающимся расширением высокомаржинального неритейлерского бизнеса Amazon.
- Расходы на ИИ подняли прогноз капитальных затрат примерно до $220 млрд. Amazon повысил планируемые инвестиции на 2026 год для поддержки спроса на ИИ-инфраструктуру, что способствовало примерно $7,6 млрд отрицательного свободного денежного потока за предыдущие 12 месяцев и повысило важность будущих доходов от AWS.
- Аналитики остаются оптимистичными, несмотря на регулятивные риски и риски расходов. Консенсус находится около $327 среди примерно 60 аналитиков с наклоном к "Сильной покупке", максимум по Уолл-стрит около $405 и минимум около $230, в то время как антимонопольный контроль остается дополнительным давлением.
Что такое Amazon (AMZN)?
Amazon — это глобальная технологическая и розничная компания, основанная Джеффом Безосом, построенная вокруг трех основных бизнесов: всемирной электронной коммерции и логистической сети, Amazon Web Services (AWS) и быстрорастущей рекламной платформы. Членство в Prime, большая сеть исполнения и широкая облачная экосистема укрепляют эти бизнесы, в то время как результаты обусловлены спросом на розничную торговлю, эффективностью доставки, внедрением облачных технологий и ИИ AWS, а также монетизацией рекламы на свойствах Amazon.
Amazon теперь использует этот масштаб для создания более сильной позиции в ИИ-инфраструктуре. AWS находится в центре этого перехода, поддерживаемый массивным расширением дата-центров, пользовательскими ИИ-чипами такими как Trainium, и его инвестициями в Anthropic. Поэтому компания находится между зрелым розничным и облачным оператором и развивающейся ИИ-инфраструктурной платформой, при этом будущие показатели зависят от того, насколько эффективно рекордные капитальные расходы могут трансформироваться в более высокий рост AWS, более сильные доходы от рекламы и улучшенную доходность на инвестированный капитал.
Доходы Amazon (AMZN) за второй квартал 2026 года: что привело к рекорду и дебатам о капитальных затратах
- Рост выручки был широким по всем трем сегментам. Чистые продажи выросли на 20% до $200,6 млрд, при этом Северная Америка выросла на 16% до $116,2 млрд, а AWS и реклама оба ускорились, что стало основной причиной превышения консенсуса по выручке.
- Большая прибыль, связанная с Anthropic, подняла GAAP доходы. Разводненная прибыль на акцию в $5,75 была увеличена неоперационной прибылью до налогообложения примерно в $53,4 млрд, связанной с долей Amazon в Anthropic; скорректированная прибыль на акцию около $1,97 все равно превзошла примерную оценку в $1,82 на сопоставимой основе.
- Повторное ускорение AWS стало ключевым катализатором роста. AWS вырос на 37% до годовой выручки в $169 млрд, самый быстрый за 18 кварталов, с ИИ-бизнесом, превышающим годовую выручку в $25 млрд, что породило разговоры о том, что AWS в конечном итоге станет бизнесом с триллионной долларовой выручкой.
- Прогноз капитальных затрат резко увеличился примерно до $220 млрд. Руководство повысило капитальные расходы на полный год для финансирования мощностей ИИ-дата-центров, решение, которое превратило свободный денежный поток за предыдущие 12 месяцев в отрицательный и сформировало дебаты быков и медведей.
- Операционная прибыль расширилась даже при росте расходов. Операционная прибыль увеличилась на 43% до $27,5 млрд, а операционная маржа расширилась примерно до 13,7%, показывая дисциплину прибыльности, несмотря на тяжелые инвестиции.
Финансовый и консенсусный профиль Amazon за фискальный второй квартал 2026 года: выручка, AWS и капитальные затраты
Отчет Amazon за второй квартал показал компанию, превзошедшую по выручке и доходам, одновременно обязавшуюся рекордному циклу капитальных затрат, который создает давление на краткосрочный денежный поток. Таблица разделяет единовременную прибыль от Anthropic от основных операционных и стратегических разработок.
|
Финансовый показатель |
Прогноз / Консенсус |
Отчетный / Фактический |
Сюрприз |
|
Выручка за второй квартал 2026 |
~$196,5 млрд консенсус |
$200,6 млрд |
Превзошла. Превысила консенсус на ~$4,4 млрд и выросла на 20% год к году, первый в истории Amazon квартал с $200 млрд. |
|
Скорректированная прибыль на акцию за второй квартал 2026 |
~$1,82 консенсус |
$1,97 |
Превзошла. Опережала на ~6%, и первое превышение прибыли на акцию после двух подряд промахов. |
|
GAAP прибыль на акцию за второй квартал 2026 |
н/д |
$5,75 |
Искажена. Более чем в три раза превышает $1,68 годом ранее, но завышена прибылью от Anthropic в $53,4 млрд без денежного потока и не повторяющейся. |
|
Выручка AWS за второй квартал 2026 |
~$40,5 млрд ожидалось |
$42,2 млрд |
Превзошла. Рост на 37% год к году, самый быстрый рост за 18 кварталов, достигнув годовой выручки в $169 млрд. |
|
Операционная прибыль AWS за второй квартал 2026 |
н/д |
$16,6 млрд |
Сильно. Рост на 64% год к году при марже в 39,4%, показывающий, что AWS растет прибыльно. |
|
Реклама за второй квартал 2026 |
н/д |
$19,8 млрд |
Сильно. Рост на 26% год к году, ведомый спонсорскими продуктами, высокомаржинальным неритейлерским потоком. |
|
Операционная прибыль за второй квартал 2026 |
н/д |
$27,5 млрд |
Превзошла. Рост на 43% год к году при расширении маржи с 11,4% до 13,7%, поэтому прибыль опережала продажи. |
|
Прогноз выручки за третий квартал 2026 |
~$204,1 млрд консенсус |
$197-$202 млрд |
Слабо. Ниже Стрит, хотя релиз отметил примерно 400 базисных пунктов влияния от времени проведения Prime Day. |
|
Прогноз капитальных затрат на 2026 |
~$200 млрд ранее |
~$220 млрд |
Повышен. Увеличен для ИИ и AWS, создав отрицательный свободный денежный поток за предыдущие 12 месяцев в ~$7,6 млрд. |
Для контекста, Amazon впервые достиг рыночной капитализации в $3 триллиона в начале августа 2026 года, в то время как основатель Джефф Безос подал заявку на продажу около 15 миллионов акций по предварительно запланированному плану 10b5-1, а Нью-Джерси подал антимонопольный иск. Вместе эти события сформировали настроения вокруг квартала.
Инвестиционный прогноз Amazon (AMZN) на 2026 год: бычий кейс $405 против медвежьего кейса $260
Прогноз Amazon на оставшуюся часть 2026 года зависит от одного центрального вопроса: является ли создание ИИ-инфраструктуры за $220 млрд высокодоходной инвестицией, которая увеличивает маржу AWS и рекламы, или это давление на денежный поток, которое будет давить на акцию до тех пор, пока доходы не станут видимыми.
Бычий кейс: AWS ИИ и реклама толкают AMZN к $405
Бычий кейс сосредоточен на повторном ускорении AWS Amazon и ее более широком переходе к ИИ-инфраструктуре. 37%-ный рост AWS и годовая выручка от ИИ в $25+ млрд дают компании устойчивый высокомаржинальный двигатель дохода, очень отличающийся от низкомаржинальной розничной торговли, в то время как 26%-ный рост рекламы снижает зависимость от основного магазинного бизнеса. Если Amazon сможет использовать свое создание дата-центров как основу для продолжающегося спроса на размещение ИИ, бизнес может начать выглядеть больше как доминирующая платформа ИИ-инфраструктуры с прикрепленной розничной торговлей.
Движение к $405 потребует от Amazon поддержания повышенного роста AWS, преобразования капитальных затрат в растущую операционную прибыль облака и поддержания рекламного импульса. Самым сильным подтверждением станет доказательство того, что маржа AWS удерживается или расширяется даже при увеличении доли ИИ, показывая, что цикл капитальных затрат окупается.
Базовый кейс: устойчивый прогресс в облаке и розничной торговле удерживает AMZN между $300 и $340
Базовый кейс предполагает, что AWS и реклама остаются основными двигателями роста, в то время как Amazon поглощает цикл капитальных затрат без серьезного испуга с денежным потоком. AWS продвигается к нарративу годовой выручки в $1 триллион со временем, эффективность розничной торговли улучшается, маржа удерживается, но свободный денежный поток остается под давлением в ближайшем будущем. При такой установке инвесторы продолжают оценивать AMZN как составителя роста облака и рекламы с фазой тяжелых инвестиций.
При этом сценарии AMZN может торговаться в основном между $300 и $340, поскольку инвесторы ждут более ясных доказательств того, что капитальные затраты трансформируются в денежный поток. Ключевые точки подтверждения включают тренды маржи AWS, рост рекламы, операционную прибыль розничной торговли и траекторию свободного денежного потока при достижении пика расходов. Консенсус около $327 определяет середину диапазона.
Медвежий кейс: давление капитальных затрат и денежного потока тянут AMZN к $260
Медвежий кейс предполагает, что создание ИИ потребляет денежные средства быстрее, чем материализуются доходы AWS, в то время как рост розничной торговли нормализуется. Отрицательный свободный денежный поток, счет за капитальные затраты в $220 млрд и более медленный рост магазинов могут создать давление на акцию до того, как доходы от ИИ масштабируются достаточно, чтобы компенсировать расходы. Долгосрочный тезис ИИ может по-прежнему оставаться неизменным, но рынок может быть нежелающим платить премию до тех пор, пока свободный денежный поток не восстановится, а антимонопольный риск не исчезнет.
Движение к $260 станет более вероятным, если рост AWS остановится, капитальные затраты вырастут дальше, маржа розничной торговли сожмется или регулятивное давление эскалирует. В этом сценарии долгосрочная возможность ИИ может остаться неизменной, но краткосрочные проблемы с денежным потоком и оценкой будут доминировать над акцией. Низкая аналитическая цель находится около $230.
Прогнозы цен на акции Amazon (AMZN) на 2026 год от аналитиков Уолл-стрит
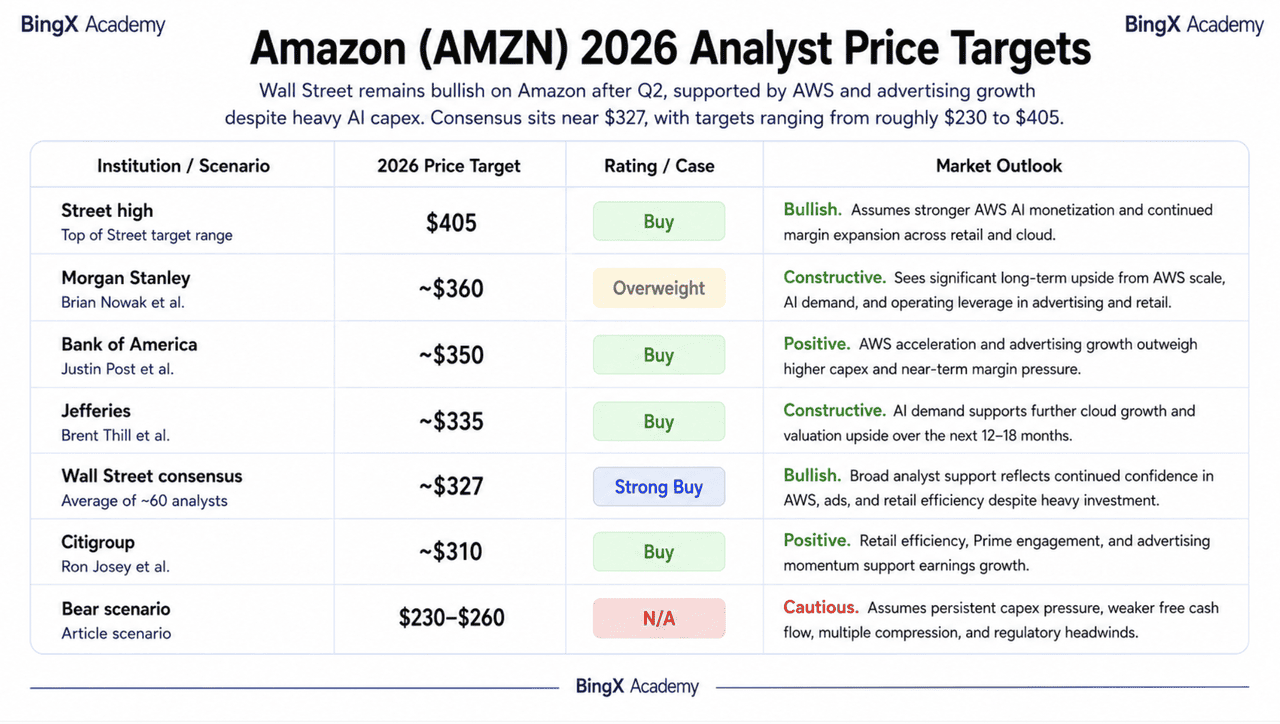
Уолл-стрит остается широко бычьей по Amazon после второго квартала, при этом повторное ускорение AWS и рост рекламы поддерживают восходящий кейс, несмотря на тяжелые капитальные затраты на ИИ и более слабый свободный денежный поток. Аналитические цели охватывают примерно от $230 до $405, с консенсусом около $327 среди около 60 аналитиков. Сценарий нижнего предела отражает риски капитальных затрат, оценки и регулирования, а не коллапс основного тезиса роста.
|
Институт / Сценарий |
Ценовая цель на 2026 |
Рейтинг |
Рыночный прогноз |
|
Максимум по Стрит |
$405 |
Покупать |
Бычий. Предполагает более сильную монетизацию AWS ИИ и продолжение расширения маржи. |
|
Morgan Stanley |
~$360 |
Перевес |
Конструктивно. Видит значительный долгосрочный потенциал роста от масштаба AWS и спроса на ИИ. |
|
Bank of America |
~$350 |
Покупать |
Позитивно. Ускорение AWS и рост рекламы перевешивают более высокие капитальные затраты. |
|
Jefferies |
~$335 |
Покупать |
Конструктивно. Спрос на ИИ поддерживает дальнейший рост облака и потенциал роста оценки. |
|
Консенсус Уолл-стрит |
~$327 |
Сильная покупка |
Бычий. Широкая поддержка аналитиков отражает продолжающуюся уверенность в AWS, рекламе и эффективности розничной торговли. |
|
Citigroup |
~$310 |
Покупать |
Позитивно. Эффективность розничной торговли и импульс рекламы поддерживают рост доходов. |
|
Медвежий сценарий |
$230–$260 |
- |
Осторожно. Предполагает устойчивое давление капитальных затрат, более слабый свободный денежный поток и регулятивные риски |
Как торговать акциями Amazon (AMZN) на BingX
Навигируйте по волатильности доходов Amazon и цикла капитальных затрат на ИИ, используя BingX TradFi и инструменты BingX AI. Используя прогнозную аналитику на базе ИИ, вы можете лучше предвидеть изменения рыночных настроений и ценовое действие вокруг роста AWS, обновлений капитальных затрат и результатов рекламы.
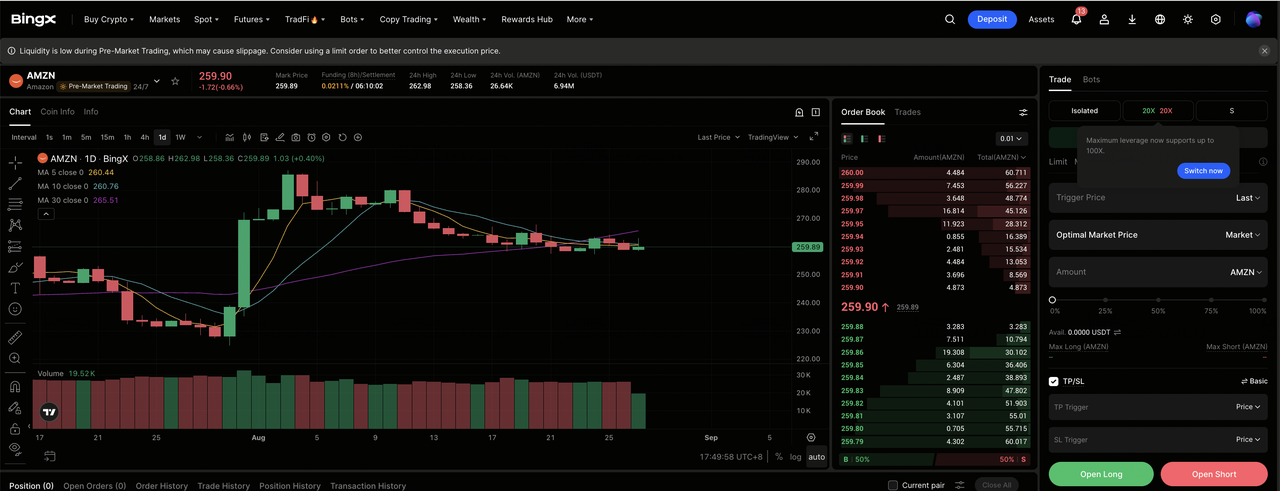
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите к специализированному разделу TradFi. Завершите KYC, если требуется в вашем регионе, и включите двухфакторную аутентификацию перед пополнением счета.
Шаг 2: Выберите Amazon (AMZN). Внесите USDT, затем найдите и выберите бессрочный фьючерсный контракт AMZN-USDT.
Шаг 3: Выберите ваше направление. Выберите Открыть лонг, если вы ожидаете, что рост AWS останется повышенным, капитальные затраты на ИИ превратятся в облачную маржу, а реклама продолжит ускоряться. Выберите Открыть шорт, если вы ожидаете, что капитальные затраты будут давить на свободный денежный поток, рост розничной торговли замедлится или регулятивный риск эскалирует.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Поскольку AMZN может резко двигаться на заголовки о росте AWS и капитальных затратах, важны консервативное кредитное плечо и четкое позиционирование.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (Т-п/с-л) до или сразу после входа. AMZN может быстро реагировать на квартальные доходы, темпы роста AWS, пересмотр капитальных затрат и антимонопольные разработки.
Топ-5 рисков для наблюдения инвесторов AMZN в 2026 году
Рост AWS и рекламы Amazon поддерживает восходящий кейс, но рекордные расходы на ИИ повышают планку для исполнения и будущих доходов.
- Капитальные затраты на ИИ поднялись примерно до $220 млрд. Amazon агрессивно инвестирует в дата-центры, чипы и ИИ-инфраструктуру, увеличивая давление на AWS для генерации достаточного роста и доходов для оправдания расходов.
- Свободный денежный поток стал отрицательным. Свободный денежный поток за предыдущие 12 месяцев примерно отрицательных $7,6 млрд отмечает резкий разворот и больше сосредотачивает внимание на том, насколько быстро тяжелые инвестиции в инфраструктуру могут трансформироваться в генерацию денежных средств.
- AWS необходимо поддерживать сильный рост. Рост около 37% является основной частью текущего инвестиционного кейса, но поддержание этого темпа будет зависеть от продолжающегося корпоративного спроса на ИИ и успешного расширения мощностей.
- Инвестиционные прибыли могут искажать заголовочные доходы. Большие прибыли, связанные с инвестициями, такими как Anthropic, могут поднять GAAP прибыль на акцию, делая основную операционную производительность труднее сравнивать от одного квартала к следующему.
- Регулятивное давление остается давлением. Антимонопольные действия в США и других рынках могут увеличить юридические расходы, ограничить бизнес-практики или давить на оценку даже при сохранении сильного операционного роста.
Заключительные мысли: стоит ли инвестировать в Amazon в 2026 году?
Amazon входит в оставшуюся часть 2026 года как розничный и облачный гигант, переизобретающий себя как лидера ИИ-инфраструктуры. Квартал за $200,6 млрд, 37%-ный рост AWS, 26%-ный рост рекламы и первая в истории рыночная капитализация в $3 триллиона не подвергаются сомнению. То, что подвергается сомнению, — это счет за капитальные затраты в $220 млрд и отрицательный свободный денежный поток, которые дают компании более ясный путь только если появятся доходы AWS. С наклоном аналитиков к "Сильной покупке", ключевой вопрос заключается в том, сможет ли Amazon выполнить создание ИИ без продолжительного давления на денежный поток.
Бычий кейс заключается в том, что монетизация AWS ИИ и реклама расширяют маржу достаточно быстро, чтобы оправдать рекордные расходы. Медвежий кейс заключается в том, что капитальные затраты опережают доходы, в то время как розничная торговля нормализуется, а регулятивный риск нарастает. Основные точки подтверждения для наблюдения — это рост и маржа AWS, тренды рекламы, траектория капитальных затрат и доказательства того, что свободный денежный поток восстанавливается.
Напоминание о риске: Инвестирование в AMZN несет высокий риск потери капитала. Amazon остается подверженным интенсивности капитальных затрат на ИИ, колебаниям свободного денежного потока, конкуренции AWS, антимонопольному контролю и оценке, которая усиливает любое разочарование. Инвесторы должны проводить независимые исследования и оценивать свою собственную толерантность к риску перед торговлей.
Связанное чтение
- Что такое Anthropic Pre-IPO и как торговать им на BingX?
- Топ акций ИИ-дата-центров для покупки в 2026 году: облако, серверы и ИИ-вычислительная инфраструктура
- Топ акций ИИ-облачной инфраструктуры для покупки в 2026 году на фоне капитальных затрат гиперскейлеров и бума неооблака
- Топ акций ИИ-вычислений и GPU для покупки в 2026 году: переход к выводу и пользовательскому кремнию
- Топ-10 акций ИИ-инфраструктуры для покупки в 2026 году: лидеры производства и дизайна чипов
- Топ-10 акций ИИ-оборудования для наблюдения в 2026 году: архитектура, движущая интеллектом следующего поколения
