Группа Alibaba (BABA) управляет платформами цифровой торговли, облачных вычислений, логистики и потребительских услуг в Китае и на международных рынках. Taobao и Tmall остаются центральными для группы, в то время как Alibaba Cloud, искусственный интеллект Qwen, мгновенная розничная торговля и международная коммерция становятся более важными для долгосрочного роста. Этот переход расширяет подверженность Alibaba спросу на ИИ, но также делает ADR чувствительным к капиталоемкости, конкуренции в торговле и политическим рискам, связанным с Китаем.
Последний квартал показал, что переход продвигается быстрее по выручке, чем по прибыли. Выручка Alibaba Q1 FY2027 выросла на 9% до 268,953 млрд юаней (39,63 млрд долларов США), выручка AI Cloud и Compute выросла на 45% до 48,437 млрд юаней (7,14 млрд долларов США), а скорректированная EBITA облачных сервисов выросла на 133%. Скорректированная прибыль на акцию на ADS в размере 8,52 юаня (1,26 доллара США за ADS) не достигла консенсуса в 10,72 юаня (1,58 доллара США за ADS), поскольку инвестиции в ИИ-инфраструктуру и торговлю снизили краткосрочную рентабельность.
Прогноз акций BABA на 2026 год теперь сосредоточен на двух конкурирующих точках зрения:
- Сценарий монетизации ИИ: 45% роста облачных сервисов, расширение облачных маржей и принятие Qwen превращают инфраструктурные инвестиции Alibaba в более крупную и прибыльную базу повторяющихся доходов.
- Сценарий давления на доходность: большие капитальные затраты, конкуренция в мгновенной розничной торговле, размывание капитала и слабое внутреннее потребление удерживают денежный поток и прибыль ниже уровня, необходимого для устойчивой переоценки.
Это руководство разбирает прогноз ADR BABA, сценарии цен в долларах США на 2026 год, ключевые риски и прогнозы аналитиков, основываясь на отчете о прибыли Alibaba за Q1 FY2027 от 20 августа, официальной документации и рыночных данных по 4 сентября, плюс как торговать фьючерсами на акции BABA на BingX TradFi с залогом USDT.
Топ-5 вещей, которые нужно знать инвесторам Alibaba в сентябре 2026 года
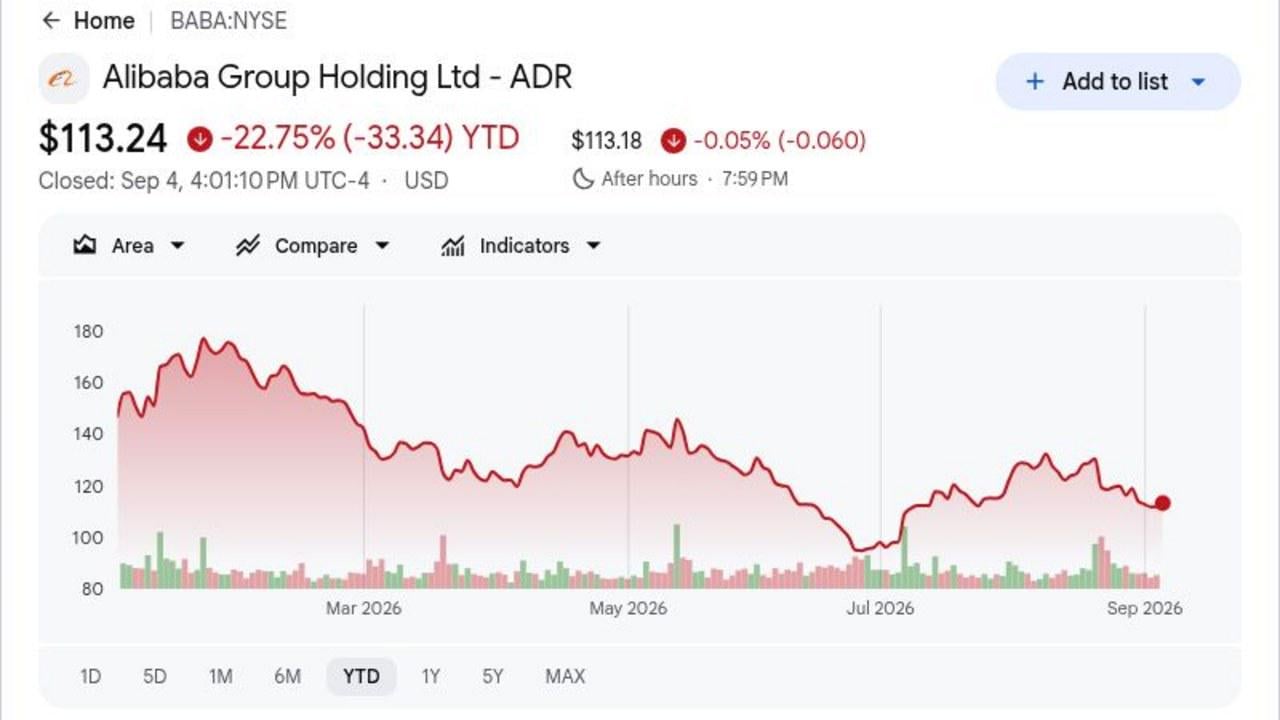
- BABA упала на 22,75% с начала года по 4 сентября: Акции закрылись на 113,24 доллара, значительно ниже 52-недельного максимума в 192,67 доллара. Снижение показывает, что инвесторы все еще хотят более четких доказательств того, что большие расходы на ИИ могут перейти в более сильную прибыль и денежный поток.
- Квартальная выручка достигла 268,953 млрд юаней (39,63 млрд долларов), рост на 9% год к году: Результат превысил консенсус примерно в 262,1 млрд юаней (38,62 млрд долларов) примерно на 6,9 млрд юаней (1,02 млрд долларов), но скорректированная прибыль на акцию в 8,52 юаня (1,26 доллара за ADS) не достигла оценки в 10,72 юаня (1,58 доллара).
- Выручка AI Cloud и Compute выросла на 45% до 48,437 млрд юаней (7,14 млрд долларов): Это стало самым быстрым ростом облачных сервисов Alibaba за 22 квартала. Выручка от продуктов, связанных с ИИ, достигла 12,376 млрд юаней (1,82 млрд долларов) и показала трехзначный рост двенадцатый квартал подряд.
- Квартальные капитальные затраты выросли на 75% до 67,7 млрд юаней (9,98 млрд долларов): Расходы поддержали расширение ИИ-вычислений, в то время как скорректированная EBITA облачных сервисов все равно выросла на 133% до 5,628 млрд юаней (0,83 млрд долларов). Alibaba завершила квартал с примерно 69,9 млрд долларов в наличных и ликвидных инвестициях.
- Alibaba привлекла 80 млрд гонконгских долларов для полных инвестиций в ИИ: Компания выпустила 710 млн новых акций по 112,70 гонконгских доллара, при этом средства предназначены для чипов, инфраструктуры и разработки моделей. Финансирование укрепляет развитие ИИ, но примерно 3,7% увеличение находящихся в обращении акций создает явный компромисс размывания.
Что такое Alibaba Group (BABA)?
Alibaba Group — это китайская технологическая компания, чьи источники дохода охватывают торговлю, облачные вычисления, логистику и цифровые услуги. Taobao и Tmall соединяют потребителей, торговцев и бренды в Китае, Alibaba.com обслуживает глобальную оптовую торговлю, а AliExpress, Lazada и Trendyol расширяют группу международно. Cainiao предоставляет логистические возможности, в то время как Alibaba Cloud продает инфраструктуру, базы данных, безопасность и услуги ИИ. Котирующаяся в Нью-Йорке ценная бумага BABA является американской депозитарной распиской, представляющей долю в обычных акциях Alibaba.
Текущая стратегия Alibaba концентрирует инвестиции вокруг полного стека ИИ и потребления. Семейство моделей Qwen превысило 3 миллиарда загрузок и 300 000 производных моделей, создавая открытую воронку для Alibaba Cloud. Его процессор Zhenwu M890 используется через облачные сервисы более чем 650 внешними клиентами в более чем 20 отраслях, в то время как QwenWork, DingTalk и Qwen Shopping Assistant связывают модели с корпоративными и торговыми рабочими процессами. Мгновенная розничная торговля и база из 64 миллионов членов 88VIP добавляют потребительский масштаб наряду с облачным переходом.
Обзор прибыли Alibaba Group (BABA) Q1 FY2027: Превышение по выручке, 45% рост облачных сервисов и давление на прибыль
Alibaba показала квартальную выручку в размере 268,953 млрд юаней (39,63 млрд долларов США) против ожидаемых примерно 262,1 млрд юаней (38,62 млрд долларов США), в то время как скорректированная прибыль на акцию на ADS в размере 8,52 юаня (1,26 доллара США) не достигла консенсуса в 10,72 юаня (1,58 доллара США). Выручка AI Cloud и Compute выросла на 45% до 48,437 млрд юаней (7,14 млрд долларов США), а скорректированная EBITA облачных сервисов увеличилась на 133% до 5,628 млрд юаней (0,83 млрд долларов США), в то время как чистая прибыль упала на 75% до 10,444 млрд юаней (1,54 млрд долларов США). Квартал укрепил сценарий спроса на ИИ, но 67,7 млрд юаней (9,98 млрд долларов США) капитальных затрат и отрицательный свободный денежный поток в размере 44,67 млрд юаней (6,58 млрд долларов США) оставили сроки возврата инвестиций центральными в дебатах об оценке.
Читать больше: Обзор прибыли Alibaba (BABA) Q1 2027: рост AI Cloud на 48,44 млрд юаней стимулирует ценовой рост на 1,26%
|
Финансовая метрика |
Прогноз / Консенсус |
Отчетность / Фактически |
Сюрприз |
|
Выручка Q1 FY2027 |
262,1 млрд юаней (38,62 млрд долларов США) консенсус |
268,953 млрд юаней (39,63 млрд долларов США) |
Превышение. Примерно на 6,9 млрд юаней (1,02 млрд долларов США) выше консенсуса; рост на 9% год к году. |
|
Скорректированная разбавленная прибыль на акцию на ADS |
10,72 юаня (1,58 доллара США за ADS) консенсус |
8,52 юаня (1,26 доллара США за ADS) |
Недостижение. На 2,20 юаня (0,32 доллара США за ADS) ниже консенсуса из-за увеличения инвестиций. |
|
Чистая прибыль |
— |
10,444 млрд юаней (1,54 млрд долларов США) |
Снижение. Падение на 75% год к году. |
|
Операционная прибыль |
— |
15,161 млрд юаней (2,23 млрд долларов США) |
Снижение. Падение на 57% год к году несмотря на рост выручки. |
|
Выручка AI Cloud и Compute |
— |
48,437 млрд юаней (7,14 млрд долларов США); +45% год к году |
Ускорение. Самый быстрый рост облачных сервисов за 22 квартала. |
|
Выручка от продуктов, связанных с ИИ |
— |
12,376 млрд юаней (1,82 млрд долларов США) |
Ускорение. Трехзначный рост в течение 12 кварталов подряд. |
|
Скорректированная EBITA облачных сервисов |
— |
5,628 млрд юаней (0,83 млрд долларов США); +133% год к году |
Расширение. Маржа достигла примерно 12%. |
|
Выручка от мгновенной розничной торговли в Китае |
— |
53,295 млрд юаней (7,85 млрд долларов США); +45% год к году |
Расширение. Масштаб увеличился, поскольку улучшилась экономика на единицу. |
|
Капитальные затраты |
— |
67,7 млрд юаней (9,98 млрд долларов США) |
Увеличение. Рост на 75% год к году для ИИ-инфраструктуры. |
|
Свободный денежный поток |
— |
44,67 млрд юаней (6,58 млрд долларов США) отток |
Ослабление. Расходы на инфраструктуру привели к отрицательному денежному потоку. |
|
Наличные и ликвидные инвестиции |
— |
69,9 млрд долларов США |
Сильная позиция. Ликвидность поддерживает продолжение инвестиций. |
- Выручка в размере 268,953 млрд юаней (39,63 млрд долларов США) выросла на 9% и превысила консенсус: Результат оказался примерно на 6,9 млрд юаней (1,02 млрд долларов США) выше оценки примерно в 262,1 млрд юаней (38,62 млрд долларов США). Более быстрый рост облачных сервисов и мгновенной розничной торговли помог расширить экспансию за пределы основной торговли в Китае.
- Скорректированная прибыль на акцию на ADS в размере 8,52 юаня (1,26 доллара США) не достигла на 2,20 юаня (0,32 доллара США): Консенсус был около 10,72 юаня (1,58 доллара США), в то время как чистая прибыль упала на 75% до 10,444 млрд юаней (1,54 млрд долларов США). Разрыв показывает, что более крупные технологические и потребительские инвестиции все еще ограничивают рост прибыли на акцию.
- Выручка AI Cloud достигла 48,437 млрд юаней (7,14 млрд долларов США), рост на 45%: Выручка от продуктов, связанных с ИИ, также выросла до 12,376 млрд юаней (1,82 млрд долларов США) после двенадцатого квартала подряд трехзначного роста, показывая, что Qwen и спрос на вычисления становятся значимыми коммерческими рабочими нагрузками.
- Скорректированная EBITA облачных сервисов выросла на 133% до 5,628 млрд юаней (0,83 млрд долларов США): Маржа сегмента достигла около 12% даже при увеличении инфраструктурных инвестиций. Это поддерживает сценарий операционного левериджа, хотя групповая операционная прибыль все равно снизилась на 57%.
- Капитальные затраты в размере 67,7 млрд юаней (9,98 млрд долларов США) привели к отрицательному свободному денежному потоку в размере 44,67 млрд юаней (6,58 млрд долларов США): Расходы выросли на 75% год к году, делая конвертацию наличности основным компромиссом квартала. Позиция ликвидности Alibaba примерно в 69,9 млрд долларов США поддерживает развитие, но продолжительный отрицательный свободный денежный поток ослабил бы стоимость, созданную более быстрым ростом облачных сервисов.
Прогноз цены Alibaba Group (BABA) на 2026 год: сценарии "быки против медведей"
Центральным тестом является то, может ли рост облачных сервисов выше 40% и примерно 12% маржа EBITA облачных сервисов перевесить более слабую групповую прибыль, отрицательный свободный денежный поток и размывание капитала. Все цены ниже относятся к котирующейся в США ADR BABA в долларах США и являются редакционными сценариями BingX Academy, а не целевыми показателями Уолл-стрит.
Бычий сценарий: сильный рост AI Cloud толкает BABA к 230 долларам США
Бычий сценарий предполагает, что выручка AI Cloud и Compute остается на уровне или выше 40% роста, скорректированная EBITA облачных сервисов продолжает расти быстрее продаж, и принятие Qwen расширяется на больше корпоративных рабочих нагрузок. Мгновенная розничная торговля также остается сильной, в то время как потери сужаются, позволяя прибыльности облачных сервисов и лучшей эффективности торговли восстановить групповую прибыль.
Движение к 210-230 долларам США потребует, чтобы свободный денежный поток стал положительным, облачная маржа поднялась выше примерно 12%, а руководство показало более четкую отдачу от квартальных капитальных затрат в размере 67,7 млрд юаней (9,98 млрд долларов США). Меньшее размывание и более сильное потребление в Китае обеспечили бы дополнительную поддержку.
Базовый сценарий: стабильный рост облачных сервисов удерживает BABA между 150 и 180 долларами США
Базовый сценарий предполагает, что рост облачных сервисов замедляется до диапазона 30-40%, выручка, связанная с ИИ, остается значительной долей продаж облачных сервисов, а коммерческие инвестиции продолжают давить на групповые маржи. Позиция ликвидности Alibaba примерно в 69,9 млрд долларов США поддерживает экспансию, в то время как свободный денежный поток восстанавливается только постепенно.
При этом сценарии BABA могла бы торговаться в основном между 150 и 180 долларами США. Продолжающийся рост EBITA облачных сервисов и более узкие потери от мгновенной розничной торговли поддержали бы диапазон, в то время как рост облачных сервисов ниже 30%, еще один крупный выпуск акций или устойчивый отрицательный свободный денежный поток ослабили бы его.
Медвежий сценарий: большие расходы на ИИ и размывание тянут BABA к 90 долларам США
Медвежий сценарий предполагает, что расходы на ИИ-инфраструктуру остаются повышенными без соответствующего улучшения облачных маржей. Конкуренция в внутренней торговле удерживает затраты на привлечение клиентов высокими, потребление в Китае остается мягким, а размещение на 80 млрд гонконгских долларов не генерирует отдачу достаточно быстро, чтобы компенсировать размывание.
Движение к 90-110 долларам США стало бы более вероятным, если рост облачных сервисов упадет ниже 25%, операционная прибыль продолжит резко снижаться, или свободный денежный поток останется материально отрицательным. Экспортные ограничения или возобновившиеся опасения по поводу политики в отношении ADR могут добавить дальнейшее давление на оценку.
Прогнозы цены акций BABA на 2026 год от аналитиков Уолл-стрит
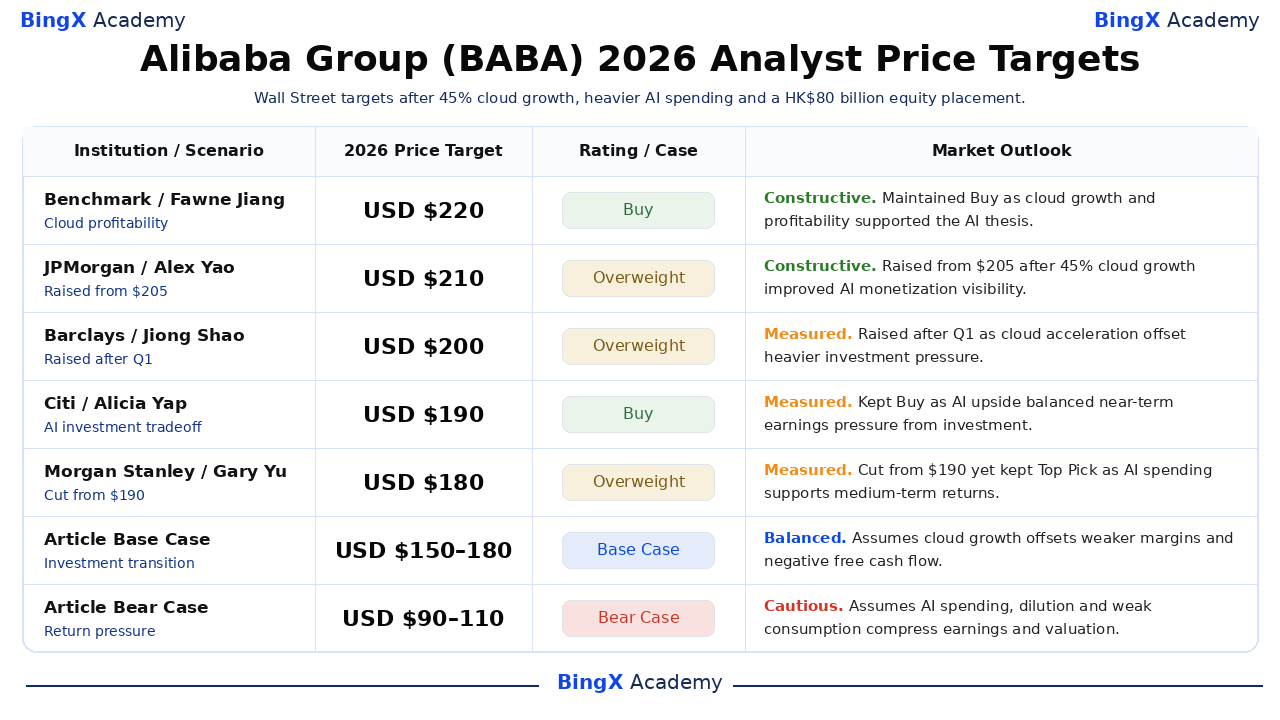
Шесть выбранных институциональных действий варьируются от 170 до 220 долларов США за ADR и сохраняют последний заявленный рейтинг и направление цели каждой фирмы. Более широкий консенсус находится около 187-196 долларов США, показывая существенный потенциал роста от закрытия 4 сентября наряду с значительной неопределенностью по поводу возврата инвестиций. Последние две строки являются редакционными сценариями BingX Academy, а не прогнозами Уолл-стрит.
|
Учреждение / Сценарий |
Целевая цена 2026 |
Рейтинг / Случай |
Рыночный прогноз |
|
Benchmark |
220 долларов США/ADR |
Покупать |
Конструктивный. 9 июля: сохранили "Покупать", поскольку рост и прибыльность облачных сервисов поддержали долгосрочный тезис ИИ. |
|
JPMorgan |
210 долларов США/ADR |
Превышение веса |
Конструктивный. 21 августа: повысили с 205 долларов после 45% роста облачных сервисов, который улучшил видимость монетизации ИИ. |
|
Barclays |
200 долларов США/ADR |
Превышение веса |
Взвешенный. 21 августа: повысили после Q1, поскольку ускорение облачных сервисов компенсировало более сильное инвестиционное давление. |
|
Citi |
190 долларов США/ADR |
Покупать |
Взвешенный. 20 августа: сохранили "Покупать", поскольку потенциал ИИ сбалансировал краткосрочное давление на прибыль от инвестиций. |
|
Morgan Stanley |
180 долларов США/ADR |
Превышение веса |
Взвешенный. 26 июля: снизили со 190 долларов, но сохранили Alibaba как лучший выбор для среднесрочной отдачи от ИИ. |
|
HSBC |
170 долларов США/ADR |
Покупать |
Осторожный. 9 июля: снизили со 176 долларов, поскольку расходы на ИИ и торговлю давили на краткосрочную прибыль. |
|
Базовый сценарий статьи |
150–180 долларов США/ADR |
Базовый сценарий |
Сбалансированный. Предполагает, что рост облачных сервисов компенсирует более слабые маржи и отрицательный свободный денежный поток. |
|
Медвежий сценарий статьи |
90–110 долларов США/ADR |
Медвежий сценарий |
Осторожный. Предполагает, что расходы на ИИ, размывание и слабое потребление сжимают прибыль и оценку. |
Как торговать акциями Alibaba Group (BABA) на BingX
Торгуйте ростом ИИ-облака Alibaba, принятием Qwen, эффективностью торговли и прогнозом свободного денежного потока, используя BingX TradFi и инструменты BingX AI. Поскольку BABA может резко реагировать на прибыль, политику Китая, финансирование акций и ограничения американских технологий, трейдеры должны определить как катализатор, так и лимиты риска перед входом в позицию.
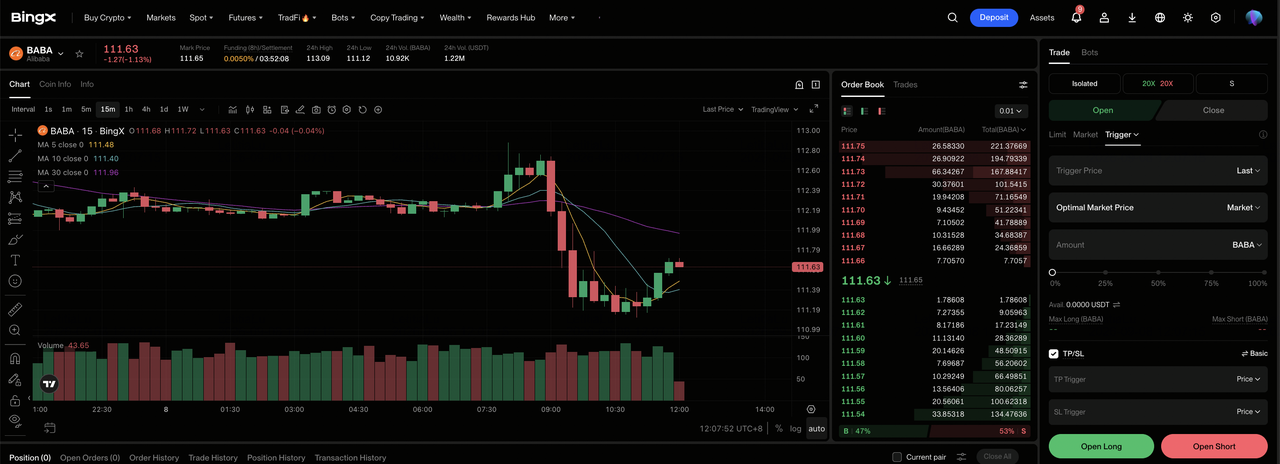
Шаг 1: Доступ к BingX TradFi. Зарегистрируйтесь и перейдите в специализированный раздел TradFi на панели биржи BingX.
Шаг 2: Выберите Alibaba Group (BABA). Найдите и выберите бессрочный фьючерсный контракт BABA-USDT.
Шаг 3: Выберите свое направление. Выберите Открыть лонг, если рост облачных сервисов остается выше 40% и маржи улучшаются. Выберите Открыть шорт, если инвестиции, размывание или слабый спрос на торговлю снижают прибыль на акцию.
Шаг 4: Выберите кредитное плечо и режим маржи. Выберите изолированную или кросс-маржу в зависимости от вашей толерантности к риску. Снижение на 22,75% с начала года показывает, почему важны консервативное плечо и четкое определение размера позиции.
Шаг 5: Выполните строгие протоколы риска. Установите уровни тейк-профита и стоп-лосса (TP/SL) до или сразу после входа в сделку. BABA может быстро реагировать на рост облачных сервисов, торговые маржи, капитальные расходы, выпуск акций и политику Китая.
Топ-5 рисков, на которые стоит обратить внимание инвесторам BABA в 2026 году
Более быстрый рост облачных сервисов Alibaba улучшает долгосрочные возможности, хотя ADR остается подверженной операционным, финансовым и политическим рискам, которые могут напрямую изменить стоимость на акцию.
- Квартальные капитальные затраты в размере 67,7 млрд юаней (9,98 млрд долларов США) выросли на 75%: Расходы способствовали оттоку свободного денежного потока в размере 44,67 млрд юаней (6,58 млрд долларов США). Если рост или маржи облачных сервисов замедлятся до того, как увеличится использование инфраструктуры, более низкая конвертация наличности снизила бы стоимость, созданную для каждой ADR.
- Чистая прибыль упала на 75% до 10,444 млрд юаней (1,54 млрд долларов США): Мгновенная розничная торговля и инвестиции в ИИ расширялись быстрее краткосрочной прибыли. Продолжающаяся конкуренция с JD.com, Meituan и PDD могла бы потребовать субсидий, которые подавляют маржи и задерживают восстановление прибыли, заложенное в более высоких сценариях.
- Размещение на 80 млрд гонконгских долларов выпустило 710 млн акций: Новый капитал расширяет финансовые возможности и увеличивает количество обычных акций примерно на 3,7%. Если капитал не принесет достаточную отдачу от ИИ, каждая ADR представляет меньшую долю в прибыли и денежном потоке.
- Воздействие макроэкономики и регулирования Китая остается существенным: Внутренняя торговля зависит от доверия потребителей, активности торговцев и стабильной политической среды платформы. Более слабые расходы или возобновленное регулятивное вмешательство могло бы снизить рост выручки и сохранить больший дисконт риска на BABA.
- Экспортные ограничения США и структура ADR добавляют внешний риск: Ограничения на передовые чипы могли бы ограничить мощности ИИ даже при сильном спросе. Отдельно, геополитические или споры о доступе к аудиту могли бы увеличить дисконт между операционным прогрессом Alibaba и оценкой, присваиваемой его котирующейся в США ADR.
Заключительные мысли: стоит ли инвестировать в BABA в 2026 году?
Результаты Q1 FY2027 Alibaba предоставили сильные доказательства того, что спрос на ИИ становится коммерческим: выручка выросла на 9%, выручка облачных сервисов выросла на 45%, продукты, связанные с ИИ, сохранили трехзначный рост, а скорректированная EBITA облачных сервисов увеличилась на 133%. Противовес одинаково ясен. Скорректированная прибыль на акцию не достигла консенсуса, чистая прибыль упала на 75%, капитальные затраты достигли 67,7 млрд юаней (9,98 млрд долларов США), а свободный денежный поток стал материально отрицательным.
Базовый сценарий 150-180 долларов США предполагает, что рост облачных сервисов и улучшающаяся прибыльность сегмента постепенно компенсируют крупные инвестиции. Бычий сценарий 210-230 долларов США требует положительного денежного потока и лучшей эффективности торговли, в то время как медвежий сценарий 90-110 долларов США отражает слабую отдачу, размывание и политическое давление. Инвесторы должны отслеживать рост облачных сервисов, маржу EBITA облачных сервисов, потери от мгновенной розничной торговли и свободный денежный поток, прежде чем рассматривать разрыв в оценке ADR как устойчивый потенциал роста.
Напоминание о риске: Эти сценарии ADR BABA являются условными исследовательскими оценками, а не инвестиционными советами или гарантированной доходностью. ADR Alibaba и бессрочные контракты BABA-USDT могут потерять стоимость, а левериджированные позиции могут быть ликвидированы. Самостоятельно изучите текущие рыночные данные, документацию компании и условия BingX перед принятием риска.
Связанное чтение
- Топ-10 акций ИИ-инфраструктуры для покупки в 2026 году: лидеры производства и дизайна чипов
- Лучшие акции ИИ-вычислений и GPU для покупки в 2026 году: переход к выводам и кастомному кремнию
- Лучшие акции облачной ИИ-инфраструктуры для покупки в 2026 году на фоне капитальных затрат гиперскейлеров и неооблачного бума
- Что такое токенизированная акция Alibaba от Ondo (BABAON) и как её купить?
- Прогноз цены Amazon (AMZN) на 2026 год: может ли рост AWS и ИИ толкнуть AMZN выше 400 долларов?
- Прогноз цены Walmart (WMT) на 2026 год: может ли электронная торговля и реклама толкнуть WMT к 155 долларам?
