

A Occidental Petroleum (OXY) é uma produtora de energia integrada centrada em ativos de petróleo e gás nos Estados Unidos e no Oriente Médio, apoiada por infraestrutura midstream e uma plataforma de gestão de carbono em desenvolvimento. A Bacia Permiana permanece seu maior motor operacional, enquanto os terrenos da CrownRock adicionaram escala e inventário. Este portfólio dá à Occidental exposição direta a preços mais altos do petróleo, mas deixa os lucros sensíveis aos ciclos de commodities, perturbação geopolítica e alavancagem relacionada a aquisições.
Seu último trimestre mostrou o benefício e a volatilidade deste modelo. A receita da OXY Q2 2026 chegou a US$ 8,065 bilhões, o EPS ajustado subiu para US$ 2,40 e a produção mundial teve média de 1,433 milhões de barris de óleo equivalente por dia. A Occidental também realizou US$ 96,78 por barril para petróleo, tornando a melhoria dos lucros extraordinariamente dependente de um ambiente de preços que pode reverter tão rapidamente quanto se fortaleceu.
A previsão das ações da OXY para 2026 agora se centra em duas visões concorrentes:
- O caso de petróleo mais alto e desalavancagem: preços realizados fortes, disciplina de produção e menores gastos de capital aceleram o fluxo de caixa livre e reduzem as restrições do balanço patrimonial.
- O caso da normalização: o alívio da perturbação do fornecimento diminui os preços do petróleo antes da redução da dívida e os investimentos em carbono criem valor duradouro suficiente por ação.
Este guia analisa a previsão das ações da OXY, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no comunicado de resultados Q2 2026 de 5 de agosto da Occidental Petroleum, arquivamento trimestral e dados de mercado até 10 de setembro, além de como negociar futuros de ações da OXY na BingX TradFi com garantia USDT.
As 5 Principais Coisas que os Investidores da Occidental Petroleum Devem Saber em Setembro de 2026
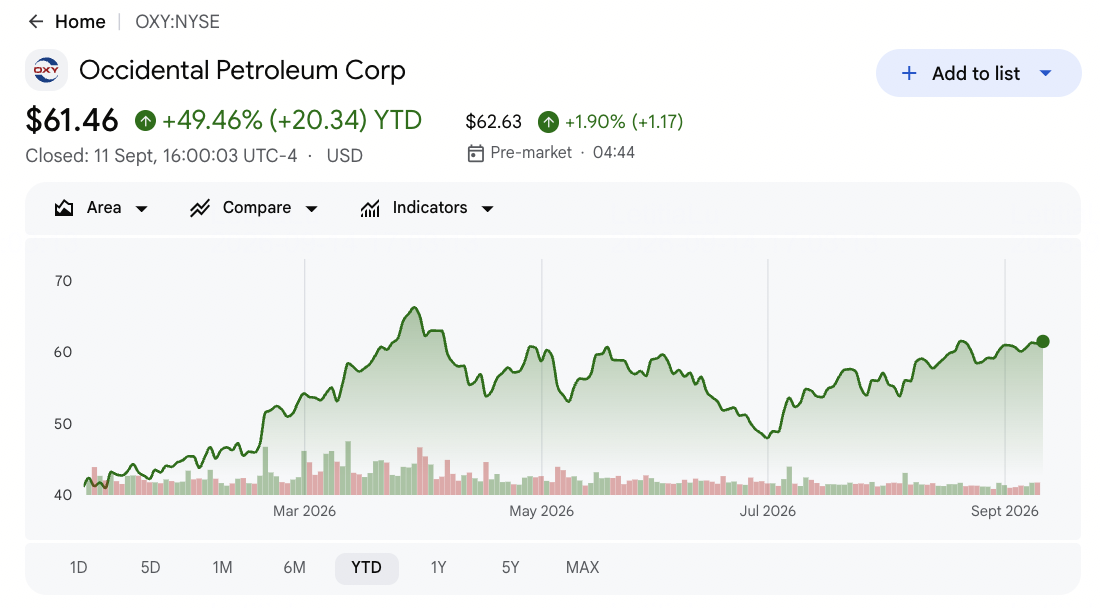
- A OXY fechou a US$ 61,16 após ganhar cerca de 45% em 2026: A alta reflete preços mais altos do petróleo e lucros mais fortes, em vez de expansão de avaliação apenas. As ações permanecem abaixo da máxima de US$ 79 da Street, deixando espaço para alta se o fluxo de caixa permanecer elevado.
- A receita do Q2 chegou a US$ 8,065 bilhões, alta de 53,4%: As vendas superaram o consenso de US$ 7,25 bilhões em cerca de US$ 815 milhões, enquanto o EPS ajustado de US$ 2,40 superou a estimativa de US$ 1,84 em US$ 0,56. Preços realizados mais altos fluíram fortemente através da base de custos da Occidental.
- A produção mundial teve média de 1,433 milhões boe/d, alta de 2,4%: A produção excedeu a faixa superior da orientação à medida que as operações dos EUA compensaram volumes internacionais mais fracos. A produção internacional ainda caiu 12% para 205.000 boe/d.
- Os gastos de capital de 2026 foram cortados para US$ 5,5 bilhões–US$ 5,9 bilhões: O ponto médio caiu US$ 800 milhões da faixa anterior, enquanto a orientação de produção se estreitou para 1,42–1,45 milhões boe/d. Manter a produção com menos gastos apoiaria o fluxo de caixa livre e a redução da dívida.
- A dívida principal caiu para US$ 11,818 bilhões de US$ 20,427 bilhões: A redução de aproximadamente US$ 8,6 bilhões dá à Occidental mais flexibilidade após a aquisição da CrownRock e a venda de US$ 9,7 bilhões da OxyChem. Preços mais baixos do petróleo ainda poderiam desacelerar a desalavancagem adicional e os retornos aos acionistas.
O Que É a Occidental Petroleum (OXY)?
A Occidental Petroleum é uma empresa de energia sediada em Houston que desenvolve recursos de petróleo e gás natural na Bacia Permiana, nas Montanhas Rochosas, no Golfo do México e em mercados selecionados do Oriente Médio. Seu negócio upstream ganha receita produzindo e vendendo petróleo bruto, líquidos de gás natural e gás natural. Os ativos midstream e de energia movem, processam e comercializam hidrocarbonetos, ajudando a conectar a produção aos clientes e mercados de exportação. O resultado é um modelo de fluxo de caixa impulsionado por volumes de produção, preços de commodities realizados, custos operacionais e o capital necessário para substituir reservas em declínio.
A direção de longo prazo da Occidental cada vez mais combina uma posição maior na Permiana com o reparo do balanço patrimonial e gestão de carbono. A aquisição da CrownRock expandiu seu inventário não convencional da Permiana, enquanto a venda concluída de US$ 9,7 bilhões da OxyChem para a Berkshire Hathaway permitiu que US$ 6,5 bilhões dos recursos apoiassem a redução da dívida e afiassem o portfólio em torno da produção de energia. Através da 1PointFive, a Occidental também está desenvolvendo STRATOS e outros projetos de captura direta de ar destinados a vender serviços duráveis de remoção de carbono. Estes programas ampliam sua base potencial de receita, embora petróleo e gás permaneçam os principais impulsionadores dos lucros e avaliação.
Visão Geral dos Resultados Q2 2026 da Occidental Petroleum (OXY): Preços Mais Altos do Petróleo Impulsionam uma Superação de EPS de US$ 2,40
A Occidental gerou receita do Q2 de US$ 8,065 bilhões versus US$ 7,25 bilhões esperados, EPS ajustado de US$ 2,40 versus US$ 1,84 esperados e lucro líquido GAAP de US$ 2,98 bilhões. A produção teve média de 1,433 milhões boe/d à medida que o preço do petróleo realizado subiu acima de 50% para US$ 96,78 por barril. A administração então reduziu os gastos de capital de 2026 para US$ 5,5 bilhões–US$ 5,9 bilhões, embora a produção internacional tenha caído 12% para 205.000 boe/d.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
US$ 7,25B consenso |
US$ 8,065B |
Superou. Cerca de US$ 815M acima do consenso e alta de 53,4% ano a ano. |
|
EPS diluído ajustado Q2 |
US$ 1,84 consenso |
US$ 2,40 |
Superou. US$ 0,56 acima do consenso e o mais alto desde Q3 2022. |
|
EPS diluído GAAP Q2 |
Não fornecido |
US$ 2,75 |
Melhorou. Preços do petróleo realizados mais altos elevaram os lucros reportados. |
|
Lucro líquido GAAP Q2 |
Não fornecido |
US$ 2,98B |
Melhorou. O lucro trimestral atingiu seu nível mais alto desde 2022. |
|
Produção mundial Q2 |
Faixa de orientação da empresa |
1,433 MMboe/d |
Superou. Terminou acima da faixa superior da orientação e subiu 2,4% ano a ano. |
|
Preço do petróleo realizado Q2 |
Nível do ano anterior próximo a US$ 64/bbl |
US$ 96,78/bbl |
Expandiu. Mais de 50% maior ano a ano em meio à perturbação do fornecimento. |
|
Produção internacional Q2 |
Ano anterior |
205.000 boe/d |
Declinou. Baixa de 12% enquanto a perturbação no Oriente Médio restringiu a produção. |
|
Perspectiva de produção 2026 |
Faixa anterior mais ampla |
1,42–1,45 MMboe/d |
Ajustou. Mantém alta produção apesar da perturbação internacional. |
|
Gastos de capital 2026 |
US$ 6,3B–US$ 6,7B anterior |
US$ 5,5B–US$ 5,9B |
Reduziu. Ponto médio caiu US$ 800M, apoiando o fluxo de caixa livre. |
|
Dívida principal |
Nível anterior de US$ 20,427B |
US$ 11,818B |
Melhorou. A desalavancagem reduziu a dívida principal em cerca de US$ 8,6B. |
- Receita de US$ 8,065 bilhões cresceu 53,4% e superou em US$ 815 milhões: O preço do petróleo realizado da Occidental subiu para US$ 96,78 por barril, impulsionando forte alavancagem operacional. Isso também deixa os lucros expostos se os preços do petróleo se normalizarem.
- EPS ajustado de US$ 2,40 excedeu o consenso em US$ 0,56: A superação de 30% elevou os lucros ajustados ao seu nível mais alto desde Q3 2022. A forte realização de preços apoiou tanto o dividendo trimestral de US$ 0,28 quanto a redução adicional da dívida.
- Produção de 1,433 milhões boe/d aumentou 2,4%: Os ativos americanos impulsionaram o ganho e a produção excedeu o topo da orientação. A produção internacional ainda caiu 12% para 205.000 boe/d.
- Preços do petróleo realizados subiram mais de 50% para US$ 96,78 por barril: O Brent teve média de US$ 89,62 durante o trimestre, alta de 19,2% ano sobre ano. A Occidental beneficiou-se tanto da maior produção quanto de preços de commodities excepcionalmente fortes.
- O ponto médio dos gastos de capital caiu US$ 800 milhões para US$ 5,7 bilhões: A administração manteve a orientação de produção em 1,42–1,45 milhões boe/d apesar dos menores gastos. Entregar ambos melhoraria a eficiência do capital, fluxo de caixa livre e redução da dívida.
Previsão de Preço da Occidental Petroleum (OXY) 2026: Cenários Bullish, Base e Bear
A perspectiva de investimento da OXY depende da interação entre preços de commodities e alocação de capital. A produção próxima de 1,42–1,45 milhões boe/d fornece a base operacional, embora os preços realizados determinem quanto dinheiro permanece após o programa de capital de US$ 5,5 bilhões–US$ 5,9 bilhões, juros, dividendos e redução adicional da dívida.
O Caso Bullish: Preços Mais Altos do Petróleo Empurram a OXY em Direção a US$ 85
O Caso Bullish assume que o petróleo se mantém próximo à extremidade superior de uma faixa de US$ 90–US$ 110 enquanto a produção mundial se mantém próxima aos 1,45 milhões boe/d no topo da orientação. Um ponto médio de gastos de capital de US$ 5,7 bilhões preservaria mais dinheiro para redução da dívida e retornos aos acionistas.
Um movimento em direção a US$ 85 exigiria que a produção se mantivesse próxima à orientação, preços realizados permanecessem bem acima do nível do ano anterior próximo a US$ 64 por barril e a dívida principal caísse abaixo de US$ 11,818 bilhões. Fluxo de caixa livre forte e aumentos adicionais nas estimativas dos analistas apoiariam o caso.
O Caso Base: Produção Estável Mantém a OXY Entre US$ 62 e US$ 72
O Caso Base assume que os preços do petróleo se moderam dos níveis do Q2 enquanto a produção americana mantém a produção total dentro da faixa de 1,42–1,45 milhões boe/d. Menores gastos de capital compensam parte do declínio do preço, e a redução da dívida continua em ritmo mais lento.
Sob este cenário, a OXY poderia negociar principalmente entre US$ 62 e US$ 72, próximo aos alvos dos analistas de US$ 69 a US$ 73. Volumes estáveis da Permiana, gastos de capital dentro de US$ 5,5 bilhões a US$ 5,9 bilhões e dívida principal em queda apoiariam a faixa.
O Caso Bear: Preços Mais Baixos do Petróleo Puxam a OXY em Direção a US$ 45
O Caso Bear assume que o petróleo caia em direção a US$ 70 por barril, reduzindo a vantagem do preço realizado que impulsionou a receita do Q2 em 53,4%. A perturbação internacional ou taxas de declínio mais rápidas dos EUA também poderiam empurrar a produção abaixo do limite inferior de 1,42 milhões boe/d.
Um movimento em direção a US$ 45 se tornaria mais provável se preços mais fracos reduzissem o fluxo de caixa livre, a dívida principal parasse de cair de US$ 11,818 bilhões ou projetos de carbono exigissem gastos antes de gerar receita. Desalavancagem mais lenta e fluxo de caixa mais fraco pressionariam a ação.
Previsões de Preço das Ações OXY 2026 de Wall Street
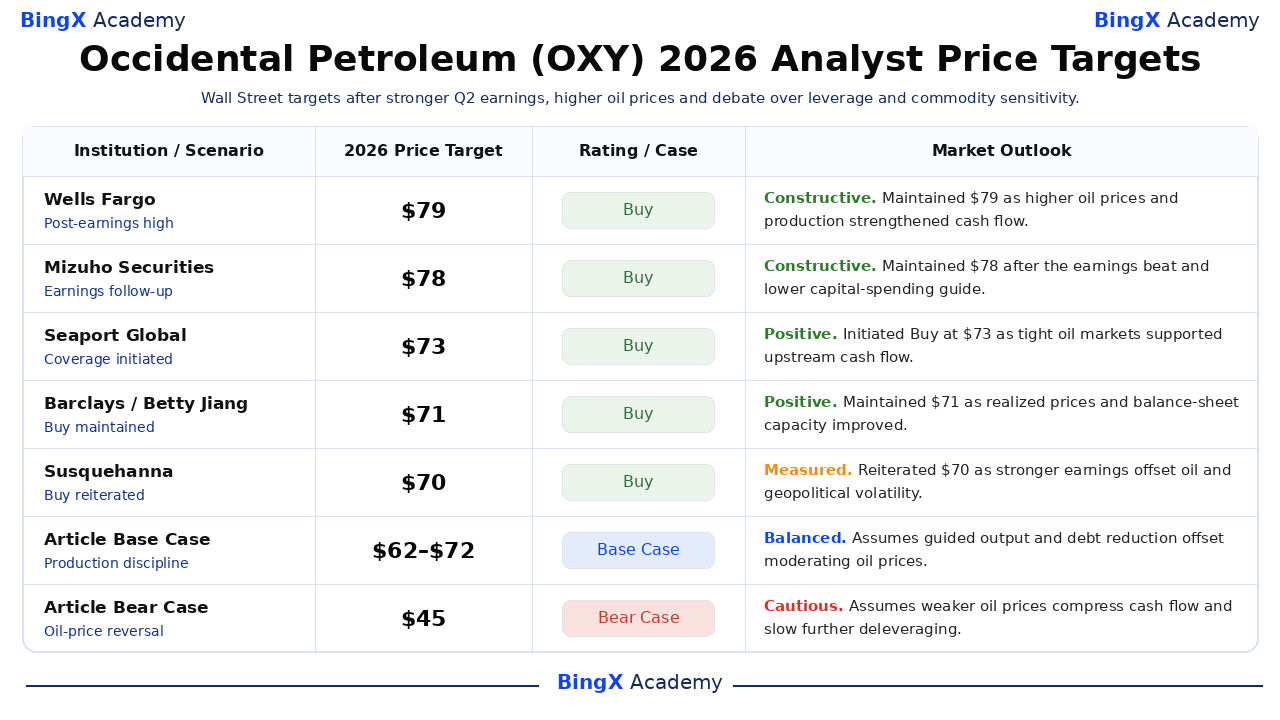
Wall Street permanece construtiva, mas dividida após a superação dos resultados Q2 da Occidental. Os cinco alvos mais altos selecionados variam de US$ 70 a US$ 79, comparados com o fechamento de 10 de setembro de US$ 61,16, enquanto o Morgan Stanley está em US$ 69. O spread reflete diferentes suposições para preços do petróleo, durabilidade da produção, eficiência do capital e ritmo da redução da dívida.
|
Instituição / Cenário |
Alvo de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Wells Fargo |
US$ 79 |
Compra |
Construtiva. 6 de agosto: manteve seu alvo mais alto da Street após preços do petróleo mais fortes, produção e lucros trimestrais. |
|
Mizuho Securities |
US$ 78 |
Compra |
Construtiva. 6 de agosto: manteve um alvo bullish após a superação dos resultados e perspectiva de menores gastos de capital. |
|
Seaport Global |
US$ 73 |
Compra |
Positiva. 2 de setembro: iniciou cobertura enquanto o aperto do mercado petrolífero apoiou o fluxo de caixa upstream. |
|
Barclays |
US$ 71 |
Compra |
Positiva. 17 de agosto: manteve Compra enquanto preços realizados mais altos e capacidade do balanço patrimonial apoiaram a avaliação. |
|
Susquehanna |
US$ 70 |
Compra |
Ponderada. 11 de agosto: reiterou Compra enquanto equilibrava lucros melhorados contra volatilidade de commodities e geopolítica. |
|
Morgan Stanley |
US$ 69 |
Equal Weight |
Equilibrada. 20 de agosto: reiterou uma postura neutra enquanto lucros fortes ligados ao petróleo foram pesados contra avaliação e ciclicidade. |
|
Caso Base do Artigo |
US$ 62–US$ 72 |
Caso Base |
Equilibrada. Assume produção orientada e redução da dívida compensam preços do petróleo moderados. |
|
Caso Bear do Artigo |
US$ 45 |
Caso Bear |
Cautelosa. Assume preços do petróleo mais fracos comprimem o fluxo de caixa e desaceleram a desalavancagem adicional. |
Como Negociar Ações da Occidental Petroleum (OXY) na BingX
Negocie a perspectiva de preços do petróleo, produção e desalavancagem da Occidental usando BingX TradFi e ferramentas BingX AI. Como a OXY pode reagir rapidamente a preços do petróleo, notícias geopolíticas, orientação operacional e decisões de alocação de capital, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
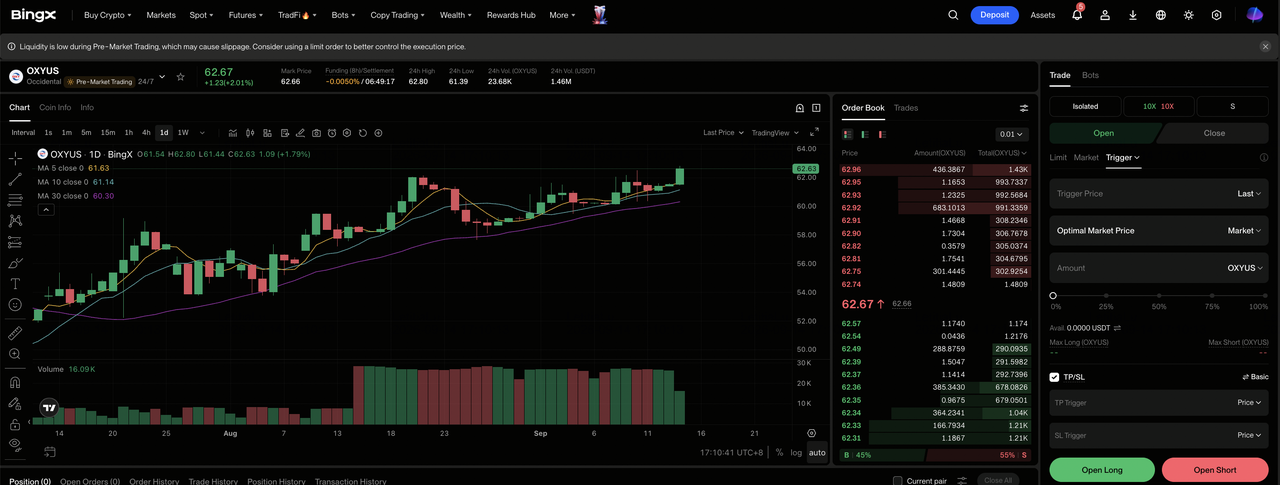
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Occidental Petroleum (OXY). Procure e selecione o contrato de futuros perpétuos OXY-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se preços elevados do petróleo e disciplina de capital aceleram o fluxo de caixa livre. Selecione Abrir Short se preços mais baixos do petróleo ou perturbação na produção enfraquece os lucros.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. O avanço de aproximadamente 45% da OXY no ano e a sensibilidade direta a commodities tornam importante a alavancagem conservadora e o dimensionamento claro da posição.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. A OXY pode reagir rapidamente a preços do petróleo, desenvolvimentos no Oriente Médio, orientação de produção, gastos de capital e atualizações da dívida.
Os 5 Principais Riscos a Observar para Investidores da Occidental Petroleum em 2026
A avaliação da Occidental depende dos preços de commodities, desempenho operacional e progresso do balanço patrimonial. Estes riscos podem reduzir o fluxo de caixa livre, desacelerar a desalavancagem ou pressionar a avaliação da OXY.
- Preços mais baixos do petróleo poderiam cortar o fluxo de caixa rapidamente: Os preços do petróleo realizados no Q2 subiram mais de 50% para US$ 96,78 por barril e ajudaram a receita a crescer 53,4%. Um recuo em direção a US$ 70 reduziria as margens upstream e deixaria menos dinheiro após US$ 5,5 bilhões a US$ 5,9 bilhões de gastos de capital.
- A perturbação no Oriente Médio poderia reduzir a produção: A produção internacional caiu 12% para 205.000 boe/d mesmo quando a produção total subiu 2,4%. Perturbações adicionais poderiam manter barris offline e limitar o benefício de preços de referência mais altos.
- Custos de campo mais altos poderiam enfraquecer a eficiência do capital: A Occidental espera sustentar 1,42–1,45 milhões boe/d com US$ 5,5 bilhões a US$ 5,9 bilhões de gastos. Taxas de declínio mais altas ou custos de serviços poderiam absorver mais fluxo de caixa livre.
- A dívida ainda compete com retornos aos acionistas: A dívida principal caiu para US$ 11,818 bilhões de US$ 20,427 bilhões, mas juros e vencimentos ainda exigem dinheiro. Preços de commodities mais baixos poderiam desacelerar os pagamentos e atrasar dividendos mais fortes ou recompras.
- Projetos de carbono ainda enfrentam risco de execução: 1PointFive e STRATOS poderiam adicionar receita de longo prazo, mas retornos dependem de construção, custos operacionais e demanda do cliente. Mudanças em créditos fiscais ou licenciamento poderiam atrasar entradas de caixa.
Considerações Finais: A OXY É um Bom Investimento em 2026?
A Occidental entra no resto de 2026 com momentum operacional mais forte do que sua avaliação anterior implicava. Receita do Q2 de US$ 8,065 bilhões, EPS ajustado de US$ 2,40 e produção de 1,433 milhões boe/d mostram exposição significativa a preços elevados do petróleo. A orientação de capital mais baixa também cria uma rota mais clara para o fluxo de caixa livre reduzir US$ 11,818 bilhões de dívida principal.
O trade-off é que muito da melhoria permanece impulsionado por commodities. Um investidor conservador deveria monitorar preços do petróleo realizados, produção contra a perspectiva de 1,42–1,45 milhões boe/d, gastos de capital contra a faixa de US$ 5,5 bilhões–US$ 5,9 bilhões e o ritmo da redução da dívida. Essas medidas mostrarão se a OXY pode apoiar US$ 62–US$ 72 ou construir em direção a US$ 85.
Lembrete de Risco: Negociar e investir na OXY envolve alto risco de perda de capital. Preços de petróleo e gás, interrupções de produção, perturbação geopolítica, alavancagem, requisitos de capital, execução de projetos de carbono e mudanças de avaliação podem afetar materialmente a ação. Conduza pesquisa independente e use dimensionamento disciplinado de posição antes de alocar capital.
Leituras Relacionadas
- Principais Ações e ETFs de Energia para Comprar em 2026: A Crise de Energia da IA Encontra a Volatilidade Geopolítica
- Principais Ações de Energia de IA para Comprar em 2026: Nuclear, Gás, Células de Combustível e a Construção de Energia da IA
- Previsão de Preço do Gás Natural 2026: Choque de Energia Global de US$ 15 ou Armadilha de Excesso Americano?
- Previsão de Preço da ExxonMobil (XOM) 2026: Pode o Petróleo e o Crescimento da Produção Empurrar a XOM em Direção a US$ 205?
- Previsão de Ações SLB 2026: Fuga Digital de IA de US$ 83 ou Armadilha Geopolítica de US$ 48?
- Previsão de Preço da NuScale Power (SMR) 2026: Avanço da Energia Limpa ou Miragem Intensiva em Capital?
