A Mastercard (MA) opera uma das maiores redes de pagamento eletrônico do mundo, conectando consumidores, comerciantes, instituições financeiras e governos. A rede principal gera receita de avaliações domésticas, atividade transfronteiriça e processamento de transações, enquanto serviços de valor agregado estendem o modelo para cibersegurança, análise, fidelidade e consultoria. Essa combinação cria um poderoso motor de composição, embora as ações permaneçam sensíveis à saúde do consumidor, viagens internacionais, incentivos de clientes e à valorização premium atribuída às grandes redes de pagamento.
O último trimestre fortaleceu o caso operacional. A receita líquida do T2 2026 aumentou 14% ano a ano, os lucros ajustados cresceram mais rapidamente que a receita, e os serviços de valor agregado se expandiram 20%. O volume transfronteiriço e as transações comutadas também permaneceram saudáveis. O debate de investimento agora se volta para se a Mastercard pode preservar essa amplitude enquanto as comparações se tornam mais difíceis e se os serviços podem continuar melhorando a composição da receita sem que descontos, regulamentação ou trilhas de pagamento alternativas enfraqueçam a economia da rede.
A previsão de ações da MA para 2026 agora se concentra em duas visões concorrentes:
- O caso de pagamentos globais e serviços: gastos resilientes, viagens internacionais e crescimento mais rápido de serviços podem apoiar uma composição durável de lucros e uma referência de valorização mais alta.
- O caso de valorização e disrupção: consumo mais lento, incentivos mais ricos para clientes, regulamentação e novas trilhas de conta para conta ou stablecoin podem reduzir o prêmio de crescimento mesmo que a rede permaneça lucrativa.
Este guia detalha a previsão de ações da MA, cenários de preços para 2026, riscos principais e perspectivas de analistas, baseando-se no relatório de lucros do T2 2026 da Mastercard de 30 de julho, arquivos regulatórios e dados de mercado até 2 de setembro, além de como negociar futuros de ações da MA no BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da Mastercard Devem Saber em Setembro de 2026
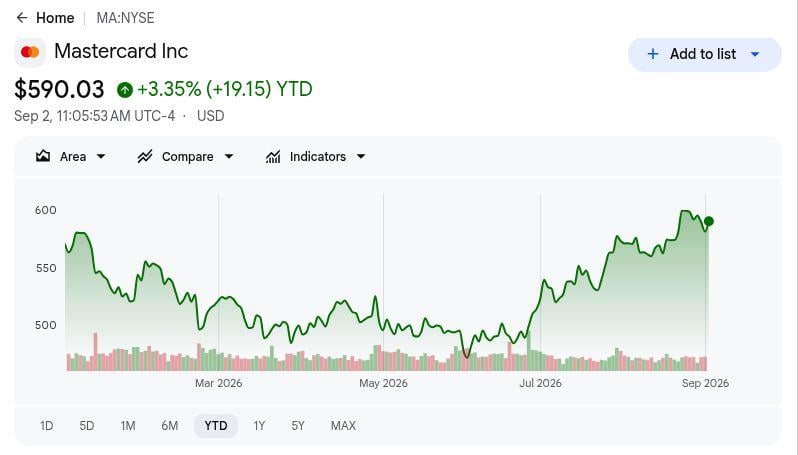
- MA subiu cerca de 8% no acumulado do ano até 1º de setembro: A ação permaneceu próxima ao limite superior de sua faixa de 2026 após uma forte recuperação no verão. Isso apoia a história de momento operacional, mas também deixa menos espaço para lucros que apenas atendam às expectativas.
- A receita do T2 cresceu 14% para US$ 8,14 bilhões: A receita líquida superou o consenso acompanhado, apoiada por maior atividade de pagamento e crescimento contínuo de serviços. A superação foi respaldada pela expansão ampla de transações em vez de um benefício contábil pontual.
- A receita de serviços de valor agregado cresceu 20%: Cibersegurança, análise, consultoria e outros serviços continuaram superando a rede de pagamento principal, ampliando a composição de receita da Mastercard e reduzindo a dependência apenas dos volumes de transação.
- O volume transfronteiriço aumentou 12%: Viagens internacionais e comércio permaneceram resilientes apesar da incerteza macroeconômica. O crescimento sustentado de dois dígitos transfronteiriço permanece um importante contribuidor para a receita porque essas transações tipicamente carregam economias atrativas.
- As metas dos analistas pós-lucros abrangem aproximadamente US$ 575 a acima de US$ 650: A faixa permanece amplamente construtiva, mas reflete diferentes suposições sobre gastos do consumidor, crescimento transfronteiriço, momento de serviços e valorização. Com a MA negociando perto do limite superior de sua faixa anual, as metas mais altas requerem atualizações contínuas de lucros e orientação.
O Que É a Mastercard (MA)?
A Mastercard (MA) é uma empresa global de tecnologia de pagamentos com sede em Purchase, Nova York. Ela tipicamente não emite cartões ou empresta diretamente aos consumidores. Em vez disso, a Mastercard opera a rede, padrões e infraestrutura de processamento que conectam bancos emissores, bancos adquirentes, comerciantes e portadores de cartão, permitindo que pagamentos eletrônicos sejam autorizados, compensados e liquidados em mercados e moedas. Sua escala dá à empresa exposição aos gastos do consumidor, viagens internacionais, e-commerce e à mudança mais ampla do dinheiro para pagamentos digitais.
Seu crescimento vem de dois motores principais. A rede de pagamento principal se beneficia de maior volume bruto em dólares, gastos transfronteiriços e transações comutadas, enquanto serviços de valor agregado geram receita de cibersegurança, identidade, análise de dados, consultoria, fidelidade e ferramentas de finanças abertas. A Mastercard também está se expandindo mais em pagamentos comerciais, transferências de conta para conta, identidade digital e open banking, ampliando o negócio além das transações tradicionais de cartão e dando mais maneiras de monetizar relacionamentos existentes com clientes.
Visão Geral dos Lucros T2 2026 da Mastercard (MA): Receita, EPS e Volumes de Pagamento
A Mastercard apresentou uma ampla superação no T2 em receita, lucros, margens e atividade da rede. A receita líquida alcançou US$ 9,277 bilhões versus US$ 9,08 bilhões esperados, o EPS ajustado ficou em US$ 5,04 versus US$ 4,77, o volume bruto em dólares chegou a US$ 2,9 trilhões, e a margem operacional ajustada foi de 61,1%. Volume transfronteiriço, transações comutadas e serviços de valor agregado também permaneceram fortes, enquanto US$ 4,9 bilhões em recompras de ações adicionaram mais suporte por ação.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Real |
Surpresa |
|
Receita líquida T2 |
US$ 9,08B |
US$ 9,277B |
Superou. Cerca de 2% acima do consenso; subiu 14% ano a ano. |
|
EPS diluído ajustado |
US$ 4,77 |
US$ 5,04 |
Superou. Cerca de 6% acima do consenso; subiu 21% ano a ano. |
|
Receita líquida GAAP |
— |
US$ 4,388B |
Melhorou. Subiu 19% ano a ano. |
|
EPS diluído GAAP |
— |
US$ 4,97 |
Melhorou. Subiu 22% ano a ano. |
|
Margem operacional ajustada |
— |
61,10% |
Expandiu. Os lucros cresceram mais rapidamente que a receita. |
|
Volume bruto em dólares |
— |
US$ 2,9T; +8% moeda local |
Positivo. Os gastos permaneceram resilientes. |
|
Volume transfronteiriço |
— |
+12% moeda local |
Positivo. O comércio internacional permaneceu firme. |
|
Transações comutadas |
— |
0,09 |
Positivo. A atividade da rede se ampliou. |
|
Receita de serviços de valor agregado |
— |
0,2 |
Forte. Os serviços superaram a rede de pagamento. |
|
Recompras de ações T2 |
— |
US$ 4,9B |
Apoiador. As recompras reduziram o número de ações. |
- Receita líquida de US$ 9,277 bilhões subiu 14%: O resultado ficou aproximadamente 2% acima do consenso acompanhado, com crescimento apoiado tanto pela atividade de pagamento quanto pelos serviços. Essa amplitude sugere que a Mastercard não estava dependendo de uma geografia ou um efeito de preços temporário.
- EPS ajustado de US$ 5,04 superou o consenso em cerca de 6%: Os lucros ajustados aumentaram 21% ano a ano, mais rapidamente que a receita, mostrando maior alavancagem operacional e suporte adicional das recompras de ações.
- Volume bruto em dólares chegou a US$ 2,9 trilhões: O GDV em moeda local aumentou 8%, indicando gastos resilientes de consumidores e comerciais em toda a rede, apesar das condições macroeconômicas irregulares.
- Volume transfronteiriço cresceu 12% e transações comutadas subiram 9%: Os gastos internacionais permaneceram um motor de crescimento de alto valor, enquanto o crescimento de transações confirmou o uso saudável da rede além dos ganhos nominais de gastos.
- Receita de serviços de valor agregado aumentou 20%: Cibersegurança, análise, consultoria, identidade e outros serviços continuaram superando a rede de pagamento principal, fortalecendo a composição de receita da Mastercard além do processamento de transações apenas.
Perspectiva de Investimento 2026 da Mastercard (MA): Caso Altista de US$ 760 vs. Caso Baixista de US$ 520
O teste central é se a Mastercard pode converter atividade saudável de pagamento em crescimento de lucros liderado por serviços sem que uma desaceleração do consumidor, pressão de incentivos ou reajuste de valorização interrompa o perfil de composição.
O Caso Altista: Serviços e Crescimento Transfronteiriço Empurram MA em Direção a US$ 760
O Caso Altista assume que os gastos transfronteiriços permanecem fortes, as transações comutadas continuam crescendo, e os serviços de valor agregado continuam superando a rede de pagamento principal. Essa combinação apoiaria o crescimento da receita e alavancagem operacional, especialmente se produtos de cibersegurança, análise e movimentação de dinheiro aprofundarem os relacionamentos com clientes sem um aumento acentuado nos incentivos.
Um movimento em direção a US$ 760 exigiria crescimento sustentado de dois dígitos em serviços, viagens internacionais resilientes e revisões contínuas de lucros. Gastos fortes do consumidor e economia transfronteiriça estável forneceriam a confirmação mais clara deste cenário.
O Caso Base: Pagamentos Resilientes Mantêm MA Entre US$ 620 e US$ 700
O Caso Base assume que os volumes de pagamento permanecem saudáveis enquanto o crescimento gradualmente se normaliza. A atividade transfronteiriça modera da força recente, os serviços de valor agregado continuam se expandindo mais rapidamente que a rede, e margens estáveis mais recompras de ações apoiam os lucros por ação.
Sob este cenário, MA poderia negociar principalmente entre US$ 620 e US$ 700. Crescimento de rede de dígito alto único, crescimento de serviços de dois dígitos e incentivos controlados apoiariam a faixa, enquanto tendências transfronteiriças mais fracas empurrariam a perspectiva mais próximo ao caso baixista.
O Caso Baixista: Gastos Mais Lentos e Compressão Múltipla Puxam MA em Direção a US$ 520
O Caso Baixista assume que os gastos de consumidores e empresas enfraquecem, as viagens internacionais desaceleram, e incentivos mais altos para clientes absorvem mais receita. Trilhas de pagamento alternativas não precisam deslocar a Mastercard completamente; apenas crescimento incremental mais lento poderia reduzir o prêmio que os investidores estão dispostos a pagar.
Um movimento em direção a US$ 520 se tornaria mais provável se transações comutadas e volumes transfronteiriços enfraquecessem, o crescimento dos serviços desacelerasse materialmente, ou a alavancagem operacional se revertesse. A Mastercard poderia permanecer altamente lucrativa sob este cenário, mas menores expectativas de lucros e compressão de valorização pressionariam a ação.
Previsões de Preço de Ações MA para 2026 por Analistas de Wall Street
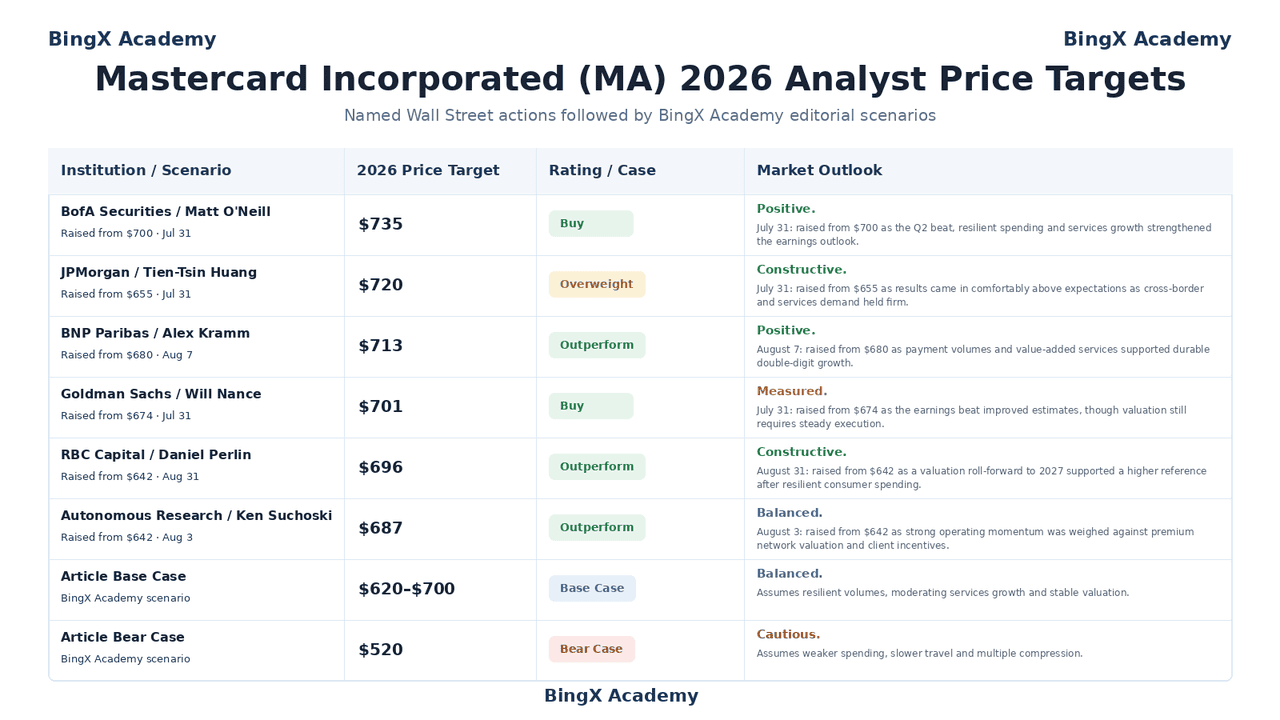
As ações datadas selecionadas mostram uma visão construtiva da Street após o T2, embora também revelem quanto da execução já é esperado. Os casos Base e Baixista do artigo são cenários de pesquisa condicionais da Academia BingX e permanecem separados das metas de analistas nomeados.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
BofA Securities |
US$ 735 |
Compra |
Positivo. 31 de julho: elevou de US$ 700 já que a superação do T2, gastos resilientes e crescimento de serviços fortaleceram a perspectiva de lucros. |
|
JPMorgan |
US$ 720 |
Sobrepeso |
Construtivo. 31 de julho: elevou de US$ 655 já que os resultados vieram confortavelmente acima das expectativas e a demanda transfronteiriça se manteve firme. |
|
BNP Paribas |
US$ 713 |
Superar o Desempenho |
Positivo. 7 de agosto: elevou de US$ 680 já que volumes de pagamento e serviços de valor agregado apoiaram crescimento durável de dois dígitos. |
|
Goldman Sachs |
US$ 701 |
Compra |
Medido. 31 de julho: elevou de US$ 674 já que a superação de lucros melhorou as estimativas, embora a valorização ainda exija execução constante. |
|
RBC Capital |
US$ 696 |
Superar o Desempenho |
Construtivo. 31 de agosto: elevou de US$ 642 já que um roll-forward de valorização para 2027 apoiou uma referência mais alta após gastos resilientes do consumidor. |
|
Autonomous Research |
US$ 687 |
Superar o Desempenho |
Equilibrado. 3 de agosto: elevou de US$ 642 já que o forte momento operacional foi ponderado contra valorização premium e incentivos de clientes. |
|
Caso Base do Artigo |
US$ 620–US$ 700 |
Caso Base |
Equilibrado. Assume volumes resilientes, crescimento moderado de serviços e valorização estável. |
|
Caso Baixista do Artigo |
US$ 520 |
Caso Baixista |
Cauteloso. Assume gastos mais fracos, viagens mais lentas e compressão múltipla. |
Como Negociar Ações da Mastercard (MA) na BingX
A Mastercard pode reagir rapidamente a lucros, divulgações de volume de pagamento, dados de viagem, regulamentação e mudanças na confiança do consumidor. O BingX TradFi oferece exposição longa e curta através de um contrato perpétuo liquidado em USDT, então controles de risco importam tanto quanto análise direcional.
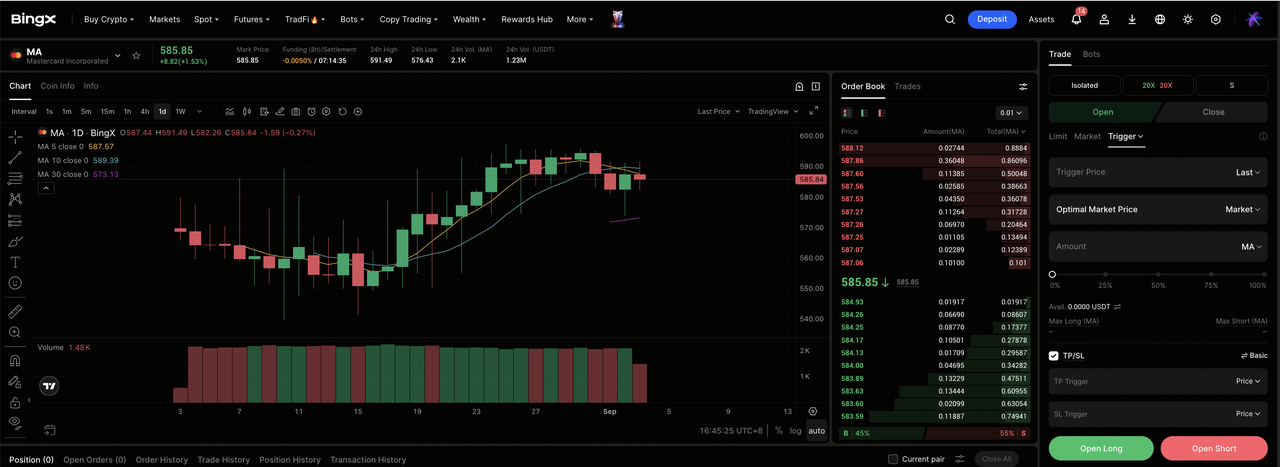
Passo 1: Acesse o BingX TradFi. Cadastre-se, complete o KYC, habilite autenticação de dois fatores e abra o mercado TradFi.
Passo 2: Selecione Mastercard (MA). Deposite USDT, então procure pelo contrato perpétuo MA-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long ou Short de acordo com se pagamentos, atividade transfronteiriça e serviços fortalecem ou se gastos e valorização enfraquecem.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na tolerância ao risco. Uma rede premium de grande capitalização ainda pode se mover abruptamente em torno de divulgações trimestrais e decisões regulatórias, então dimensionamento conservador é importante.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss antes ou imediatamente após a entrada. MA pode responder a dados do consumidor, tendências de viagem, revisões de analistas, litígios e anúncios de trilhas alternativas.
Top 5 Riscos a Observar para Investidores da Mastercard em 2026
A perspectiva da Mastercard permanece apoiada pela atividade resiliente de pagamento e crescimento de serviços, mas vários riscos poderiam pressionar receita, margens ou valorização se as condições enfraquecessem.
- Fraqueza do consumidor poderia desacelerar volumes de pagamento e crescimento de lucros: Gastos mais suaves de famílias ou empresas reduziriam o volume bruto em dólares e transações comutadas, limitando a alavancagem operacional que a Mastercard se beneficia quando a atividade da rede é forte.
- Crescimento transfronteiriço poderia se normalizar: Viagens internacionais e comércio são motores de receita de alto valor para a Mastercard. Uma desaceleração da atual taxa de crescimento transfronteiriço de 12% poderia pesar desproporcionalmente nas expectativas de receita e lucros.
- Incentivos mais altos para clientes poderiam diluir forte crescimento de volume: Competição por grandes bancos, comerciantes e relacionamentos de pagamento pode exigir descontos e incentivos mais ricos, reduzindo a quantidade de receita que a Mastercard retém mesmo quando volumes de transação permanecem saudáveis.
- Regulamentação e litígio poderiam mudar a economia da rede: Regras de intercâmbio, mandatos de roteamento, ações antitruste e requisitos de dados poderiam aumentar custos de conformidade ou reduzir flexibilidade de preços em mercados-chave.
- Trilhas de pagamento alternativas e falhas operacionais poderiam enfraquecer a vantagem da rede: Pagamentos de conta para conta, carteiras digitais e stablecoins podem capturar fluxos incrementais, enquanto interrupções, fraude ou incidentes de cibersegurança poderiam criar custos diretos e danificar a confiança do cliente.
Considerações Finais: Você Deveria Investir na Mastercard em 2026?
A qualidade operacional da Mastercard permanece clara. O T2 produziu crescimento amplo de receita, expansão mais rápida de lucros ajustados, atividade transfronteiriça resiliente e forte crescimento de serviços. A rede permanece altamente escalável, e os serviços oferecem um caminho credível para monetização mais profunda além do processamento tradicional de cartões.
O caso altista requer que essa amplitude persista e se traduza em revisões contínuas de estimativas. O caso baixista não requer colapso na franquia, apenas gastos mais suaves, viagens mais lentas ou um múltiplo de valorização mais baixo. Traders conservadores podem preferir monitorar crescimento transfronteiriço, transações comutadas, serviços de valor agregado, incentivos e alavancagem operacional antes de tratar qualquer cenário como confirmado.
Lembrete de Risco: Negociar e investir em ações como MA envolve alto risco de perda de capital. Gastos do consumidor, viagens transfronteiriças, regulamentação, litígio, cibersegurança, incentivos de clientes e contratos perpétuos alavancados podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Top Ações de Serviços Financeiros e Fintech para Comprar em 2026 em Meio à IA Agêntica e Mudança de Trilhas Stablecoin
- Previsão de Ações da Visa (V) 2026: O Crescimento de Pagamentos Transfronteiriços e IA Podem Empurrar V em Direção a US$ 460?
- Predição de Preço do JPMorgan Chase (JPM) 2026: Defesa Fortress ou Alpha Impulsionado por IA a US$ 341?
- Predição de Preço do Goldman Sachs (GS) 2026: Momento de Trimestre Recorde ou Teto de Valorização a US$ 1.140?
- Predição de Preço do Morgan Stanley (MS) 2026: Ressurgimento de Banco de Investimento ou Correção de US$ 170?
