

A Keel Infrastructure (KEEL), anteriormente Bitfarms, é uma desenvolvedora e proprietária norte-americana de centros de dados e infraestrutura energética para computação de alto desempenho e inteligência artificial. A empresa está encerrando a mineração de Bitcoin e redirecionando sua energia, terrenos e conexões de rede para grandes campus de computação. Seu pipeline de desenvolvimento de 2,2 GW cria opções de capacidade substanciais, embora a ação permaneça sensível a acordos de locatários, licenças, custos de construção e financiamento.
O último trimestre mostrou por que a transição pode parecer fraca antes que novos contratos de arrendamento comecem a produzir receita. A receita da Keel Infrastructure no Q2 2026 caiu 50% para $30,4 milhões quando a Keel fechou sua operação de mineração em Moses Lake, enquanto o EBITDA ajustado passou de um lucro de $6,6 milhões para uma perda de $23,7 milhões. O caso de investimento agora depende de saber se $819 milhões de liquidez podem levar Panther Creek, Sharon e Moses Lake através de licenciamento e execução de contratos.
A previsão da ação KEEL para 2026 agora se concentra em duas visões concorrentes:
- O caso pipeline de energia e contrato de locatário: licenças e arrendamentos de hiperescala poderiam converter 341 MW de capacidade energizada e 430 MW de capacidade garantida em fluxo de caixa de infraestrutura de IA de longa duração.
- O caso atraso no desenvolvimento e capital: deslizamento de arrendamento, estouros de custos ou novas necessidades de financiamento poderiam consumir liquidez antes que o pipeline de 2,2 GW produza receita material de computação de alto desempenho.
Este guia analisa a previsão da ação KEEL, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de resultados do Q2 2026 da Keel Infrastructure de 10 de agosto, arquivamento trimestral e dados de mercado até 18 de setembro, além de como negociar futuros da ação KEEL na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Keel Infrastructure Devem Saber em Setembro de 2026
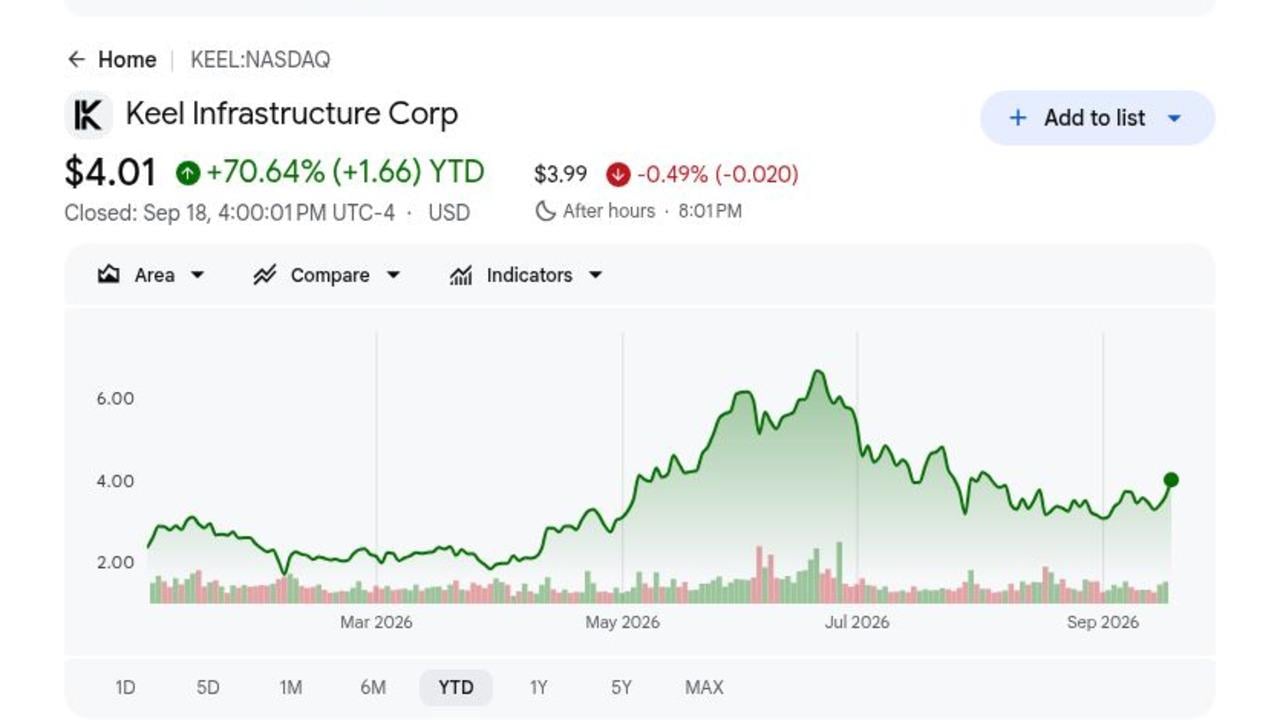
- KEEL fechou em $4,01 após ganhar 70,64% em 2026: O fechamento de 18 de setembro seguiu um ganho diário de 11% conforme investidores reavaliaram o ex-minerador de Bitcoin em torno da infraestrutura de IA. O rally aumenta as expectativas de execução antes da Keel assinar um grande contrato de HPC.
- A receita do Q2 caiu 50% para $30,4 milhões: A receita declinou de $60,9 milhões conforme os preços do Bitcoin enfraqueceram e a mineração nos EUA em Moses Lake foi encerrada em abril. A transição é parcialmente intencional, mas deixa uma lacuna entre a receita de mineração em declínio e o futuro aluguel de centro de dados.
- O pipeline de desenvolvimento atingiu 2,2 GW: A Keel reportou 341 MW de capacidade energizada, 430 MW de capacidade garantida e 1,5 GW de potencial de expansão através da Pensilvânia, Washington e Quebec. O valor depende de licenças, arrendamentos e construção transformando acesso à energia em instalações ocupadas.
- A liquidez atingiu $819 milhões após uma oferta de notas de $458 milhões: O saldo de 7 de agosto incluía $698 milhões de dinheiro não restrito e $121 milhões de Bitcoin não onerado. Esse financiamento apoia o desenvolvimento do local antes dos compromissos dos locatários, embora dívida conversível e capital futuro ainda possam diluir acionistas.
- Três locais prioritários entraram em negociações ativas de locatários: Panther Creek, Sharon e Moses Lake estavam se aproximando do licenciamento completo com múltiplos locatários prospectivos em cada local. Um contrato assinado forneceria a prova mais clara de que a Keel pode converter acesso à energia em receita contratada de centro de dados.
O Que É a Keel Infrastructure (KEEL)?
A Keel Infrastructure é uma empresa focada em infraestrutura que controla locais conectados à energia para centros de dados e computação de alto desempenho. Seu portfólio operacional abrange Pensilvânia, Estado de Washington e Quebec, onde interconexões de rede, terrenos e acesso à energia podem suportar grandes campus de computação. A Keel desenvolve e possui as instalações subjacentes ao invés de vender chips ou software de nuvem. A receita ainda reflete a mineração de Bitcoin legada, embora o modelo pretendido a longo prazo seja receita de infraestrutura contratada de locatários de IA e HPC.
A estratégia se concentra em Panther Creek e Sharon na Pensilvânia, Moses Lake em Washington e Sherbrooke em Quebec. A Keel aceitou seus primeiros módulos Vertiv em Moses Lake, avançou equipamentos de longo prazo em Sharon, iniciou contratos de fibra finais nos três locais prioritários e assinou um acordo com Hydro-Sherbrooke cobrindo a transferência condicional e operação de 96 MW. Esses projetos colocam a Keel dentro do ciclo mais amplo de infraestrutura de centro de dados de IA, embora a administração ainda precise de clientes assinados e economia de construção.
Visão Geral dos Resultados Q2 2026 da Keel Infrastructure (KEEL): Receita Legada Cai Antes dos Arrendamentos de IA Começarem
A Keel reportou receita do Q2 de $30,4 milhões, queda de 50% de $60,9 milhões, e uma perda de $64,0 milhões de operações continuadas igual a $0,11 por ação diluída. O EBITDA ajustado passou para negativo $23,7 milhões de positivo $6,6 milhões, enquanto as despesas G&A aumentaram 62% para $31,3 milhões conforme a empresa contratou especialistas em infraestrutura. A liquidez de $819 milhões e um pipeline de 2,2 GW financiaram a transição, embora a nova receita de HPC ainda não tenha compensado o encerramento da mineração.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
$60,9M um ano antes |
$30,4M |
Contratada. A receita caiu 50% conforme a Keel fechou a mineração em Moses Lake e os preços do Bitcoin enfraqueceram. |
|
EPS diluído Q2 |
$0,02 lucro um ano antes |
-$0,11 |
Ampliou. As operações continuadas passaram para uma perda durante a transição de infraestrutura. |
|
Perda operacional Q2 |
$10,8M receita operacional um ano antes |
-$140,8M |
Deteriorou. O resultado incluiu $84,1M de depreciação e efeitos de ativos digitais. |
|
EBITDA ajustado Q2 |
$6,6M um ano antes |
-$23,7M |
Ficou negativo. Contratações de desenvolvimento e menor receita de mineração reduziram ganhos. |
|
Despesas G&A Q2 |
$19,4M um ano antes |
$31,3M |
Aumentou. A despesa subiu 62% conforme a Keel contratou especialistas seniores em infraestrutura. |
|
Liquidez em 7 de agosto |
— |
$819M |
Fortaleceu. O saldo incluía $698M em dinheiro e $121M de Bitcoin não onerado. |
|
Pipeline de desenvolvimento |
— |
2,2 GW |
Avançou. O portfólio incluía 341 MW energizados e 430 MW de capacidade garantida. |
|
Bitcoin vendido desde 1º de abril |
— |
1.085 BTC por $75M |
Transicionou. A Keel continuou financiando o afastamento da mineração. |
- Receita de $30,4 milhões caiu $30,5 milhões ano a ano: O declínio de 50% refletiu a saída da mineração da Keel e economia mais fraca do Bitcoin. Trimestres futuros devem ser julgados mais pelos marcos de arrendamento porque comparações legadas permanecerão distorcidas até o aluguel de HPC começar.
- A perda de $0,11 por ação substituiu um lucro de $0,02: As operações continuadas perderam $64,0 milhões, enquanto um ganho derivativo de $77,0 milhões compensou parcialmente a perda operacional de $140,8 milhões. As necessidades de caixa operacionais, portanto, fornecem uma visão mais limpa do que a receita líquida principal.
- O EBITDA ajustado caiu $30,3 milhões para negativo $23,7 milhões: Maior pessoal de desenvolvimento e menor receita de mineração empurraram a margem para negativo 78%. O resultado mostra que a transição está consumindo capital antes que contratos de locatários comecem a produzir fluxo de caixa recorrente.
- A liquidez atingiu $819 milhões: A Keel detinha $698 milhões em dinheiro e $121 milhões em Bitcoin não onerado após levantar $458 milhões através de notas conversíveis. O saldo fornece pista de desenvolvimento, embora termos de financiamento futuro permaneçam importantes conforme gastos de construção aumentam.
- O pipeline de 2,2 GW permanece o principal motor de valor: O portfólio incluía 341 MW energizados, 430 MW garantidos e 1,5 GW sob revisão de expansão. Arrendar mesmo parte dessa capacidade poderia reformular a receita, embora megawatts de expansão não assinados não devam ser tratados como demanda contratada.
Perspectiva de Investimento 2026 da Keel Infrastructure (KEEL): Caso Otimista de $10 vs. Caso Pessimista de $3
A perspectiva da Keel para 2026 depende de seu grande portfólio de energia poder converter em contratos de arrendamento de centros de dados de IA assinados antes que a receita de mineração diminua ainda mais. O lado positivo vem de vitórias de locatários e financiamento de projetos, enquanto atrasos de arrendamento e diluição permanecem os principais riscos.
O Caso Otimista: Contratos de Centro de Dados de IA Assinados Empurram KEEL para $10
O Caso Otimista assume que a Keel assina um locatário hiperescala confiável em um ou mais locais prioritários, completa licenças-chave e converte parte de sua capacidade energizada de 341 MW em receita de HPC contratada. A posição de liquidez de $819 milhões dá à administração espaço para avançar equipamentos de longo prazo sem aceitar termos de arrendamento fracos.
Um movimento em direção a $10 exigiria termos de arrendamento claros, incluindo capacidade, duração, aluguel e suporte de crédito, seguidos por financiamento que limita a diluição. Construção visível em Moses Lake, Sharon ou Panther Creek e um custo repetível por megawatt fortaleceriam o caso.
O Caso Base: Progresso Constante do Local Mantém KEEL Entre $5 e $7
O Caso Base assume que a Keel completa licenças e assina um acordo inicial de locatário, enquanto a maior parte da capacidade de expansão permanece pré-receita. As vendas de mineração continuam declinando, despesas de desenvolvimento ficam elevadas e investidores aguardam marcos de construção antes de atribuir mais valor ao pipeline.
KEEL poderia negociar principalmente entre $5 e $7 sob essas condições. Um arrendamento cobrindo capacidade energizada ou garantida significativa apoiaria o extremo superior. Atrasos repetidos, EBITDA ajustado abaixo de negativo $24 milhões ou liquidez em queda sem receita contratada enfraqueceriam a faixa.
O Caso Pessimista: Atrasos de Arrendamento Puxam KEEL para $3
O Caso Pessimista assume que negociações de locatários demoram mais, licenças escorregam e compromissos de equipamentos aumentam o uso de dinheiro antes do financiamento de construção fechar. A receita de mineração continua declinando de $30,4 milhões sem aluguel de substituição suficiente, deixando custos de desenvolvimento não suportados por receita recorrente.
Um movimento em direção a $3 se tornaria mais provável se nenhum arrendamento material for assinado, o saldo de liquidez de $819 milhões cair rapidamente ou a Keel emitir capital adicional em uma avaliação baixa. Maior diluição e um valor menor atribuído ao pipeline de 2,2 GW adicionariam pressão adicional.
Previsões de Preço da Ação KEEL para 2026 por Analistas de Wall Street
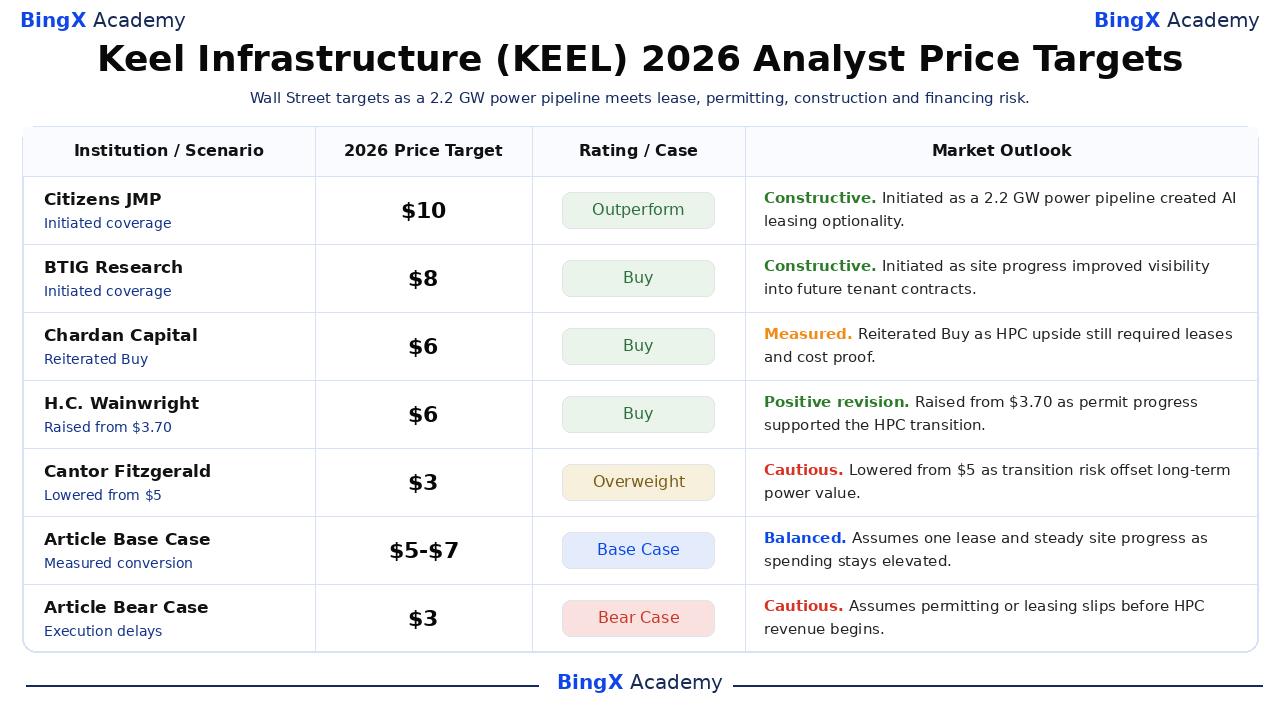
Estas cinco ações de analistas datadas abrangem $3 a $10 e capturam a divisão entre os ativos de energia escassos da Keel e o risco de execução de um pipeline pré-arrendamento. Eles são pontos de referência de terceiros ao invés de uma única previsão. As linhas Base e Pessimista finais são cenários editoriais da BingX Academy.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Citizens JMP |
$10 |
Outperform |
Construtivo. 24 de junho: iniciado conforme o pipeline de energia de 2,2 GW da Keel criou opcionalidade de arrendamento de IA. |
|
BTIG Research |
$8 |
Compra |
Construtivo. 22 de julho: iniciado conforme progresso do local melhorou visibilidade em contratos futuros de locatários. |
|
Chardan Capital |
$5,50 |
Compra |
Medido. 8 de junho: reiterou Compra conforme lado positivo do HPC ainda exigia arrendamentos e prova de custo de construção. |
|
H.C. Wainwright |
$5,50 |
Compra |
Revisão positiva. 11 de maio: elevou de $3,70 conforme progresso de licenças apoiou a transição HPC. |
|
Cantor Fitzgerald |
$3 |
Overweight |
Cauteloso. 9 de abril: reduziu de $5 conforme risco de transição compensou valor de energia a longo prazo. |
|
Caso Base do Artigo |
$5-$7 |
Caso Base |
Equilibrado. Assume um arrendamento e progresso constante do local conforme gastos permanecem elevados. |
|
Caso Pessimista do Artigo |
$3 |
Caso Pessimista |
Cauteloso. Assume licenciamento ou arrendamento escorrega antes da receita HPC começar. |
Como Negociar Ações da Keel Infrastructure (KEEL) na BingX
Negocie a perspectiva de contrato de locatário, licenciamento e desenvolvimento de centro de dados da Keel Infrastructure usando BingX TradFi e ferramentas de BingX AI. Como KEEL pode reagir fortemente a arrendamentos, financiamento, disposições de Bitcoin e marcos de construção, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
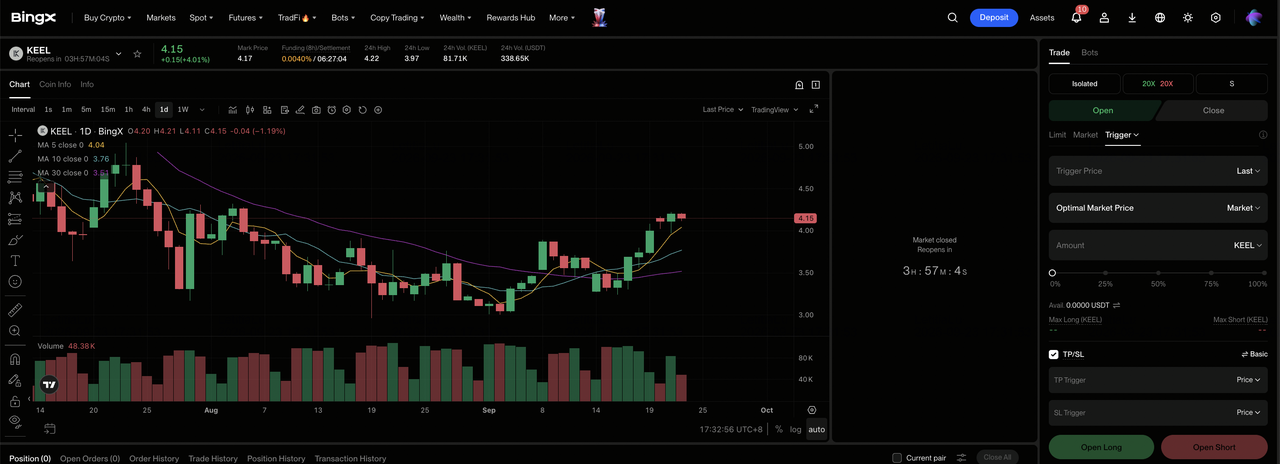
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Keel Infrastructure (KEEL). Pesquise e selecione o contrato de futuros perpétuos KEEL-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se arrendamentos e licenças melhorarem a visibilidade do projeto. Selecione Abrir Short se atrasos ou financiamento enfraqueceram a economia esperada por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. O movimento de aproximadamente 11% de 18 de setembro mostra por que alavancagem conservadora e dimensionamento claro de posições são importantes.
Passo 5: Execute protocolos rigorosos de risco. Configure níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. KEEL pode reagir rapidamente a arrendamentos, licenciamento, custos de construção, captações de capital e preços do Bitcoin.
Top 5 Riscos para Observar para Investidores da Keel Infrastructure em 2026
O pipeline de 2,2 GW da Keel cria potencial de valorização significativo, mas acionistas ainda enfrentam riscos de arrendamento, construção, financiamento e Bitcoin legado antes que o aluguel de centro de dados substitua a receita de mineração em declínio.
- O pipeline de 2,2 GW ainda não é receita contratada: A maior parte da capacidade ainda depende de licenças, trabalho de concessionárias e decisões de locatários. Atrasos poderiam empurrar o aluguel futuro mais para frente enquanto custos de desenvolvimento continuam.
- Perdas atuais podem reduzir a pista de liquidez: O EBITDA ajustado do Q2 foi negativo $23,7 milhões e G&A atingiu $31,3 milhões antes da receita significativa de HPC começar. Perdas continuadas poderiam encolher o saldo de liquidez de $819 milhões e aumentar necessidades futuras de financiamento.
- A construção de centros de dados é altamente intensiva em capital: Locais conectados à energia ainda precisam de edifícios, refrigeração, rede e equipamentos elétricos. Estouros de custos ou taxas de juros mais altas poderiam enfraquecer retornos de projeto, especialmente com 1,5 GW ainda classificados como capacidade de expansão.
- Financiamento conversível pode diluir acionistas: A Keel levantou $458 milhões através de notas conversíveis. Conversões futuras ou emissão adicional de capital poderiam expandir a contagem de ações antes das novas instalações começarem a gerar ganhos.
- Bitcoin ainda adiciona volatilidade durante a transição: A Keel detinha 1.861 BTC em 7 de agosto após vender 1.085 BTC por $75 milhões. Movimentos de preços do Bitcoin e timing de disposição ainda podem afetar liquidez e ganhos principais enquanto a empresa muda para infraestrutura de IA.
Considerações Finais: Você Deveria Investir na Keel Infrastructure em 2026?
A Keel controla um pipeline de desenvolvimento considerável de 2,2 GW e tinha $819 milhões de liquidez para avançá-lo, criando uma rota credível da mineração de Bitcoin para infraestrutura de IA. O perfil financeiro atual permanece transicional. A receita do Q2 caiu para $30,4 milhões, o EBITDA ajustado atingiu negativo $23,7 milhões e nenhum grande arrendamento de HPC havia ainda começado a substituir receita legada.
O Caso Otimista precisa de locatários assinados, licenças e financiamento disciplinado para apoiar $10. O Caso Pessimista reflete arrendamento atrasado e diluição que poderia puxar KEEL para $3. Traders conservadores podem aguardar economia de contrato, cronogramas de construção e um caminho mais claro de 341 MW de capacidade energizada para fluxo de caixa recorrente.
Lembrete de Risco: Negociar e investir em ações como KEEL envolve um alto risco de perda de capital. Execução da empresa, volatilidade do mercado, financiamento e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Top Ações de Computação de Alto Desempenho (HPC) para Observar em 2026: Líderes de Mercado de Computação Acelerada
- Top Ações de Energia de IA para Comprar em 2026: Nuclear, Gás, Células de Combustível, e a Construção de Energia de IA
- Top Ações de Mineração de Bitcoin para Comprar em 2026: Taxa de Hash BTC Encontra o Pivô da Infraestrutura de IA
- Previsão de Preço da MARA Holdings (MARA) 2026: A Escala do Bitcoin e a Infraestrutura de IA Podem Empurrar MARA para $24?
- Previsão de Preço da TeraWulf (WULF) 2026: Centros de Dados de IA Podem Empurrar WULF para $20?
- Previsão de Preço da Riot Platforms (RIOT) 2026: O Pivô do Centro de Dados de IA Pode Empurrar RIOT para $43?
