
A Eli Lilly (LLY) desenvolve medicamentos prescritos nas áreas de saúde cardiometabólica, oncologia, imunologia e neurociências. Mounjaro e Zepbound tornaram os tratamentos para diabetes e obesidade o motor central de lucros, com vendas combinadas do T2 de US$ 14,871 bilhões, enquanto medicamentos oncológicos, produtos de imunologia e um pipeline clínico em expansão fornecem fontes adicionais de crescimento. Essa escala dá à Lilly uma exposição excepcionalmente ampla ao mercado global de obesidade, embora também deixe as ações sensíveis aos preços realizados, execução de fabricação, resultados do pipeline e uma avaliação elevada.
O trimestre mais recente fortaleceu o caso da demanda e expôs a principal tensão de rentabilidade. A receita do T2 da Eli Lilly aumentou 48% para US$ 22,974 bilhões, enquanto o volume aumentou 60%, mas os preços realizados caíram 13% e a margem operacional relatada diminuiu 5,0 pontos percentuais para 39,1%. O caso de investimento depende de se a Lilly pode continuar expandindo o acesso e fornecimento de incretina enquanto converte esse volume em crescimento durável de margem e lucros.
A previsão das ações da LLY para 2026 agora se concentra em duas visões concorrentes:
- O caso de expansão de incretina: Mounjaro e Zepbound sustentam alto crescimento de prescrições, Foundayo amplia o acesso oral, retatrutida avança em direção ao registro, e nova capacidade suporta aumentos adicionais de estimativas.
- O caso de preço e avaliação: preços realizados mais baixos, gastos do portfólio, lançamentos competitivos de GLP-1, ou um atraso do pipeline impedem que os lucros cresçam rápido o suficiente para suportar a avaliação atual.
Este guia detalha a previsão das ações da LLY, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no comunicado de lucros do T2 de 5 de agosto de 2026 da Eli Lilly, registro regulatório e dados de mercado até 3 de setembro de 2026, além de como negociar futuros de ações da LLY na BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da Eli Lilly Devem Saber em Setembro de 2026
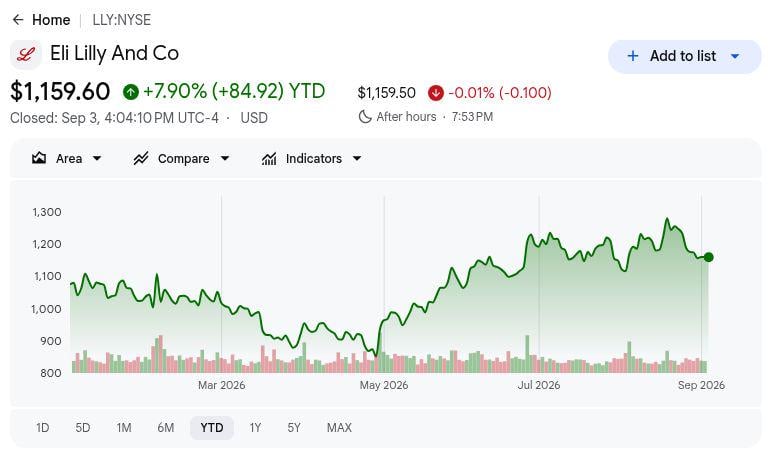
- LLY fechou em US$ 1.159,60 em 3 de setembro e subiu 7,90% no ano: A faixa de 52 semanas de US$ 712,05 a US$ 1.292,65 mostra quão rapidamente as expectativas se moveram enquanto os investidores pesaram a demanda acelerada de incretina contra riscos de preço, investimento e avaliação.
- A receita do T2 aumentou 48% para US$ 22,974 bilhões: O resultado superou o consenso de US$ 20,69 bilhões em US$ 2,284 bilhões, mostrando que o volume de prescrições e o acesso global em expansão superaram os preços realizados mais baixos durante o trimestre.
- A receita do Mounjaro subiu 91% para US$ 9,943 bilhões: O Zepbound adicionou US$ 4,928 bilhões, alta de 46%, trazendo as vendas trimestrais combinadas para US$ 14,871 bilhões e confirmando que as incretinas agora impulsionam tanto o potencial de alta da Lilly quanto sua concentração de produtos.
- A administração elevou a orientação de receita para 2026 para US$ 85 bilhões a US$ 87 bilhões: O ponto médio aumentou em US$ 2,5 bilhões da faixa anterior de US$ 82 bilhões a US$ 85 bilhões, refletindo uma demanda mais forte, mesmo enquanto os custos de pesquisa adquirida absorveram parte do benefício dos lucros.
- Retatrutida produziu até 28,3% de perda de peso média em 80 semanas: A Lilly planeja um registro para obesidade no T1 de 2027 e comprometeu outros US$ 4,5 bilhões para fabricação em Indiana, ligando o próximo catalisador do pipeline com a capacidade necessária para comercializá-lo em escala.
O que é a Eli Lilly (LLY)?
A Eli Lilly é uma empresa farmacêutica baseada em pesquisa cujo portfólio de prescrições abrange saúde cardiometabólica, oncologia, imunologia e neurociências. Comercializa medicamentos em cerca de 90 países e opera plantas de fabricação em 10 países, dando à empresa uma rede comercial e de produção global. A receita vem cada vez mais de medicamentos para diabetes e obesidade liderados por Mounjaro e Zepbound, junto com produtos como Verzenio em oncologia e várias franquias de imunologia e neurociências. A Lilly investiu US$ 13,337 bilhões em pesquisa e desenvolvimento em 2025, igual a 20,5% das vendas, e apoiou pesquisa clínica em mais de 55 países com 12.771 funcionários de P&D.
A estratégia atual está centrada em expandir o mercado de incretina, melhorar o fornecimento e avançar a próxima geração de medicamentos cardiometabólicos. Mounjaro, Zepbound, Foundayo e retatrutida formam o núcleo desse esforço, enquanto a colaboração da Lilly com a Boehringer Ingelheim gerou um marco de vendas de US$ 250 milhões do Jardiance durante o T2. A Lilly também está construindo um laboratório de inteligência artificial de co-inovação com a NVIDIA e tem mais de 180 parceiros externos através do Catalyze360, estendendo seu modelo de pesquisa além da descoberta interna de medicamentos. Esses programas poderiam diversificar o crescimento futuro, embora os resultados de curto prazo permaneçam intimamente ligados ao volume, preço, reembolso e capacidade de fabricação de incretina.
Visão Geral dos Resultados do T2 2026 da Eli Lilly (LLY): Receita, LPA e Crescimento de Medicamentos para Obesidade
A Eli Lilly entregou um trimestre substancialmente mais forte do que o mercado esperava, com receita de US$ 22,974 bilhões versus US$ 20,69 bilhões de consenso, LPA não-GAAP de US$ 8,38 versus US$ 6,01 esperado, e vendas do Mounjaro subindo 91% para US$ 9,943 bilhões. A administração elevou a orientação de receita para 2026 para US$ 85 bilhões a US$ 87 bilhões, embora uma cobrança de IPR&D adquirida de US$ 2,8 bilhões e um declínio de 5,0 pontos percentuais na margem operacional relatada mostraram quão agressivamente a Lilly está financiando a próxima fase de crescimento.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Real |
Surpresa |
|
Receita T2 |
US$ 20,69B consenso |
US$ 22,974B |
Superou. US$ 2,284B acima do consenso; alta de 48% a/a. |
|
LPA diluído relatado |
— |
US$ 7,94 |
Melhorou. Alta de 26% de US$ 6,29. |
|
LPA diluído não-GAAP |
US$ 6,01 consenso |
US$ 8,38 |
Superou. US$ 2,37 acima do consenso; alta de 33% a/a. |
|
Lucro líquido relatado |
— |
US$ 7,095B |
Melhorou. Alta de 25% de US$ 5,661B. |
|
Receita Mounjaro |
— |
US$ 9,943B; +91% a/a |
Acelerou. Vendas fora dos EUA subiram 172% para US$ 5,2B. |
|
Receita Zepbound |
— |
US$ 4,928B; +46% a/a |
Expandiu. Demanda superou preços realizados mais baixos. |
|
Margem bruta relatada |
— |
85,8%; +1,5pp a/a |
Expandiu. Custo de produção e mix compensaram preços. |
|
Margem operacional relatada |
— |
39,1%; -5,0pp a/a |
Declinou. Investimento do portfólio compensou ganhos de margem bruta. |
|
IPR&D adquirida |
— |
US$ 2,8B; US$ 3,03/ação |
Maior. Alta de US$ 154M e US$ 0,14/ação. |
|
Orientação de receita 2026 |
Anterior US$ 82B-US$ 85B |
US$ 85B-US$ 87B |
Elevada. Ponto médio aumentou US$ 2,5B. |
|
Orientação LPA não-GAAP 2026 |
Anterior US$ 35,50-US$ 37,00 |
US$ 35,50-US$ 36,50 |
Misto. Ponto médio subjacente subiu US$ 2,78 antes de US$ 3,03 IPR&D. |
|
Pacote obesidade retatrutida |
— |
Três mais estudos Fase 3 positivos; BLA planejado T1 2027 |
Positivo. Pacote de registro global para obesidade completo. |
|
Fabricação Indiana |
— |
US$ 4,5B adicionais |
Expandida. Adiciona capacidade de incretina. |
- Receita de US$ 22,974 bilhões cresceu 48% e superou o consenso em US$ 2,284 bilhões: O volume de prescrições aumentou 60% enquanto os preços realizados diminuíram 13%, confirmando uma demanda subjacente poderosa e mostrando que preço e mix permanecem restrições importantes na conversão de receita.
- LPA diluído não-GAAP de US$ 8,38 subiu 33% e superou o consenso em US$ 2,37: O lucro principal absorveu um efeito de IPR&D adquirida de US$ 3,03 por ação, mostrando que a franquia operacional permaneceu forte mesmo enquanto a Lilly investiu pesadamente em ativos de pipeline externos.
- Mounjaro e Zepbound geraram um total combinado de US$ 14,871 bilhões: Crescimento de 91% e 46%, respectivamente, fizeram das incretinas a fonte mais clara de potencial de alta às expectativas, embora a mesma concentração aumente a exposição a desenvolvimentos de preços, reembolso, segurança e competitivos.
- A margem bruta expandiu 1,5 pontos percentuais para 85,8% enquanto a margem operacional caiu 5,0 pontos para 39,1%: Melhores custos de produção e mix melhoraram a economia do produto, enquanto um aumento de 72% nas despesas operacionais mostrou que o gasto do portfólio está atrasando uma alavancagem operacional mais ampla.
- A perspectiva de receita para 2026 subiu para US$ 85 bilhões a US$ 87 bilhões de US$ 82 bilhões a US$ 85 bilhões: O ponto médio aumentou em US$ 2,5 bilhões, e a orientação de LPA não-GAAP subjacente melhorou em US$ 2,78 antes da cobrança de IPR&D de US$ 3,03, separando operações mais fortes de custos relacionados a transações.
Perspectiva de Investimento 2026 da Eli Lilly (LLY): Caso Otimista de US$ 1.600 vs. Caso Pessimista de US$ 850
O teste central é se o volume de incretina, acesso a novos produtos e progresso do pipeline podem continuar elevando as expectativas de lucros mais rapidamente do que a pressão de preços, investimento e risco de avaliação se acumulam.
O Caso Otimista: Crescimento de Medicamentos para Obesidade e Retatrutida Empurram LLY em Direção a US$ 1.600
O Caso Otimista assume que Mounjaro e Zepbound mantêm forte crescimento de prescrições enquanto o acesso internacional se expande, Foundayo amplia o mercado oral de obesidade, e retatrutida avança em direção ao seu registro planejado para T1 2027. Capacidade de fabricação adicional apoia o fornecimento, permitindo que a receita cresça mais rapidamente do que as despesas do portfólio e a alavancagem operacional melhore.
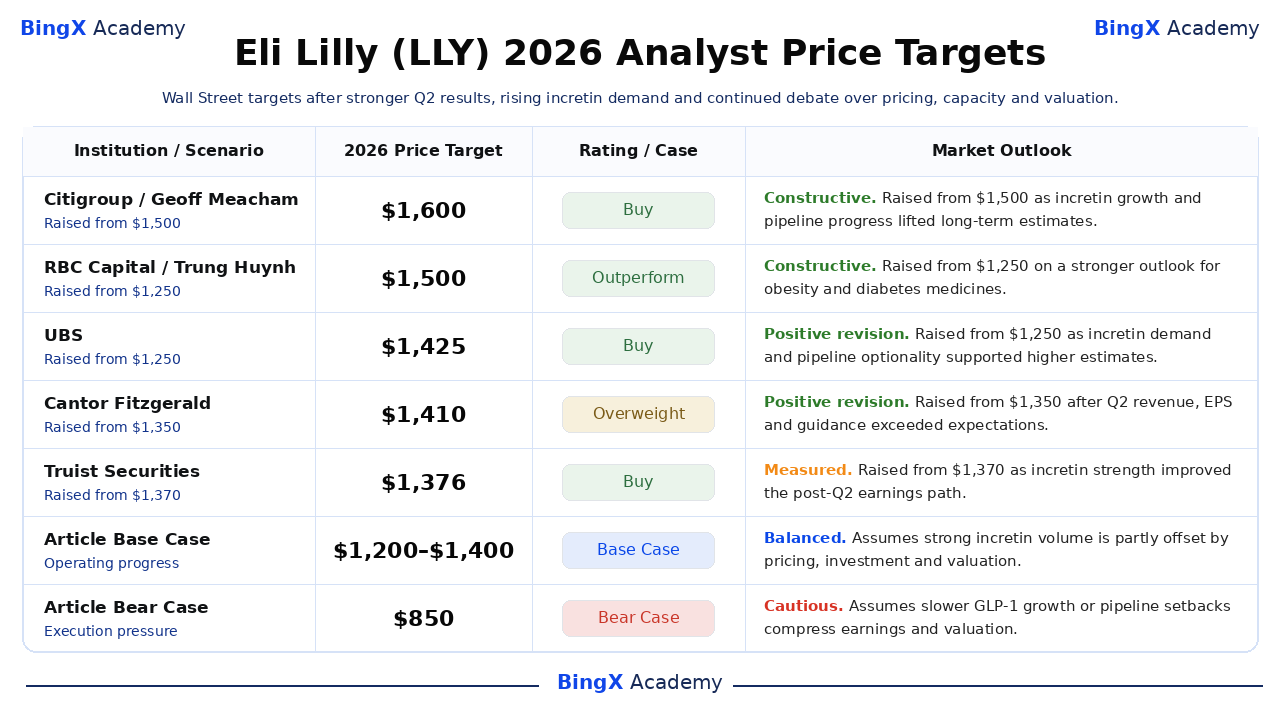
Um movimento em direção a US$ 1.600 exigiria que a receita anual alcançasse ou superasse a faixa de US$ 85 bilhões a US$ 87 bilhões, que o crescimento de medicamentos para obesidade e diabetes permanecesse bem acima do crescimento total da empresa, e que a margem operacional se recuperasse conforme os custos de pesquisa adquirida se normalizassem. O alvo de US$ 1.600 do Citigroup fornece a maior referência de analista nomeado no conjunto atual.
O Caso Base: Forte Demanda de Medicamentos para Obesidade Mantém LLY Entre US$ 1.200 e US$ 1.400
O Caso Base assume que a demanda por Mounjaro e Zepbound permanece forte, enquanto preços realizados mais baixos, investimento pesado e uma avaliação premium limitam uma reavaliação adicional. A receita continua crescendo, mas o lucro operacional sobe mais lentamente conforme a Lilly financia fabricação, programas clínicos e ativos externos.
Sob este cenário, LLY poderia negociar principalmente entre US$ 1.200 e US$ 1.400. Manter a orientação anual, sustentar o crescimento internacional do Mounjaro e melhorar a margem operacional apoiariam a faixa, enquanto um corte de orientação ou erosão de preços mais rápida a enfraqueceria.
O Caso Pessimista: Pressão de Preços e Crescimento Mais Lento Puxam LLY em Direção a US$ 850
O Caso Pessimista assume que competição mais forte de GLP-1 e pressão de reembolso reduzem os preços realizados enquanto o crescimento do mercado ou persistência do tratamento desacelera. Gastos pesados em pesquisa, pipeline e fabricação pesariam então mais pesadamente na conversão de lucros mesmo se os volumes de prescrições continuassem subindo.
Um movimento em direção a US$ 850 se tornaria mais provável se o crescimento de medicamentos para obesidade desacelerasse drasticamente, a margem operacional permanecesse abaixo do nível do ano anterior, ou um marco importante de pipeline ou fabricação fosse perdido. Revisões de lucros mais lentas combinadas com compressão de múltiplos seriam suficientes para pressionar a ação.
Previsões de Preço das Ações LLY para 2026 por Analistas de Wall Street
Estes alvos são ações datadas de instituições nomeadas em vez de uma previsão de consenso única. Sua faixa reflete diferentes suposições sobre crescimento do mercado de incretina, valor do pipeline, preços e rentabilidade. As linhas do Caso Base e Pessimista do Artigo são cenários editoriais e permanecem separadas da pesquisa de Wall Street.
|
Instituição / Cenário |
Alvo de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Citigroup |
US$ 1.600 |
Comprar |
Construtiva. 15 de julho: elevou de US$ 1.500 para US$ 1.600. Elevou o alvo conforme o crescimento de incretina e progresso do pipeline apoiaram expectativas de longo prazo mais altas. |
|
RBC Capital |
US$ 1.500 |
Superar |
Construtiva. 8 de julho: elevou de US$ 1.250 para US$ 1.500. Elevou o alvo com base em uma perspectiva de crescimento mais forte para medicamentos de obesidade e diabetes. |
|
UBS |
US$ 1.425 |
Comprar |
Positiva. 13 de julho: elevou de US$ 1.250 para US$ 1.425. Elevou o alvo conforme a demanda de incretina e opcionalidade do pipeline apoiaram estimativas mais altas. |
|
Cantor Fitzgerald |
US$ 1.410 |
Sobrepeso |
Positiva. 6 de agosto: elevou de US$ 1.350 para US$ 1.410. Elevou o alvo após receita e LPA do T2 superarem expectativas e orientação aumentar. |
|
Truist Securities |
US$ 1.376 |
Comprar |
Comedida. 7 de agosto: elevou de US$ 1.370 para US$ 1.376. Elevou o alvo modestamente conforme a força de incretina melhorou o caminho de lucros pós-T2. |
|
Wells Fargo |
US$ 1.330 |
Sobrepeso |
Positiva. 6 de agosto: elevou de US$ 1.280 para US$ 1.330. Elevou o alvo seguindo execução mais forte e demanda continuada de Mounjaro e Zepbound. |
|
Caso Base do Artigo |
US$ 1.350 |
Caso Base |
Equilibrado. Assume que volume forte é parcialmente compensado por preços, investimento e avaliação. |
|
Caso Pessimista do Artigo |
US$ 850 |
Caso Pessimista |
Cauteloso. Assume que preços, expansão mais lenta de GLP-1 ou contratempos do pipeline comprimem lucros e avaliação. |
Como Negociar Ações da Eli Lilly (LLY) na BingX
Negocie a demanda de Mounjaro e Zepbound da Eli Lilly and Company, expansão de capacidade global, preços e perspectiva de pipeline usando BingX TradFi e ferramentas de BingX AI. Como LLY pode reagir drasticamente a dados de prescrição, resultados de estudos, decisões regulatórias e orientação, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
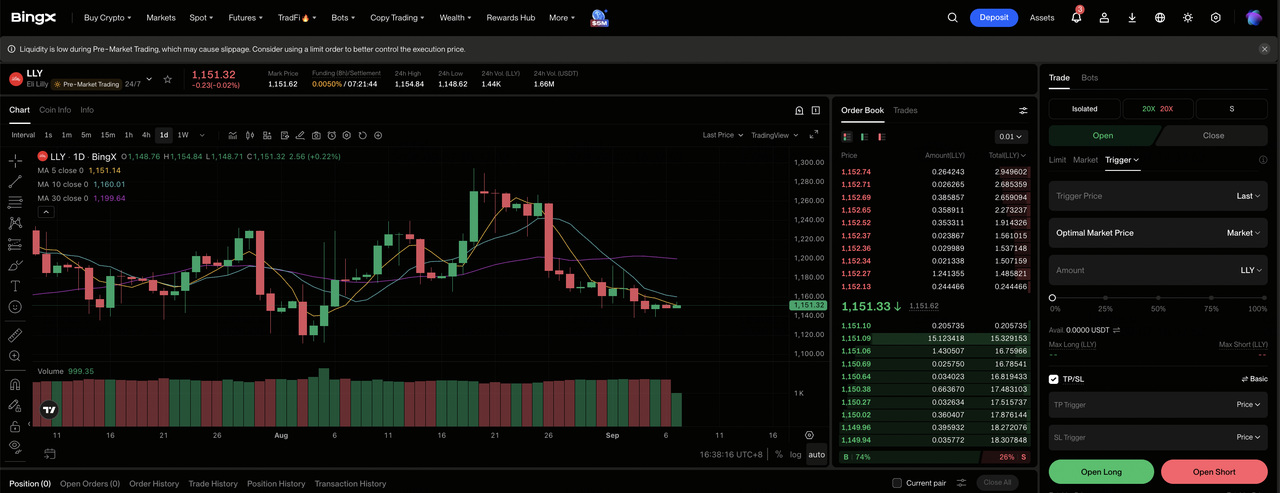
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Eli Lilly (LLY). Pesquise e selecione o contrato de futuros perpétuos LLYUS-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se a demanda de incretina e expansão de fabricação sustentarem o crescimento de receita e orientação elevada. Selecione Abrir Short se pressão de preços, contratempos de estudos ou execução mais lenta de capacidade enfraqueceram a perspectiva de crescimento.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada com base em sua tolerância ao risco. A ampla faixa de 52 semanas de US$ 712,05 a US$ 1.292,65 mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. LLY pode reagir rapidamente a tendências de prescrição, resultados de estudos, decisões regulatórias, atualizações de capacidade e orientação.
Top 5 Riscos a Observar para Investidores da Eli Lilly em 2026
A perspectiva da Lilly combina preços, concentração de produtos, gastos do portfólio, execução de fabricação e risco de avaliação, com cada fator capaz de reduzir o crescimento dos lucros ou o múltiplo que os investidores atribuem a ela.
- Um declínio de 13% nos preços realizados poderia fazer com que os lucros cresçam mais lentamente do que as prescrições: O volume do T2 aumentou 60%, embora descontos mais profundos, negociações de reembolso ou desconto competitivo possam reduzir a receita e margem geradas por cada tratamento adicional.
- A concentração de Mounjaro e Zepbound aumenta a exposição a um único mercado terapêutico: Os dois medicamentos produziram US$ 14,871 bilhões de US$ 22,974 bilhões em receita trimestral, tornando dados de segurança, reembolso, aderência e competidores excepcionalmente importantes para estimativas de toda a empresa.
- Custos de pesquisa adquirida podem interromper a conversão de LPA mesmo durante forte demanda: O IPR&D adquirido do T2 alcançou US$ 2,8 bilhões e encargos especiais totalizaram US$ 703 milhões, então transações continuadas ou ativos malsucedidos poderiam absorver dinheiro sem criar receita futura proporcional.
- Mais de US$ 55 bilhões em compromissos de fabricação desde 2020 aumenta as demandas de execução: O investimento adicional de US$ 4,5 bilhões em Indiana pode expandir o fornecimento, embora atrasos de construção, contratempos regulatórios ou capacidade subutilizada possam enfraquecer os retornos de caixa desse gasto.
- Uma avaliação trailing próxima de 38,9 vezes os lucros amplifica a decepção das estimativas: Crescimento mais lento de incretina, marcos de pipeline atrasados ou pressão persistente da margem operacional poderiam levar investidores a aplicar um múltiplo menor mesmo se a Lilly continuar produzindo crescimento absoluto de receita.
Considerações Finais: Você Deveria Investir na Eli Lilly em 2026?
A Lilly entra no resto de 2026 com crescimento de receita do T2 de 48%, orientação de ano completo de US$ 85 bilhões a US$ 87 bilhões, e um registro planejado de retatrutida para T1 2027. Mounjaro e Zepbound estabeleceram a escala da franquia de incretina, enquanto Foundayo, retatrutida, expansão de fabricação e parcerias de pesquisa externa criam rotas adicionais para crescimento.
O Caso Otimista de US$ 1.600 requer volume sustentado de incretina, execução bem-sucedida do pipeline e alavancagem operacional renovada. O Caso Base de US$ 1.200 a US$ 1.400 permite que preços mais baixos e investimento pesado compensem parte desse crescimento, enquanto o Caso Pessimista de US$ 850 reflete expansão mais lenta de GLP-1 e compressão de múltiplos. Investidores conservadores podem esperar por evidências de que a margem operacional está se recuperando e a pressão de preços realizados está se estabilizando.
Lembrete de Risco: Negociar e investir em ações como LLY envolve alto risco de perda de capital. Descobertas de segurança de medicamentos, decisões regulatórias, mudanças de reembolso, contratempos clínicos, atrasos de fabricação e compressão de avaliação podem afetar materialmente a ação. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Principais Ações Farmacêuticas para Comprar em 2026: Medicamentos contra o Câncer, Medicamentos para Perda de Peso, mRNA e Novos Medicamentos
- Previsão de Preço da Moderna (MRNA) 2026: Pode o Momentum da Vacina contra o Câncer Empurrar as Ações MRNA em Direção a US$ 180?
- Previsão de Preço da Merck (MRK) 2026: Pode o Momentum do Pipeline Empurrar as Ações MRK em Direção a US$ 170?
- Perspectiva de Preço das Ações Abbott (ABT) 2026: Pode o Crescimento de Dispositivos Médicos Empurrar ABT Acima de US$ 130?
- Previsão de Preço da Johnson & Johnson (JNJ) 2026: Pode o Crescimento em Oncologia Levar JNJ Além de US$ 100 Bilhões?
- Previsão de Preço das Ações Pfizer 2026: Oportunidade de Valor de Alto Rendimento ou Armadilha de Valor Estrutural?
