
A Cisco é uma empresa de rede segura que atende empresas, governos, operadoras de telecomunicações e provedores de nuvem hiperescala. Switching e roteamento permanecem centrais à receita, enquanto segurança, observabilidade e software recorrente se tornaram mais importantes após a aquisição da Splunk. Essa combinação dá à Cisco exposição direta à infraestrutura de IA e atualizações de campus, embora também deixe a ação sensível às margens de hardware, ciclos de gastos de clientes e execução de aquisições.
O último trimestre mostrou um ciclo de rede poderoso com um mix de produtos menos favorável. Receita da Cisco Q4 AF2026 alcançou $17,3 bilhões, alta de 18% ano a ano, e EPS não-GAAP cresceu 23% para $1,22. Pedidos de produtos cresceram 35% e pedidos anuais de infraestrutura de IA atingiram $9,3 bilhões, embora a margem bruta não-GAAP tenha declinado para 66,3% à medida que o hardware se expandiu mais rapidamente que os serviços.
A previsão de ações CSCO para 2026 agora se centra em duas visões concorrentes:
- O caso de rede IA e atualização de campus: Receita de IA hiperescala, atualizações de campus e demanda de segurança liderada pela Splunk poderiam manter receita e EPS se expandindo acima das taxas históricas.
- O caso de margem e avaliação: Um mix pesado de hardware, comparações de pedidos desacelerando e avaliação rica poderiam impedir que o crescimento de receita produza upside suficiente por ação.
Este guia decompõe a previsão de ações CSCO, cenários de preço 2026, principais riscos e perspectivas de analistas, baseando-se no lançamento de lucros Q4 AF2026 de 12 de agosto de 2026 da Cisco, arquivamento trimestral e dados de mercado até 11 de setembro, além de como negociar futuros de ações CSCO no BingX TradFi com garantia USDT.
Top 5 Coisas para Investidores da Cisco Saberem em Setembro de 2026
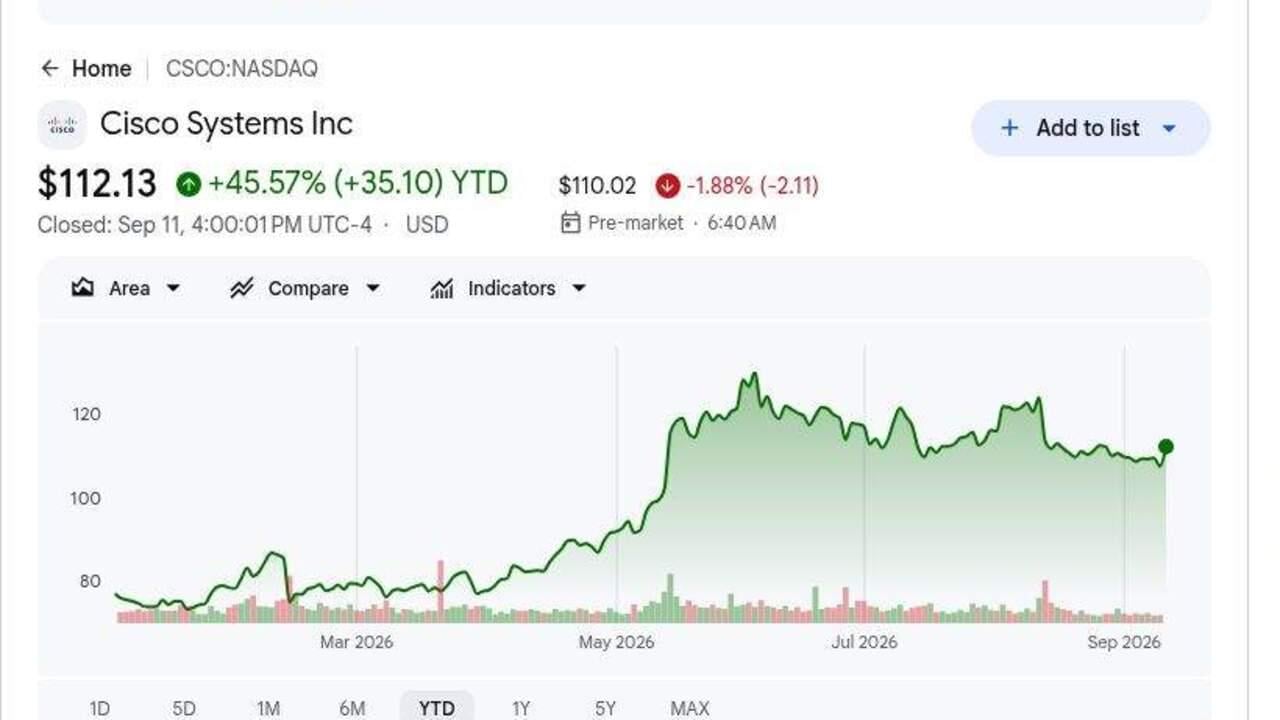
- CSCO fechou em USD 112,13 em 11 de setembro após ganhar cerca de 45% no ano: O rally reflete demanda mais forte de rede IA e um ciclo de atualização empresarial. O alvo médio de analistas de USD 139,62 ainda implica upside, embora a faixa de USD 122 a USD 170 mostre amplo desacordo.
- Receita Q4 alcançou USD 17,3 bilhões, alta de 18%: A receita superou o teto de orientação de USD 16,9 bilhões por USD 352 milhões, enquanto EPS não-GAAP de USD 1,22 superou o teto de USD 1,18. Demanda ampla de produtos apoiou a superação.
- Pedidos de produtos subiram 35% e pedidos de rede aumentaram 40%: Pedidos ainda cresceram 25% excluindo hiperescaladores, enquanto rede registrou um oitavo trimestre consecutivo de crescimento de dois dígitos. O ciclo de atualização portanto se estende além de clientes de nuvem IA.
- Pedidos de infraestrutura IA AF2026 alcançaram USD 9,3 bilhões: A Cisco registrou USD 4 bilhões apenas no Q4 e gerou cerca de USD 4 bilhões de receita anual relacionada. A gestão espera que essa contribuição suba para USD 7,5 bilhões em AF2027.
- Orientação de receita AF2027 alcançou USD 72,2 bilhões a USD 73,4 bilhões: O ponto médio de USD 72,8 bilhões implica cerca de 15% de crescimento em relação ao AF2026. A principal compensação é a margem bruta não-GAAP Q4, que caiu 2,1 pontos percentuais ano a ano para 66,3%.
O Que É a Cisco (CSCO)?
A Cisco fornece hardware de rede, software de segurança, ferramentas de observabilidade e produtos de colaboração que empresas, governos, provedores de serviços e operadores de nuvem usam para conectar e proteger infraestrutura digital. Seu portfólio abrange switches de campus e sistemas wireless, rede de data center, roteamento, firewalls, Webex e serviços técnicos. A aquisição da Splunk por $28 bilhões expandiu análise de segurança e observabilidade, adicionando mais receita recorrente de software a um negócio ainda impulsionado por grandes ciclos de produtos. Receita de produtos Q4 cresceu 24%, enquanto receita de serviços ficou estável, mostrando que a demanda de hardware atualmente carrega mais do fardo de crescimento.
A estratégia de longo prazo da Cisco se centra em infraestrutura IA segura através de data centers hiperescala e redes empresariais. Sistemas Silicon One, Ethernet de alta velocidade, óptica e switching Nexus suportam clusters de IA, enquanto Splunk, ThousandEyes e produtos de segurança fornecem telemetria e proteção através de ambientes híbridos. A Cisco trabalha de perto com a NVIDIA em infraestrutura IA integrada e espera que a receita IA de hiperescaladores suba de cerca de $4 bilhões em AF2026 para $7,5 bilhões em AF2027. Uma atualização de campus de vários anos está se desenvolvendo ao lado deste ciclo hiperescalador, ampliando a demanda além de um pequeno conjunto de clientes de nuvem.
Leia Mais: Top Ações de Rede IA 2026: Fabric IA, Switches, Cobre, Fibra e Conectividade Óptica
Visão Geral dos Lucros Q4 AF2026 da Cisco (CSCO): Receita, EPS e Impulsionadores de Crescimento
A Cisco entregou receita recorde Q4 de $17,3 bilhões versus teto de orientação de $16,9 bilhões, EPS não-GAAP de $1,22 versus teto de $1,18, crescimento de pedidos de produtos de 35% e fluxo de caixa operacional de $5,4 bilhões. Pedidos de infraestrutura IA AF2026 alcançaram $9,3 bilhões, e a gestão espera $7,5 bilhões de receita relacionada em AF2027, embora um mix de hardware mais pesado tenha reduzido a margem bruta não-GAAP para 66,3%.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Real |
Surpresa |
|
Receita Q4 AF2026 |
Orientação $16,7B–$16,9B |
$17,3B |
Superou. $352M acima do teto de orientação e alta de 18% a/a. |
|
EPS diluído Q4 não-GAAP |
Orientação $1,16–$1,18 |
$1,22 |
Superou. $0,04 acima do teto de orientação e alta de 23% a/a. |
|
Lucro líquido Q4 GAAP |
$2,55B há um ano |
$3,86B |
Melhorou. Aumentou 51% a/a. |
|
Pedidos de produtos Q4 |
— |
+35% a/a |
Acelerou. Crescimento foi de 25% excluindo hiperescaladores. |
|
Pedidos de produtos de rede Q4 |
— |
+40% a/a |
Expandiu. Marcou um oitavo trimestre consecutivo de crescimento de dois dígitos. |
|
Pedidos de infraestrutura IA AF2026 |
Expectativa prévia acima de $5B |
$9,3B |
Excedeu. Incluiu $4B registrados no Q4. |
|
Fluxo de caixa operacional Q4 |
$4,2B há um ano |
$5,4B |
Melhorou. Aumentou 27% a/a. |
|
Perspectiva de receita Q1 AF2027 |
— |
$18,0B–$18,2B |
Orientado. Ponto médio implica cerca de 5% de crescimento sequencial. |
|
Perspectiva de receita AF2027 |
— |
$72,2B–$73,4B |
Orientado. Ponto médio implica aproximadamente 15% de crescimento. |
|
Receita de infraestrutura IA AF2027 |
Real AF2026 cerca de $4B |
$7,5B esperado |
Elevado. Implica um aumento anual de 87,5%. |
- Receita de USD 17,3 bilhões excedeu orientação por pelo menos USD 352 milhões: As vendas subiram 18%, lideradas por crescimento de produtos de 24%, enquanto receita de serviços ficou estável. O mix mostra que o momentum atual está concentrado em demanda de hardware e rede.
- EPS não-GAAP de USD 1,22 superou orientação por USD 0,04: Receita operacional não-GAAP aumentou 23% para USD 6,2 bilhões. Volume maior ainda está se traduzindo em alavancagem operacional.
- Pedidos de produtos de rede cresceram 40% por um oitavo trimestre consecutivo de dois dígitos: Total de pedidos de produtos subiu 35%, enquanto pedidos excluindo hiperescaladores aumentaram 25%. Isso aponta para demanda empresarial ampla além de clientes de nuvem IA.
- Fluxo de caixa operacional Q4 aumentou 27% para USD 5,4 bilhões: A Cisco retornou USD 3,2 bilhões através de recompras e dividendos enquanto retinha USD 15,9 bilhões de caixa e investimentos. Forte geração de caixa suporta tanto retornos aos acionistas quanto investimento continuado.
- Receita de infraestrutura IA AF2027 é esperada para alcançar USD 7,5 bilhões: Isso se compara com cerca de USD 4 bilhões em AF2026 e suporta orientação de receita de USD 72,2 bilhões a USD 73,4 bilhões. Crescimento mais rápido de hardware ainda poderia pressionar margens.
Leia Mais: Top Ações de Rede IA 2026: Fabric IA, Switches, Cobre, Fibra e Conectividade Óptica
Perspectiva de Investimento da Cisco (CSCO) 2026: Caso Bull de $170 vs. Caso Bear de $90
A perspectiva de 2026 depende se o crescimento de rede IA, atualizações empresariais e expansão de software podem suportar a avaliação atual da Cisco. As seguintes faixas são cenários editoriais da Academia BingX em vez de previsões de Wall Street.
O Caso Bull: Forte Demanda de Rede IA Empurra CSCO em Direção a USD 170
O Caso Bull assume que a receita de infraestrutura IA alcança ou excede a expectativa de USD 7,5 bilhões AF2027, enquanto atualizações empresariais mantêm pedidos de rede fortes. A Splunk também expande receita recorrente de segurança e observabilidade, reduzindo dependência de ciclos de hardware.
Um movimento em direção a USD 170 exigiria receita perto da extremidade superior de USD 72,2 bilhões a USD 73,4 bilhões, melhor mix de software e margem bruta estável. Crescimento de pedidos continuado excluindo hiperescaladores fortaleceria o caso.
O Caso Base: Demanda de Rede Estável Mantém CSCO Entre USD 120 e USD 145
O Caso Base assume que pedidos de IA e campus se convertem em receita conforme planejado, embora crescimento de produtos mais rápido mantenha margem bruta abaixo de picos anteriores. A Splunk adiciona receita recorrente, mas hardware permanece o principal impulsionador de crescimento.
Sob este cenário, CSCO poderia negociar principalmente entre USD 120 e USD 145. Receita AF2027 dentro da orientação, receita IA perto de USD 7,5 bilhões e crescimento de pedidos de produtos acima de 15% apoiariam a faixa. Margem bruta abaixo de 65% enfraqueceria a extremidade superior.
O Caso Bear: Pedidos Mais Lentos e Pressão de Margem Puxam CSCO em Direção a USD 90
O Caso Bear assume que pedidos de hiperescaladores esfriam após um ciclo de investimento forte, atualizações empresariais desaceleram e hardware permanece uma parcela maior da receita. Custos de componentes e pressão de preços então enfraquecem margem bruta antes que o crescimento de software possa compensar a desaceleração.
Um movimento em direção a USD 90 se tornaria mais provável se pedidos de produtos se tornassem negativos, receita IA ficasse aquém de USD 7,5 bilhões ou margem bruta não-GAAP caísse abaixo de 65%. Crescimento de EPS mais lento e um múltiplo de avaliação menor adicionariam pressão adicional.
Previsões de Preço de Ações CSCO para 2026 Por Analistas de Wall Street
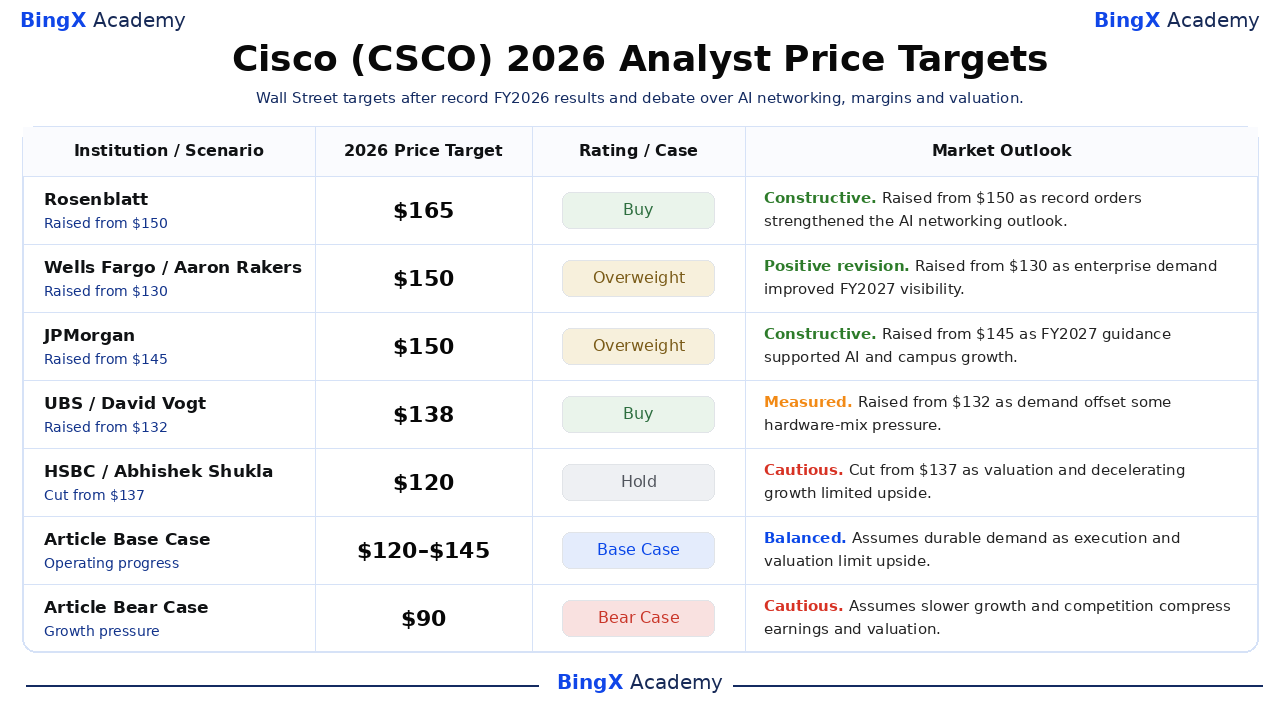
Estas cinco ações datadas estão ordenadas da mais alta para a mais baixa e mostram como analistas pesam crescimento, competição, margem e avaliação. Elas são pontos de referência de terceiros em vez de promessas de preço. As linhas finais Base e Bear são cenários editoriais da Academia BingX.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Rosenblatt / Mike Genovese |
$165 |
Compra |
Construtiva. 13 de agosto: elevou de $150 à medida que pedidos recordes e momentum de infraestrutura IA fortaleceram a perspectiva de crescimento de rede multi-anual da Cisco. |
|
Wells Fargo / Aaron Rakers |
$150 |
Overweight |
Revisão positiva. 13 de agosto: elevou de $130 à medida que demanda empresarial ampla e visibilidade de receita fiscal 2027 mais forte apoiaram uma meta mais alta. |
|
JPMorgan / Samik Chatterjee |
$150 |
Overweight |
Construtiva. 14 de agosto: elevou de $145 à medida que a empresa viu a perspectiva fiscal 2027 como suporte para crescimento continuado de rede IA e campus. |
|
UBS / David Vogt |
$138 |
Compra |
Medida. 13 de agosto: elevou de $132 à medida que forte demanda empresarial e de hiperescaladores apoiou estimativas, embora mix de produtos possa pressionar margem bruta. |
|
HSBC / Abhishek Shukla |
$120 |
Hold |
Cauteloso. 14 de agosto: cortou de $137 à medida que o downgrade refletiu preocupações de avaliação e crescimento desacelerando apesar da forte execução Q4. |
|
Caso Base do Artigo |
$120–$145 |
Caso Base |
Equilibrado. Assume demanda durável à medida que execução e avaliação limitam upside. |
|
Caso Bear do Artigo |
$90 |
Caso Bear |
Cauteloso. Assume crescimento mais lento e competição comprimem lucros e avaliação. |
Como Negociar Ações da Cisco (CSCO) na BingX
Negocie a perspectiva de rede-IA, atualização de campus e margem da Cisco usando BingX TradFi e ferramentas BingX AI. Como CSCO pode reagir drasticamente a lucros, orientação e atualizações de produtos, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
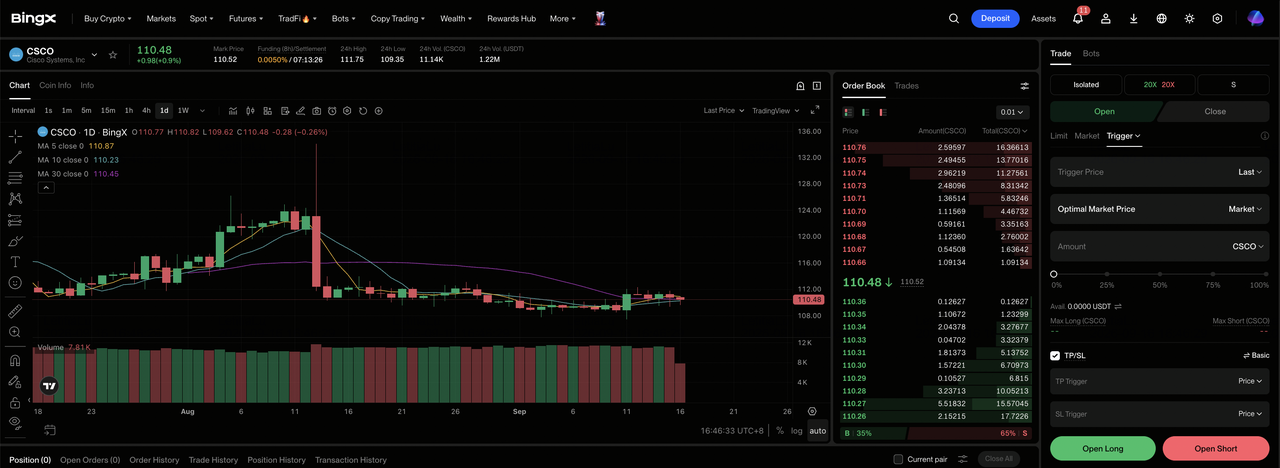
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Cisco (CSCO). Procure e selecione o contrato de futuros perpétuos CSCO-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se crescimento e margens suportam o Caso Bull. Selecione Abrir Short se competição ou execução enfraquece economia esperada por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. A volatilidade da ação em 2026 mostra por que alavancagem conservadora e dimensionamento de posição claro são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. CSCO pode reagir rapidamente a resultados, orientação, revisões de analistas e notícias da indústria.
Top 5 Riscos para Observar para Investidores da Cisco em 2026
A perspectiva da Cisco depende de mix de produtos, demanda de clientes, integração e avaliação. Estes riscos podem afetar lucros, fluxo de caixa e o múltiplo atribuído à ação.
- Crescimento de hardware pode pressionar margens: Receita de produtos subiu 24% enquanto serviços ficaram estáveis, e margem bruta não-GAAP caiu 2,1 pontos para 66,3%. Um mix de hardware mais pesado poderia limitar upside de EPS mesmo se receita permanecer forte.
- Pedidos de hiperescaladores podem permanecer voláteis: A Cisco registrou USD 4 bilhões de pedidos IA no Q4. Atrasos de um pequeno grupo de clientes de nuvem poderiam criar oscilações acentuadas no crescimento trimestral de pedidos.
- Atualizações empresariais podem desacelerar após o ciclo atual: Pedidos de rede subiram 40% por um oitavo trimestre consecutivo de dois dígitos. Ciclos de substituição mais longos poderiam enfraquecer crescimento de receita e eficiência de inventário.
- Integração da Splunk ainda precisa entregar retornos: A Cisco pagou USD 28 bilhões pela Splunk. Venda cruzada fraca ou custos de integração mais altos poderiam reduzir o retorno esperado da aquisição.
- A avaliação mais alta deixa menos margem para erros: CSCO ganhou cerca de 45% no ano e negociou perto de USD 112,13. Receita abaixo do piso AF2027 de USD 72,2 bilhões ou margem bruta abaixo de 65% poderia pressionar o múltiplo de avaliação.
Considerações Finais: Você Deve Investir na Cisco em 2026?
A Cisco entrou no AF2027 com receita trimestral recorde de $17,3 bilhões, $9,3 bilhões de pedidos IA anuais e crescimento de pedidos de rede de 40%. Essas figuras apoiam a tese do superciclo, embora um mix pesado de hardware e comparações altas elevem o limiar de execução. Estabilidade de margem bruta e pedidos empresariais amplos devem mostrar se a expansão pode permanecer rentável ao longo do tempo.
O Caso Bull apoia $170 se crescimento se traduz em lucros por ação mais fortes. O Caso Bear aponta para $90 se competição, margem ou pressão de execução enfraquecem estimativas. Traders conservadores podem esperar pelas próximas atualizações de receita, crescimento recorrente e margem antes de aumentar exposição. Essa evidência oferece uma base mais clara para escolher entre os dois cenários e controlar tamanho de posição.
Lembrete de Risco: Negociar e investir em ações como CSCO envolve alto risco de perda de capital. Perdas de lucros, mudanças de orientação, competição, mudanças de avaliação e trading alavancado podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Top Ações de Rede IA 2026: Fabric IA, Switches, Cobre, Fibra e Conectividade Óptica
- Top Ações Ópticas IA para Comprar em 2026: Fotônica, Óptica, Fibra e Interconexões de Data Center
- Perspectiva de Preço da Ação Nvidia (NVDA) para 2026: Blackwell e Vera Rubin Podem Levar NVDA de Volta a $300?
- Previsão de Preço Broadcom (AVGO) 2026: Crescimento de Receita IA Pode Empurrar AVGO em Direção a $600?
- Perspectiva Marvell (MRVL) 2026: IA e Momentum de Silício Podem Impulsionar Ação para $150?
- Previsão de Preço Credo Technology (CRDO) 2026: Hiper-Ramp AEC de $300 ou Obstáculo de Avaliação Premium?
