A Cheniere Energy (LNG) é a maior produtora e exportadora americana de gás natural liquefeito, operando uma cadeia integrada desde a aquisição de gás e transporte por gasodutos até a liquefação, fretamento de navios e entrega. Seus terminais de Sabine Pass e Corpus Christi fornecem aproximadamente 55 milhões de toneladas por ano de capacidade operacional. Contratos de longo prazo proporcionam visibilidade de fluxo de caixa, enquanto projetos de expansão tornam a ação sensível aos cronogramas de construção, aprovações regulatórias e spreads globais de gás.
Seu trimestre mais recente mostrou o valor do maior throughput. A receita da Cheniere Energy no Q2 2026 aumentou 24% para US$ 5,732 bilhões, o EBITDA ajustado subiu 27% para US$ 1,804 bilhão e as cargas exportadas aumentaram 19% para 184. A Cheniere também elevou sua faixa de EBITDA ajustado para o ano completo para US$ 7,90 bilhões a US$ 8,40 bilhões, tornando a utilização da capacidade e a entrega de projetos os testes centrais para o resto de 2026.
A previsão da ação LNG para 2026 agora se concentra em duas visões concorrentes:
- O caso da capacidade de exportação e fluxo de caixa: Corpus Christi Etapa 3, volumes contratados maiores e operações confiáveis do terminal poderiam elevar o fluxo de caixa distribuível e apoiar mais retornos aos acionistas.
- O caso da execução de projetos e margem: atrasos na construção, interrupções no terminal ou margens de GNL realizadas mais fracas poderiam reduzir as estimativas de fluxo de caixa e limitar o valor criado pela nova capacidade.
Este guia detalha a previsão da ação LNG, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de resultados do Q2 2026 da Cheniere Energy de 6 de agosto, 10-Q e dados de mercado até 18 de setembro, além de como negociar futuros da ação LNG na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Cheniere Energy Devem Saber em Setembro de 2026
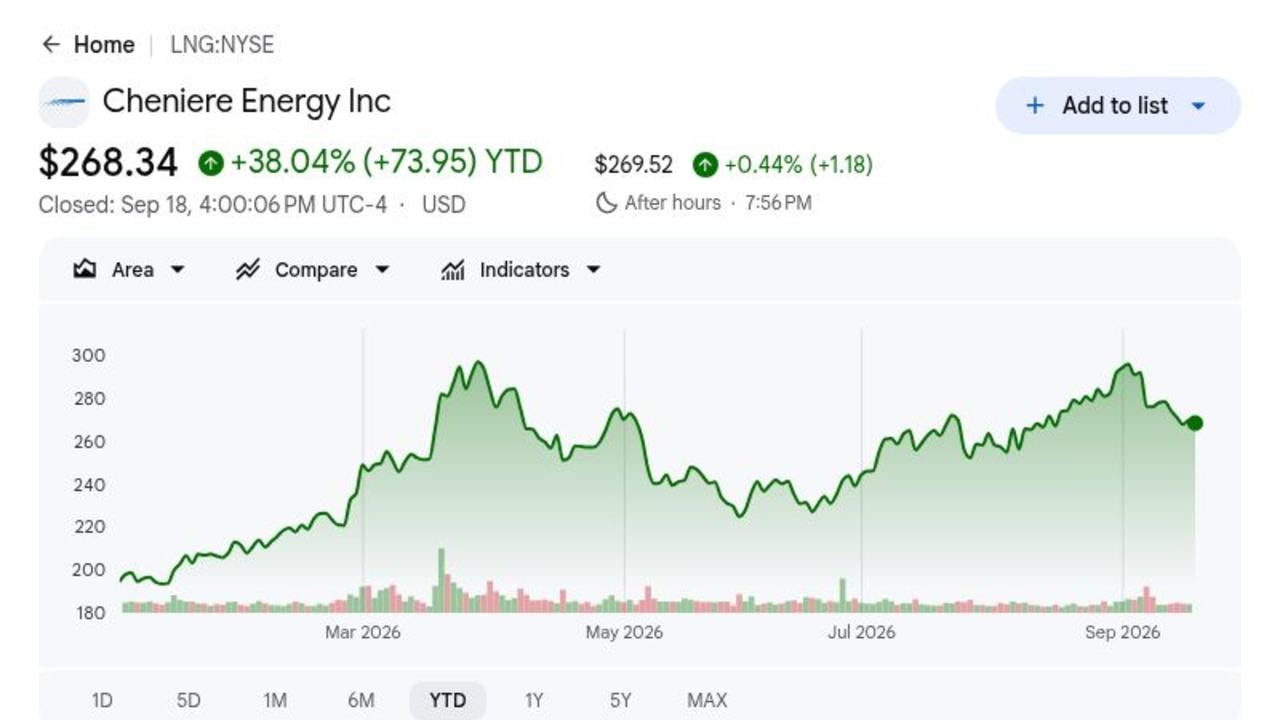
- LNG fechou em US$ 268,34 em 18 de setembro após ganhar 38,04% em 2026: O rally reflete maiores volumes de exportação e mercados globais de gás mais apertados. As ações permanecem abaixo da meta de US$ 319 do RBC Capital e do Caso Otimista de US$ 340, deixando mais potencial de alta dependente do crescimento contínuo das operações e fluxo de caixa.
- A receita do Q2 subiu 24% para US$ 5,732 bilhões: A receita aumentou de US$ 4,641 bilhões no ano anterior, com maiores volumes reconhecidos e margens mais fortes expandindo a base de lucros. O resultado mostra que a nova capacidade de GNL já está se traduzindo em vendas reportadas.
- A Cheniere exportou 184 cargas, alta de 19%: Os volumes exportados atingiram 672 TBtu, 22% acima do trimestre do ano anterior. O maior throughput cria alavancagem operacional à medida que capacidade adicional de liquefação entra em serviço e os trens existentes mantêm forte utilização.
- A orientação de EBITDA ajustado para 2026 aumentou para US$ 7,90 bilhões a US$ 8,40 bilhões: O ponto médio subiu US$ 650 milhões da faixa anterior. A orientação de fluxo de caixa distribuível também aumentou US$ 550 milhões no ponto médio para US$ 5,30 bilhões a US$ 5,80 bilhões.
- Corpus Christi Etapa 3 atingiu conclusão enquanto a Cheniere exportou sua 5.000ª carga: Os marcos de agosto moveram sete trens de média escala da construção para operações completas e reforçaram a escala de exportação da Cheniere. Mais de 40 mtpa de projetos potenciais ainda dependem de licenciamento e compromissos comerciais adicionais.
O Que é a Cheniere Energy (LNG)?
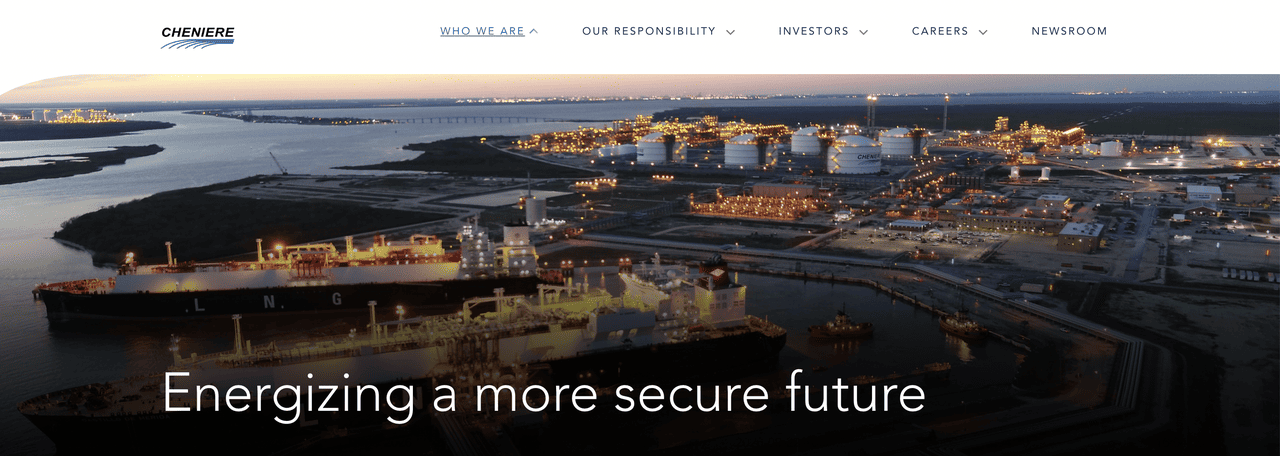
A Cheniere é uma empresa de GNL de serviço completo que compra gás natural, transporta através de gasodutos, resfria na forma líquida e vende ou entrega cargas para clientes em todo o mundo. Sabine Pass na Louisiana fornece mais de 30 mtpa de capacidade, enquanto Corpus Christi no Texas fornece mais de 24 mtpa incluindo os primeiros seis trens de média escala da Etapa 3. A receita vem principalmente de acordos de compra e venda de longo prazo, taxas vinculadas à capacidade e cargas mercantes, criando uma mistura de fluxo de caixa contratado e exposição ao mercado.
A estratégia de longo prazo se concentra em expandir a plataforma existente da Costa do Golfo ao invés de construir ativos greenfield isolados. A Bechtel está realizando engenharia inicial e aquisições para a primeira fase da expansão de Sabine Pass, enquanto os Trens 8 e 9 de Corpus Christi adicionam aproximadamente 5 mtpa de capacidade planejada. A Cheniere também mantém relacionamentos de fornecimento de longo prazo na Europa e Ásia, incluindo CPC de Taiwan, e usa suas capacidades de marketing, transporte e agendamento para redirecionar cargas quando a demanda regional e os preços mudam.
Visão Geral dos Resultados Q2 2026 da Cheniere Energy (LNG): Maiores Volumes Elevam Receita, EBITDA e Orientação
A Cheniere reportou receita do Q2 de US$ 5,732 bilhões, alta de 24% de US$ 4,641 bilhões, LPA diluído de US$ 14,65 versus US$ 7,30 no ano anterior, e EBITDA ajustado de US$ 1,804 bilhão, alta de 27%. A empresa exportou 184 cargas e gerou US$ 1,171 bilhão de fluxo de caixa distribuível, então elevou a orientação de EBITDA ajustado para 2026 em US$ 650 milhões no ponto médio. A tensão é que o forte fluxo de caixa operacional deve financiar expansão, retornos aos acionistas e obrigações de dívida ao mesmo tempo.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 |
Q2 2025: US$ 4,641B |
US$ 5,732B |
Cresceu. Alta de 24% ano a ano. |
|
LPA diluído Q2 |
Q2 2025: US$ 7,30 |
US$ 14,65 |
Melhorou. Mais que dobrou ano a ano. |
|
Lucro líquido atribuível à Cheniere Q2 |
Q2 2025: US$ 1,626B |
US$ 3,068B |
Melhorou. Alta de 89% ano a ano. |
|
EBITDA ajustado Q2 |
Q2 2025: US$ 1,416B |
US$ 1,804B |
Cresceu. Alta de 27% em volume e margem. |
|
Fluxo de caixa distribuível Q2 |
— |
US$ 1,171B |
Positivo. Financiou recompras, dividendos e crescimento. |
|
Cargas exportadas Q2 |
154 no ano anterior |
184 |
Cresceu. Alta de 19% ano a ano. |
|
Orientação EBITDA ajustado 2026 |
US$ 7,25B–US$ 7,75B anterior |
US$ 7,90B–US$ 8,40B |
Elevada. Ponto médio aumentou US$ 650M. |
|
Orientação fluxo de caixa distribuível 2026 |
US$ 4,75B–US$ 5,25B anterior |
US$ 5,30B–US$ 5,80B |
Elevada. Ponto médio aumentou US$ 550M. |
- Receita de US$ 5,732 bilhões cresceu 24%: As vendas aumentaram US$ 1,091 bilhão ano a ano, com maiores volumes de GNL e margens mais fortes expandindo a base de receita. O resultado mostra que a nova capacidade está se traduzindo diretamente em crescimento reportado.
- LPA diluído atingiu US$ 14,65 com lucro líquido atribuível subindo 89%: O lucro líquido aumentou para US$ 3,068 bilhões, embora movimentos de valor justo de derivativos possam tornar os lucros GAAP voláteis. EBITDA ajustado e fluxo de caixa distribuível permanecem medidas mais limpas de desempenho operacional.
- Volumes de exportação subiram 22% para 672 TBtu: A Cheniere carregou 184 cargas versus 154 no ano anterior, mostrando como o comissionamento de Corpus Christi expandiu o throughput físico. Maior utilização fortalece a alavancagem operacional na infraestrutura fixa de liquefação.
- EBITDA ajustado aumentou 27% para US$ 1,804 bilhão: A melhoria de US$ 388 milhões refletiu maiores volumes e margens por MMBtu. EBITDA mais forte suporta retornos de capital enquanto a Cheniere continua investindo em nova capacidade.
- Liquidez total de US$ 7,475 bilhões suporta mais de 6 mtpa em construção: A Cheniere terminou junho com US$ 1,099 bilhão em caixa e quase US$ 5,956 bilhões de compromissos de crédito disponíveis. O saldo fornece flexibilidade para gastos com projetos, refinanciamento e expansão futura.
Perspectiva de Investimento 2026 da Cheniere Energy (LNG): Caso Otimista de US$ 340 vs. Caso Pessimista de US$ 220
A perspectiva da Cheniere para 2026 depende se a maior capacidade de exportação de GNL pode continuar elevando volumes, EBITDA e fluxo de caixa distribuível. Corpus Christi Etapa 3 suporta o lado positivo, enquanto gastos com construção, exposição a commodities e cronograma de projetos permanecem as principais restrições.
O Caso Otimista: Maiores Exportações de GNL Empurram LNG em Direção a US$ 340
O Caso Otimista assume que Corpus Christi Etapa 3 atinge utilização confiável, Trem 7 contribui com uma taxa operacional completa e mercados globais de gás mais fortes suportam margens mercantes. O aumento de 22% no volume do Q2 e a perspectiva elevada de EBITDA de US$ 7,90 bilhões a US$ 8,40 bilhões fornecem o suporte operacional.
Um movimento em direção a US$ 340 exigiria operações estáveis do terminal, mais contratos de longo prazo e progresso visível nas aprovações de expansão de Sabine Pass. Aumentos adicionais de orientação, produção anual acima de 53 milhões de toneladas e recompras continuadas fortaleceriam o caso.
O Caso Base: Crescimento Estável das Exportações Mantém LNG Entre US$ 275 e US$ 310
O Caso Base assume que contratos de longo prazo e volumes da Etapa 3 suportam o fluxo de caixa, enquanto altos gastos com construção e volatilidade de commodities limitam expansão adicional de avaliação. A Cheniere permanece lucrativa e retorna capital, embora investidores aguardem prova de que novos projetos podem gerar retornos atraentes.
Sob este cenário, LNG poderia negociar principalmente entre US$ 275 e US$ 310. Produção dentro da previsão de 53 a 54 milhões de toneladas, fluxo de caixa distribuível de US$ 5,30 bilhões a US$ 5,80 bilhões e cronogramas estáveis de projetos suportariam a faixa. Grandes interrupções ou cortes de orientação enfraqueceriam a extremidade superior.
O Caso Pessimista: Atrasos de Projetos e Margens Menores Puxam LNG em Direção a US$ 220
O Caso Pessimista assume problemas de comissionamento, margens de GNL mais fracas ou atrasos regulatórios reduzem o fluxo de caixa esperado. Compromissos pesados de capital então absorveriam mais fluxo de caixa distribuível e deixariam menos espaço para recompras e redução de dívida.
Um movimento em direção a US$ 220 se tornaria mais provável se a produção caísse abaixo de 53 milhões de toneladas, EBITDA ajustado ficasse abaixo da orientação ou projetos de expansão avançassem sem demanda contratada suficiente. Menor fluxo de caixa e um retorno exigido maior pressionariam a avaliação.
Previsões de Preço da Ação LNG para 2026 por Analistas de Wall Street
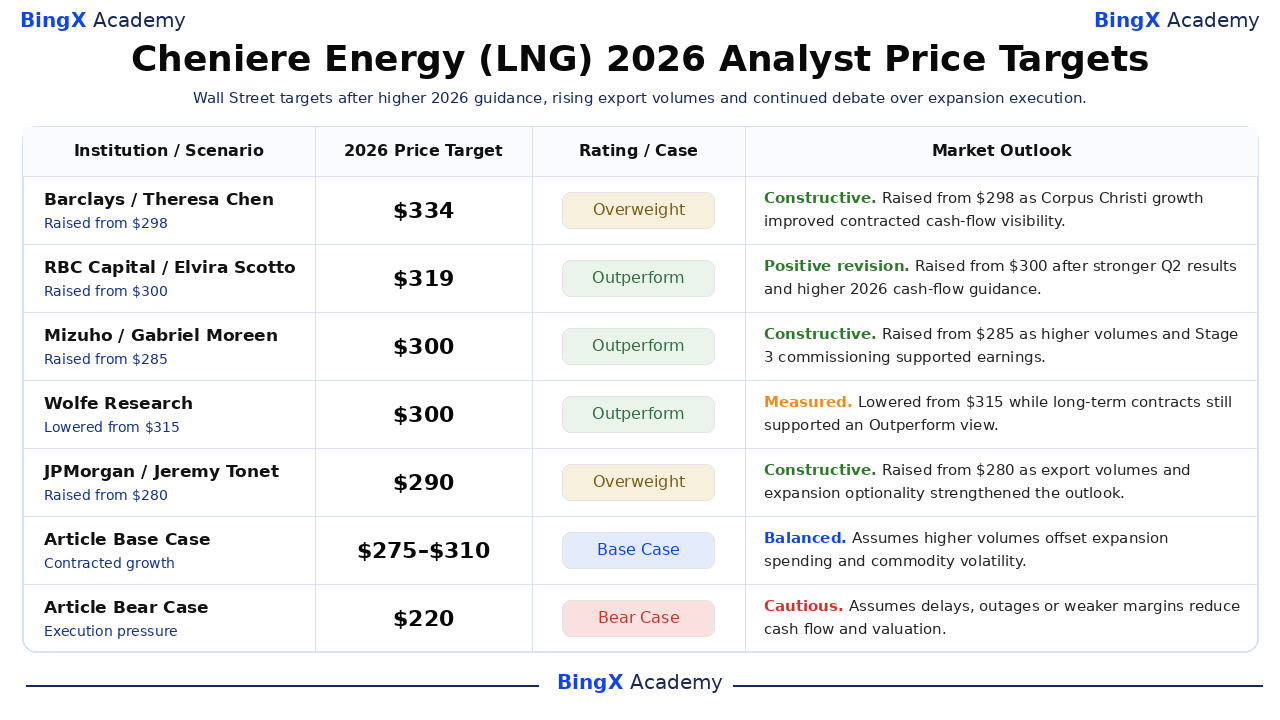
Essas ações datadas de terceiros mostram uma faixa de meta de US$ 290 a US$ 334 ao invés de um resultado garantido. As linhas de Caso Base e Caso Pessimista do Artigo são cenários editoriais e permanecem separados das metas de Wall Street. Cada meta é um ponto de referência baseado nas premissas declaradas da firma, não um resultado garantido ou a própria previsão do artigo.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Barclays |
US$ 334 |
Sobrepeso |
Construtiva. 27 de fevereiro: elevada de US$ 298 pois o crescimento de Corpus Christi melhorou a visibilidade do fluxo de caixa. |
|
RBC Capital |
US$ 319 |
Superar |
Revisão positiva. 24 de agosto: elevada de US$ 300 após resultados mais fortes do Q2 e orientação. |
|
Mizuho |
US$ 300 |
Superar |
Construtiva. 12 de agosto: elevada de US$ 285 pois maiores volumes suportaram lucros. |
|
Wolfe Research |
US$ 300 |
Superar |
Medida. 2 de junho: reduzida de US$ 315 enquanto contratos suportaram a visão de longo prazo. |
|
JPMorgan |
US$ 290 |
Sobrepeso |
Construtiva. 15 de maio: elevada de US$ 280 no volume de exportação e opcionalidade de expansão. |
|
Caso Base do Artigo |
US$ 275 a US$ 310 |
Caso Base |
Equilibrado. Assume que maiores volumes compensam gastos com expansão e volatilidade. |
|
Caso Pessimista do Artigo |
US$ 220 |
Caso Pessimista |
Cauteloso. Assume atrasos, interrupções ou margens mais fracas reduzem o fluxo de caixa. |
Como Negociar Ações da Cheniere Energy (LNG) na BingX
Negocie a perspectiva de volume de exportação, contratos e expansão da Cheniere Energy usando BingX TradFi e ferramentas da BingX AI. Como a LNG pode reagir bruscamente aos preços globais do gás, operações do terminal e decisões regulatórias, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
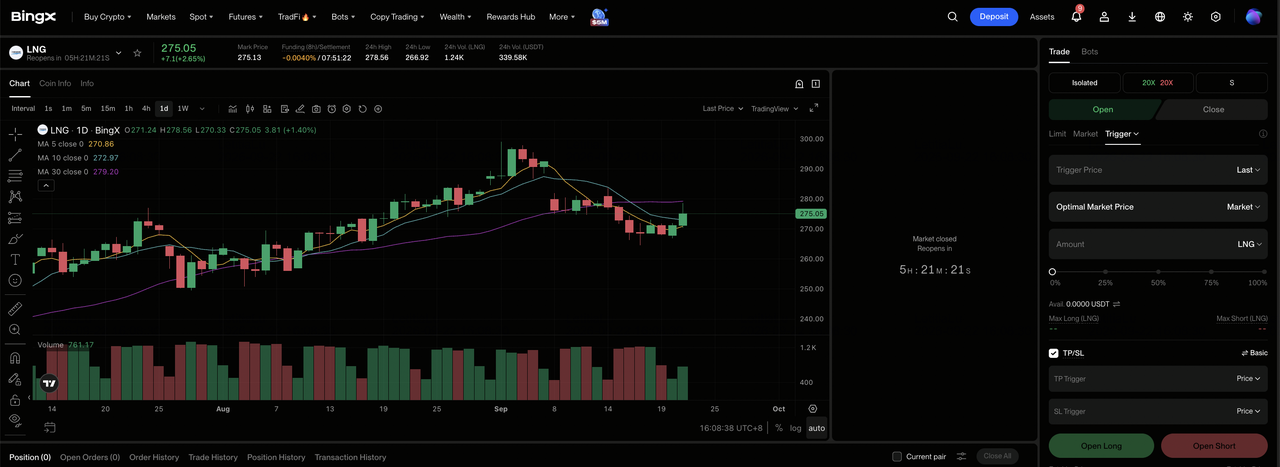
Passo 1: Acesse BingX TradFi. Inscreva-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Cheniere Energy (LNG). Pesquise e selecione o contrato de futuros perpétuos LNG-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Longo se você espera que os volumes de exportação e fluxo de caixa distribuível subam. Selecione Abrir Curto se você espera interrupções, atrasos ou margens mais fracas.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. O ganho de 38,04% no ano e exposição a mercados voláteis de gás mostram por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. LNG pode reagir rapidamente a volumes de carga, orientação, spreads de gás, interrupções e decisões de licenciamento.
Top 5 Riscos a Observar para Investidores da Cheniere Energy em 2026
Os contratos de longo prazo da Cheniere reduzem alguma volatilidade, mas execução de projetos, regulamentação e condições de mercado ainda afetam o fluxo de caixa e valor por ação.
- Oscilações de commodities e derivativos podem distorcer os lucros: Uma variação favorável de derivativos de US$ 1,4 bilhão no Q2 impulsionou a receita GAAP. Grandes movimentos de marcação a mercado podem tornar o lucro principal menos representativo da geração de caixa subjacente.
- Atrasos de projetos poderiam postergar fluxo de caixa contratado: Mais de 6 mtpa permanecem em construção. Atrasos no comissionamento poderiam empurrar EBITDA para períodos posteriores enquanto juros e custos de empreiteiros continuam.
- Aprovações regulatórias poderiam desacelerar expansão futura: Projetos de Sabine Pass e Corpus Christi ainda requerem aprovações da FERC e DOE antes que mais de 40 mtpa de capacidade potencial possam avançar. Atrasos empurrariam crescimento futuro e fluxo de caixa ainda mais para frente.
- Mudanças na demanda global de GNL poderiam pressionar a utilização: Demanda asiática mais fraca ou preços spot mais suaves poderiam reduzir a economia de cargas flexíveis. Contratos de longo prazo fornecem suporte, mas mudanças na demanda regional ainda podem afetar margens e colocação de cargas.
- Gastos pesados com projetos competem com retornos aos acionistas: A Cheniere investiu US$ 1,1 bilhão de capital de crescimento no Q2 enquanto recomprou US$ 550 milhões de ações. Custos de construção mais altos poderiam deixar menos caixa para recompras, redução de dívida e outros retornos de capital.
Considerações Finais: Você Deveria Investir na Cheniere Energy em 2026?
A Cheniere já converteu Corpus Christi Etapa 3 em maiores volumes, crescimento de receita de 24% e orientação de fluxo de caixa elevada. Sua plataforma contratada e 55 mtpa de capacidade operacional fornecem mais visibilidade do que um produtor puro de commodities, embora os lucros GAAP permaneçam voláteis. A questão restante é quão eficientemente esse progresso operacional se converte em fluxo de caixa livre sustentável por ação.
O Caso Otimista requer trens novos confiáveis, mais contratos e retornos de caixa continuados para suportar US$ 340. O Caso Pessimista reflete interrupções, margens menores ou atrasos de expansão que puxam a ação em direção a US$ 220. Traders conservadores podem observar produção anual, fluxo de caixa distribuível, cronogramas de projetos, aprovações regulatórias e dívida líquida antes de tratar a reavaliação como durável.
Lembrete de Risco: Negociar e investir em ações como LNG envolve um alto risco de perda de capital. Preços de commodities, derivativos, interrupções no terminal, atrasos na construção, regulamentação e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Top Ações de Energia IA para Comprar em 2026: Nuclear, Gás, Células de Combustível e a Expansão Energética da IA
- Top Ações e ETFs de Energia para Comprar em 2026: A Crise Energética da IA Encontra a Volatilidade Geopolítica
- Previsão do Preço do Gás Natural 2026: Choque Energético Global de US$ 15 ou Armadilha de Excesso dos EUA?
- Previsão de Preço da ExxonMobil (XOM) 2026: Petróleo e Crescimento de Produção Podem Empurrar XOM em Direção a US$ 205?
- Previsão de Preço da Occidental Petroleum (OXY) 2026: Petróleo e Desalavancagem Podem Empurrar OXY em Direção a US$ 85?
