
Amazon (AMZN) é uma empresa global de e-commerce e empresa de nuvem que é cada vez mais definida pela sua transição para infraestrutura de IA. Ela opera uma rede global de varejo e logística junto com o Amazon Web Services (AWS), com resultados impulsionados principalmente pela adoção de nuvem, monetização de publicidade, volume de varejo e o ritmo de seu investimento em data centers. Ao mesmo tempo, a Amazon está usando sua escala para desenvolver capacidade de computação de IA e chips personalizados, oferecendo aos investidores exposição tanto a uma franquia madura de varejo e nuvem quanto ao desenvolvimento mais amplo da infraestrutura de IA.
O caso de investimento agora se concentra em saber se a Amazon pode converter um enorme ciclo de capex de IA em crescimento duradouro e de alta margem em nuvem e publicidade. No Q2 2026, a receita subiu 20% para $200,6 bilhões contra $167,7 bilhões um ano antes, enquanto a receita operacional saltou 43% para $27,5 bilhões e o AWS cresceu 37%, seu ritmo mais rápido em 18 trimestres. Ao mesmo tempo, a administração elevou o capex do ano inteiro para aproximadamente $220 bilhões, empurrando o fluxo de caixa livre acumulado para uma saída. Para os investidores, a questão chave é se o AWS e a publicidade podem escalar margens rápido o suficiente para justificar esse gasto ao longo do tempo.
A previsão das ações AMZN para 2026 agora se centra em duas visões concorrentes:
- O caso da IA e do ecossistema: Os otimistas esperam que a re-aceleração do AWS em direção a uma taxa anualizada de $169 bilhões ou mais, uma taxa de IA de $25 bilhões crescendo em três dígitos, crescimento de publicidade de 26% e ganhos de eficiência no varejo expandam as margens, com alvos de analistas chegando até $405.
- O caso do capex e fluxo de caixa: Os pessimistas veem uma conta de capex de $220 bilhões, fluxo de caixa livre negativo, crescimento desacelerado do varejo e crescente escrutínio antitruste que pressiona os retornos de curto prazo apesar da forte linha de receita.
Este guia decompõe a previsão das ações AMZN, cenários de preço para 2026, riscos principais e visões de analistas, baseando-se no relatório de lucros de 30 de julho, além de como negociar futuros de ações AMZN no BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da Amazon Devem Saber em 2026
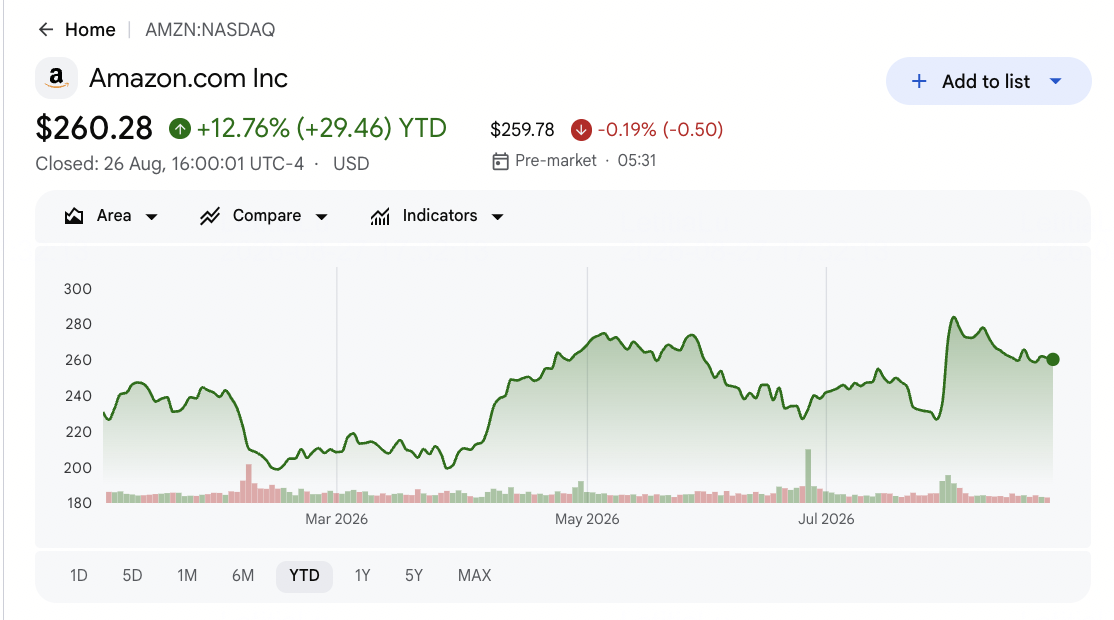
A Amazon negociou perto de $265 em agosto de 2026 depois de brevemente atingir um valor de mercado de $3 trilhões, com a ação permanecendo altamente sensível ao crescimento do AWS, capex de IA e impulso da publicidade.
- A receita do Q2 subiu 20% para $200,6 bilhões e superou as expectativas. As vendas líquidas aumentaram de $167,7 bilhões um ano antes e ficaram acima do consenso de aproximadamente $196 bilhões, enquanto o EPS ajustado de $1,97 também superou as estimativas.
- O crescimento do AWS acelerou para 37%, seu ritmo mais rápido em 18 trimestres. O AWS atingiu uma taxa anualizada de $169 bilhões, enquanto o negócio de IA da Amazon superou uma taxa de $25 bilhões e continuou crescendo em taxas de três dígitos.
- A publicidade permaneceu um motor de crescimento de alta margem. A receita de publicidade subiu 26% ano a ano para $19,8 bilhões, apoiada por produtos patrocinados e expansão contínua dos negócios não-varejistas de maior margem da Amazon.
- Os gastos com IA empurraram a orientação de capex para cerca de $220 bilhões. A Amazon elevou o investimento planejado para 2026 para apoiar a demanda de infraestrutura de IA, contribuindo para aproximadamente $7,6 bilhões de fluxo de caixa livre negativo acumulado e aumentando a importância dos retornos futuros do AWS.
- Os analistas permanecem otimistas apesar dos riscos regulatórios e de gastos. O consenso fica perto de $327 entre aproximadamente 60 analistas, com uma tendência de Strong Buy, uma alta da Street perto de $405 e uma baixa perto de $230, enquanto o escrutínio antitruste permanece como uma preocupação adicional.
Leia Mais: Visão Geral dos Lucros Q2 2026 da Amazon (AMZN): Crescimento de 37% do AWS Impulsiona Alta de 15,32%
O Que É Amazon (AMZN)?
A Amazon é uma empresa global de tecnologia e varejo fundada por Jeff Bezos, construída em torno de três grandes negócios: uma rede global de e-commerce e logística, Amazon Web Services (AWS) e uma plataforma de publicidade em rápido crescimento. A assinatura Prime, uma grande pegada de atendimento e um amplo ecossistema de nuvem reforçam esses negócios, enquanto os resultados são impulsionados pela demanda do varejo, eficiência de entrega, adoção de nuvem e IA do AWS, e monetização de publicidade nas propriedades da Amazon.
A Amazon agora está usando essa escala para construir uma posição mais forte na infraestrutura de IA. O AWS fica no centro dessa transição, apoiado por uma expansão massiva de data centers, chips de IA personalizados como o Trainium, e seu investimento na Anthropic. A empresa, portanto, fica entre um operador maduro de varejo e nuvem e uma plataforma emergente de infraestrutura de IA, com performance futura dependendo de quão eficientemente o gasto recorde de capital pode se traduzir em maior crescimento do AWS, receita de publicidade mais forte e melhores retornos sobre capital investido.
Lucros Q2 2026 da Amazon (AMZN): O Que Impulsionou o Recorde e o Debate do Capex
- O crescimento da receita foi amplo em todos os três segmentos. As vendas líquidas subiram 20% para $200,6 bilhões, com a América do Norte subindo 16% para $116,2 bilhões e tanto AWS quanto publicidade acelerando, a razão principal pela qual a receita superou o consenso.
- Um grande ganho relacionado à Anthropic elevou os lucros GAAP. O EPS diluído de $5,75 foi impulsionado por um ganho pré-tributário não operacional de aproximadamente $53,4 bilhões vinculado à participação da Amazon na Anthropic; o EPS ajustado de cerca de $1,97 ainda superou a estimativa de aproximadamente $1,82 em base comparável.
- A re-aceleração do AWS se tornou o catalisador de crescimento chave. O AWS cresceu 37% para uma taxa anualizada de $169 bilhões, sua mais rápida em 18 trimestres, com um negócio de IA ultrapassando uma taxa de $25 bilhões, levando a conversas sobre o AWS eventualmente se tornar um negócio de $1 trilhão em receita.
- A orientação de capex aumentou acentuadamente para cerca de $220 bilhões. A administração elevou o gasto de capital do ano inteiro para financiar a capacidade de data centers de IA, uma decisão que tornou o fluxo de caixa livre acumulado negativo e estruturou o debate entre otimistas e pessimistas.
- A receita operacional se expandiu mesmo com o aumento dos gastos. A receita operacional aumentou 43% para $27,5 bilhões e a margem operacional se ampliou para aproximadamente 13,7%, mostrando disciplina de rentabilidade apesar do pesado investimento.
Perfil Financeiro e de Consenso Q2 2026 Fiscal da Amazon: Receita, AWS e Capex
O resultado Q2 da Amazon mostrou uma empresa superando em receita e lucros enquanto se compromete com um ciclo de capex recorde que pressiona o fluxo de caixa de curto prazo. A tabela separa o ganho único da Anthropic dos desenvolvimentos operacionais e estratégicos subjacentes.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
~$196,5 bilhões consenso |
$200,6 bilhões |
Superou. Ultrapassou o consenso em ~$4,4 bilhões e subiu 20% ano a ano, o primeiro trimestre de $200 bilhões da Amazon. |
|
EPS Ajustado Q2 2026 |
~$1,82 consenso |
$1,97 |
Superou. À frente em ~6%, e a primeira superação de EPS após duas perdas consecutivas. |
|
EPS GAAP Q2 2026 |
n/a |
$5,75 |
Distorcido. Mais que o triplo dos $1,68 do ano anterior, mas inflado por um ganho não-caixa da Anthropic de $53,4 bilhões e não recorrente. |
|
Receita AWS Q2 2026 |
~$40,5 bilhões esperado |
$42,2 bilhões |
Superou. Subiu 37% ano a ano, seu crescimento mais rápido em 18 trimestres, atingindo uma taxa de $169 bilhões. |
|
Receita Operacional AWS Q2 2026 |
n/a |
$16,6 bilhões |
Forte. Subiu 64% ano a ano com margem de 39,4%, mostrando que o AWS está crescendo com rentabilidade. |
|
Publicidade Q2 2026 |
n/a |
$19,8 bilhões |
Forte. Subiu 26% ano a ano, liderado por Produtos Patrocinados, um fluxo não-varejista de alta margem. |
|
Receita Operacional Q2 2026 |
n/a |
$27,5 bilhões |
Superou. Subiu 43% ano a ano enquanto a margem se ampliou de 11,4% para 13,7%, então o lucro cresceu mais que as vendas. |
|
Orientação de Receita Q3 2026 |
~$204,1 bilhões consenso |
$197 a $202 bilhões |
Fraca. Abaixo da Street, embora o relatório tenha sinalizado aproximadamente 400 bps de arrasto do timing do Prime Day. |
|
Orientação Capex 2026 |
~$200 bilhões anterior |
~$220 bilhões |
Elevado. Aumentado para IA e AWS, empurrando o fluxo de caixa livre acumulado para uma saída de ~$7,6 bilhões. |
Para contexto, a Amazon atingiu um valor de mercado de $3 trilhões pela primeira vez no início de agosto de 2026, enquanto o fundador Jeff Bezos registrou a venda de cerca de 15 milhões de ações sob um plano pré-agendado 10b5-1 e Nova Jersey entrou com uma ação antitruste. Juntos, esses eventos moldaram o sentimento em torno do trimestre.
Perspectiva de Investimento 2026 da Amazon (AMZN): Caso Otimista de $405 vs. Caso Pessimista de $260
A perspectiva da Amazon para o resto de 2026 depende de uma questão central: se o desenvolvimento de infraestrutura de IA de $220 bilhões é um investimento de alto retorno que aumenta as margens do AWS e publicidade, ou um arrasto de fluxo de caixa que pesa na ação até que os retornos se tornem visíveis.
O Caso Otimista: IA do AWS e Publicidade Empurram AMZN em Direção a $405
O caso otimista se centra na re-aceleração do AWS da Amazon e seu movimento mais amplo para infraestrutura de IA. O crescimento de 37% do AWS e uma taxa de IA de $25 bilhões ou mais dão à empresa um motor de receita duradouro e de alta margem muito diferente do varejo de baixa margem, enquanto o crescimento de 26% da publicidade reduz a dependência do negócio de loja principal. Se a Amazon puder usar seu desenvolvimento de data centers como uma base para demanda contínua de hospedagem de IA, o negócio poderia começar a parecer mais com uma plataforma dominante de infraestrutura de IA com varejo anexado.
Um movimento em direção a $405 exigiria que a Amazon mantivesse o crescimento do AWS elevado, convertesse capex em receita operacional crescente de nuvem e sustentasse o impulso da publicidade. A confirmação mais forte seria evidência de que as margens do AWS se mantêm ou se expandem mesmo com o aumento do mix de IA, mostrando que o ciclo de capex está valendo a pena.
O Caso Base: Progresso Constante de Nuvem e Varejo Mantém AMZN Entre $300 e $340
O caso base assume que AWS e publicidade permanecem os principais impulsionadores de crescimento enquanto a Amazon absorve o ciclo de capex sem um grande susto de fluxo de caixa. O AWS avança em direção a uma narrativa de taxa de $1 trilhão ao longo do tempo, a eficiência do varejo melhora e as margens se mantêm, mas o fluxo de caixa livre permanece pressionado no curto prazo. Sob essa configuração, os investidores continuam a valorizar AMZN como um composto de crescimento de nuvem e publicidade com uma fase de investimento pesado.
Sob este cenário, AMZN poderia negociar principalmente entre $300 e $340 enquanto os investidores aguardam evidência mais clara de que o capex está se traduzindo em fluxo de caixa. Pontos de confirmação chave incluiriam tendências de margem do AWS, crescimento da publicidade, receita operacional do varejo e a trajetória do fluxo de caixa livre à medida que os gastos atingem o pico. Um consenso perto de $327 define o meio da faixa.
O Caso Pessimista: Pressão de Capex e Fluxo de Caixa Puxa AMZN em Direção a $260
O caso pessimista assume que o desenvolvimento de IA consome caixa mais rápido do que os retornos do AWS se materializam enquanto o crescimento do varejo se normaliza. Fluxo de caixa livre negativo, uma conta de capex de $220 bilhões e crescimento mais lento da loja poderiam pressionar a ação antes que a receita de IA escale o suficiente para compensar o gasto. A tese de IA de longo prazo ainda poderia permanecer intacta, mas o mercado pode não estar disposto a pagar um prêmio até que o fluxo de caixa livre se recupere e o risco antitruste seja resolvido.
Um movimento em direção a $260 se tornaria mais provável se o crescimento do AWS estagnar, o capex subir ainda mais, as margens do varejo se comprimirem ou a pressão regulatória se intensificar. Nesse cenário, a oportunidade de IA de longo prazo poderia permanecer intacta, mas preocupações de fluxo de caixa e avaliação de curto prazo dominariam a ação. O alvo baixo de analistas fica perto de $230.
Previsões de Preço das Ações Amazon (AMZN) para 2026 por Analistas de Wall Street
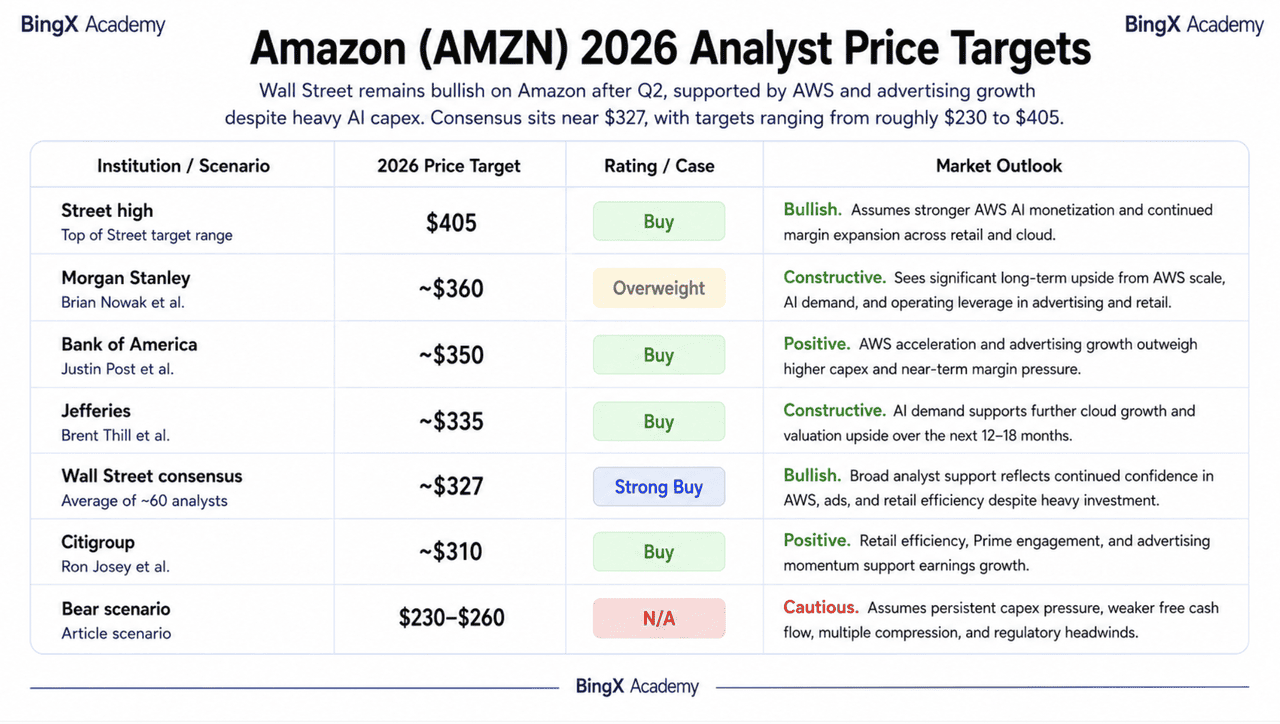
Wall Street permanece amplamente otimista sobre a Amazon após Q2, com re-aceleração do AWS e crescimento da publicidade apoiando o caso de alta apesar do pesado capex de IA e fluxo de caixa livre mais fraco. Alvos de analistas abrangem aproximadamente $230 a $405, com consenso perto de $327 entre cerca de 60 analistas. O cenário de extremidade inferior reflete riscos de capex, avaliação e regulatórios ao invés de um colapso na tese de crescimento principal.
|
Instituição / Cenário |
Alvo de Preço 2026 |
Rating |
Perspectiva de Mercado |
|
Máxima da Street |
$405 |
Buy |
Otimista. Assume monetização de IA do AWS mais forte e expansão contínua de margem. |
|
Morgan Stanley |
~$360 |
Overweight |
Construtiva. Vê potencial significativo de longo prazo da escala do AWS e demanda de IA. |
|
Bank of America |
~$350 |
Buy |
Positiva. Aceleração do AWS e crescimento da publicidade superam maior capex. |
|
Jefferies |
~$335 |
Buy |
Construtiva. Demanda de IA apoia maior crescimento de nuvem e potencial de avaliação. |
|
Consenso Wall Street |
~$327 |
Strong Buy |
Otimista. Amplo apoio de analistas reflete confiança contínua no AWS, publicidade e eficiência do varejo. |
|
Citigroup |
~$310 |
Buy |
Positiva. Eficiência do varejo e impulso da publicidade apoiam crescimento dos lucros. |
|
Cenário pessimista |
$230–$260 |
- |
Cauteloso. Assume pressão persistente de capex, fluxo de caixa livre mais fraco e risco regulatório |
Como Negociar Ações Amazon (AMZN) na BingX
Navegue pela volatilidade dos lucros da Amazon e o ciclo de capex de IA usando BingX TradFi e ferramentas BingX AI. Ao aproveitar a análise preditiva orientada por IA, você pode antecipar melhor as mudanças de sentimento do mercado e ação de preço em torno do crescimento do AWS, atualizações de capex e resultados de publicidade.
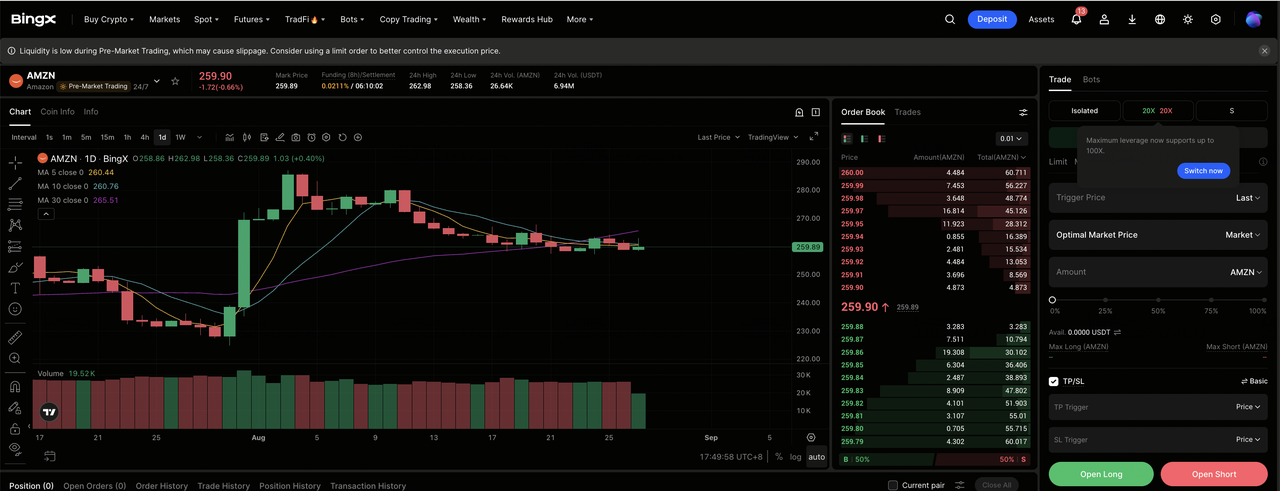
Passo 1: Acesse BingX TradFi. Registre-se e navegue para a seção especializada TradFi. Complete o KYC se necessário na sua região e habilite autenticação de dois fatores antes de financiar uma conta.
Passo 2: Selecione Amazon (AMZN). Deposite USDT, então procure e selecione o contrato de futuros perpétuos AMZN-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se você espera que o crescimento do AWS permaneça elevado, o capex de IA se converta em margem de nuvem e a publicidade continue acelerando. Selecione Abrir Short se você espera que o capex pressione o fluxo de caixa livre, o crescimento do varejo desacelere ou o risco regulatório se intensifique.
Passo 4: Selecione alavancagem e modo de margem. Escolha Isolado ou Margem Cruzada baseado na sua tolerância ao risco. Como AMZN pode se mover acentuadamente nas manchetes de crescimento do AWS e capex, alavancagem conservadora e dimensionamento de posição claro são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar. AMZN pode reagir rapidamente a lucros trimestrais, taxas de crescimento do AWS, revisões de capex e desenvolvimentos antitruste.
Top 5 Riscos para Observar para Investidores AMZN em 2026
O crescimento do AWS e publicidade da Amazon apoiam o caso de alta, mas os gastos recordes com IA elevam a barra para execução e retornos futuros.
- O capex de IA subiu para aproximadamente $220 bilhões. A Amazon está investindo agressivamente em data centers, chips e infraestrutura de IA, aumentando a pressão no AWS para gerar crescimento e retornos suficientes para justificar o gasto.
- O fluxo de caixa livre se tornou negativo. O fluxo de caixa livre acumulado de aproximadamente $7,6 bilhões negativos marca uma reversão acentuada e coloca mais foco em quão rapidamente o pesado investimento em infraestrutura pode se traduzir em geração de caixa.
- O AWS precisa sustentar crescimento forte. Crescimento perto de 37% é uma parte importante do atual caso de investimento, mas manter esse ritmo dependerá da demanda contínua de IA empresarial e expansão bem-sucedida de capacidade.
- Ganhos de investimento podem distorcer lucros de manchete. Grandes ganhos vinculados a investimentos como Anthropic podem elevar o EPS GAAP, tornando o desempenho operacional subjacente mais difícil de comparar de um trimestre para o próximo.
- A pressão regulatória permanece como uma preocupação. Ações antitruste nos EUA e outros mercados poderiam aumentar custos legais, limitar práticas de negócios ou pesar na avaliação mesmo se o crescimento operacional permanecer forte.
Considerações Finais: Você Deveria Investir na Amazon em 2026?
A Amazon entra no resto de 2026 como uma gigante de varejo e nuvem se reinventando como líder em infraestrutura de IA. Um trimestre de $200,6 bilhões, crescimento de 37% do AWS, crescimento de 26% da publicidade e um primeiro valor de mercado de $3 trilhões não estão em disputa. O que está em disputa é a conta de capex de $220 bilhões e o fluxo de caixa livre negativo, que dão à empresa um caminho mais claro apenas se os retornos do AWS aparecerem. Com uma tendência de analistas "Strong Buy", a questão chave é se a Amazon pode executar o desenvolvimento de IA sem um arrasto prolongado de fluxo de caixa.
O caso otimista é que a monetização de IA do AWS e a publicidade expandem as margens rápido o suficiente para justificar gastos recordes. O caso pessimista é que o capex supera os retornos enquanto o varejo se normaliza e o risco regulatório aumenta. Os principais pontos de confirmação para observar são crescimento e margens do AWS, tendências de publicidade, a trajetória do capex e evidência de que o fluxo de caixa livre está se recuperando.
Lembrete de Risco: Investir em AMZN carrega alto risco de perda de capital. A Amazon permanece exposta à intensidade de capex de IA, oscilações de fluxo de caixa livre, competição do AWS, escrutínio antitruste e uma avaliação que amplifica qualquer decepção. Investidores devem conduzir pesquisa independente e avaliar sua própria tolerância ao risco antes de negociar.
Leitura Relacionada
- O Que É Anthropic Pré-IPO e Como Negociar na BingX?
- Top Ações de Data Center de IA para Comprar em 2026: Nuvem, Servidores e Infraestrutura de Computação de IA
- Top Ações de Infraestrutura de Nuvem de IA para Comprar em 2026 em Meio ao Capex de Hyperscaler e o Boom da Neonuvem
- Top Ações de Computação de IA e GPU para Comprar em 2026: A Mudança para Inferência e Silício Personalizado
- Top 10 Ações de Infraestrutura de IA para Comprar em 2026: Líderes em Manufatura e Design de Chips
- Top 10 Ações de Hardware de IA para Observar em 2026: A Arquitetura Impulsionando a Inteligência de Próxima Geração
