SentinelOne(S)はエンタープライズのエンドポイント、クラウドワークロード、アイデンティティを保護するサブスクリプション型セキュリティソフトウェアを販売しています。既存の顧客基盤が確立したエンジンを提供する一方、Purple AIと広範なSingularityモジュールはそれらのアカウント内での支出拡大を目指しています。リターンは、有料プラットフォームの採用がデリバリーマージンを改善し、調整後利益とGAAP損失の差を縮小しながら成長を持続できるかどうかにかかっています。
直近の四半期では、サブスクリプションの成長と調整後収益性の改善が見られた一方、売上総利益率は低下しました。 SentinelOne Q2 FY2027の売上高は21%増の2億9,200万ドルとなり、ARRは22%増の12億1,800万ドルに達しました。調整後営業利益率は10%に達しましたが、GAAPの売上総利益率は75%から72%に低下しました。次のテストは、310億ドルから311億ドルのQ3売上高ガイダンスに対して、より健全なサブスクリプション経済性で達成できるかどうかです。
2026年のS株予測は現在、2つの対立する見方を中心に展開されています:
- プラットフォーム拡大シナリオ:大口顧客がクラウドおよびAIモジュールを追加することで経常収益が向上し、売上総利益率の回復により既存の調整後レバレッジがより良い収益品質に転換されます。
- マージン圧迫シナリオ:アカウント拡大の鈍化と低い粗利益により、製品支出と株式報酬がサブスクリプション成長の恩恵をほとんど消費してしまいます。
このガイドでは、SentinelOneの決算、公式製品情報、10月21日までのStock Analysisの記録に基づき、S株の予測、2026年の価格シナリオ、主要なリスク、アナリストの見通しを分析するとともに、 S株の購入方法を BingX TradFiでUSDTまたはUSDCを使って行う方法についても解説します。
2026年10月にSentinelOne投資家が知るべきトップ5の事項
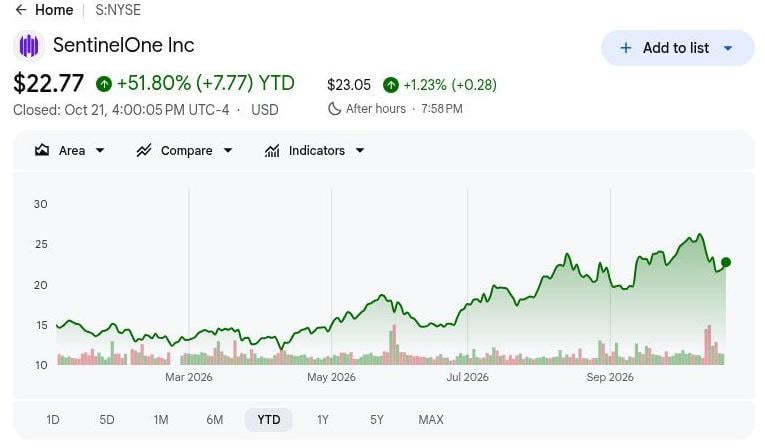
- S株は10月21日に22.77ドルで引け、年初来51.80%上昇:株価は年初の水準を上回っており、32ドルの強気シナリオは有料プラットフォームの拡大と健全なマージンにかかっています。継続的な上昇には、Singularityの採用が経常収益の成長とともに1株当たり収益性を向上させることが必要です。
- Q2 FY2027の売上高は21%増の2億9,200万ドル:調整後営業利益率も2%から10%に改善し、より強力なコストレバレッジを示しました。しかし、GAAPの売上総利益率は75%から72%に低下し、営業コスト管理と追加サブスクリプション提供の経済性を区別することが重要です。
- ARRは大口顧客アカウントの拡大により12億1,800万ドルに到達:Q2の経常ベースは22%増加し、少なくとも10万ドルのARRを持つ顧客は13%増の1,715社となりました。更新、有料モジュールの採用、デリバリーマージンが、そのサブスクリプション規模がどれだけ持続的な収益成長に転換するかを決定します。
- Q3売上高ガイダンスは3億900万ドルから3億1,100万ドルのテストを設定:経営陣は調整後営業利益として3,800万ドルから4,000万ドルを見込んでおり、コストレバレッジとともに継続的な成長が必要です。認識されたサブスクリプション売上高と売上総利益率の安定化が、プラットフォーム収益性の持続的な改善を支持する見通しになるかどうかを決定します。
- GAAPの営業損失が株主還元の制約となっている:SentinelOneは調整後10%の黒字と並行して、マイナス31%の営業利益率を報告し、希薄化後のGAAP損失は1株当たり0.27ドルに達しました。調整後の進捗が1株当たりの経済性に転換されるには、サブスクリプションの成長がデリバリーコストと報酬コストをカバーする必要があります。
SentinelOneとは何か?
2013年に設立されたSentinelOne(S)は、Singularityプラットフォームを通じてAI搭載サイバーセキュリティソフトウェアを開発し、エンタープライズのエンドポイント、クラウドワークロード、アイデンティティを保護しながら、セキュリティチームが脅威を検出・対応できるよう支援しています。サブスクリプションベースのビジネスは、エンタープライズ、マネージドセキュリティプロバイダー、チャネルパートナーから経常収益を生み出しています。年間経常収益(ARR)、大口顧客の成長、サブスクリプションの拡大は、SentinelOneが確立されたサイバーセキュリティプロバイダーと競合する中での業績の主要指標です。
SentinelOneの成長戦略は、エンドポイント保護を超えてクラウドセキュリティ、アイデンティティ保護、自律型セキュリティオペレーションへと拡大することに焦点を当てています。Purple AI技術はセキュリティチームが脅威を調査するのを支援し、Singularityプラットフォームはより広範なエンタープライズ採用を促進します。主要顧客には NVIDIA、 Mastercard、 Lockheed Martin、Aston Martin、Carnival Corporationが含まれており、テクノロジー、金融サービス、防衛、旅行業界での採用を示しています。2026年7月31日までに、ARRは12億1,800万ドルに達し、1,715社の顧客が年間10万ドル以上を生み出しています。さらなる成長は、エンタープライズサブスクリプションの拡大と収益性の向上にかかっています。
SentinelOne(S)Q2 FY2027決算概要:強化されたサブスクリプションがコスト上昇とQ3の軟調な見通しに直面
SentinelOneはQ2 FY2027の売上高を2億9,200万ドル(前年比21%増)と報告し、ARRは22%増の12億1,800万ドルとなり、大口顧客アカウントも拡大しました。調整後営業利益率は2%から10%に改善した一方、GAAPの売上総利益率は75%から72%に低下し、希薄化後損失は1株当たり0.27ドルに拡大しました。Q3の売上高ガイダンスが3億900万ドルから3億1,100万ドルに設定されており、今後の成長は有料プラットフォーム採用をより健全なサブスクリプションマージンとGAAP損失の削減に転換できるかどうかにかかっています。
詳細はこちら: SentinelOne(S)Q2 FY2027決算概要:売上高は予想を上回るも、Q3の軟調な見通しで株価が5.15%下落
|
財務指標 |
ガイダンス/コンセンサス |
報告値/実績 |
サプライズ |
|
売上高 |
Q2 FY2026:2億4,200万ドル |
2億9,200万ドル |
改善。前年比21%増。 |
|
年間経常収益 |
Q2 FY2026:約10億ドル |
12億1,800万ドル |
拡大。前年比22%増。 |
|
ARR10万ドル以上の顧客数 |
Q2 FY2026:1,513社 |
1,715社 |
拡大。前年比13%増。 |
|
GAAP売上総利益率 |
Q2 FY2026:75% |
72% |
低下。3ポイント減。 |
|
非GAAP売上総利益率 |
Q2 FY2026:79% |
77% |
低下。2ポイント減。 |
|
非GAAP営業利益率 |
Q2 FY2026:2% |
10% |
改善。8ポイント増。 |
|
GAAP希薄化後EPS |
Q2 FY2026:-0.22ドル |
-0.27ドル |
拡大。1株当たり損失が増加。 |
|
Q3売上高ガイダンス |
新規先行ガイダンス |
3億900万ドル~3億1,100万ドル |
見通し。翌四半期の範囲。 |
- Q2 FY2027の売上高は21%増の2億9,200万ドル。年間経常収益(ARR)は22%増の12億1,800万ドルとなり、サブスクリプションの継続的成長を反映しています。エンタープライズ需要の強さを確認するためには、持続的な収益認識とキャッシュ創出が重要です。
- 大企業顧客は13%増の1,715社。ARRが少なくとも10万ドルのアカウントが拡大し、SentinelOneのエンタープライズ成長を支えています。Singularityのクラウド、アイデンティティ、AI機能のより広範な採用が、より大きな契約と経常収益を促進する可能性があります。
- 調整後営業利益率は2%から10%に改善。GAAPの売上総利益率が75%から72%に低下したにもかかわらず、業務効率が強化されました。GAAPの営業利益率がまだマイナス31%であることから、さらなるコスト規律と売上総利益率の回復が不可欠です。
- プラットフォームの拡大によりSentinelOneのサイバーセキュリティ製品が強化。Singularityはエンドポイント、クラウド、アイデンティティ保護を統合し、Purple AIと自律型セキュリティオペレーションがサブスクリプション拡大の追加機会を生み出します。今後の成長は、これらの機能を有料採用に転換し、マージンを改善できるかどうかにかかっています。
- Q3売上高ガイダンス3億900万ドルから3億1,100万ドルが継続成長を示唆。経営陣はまた、調整後営業利益として3,800万ドルから4,000万ドルを見込んでいます。持続的なサブスクリプション需要、より強固な売上総利益率、およびGAAP損失の縮小が、収益性に向けた進捗の主要な指標となります。
SentinelOne(S)2026年投資見通し:強気シナリオ32ドル対弱気シナリオ17ドル
Sにとっての中心的なテストは、SingularityのAIとクラウドモジュールの拡大が顧客拡大を促進しながら、72%からの売上総利益率が回復できるかどうかです。Q2の10%という調整後営業利益率は進歩を示していますが、GAAPの損失と株式数効果は依然として重要です。3つの編集部による年末シナリオは、ARRの転換、Q3ガイダンスの達成、マージン品質を組み合わせており、アナリストの約12ヶ月の目標価格とは別のものです。
強気シナリオ:有料プラットフォームの拡大とマージン回復が32ドルをサポート
Singularityモジュールの有料採用の拡大により、既存の経常ベースが営業レバレッジを支えながら、サブスクリプションの粗利益が向上します。Q2のARRは22%増の12億1,800万ドルとなり、売上総利益率が低下したにもかかわらず、調整後営業利益率は10%に達しました。デリバリー経済性の回復により、追加的な収益がプラットフォーム拡大コストを単に相殺するだけでなく、収益に充てられるようになります。
32ドルのシナリオは、Q3売上高が3億1,100万ドルを超え、大口アカウントの拡大が続き、売上総利益率が安定した場合に支持されます。より強固な粗利益とGAAP損失の縮小により、プラットフォームの成長が1株当たりでより価値あるものになります。
ベースシナリオ:経常成長が23〜27での収益性ギャップを相殺
経常サブスクリプションの拡大が緩やかな調整後利益成長を支える一方、低い売上総利益率がGAAPの進捗を制限し続けます。Q2の売上高は21%増加し、調整後営業利益率は10%に達しましたが、GAAPの営業利益率はマイナス31%にとどまりました。次の売上高ガイダンスを達成することで、既存株主が抱えるコストと報酬の負担を解消することなく、成長エンジンを維持できます。
23〜27の範囲は、Q3売上高が3億900万ドルから3億1,100万ドルの範囲内で、GAAP損失が続きながら売上総利益率が安定する条件に合致します。これらの条件下では、近期的な収益性に対する大きなプレミアムを抑制しながら、経常成長に対して対価を支払うことが正当化されます。
弱気シナリオ:拡大の鈍化がデリバリーコストを17ドルで露わに
顧客拡大の鈍化により、追加的なサブスクリプション利益が減少し、すでにマージンを圧迫しているデリバリーコストが露わになります。Q2のGAAPの売上総利益率は75%から72%に低下し、希薄化後損失は1株当たり0.27ドルに拡大しました。競争上の値引きや遅延したモジュール購入によりARRの追加が弱まった場合、製品支出が残りの収益増加のより大きな割合を吸収することになります。
17ドルのシナリオは、Q3の売上高が3億900万ドルの下限を下回り、売上総利益率がさらに悪化した場合に現実味を帯びます。GAAP損失が続く中での経常成長の鈍化は、株価の以前の回復を維持するために必要な収益改善を損なうことになります。
ウォール街アナリストによる2026年S株価予測
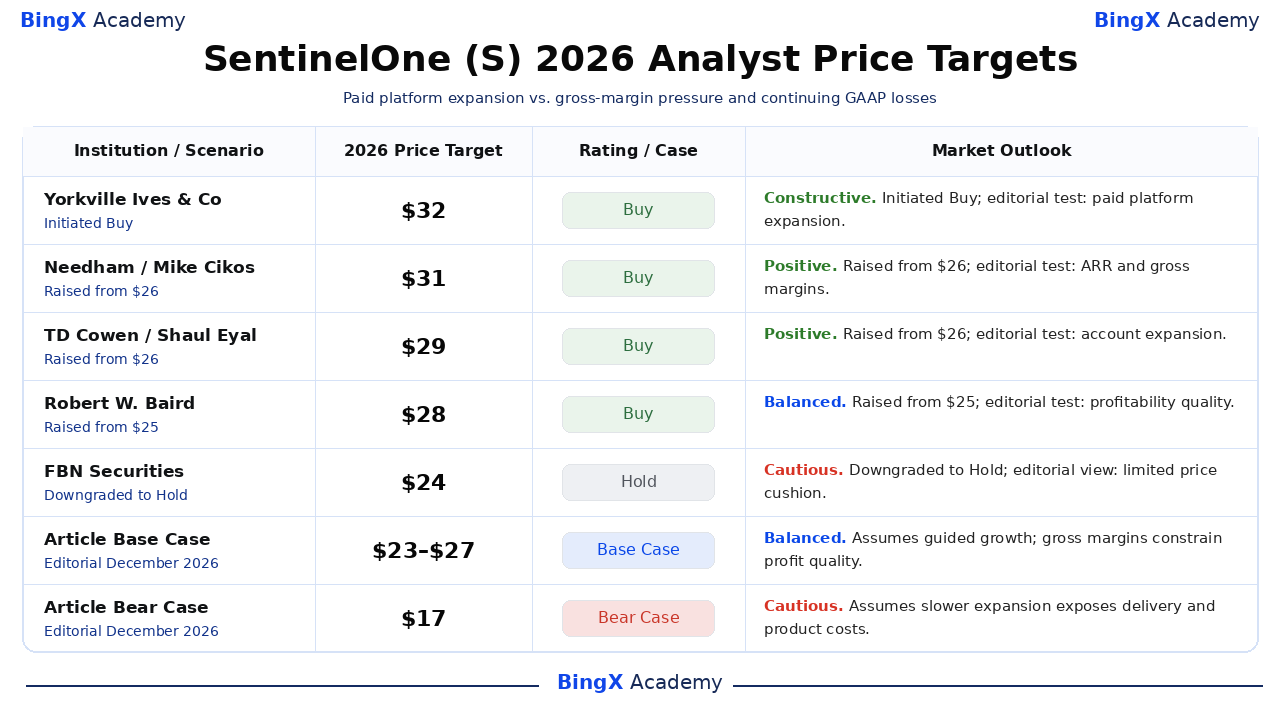
選択されたレーティングはNYSE上場のS普通株に関するもので、アナリストの約12ヶ月の見通し期間にわたるものです(多くの場合2026年12月以降)。Stock Analysisは日付入りのアクションを記録し、レーティングは標準化されたラベルを使用しています。価格の乖離は異なるバリュエーション評価を反映しており、「編集部見解」と記載された説明はこの記事の解釈です。ベースシナリオと弱気シナリオの行は、別個の編集部による年末シナリオです。
|
機関/シナリオ |
2026年目標株価 |
レーティング/シナリオ |
市場見通し |
|
Yorkville Ives & Co |
32ドル |
買い |
建設的。2026-10-07:32ドルで買いを開始。編集部見解:有料AIとクラウドの採用が収益を強化する必要がある。 |
|
Needham |
31ドル |
買い |
ポジティブ。2026-10-13:26ドルから引き上げ、買いを維持。編集部見解:経常拡大にはより良い売上総利益率が必要。 |
|
TD Cowen |
29ドル |
買い |
ポジティブ。2026-10-02:26ドルから引き上げ、買いを再確認。編集部見解:大口アカウントの成長が利益に転換される必要がある。 |
|
Robert W. Baird |
28ドル |
買い |
バランス型。2026-10-14:25ドルから引き上げ、買いを再確認。編集部見解:成長がGAAP利益と調整後利益のギャップを縮小する必要がある。 |
|
FBN Securities |
24ドル |
保有 |
慎重。2026-10-06:24ドルの目標価格で保有に格下げ。編集部見解:上昇余地が限られており、実行上の後退に対する余裕が少ない。 |
|
記事ベースシナリオ |
23〜27ドル |
ベースシナリオ |
バランス型。編集部による2026年12月シナリオ。ガイダンス通りの成長を想定;売上総利益率が利益品質を制約。 |
|
記事弱気シナリオ |
17ドル |
弱気シナリオ |
慎重。編集部による2026年12月シナリオ。拡大の鈍化がデリバリーコストと製品コストを露わにすることを想定。 |
BingXでSentinelOne(S)株を購入する方法
上場状況とアカウント適格性を条件として、 BingX株式取引を通じて USDTまたは USDCを使用してSentinelOne株を購入・保有できます。SentinelOneはエンドポイント保護、クラウドセキュリティ、アイデンティティ保護、AI支援セキュリティオペレーションへのエクスポージャーを提供します。適格ユーザーは、レバレッジを使用したり無期限資金調達手数料を支払ったりすることなく、投資目標に応じてポジションのサイズを設定できます。
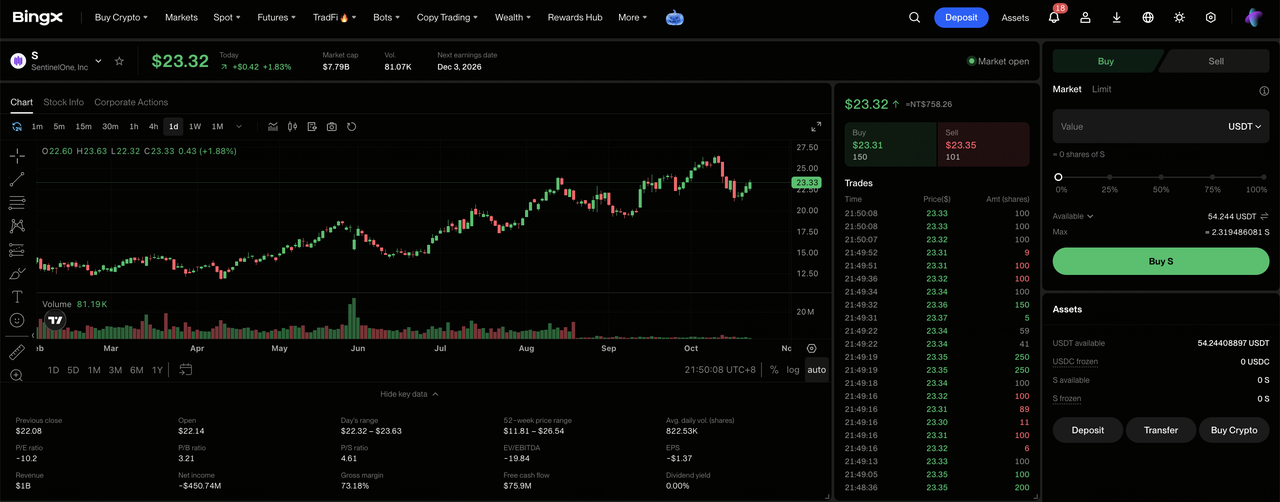
ステップ1:BingX株式取引にアクセスする。 サインアップまたはBingXにログインし、必要な 本人確認を完了し、「TradFi > 株式」に移動します。製品に初めてアクセスする場合は、株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。スポットアカウントに購入に十分な資金があることを確認します。必要に応じて、資金アカウントまたはウェルスアカウントからUSDTまたはUSDCを振り替えてください。投資サイズを選択する前に、選択した株式の最低注文金額と分割購入の適格性を確認してください。
ステップ3:SentinelOne(S)を選択する。 株式市場を開き、 SentinelOne(S)を検索し、その株式がアカウントで利用可能であることを確認します。会社の情報、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:SentinelOne株を購入する。「買い」を選択し、許可された投資金額または株数を入力し、対応する 成行注文または指値注文を選択します。成行注文はサポートされているセッション中の利用可能な価格を使用し、指値注文は指定された価格以下の価格と、執行に十分な流動性が必要です。
ステップ5:保有ポジションを確認・管理する。「株式 > ポジション」を開いて、S株と未実現損益を監視します。全注文を使用してトランザクションを確認するか、必要に応じて株式を売却します。T+1決済は一般的に、購入した株式をいつ売却できるかではなく、売却代金がいつ出金可能になるかに影響します。
2026年にSentinelOne投資家が注目すべきトップ5のリスク
SentinelOneの経常サブスクリプション、拡大するSingularityプラットフォーム、大口エンタープライズアカウントは成長計画を支えています。しかし、顧客拡大、デリバリーコスト、サブスクリプション転換、製品投資は収益性と株主還元にとって重要なリスクとして残っています。
- 顧客拡大の鈍化が成長を不安定にする可能性:Q2に大口アカウントは1,715社に達しましたが、サブスクリプションの成長はエンタープライズ予算と有料モジュールの購入に対して敏感なままです。更新や拡大注文の遅延はARRの大幅な変動を引き起こし、バリュエーションを圧迫する可能性があります。
- デリバリーコストがサブスクリプション収益成長を上回る可能性:Q2のGAAPの売上総利益率は75%から72%に低下し、各売上ドルからの利益が減少しました。売上高とサブスクリプションの経済性が十分に早く改善しない場合、クラウドとプラットフォームへの継続的な支出が損失を拡大させる可能性があります。
- サブスクリプション転換が将来の収益を遅らせる可能性:SentinelOneの12億1,800万ドルのARRは収益の可視性を支えていますが、更新と拡大のタイミングは不確実なままです。転換の鈍化は、経常ベースと3億900万ドルから3億1,100万ドルのQ3ガイダンスにもかかわらず、近期的な成長期待を弱める可能性があります。
- 製品拡大が期待を下回るリターンをもたらす可能性:SentinelOneはSingularityをエンドポイント、クラウド、アイデンティティ保護全体に拡大し、Purple AIと自律型セキュリティオペレーションも加えました。有料採用の弱さ、展開上の課題、追加的なエンジニアリングニーズが粗利益の成長を制限し、株主価値を減少させる可能性があります。
- 高い成長期待が株価の変動を増幅させる可能性:Sの年初来51.80%の上昇は、そのバリュエーションをサブスクリプション拡大の継続と収益性の改善に依存させています。投資家心理の変化、競争、または失望するガイダンスにより、現在の売上高に大きな変化がなくても大幅な下落を引き起こす可能性があります。
最終考察:2026年にSentinelOneに投資すべきか?
SentinelOneの四半期売上高2億9,200万ドルとARR12億1,800万ドルは、そのセキュリティ事業の経常規模を示しています。大口アカウントの拡大とSingularityのより広範な採用がサブスクリプション成長を支え、10%という調整後営業利益率はコストレバレッジの改善を示しています。その進捗を持続させるには、売上総利益率の安定化とサブスクリプション拡大のGAAP収益性への転換が必要です。
32ドルの強気シナリオは、有料モジュール採用の強化、売上総利益率の回復、Q3ガイダンスを上回る売上高を想定しています。23ドルから27ドルのベースシナリオはガイダンス通りのサブスクリプション成長を反映し、17ドルの弱気シナリオは拡大の鈍化とマージン圧力を考慮しています。Sが10月21日に22.77ドルで引けた中、投資家はプラットフォームの成長が1株当たり収益性の持続的な改善をもたらすかどうかを注視すべきです。
リスク注意事項:SentinelOneの経常サブスクリプション収益は投資リスクを排除しません。顧客拡大の鈍化、売上総利益率への継続的な圧力、またはGAAP損失の継続が収益性と株主還元を制限する可能性があります。投資家はS株を購入する前に、バリュエーション、サブスクリプションの成長、およびリスク許容度を評価する必要があります。
関連記事
- BingX株式取引とは?暗号資産で米国株・ETFを取引する初心者ガイド
- BingXでUSDTまたはUSDCを使って米国株を購入する方法:初心者ガイド
- CrowdStrike(CRWD)2026年株価予測:AIセキュリティとFalcon FlexがCRWDを280ドルへ押し上げるか?
- Palo Alto Networks(PANW)2026年株価予測:AIセキュリティの成長がPANWを475ドルへ押し上げるか?
- Cisco(CSCO)2026年株価見通し:AIの成長とSplunkがCSCOを90ドルへ回帰させるか?
- Palantir(PLTR)2026年株価予測:米国商業部門149%成長がPLTRを255ドルへ押し上げるか?
