
ブラックロック(BLK)は、機関投資家および個人投資家を公開市場、プライベート資産、ポートフォリオテクノロジーと結びつけるグローバルな投資運用会社です。iShares ETFフランチャイズは大きな手数料収入源を提供し、プライベートクレジット、インフラ、Aladdinが機会を拡大しています。市場パフォーマンス、顧客資金流入、この拡張プラットフォームの経済性が、運用資産の成長が持続可能な株主利益をもたらすかどうかを左右します。
最新四半期では、広範な顧客資金流入と調整後収益性の改善が、重要な会計上の差異とともに示されました。 ブラックロック 2026年第3四半期売上高は19%増の77億5,200万ドルとなり、調整後EPSは38%増の15.93ドルに達しました。調整後営業利益率は47.8%に達し、GAAPベースの30%を上回りました。次の試練は、市場とパフォーマンス手数料が変動する中でオーガニックな手数料成長を維持することです。
2026年のBLK株価予測は現在、2つの対立する見方を中心に展開されています:
- 多角化された手数料成長のシナリオ: ETF流入、プライベートマーケットの資金調達、Aladdinサブスクリプションが経常利益を深化させ、ブラックロックが市場価格上昇のみに頼らず収益性を拡大できる可能性があります。
- 市場統合圧力のシナリオ: 資産価値の低下、資金調達の低迷、または買収コストが手数料と利益率を抑制し、収益期待が高まる中で株価が下落リスクにさらされる可能性があります。
本ガイドでは、BLK株価予測、2026年の価格シナリオ、主要リスク、アナリストの見通しを解説します。ブラックロックの10月14日決算発表、パートナーシップ開示、10月21日時点の市場データに基づき、 BLK株の購入方法( BingX TradFiでUSDTまたはUSDCを使用)についても説明します。
2026年10月にブラックロック投資家が知っておくべきトップ5の事項
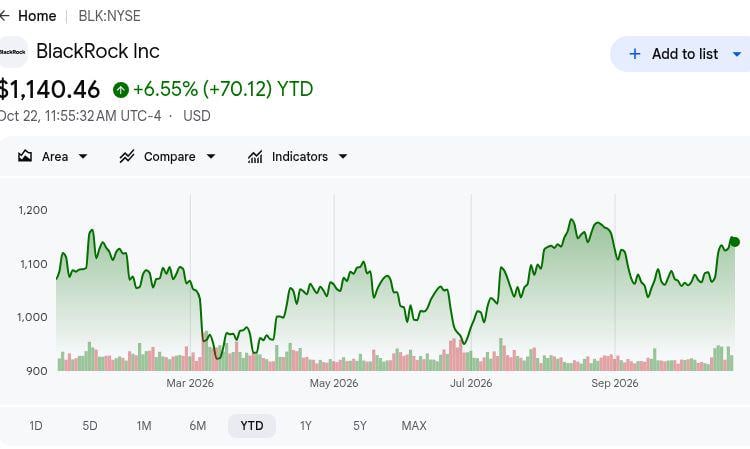
- BLKは10月21日に1,149.60ドルで取引を終え、年初来7.41%上昇: 株価は今年上昇しており、1,400ドルの強気シナリオは持続的な利益成長に依存しています。さらなる上昇には、金融市場の上昇のみに依存するのではなく、より強いオーガニックな手数料収入の創出が必要です。
- 第3四半期売上高は19%増の77億5,200万ドル。 基本手数料と有価証券貸出が60億3,600万ドルを占め、運用資産の増加と顧客活動に支えられました。市場変動に伴いパフォーマンス関連収益が変化する中、継続的な資金流入と経常管理手数料が重要となります。
- 運用資産残高は154兆9,000億ドルに達成: 四半期純流入額は2,050億ドルに達し、うち約1,350億ドルがETFへの流入で、強い投資家需要を反映しています。継続的な資金流入、顧客維持、有利な商品ミックスが経常手数料の成長と収益性を支える可能性があります。
- プライベートマーケットとAIインフラが新たな成長機会を創出: ブラックロックは12ヶ月間で680億ドルのプライベートキャピタルを調達し、AIインフラパートナーシップは初の投資を完了しました。追加的な資金調達と成功した展開が長期的な管理手数料と投資リターンを拡大する可能性があります。
- 第3四半期の自社株買い総額は5億5,000万ドル: 調整後営業利益は33億3,000万ドルに達し、プラットフォーム拡大とともに株主への分配を支えています。強固な収益性は財務上の柔軟性を提供し、規律ある買収支出と資本配分が長期的な株主リターンにとって引き続き重要です。
ブラックロック(BLK)とは何か?
ブラックロック(BLK)は、年金基金、保険会社、政府機関、金融仲介業者、個人投資家にサービスを提供するグローバルな投資運用・金融テクノロジー企業です。資産運用事業は、公開市場およびプライベートマーケットを通じてクライアント資本を運用することで手数料を獲得しています。iShares ETFラインナップには、 iSharesビットコイントラストETF(IBIT)( ビットコインに連動)や、 iShares半導体ETF(SOXX)(主要半導体企業へのエクスポージャーを提供)が含まれています。ブラックロックはアクティブ投資戦略、インフラ、プライベートクレジットも提供しており、Aladdinプラットフォームはポートフォリオ管理とリスク分析を提供しています。収益は運用資産、顧客資金流入、商品ミックス、パフォーマンス手数料、テクノロジーサブスクリプションに依存しています。
ブラックロックの成長戦略は、ETF、プライベートマーケット、統合投資テクノロジーの拡大に注力しています。2026年8月、 NVIDIAはブラックロックと他5つの金融機関が参加する AIインフラ融資イニシアチブを発表し、最終合意を前提に合計5,000億ドル超のサードパーティ資本を目標としています。ブラックロックはまた、12ヶ月間で680億ドルのプライベートキャピタルを調達し、AIインフラパートナーシップは第3四半期に初の投資を実施しました。これらのイニシアチブは、経常管理手数料の拡大、機関投資家との関係強化、長期的な利益成長の支援を目的としています。
ブラックロック(BLK)2026年第3四半期決算概要:ETF流入が利益を押し上げ、コストも上昇
ブラックロックは2026年第3四半期売上高77億5,200万ドルを報告し、前年同期比19%増となりました。オーガニックな手数料成長、良好な市場環境、パフォーマンス手数料の増加に支えられました。調整後希薄化EPSは38%増の15.93ドルとなり、GAAP希薄化EPSは25%増の10.57ドル、総営業費用は54億2,400万ドルに増加し、買収関連会計処理から基礎的な収益性を区別することの重要性が浮き彫りになりました。2,050億ドルの純流入と154兆9,000億ドルの運用資産を背景に、今後の成長は顧客維持、プライベートキャピタルの展開、利益率の維持に依存しています。
続きを読む: ブラックロック(BLK)2026年第3四半期決算概要:過去最高の15.5兆ドルAUMと11%手数料成長が0.72%の株価上昇を後押し
|
財務指標 |
ガイダンス / コンセンサス |
報告値 / 実績 |
サプライズ |
|
売上高 |
65億900万ドル(2025年Q3) |
77億5,200万ドル |
改善。前年同期比19%増。 |
|
運用資産残高 |
13兆4,640億ドル(2025年Q3) |
15兆4,880億ドル |
拡大。前年同期比15%増。 |
|
総純流入額 |
2,046億ドル(2025年Q3) |
2,055億ドル |
維持。広範な顧客需要。 |
|
基本手数料および有価証券貸出 |
50億4,600万ドル(2025年Q3) |
60億3,600万ドル |
改善。前年同期比9億9,000万ドル増。 |
|
テクノロジーサービス収益 |
5億1,500万ドル(2025年Q3) |
5億8,800万ドル |
拡大。前年同期比14%増。 |
|
GAAP希薄化EPS |
8.43ドル(2025年Q3) |
10.57ドル |
改善。前年同期比25%増。 |
|
調整後希薄化EPS |
11.55ドル(2025年Q3) |
15.93ドル |
改善。前年同期比38%増。 |
|
調整後営業利益率 |
44.6%(2025年Q3) |
47.80% |
改善。3.2ポイント上昇。 |
- 第3四半期売上高は19%増の77億5,200万ドル。 基本手数料と有価証券貸出が9億9,000万ドル増加し、市場とパフォーマンス手数料が結果を支えました。収益モメンタムを維持するには、継続的な顧客資金流入と広範な手数料成長が重要です。
- ETFは四半期に約1,350億ドルの資金流入を獲得。 固定収入ETFが610億ドルを寄与し、多様な商品レンジにわたって株式市場エクスポージャーを超えた需要を示しました。継続的な顧客需要とETF採用が収益を支える可能性がありますが、市場環境と商品ミックスが収益性に影響します。
- 会計上の圧力にもかかわらず、調整後EPSは38%増の15.93ドルに上昇。 GAAP EPSは10.57ドルとなり、四半期中の条件付き対価費用は5億6,400万ドルに達しました。より強い手数料収入が収益性を支えましたが、買収関連会計と投資収益が変動する中、費用規律が重要となります。
- プライベートマーケットは12ヶ月間で680億ドルを調達。 AIインフラパートナーシップは初の投資展開を行い、上場投資商品を超えた活動を拡大しました。投資は多角化された手数料創出を支援し、リターンは資本展開と持続的な投資パフォーマンスに依存します。
- テクノロジーサービス収益は14%増の5億8,800万ドルに上昇。 AladdinとマルチプロダクトソリューションがAnnual Contract Value成長率12%達成で需要を支えました。サブスクリプションの維持、顧客関係の拡大、展開の完了が将来の経常収益成長にとって重要です。
ブラックロック(BLK)2026年投資アウトルック:強気シナリオ1,400ドル vs. 弱気シナリオ950ドル
ブラックロックの2026年アウトルックは、市場と投資収益が好調だった四半期の後、顧客資金流入が手数料成長を維持できるかどうかに依存しています。第3四半期の調整後営業利益率は47.8%に達し、プライベート資金調達とテクノロジーサブスクリプションがプラットフォームを拡大しました。以下の編集シナリオは、資産価値、資本展開、運営規律が年末に向けた株主リターンをどのように形成するかを検証しています。
強気シナリオ:ETF流入増加とプライベートマーケットがBLKを1,400ドルへ押し上げ
より強い顧客資金流入が経常手数料収入を拡大し、プライベートマーケットの展開がプラットフォームにより高付加価値の投資マンデートを追加する可能性があります。第3四半期の純流入額は2,050億ドルに達し、オーガニックな基本手数料の年換算成長率は11%でした。これらの資産を維持し、Aladdinとの関係を拡大することで、有利な営業外収益の繰り返しを必要とせずに収益を強化できます。
1,400ドルのシナリオは、広範な資金流入が継続し、オーガニックな手数料成長が第4四半期も強力に維持される場合に支持を得るでしょう。持続的な営業レバレッジと生産的なプライベートキャピタルの展開は、市場上昇や会計調整のみに依存するよりも強固なバリュエーション支援を提供します。
ベースシナリオ:安定した手数料成長がBLKを1,100〜1,250ドルの範囲に維持
顧客需要が引き続きポジティブな中、市場とパフォーマンス手数料のメリットが弱まるにつれ、経常管理手数料が収益を維持できる可能性があります。第3四半期の基本手数料と有価証券貸出収益は60億3,600万ドルに達し、前年同期比9億9,000万ドル増となりました。継続的なETF採用とテクノロジー契約がビジネスを支援する一方、買収統合と報酬コストが一部の増分収益を吸収します。
1,100〜1,250ドルのレンジは、市場リターンの再加速なしに純流入の継続と安定した収益性に適合します。プライベートマーケットの展開改善が上限をサポートする可能性がある一方、不利な手数料ミックスが投資家が収益に付与するバリュエーションを制限する可能性があります。
弱気シナリオ:市場と資金調達の低迷がBLKを950ドルへ押し下げ
資産価値の下落が管理手数料を減少させ、資金調達の低迷が高付加価値のプライベートマーケット収益の拡大を遅らせる可能性があります。ブラックロックは第3四半期末に154兆9,000億ドルの運用資産を抱えており、投資市場環境に対して大きな収益感応度が存在します。顧客の解約が増加し、買収とテクノロジー支出が高水準を維持した場合、収益低下が営業利益に不均衡な圧力をもたらす可能性があります。
950ドルのシナリオは、純流入が逆転し、市場低迷とともにオーガニックな手数料成長が弱まった場合により現実味を帯びます。利益率の低下やプライベート資産パフォーマンスの失望が経常利益への信頼を低下させ、現在のバリュエーション倍率への支持が弱まります。
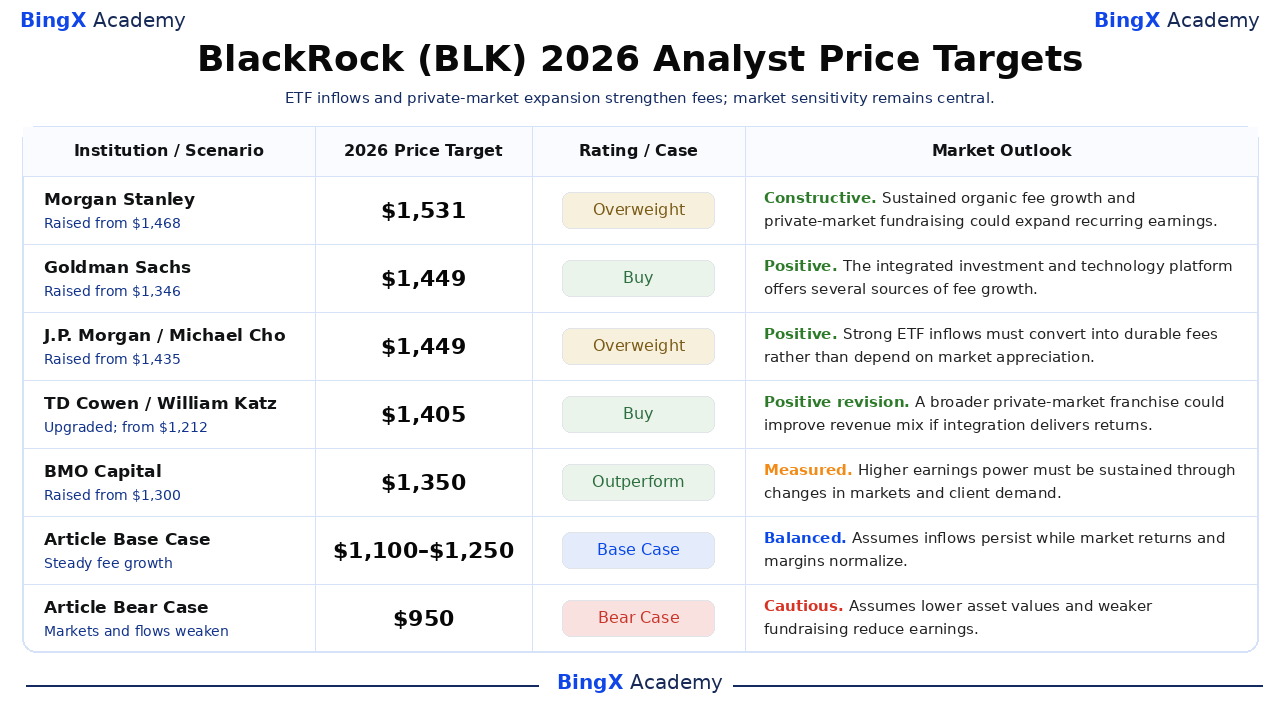
ウォール街アナリストによる2026年BLK株価予測
これらの具体的な目標値はブラックロックのNYSE上場株式を対象としており、一般的に約12ヶ月をカバーし、2026年暦年を超えて延長されます。選択された1,350〜1,531ドルのレンジは、手数料成長と収益持続性に対する異なる期待を反映しています。最後の2行は独自の編集上の年末シナリオです。付随するビジネス解釈はこの記事の分析です。
|
機関 / シナリオ |
2026年目標株価 |
レーティング / シナリオ |
市場見通し |
|
モルガン・スタンレー |
1,531ドル |
オーバーウェイト |
強気。2026-10-16:1,468ドルから1,531ドルに引き上げ;オーバーウェイトレーティング。編集上の見解:持続的なオーガニック手数料成長とプライベートマーケットの資金調達が経常利益を拡大できる可能性があります。 |
|
ゴールドマン・サックス |
1,449ドル |
買い |
ポジティブ。2026-10-15:1,346ドルから1,449ドルに引き上げ;買いレーティング。編集上の見解:統合された投資・テクノロジープラットフォームが複数の手数料成長源を提供します。 |
|
J.P.モルガン |
1,449ドル |
オーバーウェイト |
ポジティブ。2026-10-15:1,435ドルから1,449ドルに引き上げ;オーバーウェイトレーティング。編集上の見解:強いETF資金流入は、市場上昇への依存ではなく、持続的な手数料に転換する必要があります。 |
|
TDコーウェン |
1,405ドル |
買い |
ポジティブな上方修正。2026-10-20:買いにアップグレードし、1,212ドルから1,405ドルに引き上げ;編集上の見解:より広範なプライベートマーケットフランチャイズは、統合がリターンをもたらせば収益ミックスを改善できる可能性があります。 |
|
BMOキャピタル |
1,350ドル |
アウトパフォーム |
慎重。2026-10-19:1,300ドルから1,350ドルに引き上げ;アウトパフォームレーティング。編集上の見解:より高い収益力は、市場と顧客需要の変化を通じて維持される必要があります。 |
|
記事ベースシナリオ |
1,100〜1,250 |
ベースシナリオ |
バランス型。2026年12月に向けて市場と利益率が正常化する中、安定した資金流入と手数料成長を想定。 |
|
記事弱気シナリオ |
950ドル |
弱気シナリオ |
慎重。2026年12月に向けて資産価値の低下と資金調達の低迷が収益を抑制すると想定。 |
BingXでブラックロック(BLK)株を購入する方法
BingX株式取引を通じて USDTまたは USDCを使用してブラックロック株を購入・保有できます(上場および口座適格条件が適用されます)。ブラックロックはグローバルな資産運用、ETF、プライベートマーケット、ポートフォリオテクノロジーへのエクスポージャーを提供します。適格ユーザーはレバレッジを使用したり永続的なファンディングフィーを支払ったりすることなく、投資目標に応じてポジションサイズを調整できます。
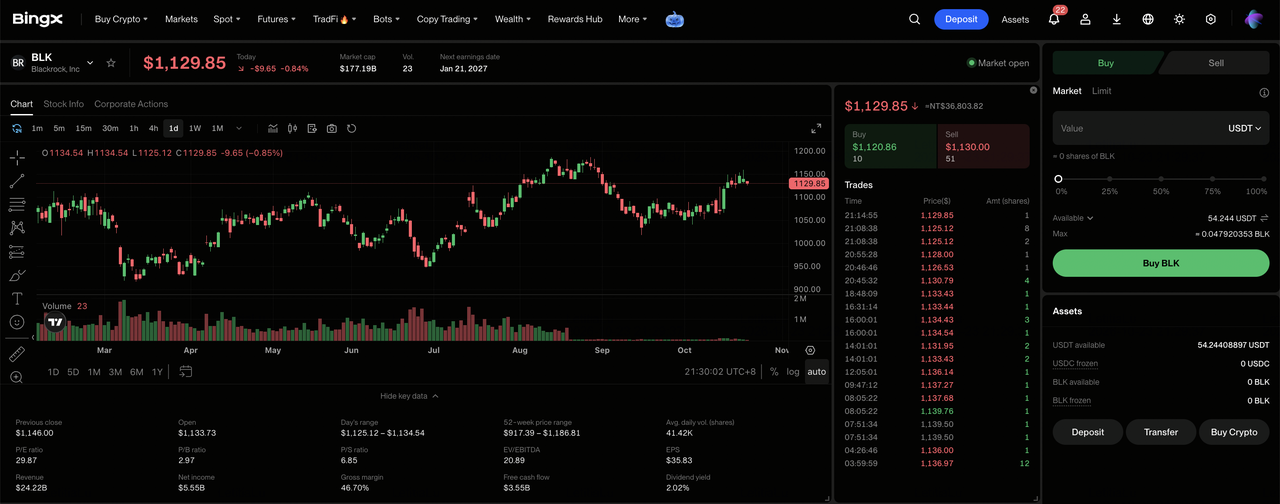
ステップ1:BingX株式取引にアクセスする。 新規登録またはBingXにログインし、必要な 本人確認を完了し、「TradFi > 株式」に移動します。初めて商品にアクセスする場合は、株式取引リスク開示に同意してください。
ステップ2:USDTまたはUSDCを準備する。 スポット口座に購入に十分な資金があることを確認してください。必要に応じて、資金口座または資産口座からUSDTまたはUSDCを転送してください。投資規模を選択する前に、選択した株式の最小注文金額と端数適格性を確認してください。
ステップ3:ブラックロック(BLK)を選択する。 株式市場を開き、 ブラックロック(BLK)を検索し、株式がお使いの口座で利用可能であることを確認してください。企業情報、現在の株価、取引セッション、利用可能な注文タイプを確認してください。
ステップ4:ブラックロック株を購入する。 「購入」を選択し、許可された投資金額または株数を入力し、サポートされている 成行注文または指値注文を選択してください。成行注文はサポートされているセッション中の利用可能な価格を使用し、指値注文は指定された価格以下が必要で、執行には十分な流動性が必要です。
ステップ5:保有状況を確認・管理する。 「株式 > ポジション」を開いてBLK株と未実現損益を監視してください。すべての注文を使用してトランザクションを確認したり、必要に応じて株式を売却したりします。T+1決済は一般的に、購入した株式の売却可能タイミングではなく、売却代金の引き出し可能タイミングに影響します。
2026年にブラックロック投資家が注視すべきトップ5のリスク
ブラックロックのグローバルな顧客基盤、拡大するプライベートマーケットフランチャイズ、多角化された投資プラットフォームは収益見通しを支えています。しかし、市場のボラティリティ、運営コスト、資金調達の遅れ、統合要求が収益性と株主リターンに圧力をかける可能性があります。
- 資産価値の低下が管理手数料に圧力をかける可能性: 第3四半期の運用資産は154兆9,000億ドルに達し、大きな経常手数料基盤を支えています。市場評価またはクライアント残高の低下が収益と営業利益を減少させる可能性があります。
- 運営コストの上昇が利益率を制約する可能性: 第3四半期のGAAP営業費用は54億2,400万ドルに達し、買収関連会計コストを含みます。管理手数料とテクノロジー収益の成長が遅い場合、より高い報酬とインフラコストが収益性を弱める可能性があります。
- プライベートマーケット展開の遅れが手数料成長を制限する可能性: ブラックロックは12ヶ月間でプライベートマーケットに680億ドルを調達し、投資義務を生み出しました。投資の遅延、ファンド閉鎖、または機関投資家マンデートが将来の収益視認性を低下させる可能性があります。
- 買収統合が株主リターンを弱める可能性: 第3四半期の条件付き対価費用は5億6,400万ドルに達し、買収関連の収益感応度を示しています。統合上の問題や追加的な投資ニーズが増分営業利益を制限し、株主価値を低下させる可能性があります。
- 投資パフォーマンスの低下がバリュエーションに圧力をかける可能性: 第3四半期の調整後営業利益率は47.8%に達し、手数料収入の拡大に支えられました。資金流入の鈍化、プライベート資産リターンの悪化、またはコストの上昇が収益を減少させ、株価の下落を引き起こす可能性があります。
最終考察:2026年にブラックロックへの投資は適切か?
ブラックロックの154兆9,000億ドルの運用資産と四半期純流入2,050億ドルは、投資カテゴリー全体にわたって資本を誘引する能力を示しています。iSharesフランチャイズ、プライベートマーケット、Aladdinは単一の資産クラスを超えた手数料成長を提供し、自社株買いが一株当たりリターンを支えています。その成長を維持するには、資産の保持、生産的な資本展開、費用管理が必要です。
1,400ドルの強気シナリオは、強い顧客資金流入、継続的な手数料拡大、成功したプライベートマーケット展開を前提としています。1,100〜1,250ドルのベースシナリオは安定した業績を反映し、950ドルの弱気シナリオは市場低迷と資金調達の弱さを考慮しています。BLKが10月21日に1,149.60ドルで引けた状況で、投資家はオーガニック成長が持続可能な一株当たり利益に転換するかどうかを注視すべきです。
リスク注意事項: ブラックロックの多角化された投資プラットフォームは投資リスクを排除するものではありません。資産価値の下落、資金調達の低迷、買収統合上の問題が収益と株主リターンを減少させる可能性があります。投資家はBLK株を購入する前に、バリュエーション、財務パフォーマンス、リスク許容度を評価すべきです。
関連記事
- エージェンティックAI・ステーブルコインの変革期における2026年の注目金融サービス・フィンテック株トップ銘柄
- NVIDIA(NVDA)株価予測2026:AIインフラの成長がNVDAを420ドルへ押し上げるか?
- ゴールドマン・サックス(GS)株価予測2026:過去最高の株式収益がGSを1,150ドルへ押し上げるか?
- JPモルガン・チェース(JPM)株価予測2026:金利収入の増加がJPMを425ドルへ押し上げるか?
- ウェルズ・ファーゴ(WFC)株価予測2026:金利収入の増加がWFCを105ドルへ押し上げるか?
- モルガン・スタンレー(MS)株価予測2026:ウェルスマネジメントの成長がMSを230ドルへ押し上げるか?
