


Vicor (VICR) conçoit des modules de conversion d'énergie pour les équipements informatiques, les systèmes industriels, les véhicules électriques et les clients du secteur aérospatial. Ses composants manufacturés constituent une base de revenus établie, tandis que la technologie brevetée de livraison d'énergie verticale (Vertical Power Delivery) ouvre la voie à des revenus de licences provenant du matériel IA. L'adoption des licences, les expéditions de produits et l'utilisation des usines déterminent si cette demande croissante se traduit par des bénéfices durables et des rendements en espèces.
Le dernier trimestre a montré une demande de produits plus forte et des revenus de redevances en hausse, parallèlement à une augmentation des coûts opérationnels. Le chiffre d'affaires de Vicor au T3 FY2026 a augmenté de 78,5 % pour atteindre 197,1 millions de dollars, dont 66,6 millions de dollars de redevances. La marge brute a atteint 68,3 %, tandis que les charges d'exploitation ont augmenté à 62,5 millions de dollars. Le test du T4 consiste à déterminer si les licences récurrentes et les livraisons de produits peuvent préserver cette rentabilité à mesure que l'investissement manufacturier s'étend.
Les prévisions du cours de l'action VICR pour 2026 s'articulent désormais autour de deux points de vue concurrents :
- Le scénario de croissance par redevances et produits : Les revenus de licences récurrents et les expéditions de modules plus élevées protègent les marges, permettant aux flux de trésorerie opérationnels de financer des capacités de fabrication supplémentaires.
- Le scénario de redevances irrégulières : Les fluctuations des licences et les investissements en usine absorbent les gains sur les produits, réduisant la marge bénéficiaire si les livraisons aux clients ralentissent ou si les frais juridiques augmentent.
Ce guide analyse les prévisions de l'action VICR, les scénarios de prix pour 2026, les principaux risques et les perspectives des analystes, en s'appuyant sur les résultats du T3 FY2026 de Vicor publiés le 20 octobre, le dépôt du 26 octobre et les données de marché jusqu'au 26 octobre, ainsi que comment acheter des actions VICR sur BingX TradFi avec USDT ou USDC.
Top 5 des informations à connaître pour les investisseurs Vicor en octobre 2026
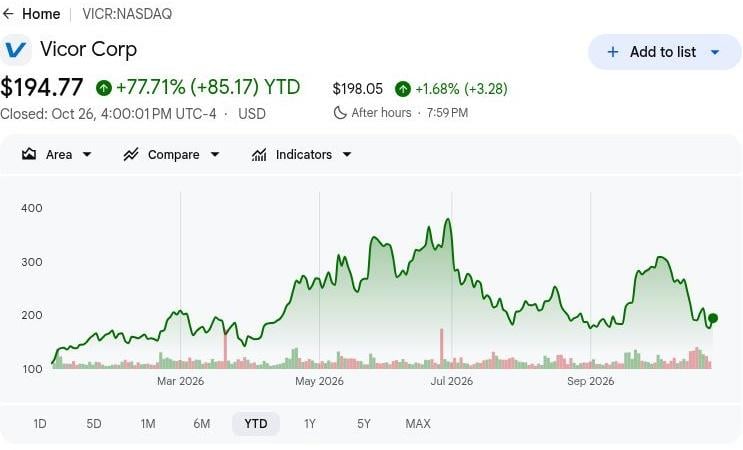
- VICR a clôturé à 194,77 $ le 26 octobre, en hausse de 77,71 % depuis le début de l'année : Les actions restent au-dessus de leur niveau de début d'année, rendant le scénario haussier à 300 $ dépendant de revenus de licences reproductibles. Des gains continus nécessitent que les expéditions de produits et les redevances renforcent la génération de trésorerie plutôt que de s'appuyer sur une expansion supplémentaire de la valorisation.
- Le chiffre d'affaires du T3 a augmenté à 197,1 millions de dollars contre 110,4 millions de dollars : Les ventes ont également progressé par rapport aux 143,4 millions de dollars du T2, montrant une progression séquentielle. Cependant, les redevances ont contribué à hauteur de 66,6 millions de dollars, ce qui rend important de distinguer l'expansion des marges liée aux licences de la croissance manufacturière nécessaire pour remplir les nouvelles usines.
- Le carnet de commandes a atteint 406 millions de dollars avec l'expansion des commandes clients : Le solde au 30 septembre et les 130,5 millions de dollars de revenus trimestriels de produits témoignent de la demande pour les composants de conversion d'énergie. Le calendrier des expéditions, l'acceptation par les clients et les marges de production détermineront dans quelle mesure ce pipeline se traduira en bénéfices.
- Des usines ChiP supplémentaires offrent une opportunité de croissance manufacturière : Vicor a sécurisé des sites à Merrimack et Hooksett pour soutenir Fab-2 et Fab-3, avec un délai d'un an pour le déploiement initial de Fab-2. La disponibilité future de la production et les livraisons aux clients détermineront si l'expansion se développe en une croissance commerciale durable.
- Environ 513,1 millions de dollars en liquidités soutiennent l'expansion des capacités : Vicor a conservé des liquidités substantielles après 16,1 millions de dollars de dépenses d'investissement au troisième trimestre, tandis que les flux de trésorerie opérationnels ont atteint 69,7 millions de dollars. Cela fournit des fonds pour les investissements manufacturiers, bien que le maintien de la conversion de trésorerie et d'une utilisation attrayante des usines sera essentiel à la valeur à long terme pour les actionnaires.
Qu'est-ce que Vicor (VICR) ?
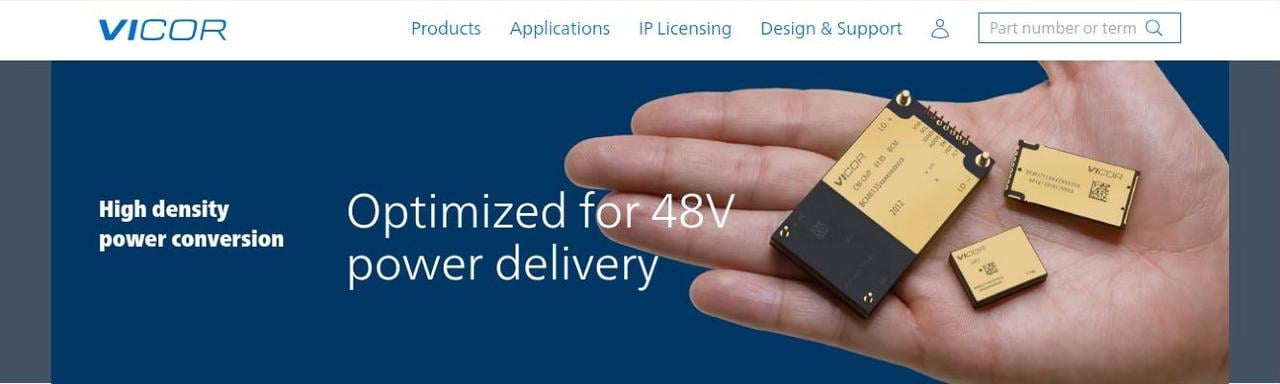
Vicor (VICR) est une entreprise d'électronique de puissance basée au Massachusetts qui conçoit et fabrique des modules et systèmes de conversion d'énergie haute performance. Ses technologies propriétaires permettent de gérer l'énergie efficacement dans les domaines de l' informatique IA, de l'automatisation industrielle, des véhicules électriques et des applications aérospatiales et de défense. Son modèle de fabrication à intégration verticale combine des architectures d'alimentation avancées, des commandes et des emballages. Les revenus proviennent des ventes de produits et des licences de brevets, avec des revenus de produits au T3 2026 atteignant 130,5 millions de dollars et des revenus de redevances totalisant 66,6 millions de dollars, offrant deux opportunités de croissance complémentaires.
La stratégie de croissance de Vicor se concentre sur l'expansion des solutions d'alimentation pour les centres de données IA, le renforcement des licences de brevets et l'augmentation des capacités de fabrication. En septembre 2026, INFAC, une entreprise sud-coréenne, a présenté un système de batterie pour véhicule électrique utilisant les convertisseurs BCM6135 et les régulateurs PRM3735 de Vicor pour une conversion d'énergie efficace de 800V à 48V. Vicor prépare également des installations de fabrication ChiP supplémentaires dans le New Hampshire pour répondre à la demande croissante de modules d'alimentation haute densité. Avec un carnet de commandes atteignant 406 millions de dollars, ces initiatives pourraient élargir les revenus liés à l'infrastructure IA et au secteur automobile tout en soutenant la croissance de la production à long terme.
En savoir plus : Meilleures actions énergétiques IA à acheter en 2026 : nucléaire, gaz, piles à combustible et le développement de l'énergie IA
Aperçu des résultats de Vicor (VICR) au T3 FY2026 : les ventes de produits bondissent de 47 % tandis que les revenus de redevances triplent
Vicor a annoncé un chiffre d'affaires au T3 FY2026 de 197,1 millions de dollars, en hausse de 78,5 % en glissement annuel et de 37,5 % en séquentiel, soutenu par les expéditions de produits et 66,6 millions de dollars de revenus de redevances. Les charges d'exploitation ont augmenté à 62,5 millions de dollars, tandis que le résultat opérationnel a atteint 72,1 millions de dollars et la marge brute s'est élargie à 68,3 %, reflétant un mix de revenus plus rentable. Avec 406 millions de dollars de carnet de commandes et 513,1 millions de dollars de trésorerie, la croissance future dépend du maintien des revenus de licences, de la conversion des commandes clients et de l'obtention de rendements attractifs sur les capacités de fabrication supplémentaires.
En savoir plus : Vicor Corporation (VICR) Résultats T3 FY2026 : Un chiffre d'affaires de 197,1 M USD propulse un rallye des prix de 7,06 %
|
Indicateur financier |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires total |
110,4 M$ T3 FY2025 |
197,1 M$ |
En amélioration. En hausse de 78,5 % en glissement annuel. |
|
Revenus de produits |
88,7 M$ T3 FY2025 |
130,5 M$ |
En expansion. En hausse de 47,1 % en glissement annuel. |
|
Revenus de redevances |
21,7 M$ T3 FY2025 |
66,6 M$ |
En hausse. Environ 3,1 fois les revenus précédents. |
|
Marge brute |
57,5 % T3 FY2025 |
68,30 % |
En amélioration. En hausse de 10,8 points de pourcentage. |
|
Résultat opérationnel |
20,9 M$ T3 FY2025 |
72,1 M$ |
En hausse. Environ 3,5 fois le bénéfice précédent. |
|
BPA dilué |
0,63 $ T3 FY2025 |
1,33 $ |
Plus élevé. En hausse de 0,70 $ par action. |
|
Flux de trésorerie opérationnels |
38,5 M$ T3 FY2025 |
69,7 M$ |
En amélioration. En hausse de 31,2 M$ en glissement annuel. |
|
Carnet de commandes |
153 M$ T3 FY2025 |
406 M$ |
En expansion. En hausse de 166 % en glissement annuel. |
- Le chiffre d'affaires du T3 a augmenté de 78,5 % pour atteindre 197,1 millions de dollars. Le chiffre d'affaires a augmenté de 37,5 % en séquentiel parallèlement à la croissance annuelle, reflétant des expéditions plus importantes et des revenus de licences accrus. Une demande de produits soutenue et le recouvrement des redevances seront importants pour maintenir l'élan des bénéfices.
- Les revenus de redevances ont augmenté à 66,6 millions de dollars. Les licences de brevets et la hausse des revenus de produits ont stimulé les performances, portant la marge brute à 68,3 %. La poursuite de l'adoption des licences et la demande de modules pourraient soutenir les bénéfices, bien que le calendrier des redevances et les frais juridiques influencent la rentabilité.
- Le résultat opérationnel a atteint 72,1 millions de dollars malgré la hausse des charges. Les coûts d'exploitation ont augmenté à 62,5 millions de dollars, incluant les honoraires d'urgence pour l'application de la propriété intellectuelle. Des revenus de redevances et de produits plus solides ont soutenu la rentabilité, mais le maintien de l'efficacité des coûts sera important à mesure que les investissements manufacturiers s'étendent.
- Des sites d'usine supplémentaires ont élargi la capacité de fabrication planifiée de Vicor. L'entreprise a étendu son empreinte planifiée grâce à des sites à Merrimack et Hooksett. Les investissements soutiennent une production de modules plus élevée, les rendements dépendant de la demande des clients et d'une utilisation rentable des usines.
- Le carnet de commandes contractuelles a atteint 406 millions de dollars au 30 septembre. Le pipeline soutient les livraisons futures, bien que la comptabilisation des revenus dépende du calendrier des expéditions et de l'acceptation par les clients. La conversion des commandes, l'achèvement des livraisons et le maintien des marges de production seront importants pour la croissance future du chiffre d'affaires.
Perspectives d'investissement de Vicor (VICR) pour 2026 : scénario haussier à 300 $ contre scénario baissier à 140 $
Les perspectives de Vicor pour 2026 dépendent de la capacité de la demande en énergie IA à soutenir à la fois les revenus manufacturiers et les redevances de brevets récurrentes. La marge brute de 68,3 % au T3 illustre le bénéfice sur les bénéfices de ce mix, tandis que la hausse des dépenses et les nouveaux plans d'usine placent la conversion de trésorerie au cœur de la valorisation. Les scénarios éditoriaux suivants reflètent comment les licences, les livraisons et les investissements pourraient façonner les performances jusqu'en décembre 2026.
Le scénario haussier : des redevances récurrentes et la croissance des produits poussent VICR vers 300 $
Maintenir la croissance des redevances parallèlement à des expéditions de modules plus importantes donnerait à Vicor une voie directe vers des bénéfices opérationnels plus solides. Les revenus de redevances au T3 ont atteint 66,6 millions de dollars, contribuant à porter la marge brute à 68,3 % malgré des charges plus élevées. Prolonger ce mix permettrait de conserver davantage de revenus sous forme de bénéfices tandis que l'activité produits convertit son carnet de commandes croissant en livraisons aux clients.
Le scénario à 300 $ gagnerait en soutien si les redevances restent proches ou au-dessus de 66,6 millions de dollars et si les revenus de produits dépassent 130,5 millions de dollars. Une marge brute proche du niveau du T3 et une génération continue de trésorerie opérationnelle contribueraient à financer l'expansion sans sacrifier la qualité des bénéfices.
Le scénario de base : des expéditions stables maintiennent VICR entre 180 $ et 220 $
Une croissance continue des produits pourrait maintenir la progression des bénéfices de Vicor même si les redevances fluctuent d'un trimestre à l'autre. Les revenus de produits au T3 ont atteint 130,5 millions de dollars, tandis que le carnet de commandes de 406 millions de dollars fournit des commandes en attente de livraison. Le scénario de base suppose que les expéditions compensent les revenus de licences irréguliers, produisant une progression modérée tout en laissant le coût et le calendrier de l'expansion des usines non résolus.
Une fourchette de 180 $ à 220 $ correspondrait à une demande de produits soutenue, une marge brute supérieure au niveau du T2 de 58 % et une préparation progressive des usines. Une meilleure conversion du carnet de commandes soutiendrait l'extrémité supérieure, tandis que des revenus de redevances plus faibles pourraient absorber suffisamment de progrès pour limiter la hausse.
Le scénario baissier : la baisse des redevances et la hausse des coûts tirent VICR vers 140 $
Une baisse des revenus de licences exposerait Vicor plus pleinement à ses coûts opérationnels et manufacturiers en expansion. Les redevances ont fourni 66,6 millions de dollars de revenus au T3, tandis que les charges d'exploitation ont augmenté à 62,5 millions de dollars. Si les licences clients ralentissent ou si les livraisons de modules se retardent, Vicor pourrait perdre cette marge bénéficiaire à haute marge avant que la nouvelle capacité de production ne contribue des revenus supplémentaires significatifs.
Le scénario à 140 $ deviendrait plus probable si les redevances baissent et si la marge brute retourne vers le niveau du T2 de 58 %. Les livraisons de produits devraient alors contribuer davantage simplement pour stabiliser les bénéfices opérationnels, laissant moins de soutien à l'expansion de la valorisation.
Prévisions du cours de l'action VICR pour 2026 par les analystes de Wall Street
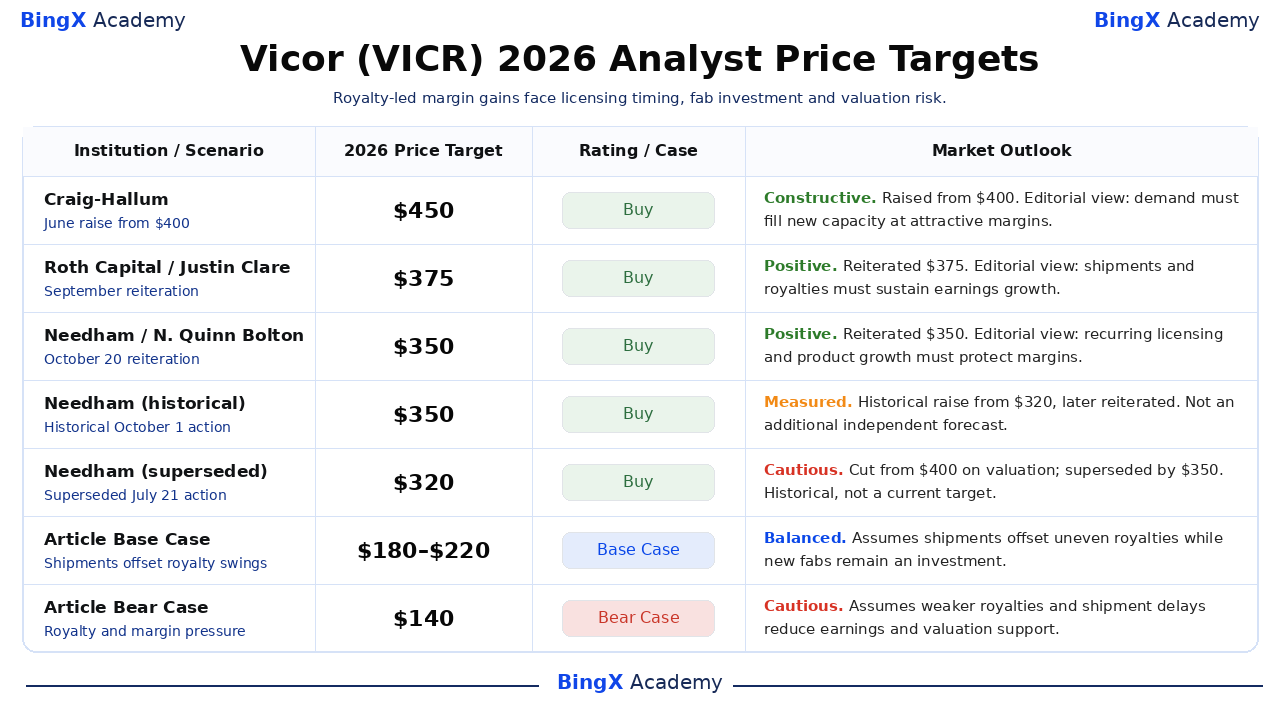
Ces objectifs nommés concernent VICR coté au Nasdaq et couvrent généralement environ 12 mois, s'étendant au-delà de décembre 2026. Cinq actions datées représentent trois institutions ; deux entrées plus anciennes de Needham sont historiques, dont un objectif de 320 $ désormais supplanté. La fourchette institutionnelle actuelle est de 350 à 450 ; les justifications sont des interprétations éditoriales, et les dernières lignes présentent des scénarios de fin d'année séparés.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Cas |
Perspectives de marché |
|
Craig-Hallum |
450 $ |
Achat |
Constructif. 2026-06-22 : Relevé de 400 $ ; maintien de la recommandation Achat. Interprétation éditoriale : la demande doit remplir la capacité de fabrication planifiée à des marges attractives. |
|
Roth Capital |
375 $ |
Achat |
Positif. 2026-09-22 : Réitération de 375 $ et Achat. Interprétation éditoriale : les expéditions de produits et les redevances de brevets doivent soutenir l'expansion des bénéfices. |
|
Needham |
350 $ |
Achat |
Positif. 2026-10-20 : Réitération de 350 $ et Achat. Interprétation éditoriale : les gains de marge du T3 nécessitent des licences récurrentes et une croissance des produits pour perdurer. |
|
Needham (historique) |
350 $ |
Achat |
Mesuré. 2026-10-01 : Relèvement historique de 320 $ ; réitéré ultérieurement le 20 octobre. Action antérieure liée aux orientations, et non une prévision indépendante supplémentaire ; des redevances plus élevées ont conduit à des estimations révisées. |
|
Needham (supplanté) |
320 $ |
Achat |
Prudent. 2026-07-21 : Réduction historique de 400 $, supplantée par l'objectif de 350 $ du 1er octobre. Réduction historique liée à la valorisation ; remplacée ultérieurement par 350 $ et non un objectif actuel. |
|
Scénario de base de l'article |
180 à 220 $ |
Scénario de base |
Équilibré. Suppose que les expéditions de produits compensent les redevances irrégulières tandis que les usines supplémentaires restent un investissement jusqu'en décembre 2026. |
|
Scénario baissier de l'article |
140 $ |
Scénario baissier |
Prudent. Suppose que la baisse des redevances, les retards d'expédition et la hausse des coûts réduisent les bénéfices et le soutien à la valorisation. |
Comment acheter des actions Vicor (VICR) sur BingX
Achetez et conservez des actions Vicor via BingX Stocks Trading en utilisant USDT ou USDC, sous réserve de disponibilité et d'éligibilité du compte. Vicor offre une exposition aux modules de conversion d'énergie, aux licences de matériel IA et à la fabrication avancée. Les utilisateurs éligibles peuvent dimensionner leurs positions en fonction de leurs objectifs d'investissement sans utiliser de levier ni payer de frais de financement perpétuels.
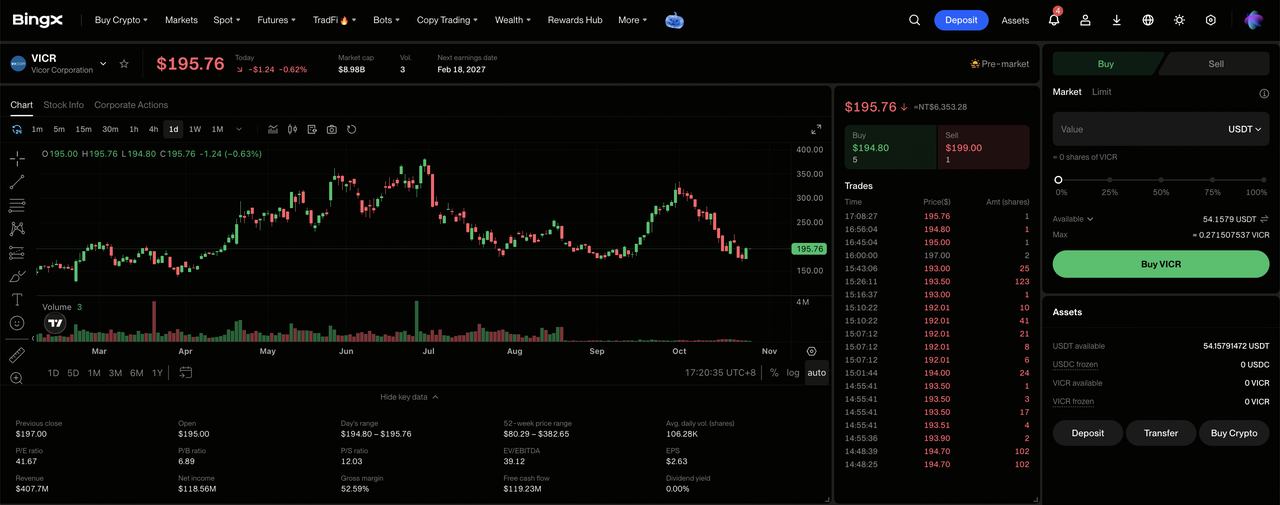
Étape 1 : Accéder à BingX Stocks Trading. Inscrivez-vous ou connectez-vous à BingX, complétez la vérification d'identité requise, et naviguez vers « TradFi > Actions ». Acceptez la divulgation des risques liés au trading d'actions si vous accédez au produit pour la première fois.
Étape 2 : Préparer USDT ou USDC. Assurez-vous que votre compte Spot dispose de fonds suffisants pour l'achat. Transférez USDT ou USDC depuis votre compte de fonds ou compte de patrimoine si nécessaire. Vérifiez le montant minimum de commande de l'action sélectionnée et l'éligibilité aux fractions avant de choisir la taille de l'investissement.
Étape 3 : Sélectionner Vicor (VICR). Ouvrez le marché des actions, recherchez Vicor (VICR), et confirmez que l'action est disponible pour votre compte. Vérifiez l'identité de l'entreprise, le cours actuel de l'action, la session de trading et les types d'ordres disponibles.
Étape 4 : Acheter des actions Vicor. Sélectionnez « Acheter », entrez un montant d'investissement ou une quantité d'actions autorisés, et choisissez un ordre au marché ou à cours limité pris en charge. Les ordres au marché utilisent les prix disponibles pendant les sessions prises en charge, tandis que les ordres à cours limité nécessitent le prix spécifié ou mieux et une liquidité suffisante pour s'exécuter.
Étape 5 : Examiner et gérer vos positions. Ouvrez « Actions > Positions » pour surveiller vos actions VICR et vos profits ou pertes non réalisés. Utilisez Tous les ordres pour examiner les transactions ou vendre des actions si nécessaire. Le règlement T+1 affecte généralement le moment où les produits de la vente deviennent retirables, plutôt que le moment où les actions achetées peuvent être vendues.
Top 5 des risques à surveiller pour les investisseurs Vicor en 2026
La technologie d'alimentation brevetée de Vicor, ses plans d'expansion manufacturière et ses réserves de liquidités substantielles soutiennent ses perspectives de croissance. Cependant, le calendrier des redevances, les charges d'exploitation, la conversion du carnet de commandes et l'utilisation des usines pourraient peser sur la rentabilité et les rendements pour les actionnaires.
- Une activité de licence plus faible pourrait peser sur les revenus : Les redevances du T3 ont atteint 66,6 millions de dollars, soutenues par les licences de brevets pour la technologie de conversion d'énergie. Des volumes de systèmes sous licence plus faibles ou des accords retardés pourraient réduire les bénéfices opérationnels et affaiblir la rentabilité du mix de revenus.
- La hausse des frais juridiques pourrait contraindre les marges : Les charges d'exploitation du T3 ont augmenté à 62,5 millions de dollars, incluant les honoraires d'application de la propriété intellectuelle. Des coûts juridiques et d'ingénierie plus élevés pourraient affaiblir la rentabilité si les expéditions de produits et les revenus de redevances croissent plus lentement.
- Les retards d'expédition pourraient limiter la croissance des revenus : Le carnet de commandes au 30 septembre a atteint 406 millions de dollars, mais les commandes nécessitent encore livraison et acceptation par les clients. Des retards de fabrication ou des calendriers clients décalés pourraient réduire la visibilité des revenus futurs.
- L'expansion des usines pourrait affaiblir les rendements pour les actionnaires : Vicor a étendu son empreinte de fabrication planifiée grâce à des sites supplémentaires pour ChiP Fab-2 et Fab-3. Des retards de construction ou une faible utilisation pourraient limiter la génération de trésorerie et réduire les rendements sur les nouvelles capacités.
- Une rentabilité plus faible pourrait peser sur la valorisation : La marge brute du T3 de Vicor a atteint 68,3 %, soutenue par une contribution plus importante des redevances. Un ralentissement des licences, une demande de modules plus faible ou des coûts de production croissants pourraient réduire les bénéfices et déclencher des baisses du cours de l'action.
Réflexions finales : devriez-vous investir dans Vicor en 2026 ?
Les 72,1 millions de dollars de résultat opérationnel trimestriel et les 69,7 millions de dollars de flux de trésorerie opérationnels de Vicor montrent comment la croissance des redevances peut améliorer l'économie de l'entreprise. Les expéditions de produits et les licences de brevets fournissent un soutien aux bénéfices, tandis que les usines ChiP supplémentaires créent des opportunités d'élargir les revenus manufacturiers. Maintenir cette progression dépendra des revenus de licences récurrents et de la conversion du carnet de commandes en livraisons rentables à mesure que les nouvelles capacités sont préparées.
Le scénario haussier à 300 $ suppose des redevances récurrentes, des expéditions de modules plus importantes et des marges brutes soutenues. Le scénario de base entre 180 $ et 220 $ reflète des livraisons stables, tandis que le scénario baissier à 140 $ tient compte d'une baisse des licences et de pressions sur les coûts. Avec VICR clôturant à 194,77 $ le 26 octobre, les investisseurs devraient surveiller si les bénéfices portés par les redevances deviennent une génération de trésorerie durable tout au long de l'expansion manufacturière.
Avertissement sur les risques : La technologie d'alimentation brevetée de Vicor n'élimine pas le risque d'investissement. Des revenus de redevances plus faibles, des retards d'expédition ou des usines sous-utilisées pourraient réduire les bénéfices et les rendements pour les actionnaires. Les investisseurs doivent évaluer la valorisation, la conversion de trésorerie et leur tolérance au risque avant d'acheter des actions VICR.
Lectures connexes
- Meilleures actions énergétiques IA à acheter en 2026 : nucléaire, gaz, piles à combustible et le développement de l'énergie IA
- Meilleures actions de centres de données IA à acheter en 2026 : cloud, serveurs et infrastructure de calcul IA
- Meilleures actions de serveurs IA à acheter en 2026 : systèmes à l'échelle du rack, serveurs GPU et infrastructure de serveurs IA
- Meilleures actions de semi-conducteurs IA à acheter en 2026 : puces IA et guide complet de la chaîne d'approvisionnement
- Top 10 des actions d'infrastructure IA à acheter en 2026 : leaders de la fabrication et de la conception de puces
