


SpaceX (SPCX) fournit des services de lancement, une connectivité par satellite et une infrastructure d'intelligence artificielle aux consommateurs, aux entreprises et aux clients gouvernementaux. Les abonnements récurrents à Starlink constituent un moteur de revenus établi, tandis que les contrats de cloud computing et Grok ouvrent la voie à des revenus plus larges dans les domaines des logiciels et des infrastructures. Le taux d'utilisation des capacités de calcul, l'économie des satellites et les dépenses d'investissement détermineront si cette expansion génère des rendements durables pour les actionnaires.
Le dernier trimestre a montré une accélération des revenus cloud tandis que les investissements continuaient d'absorber des capitaux substantiels. Le chiffre d'affaires de SpaceX au T3 2026 a augmenté de 161 % pour atteindre 14,575 milliards de dollars, avec des ventes SI en hausse de 830 %. Le résultat opérationnel a atteint 2,791 milliards de dollars, tandis que les dépenses d'investissement se sont élevées à 19,593 milliards de dollars. Le test du prochain trimestre sera de déterminer si les nouvelles capacités de calcul peuvent générer des revenus récurrents assez rapidement pour améliorer la conversion de trésorerie malgré un plan de dépenses plus important.
Les prévisions du cours de l'action SPCX pour 2026 s'articulent désormais autour de deux points de vue opposés :
- Le scénario de monétisation des capacités de calcul : Les nouveaux contrats cloud et les revenus récurrents de Starlink pourraient accroître le bénéfice opérationnel à mesure que la capacité déployée commence à générer des revenus pour les clients externes.
- Le scénario de pression sur les dépenses d'investissement : La hausse des dépenses d'infrastructure pourrait absorber les gains opérationnels si l'utilisation du cloud déçoit et si les marges satellites se normalisent avant que les nouvelles capacités ne génèrent des rendements attractifs.
Ce guide analyse les prévisions de l'action SPCX, les scénarios de prix pour 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication des résultats de SpaceX du 20 octobre, le dépôt de septembre, la webdiffusion et les données de marché du 26 octobre, ainsi que comment acheter des actions SPCX sur BingX TradFi avec USDT ou USDC.
Les 5 points essentiels pour les investisseurs SpaceX en octobre 2026
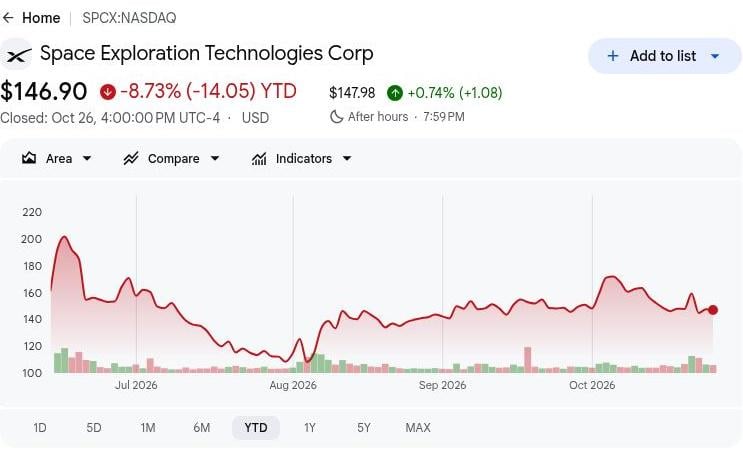
- SPCX a clôturé à 146,90 $ le 26 octobre : Les actions sont restées en dessous de leur clôture post-résultats de 159,31 $, rendant le scénario haussier à 200 $ dépendant d'une meilleure rentabilité et d'une meilleure génération de trésorerie. Une hausse supplémentaire nécessitera que les investissements en infrastructure cloud génèrent des rendements durables au-delà de la simple expansion des capacités.
- Le chiffre d'affaires du T3 a bondi à 14,575 milliards de dollars contre 5,576 milliards de dollars. Les ventes ont également augmenté par rapport aux 7,814 milliards de dollars du T2, reflétant une expansion rapide des services cloud et des revenus acquis de Cursor. La croissance soutenue dépendra de la demande d'abonnements organiques et d'une meilleure monétisation des capacités informatiques.
- Le nombre d'abonnés grand public à Starlink a atteint 13,6 millions : Plus de 3 800 aéronefs ont également été équipés de Starlink, démontrant une adoption commerciale croissante. La fidélisation des abonnés, le revenu moyen par utilisateur et les coûts d'exploitation des satellites détermineront l'efficacité avec laquelle cette échelle se traduit en rentabilité.
- Le vol 14 de Starship a élargi les opportunités de croissance de Starlink : La mission a déployé 26 satellites Starlink V3, marquant le premier vol générateur de revenus de Starship. Des lancements de suivi réussis et une capacité haut débit supplémentaire pourraient renforcer les futurs revenus de services et l'efficacité opérationnelle.
- La trésorerie et les titres ont atteint 89,855 milliards de dollars, soutenant l'expansion : Le flux de trésorerie opérationnel sur neuf mois s'est élevé à 13,097 milliards de dollars contre 48,069 milliards de dollars de dépenses d'investissement, laissant un écart de financement de 34,972 milliards de dollars avant les autres flux de trésorerie. La forte liquidité soutient l'investissement dans les infrastructures, bien que l'amélioration de la conversion de trésorerie reste essentielle aux rendements des actionnaires à long terme.
Qu'est-ce que SpaceX (SPCX) ?
Space Exploration Technologies Corp. (SpaceX) est une entreprise aérospatiale, de cloud computing IA et de connectivité par satellite, cotée sur le Nasdaq sous le symbole SPCX. Son modèle commercial verticalement intégré combine des centres de données IA, une infrastructure cloud, des lanceurs, des satellites et des réseaux de communication. Sa division SI fournit des capacités de calcul IA, des modèles Grok et le logiciel Cursor pour les charges de travail IA en entreprise, contribuant à hauteur de 52 % du chiffre d'affaires du T3. Parallèlement, Starlink fournit des services haut débit aux particuliers, aux compagnies aériennes et aux clients gouvernementaux, tandis que Falcon et Dragon soutiennent les lancements commerciaux et les vols habités.
La stratégie de croissance de SpaceX est axée sur l'expansion des capacités de calcul IA, la sécurisation de contrats cloud d'entreprise et la croissance des abonnements Starlink. En 2026, Anthropic a signé un accord pour utiliser le supercalculateur Colossus 1 de SpaceX, tandis que NVIDIA a adopté Cursor dans l'ensemble de ses opérations d'ingénierie et a collaboré au développement de l'IA en entreprise. Grok a également élargi sa portée grâce à des intégrations avec Google Workspace et Microsoft Foundry. Dans le domaine de la connectivité, Lufthansa a avancé dans le déploiement de Starlink. Avec une capacité de calcul atteignant 1,7 gigawatts et 13,6 millions d'abonnés Starlink, ces partenariats soutiennent la monétisation du cloud et la croissance des revenus récurrents.
Aperçu des résultats de SpaceX (SPCX) au T3 2026 : les revenus du cloud IA bondissent de 830 % tandis que les dépenses d'infrastructure triplent
SpaceX a publié un chiffre d'affaires de 14,575 milliards de dollars au T3 2026, en hausse de 161 % en glissement annuel et de 87 % en séquentiel, porté principalement par l'expansion des services cloud SI et la demande Starlink. Le résultat opérationnel a atteint 2,791 milliards de dollars, tandis que le bénéfice net de 4,404 milliards de dollars a également bénéficié de produits d'intérêts, d'autres gains et d'un avantage fiscal, rendant la qualité des bénéfices importante aux côtés de la croissance. Avec 19,593 milliards de dollars de dépenses d'investissement trimestrielles et des prévisions de dépenses au T4 de 35 à 40 milliards de dollars, les rendements futurs dépendent de la monétisation des capacités et du maintien de la rentabilité opérationnelle.
|
Indicateur financier |
Prévision / Consensus |
Publié / Réel |
Surprise |
|
Chiffre d'affaires |
5,576 Mds$ T3 2025 |
14,575 Mds$ |
En forte hausse. +161 % en glissement annuel. |
|
Revenus SI |
813 M$ T3 2025 |
7,560 Mds$ |
En expansion. +830 % en glissement annuel. |
|
Revenus de connectivité |
3,097 Mds$ T3 2025 |
5,248 Mds$ |
En amélioration. +69 % en glissement annuel. |
|
Résultat opérationnel |
−273 M$ T3 2025 |
2,791 Mds$ |
Renversement. Passage à un bénéfice opérationnel. |
|
Bénéfice net |
−1,054 Md$ T3 2025 |
4,404 Mds$ |
Renversement. Amélioration de 5,458 Mds$. |
|
Dépenses d'investissement |
6,880 Mds$ T3 2025 |
19,593 Mds$ |
En hausse. +185 % en glissement annuel. |
|
Abonnés grand public Starlink |
7,2 M T3 2025 |
13,6 M |
En expansion. +6,4 M en glissement annuel. |
|
Capacité de calcul nominale |
1,4 GW T2 2026 |
1,7 GW |
En expansion. +0,3 GW en séquentiel. |
- Le chiffre d'affaires du T3 a augmenté de 161 % pour atteindre 14,575 milliards de dollars. Le chiffre d'affaires a progressé de 87 % en séquentiel parallèlement à la croissance annuelle, reflétant les nouveaux accords cloud activés et l'expansion de Starlink. Une demande de calcul soutenue et des abonnements de connectivité récurrents seront importants pour maintenir la dynamique des revenus.
- Les revenus SI ont bondi de 830 % pour atteindre 7,560 milliards de dollars. Les accords de services cloud et 608 millions de dollars de revenus Cursor acquis ont porté les performances trimestrielles. Une demande de calcul continue et l'adoption par les entreprises pourraient soutenir les bénéfices, bien que les coûts d'infrastructure influencent la rentabilité et les rendements en trésorerie.
- Le résultat opérationnel a atteint 2,791 milliards de dollars à mesure que les revenus s'accéléraient. Le bénéfice net a également bénéficié de 873 millions de dollars de produits d'intérêts et d'un avantage fiscal de 390 millions de dollars. Des revenus cloud et de connectivité plus solides ont soutenu la rentabilité, mais la performance opérationnelle récurrente sera importante à mesure que les contributions non opérationnelles se normalisent.
- L'investissement en capital a étendu les capacités de calcul et satellite de SpaceX. Environ 19,593 milliards de dollars ont été dépensés en infrastructure au T3, dont 16,444 milliards de dollars dans le SI. Ces investissements soutiennent la fourniture de services cloud, les rendements dépendant de l'utilisation et des paiements des clients dépassant les coûts d'exploitation courants.
- Les prévisions de capacité de calcul en fin d'année ont atteint 2,5 à 3 gigawatts. L'expansion soutient des services cloud supplémentaires, bien que les prévisions de dépenses d'investissement au T4 aient augmenté à 35 milliards – 40 milliards de dollars. L'activation des contrats, le recouvrement des paiements et la maîtrise des coûts de construction seront importants pour la croissance future des bénéfices.
Perspectives d'investissement SpaceX (SPCX) pour 2026 : scénario haussier à 200 $ contre scénario baissier à 115 $
Les perspectives de SpaceX pour 2026 dépendent de la capacité des nouvelles capacités de calcul déployées à générer un bénéfice opérationnel récurrent pendant que Starlink continue de contribuer aux bénéfices opérationnels. La croissance SI du T3 témoigne de progrès commerciaux, tandis que le plan d'investissement de 35 à 40 milliards de dollars au T4 place la conversion de trésorerie au cœur de la valorisation. Les scénarios éditoriaux suivants reflètent la manière dont le taux d'utilisation des capacités, les marges satellites et les dépenses d'infrastructure pourraient influencer les performances jusqu'en décembre 2026.
Le scénario haussier : la croissance du cloud IA et les bénéfices de Starlink poussent SPCX vers 200 $
Une monétisation plus rapide des nouvelles capacités de calcul offrirait à SpaceX une voie directe vers des bénéfices opérationnels récurrents plus solides. Son chiffre d'affaires SI au T3 a atteint 7,560 milliards de dollars, tandis que le segment a dégagé 431 millions de dollars de résultat opérationnel après une compensation substantielle liée aux acquisitions. La conversion d'une plus grande partie de la capacité disponible en services payants augmenterait les bénéfices tandis que Starlink continue de contribuer aux revenus de connectivité rentables.
Le scénario à 200 $ bénéficierait d'un soutien si la croissance du cloud payant porte le bénéfice opérationnel SI au-dessus des 1,648 milliard de dollars du T3 hors compensation liée aux acquisitions. Un flux de trésorerie opérationnel couvrant plus de 27 % des dépenses d'investissement sur neuf mois renforcerait les rendements au-delà de l'expansion de base.
Le scénario de base : des bénéfices Starlink stables maintiennent SPCX entre 145 $ et 175 $
La poursuite de l'expansion de Starlink pourrait maintenir la progression des bénéfices de SpaceX même si les investissements cloud absorbent des liquidités plus longtemps. Le résultat opérationnel de la division Connectivité au T3 a atteint 2,367 milliards de dollars, contribuant à compenser une légère perte du segment Espace et des engagements d'infrastructure importants. Le scénario de base suppose que ce soutien persiste, produisant des progrès opérationnels tout en laissant non résolu l'écart entre les dépenses d'investissement et la génération de trésorerie.
Une fourchette de 145 à 175 dollars correspondrait à une demande de connectivité résiliente, à une activation graduelle du cloud et à des dépenses d'infrastructure toujours importantes. Des recouvrements plus rapides auprès des clients soutiendraient la partie haute de la fourchette, tandis que des marges brutes plus faibles pourraient absorber suffisamment de progrès pour limiter la hausse du cours de l'action.
Le scénario baissier : le ralentissement des ventes de calcul et les dépenses élevées tirent SPCX vers 115 $
Un ralentissement de la monétisation du cloud exposerait SpaceX plus pleinement à ses engagements en capital croissants. La Connectivité a fourni la majeure partie du résultat opérationnel du T3, tandis que les dépenses d'investissement trimestrielles ont dépassé le chiffre d'affaires du groupe et que les opérations du segment Espace sont restées légèrement déficitaires. Si les nouvelles capacités de calcul restent sous-utilisées et que les marges satellites se normalisent, SpaceX pourrait perdre une partie de sa marge de sécurité sur les bénéfices avant que l'infrastructure ne commence à générer des rendements en trésorerie adéquats.
Le scénario à 115 $ deviendrait plus probable si l'activation des capacités de calcul manquait le plan de fin d'année simultanément à un affaiblissement des marges Starlink. Les liquidités existantes devraient alors financer davantage de construction et de coûts opérationnels, laissant moins de soutien à la croissance des bénéfices par action et à la valorisation.
Prévisions du cours de l'action SPCX pour 2026 selon les analystes de Wall Street
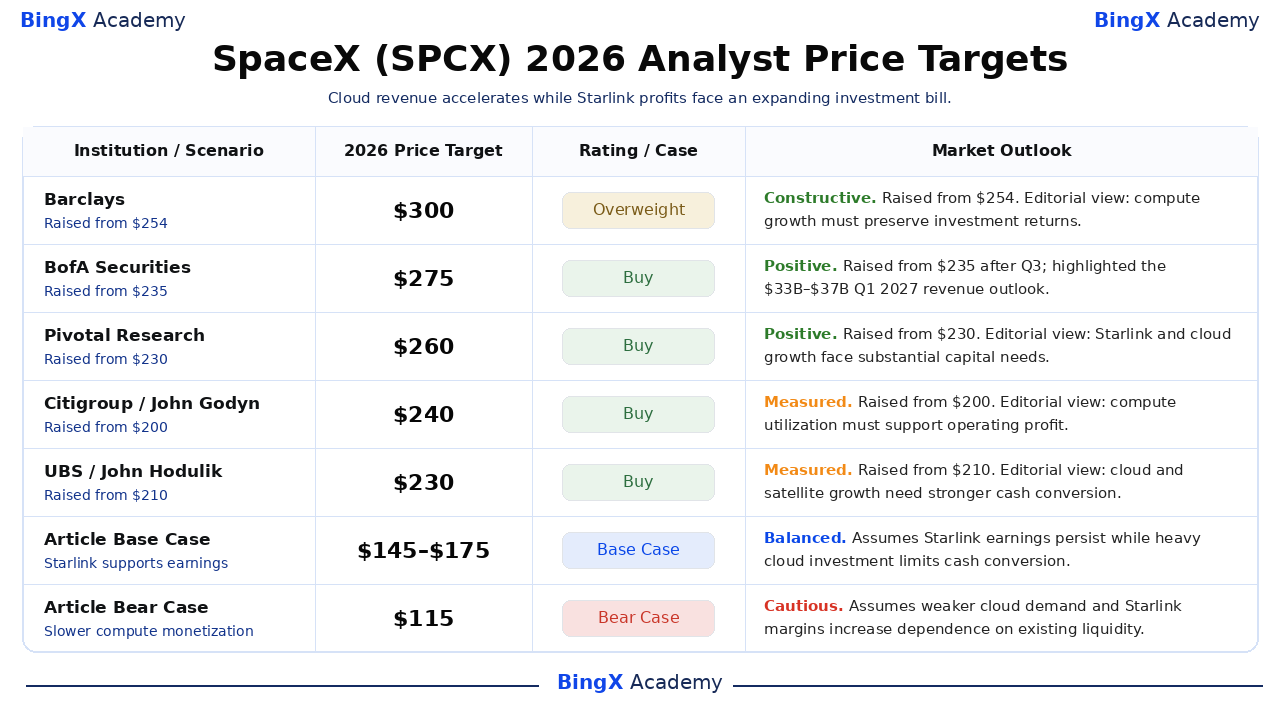
Ces cinq objectifs de cours, nommés et datés, se réfèrent aux actions SpaceX de classe A cotées sur le Nasdaq et couvrent généralement environ 12 mois, s'étendant au-delà de décembre 2026. La fourchette retenue de 230 à 300 dollars reflète différentes visions de la monétisation du calcul et de la croissance des satellites. La justification est éditoriale sauf indication contraire ; les deux dernières lignes correspondent aux scénarios 2026 distincts de cet article.
|
Institution / Scénario |
Objectif de cours 2026 |
Notation / Cas |
Perspectives de marché |
|
Barclays |
300 $ |
Surpondérer |
Constructif. 2026-10-21 : Relevé de 254 $ avec maintien de la recommandation Surpondérer. Interprétation éditoriale : une monétisation plus rapide du calcul doit préserver les rendements à mesure que l'investissement s'élargit. |
|
BofA Securities |
275 $ |
Achat |
Positif. 2026-10-22 : Relevé de 235 $ avec maintien de la recommandation Achat après les résultats du T3. La note publiée a mis en avant les prévisions de chiffre d'affaires au T1 2027 de 33 Mds$ – 37 Mds$. |
|
Pivotal Research |
260 $ |
Achat |
Positif. 2026-10-22 : Relevé de 230 $ avec maintien de la recommandation Achat. Interprétation éditoriale : la demande récurrente de Starlink et les revenus cloud élargissent l'opportunité de bénéfices, l'intensité capitalistique restant significative. |
|
Citigroup |
240 $ |
Achat |
Mesuré. 2026-10-21 : Relevé de 200 $ avec maintien de la recommandation Achat. Interprétation éditoriale : une utilisation plus élevée des capacités de calcul doit se traduire en résultat opérationnel à mesure que la capacité et les amortissements s'élargissent. |
|
UBS |
230 $ |
Achat |
Mesuré. 2026-10-21 : Relevé de 210 $ avec maintien de la recommandation Achat. Interprétation éditoriale : les contrats cloud et l'adoption des satellites soutiennent les ventes, tandis que la génération de trésorerie doit rattraper l'investissement. |
|
Scénario de base de l'article |
145 – 175 $ |
Scénario de base |
Équilibré. Suppose que les bénéfices Starlink persistent tandis que les lourds investissements cloud limitent la conversion de trésorerie jusqu'en décembre 2026. |
|
Scénario baissier de l'article |
115 $ |
Scénario baissier |
Prudent. Suppose qu'une demande cloud plus faible et des marges Starlink dégradées accroissent la dépendance aux liquidités existantes pour les dépenses d'infrastructure. |
Comment acheter des actions SpaceX (SPCX) sur BingX
Achetez et conservez des actions SpaceX via BingX Stocks Trading en utilisant USDT ou USDC, sous réserve de disponibilité et d'éligibilité du compte. SpaceX offre une exposition aux services de lancement, à la connectivité par satellite et à l'infrastructure d'intelligence artificielle. Les utilisateurs éligibles peuvent dimensionner leurs positions en fonction de leurs objectifs d'investissement sans utiliser de levier ni payer de frais de financement perpétuels.
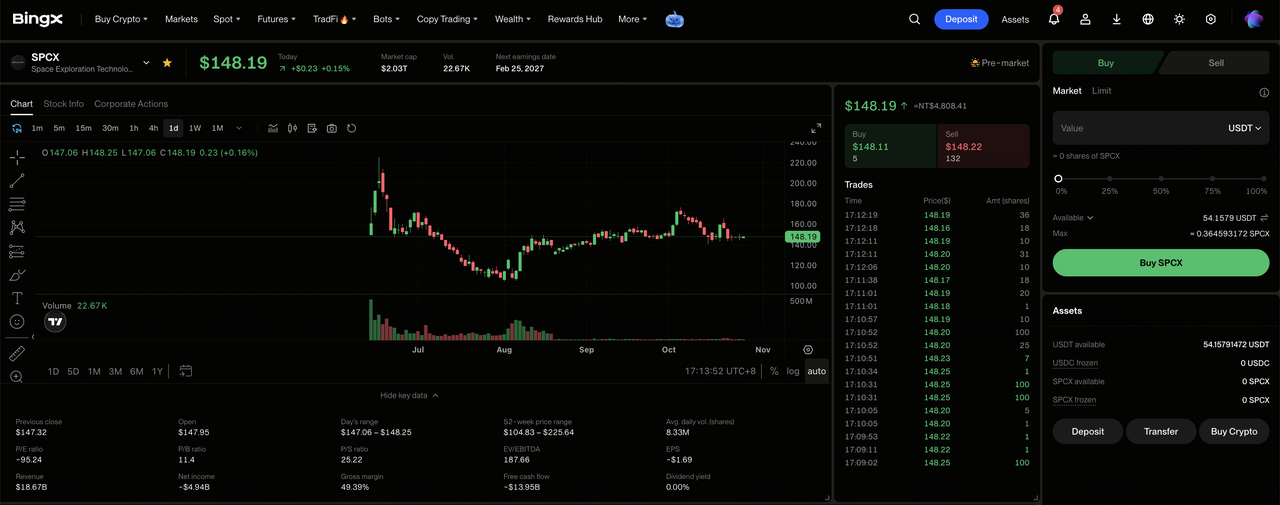
Étape 1 : Accéder à BingX Stocks Trading. Inscrivez-vous ou connectez-vous à BingX, effectuez la vérification d'identité requise et accédez à « TradFi > Actions ». Acceptez la déclaration de risque sur les transactions en actions si vous accédez au produit pour la première fois.
Étape 2 : Préparer vos USDT ou USDC. Assurez-vous que votre compte Spot dispose de fonds suffisants pour l'achat. Transférez des USDT ou des USDC depuis votre compte de fonds ou votre compte patrimoine si nécessaire. Vérifiez le montant minimum de commande de l'action sélectionnée et l'éligibilité aux fractions d'actions avant de choisir le montant d'investissement.
Étape 3 : Sélectionner SpaceX (SPCX). Ouvrez le marché des actions, recherchez SpaceX (SPCX) et confirmez que l'action de classe A est disponible pour votre compte. Vérifiez l'identité de l'entreprise, le cours actuel de l'action, la séance de trading et les types d'ordres disponibles.
Étape 4 : Acheter des actions SpaceX. Sélectionnez « Acheter », entrez un montant d'investissement ou une quantité d'actions autorisés et choisissez un ordre au marché ou à cours limité pris en charge. Les ordres au marché utilisent les prix disponibles pendant les séances prises en charge, tandis que les ordres à cours limité nécessitent le prix spécifié ou un prix plus favorable et une liquidité suffisante pour s'exécuter.
Étape 5 : Consulter et gérer vos positions. Ouvrez « Actions > Positions » pour surveiller vos actions SPCX et votre profit ou perte non réalisé(e). Utilisez Tous les ordres pour consulter les transactions ou vendre des actions si nécessaire. Le règlement T+1 affecte généralement le moment où le produit des ventes devient retirable, plutôt que le moment où les actions achetées peuvent être vendues.
Les 5 principaux risques à surveiller pour les investisseurs SpaceX en 2026
Les capacités de lancement de SpaceX, l'expansion des abonnements Starlink et la liquidité financière substantielle soutiennent ses perspectives de bénéfices. Cependant, la demande de calcul, les dépenses d'infrastructure, les marges satellites et la livraison des projets pourraient peser sur la rentabilité et les rendements pour les actionnaires.
- Une demande cloud plus faible pourrait peser sur les revenus : Les revenus SI du T3 ont atteint 7,560 milliards de dollars, soutenus par des accords informatiques activés. Une utilisation moindre par les clients ou une révision à la baisse des prix des contrats pourrait réduire les bénéfices opérationnels et les rendements sur les nouvelles infrastructures installées.
- La hausse des coûts d'infrastructure pourrait contraindre les marges : Les dépenses d'investissement SI au T3 ont augmenté à 16,444 milliards de dollars avec l'expansion des capacités. Des coûts d'amortissement et d'énergie plus élevés pourraient affaiblir la rentabilité si les revenus cloud et les abonnements logiciels croissent plus lentement.
- Les retards dans le déploiement des satellites pourraient limiter la croissance des revenus : Le vol 14 de Starship au T3 a livré 26 satellites Starlink V3, mais des capacités supplémentaires nécessitent d'autres lancements. Des retards dans le déploiement des satellites, l'installation des terminaux ou l'activation des clients pourraient réduire la visibilité sur les revenus futurs.
- L'investissement en capital pourrait affaiblir les rendements pour les actionnaires : 19,593 milliards de dollars ont été dépensés en infrastructure au T3, soutenant les capacités de calcul et de satellite. Des équipements sous-utilisés ou des dépassements de construction pourraient limiter la génération de trésorerie et réduire les rendements sur le capital investi.
- Des rendements opérationnels plus faibles pourraient peser sur la valorisation : Le résultat opérationnel de SpaceX au T3 a atteint 2,791 milliards de dollars, soutenu par des services de connectivité rentables. Un ralentissement des ventes cloud, une dégradation des marges satellites ou une hausse des coûts d'infrastructure pourraient réduire les bénéfices et entraîner des baisses du cours de l'action.
Réflexions finales : faut-il investir dans SpaceX en 2026 ?
Le chiffre d'affaires trimestriel de SpaceX de 14,575 milliards de dollars et son résultat opérationnel de 2,791 milliards de dollars témoignent de l'amélioration des bénéfices issus des services informatiques et satellites. Starlink apporte un soutien opérationnel substantiel, tandis que la capacité cloud payante et l'intégration de Cursor créent des opportunités d'élargir les revenus récurrents. Maintenir ces progrès dépendra de la préservation de la rentabilité satellite et de la conversion des investissements en infrastructure en trésorerie plutôt qu'en simple capacité.
Le scénario haussier à 200 $ suppose un bénéfice opérationnel SI plus solide, une meilleure couverture par la trésorerie et une rentabilité Starlink résiliente. La fourchette de base de 145 à 175 dollars reflète des opérations stables, tandis que le scénario baissier à 115 dollars prend en compte une utilisation plus faible et une pression persistante sur les dépenses. Avec SPCX clôturant à 146,90 $ le 26 octobre, les investisseurs devraient surveiller si l'expansion des revenus se traduit en rendements de trésorerie durables.
Avertissement sur les risques : L'expansion des activités satellite et informatique de SpaceX n'élimine pas le risque d'investissement. Une demande cloud plus faible, des retards dans les satellites ou des dépassements d'infrastructure pourraient réduire les bénéfices et la génération de trésorerie. Les investisseurs doivent évaluer la valorisation, la conversion de trésorerie et leur tolérance au risque avant d'acheter des actions SPCX.
Lectures connexes
- Les 10 points essentiels à connaître sur l'introduction en bourse de SpaceX : prix, valorisation et comment en tirer parti
- Meilleures actions de défense à acheter en 2026 : grands contractants, missiles, drones, espace et guerre assistée par IA
- Meilleures actions spatiales à acheter avant l'introduction en bourse de SpaceX
- SpaceX (SPCX) après introduction en bourse : l'entreprise peut-elle maintenir une valorisation de 2 500 Mds$ à 230 $ ?
- Prévision du cours de Firefly Aerospace (FLY) pour 2026 : la croissance dans le lancement et la défense peut-elle pousser FLY vers 55 $ ?
- Prévision du cours de GE Aerospace (GE) pour 2026 : la demande de moteurs à réaction peut-elle porter GE vers 350 $ ?
