SentinelOne (S) vend des logiciels de sécurité par abonnement qui protègent les terminaux d'entreprise, les charges de travail cloud et les identités. Sa base de clients récurrents constitue le moteur établi, tandis que Purple AI et les modules Singularity plus larges visent à augmenter les dépenses au sein de ces comptes. Le rendement dépend de la capacité de l'adoption payante de la plateforme à soutenir la croissance tout en améliorant les marges de livraison et en réduisant l'écart entre le bénéfice ajusté et les pertes GAAP.
Le dernier trimestre a montré une croissance des abonnements et une rentabilité ajustée plus solide, accompagnées de marges brutes plus faibles. Le chiffre d'affaires de SentinelOne au T2 FY2027 a augmenté de 21 % pour atteindre 292 millions de dollars et l'ARR a progressé de 22 % pour atteindre 1,218 milliard de dollars. La marge opérationnelle ajustée a atteint 10 %, mais la marge brute GAAP est tombée à 72 % contre 75 %. Le prochain test sera la livraison par rapport aux prévisions de revenus du T3 entre 309 millions et 311 millions de dollars avec des économies d'abonnements plus saines.
Les prévisions du titre S pour 2026 se concentrent désormais sur deux visions concurrentes :
- Le scénario d'expansion de la plateforme : Les clients plus importants ajoutent des modules cloud et IA, augmentant les revenus récurrents, tandis que le redressement des marges brutes transforme l'effet de levier ajusté existant en une meilleure qualité des bénéfices.
- Le scénario de pression sur les marges : Un développement plus lent des comptes et un bénéfice brut plus faible laissent les dépenses de produits et la rémunération en actions absorber une trop grande partie du bénéfice de la croissance des abonnements.
Ce guide analyse les prévisions du titre S, les scénarios de prix pour 2026, les risques clés et les perspectives des analystes, en s'appuyant sur les résultats de SentinelOne, les informations officielles sur les produits et les données de Stock Analysis jusqu'au 21 octobre, ainsi que comment acheter des actions S sur BingX TradFi avec USDT ou USDC.
Les 5 points essentiels pour les investisseurs de SentinelOne en octobre 2026
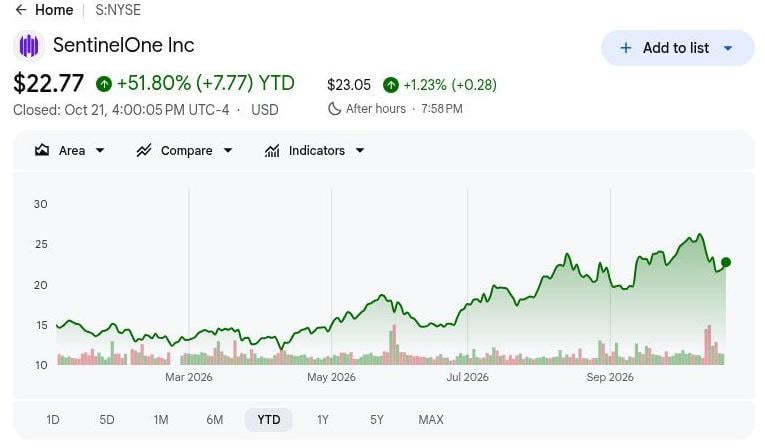
- S a clôturé à 22,77 $ le 21 octobre, en hausse de 51,80 % depuis le début de l'année : Les actions restent au-dessus de leur niveau d'ouverture annuelle, rendant le scénario haussier à 32 $ dépendant de l'expansion payante de la plateforme et de marges plus saines. Des gains continus nécessitent que l'adoption de Singularity améliore la rentabilité par action parallèlement à la croissance des revenus récurrents.
- Le chiffre d'affaires du T2 FY2027 a augmenté de 21 % pour atteindre 292 millions de dollars : La marge opérationnelle ajustée s'est également améliorée de 2 % à 10 %, témoignant d'un meilleur effet de levier des dépenses. Cependant, la marge brute GAAP a chuté de 75 % à 72 %, rendant important de distinguer le contrôle des coûts opérationnels de l'économie de livraison des abonnements supplémentaires.
- L'ARR a atteint 1,218 milliard de dollars à mesure que les grands comptes clients se sont développés : La base récurrente du T2 a augmenté de 22 %, tandis que les clients avec au moins 100 000 $ d'ARR ont augmenté de 13 % pour atteindre 1 715. Les renouvellements, l'adoption de modules payants et les marges de livraison détermineront dans quelle mesure cette échelle d'abonnement se traduira par une croissance durable des bénéfices.
- Les prévisions de revenus du T3 fixent un test entre 309 millions et 311 millions de dollars : La direction a prévu entre 38 millions et 40 millions de dollars de résultat opérationnel ajusté, nécessitant une croissance continue parallèlement à l'effet de levier des dépenses. Les ventes d'abonnements comptabilisées et la stabilisation de la marge brute détermineront si ces perspectives soutiennent des améliorations durables de la rentabilité de la plateforme.
- Les pertes opérationnelles GAAP restent une contrainte sur les rendements pour les actionnaires : SentinelOne a signalé une marge opérationnelle négative de 31 % aux côtés d'un résultat ajusté positif de 10 %, tandis que la perte GAAP diluée a atteint 0,27 $ par action. La croissance des abonnements doit couvrir les coûts de livraison et de rémunération avant que les progrès ajustés ne se traduisent par des indicateurs économiques par action.
Qu'est-ce que SentinelOne ?
Fondée en 2013, SentinelOne (S) développe des logiciels de cybersécurité alimentés par l'IA via sa plateforme Singularity, qui protège les terminaux d'entreprise, les charges de travail cloud et les identités, tout en aidant les équipes de sécurité à détecter et à répondre aux menaces. Son modèle commercial basé sur les abonnements génère des revenus récurrents auprès des entreprises, des fournisseurs de services de sécurité gérés et des partenaires de distribution. Le chiffre d'affaires annuel récurrent (ARR), la croissance des grands comptes clients et l'expansion des abonnements sont des mesures clés de performance alors que SentinelOne rivalise avec des fournisseurs de cybersécurité établis.
La stratégie de croissance de SentinelOne se concentre sur l'expansion au-delà de la protection des terminaux vers la sécurité cloud, la protection des identités et les opérations de sécurité autonomes. Sa technologie Purple AI aide les équipes de sécurité à enquêter sur les menaces, tandis que la plateforme Singularity encourage une adoption plus large en entreprise. Parmi les clients notables figurent NVIDIA, Mastercard, Lockheed Martin, Aston Martin et Carnival Corporation, démontrant une adoption dans les secteurs de la technologie, des services financiers, de la défense et du voyage. Au 31 juillet 2026, l'ARR a atteint 1,218 milliard de dollars, avec 1 715 clients générant plus de 100 000 dollars annuellement. La croissance future dépend de l'expansion des abonnements d'entreprise et de l'amélioration de la rentabilité.
SentinelOne (S) Résultats du T2 FY2027 : Des abonnements plus solides face à la hausse des coûts et des perspectives T3 prudentes
SentinelOne a annoncé un chiffre d'affaires de 292 millions de dollars au T2 FY2027, en hausse de 21 % en glissement annuel, avec une croissance de l'ARR de 22 % à 1,218 milliard de dollars et une expansion des grands comptes clients. La marge opérationnelle ajustée s'est améliorée de 2 % à 10 %, tandis que la marge brute GAAP a chuté de 75 % à 72 % et que la perte diluée s'est creusée à 0,27 $ par action. Avec des prévisions de revenus pour le T3 entre 309 millions et 311 millions de dollars, la croissance future dépend de la conversion de l'adoption payante de la plateforme en marges d'abonnement plus saines et de la réduction des pertes GAAP.
|
Indicateur financier |
Prévisions / Consensus |
Résultat / Réel |
Surprise |
|
Chiffre d'affaires |
242 M$ T2 FY2026 |
292 M$ |
Amélioré. En hausse de 21 % en glissement annuel. |
|
Chiffre d'affaires annuel récurrent |
~1,0 Md$ T2 FY2026 |
1,218 Md$ |
En expansion. En hausse de 22 % en glissement annuel. |
|
Clients ≥100 K$ d'ARR |
1 513 T2 FY2026 |
1 715 |
En expansion. En hausse de 13 % en glissement annuel. |
|
Marge brute GAAP |
75 % T2 FY2026 |
72 % |
Plus faible. En baisse de trois points. |
|
Marge brute non-GAAP |
79 % T2 FY2026 |
77 % |
Plus faible. En baisse de deux points. |
|
Marge opérationnelle non-GAAP |
2 % T2 FY2026 |
10 % |
Améliorée. En hausse de huit points. |
|
BPA dilué GAAP |
-0,22 $ T2 FY2026 |
-0,27 $ |
Creusé. La perte par action a augmenté. |
|
Prévisions de revenus T3 |
Nouvelles prévisions prospectives |
309 M$–311 M$ |
Perspectives. Fourchette pour le prochain trimestre. |
- Le chiffre d'affaires du T2 FY2027 a augmenté de 21 % pour atteindre 292 millions de dollars. Le chiffre d'affaires annuel récurrent (ARR) a progressé de 22 % pour atteindre 1,218 milliard de dollars, reflétant une croissance continue des abonnements. La comptabilisation durable des revenus et la génération de trésorerie seront importantes pour confirmer la solidité de la demande des entreprises.
- Les grands clients entreprises ont augmenté de 13 % pour atteindre 1 715. Les comptes générant au moins 100 000 $ d'ARR se sont développés, soutenant la croissance de SentinelOne dans le segment entreprise. Une adoption plus large des capacités cloud, d'identité et d'IA de Singularity pourrait générer des contrats plus importants et des revenus récurrents.
- La marge opérationnelle ajustée s'est améliorée à 10 % contre 2 %. L'efficacité opérationnelle s'est renforcée malgré une baisse de la marge brute GAAP à 72 % contre 75 %. Avec une marge opérationnelle GAAP encore négative à 31 %, une discipline supplémentaire en matière de coûts et un redressement de la marge brute restent essentiels.
- L'expansion de la plateforme a renforcé l'offre de cybersécurité de SentinelOne. Singularity intègre la protection des terminaux, du cloud et des identités, tandis que Purple AI et les opérations de sécurité autonomes créent des opportunités supplémentaires d'expansion des abonnements. La croissance future dépend de la conversion de ces capacités en adoption payante et de l'amélioration des marges.
- Les prévisions de revenus du T3 entre 309 millions et 311 millions de dollars signalent une croissance continue. La direction prévoit également entre 38 millions et 40 millions de dollars de résultat opérationnel ajusté. Une demande d'abonnements soutenue, de meilleures marges brutes et un rétrécissement des pertes GAAP seront les principaux indicateurs de progression vers la rentabilité.
Perspectives d'investissement SentinelOne (S) 2026 : Scénario haussier à 32 $ vs scénario baissier à 17 $
Le principal défi pour S est de déterminer si les modules IA et cloud plus larges de Singularity stimulent l'expansion des clients tandis que la marge brute se redresse depuis 72 %. La marge opérationnelle ajustée de 10 % au T2 montre des progrès, mais la perte GAAP et les effets du nombre d'actions restent significatifs. Les trois scénarios éditoriaux de fin d'année combinent la conversion de l'ARR, la réalisation des prévisions du T3 et la qualité des marges ; ils sont distincts des objectifs d'environ 12 mois des analystes.
Le scénario haussier : L'expansion payante de la plateforme et le redressement des marges soutiennent un objectif de 32 $
Une adoption payante plus large des modules Singularity augmenterait le bénéfice brut des abonnements, tandis que la base récurrente existante soutient l'effet de levier opérationnel. L'ARR du T2 a progressé de 22 % pour atteindre 1,218 milliard de dollars et la marge opérationnelle ajustée a atteint 10 %, malgré des marges brutes plus faibles. Un redressement des économies de livraison permettrait à davantage de revenus marginaux de financer les bénéfices plutôt que de simplement compenser le coût d'expansion de la plateforme.
Le scénario à 32 $ gagnerait en soutien si le chiffre d'affaires du T3 dépasse 311 millions de dollars, si les grands comptes continuent de se développer et si les marges brutes se stabilisent. Un bénéfice brut plus solide parallèlement à des pertes GAAP réduites rendrait la croissance de la plateforme plus précieuse par action.
Le scénario de base : La croissance récurrente compense les lacunes en matière de rentabilité entre 23 et 27 $
L'expansion des abonnements récurrents soutiendrait une croissance modérée des bénéfices ajustés, tandis que la faiblesse des marges brutes continue de limiter les progrès GAAP. Le chiffre d'affaires du T2 a augmenté de 21 % et la marge opérationnelle ajustée a atteint 10 %, mais la marge opérationnelle GAAP est restée négative à 31 %. Atteindre le prochain objectif de vente préserverait le moteur de croissance sans résoudre le fardeau des dépenses et de la rémunération supporté par les actionnaires existants.
Une fourchette de 23 à 27 $ correspondrait à un chiffre d'affaires du T3 entre 309 millions et 311 millions de dollars et à des marges brutes stables, accompagnés de pertes GAAP continues. Ces conditions justifieraient de payer pour la croissance récurrente tout en limitant une prime plus importante pour la rentabilité à court terme.
Le scénario baissier : Un développement plus lent expose les coûts de livraison à 17 $
Un développement plus lent des clients réduirait le bénéfice incremental des abonnements et exposerait les coûts de livraison qui exercent déjà une pression sur les marges. La marge brute GAAP du T2 est tombée à 72 % contre 75 %, tandis que la perte diluée s'est creusée à 0,27 $ par action. Si les remises concurrentielles ou les achats de modules retardés affaiblissent les ajouts à l'ARR, les dépenses de produits absorberaient une part plus importante du gain de revenus restant.
Le scénario à 17 $ deviendrait plus probable si les ventes du T3 passent sous le plancher de 309 millions de dollars et si les marges brutes se détériorent davantage. Une croissance récurrente plus faible avec des pertes GAAP persistantes saperait l'amélioration des bénéfices nécessaire pour soutenir le redressement antérieur du titre.
Prévisions du cours de l'action S pour 2026 selon les analystes de Wall Street
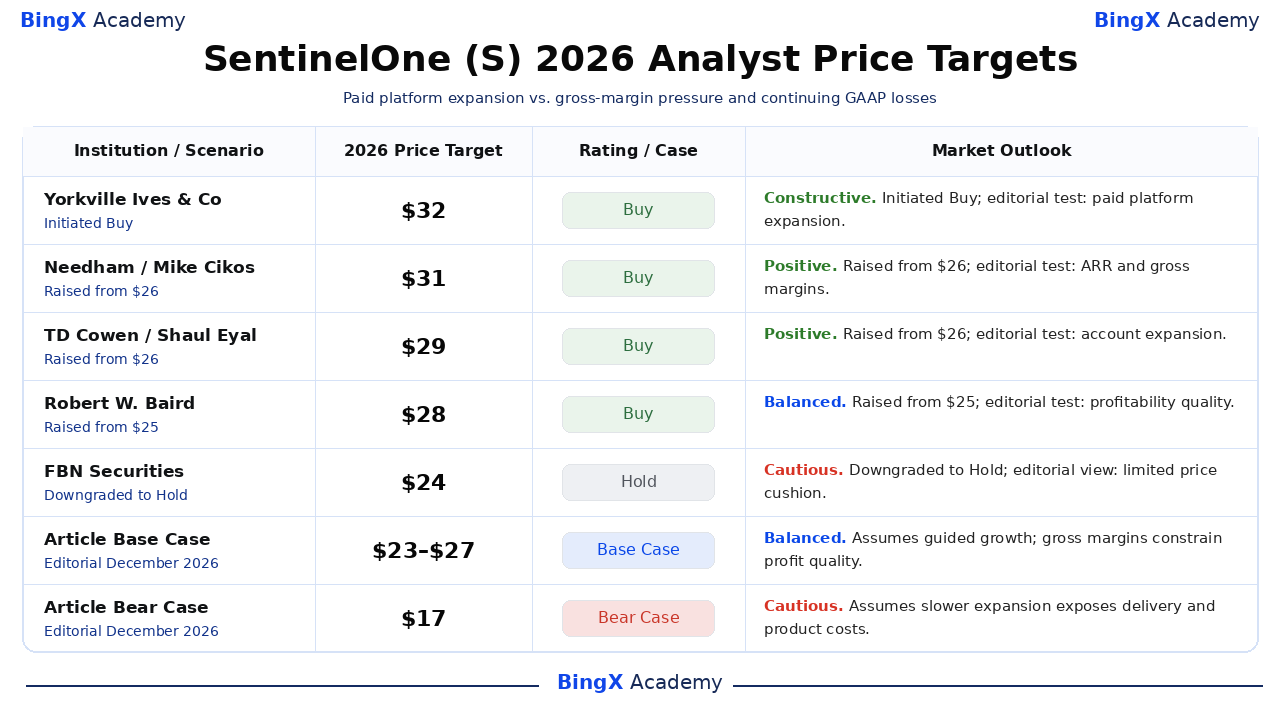
Les recommandations sélectionnées concernent les actions ordinaires S cotées au NYSE et couvrent des horizons d'analystes d'environ 12 mois, souvent au-delà de décembre 2026. Stock Analysis enregistre les actions datées ; les notations utilisent ses étiquettes standardisées. L'écart reflète des évaluations différentes, tandis que les explications marquées éditoriales représentent l'interprétation de cet article. Les lignes Scénario de base et Scénario baissier sont des scénarios éditoriaux distincts de fin d'année.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Cas |
Perspectives de marché |
|
Yorkville Ives & Co |
32 $ |
Achat |
Constructif. 2026-10-07 : Initiation à l'Achat à 32 $. Point de vue éditorial : L'adoption payante de l'IA et du cloud doit renforcer les bénéfices. |
|
Needham |
31 $ |
Achat |
Positif. 2026-10-13 : Relevé de 26 $ ; maintien de l'Achat. Point de vue éditorial : L'expansion récurrente nécessite de meilleures marges brutes. |
|
TD Cowen |
29 $ |
Achat |
Positif. 2026-10-02 : Relevé de 26 $ ; réitération de l'Achat. Point de vue éditorial : La croissance des grands comptes doit se traduire en bénéfice. |
|
Robert W. Baird |
28 $ |
Achat |
Équilibré. 2026-10-14 : Relevé de 25 $ ; réitération de l'Achat. Point de vue éditorial : La croissance doit réduire l'écart entre le bénéfice GAAP et le bénéfice ajusté. |
|
FBN Securities |
24 $ |
Conserver |
Prudent. 2026-10-06 : Dégradé à Conserver avec un objectif de 24 $. Point de vue éditorial : Un potentiel de hausse limité laisse moins de marge pour les déceptions d'exécution. |
|
Scénario de base de l'article |
23–27 |
Scénario de base |
Équilibré. Scénario éditorial de décembre 2026. Suppose une croissance conforme aux prévisions ; les marges brutes limitent la qualité des bénéfices. |
|
Scénario baissier de l'article |
17 $ |
Scénario baissier |
Prudent. Scénario éditorial de décembre 2026. Suppose qu'un développement plus lent expose les coûts de livraison et de produits. |
Comment acheter des actions SentinelOne (S) sur BingX
Achetez et conservez des actions SentinelOne via BingX Stocks Trading en utilisant USDT ou USDC, sous réserve de cotation et d'éligibilité du compte. SentinelOne offre une exposition à la protection des terminaux, à la sécurité cloud, à la protection des identités et aux opérations de sécurité assistées par IA. Les utilisateurs éligibles peuvent dimensionner leurs positions en fonction de leurs objectifs d'investissement sans utiliser d'effet de levier ni payer de frais de financement perpétuels.
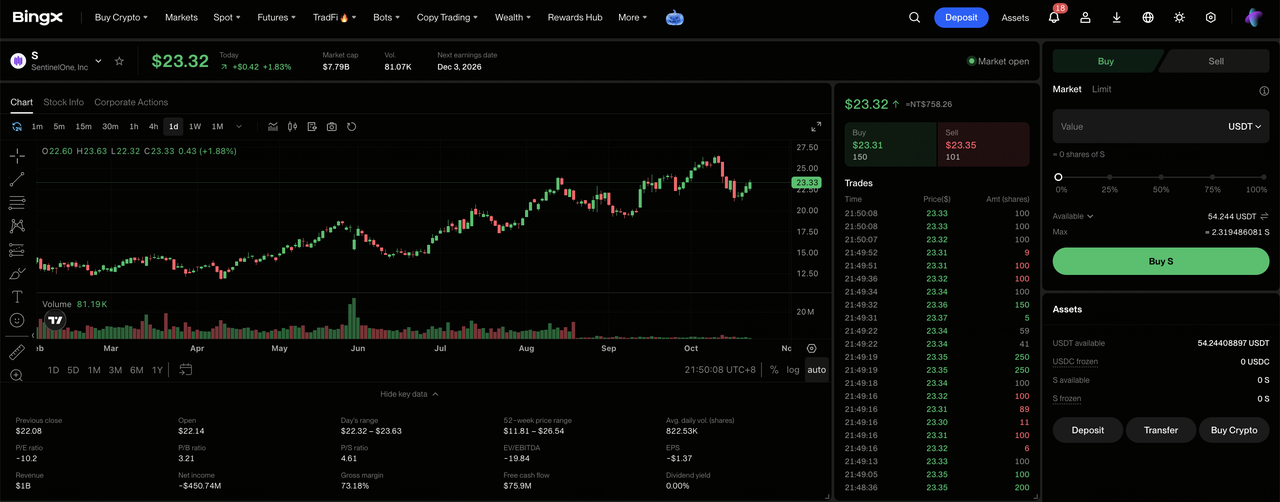
Étape 1 : Accéder à BingX Stocks Trading. Inscrivez-vous ou connectez-vous à BingX, effectuez la vérification d'identité requise, et accédez à « TradFi > Actions ». Acceptez la Déclaration de risque sur le trading d'actions si vous accédez au produit pour la première fois.
Étape 2 : Préparer USDT ou USDC. Assurez-vous que votre Compte Spot dispose de fonds suffisants pour l'achat. Transférez USDT ou USDC depuis votre Compte de Fonds ou Compte de Gestion de Patrimoine si nécessaire. Vérifiez le montant minimum de commande de l'action sélectionnée et l'éligibilité aux fractions avant de choisir la taille de l'investissement.
Étape 3 : Sélectionner SentinelOne (S). Ouvrez le marché des actions, recherchez Sentinel One (S), et confirmez que l'action est disponible pour votre compte. Vérifiez l'identité de la société, le cours actuel de l'action, la session de trading et les types d'ordres disponibles.
Étape 4 : Acheter des actions SentinelOne. Sélectionnez « Acheter », entrez un montant d'investissement ou une quantité d'actions autorisée, et choisissez un ordre au marché ou à cours limité pris en charge. Les ordres au marché utilisent les prix disponibles pendant les sessions prises en charge, tandis que les ordres à cours limité nécessitent le prix spécifié ou mieux et une liquidité suffisante pour s'exécuter.
Étape 5 : Vérifier et gérer vos positions. Ouvrez « Actions > Positions » pour surveiller vos actions S et vos profits ou pertes non réalisés. Utilisez Tous les ordres pour consulter les transactions ou vendre des actions si nécessaire. Le règlement T+1 affecte généralement le moment où le produit des ventes devient retirable, plutôt que le moment où les actions achetées peuvent être vendues.
Les 5 principaux risques à surveiller pour les investisseurs de SentinelOne en 2026
Les abonnements récurrents de SentinelOne, l'expansion de la plateforme Singularity et les grands comptes d'entreprise soutiennent ses plans de croissance. Cependant, le développement des clients, les coûts de livraison, la conversion des abonnements et les investissements dans les produits restent des risques clés pour la rentabilité et les rendements pour les actionnaires.
- Un développement plus lent des clients pourrait rendre la croissance volatile : Les grands comptes ont atteint 1 715 au T2, mais la croissance des abonnements reste sensible aux budgets des entreprises et aux achats de modules payants. Des renouvellements ou des commandes d'expansion retardés pourraient provoquer des fluctuations significatives de l'ARR et peser sur la valorisation.
- Les coûts de livraison pourraient dépasser la croissance des revenus d'abonnements : La marge brute GAAP du T2 est tombée à 72 % contre 75 %, réduisant le bénéfice de chaque dollar de vente. Des dépenses continues en cloud et en plateforme pourraient prolonger les pertes si les économies des ventes et des abonnements ne s'améliorent pas suffisamment rapidement.
- La conversion des abonnements pourrait retarder les bénéfices futurs : L'ARR de 1,218 milliard de dollars de SentinelOne soutient la visibilité des revenus, mais le calendrier des renouvellements et des expansions reste incertain. Une conversion plus lente pourrait affaiblir les attentes de croissance à court terme malgré sa base récurrente et les prévisions du T3 entre 309 millions et 311 millions de dollars.
- L'expansion des produits pourrait générer des rendements inférieurs aux attentes : SentinelOne a étendu Singularity à la protection des terminaux, du cloud et des identités, ainsi qu'à Purple AI et aux opérations de sécurité autonomes. Une adoption payante faible, des défis de déploiement ou des besoins d'ingénierie supplémentaires pourraient limiter la croissance du bénéfice brut et réduire la valeur pour les actionnaires.
- Des attentes de croissance élevées pourraient amplifier les fluctuations du cours de l'action : Le gain de 51,80 % depuis le début de l'année de S rend sa valorisation dépendante de l'expansion continue des abonnements et des améliorations de la rentabilité. Un changement du sentiment des investisseurs, la concurrence ou des prévisions décevantes pourraient déclencher des baisses significatives même sans changements majeurs dans les ventes actuelles.
Réflexions finales : Faut-il investir dans SentinelOne en 2026 ?
Les 292 millions de dollars de chiffre d'affaires trimestriel de SentinelOne et les 1,218 milliard de dollars d'ARR démontrent l'ampleur de son activité de sécurité récurrente. L'expansion des grands comptes et l'adoption plus large de Singularity soutiennent la croissance des abonnements, tandis qu'une marge opérationnelle ajustée de 10 % témoigne d'un meilleur effet de levier des dépenses. Maintenir ces progrès dépendra de la stabilisation des marges brutes et de la transformation de l'expansion des abonnements en une meilleure rentabilité GAAP.
Le scénario haussier à 32 $ suppose une adoption plus forte des modules payants, un redressement des marges brutes et des ventes supérieures aux prévisions du T3. Le scénario de base entre 23 et 27 $ reflète une croissance des abonnements conforme aux prévisions, tandis que le scénario baissier à 17 $ tient compte d'un développement plus lent et d'une pression sur les marges. Avec S clôturant à 22,77 $ le 21 octobre, les investisseurs devraient surveiller si la croissance de la plateforme produit des améliorations durables de la rentabilité par action.
Avertissement sur les risques : Les revenus d'abonnements récurrents de SentinelOne n'éliminent pas le risque d'investissement. Un développement plus lent des clients, une pression persistante sur les marges brutes ou des pertes GAAP continues pourraient limiter la rentabilité et les rendements pour les actionnaires. Les investisseurs doivent évaluer la valorisation, la croissance des abonnements et leur tolérance au risque avant d'acheter des actions S.
Lectures connexes
- Qu'est-ce que BingX Stocks Trading ? Guide du débutant pour trader des actions et ETF américains avec de la cryptomonnaie
- Comment acheter des actions américaines sur BingX avec USDT ou USDC : Guide du débutant
- CrowdStrike (CRWD) Prévision de prix 2026 : La sécurité IA et Falcon Flex peuvent-elles pousser CRWD vers 280 $ ?
- Palo Alto Networks (PANW) Prévision de prix 2026 : La croissance de la sécurité IA peut-elle pousser PANW vers 475 $ ?
- Cisco (CSCO) Perspectives du cours de l'action pour 2026 : La croissance de l'IA et Splunk peuvent-ils ramener CSCO vers 90 $ ?
- Palantir (PLTR) Prévision du cours de l'action 2026 : Une croissance commerciale américaine de 149 % peut-elle pousser PLTR vers 255 $ ?
