Mastercard (MA) exploite l'un des plus grands réseaux de paiement électronique au monde, connectant les consommateurs, les commerçants, les institutions financières et les gouvernements. Le réseau principal génère des revenus grâce aux évaluations domestiques, aux activités transfrontalières et au traitement des transactions, tandis que les services à valeur ajoutée étendent le modèle à la cybersécurité, à l'analyse, à la fidélité et au conseil. Ce mélange crée un puissant moteur de croissance composée, bien que les actions restent sensibles à la santé des consommateurs, aux voyages internationaux, aux incitations clients et à la valorisation premium accordée aux grands réseaux de paiement.
Le dernier trimestre a renforcé les arguments opérationnels. Les revenus nets du T2 2026 ont augmenté de 14 % d'une année sur l'autre, les bénéfices ajustés ont progressé plus rapidement que les revenus, et les services à valeur ajoutée se sont développés de 20 %. Le volume transfrontalier et les transactions commutées sont également restés sains. Le débat d'investissement se concentre maintenant sur la question de savoir si Mastercard peut préserver cette ampleur alors que les comparaisons deviennent plus difficiles et si les services peuvent continuer à améliorer le mix de revenus sans que les remises, la réglementation ou les rails de paiement alternatifs n'affaiblissent l'économie du réseau.
Les prévisions pour l'action MA en 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas des paiements et services mondiaux : des dépenses résilientes, des voyages internationaux et une croissance plus rapide des services peuvent soutenir une composition durable des bénéfices et une référence de valorisation plus élevée.
- Le cas de la valorisation et de la disruption : une consommation plus lente, des incitations clients plus riches, la réglementation et de nouveaux rails compte à compte ou stablecoin peuvent réduire la prime de croissance même si le réseau reste rentable.
Ce guide décompose les prévisions pour l'action MA, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication des résultats du T2 2026 de Mastercard du 30 juillet, les dépôts réglementaires et les données de marché jusqu'au 2 septembre, plus comment trader les futures d'actions MA sur BingX TradFi avec des collatéraux USDT.
Top 5 des choses à savoir pour les investisseurs Mastercard en septembre 2026
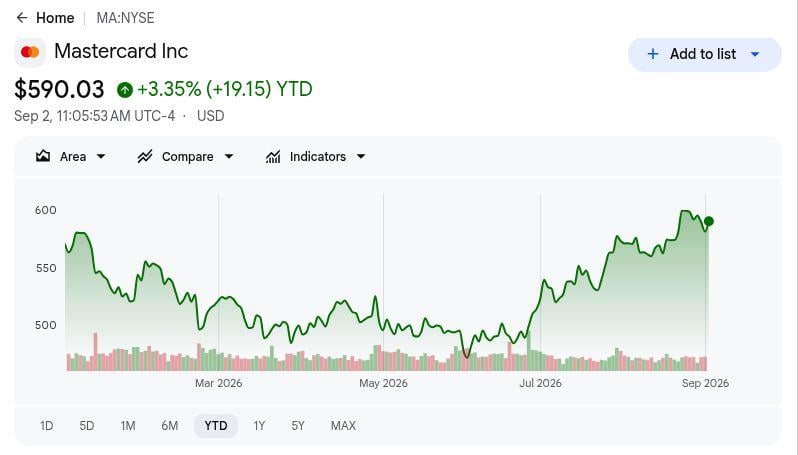
- MA était en hausse d'environ 8 % YTD jusqu'au 1er septembre : L'action est restée près de la fourchette haute de sa plage 2026 après une forte reprise estivale. Cela soutient l'histoire de la dynamique opérationnelle, mais laisse également moins de marge pour des bénéfices qui ne font que répondre aux attentes.
- Les revenus du T2 ont progressé de 14 % à 8,14 milliards de dollars : Les revenus nets ont dépassé le consensus suivi, soutenus par une activité de paiement plus élevée et une croissance continue des services. Le dépassement a été soutenu par une expansion transactionnelle large plutôt que par un avantage comptable ponctuel.
- Les revenus des services à valeur ajoutée ont progressé de 20 % : La cybersécurité, l'analyse, le conseil et d'autres services ont continué à dépasser le réseau de paiement principal, élargissant le mix de revenus de Mastercard et réduisant la dépendance aux seuls volumes de transactions.
- Le volume transfrontalier a augmenté de 12 % : Les voyages et le commerce internationaux sont restés résilients malgré l'incertitude macroéconomique. Une croissance transfrontalière soutenue à deux chiffres reste un contributeur important aux revenus car ces transactions ont généralement des économies attrayantes.
- Les objectifs des analystes post-résultats s'étendent d'environ 575 $ à plus de 650 $ : La fourchette reste globalement constructive mais reflète différentes hypothèses concernant les dépenses des consommateurs, la croissance transfrontalière, la dynamique des services et la valorisation. Avec MA se négociant près de la fourchette haute de sa plage annuelle, les objectifs supérieurs nécessitent des améliorations continues des bénéfices et des orientations.
Qu'est-ce que Mastercard (MA) ?
Mastercard (MA) est une entreprise mondiale de technologie de paiement basée à Purchase, New York. Elle n'émet généralement pas de cartes ni ne prête directement aux consommateurs. Au lieu de cela, Mastercard exploite le réseau, les normes et l'infrastructure de traitement qui connectent les banques émettrices, les banques acquéreuses, les commerçants et les porteurs de cartes, permettant aux paiements électroniques d'être autorisés, compensés et réglés à travers les marchés et les devises. Son échelle donne à l'entreprise une exposition aux dépenses des consommateurs, aux voyages internationaux, au commerce électronique et au passage plus large du cash aux paiements numériques.
Sa croissance provient de deux moteurs principaux. Le réseau de paiement principal bénéficie d'un volume en dollars bruts plus élevé, de dépenses transfrontalières et de transactions commutées, tandis que les services à valeur ajoutée génèrent des revenus à partir de la cybersécurité, de l'identité, de l'analyse de données, du conseil, de la fidélité et des outils de finance ouverte. Mastercard s'étend également davantage dans les paiements commerciaux, les virements de compte à compte, l'identité numérique et la banque ouverte, élargissant l'activité au-delà des transactions par cartes traditionnelles et lui donnant plus de moyens de monétiser les relations clients existantes.
Aperçu des résultats T2 2026 de Mastercard (MA) : Revenus, BPA et volumes de paiement
Mastercard a livré un dépassement large du T2 sur les revenus, les bénéfices, les marges et l'activité réseau. Les revenus nets ont atteint 9,277 milliards de dollars contre 9,08 milliards attendus, le BPA ajusté est ressorti à 5,04 $ contre 4,77 $, le volume en dollars bruts a atteint 2,9 billions de dollars, et la marge opérationnelle ajustée était de 61,1 %. Le volume transfrontalier, les transactions commutées et les services à valeur ajoutée sont également restés forts, tandis que 4,9 milliards de dollars de rachats d'actions ont ajouté un soutien supplémentaire par action.
|
Métrique financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus nets T2 |
9,08 milliards $ |
9,277 milliards $ |
Dépassement. Environ 2 % au-dessus du consensus ; en hausse de 14 % en glissement annuel. |
|
BPA dilué ajusté |
4,77 $ |
5,04 $ |
Dépassement. Environ 6 % au-dessus du consensus ; en hausse de 21 % en glissement annuel. |
|
Résultat net GAAP |
— |
4,388 milliards $ |
Amélioration. En hausse de 19 % d'une année sur l'autre. |
|
BPA dilué GAAP |
— |
4,97 $ |
Amélioration. En hausse de 22 % d'une année sur l'autre. |
|
Marge opérationnelle ajustée |
— |
61,10 % |
Expansion. Les bénéfices ont progressé plus rapidement que les revenus. |
|
Volume en dollars bruts |
— |
2,9 billions $ ; +8 % en devise locale |
Positif. Les dépenses sont restées résilientes. |
|
Volume transfrontalier |
— |
+12 % en devise locale |
Positif. Le commerce international est resté ferme. |
|
Transactions commutées |
— |
+9 % |
Positif. L'activité réseau s'est élargie. |
|
Revenus des services à valeur ajoutée |
— |
+20 % |
Fort. Les services ont surpassé le réseau de paiement. |
|
Rachats d'actions T2 |
— |
4,9 milliards $ |
Soutien. Les rachats ont réduit le nombre d'actions. |
- Les revenus nets de 9,277 milliards de dollars ont progressé de 14 % : Le résultat est ressorti environ 2 % au-dessus du consensus suivi, avec une croissance soutenue à la fois par l'activité de paiement et les services. Cette ampleur suggère que Mastercard ne dépendait pas d'une géographie ou d'un effet de tarification temporaire.
- Le BPA ajusté de 5,04 $ a dépassé le consensus d'environ 6 % : Les bénéfices ajustés ont augmenté de 21 % d'une année sur l'autre, plus rapidement que les revenus, montrant un effet de levier opérationnel plus fort et un soutien supplémentaire des rachats d'actions.
- Le volume en dollars bruts a atteint 2,9 billions de dollars : Le GDV en devise locale a augmenté de 8 %, indiquant des dépenses de consommateurs et commerciales résilientes à travers le réseau malgré des conditions macro inégales.
- Le volume transfrontalier a progressé de 12 % et les transactions commutées ont augmenté de 9 % : Les dépenses internationales sont restées un moteur de croissance de haute valeur, tandis que la croissance des transactions a confirmé une utilisation réseau saine au-delà des seuls gains de dépenses nominales.
- Les revenus des services à valeur ajoutée ont augmenté de 20 % : La cybersécurité, l'analyse, le conseil, l'identité et d'autres services ont continué à surpasser le réseau de paiement principal, renforçant le mix de revenus de Mastercard au-delà du seul traitement des transactions.
Perspectives d'investissement 2026 pour Mastercard (MA) : Cas haussier à 760 $ vs. Cas baissier à 520 $
Le test central est de savoir si Mastercard peut convertir une activité de paiement saine en croissance des bénéfices menée par les services sans qu'un ralentissement des consommateurs, une pression sur les incitations ou une réévaluation interrompent le profil de composition.
Le cas haussier : Les services et la croissance transfrontalière poussent MA vers 760 $
Le cas haussier suppose que les dépenses transfrontalières restent fortes, que les transactions commutées continuent de croître, et que les services à valeur ajoutée continuent de surpasser le réseau de paiement principal. Ce mélange soutiendrait la croissance des revenus et l'effet de levier opérationnel, surtout si la cybersécurité, l'analyse et les produits de mouvement d'argent approfondissent les relations clients sans une forte hausse des incitations.
Un mouvement vers 760 $ nécessiterait une croissance soutenue à deux chiffres des services, des voyages internationaux résilients et des révisions continues des bénéfices. Des dépenses de consommateurs fortes et une économie transfrontalière stable fourniraient la confirmation la plus claire de ce scénario.
Le cas de base : Des paiements résilients maintiennent MA entre 620 $ et 700 $
Le cas de base suppose que les volumes de paiement restent sains tandis que la croissance se normalise graduellement. L'activité transfrontalière se modère par rapport à sa force récente, les services à valeur ajoutée continuent de s'étendre plus rapidement que le réseau, et des marges stables plus les rachats d'actions soutiennent les bénéfices par action.
Dans ce scénario, MA pourrait se négocier principalement entre 620 $ et 700 $. Une croissance réseau à un chiffre élevé, une croissance des services à deux chiffres et des incitations contrôlées soutiendraient la fourchette, tandis que des tendances transfrontalières plus faibles pousseraient les perspectives plus près du cas baissier.
Le cas baissier : Des dépenses plus lentes et une compression des multiples tirent MA vers 520 $
Le cas baissier suppose que les dépenses des consommateurs et des entreprises s'affaiblissent, que les voyages internationaux ralentissent, et que des incitations clients plus élevées absorbent plus de revenus. Les rails de paiement alternatifs n'ont pas besoin de déplacer complètement Mastercard ; une croissance incrémentielle plus lente seule pourrait réduire la prime que les investisseurs sont prêts à payer.
Un mouvement vers 520 $ deviendrait plus probable si les transactions commutées et les volumes transfrontaliers s'affaiblissent, si la croissance des services ralentit matériellement, ou si l'effet de levier opérationnel s'inverse. Mastercard pourrait rester très rentable dans ce scénario, mais des attentes de bénéfices plus faibles et une compression de valorisation pèseraient sur l'action.
Prévisions de prix des actions MA pour 2026 par les analystes de Wall Street
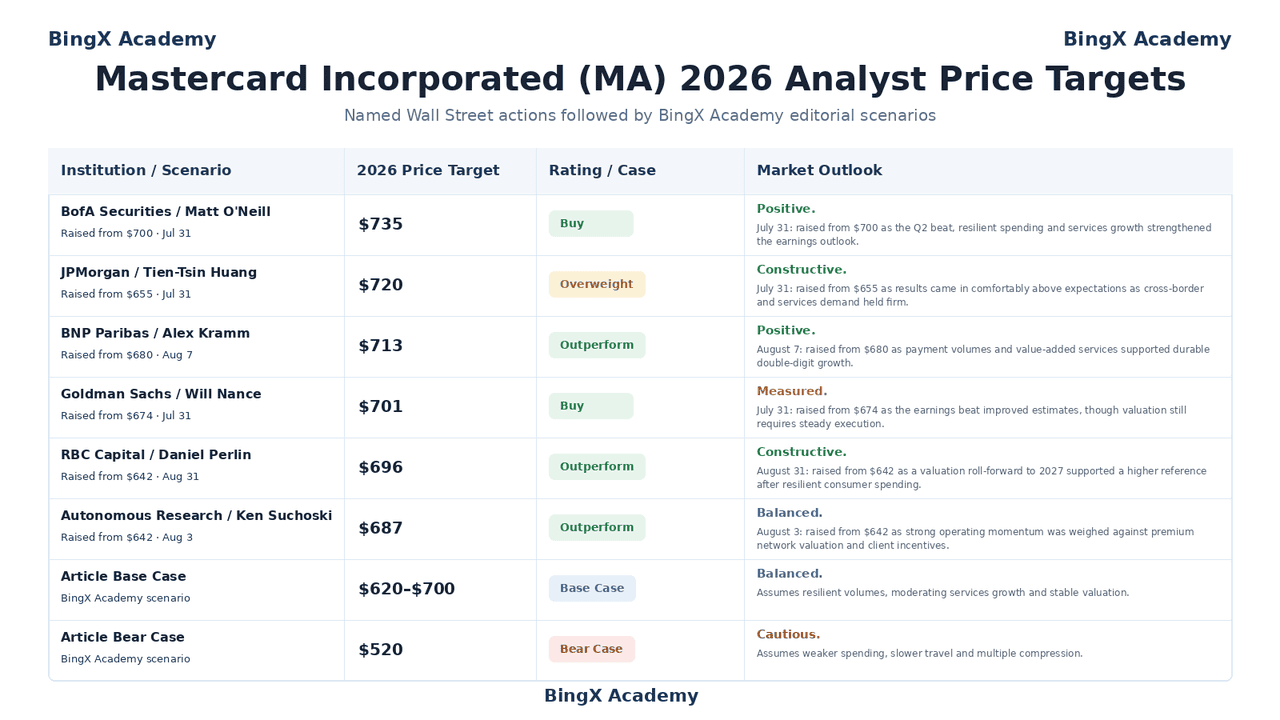
Les actions datées sélectionnées montrent une vision constructive de la Street après le T2, bien qu'elles révèlent également combien d'exécution est déjà attendue. Les cas de base et baissiers de l'article sont des scénarios de recherche conditionnels de BingX Academy et restent séparés des objectifs d'analystes nommés.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspectives de marché |
|
BofA Securities |
735 $ |
Achat |
Positif. 31 juillet : relevé de 700 $ car le dépassement T2, les dépenses résilientes et la croissance des services ont renforcé les perspectives de bénéfices. |
|
JPMorgan |
720 $ |
Surpondérer |
Constructif. 31 juillet : relevé de 655 $ car les résultats sont arrivés confortablement au-dessus des attentes et la demande transfrontalière est restée ferme. |
|
BNP Paribas |
713 $ |
Surperformance |
Positif. 7 août : relevé de 680 $ car les volumes de paiement et les services à valeur ajoutée ont soutenu une croissance durable à deux chiffres. |
|
Goldman Sachs |
701 $ |
Achat |
Mesuré. 31 juillet : relevé de 674 $ car le dépassement des bénéfices a amélioré les estimations, bien que la valorisation nécessite toujours une exécution constante. |
|
RBC Capital |
696 $ |
Surperformance |
Constructif. 31 août : relevé de 642 $ car un roll-forward de valorisation vers 2027 a soutenu une référence plus élevée après des dépenses de consommateurs résilientes. |
|
Autonomous Research |
687 $ |
Surperformance |
Équilibré. 3 août : relevé de 642 $ car la forte dynamique opérationnelle a été soupesée contre la valorisation premium et les incitations clients. |
|
Cas de base de l'article |
620–700 $ |
Cas de base |
Équilibré. Suppose des volumes résilients, une croissance des services modérée et une valorisation stable. |
|
Cas baissier de l'article |
520 $ |
Cas baissier |
Prudent. Suppose des dépenses plus faibles, des voyages plus lents et une compression des multiples. |
Comment trader l'action Mastercard (MA) sur BingX
Mastercard peut réagir rapidement aux bénéfices, aux publications de volumes de paiement, aux données de voyage, à la réglementation et aux changements de confiance des consommateurs. BingX TradFi fournit une exposition longue et courte via un contrat perpétuel réglé en USDT, donc les contrôles de risque importent autant que l'analyse directionnelle.
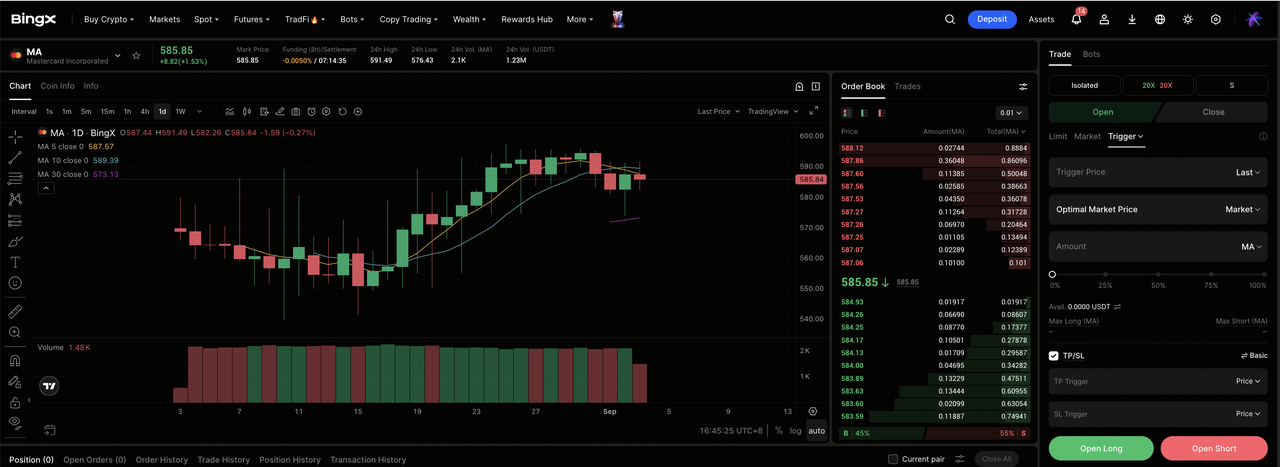
Étape 1 : Accéder à BingX TradFi. S'inscrire, compléter la vérification d'identité (KYC), activer l'authentification à deux facteurs, et ouvrir le marché TradFi.
Étape 2 : Sélectionner Mastercard (MA). Déposer de l'USDT, puis rechercher le contrat perpétuel MA-USDT.
Étape 3 : Choisir votre direction. Sélectionner Ouvrir une position longue ou courte selon que les paiements, l'activité transfrontalière et les services se renforcent ou que les dépenses et la valorisation s'affaiblissent.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisir la Marge isolée ou croisée selon la tolérance au risque. Un réseau premium de grande capitalisation peut encore bouger fortement autour des publications trimestrielles et des décisions réglementaires, donc un dimensionnement conservateur est important.
Étape 5 : Exécuter des protocoles de risque stricts. Définir des niveaux de Take-profit et Stop-loss avant ou immédiatement après l'entrée. MA peut réagir aux données des consommateurs, aux tendances de voyage, aux révisions d'analystes, aux litiges et aux annonces de rails alternatifs.
Top 5 des risques à surveiller pour les investisseurs Mastercard en 2026
Les perspectives de Mastercard restent soutenues par une activité de paiement résiliente et la croissance des services, mais plusieurs risques pourraient peser sur les revenus, les marges ou la valorisation si les conditions se détériorent.
- La faiblesse des consommateurs pourrait ralentir les volumes de paiement et la croissance des bénéfices : Des dépenses des ménages ou des entreprises plus molles réduiraient le volume en dollars bruts et les transactions commutées, limitant l'effet de levier opérationnel dont bénéficie Mastercard lorsque l'activité réseau est forte.
- La croissance transfrontalière pourrait se normaliser : Les voyages et le commerce internationaux sont des moteurs de revenus de haute valeur pour Mastercard. Un ralentissement par rapport au taux de croissance transfrontalière actuel de 12 % pourrait peser de manière disproportionnée sur les attentes de revenus et de bénéfices.
- Des incitations clients plus élevées pourraient diluer une forte croissance des volumes : La concurrence pour les banques majeures, les commerçants et les relations de paiement peut nécessiter des remises et incitations plus riches, réduisant le montant des revenus que Mastercard conserve même lorsque les volumes de transactions restent sains.
- La réglementation et les litiges pourraient changer l'économie du réseau : Les règles d'interchange, les mandats de routage, les actions antitrust et les exigences de données pourraient augmenter les coûts de conformité ou réduire la flexibilité tarifaire à travers les marchés clés.
- Les rails de paiement alternatifs et les pannes opérationnelles pourraient affaiblir l'avantage réseau : Les paiements de compte à compte, les portefeuilles numériques et les stablecoins peuvent capturer des flux incrémentaux, tandis que les pannes, la fraude ou les incidents de cybersécurité pourraient créer des coûts directs et endommager la confiance des clients.
Réflexions finales : Devriez-vous investir dans Mastercard en 2026 ?
La qualité opérationnelle de Mastercard reste claire. Le T2 a produit une croissance large des revenus, une expansion plus rapide des bénéfices ajustés, une activité transfrontalière résiliente et une forte croissance des services. Le réseau reste hautement évolutif, et les services fournissent un chemin crédible vers une monétisation plus profonde au-delà du traitement traditionnel des cartes.
Le cas haussier nécessite que cette ampleur persiste et se traduise en révisions continues d'estimations. Le cas baissier ne nécessite aucun effondrement de la franchise, seulement des dépenses plus molles, des voyages plus lents ou un multiple de valorisation plus bas. Les traders conservateurs peuvent préférer surveiller la croissance transfrontalière, les transactions commutées, les services à valeur ajoutée, les incitations et l'effet de levier opérationnel avant de traiter tout scénario comme confirmé.
Rappel de risque : Le trading et l'investissement dans des actions comme MA impliquent un risque élevé de perte de capital. Les dépenses des consommateurs, les voyages transfrontaliers, la réglementation, les litiges, la cybersécurité, les incitations clients et les contrats perpétuels avec effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Top des actions de services financiers et fintech à acheter en 2026 dans le contexte de l'IA agentique et du passage aux rails stablecoin
- Prévisions pour l'action Visa (V) 2026 : La croissance des paiements transfrontaliers et l'IA peuvent-elles pousser V vers 460 $ ?
- Prédiction de prix JPMorgan Chase (JPM) 2026 : Défense de forteresse ou alpha dirigé par l'IA à 341 $ ?
- Prédiction de prix Goldman Sachs (GS) 2026 : Dynamique de trimestre record ou plafond de valorisation à 1 140 $ ?
- Prédiction de prix Morgan Stanley (MS) 2026 : Résurgence de la banque d'investissement ou correction à 170 $ ?
