
Intel (INTC) conçoit et fabrique des processeurs pour les ordinateurs personnels, les serveurs, les systèmes d'intelligence artificielle et l'infrastructure réseau, et exploite également une activité de fabrication de puces contractuelle. Les processeurs Core et Xeon restent au cœur des revenus produits, tandis qu'Intel Foundry, l'emballage avancé et le silicium personnalisé deviennent plus importants pour le redressement à long terme. Ce modèle intégré offre un levier au calcul IA et à la fabrication de semi-conducteurs américains, bien qu'il expose également l'action à l'exécution des nœuds de processus, aux exigences importantes en capital et à une concurrence intense.
Son dernier trimestre a montré que la demande a récupéré plus rapidement que la rentabilité. Les revenus d'INTC au Q2 2026 ont atteint 16,13 milliards de dollars, en hausse de 25,4% d'une année sur l'autre, tandis que le BPA ajusté de 0,42 $ a doublé le consensus de 0,21 $. Les revenus du Centre de données et IA ont bondi de 59% à 6,26 milliards de dollars, mais Intel Foundry a encore perdu environ 2,1 milliards de dollars. Le dossier d'investissement dépend de la capacité de la croissance des CPU et d'une utilisation plus élevée à réduire ces pertes de fabrication.
Les prévisions d'actions INTC pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas du calcul IA et de la fonderie : une offre de CPU de serveur contrainte, des prix plus solides et des engagements externes 14A pourraient améliorer l'utilisation, les marges et la confiance dans la stratégie de fabrication d'Intel.
- Le cas d'exécution et d'évaluation : les pertes persistantes de fonderie, les dépenses en capital élevées et la concurrence d'AMD, Arm et TSMC pourraient laisser les bénéfices en dessous du niveau impliqué par la hausse de 2026.
Ce guide détaille les prévisions d'actions INTC, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur la publication des résultats Q2 2026 d'Intel du 23 juillet, le dépôt trimestriel et les données de marché jusqu'au 10 septembre, plus comment trader les futures d'actions INTC sur BingX TradFi avec du collatéral USDT.
Top 5 des choses à savoir pour les investisseurs Intel en septembre 2026
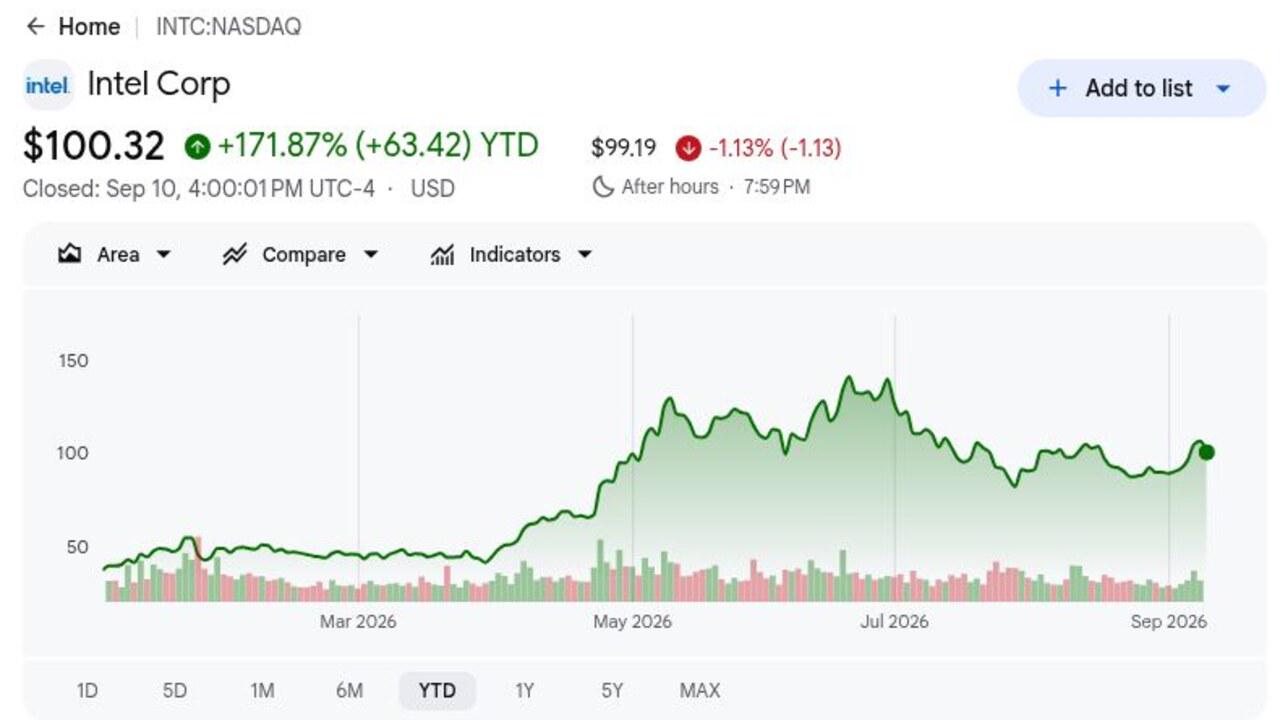
- INTC a clôturé à 100,32 $ le 10 septembre et est resté en hausse de 171,87% depuis le début de l'année : La hausse reflète une réévaluation importante de la demande de CPU d'Intel et des perspectives de fabrication, bien que l'action soit restée environ 30% en dessous de son plus haut de 52 semaines de 142,34 $. Cet écart montre à quelle vitesse les attentes peuvent changer lorsque les progrès de la fonderie ou les préoccupations d'évaluation évoluent.
- Les revenus du Q2 ont atteint 16,13 milliards de dollars et ont augmenté de 25,4% : Les ventes ont dépassé le consensus LSEG de 14,42 milliards de dollars de 1,71 milliard de dollars, et le BPA ajusté de 0,42 $ a doublé l'estimation de 0,21 $. L'ampleur de ce dépassement a montré que la demande de CPU liée à l'IA se traduisait à la fois en revenus et en profit ajusté.
- Les revenus du Centre de données et IA ont bondi de 59% à 6,26 milliards de dollars : Le segment a battu le consensus de 5,37 milliards de dollars de 890 millions de dollars alors que les charges de travail IA agentiques ont augmenté la demande de CPU de serveur. Intel doit maintenir cet élan car l'investissement en fonderie consomme encore des bénéfices et des liquidités substantiels.
- Les prévisions de revenus du Q3 ont atteint 15,8 à 16,8 milliards de dollars : Le point médian de 16,3 milliards de dollars se situait 1,2 milliard de dollars au-dessus du consensus de 15,1 milliards de dollars, tandis que le plan de dépenses d'investissement a augmenté de 2 milliards de dollars à 20 milliards de dollars. Une demande plus forte soutient l'investissement, bien que les rendements doivent finalement apparaître dans les marges.
- Intel s'est engagé à une fabrication en volume élevé 14A en 2028 : La production de risque est programmée pour la seconde moitié de 2027, et l'engagement Terafab de Tesla fournit une preuve externe. La longue piste rend les engagements clients, les rendements et la demande d'emballage avancé plus importants qu'un seul chiffre de revenus trimestriel.
Qu'est-ce qu'Intel (INTC) ?
Intel est une entreprise de semi-conducteurs intégrée qui conçoit des produits et en fabrique beaucoup dans ses propres usines de fabrication. Son Client Computing Group vend des processeurs Core et des composants de plateforme pour les ordinateurs portables et de bureau, tandis que Centre de données et IA fournit des CPU Xeon, des accélérateurs et des produits connexes pour les systèmes cloud, d'entreprise et de communications. Intel Foundry fournit la fabrication de wafers, l'emballage avancé et la technologie de processus aux clients internes et externes. Les revenus dépendent donc du volume et des prix des produits ainsi que de l'utilisation des usines, des rendements et des engagements clients.
La stratégie à long terme d'Intel combine une franchise CPU x86 plus forte avec un réseau de fonderie distribué mondialement. La direction s'est engagée à la production de risque 14A dans la seconde moitié de 2027 et à la fabrication en volume élevé en 2028, soutenue par l'emballage avancé et le déploiement EUV High-NA. L'engagement de puce IA Terafab de Tesla donne au 14A un signal client externe, et Intel continue de construire une capacité de fabrication américaine avec le soutien du gouvernement. En dehors des semi-conducteurs, le partenariat pluriannuel McLaren Racing étend le calcul Intel à travers la conception, la simulation et les opérations de piste plutôt que de servir comme une initiative de ventes trimestrielle.
Aperçu des résultats Intel (INTC) Q2 2026 : Revenus, BPA et croissance des CPU IA
Intel a livré 16,13 milliards de dollars de revenus au Q2 contre 14,42 milliards de dollars attendus, un BPA ajusté de 0,42 $ contre 0,21 $ attendu, et 6,26 milliards de dollars de revenus Centre de données et IA, en hausse de 59%. Les revenus d'Intel Foundry ont augmenté de 31% à 5,77 milliards de dollars, bien que l'unité ait encore perdu environ 2,1 milliards de dollars. Les prévisions de revenus du Q3 de 15,8 à 16,8 milliards de dollars ont dépassé le consensus, laissant les investisseurs peser une demande plus forte contre le coût de l'expansion manufacturière.
|
Métrique financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 2026 |
Consensus LSEG 14,42 Md$ |
16,13 Md$ |
Dépassé. 1,71 Md$ au-dessus du consensus ; en hausse de 25,4% en glissement annuel. |
|
BPA dilué non-GAAP Q2 |
Consensus LSEG 0,21 $ |
0,42 $ |
Dépassé. Doublé le consensus et inversé une perte de 0,10 $ l'année précédente. |
|
Perte nette GAAP Q2 |
— |
Perte de 11,0 Md$ |
Déformé. Incluait 13,6 Md$ de pertes mark-to-market liées à l'accord Secure Enclave. |
|
Bénéfice net non-GAAP Q2 |
— |
2,2 Md$ |
Amélioré. Une forte demande a produit des bénéfices ajustés positifs. |
|
Marge brute GAAP Q2 |
— |
40,10% |
Étendue. Meilleur mix et utilisation ont soutenu la récupération. |
|
Revenus Centre de données et IA |
Consensus 5,37 Md$ |
6,26 Md$ ; +59% en glissement annuel |
Dépassé. 890 M$ au-dessus du consensus. |
|
Revenus Client Computing |
Consensus 7,89 Md$ |
8,88 Md$ |
Dépassé. 990 M$ au-dessus du consensus. |
|
Revenus Intel Foundry |
Consensus 5,55 Md$ |
5,77 Md$ ; +31% en glissement annuel |
Dépassé. 220 M$ au-dessus du consensus, bien que la perte opérationnelle soit restée d'environ 2,1 Md$. |
|
Flux de trésorerie opérationnel Q2 |
— |
7,0 Md$ |
Positif. A soutenu un investissement manufacturier plus élevé. |
|
Perspectives revenus Q3 2026 |
Consensus 15,1 Md$ |
15,8–16,8 Md$ |
Au-dessus. Le point médian dépasse le consensus de 1,2 Md$. |
|
Perspectives BPA non-GAAP Q3 |
Consensus 0,27 $ |
0,38 $ |
Au-dessus. Onze cents d'avance sur le consensus. |
|
Dépenses d'investissement 2026 |
18 Md$ précédents |
20 Md$ |
Augmenté. Ajouté 2 Md$ alors que la demande et l'engagement client s'amélioraient. |
- Des revenus de 16,13 milliards de dollars ont battu le consensus de 1,71 milliard de dollars : L'augmentation de 25,4% en glissement annuel a marqué la croissance la plus forte d'Intel en plus de 15 ans. La demande s'est améliorée à la fois pour les processeurs clients et de centre de données, rendant la récupération plus large qu'une seule catégorie de produit.
- Le BPA ajusté de 0,42 $ a dépassé le consensus de 0,21 $ : Le résultat a inversé une perte ajustée de 0,10 $ par action l'année précédente. Le bénéfice net non-GAAP de 2,2 milliards de dollars a montré que des revenus plus forts commençaient à se traduire en effet de levier opérationnel.
- Les revenus Centre de données et IA de 6,26 milliards de dollars ont battu de 890 millions de dollars : Le segment a augmenté de 59%, soutenant l'idée que l'IA agentique peut stimuler la demande de CPU aux côtés des accélérateurs. Une demande Xeon soutenue pourrait améliorer le mix produit et l'utilisation d'usine.
- Les revenus de Foundry ont augmenté de 31% à 5,77 milliards de dollars, mais l'unité a encore perdu environ 2,1 milliards de dollars : Le dépassement de revenus de 220 millions de dollars a montré une traction améliorée. Une utilisation plus élevée et de meilleures marges brutes restent nécessaires avant que la fonderie ne devienne un contributeur significatif aux bénéfices.
- Le point médian des revenus Q3 a dépassé le consensus d'environ 1,2 milliard de dollars : Les prévisions de 15,8 à 16,8 milliards de dollars et une augmentation de capex de 2 milliards de dollars signalent la confiance dans la demande. Le plan d'investissement d'environ 20 milliards de dollars augmente encore le fardeau sur la conversion de trésorerie et les rendements futurs.
Prédiction du prix des actions Intel 2026 : Cas haussier 145 $ vs. Cas baissier 60 $
Les perspectives d'investissement d'Intel dépendent de la capacité du rebond CPU 2026 à financer une transition crédible de fonderie. Les scénarios ci-dessous sont des fourchettes éditoriales plutôt que des promesses de Wall Street, et chacun nécessite des changements observables dans la croissance des segments, les marges, les engagements clients et les rendements du capital.
Le cas haussier : Une forte demande de serveurs IA pousse INTC vers 145 $
Le cas haussier suppose que les pénuries de CPU de serveur soutiennent les prix, que les revenus Centre de données et IA continuent de croître bien au-dessus de la moyenne d'Intel, et que Foundry convertisse l'intérêt client en volume engagé de wafers et d'emballage. Une utilisation plus élevée aiderait les revenus à dépasser les coûts fixes de fabrication et à élever la marge brute au-dessus des 40,1% du Q2.
Un mouvement vers 145 $ nécessiterait des revenus Q3 près du plafond de 16,8 milliards de dollars, une rentabilité ajustée continue et plus de clients 14A avant la fenêtre de production de risque 2027. La cible de 135 $ de BofA fournit une référence haussière de Street, bien qu'une hausse supplémentaire nécessite également des preuves que la perte de 2,1 milliards de dollars de Foundry se resserre.
Le cas de base : Une demande CPU stable maintient INTC entre 85 $ et 115 $
Le cas de base suppose qu'une forte demande Xeon et des processeurs PC à plus haute valeur maintiennent des revenus sains, tandis que les pertes de Foundry s'améliorent graduellement. Intel reste sur la bonne voie pour son calendrier 14A 2028 et exécute le plan capex de 20 milliards de dollars, bien que les investisseurs attendent une économie client externe plus claire avant d'assigner plus de valeur à ses actifs manufacturiers.
Dans ce scénario, INTC pourrait trader principalement entre 85 $ et 115 $. Des revenus dans la fourchette Q3, un BPA ajusté près de 0,38 $ et un progrès de marge brute stable soutiendraient la bande. Un ralentissement produit renouvelé ou une perte de Foundry plus importante affaiblirait l'extrémité supérieure.
Le cas baissier : Pertes de fonderie et retards de puces tirent INTC vers 60 $
Le cas baissier suppose que l'offre de CPU se normalise avant qu'Intel n'établisse un pouvoir de tarification durable, tandis qu'AMD et les systèmes basés sur Arm prennent plus de parts. Si les engagements 14A externes restent limités, Intel porterait la dépréciation d'usine, les coûts de R&D et les dépenses de capacité sans suffisamment de revenus de tiers pour les absorber.
Un mouvement vers 60 $ deviendrait plus probable si la croissance Centre de données et IA chute fortement en dessous de 59%, si la marge brute recule de 40,1%, ou si le calendrier de production de risque 2027 glisse. Un flux de trésorerie opérationnel plus faible aux côtés de 20 milliards de dollars de capex augmenterait les préoccupations de financement ou de dilution et presserait l'évaluation.
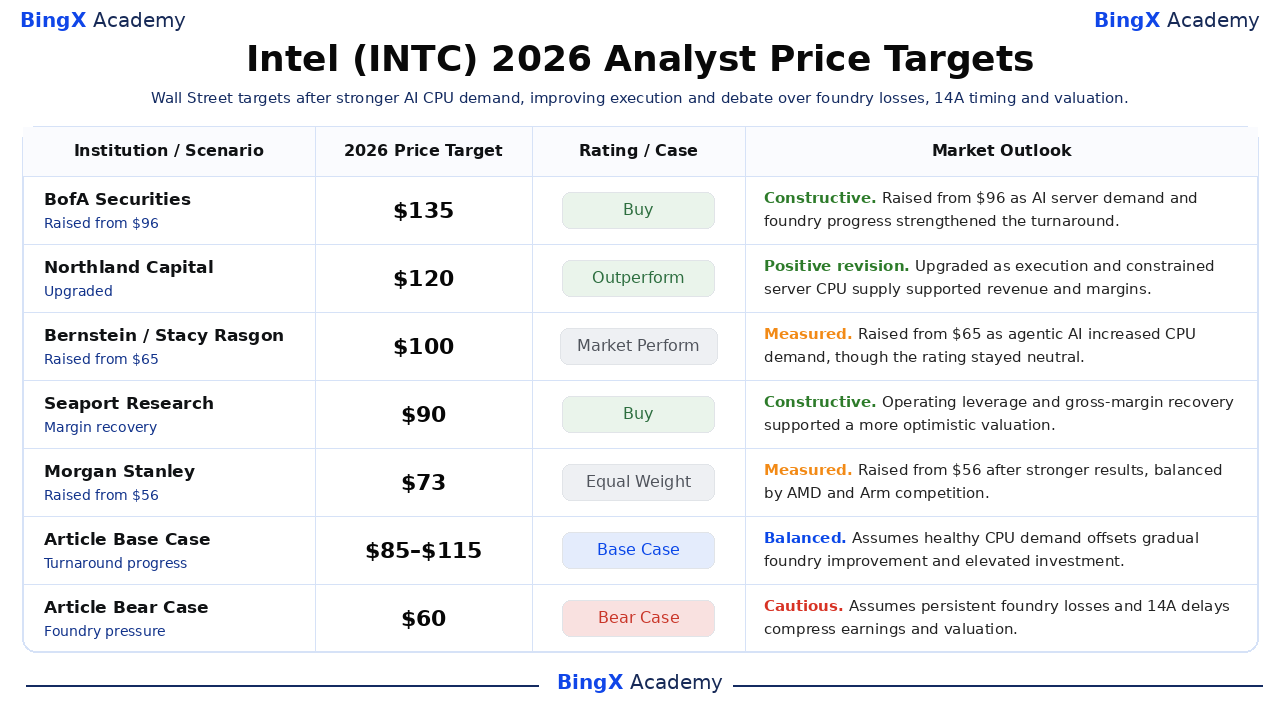
Prévisions du prix des actions Intel pour 2026 par les analystes de Wall Street
Les cibles Intel s'étendent de 70 $ à 135 $, reflétant un désaccord sur la question de savoir si la demande de CPU IA et les engagements de fonderie justifient la re-notation rapide de l'action. Les cibles plus élevées supposent une récupération de marge et des victoires clients, tandis que les cibles prudentes reconnaissent le temps et le capital requis pour rendre 14A économiquement compétitif.
|
Institution |
Objectif de prix 2026 |
Note |
Perspectives du marché |
|
BofA Securities |
135 $ |
Achat |
Constructif. 11 juin : relevé de 96 $ dans une double upgrade alors que les CPU de serveurs IA et les perspectives clients de fonderie se renforçaient. |
|
Northland Capital |
120 $ |
Surperformance |
Révision positive. 8 septembre : upgradé de Market Perform alors que l'exécution s'améliorait et que l'offre de CPU de serveur restait contrainte. |
|
Bernstein |
100 $ |
Performance du marché |
Mesuré. 17 juin : relevé de 65 $ alors que l'IA agentique augmentait la demande de CPU, tout en conservant une note neutre. |
|
Seaport Research |
90 $ |
Achat |
Constructif. 24 avril : un effet de levier opérationnel plus élevé et un profil de marge plus fort ont soutenu une évaluation plus optimiste. |
|
Morgan Stanley |
73 $ |
Pondération égale |
Mesuré. 24 avril : relevé de 56 $ après des résultats plus forts, équilibré par les risques concurrentiels d'AMD et Arm. |
|
KeyBanc |
70 $ |
Surpondération |
Constructif. 6 avril : relevé de 65 $ alors que les pénuries de CPU soutenaient des actions de tarification attendues de 10%-15%. |
|
Cas de base de l'article |
85 $–115 $ |
Cas de base |
Équilibré. Suppose une demande CPU saine compensant une amélioration graduelle de fonderie et un investissement élevé. |
|
Cas baissier de l'article |
60 $ |
Cas baissier |
Prudent. Suppose des pertes persistantes de fonderie et des retards 14A comprimant les bénéfices et l'évaluation. |
Comment trader les actions Intel (INTC) sur BingX
Tradez la demande de CPU IA d'Intel, l'exécution de fonderie et les perspectives 14A en utilisant BingX TradFi et les outils BingX AI. Parce qu'INTC peut réagir fortement aux annonces clients, aux jalons de fabrication et aux prévisions de marge, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer en position.
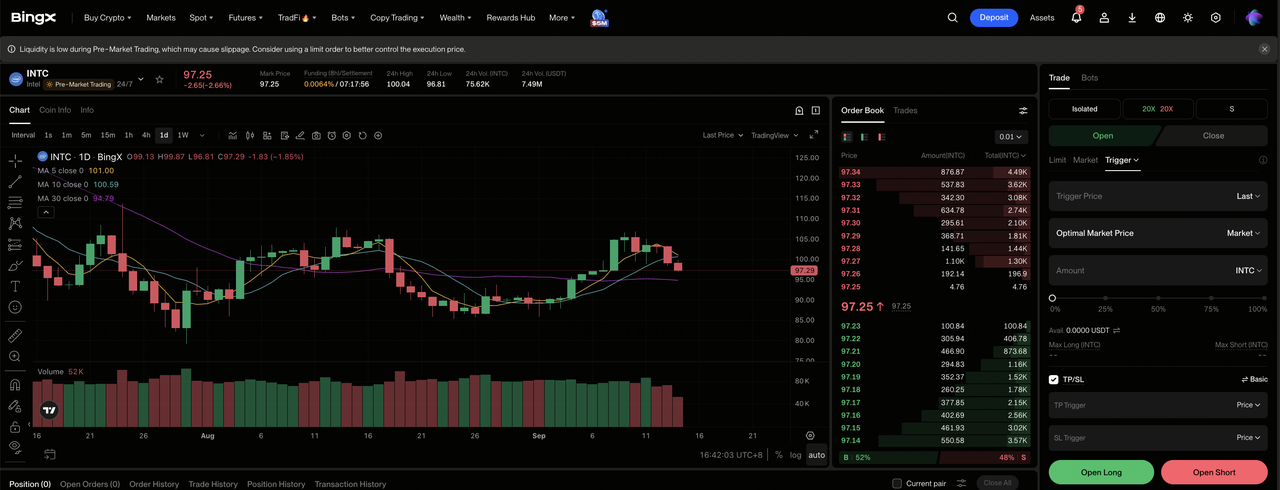
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Intel (INTC). Recherchez et sélectionnez le contrat futures perpétuels INTC-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir longue si la croissance des CPU IA reste forte et que les pertes de fonderie se resserrent. Sélectionnez Ouvrir courte si le timing 14A glisse ou que les marges s'affaiblissent.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. Le mouvement de 171,87% depuis le début de l'année et le recul de 30% par rapport au plus haut de 52 semaines montrent pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez les niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. INTC peut réagir rapidement à la demande Xeon, aux victoires clients, aux changements de capex, aux prévisions de marge brute et aux jalons de fabrication.
Top 5 des risques à surveiller pour les investisseurs Intel en 2026
La récupération d'Intel dépend à la fois de la demande produit et d'un redressement manufacturier capitalistique. Ces risques peuvent affecter les bénéfices, le flux de trésorerie et l'évaluation.
- Les pertes de fonderie peuvent absorber les profits produit : Intel Foundry a généré 5,77 milliards de dollars de revenus au Q2 mais a perdu environ 2,1 milliards de dollars. Des améliorations lentes d'utilisation et de rendements pourraient maintenir les bénéfices consolidés sous pression.
- Un plan capex de 20 milliards de dollars augmente le risque de trésorerie et de dilution : Intel a augmenté les dépenses prévues de 18 milliards de dollars après une demande plus forte. Si l'afflux de trésorerie opérationnelle de 7,0 milliards de dollars du Q2 n'est pas soutenu, l'investissement d'usine pourrait presser le flux de trésorerie libre ou nécessiter plus de financement.
- AMD et Arm peuvent presser les parts et tarification des CPU : Le résultat DCAI de 6,26 milliards de dollars d'Intel a bénéficié des contraintes d'approvisionnement de serveur et de la demande IA. Une concurrence plus forte pourrait affaiblir le pouvoir de tarification de 10%-15% attendu par KeyBanc et presser les marges.
- L'exécution 14A reste une dépendance pluriannuelle : La production de risque est prévue pour la seconde moitié de 2027, avec la fabrication en volume ciblée pour 2028. Des problèmes de rendement, des retards d'équipement ou des engagements externes limités pourraient repousser les revenus plus loin.
- La comptabilité et la structure de capital peuvent obscurcir les progrès par action : La perte GAAP de 11,0 milliards de dollars du Q2 incluait 13,6 milliards de dollars de charges mark-to-market, contre 2,2 milliards de dollars de revenu non-GAAP. De grandes transactions stratégiques ou d'actions pourraient encore créer volatilité et dilution.
Réflexions finales : Devriez-vous investir dans Intel en 2026 ?
Les 16,13 milliards de dollars de revenus Q2 d'Intel, le BPA ajusté de 0,42 $ et la croissance de 59% du Centre de données et IA fournissent des preuves tangibles que le redressement opérationnel a avancé. La question non résolue est la conversion économique. Une perte de 2,1 milliards de dollars de Foundry et un plan capex de 20 milliards de dollars signifient que des ventes plus fortes doivent produire des marges plus élevées, des engagements clients et un flux de trésorerie durable.
Les investisseurs devraient surveiller la croissance DCAI, la perte opérationnelle de Foundry, la marge brute, les engagements 14A externes et la conversion de flux de trésorerie opérationnel. Une amélioration continue soutient le cas de base de 85 $ à 115 $ et pourrait ouvrir un chemin vers 145 $. Une rampe de nœud retardée, des pertes de parts renouvelées ou des besoins de financement plus lourds rendraient le cas baissier de 60 $ plus pertinent.
Rappel de risque : Les futures perpétuels liés aux actions sont des produits à effet de levier. Les prix peuvent bouger rapidement, les pertes peuvent dépasser la marge initiale engagée, et les cibles d'analystes tiers ne garantissent pas les performances futures. Utilisez des limites de position, un effet de levier conservateur et des sorties prédéfinies.
Lectures connexes
- Top 10 des actions d'infrastructure IA à acheter en 2026 : Leaders de la fabrication et conception de puces
- Top des actions de semi-conducteurs IA à acheter en 2026 : Guide complet des puces IA et de la chaîne d'approvisionnement
- Top 10 des actions de matériel IA à surveiller en 2026 : L'architecture qui conduit l'intelligence artificielle de nouvelle génération
- Top des actions de centres de données IA à acheter en 2026 : Cloud, serveurs et infrastructure de calcul IA
- Top des actions de calcul haute performance (HPC) à surveiller en 2026 : Leaders du marché du calcul accéléré
