
Cisco est une entreprise de réseaux sécurisés qui dessert les entreprises, les gouvernements, les opérateurs de télécommunications et les fournisseurs de cloud hyperscale. La commutation et le routage restent au cœur du chiffre d'affaires, tandis que la sécurité, l'observabilité et les logiciels récurrents sont devenus plus importants suite à l'acquisition de Splunk. Cette combinaison offre à Cisco une exposition directe à l'infrastructure IA et aux mises à niveau de campus, bien qu'elle laisse également l'action sensible aux marges matérielles, aux cycles de dépenses des clients et à l'exécution des acquisitions.
Le dernier trimestre a montré un cycle de réseau puissant avec une composition de produits moins favorable. Le chiffre d'affaires Q4 FY2026 de Cisco a atteint 17,3 milliards de dollars, en hausse de 18 % en glissement annuel, et le BPA non-GAAP a augmenté de 23 % à 1,22 $. Les commandes de produits ont progressé de 35 % et les commandes annuelles d'infrastructure IA ont atteint 9,3 milliards de dollars, bien que la marge brute non-GAAP ait diminué à 66,3 % car le matériel s'est développé plus rapidement que les services.
Les prévisions pour l'action CSCO pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas du réseau IA et du renouvellement de campus : Les revenus IA des hyperscalers, les renouvellements de campus et la demande de sécurité menée par Splunk pourraient maintenir l'expansion des revenus et du BPA au-dessus des taux historiques.
- Le cas de la marge et de la valorisation : Une composition lourde en matériel, le ralentissement des comparaisons de commandes et une valorisation élevée pourraient empêcher la croissance des revenus de produire suffisamment de hausse par action.
Ce guide détaille les prévisions pour l'action CSCO, les scénarios de prix 2026, les risques clés et les perspectives des analystes, s'appuyant sur le rapport de résultats Q4 FY2026 de Cisco du 12 août 2026, le dépôt trimestriel et les données de marché jusqu'au 11 septembre, plus comment trader les futures de l'action CSCO sur BingX TradFi avec un collatéral USDT.
Top 5 des choses que les investisseurs Cisco doivent savoir en septembre 2026
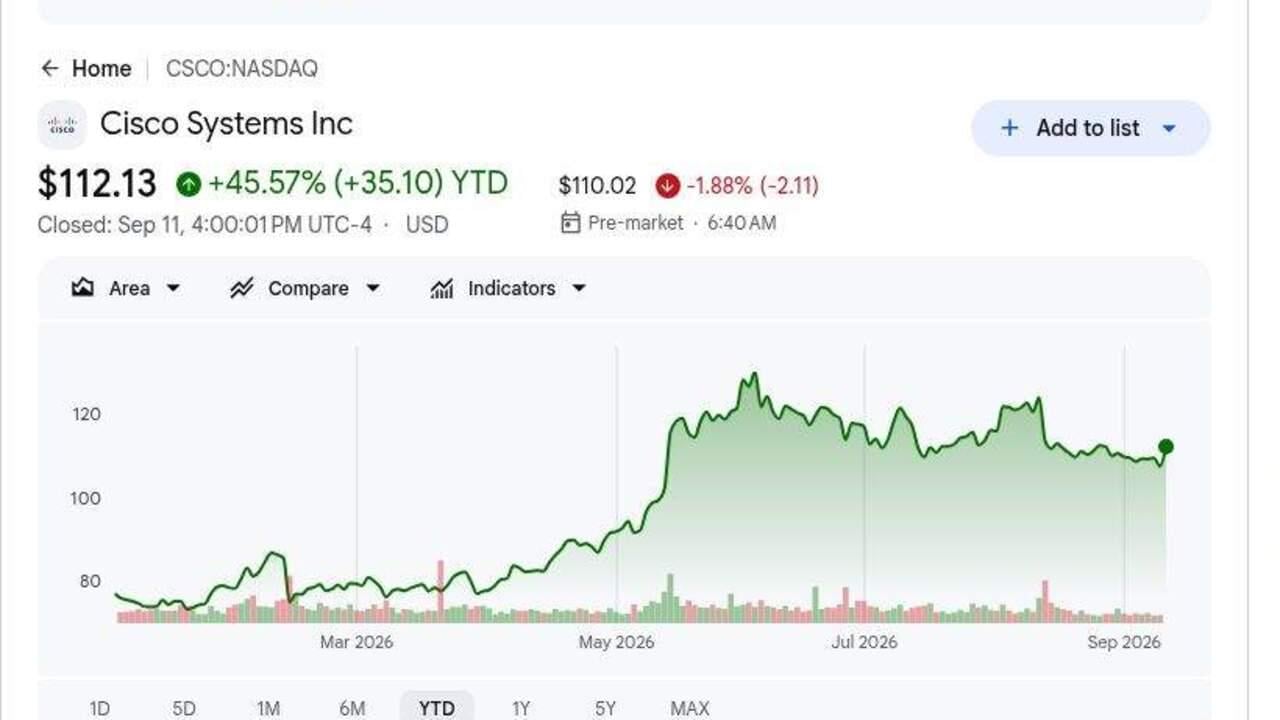
- CSCO a clôturé à 112,13 USD le 11 septembre après avoir gagné environ 45 % depuis le début de l'année : La hausse reflète une demande plus forte en réseau IA et un cycle de mise à niveau d'entreprise. L'objectif moyen des analystes de 139,62 USD implique encore une hausse, bien que la fourchette de 122 USD à 170 USD montre un large désaccord.
- Le chiffre d'affaires Q4 a atteint 17,3 milliards USD, en hausse de 18 % : Le chiffre d'affaires a dépassé le plafond des prévisions de 16,9 milliards USD de 352 millions USD, tandis que le BPA non-GAAP de 1,22 USD a dépassé le plafond de 1,18 USD. La demande de produits généralisée a soutenu le dépassement.
- Les commandes de produits ont augmenté de 35 % et les commandes de réseau de 40 % : Les commandes ont encore progressé de 25 % en excluant les hyperscalers, tandis que le réseau a affiché un huitième trimestre consécutif de croissance à deux chiffres. Le cycle de renouvellement s'étend donc au-delà des clients cloud IA.
- Les commandes d'infrastructure IA FY2026 ont atteint 9,3 milliards USD : Cisco a enregistré 4 milliards USD au Q4 seulement et a généré environ 4 milliards USD de revenus annuels connexes. La direction s'attend à ce que cette contribution passe à 7,5 milliards USD en FY2027.
- Les prévisions de revenus FY2027 ont atteint 72,2 à 73,4 milliards USD : Le milieu de 72,8 milliards USD implique environ 15 % de croissance par rapport à FY2026. Le principal compromis est la marge brute non-GAAP Q4, qui a chuté de 2,1 points de pourcentage en glissement annuel à 66,3 %.
Qu'est-ce que Cisco (CSCO) ?
Cisco fournit le matériel réseau, les logiciels de sécurité, les outils d'observabilité et les produits de collaboration que les entreprises, gouvernements, fournisseurs de services et opérateurs cloud utilisent pour connecter et protéger l'infrastructure numérique. Son portefeuille comprend les commutateurs de campus et systèmes sans fil, le réseau de centre de données, le routage, les pare-feu, Webex et les services techniques. L'acquisition de Splunk de 28 milliards de dollars a élargi l'analytique de sécurité et l'observabilité, ajoutant plus de revenus de logiciels récurrents à une activité encore pilotée par de gros cycles de produits. Le chiffre d'affaires des produits Q4 a progressé de 24 %, tandis que celui des services était stable, montrant que la demande de matériel porte actuellement plus de la charge de croissance.
La stratégie à long terme de Cisco se concentre sur l'infrastructure IA sécurisée à travers les centres de données hyperscale et les réseaux d'entreprise. Les systèmes Silicon One, l'Ethernet haute vitesse, l'optique et la commutation Nexus supportent les clusters IA, tandis que Splunk, ThousandEyes et les produits de sécurité fournissent télémétrie et protection dans les environnements hybrides. Cisco travaille étroitement avec NVIDIA sur l'infrastructure IA intégrée et s'attend à ce que les revenus IA des hyperscalers passent d'environ 4 milliards de dollars en FY2026 à 7,5 milliards de dollars en FY2027. Un renouvellement de campus multi-années se développe parallèlement à ce cycle hyperscaler, élargissant la demande au-delà d'un petit ensemble de clients cloud.
En savoir plus : Top des actions de réseau IA 2026 : Fabric IA, commutateurs, cuivre, fibre et connectivité optique
Aperçu des résultats Q4 FY2026 de Cisco (CSCO) : revenus, BPA et moteurs de croissance
Cisco a livré un chiffre d'affaires record Q4 de 17,3 milliards de dollars contre un plafond de prévisions de 16,9 milliards de dollars, un BPA non-GAAP de 1,22 $ contre un plafond de 1,18 $, une croissance des commandes de produits de 35 % et un flux de trésorerie opérationnel de 5,4 milliards de dollars. Les commandes d'infrastructure IA FY2026 ont atteint 9,3 milliards de dollars, et la direction s'attend à 7,5 milliards de dollars de revenus connexes en FY2027, bien qu'une composition matérielle plus lourde ait réduit la marge brute non-GAAP à 66,3 %.
|
Métrique financière |
Prévisions / Consensus |
Déclaré / Réel |
Surprise |
|
Chiffre d'affaires Q4 FY2026 |
Prévisions 16,7-16,9 Mds$ |
17,3 Mds$ |
Dépassement. 352 M$ au-dessus du plafond de prévisions et en hausse de 18 % en glissement annuel. |
|
BPA dilué non-GAAP Q4 |
Prévisions 1,16-1,18 $ |
1,22 $ |
Dépassement. 0,04 $ au-dessus du plafond de prévisions et en hausse de 23 % en glissement annuel. |
|
Résultat net GAAP Q4 |
2,55 Mds$ un an plus tôt |
3,86 Mds$ |
Amélioration. Augmentation de 51 % en glissement annuel. |
|
Commandes de produits Q4 |
— |
+35 % en glissement annuel |
Accélération. La croissance était de 25 % en excluant les hyperscalers. |
|
Commandes de produits réseau Q4 |
— |
+40 % en glissement annuel |
Expansion. Marqué un huitième trimestre consécutif de croissance à deux chiffres. |
|
Commandes d'infrastructure IA FY2026 |
Attente précédente au-dessus de 5 Mds$ |
9,3 Mds$ |
Dépassement. Incluant 4 Mds$ enregistrés au Q4. |
|
Flux de trésorerie opérationnel Q4 |
4,2 Mds$ un an plus tôt |
5,4 Mds$ |
Amélioration. Augmentation de 27 % en glissement annuel. |
|
Perspectives revenus Q1 FY2027 |
— |
18,0-18,2 Mds$ |
Guidé. Le milieu implique environ 5 % de croissance séquentielle. |
|
Perspectives revenus FY2027 |
— |
72,2-73,4 Mds$ |
Guidé. Le milieu implique environ 15 % de croissance. |
|
Revenus infrastructure IA FY2027 |
Réel FY2026 environ 4 Mds$ |
7,5 Mds$ attendus |
Relevé. Implique une augmentation annuelle de 87,5 %. |
- Le chiffre d'affaires de 17,3 milliards USD a dépassé les prévisions d'au moins 352 millions USD : Les ventes ont augmenté de 18 %, menées par une croissance des produits de 24 %, tandis que les revenus des services étaient stables. La composition montre que l'élan actuel est concentré sur la demande de matériel et de réseau.
- Le BPA non-GAAP de 1,22 USD a dépassé les prévisions de 0,04 USD : Le résultat opérationnel non-GAAP a augmenté de 23 % à 6,2 milliards USD. Un volume plus élevé se traduit encore par un effet de levier opérationnel.
- Les commandes de produits réseau ont progressé de 40 % pour un huitième trimestre consécutif à deux chiffres : Les commandes totales de produits ont augmenté de 35 %, tandis que les commandes excluant les hyperscalers ont progressé de 25 %. Cela indique une demande d'entreprise large au-delà des clients cloud IA.
- Le flux de trésorerie opérationnel Q4 a augmenté de 27 % à 5,4 milliards USD : Cisco a retourné 3,2 milliards USD via des rachats et dividendes tout en conservant 15,9 milliards USD de liquidités et investissements. Une forte génération de trésorerie soutient à la fois les retours aux actionnaires et l'investissement continu.
- Les revenus d'infrastructure IA FY2027 devraient atteindre 7,5 milliards USD : Cela se compare à environ 4 milliards USD en FY2026 et soutient les prévisions de revenus de 72,2 à 73,4 milliards USD. Une croissance matérielle plus rapide pourrait encore presser les marges.
En savoir plus : Top des actions de réseau IA 2026 : Fabric IA, commutateurs, cuivre, fibre et connectivité optique
Perspectives d'investissement Cisco (CSCO) 2026 : cas haussier 170 $ vs cas baissier 90 $
Les perspectives 2026 dépendent de la capacité de la croissance du réseau IA, des mises à niveau d'entreprise et de l'expansion logicielle à soutenir la valorisation actuelle de Cisco. Les fourchettes suivantes sont des scénarios éditoriaux BingX Academy plutôt que des prévisions de Wall Street.
Le cas haussier : une forte demande de réseau IA pousse CSCO vers 170 USD
Le cas haussier suppose que les revenus d'infrastructure IA atteignent ou dépassent l'attente de 7,5 milliards USD FY2027, tandis que les mises à niveau d'entreprise maintiennent les commandes de réseau fortes. Splunk élargit également les revenus de sécurité et d'observabilité récurrents, réduisant la dépendance aux cycles matériels.
Un mouvement vers 170 USD nécessiterait des revenus près du haut de la fourchette de 72,2 à 73,4 milliards USD, une meilleure composition logicielle et une marge brute stable. La croissance continue des commandes excluant les hyperscalers renforcerait le cas.
Le cas de base : une demande de réseau stable maintient CSCO entre 120 et 145 USD
Le cas de base suppose que les commandes IA et de campus se convertissent en revenus comme prévu, bien qu'une croissance de produits plus rapide maintienne la marge brute en dessous des pics précédents. Splunk ajoute des revenus récurrents, mais le matériel reste le principal moteur de croissance.
Dans ce scénario, CSCO pourrait trader principalement entre 120 et 145 USD. Les revenus FY2027 dans les prévisions, les revenus IA près de 7,5 milliards USD et la croissance des commandes de produits au-dessus de 15 % soutiendraient la fourchette. Une marge brute en dessous de 65 % affaiblirait le haut de la fourchette.
Le cas baissier : des commandes plus lentes et une pression sur les marges tirent CSCO vers 90 USD
Le cas baissier suppose que les commandes d'hyperscalers se refroidissent après un cycle d'investissement fort, les mises à niveau d'entreprise ralentissent et le matériel reste une plus grande part des revenus. Les coûts des composants et la pression des prix affaiblissent alors la marge brute avant que la croissance logicielle puisse compenser le ralentissement.
Un mouvement vers 90 USD deviendrait plus probable si les commandes de produits tournent au négatif, les revenus IA tombent en dessous de 7,5 milliards USD ou la marge brute non-GAAP tombe en dessous de 65 %. Une croissance du BPA plus lente et un multiple de valorisation plus faible ajouteraient une pression supplémentaire.
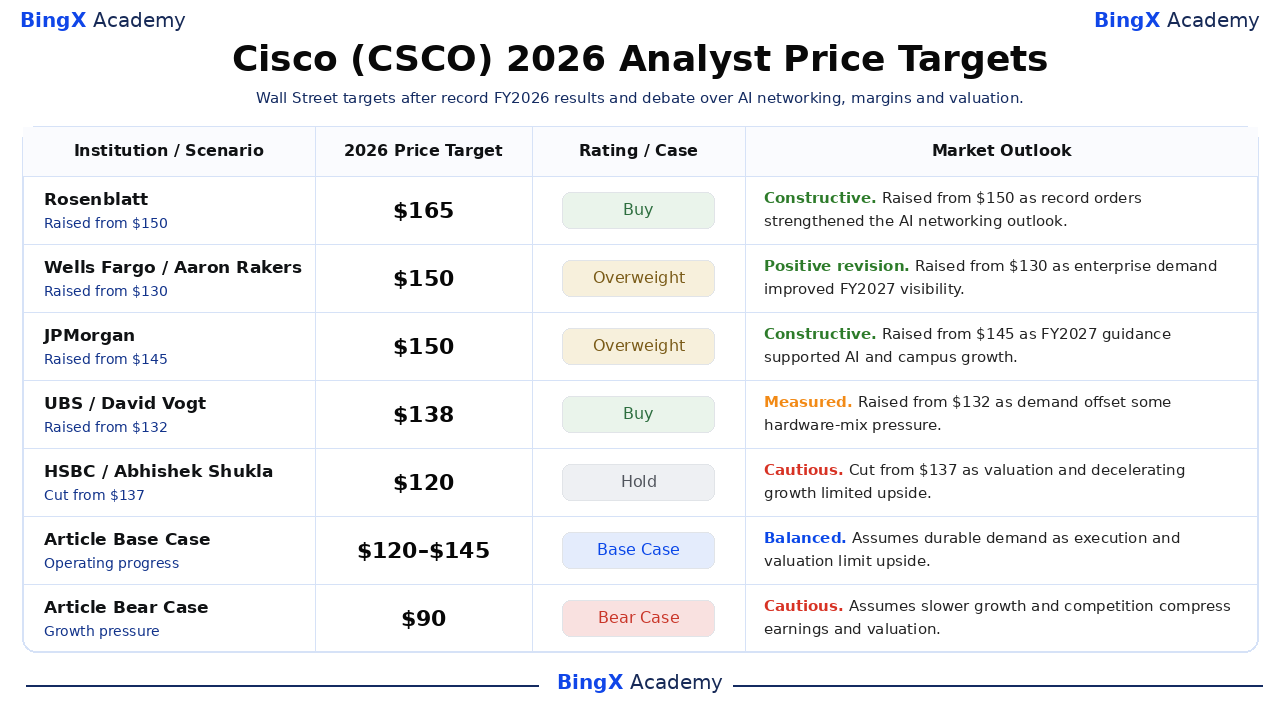
Prévisions de prix de l'action CSCO pour 2026 par les analystes de Wall Street
Ces cinq actions datées sont triées de la plus élevée à la plus basse et montrent comment les analystes pèsent croissance, concurrence, marge et valorisation. Elles sont des points de référence tiers plutôt que des promesses de prix. Les lignes finales Cas de base et Baissier sont des scénarios éditoriaux BingX Academy.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspective de marché |
|
Rosenblatt / Mike Genovese |
165 $ |
Acheter |
Constructive. 13 août : relevé de 150 $ car les commandes record et l'élan de l'infrastructure IA ont renforcé les perspectives de croissance réseau multi-années de Cisco. |
|
Wells Fargo / Aaron Rakers |
150 $ |
Surpondération |
Révision positive. 13 août : relevé de 130 $ car la demande d'entreprise large et une meilleure visibilité sur les revenus de l'exercice 2027 ont soutenu un objectif plus élevé. |
|
JPMorgan / Samik Chatterjee |
150 $ |
Surpondération |
Constructive. 14 août : relevé de 145 $ car la firme a vu les perspectives de l'exercice 2027 comme un soutien à la croissance continue des réseaux IA et de campus. |
|
UBS / David Vogt |
138 $ |
Acheter |
Mesuré. 13 août : relevé de 132 $ car la forte demande d'entreprise et d'hyperscaler a soutenu les estimations, bien que la composition des produits puisse presser la marge brute. |
|
HSBC / Abhishek Shukla |
120 $ |
Conserver |
Prudent. 14 août : abaissé de 137 $ car la dégradation reflétait les préoccupations de valorisation et de décélération de croissance malgré une forte exécution Q4. |
|
Cas de base de l'article |
120-145 $ |
Cas de base |
Équilibré. Suppose une demande durable car l'exécution et la valorisation limitent la hausse. |
|
Cas baissier de l'article |
90 $ |
Cas baissier |
Prudent. Suppose une croissance plus lente et la concurrence compressent les bénéfices et la valorisation. |
Comment trader l'action Cisco (CSCO) sur BingX
Tradez les perspectives de réseau IA, de renouvellement de campus et de marge de Cisco en utilisant BingX TradFi et les outils BingX AI. Parce que CSCO peut réagir fortement aux résultats, prévisions et mises à jour de produits, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
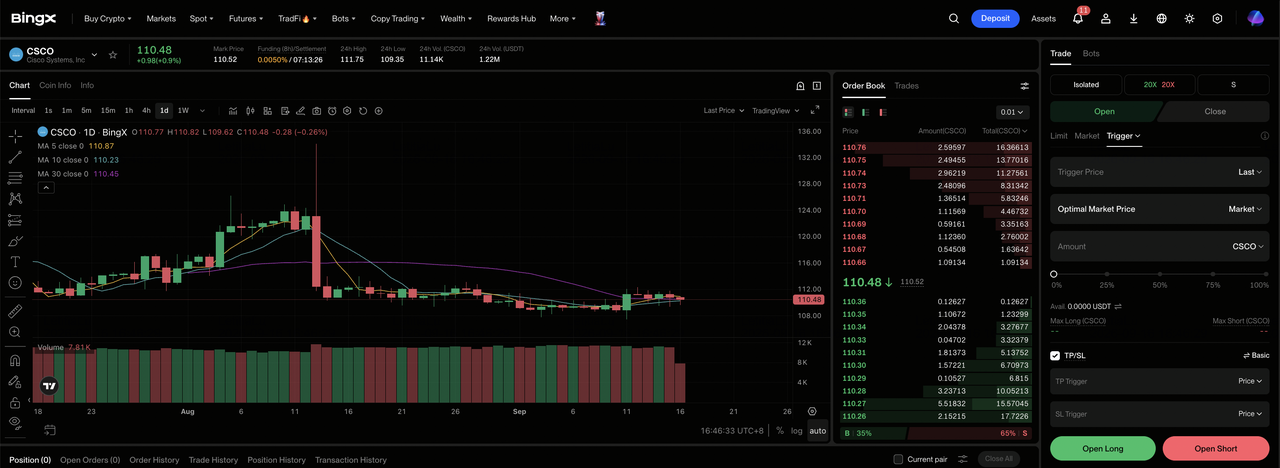
Étape 1 : Accéder à BingX TradFi. S'inscrire et naviguer vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Cisco (CSCO). Rechercher et sélectionner le contrat de futures perpétuels CSCO-USDT.
Étape 3 : Choisir votre direction. Sélectionner Ouvrir une position longue si la croissance et les marges soutiennent le cas haussier. Sélectionner Ouvrir une position courte si la concurrence ou l'exécution affaiblit l'économie attendue par action.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisir Marge isolée ou croisée selon votre tolérance au risque. La volatilité 2026 de l'action montre pourquoi un effet de levier conservateur et une taille de position claire sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définir les niveaux de Take profit et Stop loss (TP/SL) avant ou immédiatement après être entré dans le trade. CSCO peut réagir rapidement aux résultats, prévisions, révisions d'analystes et nouvelles de l'industrie.
Top 5 des risques à surveiller pour les investisseurs Cisco en 2026
Les perspectives de Cisco dépendent de la composition des produits, de la demande des clients, de l'intégration et de la valorisation. Ces risques peuvent affecter les bénéfices, les flux de trésorerie et le multiple attribué à l'action.
- La croissance du matériel pourrait presser les marges : Les revenus des produits ont augmenté de 24 % tandis que les services étaient stables, et la marge brute non-GAAP a chuté de 2,1 points à 66,3 %. Une composition matérielle plus lourde pourrait limiter la hausse du BPA même si les revenus restent forts.
- Les commandes d'hyperscalers pourraient rester volatiles : Cisco a enregistré 4 milliards USD de commandes IA au Q4. Les retards d'un petit groupe de clients cloud pourraient créer de fortes fluctuations dans la croissance des commandes trimestrielles.
- Les mises à niveau d'entreprise pourraient ralentir après le cycle actuel : Les commandes de réseau ont augmenté de 40 % pour un huitième trimestre consécutif à deux chiffres. Des cycles de remplacement plus longs pourraient affaiblir la croissance des revenus et l'efficacité des stocks.
- L'intégration de Splunk doit encore livrer des retours : Cisco a payé 28 milliards USD pour Splunk. Une vente croisée faible ou des coûts d'intégration plus élevés pourraient réduire le retour attendu de l'acquisition.
- La valorisation plus élevée laisse moins de place aux manquements : CSCO a gagné environ 45 % depuis le début de l'année et tradait près de 112,13 USD. Des revenus en dessous du plancher FY2027 de 72,2 milliards USD ou une marge brute en dessous de 65 % pourrait presser le multiple de valorisation.
Réflexions finales : devriez-vous investir dans Cisco en 2026 ?
Cisco est entré en FY2027 avec un chiffre d'affaires trimestriel record de 17,3 milliards de dollars, 9,3 milliards de dollars de commandes IA annuelles et une croissance des commandes de réseau de 40 %. Ces chiffres soutiennent la thèse du supercycle, bien qu'une composition lourde en matériel et des comparaisons élevées élèvent le seuil d'exécution. La stabilité de la marge brute et les commandes d'entreprise larges devraient montrer si l'expansion peut rester rentable dans le temps.
Le cas haussier soutient 170 $ si la croissance se traduit par des bénéfices par action plus forts. Le cas baissier pointe vers 90 $ si la concurrence, la marge ou la pression d'exécution affaiblit les estimations. Les traders conservateurs peuvent attendre les prochaines mises à jour sur les revenus, la croissance récurrente et les marges avant d'augmenter l'exposition. Ces preuves offrent une base plus claire pour choisir entre les deux scénarios et contrôler la taille des positions.
Rappel de risque : Le trading et l'investissement dans des actions comme CSCO impliquent un risque élevé de perte de capital. Les manquements de résultats, les changements de prévisions, la concurrence, les changements de valorisation et le trading avec effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Top des actions de réseau IA 2026 : Fabric IA, commutateurs, cuivre, fibre et connectivité optique
- Top des actions IA optiques à acheter en 2026 : photonique, optique, fibre et interconnexions de centres de données
- Perspectives de l'action Nvidia (NVDA) pour 2026 : Blackwell et Vera Rubin peuvent-ils ramener NVDA à 300 $ ?
- Prédiction de prix Broadcom (AVGO) 2026 : la croissance des revenus IA peut-elle pousser AVGO vers 600 $ ?
- Perspectives Marvell (MRVL) 2026 : l'élan IA et silicium peut-il pousser l'action à 150 $ ?
- Prédiction de prix Credo Technology (CRDO) 2026 : montée en flèche AEC de 300 $ ou ralentisseur de valorisation premium ?
