Cheniere Energy (LNG) est le plus grand producteur et exportateur américain de gaz naturel liquéfié, exploitant une chaîne intégrée depuis l'approvisionnement en gaz et le transport par pipeline jusqu'à la liquéfaction, l'affrètement de navires et la livraison. Ses terminaux de Sabine Pass et Corpus Christi fournissent environ 55 millions de tonnes par an de capacité opérationnelle. Les contrats à long terme soutiennent la visibilité des flux de trésorerie, tandis que les projets d'expansion rendent l'action sensible au calendrier de construction, aux approbations réglementaires et aux écarts de prix du gaz mondial.
Son dernier trimestre a montré la valeur d'un débit plus élevé. Les revenus Q2 2026 de Cheniere Energy ont augmenté de 24% à 5,732 milliards de dollars, l'EBITDA ajusté a augmenté de 27% à 1,804 milliard de dollars et les cargaisons exportées ont augmenté de 19% à 184. Cheniere a également relevé sa fourchette d'EBITDA ajusté pour l'année complète à 7,90 milliards à 8,40 milliards de dollars, faisant de l'utilisation de la capacité et de la livraison des projets les tests centraux pour le reste de 2026.
Les prévisions pour l'action LNG en 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas de la capacité d'exportation et des flux de trésorerie : Corpus Christi Stage 3, des volumes contractés plus élevés et des opérations terminales fiables pourraient augmenter les flux de trésorerie distribuables et soutenir davantage de retours aux actionnaires.
- Le cas de l'exécution de projets et des marges : les retards de construction, les pannes de terminaux ou des marges LNG réalisées plus faibles pourraient réduire les estimations de flux de trésorerie et limiter la valeur créée par la nouvelle capacité.
Ce guide détaille les prévisions pour l'action LNG, les scénarios de prix 2026, les risques clés et les perspectives des analystes, s'appuyant sur le communiqué de résultats Q2 2026 du 6 août de Cheniere Energy, le 10-Q et les données de marché jusqu'au 18 septembre, plus comment trader les contrats à terme sur l'action LNG sur BingX TradFi avec une garantie USDT.
Top 5 des choses que les investisseurs de Cheniere Energy doivent savoir en septembre 2026
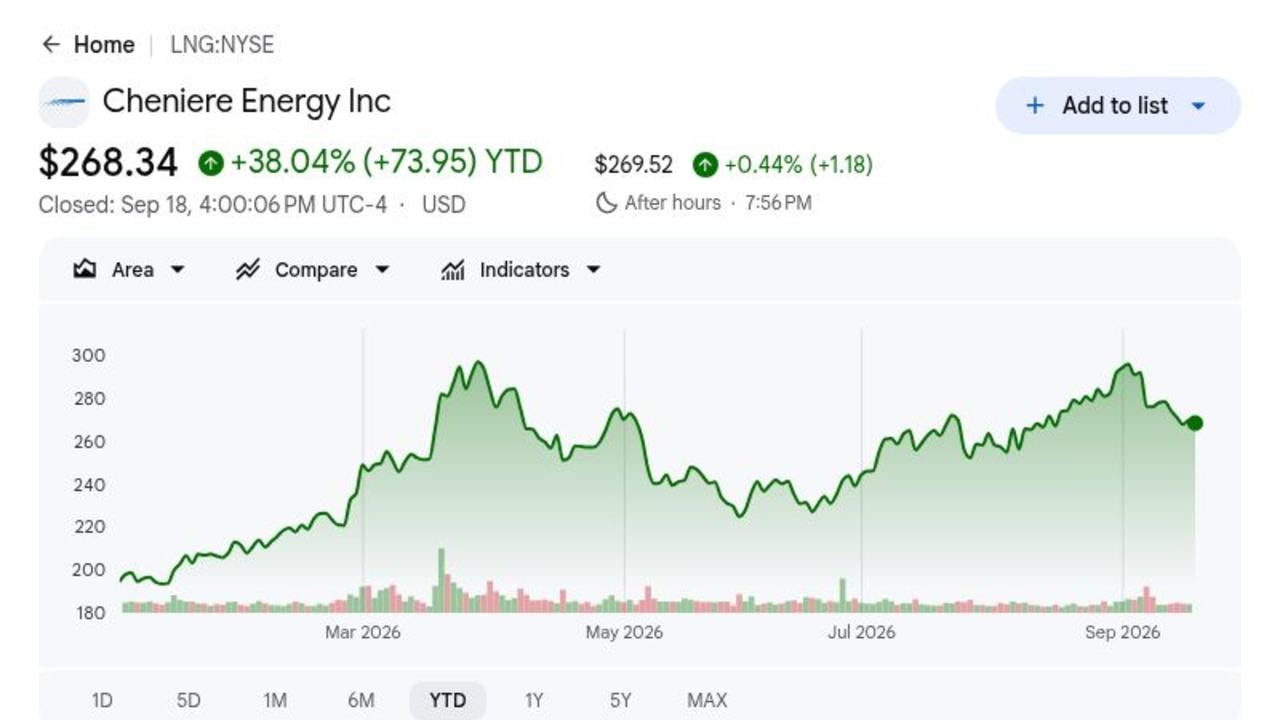
- LNG a clôturé à 268,34$ le 18 septembre après avoir gagné 38,04% en 2026 : Le rallye reflète des volumes d'exportation plus élevés et des marchés gaziers mondiaux plus tendus. Les actions restent en dessous de l'objectif de 319$ de RBC Capital et du cas haussier de 340$, laissant un potentiel de hausse supplémentaire dépendant d'une croissance continue des opérations et des flux de trésorerie.
- Les revenus Q2 ont augmenté de 24% à 5,732 milliards de dollars : Les revenus ont augmenté par rapport aux 4,641 milliards de dollars de l'année précédente, grâce à des volumes reconnus plus élevés et des marges plus fortes qui ont élargi la base de revenus. Le résultat montre que la nouvelle capacité LNG se traduit déjà par des ventes déclarées.
- Cheniere a exporté 184 cargaisons, en hausse de 19% : Les volumes exportés ont atteint 672 TBtu, 22% au-dessus du trimestre de l'année précédente. Un débit plus élevé crée un effet de levier opérationnel alors que la capacité de liquéfaction supplémentaire entre en service et que les trains existants maintiennent une forte utilisation.
- Les prévisions d'EBITDA ajusté 2026 ont été augmentées à 7,90 milliards à 8,40 milliards de dollars : Le point médian a augmenté de 650 millions de dollars par rapport à la fourchette précédente. Les prévisions de flux de trésorerie distribuables ont également augmenté de 550 millions de dollars au point médian à 5,30 milliards à 5,80 milliards de dollars.
- Corpus Christi Stage 3 a atteint sa completion alors que Cheniere a exporté sa 5 000e cargaison : Les jalons d'août ont fait passer sept trains de taille moyenne de la construction aux opérations complètes et ont renforcé l'échelle d'exportation de Cheniere. Plus de 40 mtpa de projets potentiels dépendent encore des autorisations et d'engagements commerciaux supplémentaires.
Qu'est-ce que Cheniere Energy (LNG) ?
Cheniere est une entreprise LNG de service complet qui achète du gaz naturel, le transporte par pipelines, le refroidit sous forme liquide et vend ou livre des cargaisons aux clients du monde entier. Sabine Pass en Louisiane fournit plus de 30 mtpa de capacité, tandis que Corpus Christi au Texas fournit plus de 24 mtpa incluant les six premiers trains de taille moyenne Stage 3. Les revenus proviennent principalement d'accords de vente et d'achat à long terme, de frais liés à la capacité et de cargaisons marchandes, créant un mélange de flux de trésorerie contractés et d'exposition au marché.
La stratégie à long terme se concentre sur l'expansion de la plateforme existante du Golfe du Mexique plutôt que sur la construction d'actifs greenfield isolés. Bechtel effectue l'ingénierie préliminaire et les achats pour la première phase de l'expansion de Sabine Pass, tandis que les Trains 8 et 9 de Corpus Christi ajoutent environ 5 mtpa de capacité planifiée. Cheniere maintient également des relations d'approvisionnement à long terme à travers l'Europe et l'Asie, y compris avec CPC de Taïwan, et utilise ses capacités de marketing, d'expédition et de planification pour rediriger les cargaisons lorsque la demande régionale et les prix changent.
Aperçu des Résultats Q2 2026 de Cheniere Energy (LNG) : Des Volumes Plus Élevés Boostent les Revenus, l'EBITDA et les Prévisions
Cheniere a déclaré des revenus Q2 de 5,732 milliards de dollars, en hausse de 24% par rapport à 4,641 milliards de dollars, un BPA dilué de 14,65$ contre 7,30$ l'année précédente, et un EBITDA ajusté de 1,804 milliard de dollars, en hausse de 27%. L'entreprise a exporté 184 cargaisons et généré 1,171 milliard de dollars de flux de trésorerie distribuables, puis a relevé les prévisions d'EBITDA ajusté 2026 de 650 millions de dollars au point médian. La tension est que les flux de trésorerie opérationnels solides doivent financer l'expansion, les retours aux actionnaires et les obligations de dette en même temps.
|
Métrique Financière |
Prévisions / Consensus |
Déclaré / Réel |
Surprise |
|
Revenus Q2 |
Q2 2025 : 4,641 Md$ |
5,732 Md$ |
Croissance. En hausse de 24% en glissement annuel. |
|
BPA dilué Q2 |
Q2 2025 : 7,30$ |
14,65$ |
Amélioration. Plus que doublé en glissement annuel. |
|
Bénéfice net Q2 attribuable à Cheniere |
Q2 2025 : 1,626 Md$ |
3,068 Md$ |
Amélioration. En hausse de 89% en glissement annuel. |
|
EBITDA ajusté Q2 |
Q2 2025 : 1,416 Md$ |
1,804 Md$ |
Croissance. En hausse de 27% sur volume et marge. |
|
Flux de trésorerie distribuables Q2 |
— |
1,171 Md$ |
Positif. A financé les rachats, dividendes et croissance. |
|
Cargaisons exportées Q2 |
154 l'année précédente |
184 |
Croissance. En hausse de 19% en glissement annuel. |
|
Prévisions EBITDA ajusté 2026 |
7,25-7,75 Md$ précédent |
7,90-8,40 Md$ |
Relevé. Point médian augmenté de 650M$. |
|
Prévisions flux de trésorerie distribuables 2026 |
4,75-5,25 Md$ précédent |
5,30-5,80 Md$ |
Relevé. Point médian augmenté de 550M$. |
- Les revenus de 5,732 milliards de dollars ont crû de 24% : Les ventes ont augmenté de 1,091 milliard de dollars en glissement annuel grâce à des volumes LNG plus élevés et des marges plus fortes qui ont élargi la base de revenus. Le résultat montre que la nouvelle capacité se traduit directement par une croissance déclarée.
- Le BPA dilué a atteint 14,65$ alors que le bénéfice net attribuable a augmenté de 89% : Le bénéfice net a augmenté à 3,068 milliards de dollars, bien que les mouvements de juste valeur des dérivés puissent rendre les bénéfices GAAP volatils. L'EBITDA ajusté et les flux de trésorerie distribuables restent des mesures plus claires de la performance opérationnelle.
- Les volumes d'exportation ont grimpé de 22% à 672 TBtu : Cheniere a chargé 184 cargaisons contre 154 l'année précédente, montrant comment la mise en service de Corpus Christi a élargi le débit physique. Une utilisation plus élevée renforce l'effet de levier opérationnel sur l'infrastructure de liquéfaction fixe.
- L'EBITDA ajusté a augmenté de 27% à 1,804 milliard de dollars : L'amélioration de 388 millions de dollars a reflété des volumes et marges par MMBtu plus élevés. Un EBITDA plus fort soutient les retours de capital tandis que Cheniere continue d'investir dans une nouvelle capacité.
- La liquidité totale de 7,475 milliards de dollars soutient plus de 6 mtpa en construction : Cheniere a terminé juin avec 1,099 milliard de dollars de liquidités et près de 5,956 milliards de dollars d'engagements de crédit disponibles. Le solde fournit de la flexibilité pour les dépenses de projet, le refinancement et l'expansion future.
Lire plus : Prédiction Prix Gaz Naturel 2026 : Choc Énergétique Mondial 15$ ou Piège de Surplus US ?
Perspectives d'Investissement 2026 de Cheniere Energy (LNG) : Cas Haussier 340$ vs Cas Baissier 220$
Les perspectives 2026 de Cheniere dépendent de la capacité d'exportation LNG plus élevée à continuer d'augmenter les volumes, l'EBITDA et les flux de trésorerie distribuables. Corpus Christi Stage 3 soutient le potentiel de hausse, tandis que les dépenses de construction, l'exposition aux matières premières et le calendrier des projets restent les principales contraintes.
Le Cas Haussier : Des Exportations LNG Plus Élevées Poussent LNG Vers 340$
Le Cas Haussier suppose que Corpus Christi Stage 3 atteint une utilisation fiable, que le Train 7 contribue à un rythme opérationnel complet et que des marchés gaziers mondiaux plus forts soutiennent les marges marchandes. L'augmentation de volume de 22% du Q2 et les perspectives relevées d'EBITDA de 7,90 milliards à 8,40 milliards de dollars fournissent le soutien opérationnel.
Un mouvement vers 340$ nécessiterait des opérations terminales stables, plus de contrats à long terme et des progrès visibles sur les approbations d'expansion de Sabine Pass. D'autres augmentations de prévisions, une production annuelle supérieure à 53 millions de tonnes et la poursuite des rachats renforceraient le cas.
Le Cas de Base : Une Croissance Stable des Exportations Maintient LNG Entre 275$ et 310$
Le Cas de Base suppose que les contrats à long terme et les volumes Stage 3 soutiennent les flux de trésorerie, tandis que les dépenses de construction élevées et la volatilité des matières premières limitent l'expansion de valorisation supplémentaire. Cheniere reste rentable et retourne du capital, bien que les investisseurs attendent la preuve que les nouveaux projets peuvent générer des rendements attractifs.
Dans ce scénario, LNG pourrait se négocier principalement entre 275$ et 310$. Une production dans les prévisions de 53 à 54 millions de tonnes, des flux de trésorerie distribuables de 5,30 milliards à 5,80 milliards de dollars et des calendriers de projets stables soutiendraient la fourchette. Des pannes majeures ou des réductions de prévisions affaibliraient la limite supérieure.
Le Cas Baissier : Retards de Projets et Marges Plus Faibles Tirent LNG Vers 220$
Le Cas Baissier suppose que les problèmes de mise en service, des marges LNG plus faibles ou des retards réglementaires réduisent les flux de trésorerie attendus. Les engagements de capital lourds absorberaient alors plus de flux de trésorerie distribuables et laisseraient moins de place pour les rachats et la réduction de la dette.
Un mouvement vers 220$ deviendrait plus probable si la production tombe en dessous de 53 millions de tonnes, l'EBITDA ajusté chute en dessous des prévisions ou les projets d'expansion avancent sans suffisamment de demande contractée. Des flux de trésorerie plus faibles et un rendement requis plus élevé exerceraient une pression sur la valorisation.
Prévisions Prix Action LNG pour 2026 Par les Analystes de Wall Street
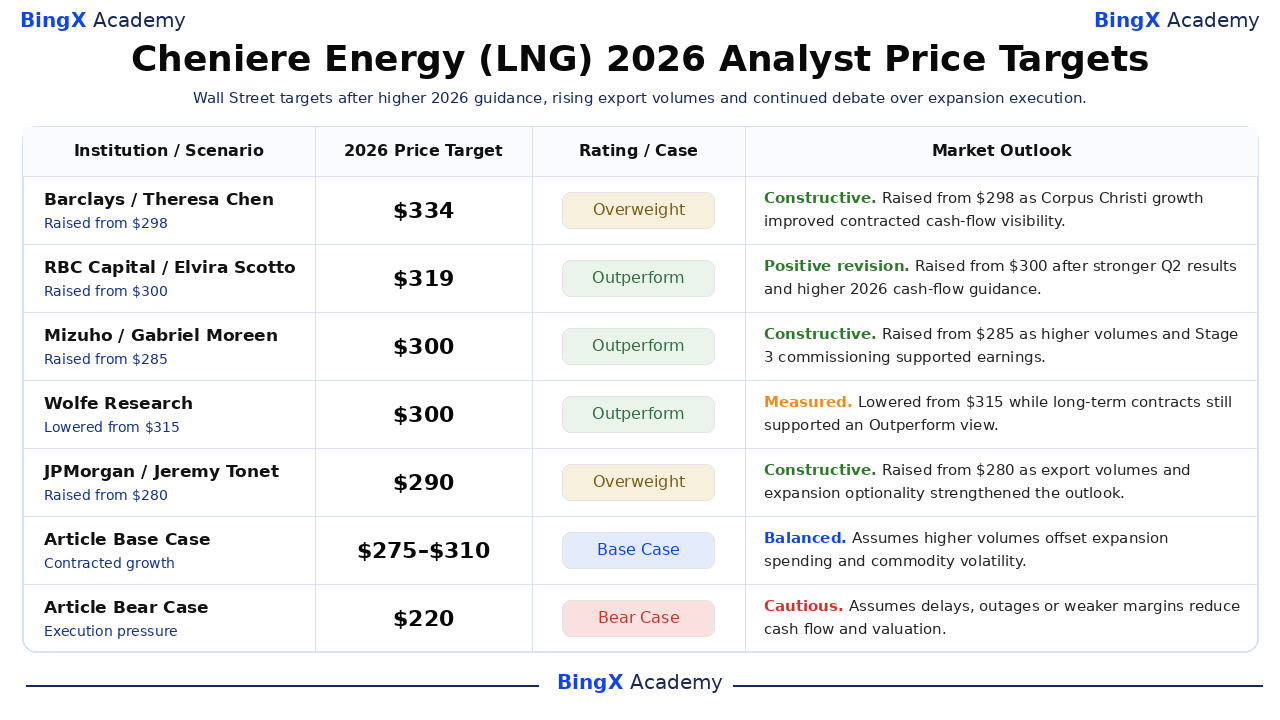
Ces actions tierces datées montrent une fourchette d'objectifs de 290$ à 334$ plutôt qu'un résultat garanti. Les lignes Cas de Base et Cas Baissier de l'Article sont des scénarios éditoriaux et restent séparées des objectifs de Wall Street. Chaque objectif est un point de référence basé sur les hypothèses déclarées de la firme, pas un résultat garanti ou la propre prévision de l'article.
|
Institution / Scénario |
Objectif Prix 2026 |
Notation / Cas |
Perspectives Marché |
|
Barclays |
334$ |
Surpondération |
Constructif. 27 février : relevé de 298$ alors que la croissance de Corpus Christi a amélioré la visibilité des flux de trésorerie. |
|
RBC Capital |
319$ |
Surperformance |
Révision positive. 24 août : relevé de 300$ après des résultats Q2 et prévisions plus forts. |
|
Mizuho |
300$ |
Surperformance |
Constructif. 12 août : relevé de 285$ alors que des volumes plus élevés ont soutenu les bénéfices. |
|
Wolfe Research |
300$ |
Surperformance |
Mesuré. 2 juin : abaissé de 315$ tandis que les contrats soutenaient la vue à long terme. |
|
JPMorgan |
290$ |
Surpondération |
Constructif. 15 mai : relevé de 280$ sur volume d'exportation et optionnalité d'expansion. |
|
Cas de Base Article |
275$ à 310$ |
Cas de Base |
Équilibré. Suppose que des volumes plus élevés compensent les dépenses d'expansion et la volatilité. |
|
Cas Baissier Article |
220$ |
Cas Baissier |
Prudent. Suppose des retards, pannes ou marges plus faibles réduisant les flux de trésorerie. |
Comment Trader l'Action Cheniere Energy (LNG) sur BingX
Tradez les perspectives de volume d'exportation, contrats et expansion de Cheniere Energy en utilisant BingX TradFi et les outils BingX AI. Parce que LNG peut réagir fortement aux prix gaziers mondiaux, aux opérations terminales et aux décisions réglementaires, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer en position.
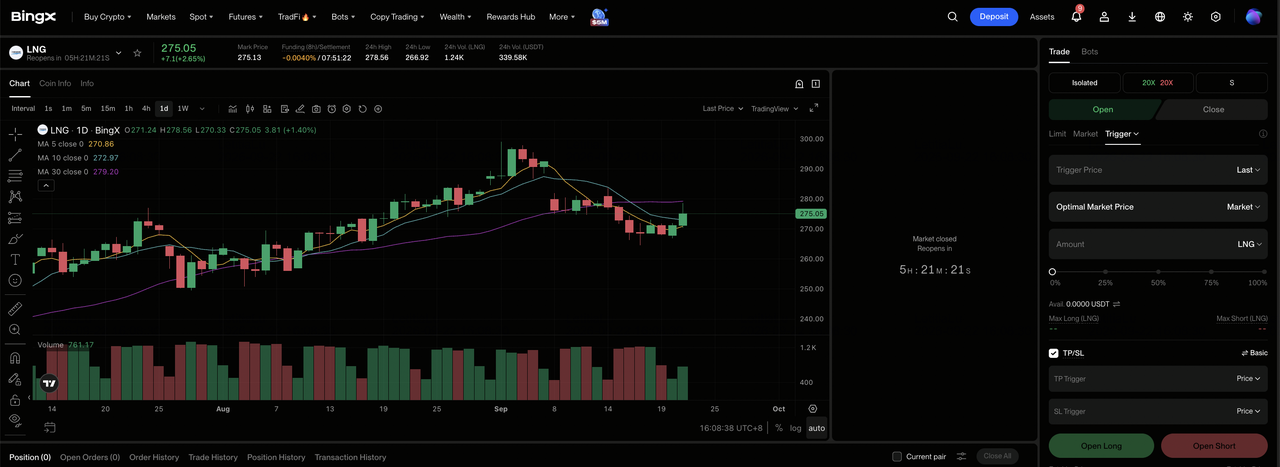
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Cheniere Energy (LNG). Recherchez et sélectionnez le contrat contrats à terme perpétuels LNG-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si vous vous attendez à ce que les volumes d'exportation et les flux de trésorerie distribuables augmentent. Sélectionnez Ouvrir Short si vous vous attendez à des pannes, retards ou marges plus faibles.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge Isolée ou Croisée selon votre tolérance au risque. Le gain de 38,04% depuis le début de l'année et l'exposition aux marchés gaziers volatils montrent pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. LNG peut réagir rapidement aux volumes de cargaisons, prévisions, écarts gaziers, pannes et décisions d'autorisation.
Top 5 des Risques à Surveiller pour les Investisseurs Cheniere Energy en 2026
Les contrats à long terme de Cheniere réduisent une certaine volatilité, mais l'exécution de projets, la réglementation et les conditions du marché affectent toujours les flux de trésorerie et la valeur par action.
- Les fluctuations de matières premières et dérivés peuvent déformer les bénéfices : Une variance dérivée favorable de 1,4 milliard de dollars au Q2 a boosté les revenus GAAP. De larges mouvements de valorisation au marché peuvent rendre le profit principal moins représentatif de la génération de liquidités sous-jacente.
- Les retards de projets pourraient reporter les flux de trésorerie contractés : Plus de 6 mtpa restent en construction. Les retards de mise en service pourraient pousser l'EBITDA vers des périodes ultérieures tandis que les coûts d'intérêts et de contractants continuent.
- Les approbations réglementaires pourraient ralentir l'expansion future : Les projets de Sabine Pass et Corpus Christi nécessitent encore les approbations FERC et DOE avant que plus de 40 mtpa de capacité potentielle puissent avancer. Les retards pousseraient la croissance future et les flux de trésorerie plus loin.
- Les changements dans la demande mondiale de LNG pourraient presser l'utilisation : Une demande asiatique plus faible ou une tarification spot plus molle pourraient réduire l'économie des cargaisons flexibles. Les contrats à long terme fournissent un soutien, mais les changements de demande régionale peuvent toujours affecter les marges et le placement des cargaisons.
- Les dépenses de projets lourdes rivalisent avec les retours aux actionnaires : Cheniere a investi 1,1 milliard de dollars de capital de croissance au Q2 tout en rachetant 550 millions de dollars d'actions. Des coûts de construction plus élevés pourraient laisser moins de liquidités pour les rachats, réduction de dette et autres retours de capital.
Réflexions Finales : Devriez-vous Investir dans Cheniere Energy en 2026 ?
Cheniere a déjà converti Corpus Christi Stage 3 en volumes plus élevés, une croissance de revenus de 24% et des prévisions de flux de trésorerie relevées. Sa plateforme contractée et ses 55 mtpa de capacité opérationnelle fournissent plus de visibilité qu'un producteur de matières premières pur, bien que les bénéfices GAAP restent volatils. La question restante est l'efficacité avec laquelle ce progrès opérationnel se convertit en flux de trésorerie libre durable par action.
Le Cas Haussier nécessite des trains nouveaux fiables, plus de contrats et des retours de liquidités continus pour soutenir 340$. Le Cas Baissier reflète les pannes, marges plus faibles ou retards d'expansion qui tirent l'action vers 220$. Les traders conservateurs peuvent surveiller la production annuelle, les flux de trésorerie distribuables, les calendriers de projets, les approbations réglementaires et la dette nette avant de traiter la revalorisation comme durable.
Rappel de Risque : Le trading et l'investissement dans des actions comme LNG impliquent un risque élevé de perte en capital. Les prix des matières premières, les dérivés, les pannes de terminaux, les retards de construction, la réglementation et le trading à effet de levier peuvent produire des pertes rapides. Menez des recherches indépendantes avant d'allouer du capital.
Lectures Connexes
- Top des Actions Énergétiques IA à Acheter en 2026 : Nucléaire, Gaz, Piles à Combustible et le Déploiement Énergétique IA
- Top des Actions et ETF Énergétiques à Acheter en 2026 : La Pénurie d'Énergie de l'IA Rencontre la Volatilité Géopolitique
- Prédiction Prix Gaz Naturel 2026 : Choc Énergétique Mondial 15$ ou Piège de Surplus US ?
- Prédiction Prix ExxonMobil (XOM) 2026 : La Croissance Pétrolière et de Production Peut-elle Pousser XOM Vers 205$ ?
- Prédiction Prix Occidental Petroleum (OXY) 2026 : Le Pétrole et le Désendettement Peuvent-ils Pousser OXY Vers 85$ ?
