
Amazon (AMZN) est une entreprise mondiale de commerce électronique et de cloud qui se définit de plus en plus par sa transition vers l'infrastructure IA. Elle exploite un réseau de vente au détail et de logistique mondial aux côtés d'Amazon Web Services (AWS), avec des résultats largement déterminés par l'adoption du cloud, la monétisation publicitaire, le volume de vente au détail et le rythme de ses investissements dans les centres de données. En même temps, Amazon utilise son échelle pour développer les capacités de calcul IA et les puces personnalisées, donnant aux investisseurs une exposition à la fois à une franchise mature de vente au détail et de cloud et au déploiement plus large de l'infrastructure IA.
Le cas d'investissement se concentre maintenant sur la capacité d'Amazon à convertir un énorme cycle de capex IA en croissance durable et à haute marge dans le cloud et la publicité. Au T2 2026, les revenus ont augmenté de 20 % à 200,6 milliards de dollars contre 167,7 milliards de dollars un an plus tôt, tandis que le résultat opérationnel a bondi de 43 % à 27,5 milliards de dollars et qu'AWS a progressé de 37 %, son rythme le plus rapide en 18 trimestres. En même temps, la direction a relevé le capex annuel à environ 220 milliards de dollars, poussant les flux de trésorerie libres à un flux sortant. Pour les investisseurs, la question clé est de savoir si AWS et la publicité peuvent faire évoluer les marges assez rapidement pour justifier ces dépenses dans le temps.
Les prévisions pour l'action AMZN pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas IA-et-écosystème : Les haussiers s'attendent à la ré-accélération d'AWS vers un taux de fonctionnement annualisé de plus de 169 milliards de dollars, un taux de fonctionnement IA de 25 milliards de dollars croissant à trois chiffres, une croissance publicitaire de 26 % et des gains d'efficacité de vente au détail pour élargir les marges, avec des objectifs d'analystes atteignant jusqu'à 405 $.
- Le cas capex-et-flux-de-trésorerie : Les baissiers voient une facture capex de 220 milliards de dollars, des flux de trésorerie libres négatifs, une croissance de vente au détail en décélération et un examen antitrust croissant qui pèse sur les rendements à court terme malgré la forte ligne de revenus.
Ce guide décompose les prévisions pour l'action AMZN, les scénarios de prix 2026, les risques clés et les points de vue des analystes, en s'appuyant sur la publication des résultats du 30 juillet, plus comment trader les futures sur actions AMZN sur BingX TradFi avec des garanties USDT.
Top 5 des choses à savoir pour les investisseurs Amazon en 2026
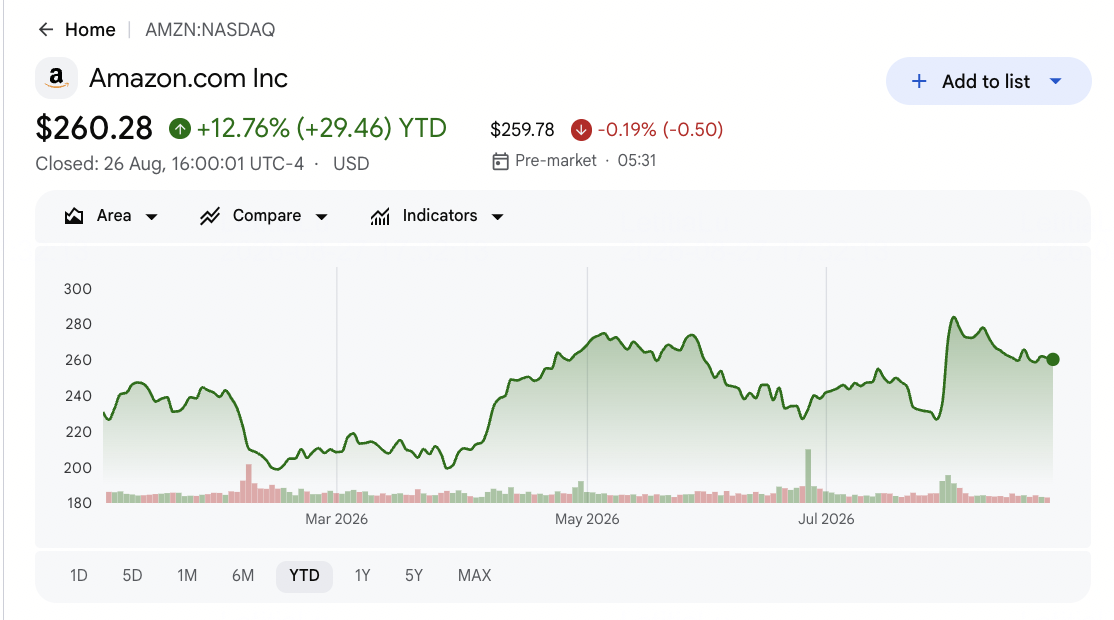
Amazon s'échangeait près de 265 $ en août 2026 après avoir brièvement atteint une capitalisation boursière de 3 000 milliards de dollars, l'action restant très sensible à la croissance d'AWS, au capex IA et à la dynamique publicitaire.
- Les revenus du T2 ont augmenté de 20 % à 200,6 milliards de dollars et ont battu les attentes. Les ventes nettes ont augmenté par rapport aux 167,7 milliards de dollars de l'année précédente et ont dépassé le consensus d'environ 196 milliards de dollars, tandis que le BPA ajusté de 1,97 $ a également dépassé les estimations.
- La croissance d'AWS s'est accélérée à 37 %, son rythme le plus rapide en 18 trimestres. AWS a atteint un taux de fonctionnement annualisé de 169 milliards de dollars, tandis que l'activité IA d'Amazon a dépassé un taux de fonctionnement de 25 milliards de dollars et a continué de croître à des taux à trois chiffres.
- La publicité est restée un moteur de croissance à forte marge. Les revenus publicitaires ont grimpé de 26 % d'une année sur l'autre à 19,8 milliards de dollars, soutenus par les produits sponsorisés et l'expansion continue des activités non-retail à plus forte marge d'Amazon.
- Les dépenses IA ont poussé les prévisions de capex à environ 220 milliards de dollars. Amazon a relevé l'investissement prévu pour 2026 pour soutenir la demande d'infrastructure IA, contribuant à environ 7,6 milliards de dollars de flux de trésorerie libres négatifs et augmentant l'importance des rendements futurs d'AWS.
- Les analystes restent optimistes malgré les risques réglementaires et de dépenses. Le consensus se situe près de 327 $ sur environ 60 analystes, avec un penchant Strong Buy, un maximum de Street près de 405 $ et un minimum près de 230 $, tandis que l'examen antitrust reste un poids supplémentaire.
Lire la suite : Aperçu des résultats T2 2026 d'Amazon (AMZN) : La croissance de 37 % d'AWS stimule une hausse de 15,32 %
Qu'est-ce qu'Amazon (AMZN) ?
Amazon est une entreprise mondiale de technologie et de vente au détail fondée par Jeff Bezos, construite autour de trois activités principales : un réseau mondial de commerce électronique et de logistique, Amazon Web Services (AWS) et une plateforme publicitaire en croissance rapide. L'abonnement Prime, un vaste réseau d'exécution et un large écosystème cloud renforcent ces activités, tandis que les résultats sont déterminés par la demande de vente au détail, l'efficacité de livraison, l'adoption du cloud et de l'IA AWS, et la monétisation publicitaire sur les propriétés d'Amazon.
Amazon utilise maintenant cette échelle pour construire une position plus forte dans l'infrastructure IA. AWS est au centre de cette transition, soutenu par une expansion massive de centres de données, des puces IA personnalisées comme Trainium, et son investissement dans Anthropic. L'entreprise se situe donc entre un opérateur mature de vente au détail et de cloud et une plateforme émergente d'infrastructure IA, avec des performances futures dépendant de l'efficacité avec laquelle les dépenses en capital record peuvent se traduire par une croissance AWS plus élevée, des revenus publicitaires plus forts et un meilleur rendement du capital investi.
Lire la suite : Top des actions d'infrastructure cloud IA à acheter en 2026 avec le capex des hyperscalers et le boom du néocloud
Résultats T2 2026 d'Amazon (AMZN) : Ce qui a motivé le record et le débat sur le capex
- La croissance des revenus a été généralisée dans les trois segments. Les ventes nettes ont augmenté de 20 % à 200,6 milliards de dollars, avec l'Amérique du Nord en hausse de 16 % à 116,2 milliards de dollars et AWS et la publicité s'accélérant tous deux, la raison principale pour laquelle les revenus ont dépassé le consensus.
- Un gain important lié à Anthropic a augmenté les bénéfices GAAP. Le BPA dilué de 5,75 $ a été dopé par un gain pré-fiscal hors exploitation d'environ 53,4 milliards de dollars lié à la participation d'Amazon dans Anthropic ; le BPA ajusté d'environ 1,97 $ a tout de même battu l'estimation d'environ 1,82 $ sur une base comparable.
- La ré-accélération d'AWS est devenue le catalyseur de croissance clé. AWS a progressé de 37 % pour atteindre un taux de fonctionnement annualisé de 169 milliards de dollars, son plus rapide en 18 trimestres, avec une activité IA dépassant un taux de fonctionnement de 25 milliards de dollars, suscitant des discussions sur AWS devenant éventuellement une entreprise de revenus de 1 000 milliards de dollars.
- Les prévisions de capex ont fortement augmenté à environ 220 milliards de dollars. La direction a relevé les dépenses en capital annuelles pour financer la capacité des centres de données IA, une décision qui a rendu les flux de trésorerie libres négatifs et a encadré le débat haussier-baissier.
- Le résultat opérationnel s'est élargi même avec l'augmentation des dépenses. Le résultat opérationnel a augmenté de 43 % à 27,5 milliards de dollars et la marge opérationnelle s'est élargie à environ 13,7 %, montrant une discipline de rentabilité malgré les lourds investissements.
Lire la suite : Résultats T2 2026 de Microsoft, Meta, Amazon et Apple : Les dépenses IA peuvent-elles encore être couvertes par les flux de trésorerie ?
Profil financier et de consensus fiscal T2 2026 d'Amazon : Revenus, AWS et Capex
L'impression T2 d'Amazon a montré une entreprise battant sur les revenus et les bénéfices tout en s'engageant dans un cycle de capex record qui pèse sur les flux de trésorerie à court terme. Le tableau sépare le gain ponctuel d'Anthropic des développements opérationnels et stratégiques sous-jacents.
|
Métrique financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus T2 2026 |
Consensus ~196,5 milliards $ |
200,6 milliards $ |
Battu. Dépassé le consensus d'environ 4,4 milliards $ et en hausse de 20 % d'une année sur l'autre, le premier trimestre de plus de 200 milliards $ d'Amazon. |
|
BPA ajusté T2 2026 |
Consensus ~1,82 $ |
1,97 $ |
Battu. En avance d'environ 6 %, et le premier BPA battu après deux échecs consécutifs. |
|
BPA GAAP T2 2026 |
n/a |
5,75 $ |
Déformé. Plus de trois fois les 1,68 $ de l'année précédente, mais gonflé par un gain Anthropic non-cash de 53,4 milliards $ et non récurrent. |
|
Revenus AWS T2 2026 |
~40,5 milliards $ attendus |
42,2 milliards $ |
Battu. En hausse de 37 % d'une année sur l'autre, sa croissance la plus rapide en 18 trimestres, atteignant un taux de fonctionnement de 169 milliards $. |
|
Résultat opérationnel AWS T2 2026 |
n/a |
16,6 milliards $ |
Fort. En hausse de 64 % d'une année sur l'autre avec une marge de 39,4 %, montrant qu'AWS croît de manière rentable. |
|
Publicité T2 2026 |
n/a |
19,8 milliards $ |
Fort. En hausse de 26 % d'une année sur l'autre, mené par les produits sponsorisés, un flux non-retail à forte marge. |
|
Résultat opérationnel T2 2026 |
n/a |
27,5 milliards $ |
Battu. En hausse de 43 % d'une année sur l'autre avec une marge élargie de 11,4 % à 13,7 %, donc le profit a dépassé les ventes. |
|
Prévisions revenus T3 2026 |
Consensus ~204,1 milliards $ |
197 à 202 milliards $ |
Faible. En dessous de Street, bien que la publication ait signalé environ 400 points de base de traînée de timing du Prime Day. |
|
Prévisions capex 2026 |
~200 milliards $ précédemment |
~220 milliards $ |
Élevé. Relevé pour l'IA et AWS, poussant les flux de trésorerie libres à un flux sortant d'environ 7,6 milliards $. |
Pour le contexte, Amazon a atteint une capitalisation boursière de 3 000 milliards de dollars pour la première fois début août 2026, tandis que le fondateur Jeff Bezos a déposé pour vendre environ 15 millions d'actions sous un plan 10b5-1 pré-programmé et le New Jersey a déposé une poursuite antitrust. Ensemble, ces événements ont façonné le sentiment autour du trimestre.
Perspectives d'investissement 2026 d'Amazon (AMZN) : Cas haussier à 405 $ vs cas baissier à 260 $
Les perspectives d'Amazon pour le reste de 2026 dépendent d'une question centrale : si le déploiement d'infrastructure IA de 220 milliards de dollars est un investissement à haut rendement qui compose les marges d'AWS et de publicité, ou une traînée de flux de trésorerie qui pèse sur l'action jusqu'à ce que les rendements deviennent visibles.
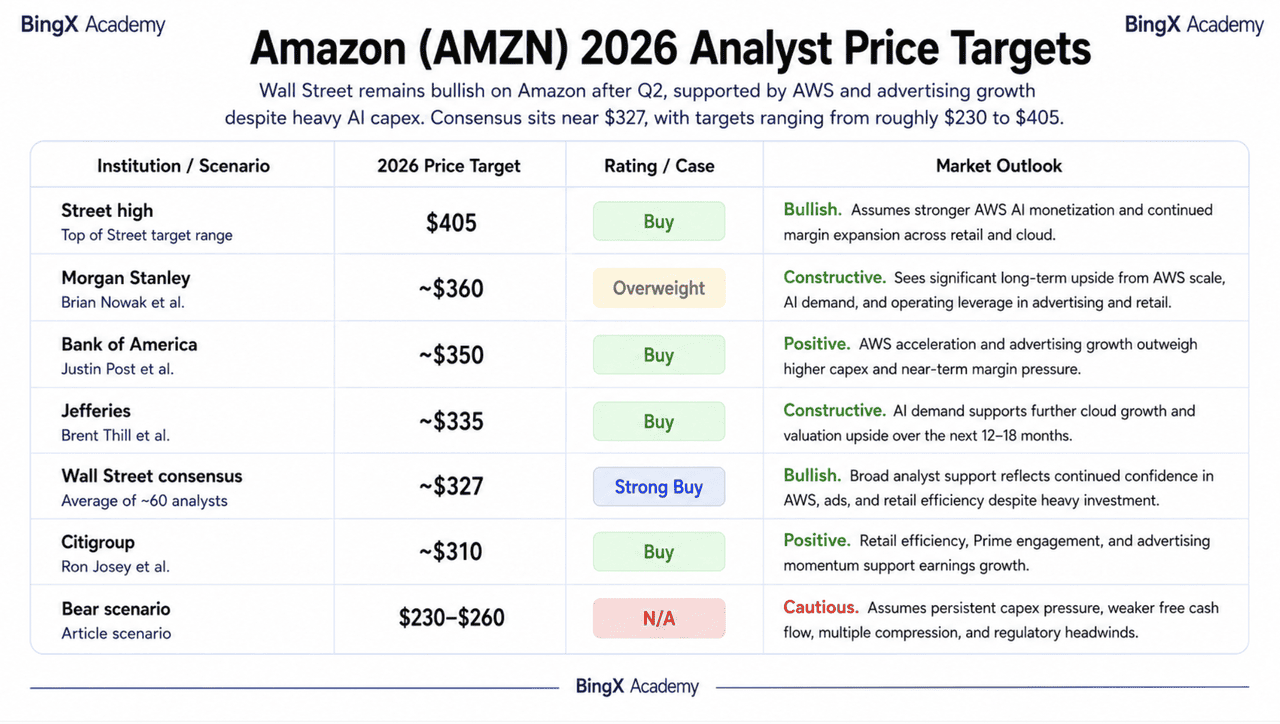
Le cas haussier : AWS IA et publicité poussent AMZN vers 405 $
Le cas haussier se concentre sur la ré-accélération d'AWS d'Amazon et son mouvement plus large vers l'infrastructure IA. La croissance AWS de 37 % et un taux de fonctionnement IA de plus de 25 milliards de dollars donnent à l'entreprise un moteur de revenus durable et à forte marge très différent de la vente au détail à faible marge, tandis que la croissance publicitaire de 26 % réduit la dépendance à l'activité de magasin principale. Si Amazon peut utiliser son déploiement de centres de données comme fondation pour une demande d'hébergement IA continue, l'entreprise pourrait commencer à ressembler davantage à une plateforme dominante d'infrastructure IA avec la vente au détail attachée.
Un mouvement vers 405 $ nécessiterait qu'Amazon maintienne la croissance AWS élevée, convertisse le capex en revenus opérationnels cloud croissants et soutienne la dynamique publicitaire. La confirmation la plus forte serait la preuve que les marges AWS se maintiennent ou s'élargissent même avec l'augmentation du mix IA, montrant que le cycle de capex gagne sa place.
Le cas de base : Progrès constants du cloud et du retail maintiennent AMZN entre 300 $ et 340 $
Le cas de base suppose qu'AWS et la publicité restent les principaux moteurs de croissance tandis qu'Amazon absorbe le cycle de capex sans une peur majeure de flux de trésorerie. AWS progresse vers un récit de taux de fonctionnement de 1 000 milliards de dollars au fil du temps, l'efficacité du retail s'améliore et les marges se maintiennent, mais les flux de trésorerie libres restent sous pression à court terme. Sous cette configuration, les investisseurs continuent d'évaluer AMZN comme un compositeur de croissance cloud-et-publicité avec une phase d'investissement lourd.
Sous ce scénario, AMZN pourrait s'échanger principalement entre 300 $ et 340 $ alors que les investisseurs attendent des preuves plus claires que le capex se traduit en flux de trésorerie. Les points de confirmation clés incluraient les tendances de marge AWS, la croissance publicitaire, le résultat opérationnel du retail et la trajectoire des flux de trésorerie libres alors que les dépenses atteignent un pic. Un consensus près de 327 $ définit le milieu de la fourchette.
Le cas baissier : Pression capex et flux de trésorerie tirent AMZN vers 260 $
Le cas baissier suppose que le déploiement IA consomme de la trésorerie plus rapidement que les rendements AWS ne se matérialisent tandis que la croissance du retail se normalise. Des flux de trésorerie libres négatifs, une facture capex de 220 milliards de dollars et une croissance plus lente des magasins pourraient presser l'action avant que les revenus IA n'évoluent suffisamment pour compenser les dépenses. La thèse IA à long terme pourrait encore rester intacte, mais le marché peut ne pas vouloir payer une prime jusqu'à ce que les flux de trésorerie libres récupèrent et que le risque antitrust se dissipe.
Un mouvement vers 260 $ deviendrait plus probable si la croissance AWS stagne, le capex augmente davantage, les marges du retail se compriment, ou la pression réglementaire s'intensifie. Dans ce scénario, l'opportunité IA à long terme pourrait rester intacte, mais les préoccupations de flux de trésorerie et d'évaluation à court terme domineraient l'action. L'objectif d'analyste bas se situe près de 230 $.
Prévisions de prix de l'action Amazon (AMZN) pour 2026 par les analystes de Wall Street
Wall Street reste largement optimiste sur Amazon après le T2, avec la ré-accélération d'AWS et la croissance publicitaire soutenant le cas haussier malgré le capex IA lourd et des flux de trésorerie libres plus faibles. Les objectifs d'analystes s'étendent d'environ 230 $ à 405 $, avec un consensus près de 327 $ sur environ 60 analystes. Le scénario bas reflète les risques de capex, d'évaluation et réglementaires plutôt qu'un effondrement de la thèse de croissance principale.
|
Institution / Scénario |
Objectif de prix 2026 |
Note |
Perspective du marché |
|
Maximum de Street |
405 $ |
Achat |
Haussier. Suppose une monétisation IA AWS plus forte et une expansion continue des marges. |
|
Morgan Stanley |
~360 $ |
Surpondérer |
Constructif. Voit un potentiel haussier significatif à long terme de l'échelle AWS et de la demande IA. |
|
Bank of America |
~350 $ |
Achat |
Positif. L'accélération AWS et la croissance publicitaire l'emportent sur le capex plus élevé. |
|
Jefferies |
~335 $ |
Achat |
Constructif. La demande IA soutient une croissance cloud supplémentaire et un potentiel haussier d'évaluation. |
|
Consensus Wall Street |
~327 $ |
Achat fort |
Haussier. Le soutien large des analystes reflète la confiance continue dans AWS, les publicités et l'efficacité du retail. |
|
Citigroup |
~310 $ |
Achat |
Positif. L'efficacité du retail et la dynamique publicitaire soutiennent la croissance des bénéfices. |
|
Scénario baissier |
230 $–260 $ |
- |
Prudent. Suppose une pression capex persistante, des flux de trésorerie libres plus faibles et un risque réglementaire. |
Comment trader l'action Amazon (AMZN) sur BingX
Naviguez dans la volatilité des résultats d'Amazon et du cycle capex-IA en utilisant BingX TradFi et les outils BingX AI. En exploitant l'analytique prédictive pilotée par l'IA, vous pouvez mieux anticiper les changements de sentiment du marché et l'action des prix autour de la croissance AWS, des mises à jour capex et des résultats publicitaires.
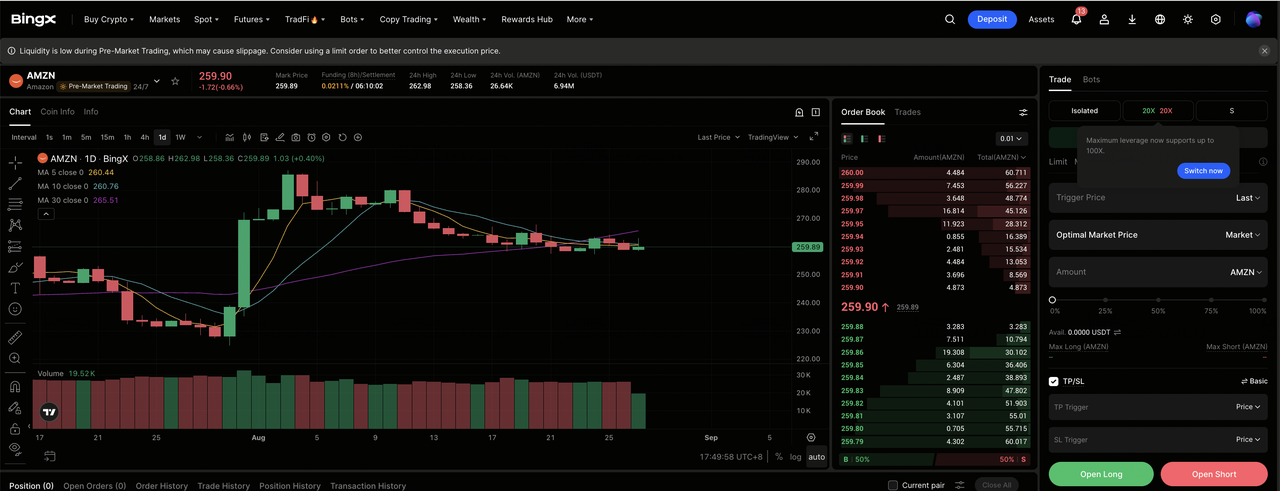
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section TradFi spécialisée. Complétez la vérification d'identité (KYC) si requis dans votre région et activez l'authentification à deux facteurs avant de financer un compte.
Étape 2 : Sélectionnez Amazon (AMZN). Déposez USDT, puis recherchez et sélectionnez le contrat futures perpétuels AMZN-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir une position longue si vous vous attendez à ce que la croissance AWS reste élevée, que le capex IA se convertisse en marge cloud et que la publicité continue de s'accélérer. Sélectionnez Ouvrir une position courte si vous vous attendez à ce que le capex pèse sur les flux de trésorerie libres, que la croissance du retail ralentisse ou que le risque réglementaire s'intensifie.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée en fonction de votre tolérance au risque. Parce qu'AMZN peut bouger fortement sur la croissance AWS et les gros titres capex, un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez les niveaux Take-profit et Stop-loss (TP/SL) avant ou immédiatement après l'entrée. AMZN peut réagir rapidement aux résultats trimestriels, aux taux de croissance AWS, aux révisions capex et aux développements antitrust.
Top 5 des risques à surveiller pour les investisseurs AMZN en 2026
La croissance AWS et publicitaire d'Amazon soutient le cas haussier, mais les dépenses IA record élèvent la barre pour l'exécution et les rendements futurs.
- Le capex IA a grimpé à environ 220 milliards de dollars. Amazon investit agressivement dans les centres de données, les puces et l'infrastructure IA, augmentant la pression sur AWS pour générer suffisamment de croissance et de rendements pour justifier les dépenses.
- Les flux de trésorerie libres sont devenus négatifs. Les flux de trésorerie libres d'environ négatifs 7,6 milliards de dollars marquent un renversement brutal et mettent plus l'accent sur la rapidité avec laquelle les lourds investissements d'infrastructure peuvent se traduire en génération de trésorerie.
- AWS doit maintenir une croissance forte. La croissance près de 37 % est une partie majeure du cas d'investissement actuel, mais maintenir ce rythme dépendra de la demande IA d'entreprise continue et de l'expansion réussie de capacité.
- Les gains d'investissement peuvent déformer les bénéfices de référence. Les gains importants liés aux investissements tels qu'Anthropic peuvent augmenter le BPA GAAP, rendant la performance opérationnelle sous-jacente plus difficile à comparer d'un trimestre à l'autre.
- La pression réglementaire reste un poids. Les actions antitrust aux États-Unis et dans d'autres marchés pourraient augmenter les coûts juridiques, limiter les pratiques commerciales ou peser sur l'évaluation même si la croissance opérationnelle reste forte.
Réflexions finales : Devriez-vous investir dans Amazon en 2026 ?
Amazon entre dans le reste de 2026 comme un géant de la vente au détail et du cloud se réinventant comme un leader de l'infrastructure IA. Un trimestre de 200,6 milliards de dollars, une croissance AWS de 37 %, une croissance publicitaire de 26 % et une première capitalisation boursière de 3 000 milliards de dollars ne sont pas en dispute. Ce qui est en dispute, c'est la facture capex de 220 milliards de dollars et les flux de trésorerie libres négatifs, qui donnent à l'entreprise un chemin plus clair seulement si les rendements AWS se manifestent. Avec un penchant d'analyste « Achat fort », la question clé est de savoir si Amazon peut exécuter le déploiement IA sans une traînée prolongée de flux de trésorerie.
Le cas haussier est que la monétisation IA AWS et la publicité élargissent les marges assez rapidement pour justifier les dépenses record. Le cas baissier est que le capex dépasse les rendements tandis que le retail se normalise et que le risque réglementaire s'accumule. Les principaux points de confirmation à surveiller sont la croissance et les marges AWS, les tendances publicitaires, la trajectoire capex et les preuves que les flux de trésorerie libres se redressent.
Rappel de risque : Investir dans AMZN comporte un risque élevé de perte en capital. Amazon reste exposée à l'intensité capex IA, aux fluctuations de flux de trésorerie libres, à la concurrence AWS, à l'examen antitrust et à une évaluation qui amplifie toute déception. Les investisseurs doivent mener des recherches indépendantes et évaluer leur propre tolérance au risque avant de trader.
Lectures connexes
- Qu'est-ce qu'Anthropic pré-IPO et comment le trader sur BingX ?
- Top des actions de centres de données IA à acheter en 2026 : Cloud, serveurs et infrastructure de calcul IA
- Top des actions d'infrastructure cloud IA à acheter en 2026 avec le capex des hyperscalers et le boom du néocloud
- Top des actions de calcul IA et GPU à acheter en 2026 : La transition vers l'inférence et le silicium personnalisé
- Top 10 des actions d'infrastructure IA à acheter en 2026 : Leaders de la fabrication et conception de puces
- Top 10 des actions de matériel IA à surveiller en 2026 : L'architecture qui pilote l'intelligence de nouvelle génération
