Alibaba Group (BABA) opère des plateformes de commerce numérique, d'informatique en nuage, de logistique et de services aux consommateurs en Chine et sur les marchés internationaux. Taobao et Tmall demeurent centraux au groupe, tandis qu'Alibaba Cloud, l'intelligence artificielle Qwen, le commerce instantané et le commerce international deviennent plus importants pour la croissance à long terme. Cette transition accroît l'exposition d'Alibaba à la demande en IA, mais elle laisse aussi l'ADR sensible à l'intensité capitalistique, à la concurrence commerciale et au risque politique lié à la Chine.
Le dernier trimestre a montré que la transition progresse plus rapidement sur les revenus que sur les bénéfices. Les revenus d'Alibaba Q1 FY2027 ont augmenté de 9% à 268,953 milliards de RMB (39,63 milliards USD), les revenus d'AI Cloud et Compute ont augmenté de 45% à 48,437 milliards de RMB (7,14 milliards USD) et l'EBITA ajusté du cloud a progressé de 133%. Le BPA ajusté par ADS de 8,52 RMB (1,26 USD par ADS) a manqué le consensus de 10,72 RMB (1,58 USD par ADS) car l'infrastructure IA et l'investissement commercial ont réduit la rentabilité à court terme.
Les prévisions de l'action BABA pour 2026 se concentrent maintenant sur deux visions concurrentes :
- Le cas de monétisation de l'IA : une croissance cloud de 45%, l'expansion des marges cloud et l'adoption de Qwen convertissent l'investissement d'infrastructure d'Alibaba en une base de revenus récurrents plus importante et plus rentable.
- Le cas de pression sur les rendements : les dépenses d'investissement importantes, la concurrence du commerce instantané, la dilution des capitaux propres et la faible consommation domestique maintiennent les flux de trésorerie et les bénéfices en dessous du niveau nécessaire pour une réévaluation durable.
Ce guide décompose les prévisions de l'ADR BABA, les scénarios de prix USD 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur les résultats trimestriels Q1 FY2027 du 20 août d'Alibaba, le dépôt officiel et les données de marché jusqu'au 4 septembre, plus comment trader les futures d'actions BABA sur BingX TradFi avec du collatéral USDT.
Top 5 des choses que les investisseurs d'Alibaba doivent savoir en septembre 2026
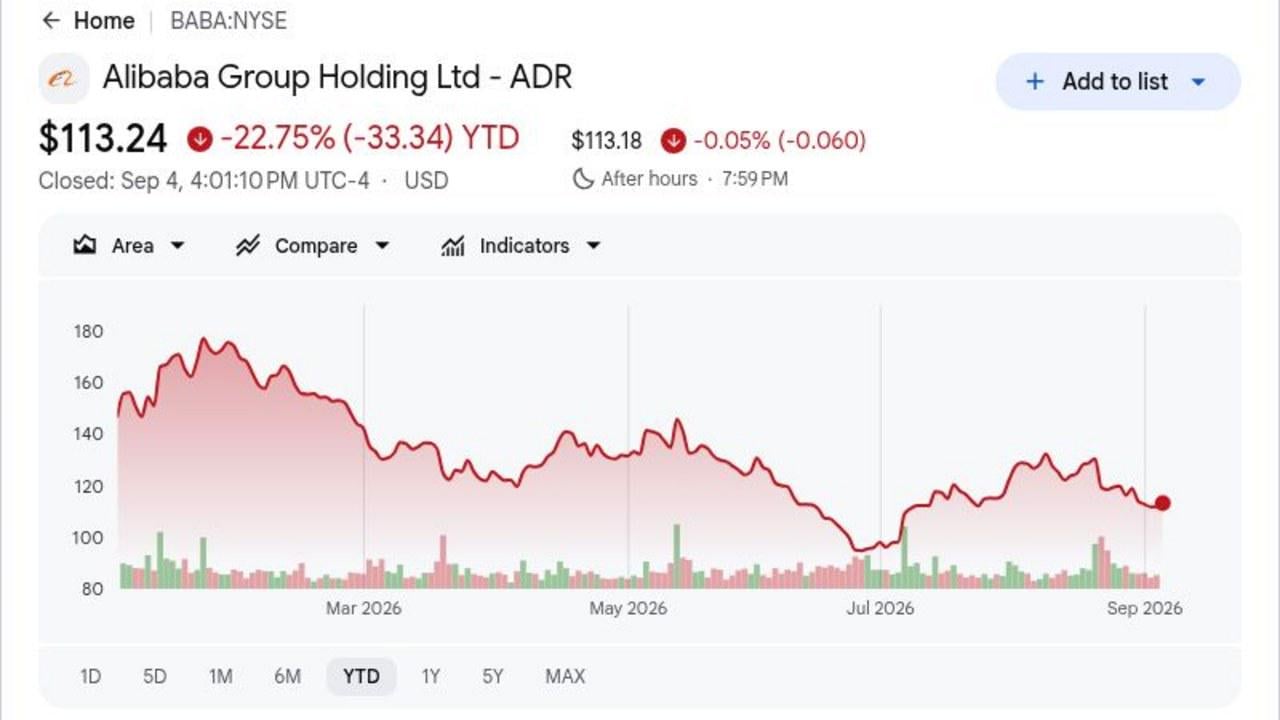
- BABA était en baisse de 22,75% YTD jusqu'au 4 septembre : Les actions ont clôturé à 113,24$, bien en dessous du maximum de 52 semaines de 192,67$. Cette baisse montre que les investisseurs veulent encore une preuve plus claire que les lourdes dépenses en IA peuvent se traduire par des bénéfices et des flux de trésorerie plus solides.
- Les revenus trimestriels ont atteint 268,953 milliards de RMB (39,63 milliards $), en hausse de 9% en glissement annuel : Les revenus ont dépassé le consensus d'environ 262,1 milliards de RMB (38,62 milliards $) d'environ 6,9 milliards de RMB (1,02 milliard $), mais le BPA ajusté de 8,52 RMB (1,26$ par ADS) a manqué l'estimation de 10,72 RMB (1,58$).
- Les revenus d'AI Cloud et Compute ont augmenté de 45% à 48,437 milliards de RMB (7,14 milliards $) : Ceci a marqué la croissance cloud la plus rapide d'Alibaba en 22 trimestres. Les revenus de produits liés à l'IA ont atteint 12,376 milliards de RMB (1,82 milliard $) et ont affiché une croissance à trois chiffres pour un douzième trimestre consécutif.
- Les dépenses d'investissement trimestrielles ont augmenté de 75% à 67,7 milliards de RMB (9,98 milliards $) : Les dépenses ont soutenu l'expansion de l'informatique IA, tandis que l'EBITA ajusté du cloud a encore augmenté de 133% à 5,628 milliards de RMB (0,83 milliard $). Alibaba a terminé le trimestre avec environ 69,9 milliards $ en liquidités et investissements liquides.
- Alibaba a levé 80 milliards HK$ pour l'investissement IA full-stack : La société a émis 710 millions de nouvelles actions à 112,70 HK$, avec des produits destinés aux puces, à l'infrastructure et au développement de modèles. Le financement renforce le déploiement IA, mais l'augmentation d'environ 3,7% des actions en circulation crée un compromis de dilution clair.
Qu'est-ce qu'Alibaba Group (BABA) ?
Alibaba Group est une entreprise technologique chinoise dont les moteurs de revenus s'étendent sur le commerce, l'informatique en nuage, la logistique et les services numériques. Taobao et Tmall connectent les consommateurs, commerçants et marques en Chine, Alibaba.com dessert le commerce de gros mondial, et AliExpress, Lazada et Trendyol étendent le groupe à l'international. Cainiao fournit des capacités logistiques, tandis qu'Alibaba Cloud vend de l'infrastructure, des bases de données, de la sécurité et des services IA. Le titre BABA coté à New York est un certificat de dépôt américain représentant une exposition aux actions ordinaires d'Alibaba.
La stratégie actuelle d'Alibaba concentre l'investissement autour de l'IA full-stack et de la consommation. La famille de modèles Qwen a dépassé 3 milliards de téléchargements et 300 000 modèles dérivés, créant un entonnoir open source pour Alibaba Cloud. Son processeur Zhenwu M890 est utilisé via les services cloud par plus de 650 clients externes dans plus de 20 industries, tandis que QwenWork, DingTalk et Qwen Shopping Assistant connectent les modèles aux flux de travail d'entreprise et de commerce. Le commerce instantané et la base de 64 millions de membres 88VIP ajoutent de l'échelle de consommation parallèlement à la transition cloud.
Aperçu des résultats Q1 FY2027 d'Alibaba Group (BABA) : Revenus dépassés, croissance cloud de 45% et pression sur les profits
Alibaba a livré 268,953 milliards de RMB (39,63 milliards USD) de revenus trimestriels contre environ 262,1 milliards de RMB (38,62 milliards USD) attendus, tandis que le BPA ajusté par ADS de 8,52 RMB (1,26 USD) a manqué le consensus de 10,72 RMB (1,58 USD). Les revenus d'AI Cloud et Compute ont augmenté de 45% à 48,437 milliards de RMB (7,14 milliards USD), et l'EBITA ajusté du cloud a augmenté de 133% à 5,628 milliards de RMB (0,83 milliard USD), tandis que le revenu net a chuté de 75% à 10,444 milliards de RMB (1,54 milliard USD). Le trimestre a renforcé le cas de la demande IA, mais les 67,7 milliards de RMB (9,98 milliards USD) de dépenses d'investissement et les flux de trésorerie libres négatifs de 44,67 milliards de RMB (6,58 milliards USD) ont maintenu le calendrier des retours sur investissement au centre du débat sur la valorisation.
|
Métrique financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q1 FY2027 |
Consensus 262,1B RMB (38,62B USD) |
268,953B RMB (39,63B USD) |
Dépassé. Environ 6,9B RMB (1,02B USD) au-dessus du consensus ; en hausse de 9% YoY. |
|
BPA dilué non-GAAP par ADS |
Consensus 10,72 RMB (1,58 USD par ADS) |
8,52 RMB (1,26 USD par ADS) |
Manqué. 2,20 RMB (0,32 USD par ADS) en dessous du consensus car l'investissement a augmenté. |
|
Revenu net |
— |
10,444B RMB (1,54B USD) |
Décliné. En baisse de 75% YoY. |
|
Profit d'exploitation |
— |
15,161B RMB (2,23B USD) |
Décliné. En baisse de 57% YoY malgré la croissance des revenus. |
|
Revenus AI Cloud et Compute |
— |
48,437B RMB (7,14B USD) ; +45% YoY |
Accéléré. Croissance cloud la plus rapide en 22 trimestres. |
|
Revenus de produits liés à l'IA |
— |
12,376B RMB (1,82B USD) |
Accéléré. Croissance à trois chiffres pour 12 trimestres consécutifs. |
|
EBITA ajusté du cloud |
— |
5,628B RMB (0,83B USD) ; +133% YoY |
Élargi. La marge a atteint environ 12%. |
|
Revenus du commerce instantané en Chine |
— |
53,295B RMB (7,85B USD) ; +45% YoY |
Élargi. L'échelle a augmenté alors que l'économie unitaire s'améliorait. |
|
Dépenses d'investissement |
— |
67,7B RMB (9,98B USD) |
Augmenté. En hausse de 75% YoY pour l'infrastructure IA. |
|
Flux de trésorerie libre |
— |
Sortie de 44,67B RMB (6,58B USD) |
Affaibli. Les dépenses d'infrastructure ont poussé les flux de trésorerie en négatif. |
|
Liquidités et investissements liquides |
— |
69,9B USD |
Solide. Les liquidités soutiennent l'investissement continu. |
- Les revenus de 268,953 milliards de RMB (39,63 milliards USD) ont augmenté de 9% et dépassé le consensus : Le résultat est arrivé environ 6,9 milliards de RMB (1,02 milliard USD) au-dessus de l'estimation d'environ 262,1 milliards de RMB (38,62 milliards USD). Une croissance plus rapide du cloud et du commerce instantané a aidé à élargir l'expansion au-delà du commerce principal chinois.
- Le BPA ajusté par ADS de 8,52 RMB (1,26 USD) a manqué de 2,20 RMB (0,32 USD) : Le consensus était proche de 10,72 RMB (1,58 USD), tandis que le revenu net a chuté de 75% à 10,444 milliards de RMB (1,54 milliard USD). L'écart montre qu'un investissement technologique et consommateur plus lourd limite encore la croissance des bénéfices par action.
- Les revenus d'AI Cloud ont atteint 48,437 milliards de RMB (7,14 milliards USD), en hausse de 45% : Les revenus de produits liés à l'IA ont aussi augmenté à 12,376 milliards de RMB (1,82 milliard USD) après un douzième trimestre consécutif de croissance à trois chiffres, montrant que Qwen et la demande de calcul deviennent des charges de travail commerciales significatives.
- L'EBITA ajusté du cloud a augmenté de 133% à 5,628 milliards de RMB (0,83 milliard USD) : La marge du segment a atteint environ 12% même alors que l'investissement d'infrastructure augmentait. Cela soutient le cas de l'effet de levier opérationnel, bien que le profit d'exploitation du groupe ait encore décliné de 57%.
- Les dépenses d'investissement de 67,7 milliards de RMB (9,98 milliards USD) ont entraîné un flux de trésorerie libre négatif de 44,67 milliards de RMB (6,58 milliards USD) : Les dépenses ont augmenté de 75% en glissement annuel, faisant de la conversion de trésorerie le principal compromis du trimestre. La position de liquidité d'environ 69,9 milliards USD d'Alibaba soutient le déploiement, mais un flux de trésorerie libre négatif prolongé affaiblirait la valeur créée par une croissance cloud plus rapide.
Prédiction de prix d'Alibaba Group (BABA) 2026 : Scénarios haussiers vs baissiers
Le test central est de savoir si la croissance cloud au-dessus de 40% et une marge EBITA cloud d'environ 12% peuvent compenser un profit de groupe plus faible, un flux de trésorerie libre négatif et une dilution des capitaux propres. Tous les prix ci-dessous se réfèrent à l'ADR BABA coté aux États-Unis en USD et sont des scénarios éditoriaux de BingX Academy plutôt que des objectifs de Wall Street.
Le cas haussier : Une forte croissance d'AI Cloud pousse BABA vers 230 USD
Le cas haussier suppose que les revenus d'AI Cloud et Compute restent proches ou au-dessus de 40% de croissance, que l'EBITA ajusté du cloud continue d'augmenter plus vite que les ventes, et que l'adoption de Qwen s'étend à plus de charges de travail d'entreprise. Le commerce instantané reste aussi fort tandis que les pertes se rétrécissent, permettant à la rentabilité du cloud et à une meilleure efficacité commerciale de reconstruire les bénéfices du groupe.
Un mouvement vers 210 à 230 USD nécessiterait que le flux de trésorerie libre devienne positif, que la marge cloud augmente au-dessus d'environ 12%, et que la direction montre des retours plus clairs sur les 67,7 milliards de RMB (9,98 milliards USD) de dépenses d'investissement trimestrielles. Une dilution plus faible et une consommation chinoise plus forte fourniraient un soutien supplémentaire.
Le cas de base : Une croissance cloud stable maintient BABA entre 150 et 180 USD
Le cas de base suppose que la croissance cloud se modère dans la fourchette de 30% à 40%, que les revenus liés à l'IA restent une part significative des ventes cloud, et que l'investissement commercial continue de faire pression sur les marges du groupe. La position de liquidité d'environ 69,9 milliards USD d'Alibaba soutient l'expansion, tandis que le flux de trésorerie libre ne se rétablit que graduellement.
Dans ce scénario, BABA pourrait trader principalement entre 150 et 180 USD. La croissance continue de l'EBITA cloud et des pertes plus étroites du commerce instantané soutiendraient la fourchette, tandis qu'une croissance cloud en dessous de 30%, une autre grande levée de capitaux propres, ou un flux de trésorerie libre persistamment négatif l'affaiblirait.
Le cas baissier : Des dépenses IA lourdes et la dilution tirent BABA vers 90 USD
Le cas baissier suppose que les dépenses d'infrastructure IA restent élevées sans une amélioration correspondante des marges cloud. La concurrence commerciale domestique maintient les coûts d'acquisition client élevés, la consommation chinoise reste molle, et le placement de 80 milliards HK$ échoue à générer des retours assez rapidement pour compenser la dilution.
Un mouvement vers 90 à 110 USD deviendrait plus probable si la croissance cloud tombe en dessous de 25%, si le profit d'exploitation continue de décliner fortement, ou si le flux de trésorerie libre reste matériellement négatif. Des contrôles à l'exportation ou des préoccupations politiques ADR renouvelées pourraient ajouter une pression de valorisation supplémentaire.
Prévisions de prix des actions BABA pour 2026 par les analystes de Wall Street
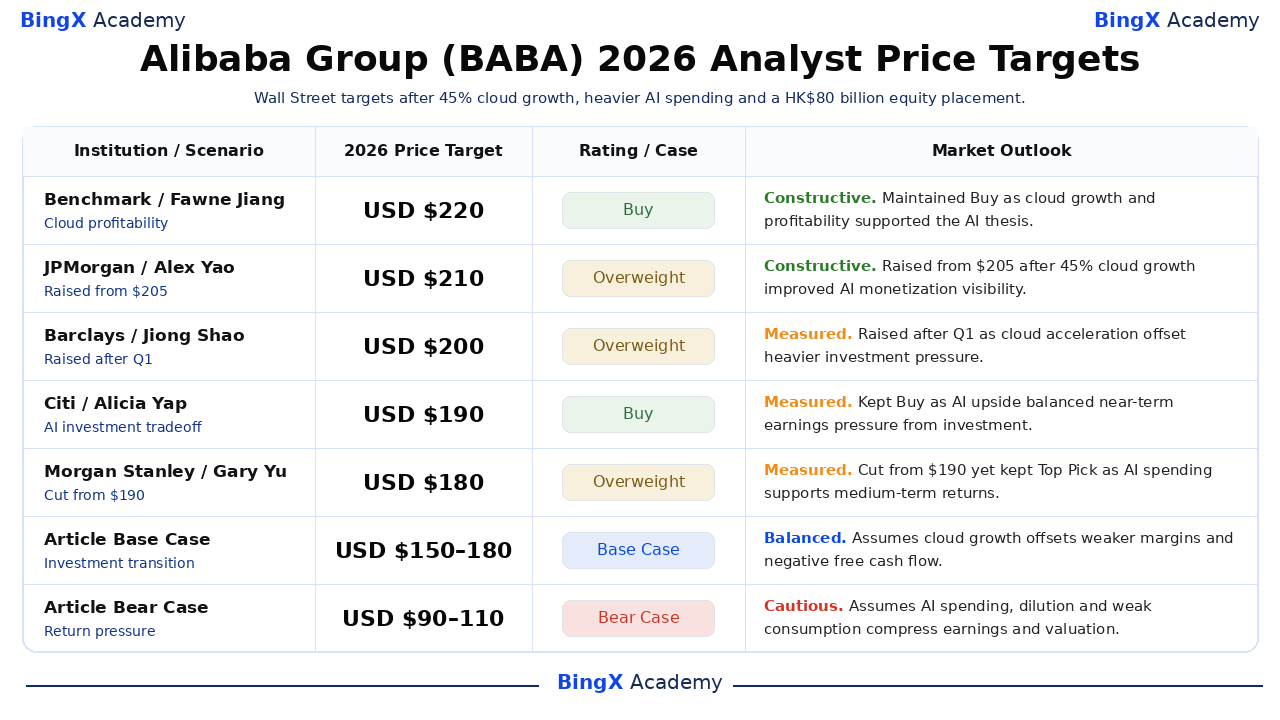
Les six actions institutionnelles sélectionnées vont de 170 à 220 USD par ADR et préservent la notation et la direction d'objectif énoncées les plus récentes de chaque firme. Le consensus plus large se situe près de 187 à 196 USD, montrant un potentiel de hausse substantiel par rapport à la clôture du 4 septembre aux côtés d'une incertitude significative sur les retours d'investissement. Les deux dernières lignes sont des scénarios éditoriaux de BingX Academy plutôt que des prévisions de Wall Street.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Cas |
Perspective de marché |
|
Benchmark |
220 USD/ADR |
Achat |
Constructive. 9 juillet : a maintenu Achat car la croissance et la rentabilité cloud ont soutenu la thèse IA à long terme. |
|
JPMorgan |
210 USD/ADR |
Surpondération |
Constructive. 21 août : relevé de 205$ après qu'une croissance cloud de 45% ait amélioré la visibilité de monétisation IA. |
|
Barclays |
200 USD/ADR |
Surpondération |
Mesuré. 21 août : relevé après Q1 car l'accélération cloud a compensé la pression d'investissement plus lourde. |
|
Citi |
190 USD/ADR |
Achat |
Mesuré. 20 août : a gardé Achat car le potentiel IA équilibrait la pression sur les bénéfices à court terme de l'investissement. |
|
Morgan Stanley |
180 USD/ADR |
Surpondération |
Mesuré. 26 juillet : réduit de 190$ mais a gardé Alibaba comme choix principal pour les retours IA à moyen terme. |
|
HSBC |
170 USD/ADR |
Achat |
Prudent. 9 juillet : réduit de 176$ car les dépenses IA et commerciales ont pesé sur les bénéfices à court terme. |
|
Cas de base de l'article |
150–180 USD/ADR |
Cas de base |
Équilibré. Suppose que la croissance cloud compense des marges plus faibles et un flux de trésorerie libre négatif. |
|
Cas baissier de l'article |
90–110 USD/ADR |
Cas baissier |
Prudent. Suppose que les dépenses IA, la dilution et la faible consommation compriment les bénéfices et la valorisation. |
Comment trader les actions d'Alibaba Group (BABA) sur BingX
Tradez la croissance d'AI-cloud d'Alibaba, l'adoption de Qwen, l'efficacité commerciale et les perspectives de flux de trésorerie libre en utilisant BingX TradFi et les outils BingX AI. Parce que BABA peut réagir fortement aux résultats, à la politique chinoise, au financement par capitaux propres et aux restrictions technologiques américaines, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
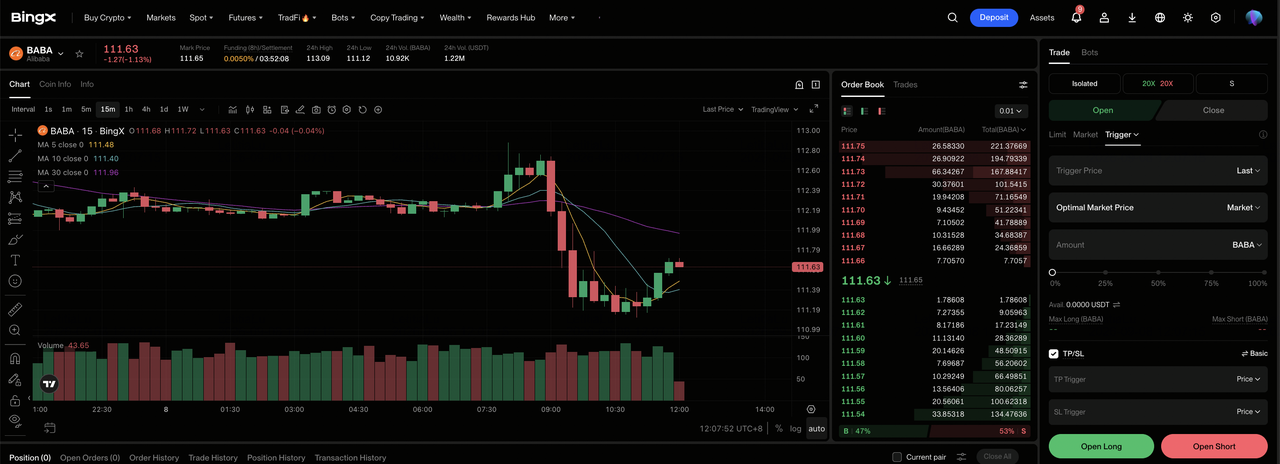
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez Alibaba Group (BABA). Recherchez et sélectionnez le contrat futures perpétuels BABA-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir longue si la croissance cloud reste au-dessus de 40% et que les marges s'améliorent. Sélectionnez Ouvrir courte si l'investissement, la dilution ou la faible demande commerciale réduisent les bénéfices par action.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. La baisse YTD de 22,75% montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez les niveaux de Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. BABA peut réagir rapidement à la croissance cloud, aux marges commerciales, aux dépenses d'investissement, à l'émission de capitaux propres et à la politique chinoise.
Top 5 des risques à surveiller pour les investisseurs BABA en 2026
La croissance cloud plus rapide d'Alibaba améliore l'opportunité à long terme, bien que l'ADR reste exposé aux risques opérationnels, financiers et politiques qui peuvent directement changer la valeur par action.
- Les dépenses d'investissement trimestrielles de 67,7 milliards de RMB (9,98 milliards USD) ont augmenté de 75% : Les dépenses ont contribué à une sortie de flux de trésorerie libre de 44,67 milliards de RMB (6,58 milliards USD). Si la croissance cloud ou les marges ralentissent avant que l'utilisation d'infrastructure n'augmente, une conversion de trésorerie plus faible réduirait la valeur créée pour chaque ADR.
- Le revenu net a chuté de 75% à 10,444 milliards de RMB (1,54 milliard USD) : Le commerce instantané et l'investissement IA se sont étendus plus vite que le profit à court terme. La concurrence continue de JD.com, Meituan et PDD pourrait nécessiter des subventions qui suppriment les marges et retardent la récupération des bénéfices intégrée dans les scénarios plus élevés.
- Le placement de 80 milliards HK$ a émis 710 millions d'actions : Les nouveaux capitaux propres élargissent la capacité de financement et augmentent le nombre d'actions ordinaires d'environ 3,7%. Si le capital ne produit pas des retours IA suffisants, chaque ADR représente une réclamation plus petite sur les bénéfices et le flux de trésorerie.
- L'exposition macroéconomique et réglementaire chinoise reste matérielle : Le commerce domestique dépend de la confiance des consommateurs, de l'activité des commerçants et d'un environnement politique de plateforme stable. Des dépenses plus faibles ou une intervention réglementaire renouvelée pourrait réduire la croissance des revenus et maintenir une décote de risque plus importante sur BABA.
- Les contrôles à l'exportation américains et la structure ADR ajoutent un risque externe : Les restrictions sur les puces avancées pourraient contraindre la capacité IA même avec une forte demande. Séparément, les disputes géopolitiques ou d'accès d'audit pourraient augmenter la décote entre le progrès opérationnel d'Alibaba et la valorisation attribuée à son ADR coté aux États-Unis.
Réflexions finales : Devriez-vous investir dans BABA en 2026 ?
Les résultats Q1 FY2027 d'Alibaba ont fourni des preuves solides que la demande IA devient commerciale : les revenus ont augmenté de 9%, les revenus cloud ont augmenté de 45%, les produits liés à l'IA ont maintenu une croissance à trois chiffres et l'EBITA ajusté du cloud a augmenté de 133%. Le contrepoids est également clair. Le BPA ajusté a manqué le consensus, le revenu net a chuté de 75%, les dépenses d'investissement ont atteint 67,7 milliards de RMB (9,98 milliards USD) et le flux de trésorerie libre est devenu matériellement négatif.
Le cas de base de 150 à 180 USD suppose que la croissance cloud et l'amélioration de la rentabilité du segment compensent graduellement l'investissement lourd. Le cas haussier de 210 à 230 USD nécessite un flux de trésorerie positif et une meilleure efficacité commerciale, tandis que le cas baissier de 90 à 110 USD reflète des retours faibles, la dilution et la pression politique. Les investisseurs devraient surveiller la croissance cloud, la marge EBITA cloud, les pertes du commerce instantané et le flux de trésorerie libre avant de traiter l'écart de valorisation de l'ADR comme un potentiel de hausse durable.
Rappel de risque : Ces scénarios d'ADR BABA sont des estimations de recherche conditionnelles, pas des conseils d'investissement ou des retours garantis. L'ADR d'Alibaba et les contrats perpétuels BABA-USDT peuvent perdre de la valeur, et les positions à effet de levier peuvent être liquidées. Examinez les données de marché actuelles, les dépôts de la société et les termes BingX indépendamment avant de prendre des risques.
Lectures connexes
- Top 10 des actions d'infrastructure IA à acheter en 2026 : Leaders de la fabrication et de la conception de puces
- Principales actions de calcul IA et GPU à acheter en 2026 : Le passage à l'inférence et au silicium personnalisé
- Principales actions d'infrastructure cloud IA à acheter en 2026 au milieu des dépenses d'investissement hyperscaler et du boom neocloud
- Qu'est-ce que l'action tokenisée Alibaba d'Ondo (BABAON) et comment l'acheter ?
- Prédiction de prix Amazon (AMZN) 2026 : AWS et la croissance IA peuvent-elles pousser AMZN au-delà de 400$ ?
- Prédiction de prix Walmart (WMT) 2026 : Le commerce électronique et la publicité peuvent-ils pousser WMT vers 155$ ?
