


Zscaler (ZS) ofrece seguridad en la nube que conecta a los usuarios y cargas de trabajo empresariales con las aplicaciones a través de su Zero Trust Exchange. Los contratos de suscripción crean el motor de ingresos establecido, mientras que la protección de datos, la seguridad de IA y Red Canary amplían las oportunidades más allá de los puestos de usuario. La inversión depende de si esa expansión genera crecimiento recurrente orgánico y flujo de caja después del gasto en infraestructura necesario para ofrecer una plataforma más amplia.
El último trimestre mostró un sólido crecimiento reportado junto con una mayor brecha entre el beneficio y el flujo de caja. Los ingresos de Zscaler en el Q4 del EF2026 aumentaron un 25% hasta los 898,2 millones de dólares, mientras que el ARR excluyendo Red Canary creció un 20%. El margen operativo ajustado alcanzó el 24%, pero el flujo de caja libre cayó a 60,8 millones de dólares tras una inversión más intensa. La próxima prueba es la guía de ingresos del Q1 de entre 935 y 939 millones de dólares y el avance hacia una conversión de caja más saludable.
La previsión para las acciones de ZS en 2026 se centra ahora en dos perspectivas contrapuestas:
- El caso de la plataforma orgánica: Los grandes contratos de zero trust y seguridad de IA amplían las ventas recurrentes, mientras que la reducción de la intensidad de la infraestructura permite que la mejora del beneficio operativo se convierta en un flujo de caja libre más sólido.
- El caso de crecimiento y flujo de caja: El ARR adquirido oculta una expansión central más lenta, ya que la inversión en la nube absorbe el flujo de caja operativo, limitando la prima que los inversores asignan a la amplitud de la plataforma.
Esta guía desglosa la previsión para las acciones de ZS, los escenarios de precios para 2026, los riesgos clave y las perspectivas de los analistas, basándose en los resultados de Zscaler, la información oficial del producto y los registros de Stock Analysis hasta el 21 de octubre, además de cómo comprar acciones de ZS en BingX TradFi con USDT o USDC.
Las 5 cosas más importantes que deben saber los inversores de Zscaler en octubre de 2026
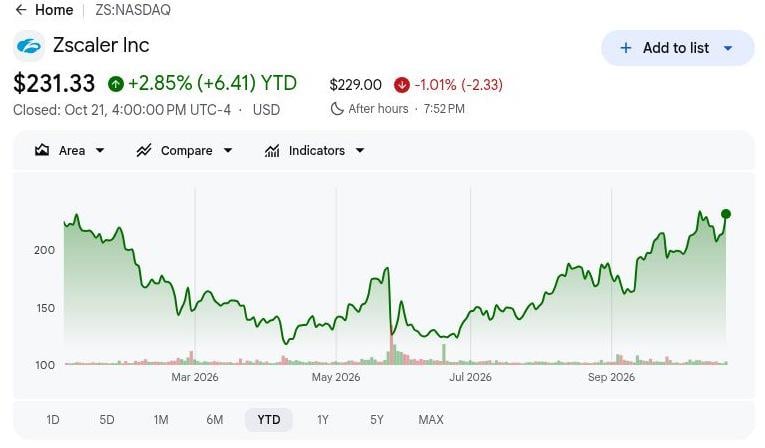
- ZS cerró a 231,33 dólares el 21 de octubre, con una subida del 2,85% en lo que va de año: Las acciones se mantienen cerca de su nivel de apertura anual, lo que hace que el escenario alcista de 300 dólares dependa de la expansión orgánica y la recuperación del flujo de caja. Las ganancias continuas requieren que la escala de suscripciones produzca un flujo de caja libre sostenible, en lugar de depender de un crecimiento impulsado por adquisiciones.
- Los ingresos del Q4 alcanzaron los 898,2 millones de dólares, un 25% más interanual: El resultado respaldó un margen operativo ajustado del 24%, lo que demuestra el apalancamiento de los beneficios por suscripción. Sin embargo, la guía del Q1 de entre 935 y 939 millones de dólares implica un crecimiento de aproximadamente el 19%, lo que hace que la durabilidad de la demanda subyacente sea importante para la valoración.
- El ARR alcanzó los 3.771 millones de dólares con una contribución de Red Canary: La adquisición aportó 141 millones de dólares, dejando un ARR ajustado por adquisición de 3.630 millones de dólares y un crecimiento aproximado del 20% frente al 25% del crecimiento consolidado. La expansión orgánica de clientes y la calidad de las renovaciones determinarán si la plataforma más amplia mantiene su impulso en suscripciones.
- La guía de ARR para el EF2027 establece una prueba de entre 4.396 y 4.426 millones de dólares: El rango implica un crecimiento del 16,6% al 17,4%, por debajo del ritmo consolidado del 25% del Q4. La conversión de grandes operaciones y la adopción de pago de productos más recientes determinarán si la plataforma genera suficiente expansión orgánica para respaldar su valoración.
- El flujo de caja libre del Q4 cayó a 60,8 millones de dólares a medida que aumentó el gasto: La conversión de caja alcanzó el 7% de los ingresos, mientras que el gasto en propiedades y software aumentó a 218,5 millones de dólares desde los 78,7 millones. La inversión respalda la expansión, aunque unos márgenes de utilización y de caja más sólidos son esenciales para generar rentabilidad para los accionistas.
¿Qué es Zscaler?
Zscaler (ZS) ofrece soluciones de ciberseguridad basadas en la nube que ayudan a las empresas a conectar de forma segura a usuarios, dispositivos y cargas de trabajo con aplicaciones y datos. Su plataforma Zero Trust Exchange verifica la identidad y los permisos de acceso en lugar de depender de la seguridad de red tradicional. Los productos principales incluyen Zscaler Internet Access (ZIA), Zscaler Private Access (ZPA) y servicios de protección de datos. Su modelo de negocio basado en suscripciones genera ingresos recurrentes, con un crecimiento impulsado por la expansión de clientes empresariales, módulos de seguridad adicionales y una adopción más amplia de la arquitectura zero trust.
La estrategia de crecimiento de Zscaler se centra en expandirse más allá de la conectividad segura hacia la protección de datos, la seguridad de cargas de trabajo de IA y las operaciones de seguridad automatizadas. Su modelo de compra Z-Flex fomenta una adopción más amplia de los productos, mientras que la adquisición de Red Canary refuerza las capacidades de detección y respuesta ante amenazas. Entre sus clientes más destacados se encuentran Siemens, United Airlines, T-Mobile, Johnson Controls y General Electric, lo que demuestra su adopción en los principales sectores. Con aproximadamente 11.000 clientes en todo el mundo y un ARR del EF2026 de 3.771 millones de dólares, Zscaler tiene como objetivo aumentar el gasto empresarial a través de productos de seguridad adicionales y contratos más grandes.
Resumen de resultados del Q4 del EF2026 de Zscaler (ZS): el crecimiento de las suscripciones impulsa los márgenes mientras el gasto en infraestructura reduce el flujo de caja
Zscaler reportó ingresos del Q4 del EF2026 de 898,2 millones de dólares, un 25% más interanual, junto con un ARR de 3.771 millones de dólares que incluía 141 millones de dólares de Red Canary. El margen operativo ajustado alcanzó el 24%, mientras que el flujo de caja libre cayó a 60,8 millones de dólares a medida que el gasto de capital y la inversión en software de uso interno aumentaron a 218,5 millones de dólares. Con una guía de ingresos del Q1 del EF2027 de entre 935 y 939 millones de dólares, el crecimiento futuro depende de convertir la demanda orgánica de la plataforma en ventas recurrentes y mayores retornos sobre la inversión en infraestructura.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos |
~718,1 M$ Q4 EF2025 |
898,2 M$ |
Mejorado. Subida del 25% interanual. |
|
ARR total |
Comparación con el año anterior |
3.771 M$ |
Ampliado. Subida del 25% interanual. |
|
ARR excluyendo Red Canary |
Base ajustada por adquisición |
3.630 M$ |
Orgánico. Subida del 20% interanual. |
|
Margen operativo ajustado |
22% Q4 EF2025 |
24% |
Mejorado. Subida de dos puntos. |
|
Pérdida operativa GAAP |
32,2 M$ Q4 EF2025 |
15,5 M$ |
Reducida. Pérdida menor en 16,7 M$. |
|
Flujo de caja libre |
171,9 M$ Q4 EF2025 |
60,8 M$ |
Inferior. Caída de aproximadamente el 65%. |
|
Capex y software interno |
78,7 M$ Q4 EF2025 |
218,5 M$ |
Superior. Incremento de 139,8 M$. |
|
Guía de ARR para el EF2027 |
Nueva guía prospectiva |
4.396 M$–4.426 M$ |
Más lento. Crecimiento del 16,6%–17,4%. |
- Los ingresos del Q4 aumentaron un 25% hasta los 898,2 millones de dólares. El ARR alcanzó los 3.771 millones de dólares, incluidos 141 millones de dólares de Red Canary, lo que refleja una creciente demanda de suscripciones y contribuciones adquiridas. El crecimiento de los ingresos respaldó el rendimiento operativo, aunque la expansión orgánica sostenida sigue siendo importante a medida que el crecimiento relacionado con la adquisición se normaliza.
- El ARR orgánico creció aproximadamente un 20% hasta los 3.630 millones de dólares. Excluyendo Red Canary, Zscaler continuó expandiendo su base de suscripciones a través de la adopción empresarial de su plataforma Zero Trust Exchange. Los contratos más grandes y los módulos de seguridad adicionales pueden respaldar el crecimiento de los ingresos recurrentes, ayudando a distribuir los costes operativos entre una base de clientes más amplia.
- El margen operativo ajustado mejoró al 24% a medida que los ingresos por suscripción se expandieron. El margen aumentó desde el 22% del año anterior, mientras que las pérdidas operativas GAAP se redujeron a 15,5 millones de dólares desde los 32,2 millones. El crecimiento de los ingresos superó algunos costes operativos, lo que respalda las mejoras de rentabilidad incluso cuando la empresa continuó invirtiendo en su plataforma.
- El gasto en infraestructura aumentó a 218,5 millones de dólares, reduciendo el flujo de caja libre en un 65%. El gasto de capital y la inversión en software de uso interno aumentaron desde los 78,7 millones de dólares del año anterior, contribuyendo a una caída del flujo de caja libre de 171,9 millones a 60,8 millones de dólares. Si bien estas inversiones respaldan la capacidad futura de la plataforma, se necesitará una mayor utilización por parte de los clientes y una mayor generación de caja para justificar el mayor gasto.
- La guía de ARR para el EF2027 de entre 4.396 y 4.426 millones de dólares señala un crecimiento más lento. El incremento proyectado del 16,6% al 17,4% se compara con el crecimiento del ARR del 25% reportado en el Q4, que incluía Red Canary. Mantener las mejoras de los márgenes mientras se recupera el flujo de caja libre dependerá de la expansión orgánica de las suscripciones y de los retornos de las recientes inversiones en infraestructura.
Perspectivas de inversión en Zscaler (ZS) para 2026: caso alcista de 300 dólares frente al caso bajista de 175 dólares
La prueba de inversión en ZS es si las reservas de Zero Trust y seguridad de IA pueden impulsar el ARR orgánico incluso cuando la guía del EF2027 apunta a un crecimiento total de aproximadamente el 17%. El margen operativo ajustado del 24% en el Q4 muestra escala, pero el margen de flujo de caja libre del 7% hace que el coste de la infraestructura sea fundamental. Los escenarios de fin de año que se presentan a continuación conectan la conversión de grandes operaciones, la contribución de las adquisiciones y el retorno del efectivo con valores de capital diferenciados.
El caso alcista: el crecimiento orgánico y la recuperación del flujo de caja impulsan a ZS hacia los 300 dólares
Una expansión orgánica más rápida de la plataforma aumentaría el beneficio de las suscripciones, mientras que la reducción de la intensidad de la infraestructura convertiría una mayor parte de ese beneficio en flujo de caja. El ARR ajustado por adquisición del Q4 creció un 20%, el margen operativo ajustado alcanzó el 24% y el margen de flujo de caja libre fue solo del 7%. Las implementaciones de pago más amplias fortalecerían la base de ingresos, ya que la inversión previa respalda a los clientes sin requerir otro incremento de gasto comparable.
El escenario de 300 dólares ganaría apoyo si las ventas del Q1 superan los 939 millones de dólares, las adiciones orgánicas de ARR se mantienen sólidas y la conversión de caja mejora. Esos resultados conectarían la plataforma más amplia con unos beneficios que requieren menos capital incremental.
El caso base: el crecimiento constante de las suscripciones mantiene a ZS entre 220 y 260 dólares
Las suscripciones recurrentes sostendrían el beneficio operativo ajustado, mientras que la inversión en infraestructura y el menor crecimiento del ARR limitan los retornos en efectivo. El margen ajustado del Q4 alcanzó el 24%, pero la guía de ARR del EF2027 implica un crecimiento de aproximadamente el 17% y el margen de flujo de caja libre trimestral fue del 7%. Cumplir el plan de ingresos preservaría la escala de la plataforma sin resolver de inmediato el coste de mantener su mayor cartera de productos.
Un rango de 220–260 dólares encajaría con los ingresos del Q1 dentro de los 935 a 939 millones de dólares y una recuperación gradual del flujo de caja hacia el plan anual. La demanda constante de suscripciones respaldaría la valoración, mientras que el menor crecimiento y la inversión continua limitan una mayor expansión del múltiplo.
El caso bajista: el menor crecimiento del ARR y los altos costes llevan a ZS hacia los 175 dólares
Una conversión de operaciones orgánicas más lenta debilitaría el beneficio de suscripción incremental y dejaría la infraestructura en la nube expandida más difícil de monetizar. El flujo de caja libre del Q4 fue de 60,8 millones de dólares después de 218,5 millones de dólares de gasto en capital y software interno, mientras que el ARR adquirido impulsó el crecimiento de los titulares. Si la nueva demanda decepciona, la inversión persistente absorbería el efectivo antes de que la plataforma más amplia obtenga el retorno esperado.
El escenario de 175 dólares sería más probable si las expectativas de ARR caen y la conversión de caja se mantiene débil a pesar de la base de inversión existente. Una perspectiva de menor crecimiento combinada con objetivos de caja incumplidos justificaría un múltiplo menor sobre los futuros beneficios de las suscripciones.
Previsiones del precio de las acciones de ZS para 2026 por parte de los analistas de Wall Street
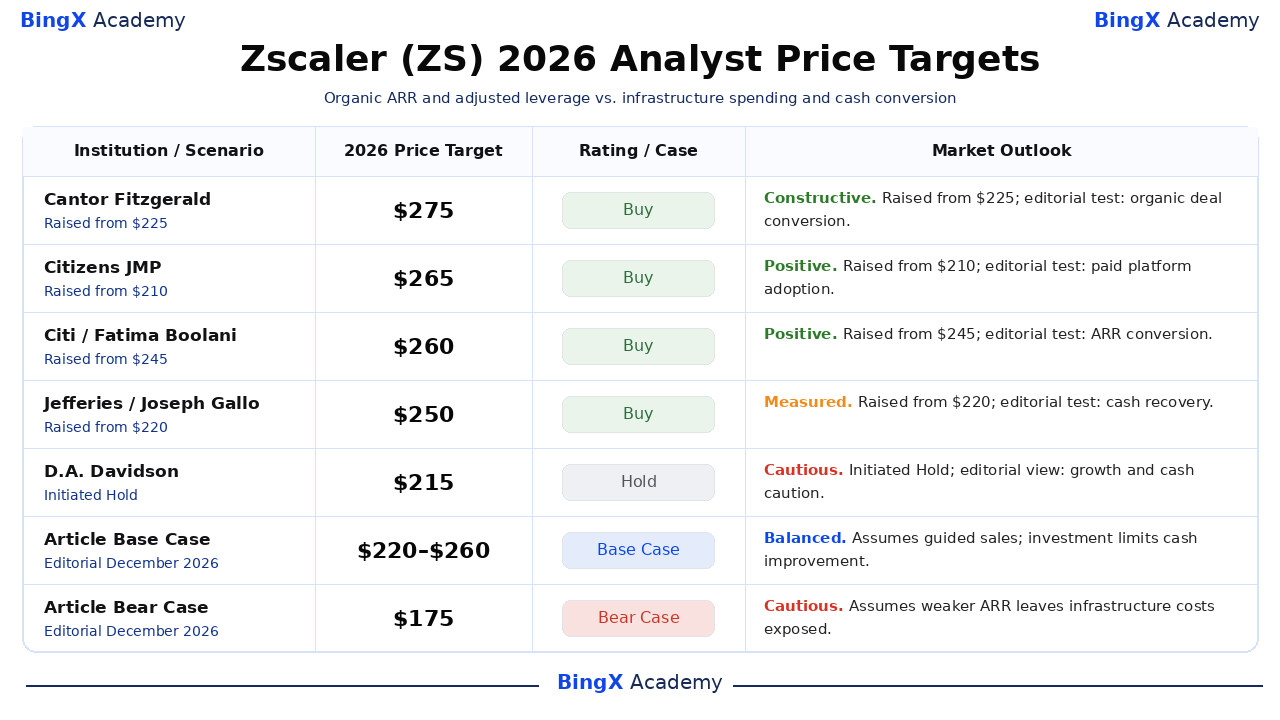
Las recomendaciones seleccionadas se refieren a las acciones ordinarias de ZS en el NASDAQ y abarcan horizontes de analistas de aproximadamente 12 meses, a menudo más allá de diciembre de 2026. Stock Analysis registra las acciones con fecha; las calificaciones utilizan sus etiquetas estandarizadas. La diferencia refleja distintas evaluaciones de valoración, mientras que las explicaciones marcadas como editoriales son la interpretación de este artículo. Las filas de caso base y caso bajista son escenarios editoriales independientes de fin de año.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Cantor Fitzgerald |
275 $ |
Comprar |
Constructivo. 2026-10-12: Subido desde 225 $; reiterado Comprar. Opinión editorial: la conversión orgánica de grandes operaciones debe mejorar los retornos de caja. |
|
Citizens JMP |
265 $ |
Comprar |
Positivo. 2026-10-09: Subido desde 210 $; mantenido Comprar. Opinión editorial: la amplitud de la plataforma necesita una expansión duradera de las suscripciones. |
|
Citi |
260 $ |
Comprar |
Positivo. 2026-10-15: Subido desde 245 $; mantenido Comprar. Opinión editorial: el crecimiento del ARR debe respaldar la base de costes ampliada. |
|
Jefferies |
250 $ |
Comprar |
Moderado. 2026-10-07: Subido desde 220 $; mantenido Comprar. Opinión editorial: una recuperación aún requiere una generación de caja más sólida. |
|
D.A. Davidson |
215 $ |
Mantener |
Cauteloso. 2026-10-20: Iniciado en Mantener a 215 $. Opinión editorial: el menor crecimiento y la inversión limitan el soporte de la valoración. |
|
Caso base del artículo |
220–260 $ |
Caso base |
Equilibrado. Escenario editorial de diciembre de 2026. Asume ventas guiadas; la inversión limita la mejora del flujo de caja. |
|
Caso bajista del artículo |
175 $ |
Caso bajista |
Cauteloso. Escenario editorial de diciembre de 2026. Asume que un ARR más débil deja expuestos los costes de infraestructura. |
Cómo comprar acciones de Zscaler (ZS) en BingX
Compra y mantén acciones de Zscaler a través de BingX Stocks Trading usando USDT o USDC, sujeto a disponibilidad y elegibilidad de la cuenta. Zscaler ofrece exposición a la ciberseguridad Zero Trust, la seguridad en la nube y la protección de datos para clientes empresariales. Los usuarios elegibles pueden dimensionar sus posiciones según sus objetivos de inversión sin utilizar apalancamiento ni pagar comisiones de financiación perpetuas.
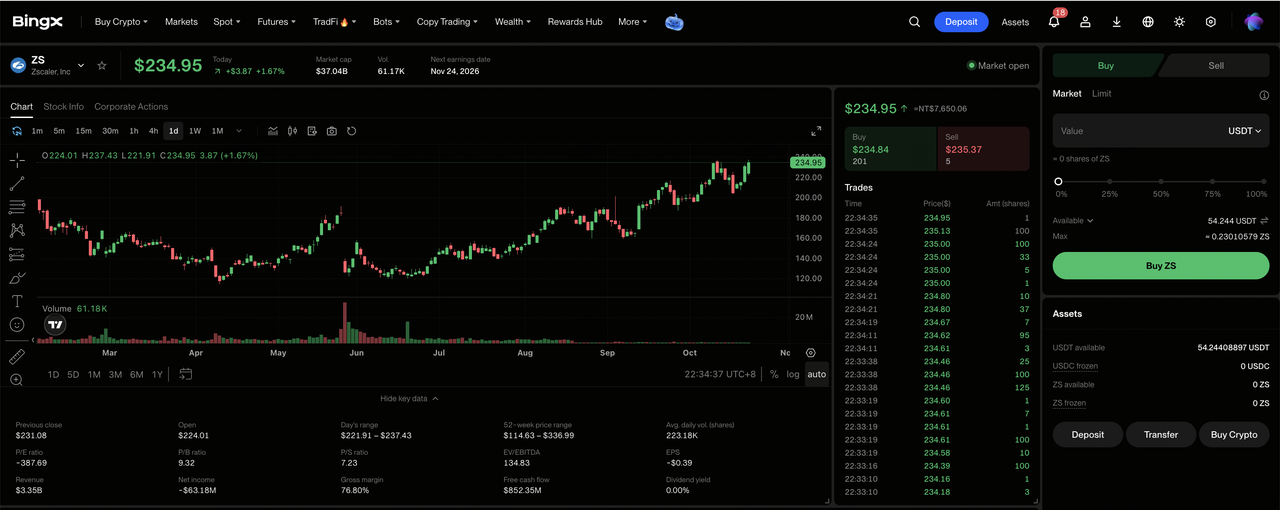
Paso 1: Accede a BingX Stocks Trading. Regístrate o inicia sesión en BingX, completa la verificación de identidad requerida y navega a «TradFi > Acciones». Acepta la Divulgación de Riesgos de Negociación de Acciones si accedes al producto por primera vez.
Paso 2: Prepara USDT o USDC. Asegúrate de que tu Cuenta Spot tenga fondos suficientes para la compra. Transfiere USDT o USDC desde tu Cuenta de Fondos o Cuenta de Riqueza si es necesario. Revisa el importe mínimo del pedido de la acción seleccionada y la elegibilidad de fracciones antes de elegir el tamaño de la inversión.
Paso 3: Selecciona Zscaler (ZS). Abre el mercado de Acciones, busca Zscaler (ZS) y confirma que la acción está disponible para tu cuenta. Revisa la identidad de la empresa, el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compra acciones de Zscaler. Selecciona «Comprar», introduce un importe de inversión o una cantidad de acciones permitida y elige un orden de mercado o límite compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones admitidas, mientras que las órdenes límite requieren el precio especificado o mejor y suficiente liquidez para ejecutarse.
Paso 5: Revisa y gestiona tus posiciones. Abre «Acciones > Posiciones» para monitorear tus acciones de ZS y las ganancias o pérdidas no realizadas. Usa Todas las Órdenes para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta a cuándo los ingresos de la venta se pueden retirar, más que a cuándo se pueden vender las acciones compradas.
Los 5 principales riesgos a vigilar para los inversores en Zscaler en 2026
La creciente base de suscripciones de Zscaler, la plataforma de seguridad en expansión y las relaciones empresariales respaldan sus perspectivas a largo plazo. Sin embargo, un crecimiento orgánico más lento, los desafíos de rentabilidad, los retrasos en los acuerdos y el gasto en infraestructura podrían presionar los beneficios y los retornos para los accionistas.
- Una demanda orgánica más lenta podría presionar el crecimiento: El ARR del Q4 alcanzó los 3.771 millones de dólares, incluidos 141 millones de Red Canary, mientras que el ARR ajustado por adquisición creció un 20%. Un menor gasto empresarial o una expansión retrasada de clientes podrían ralentizar el crecimiento de los ingresos recurrentes y presionar la valoración.
- La compensación basada en acciones podría limitar los retornos para los accionistas: El ingreso operativo ajustado del Q4 alcanzó los 218,4 millones de dólares, pero Zscaler aún reportó una pérdida operativa GAAP de 15,5 millones de dólares. La compensación continuada basada en acciones y otros gastos excluidos podrían restringir la rentabilidad GAAP y diluir a los accionistas.
- Los retrasos en los acuerdos empresariales podrían debilitar la visibilidad de los ingresos: Los grandes contratos con clientes y los calendarios de implementación siguen siendo importantes para el crecimiento de las suscripciones. Una conversión de operaciones más lenta podría comprometer la guía de ARR del EF2027 de entre 4.396 y 4.426 millones de dólares y reducir las expectativas de beneficios.
- El gasto en infraestructura podría presionar la generación de caja: El gasto de capital del Q4 y la inversión en software de uso interno aumentaron a 218,5 millones de dólares desde los 78,7 millones. El gasto continuo sin suficiente adopción o utilización por parte de los clientes podría debilitar el flujo de caja libre y los retornos de la inversión.
- Un crecimiento más lento podría presionar la valoración de Zscaler: La guía de ARR del EF2027 implica un crecimiento del 16,6% al 17,4%, por debajo del incremento del 25% reportado en el Q4. Una mayor competencia, una expansión orgánica más débil o una recuperación decepcionante del flujo de caja podrían desencadenar nuevas caídas en el precio de las acciones.
Reflexiones finales: ¿Deberías invertir en Zscaler en 2026?
Los 3.771 millones de dólares en ARR de Zscaler y el margen operativo ajustado del 24% demuestran la escala y el potencial de beneficios de su plataforma de suscripciones. Zero Trust, la seguridad de datos y los nuevos productos de IA amplían las oportunidades de expansión, mientras que Red Canary añade capacidades que necesitan generar retornos. Sostener ese progreso dependerá de una demanda orgánica más sólida y de convertir la inversión en infraestructura en un mejor flujo de caja libre.
El caso alcista de 300 dólares asume un crecimiento orgánico del ARR más sólido, la expansión de la plataforma y la recuperación de los márgenes de caja. El caso base de 220 a 260 dólares refleja el crecimiento guiado, mientras que el caso bajista de 175 dólares tiene en cuenta una demanda más lenta y un elevado gasto en infraestructura. Con ZS cerrando a 231,33 dólares el 21 de octubre, los inversores deben observar si la escala de las suscripciones se traduce en un crecimiento sostenible del flujo de caja libre.
Aviso de riesgo: La amplia base de suscripciones de Zscaler no elimina el riesgo de inversión. Un crecimiento orgánico del ARR más lento, problemas de integración de adquisiciones o un elevado gasto en infraestructura podrían debilitar la generación de caja y los retornos para los accionistas. Los inversores deben evaluar la valoración, la conversión de caja y su tolerancia al riesgo antes de comprar acciones de ZS.
Lecturas relacionadas
- ¿Qué es BingX Stocks Trading? Guía para principiantes sobre cómo operar con acciones y ETF de EE. UU. con criptomonedas
- Cómo comprar acciones de EE. UU. en BingX con USDT o USDC: guía para principiantes
- Predicción del precio de Palo Alto Networks (PANW) para 2026: ¿puede el crecimiento de la seguridad de IA impulsar a PANW hacia los 475 dólares?
- Predicción del precio de CrowdStrike (CRWD) para 2026: ¿puede la seguridad de IA y Falcon Flex impulsar a CRWD hacia los 280 dólares?
- Predicción del precio de SentinelOne (S) para 2026: ¿puede la demanda de ciberseguridad de IA impulsar a S hacia los 32 dólares?
- Perspectivas del precio de las acciones de Cisco (CSCO) para 2026: ¿puede el crecimiento de la IA y Splunk llevar a CSCO de vuelta a los 90 dólares?
