


Vicor (VICR) diseña módulos de conversión de energía para equipos informáticos, sistemas industriales, vehículos eléctricos y clientes del sector aeroespacial. Sus componentes fabricados proporcionan una base de ingresos consolidada, mientras que la tecnología patentada de Entrega Vertical de Energía crea una vía hacia ingresos por licencias provenientes del hardware de IA. La adopción de licencias, los envíos de productos y la utilización de fábricas determinan si esa demanda en expansión se traduce en beneficios duraderos y retornos de efectivo.
El último trimestre mostró una mayor demanda de productos e ingresos por regalías junto con un aumento de los costes operativos. Los ingresos de Vicor en el Q3 FY2026 aumentaron un 78,5% hasta los 197,1 millones de dólares, incluidos 66,6 millones en regalías. El margen bruto alcanzó el 68,3%, mientras que los gastos operativos aumentaron hasta los 62,5 millones de dólares. La prueba del Q4 es si las licencias recurrentes y las entregas de productos pueden preservar esa rentabilidad a medida que se amplía la inversión en fabricación.
Las perspectivas de la acción VICR para 2026 se centran ahora en dos visiones contrapuestas:
- El caso de crecimiento por regalías y productos: Los ingresos recurrentes por licencias y los mayores envíos de módulos protegen los márgenes, lo que permite que el flujo de caja operativo financie capacidad de fabricación adicional.
- El caso de regalías irregulares: Las fluctuaciones en las licencias y la inversión en fábricas absorben las ganancias de los productos, reduciendo el colchón de beneficios si las entregas a clientes se ralentizan o los costes legales aumentan.
Esta guía analiza las perspectivas de la acción VICR, los escenarios de precios para 2026, los principales riesgos y las perspectivas de los analistas, basándose en el comunicado de resultados del Q3 FY2026 de Vicor del 2026-10-20, el archivo del 2026-10-26 y los datos de mercado hasta el 2026-10-26, además de cómo comprar acciones VICR en BingX TradFi con USDT o USDC.
Las 5 cosas más importantes que deben saber los inversores de Vicor en octubre de 2026
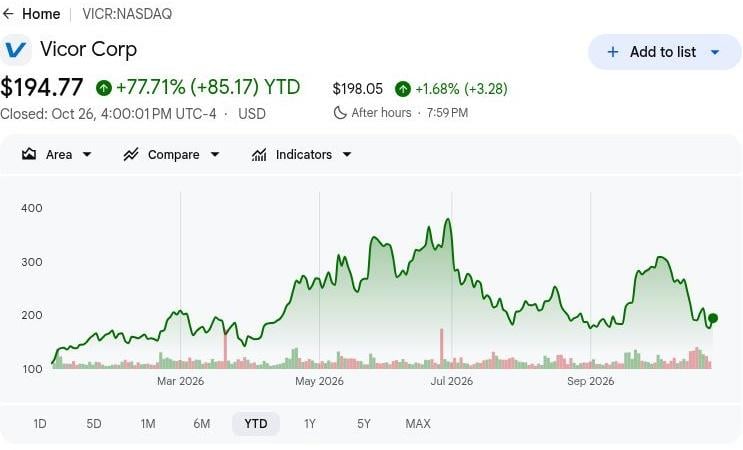
- VICR cerró a 194,77 dólares el 2026-10-26, con una subida del 77,71% en lo que va de año: Las acciones se mantienen por encima de su nivel de apertura anual, lo que hace que el escenario alcista de 300 dólares dependa de unos ingresos por licencias recurrentes. Las ganancias continuadas requieren que los envíos de productos y las regalías fortalezcan la generación de efectivo en lugar de depender de una expansión adicional de la valoración.
- Los ingresos del Q3 aumentaron hasta 197,1 millones de dólares frente a los 110,4 millones: Las ventas también aumentaron desde los 143,4 millones del Q2, mostrando un progreso secuencial. Sin embargo, las regalías aportaron 66,6 millones de dólares, por lo que es importante distinguir la expansión del margen impulsada por licencias del crecimiento manufacturero necesario para llenar las nuevas fábricas.
- La cartera de pedidos alcanzó los 406 millones de dólares a medida que se ampliaron los pedidos de clientes: El saldo del 2026-09-30 y los 130,5 millones de dólares en ingresos trimestrales por productos proporcionan evidencia de la demanda de componentes de conversión de energía. El momento de los envíos, la aceptación por parte del cliente y los márgenes de producción determinarán cuánto de ese pipeline se traduce en beneficios.
- Las fábricas adicionales de ChiP ofrecen una oportunidad de crecimiento en fabricación: Vicor aseguró emplazamientos en Merrimack y Hooksett para dar soporte a Fab-2 y Fab-3, con un plazo de entrega inicial de un año para el despliegue de Fab-2. La preparación futura para la producción y las entregas a clientes determinarán si la expansión se convierte en un crecimiento comercial sostenido.
- Aproximadamente 513,1 millones de dólares en efectivo respaldan la expansión de capacidad: Vicor mantuvo una liquidez sustancial tras 16,1 millones de dólares en gastos de capital del tercer trimestre, mientras que el flujo de caja operativo alcanzó los 69,7 millones de dólares. Esto proporciona financiación para la inversión en fabricación, aunque mantener la conversión de efectivo y una utilización atractiva de las fábricas será esencial para el valor a largo plazo para el accionista.
¿Qué es Vicor (VICR)?
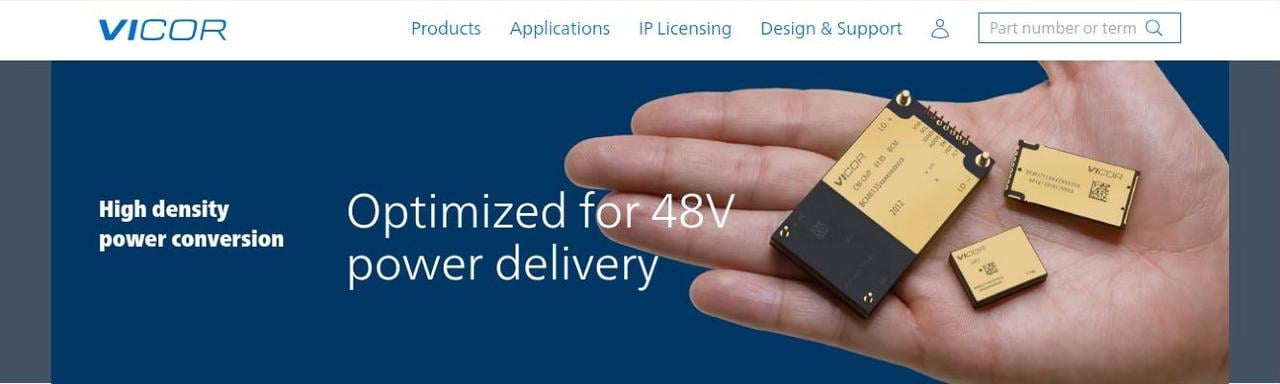
Vicor (VICR) es una empresa de electrónica de potencia con sede en Massachusetts que diseña y fabrica módulos y sistemas de conversión de energía de alto rendimiento. Sus tecnologías propietarias ayudan a gestionar la energía de manera eficiente en computación de IA, automatización industrial, vehículos eléctricos y aplicaciones de aeroespacial y defensa. Su modelo de fabricación verticalmente integrado combina arquitecturas de potencia avanzadas, controles y empaquetado. Los ingresos provienen de ventas de productos y licencias de patentes, con ingresos por productos en el Q3 de 2026 de 130,5 millones de dólares e ingresos por regalías de 66,6 millones de dólares, proporcionando dos oportunidades de crecimiento complementarias.
La estrategia de crecimiento de Vicor se centra en ampliar las soluciones de energía para centros de datos de IA, fortalecer las licencias de patentes y aumentar la capacidad de fabricación. En septiembre de 2026, la empresa surcoreana INFAC presentó un sistema de batería para vehículos eléctricos que utiliza los convertidores BCM6135 y los reguladores PRM3735 de Vicor para una conversión de energía eficiente de 800 V a 48 V. Vicor también está preparando instalaciones de fabricación ChiP adicionales en Nuevo Hampshire para satisfacer la creciente demanda de módulos de energía de alta densidad. Con una cartera de pedidos que alcanza los 406 millones de dólares, estas iniciativas podrían ampliar los ingresos en infraestructura de IA y automoción, al tiempo que respaldan el crecimiento de la producción a largo plazo.
Resumen de resultados de Vicor (VICR) Q3 FY2026: Las ventas de productos suben un 47% mientras los ingresos por regalías se triplican
Vicor reportó ingresos del Q3 FY2026 de 197,1 millones de dólares, un 78,5% más interanual y un 37,5% más de forma secuencial, respaldados por envíos de productos y 66,6 millones de dólares en ingresos por regalías. Los gastos operativos aumentaron hasta los 62,5 millones de dólares, mientras que el ingreso operativo alcanzó los 72,1 millones de dólares y el margen bruto se expandió al 68,3%, reflejando una combinación de ingresos más rentable. Con 406 millones de dólares en cartera de pedidos y 513,1 millones de dólares en efectivo, el crecimiento futuro depende de sostener los ingresos por licencias, convertir los pedidos de clientes y obtener retornos atractivos sobre la capacidad de fabricación adicional.
|
Métrica financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos totales |
110,4 M$ Q3 FY2025 |
197,1 M$ |
Mejorado. +78,5% interanual. |
|
Ingresos por productos |
88,7 M$ Q3 FY2025 |
130,5 M$ |
Ampliado. +47,1% interanual. |
|
Ingresos por regalías |
21,7 M$ Q3 FY2025 |
66,6 M$ |
Aumentado. Aproximadamente 3,1 veces los ingresos anteriores. |
|
Margen bruto |
57,5% Q3 FY2025 |
68,30% |
Mejorado. +10,8 puntos porcentuales. |
|
Ingreso operativo |
20,9 M$ Q3 FY2025 |
72,1 M$ |
Aumentado. Aproximadamente 3,5 veces el beneficio anterior. |
|
BPA diluido |
0,63 $ Q3 FY2025 |
1,33 $ |
Superior. +0,70 $ por acción. |
|
Flujo de caja operativo |
38,5 M$ Q3 FY2025 |
69,7 M$ |
Mejorado. +31,2 M$ interanual. |
|
Cartera de pedidos |
153 M$ Q3 FY2025 |
406 M$ |
Ampliado. +166% interanual. |
- Los ingresos del Q3 aumentaron un 78,5% hasta los 197,1 millones de dólares. Los ingresos crecieron un 37,5% de forma secuencial junto con el crecimiento anual, reflejando mayores envíos e ingresos por licencias. La demanda sostenida de productos y el cobro de regalías serán importantes para mantener el impulso de los beneficios.
- Los ingresos por regalías aumentaron hasta los 66,6 millones de dólares. Las licencias de patentes y los mayores ingresos por productos impulsaron los resultados, elevando el margen bruto al 68,3%. La continua adopción de licencias y la demanda de módulos podrían respaldar los beneficios, aunque el calendario de regalías y los costes legales influyen en la rentabilidad.
- El ingreso operativo alcanzó los 72,1 millones de dólares a pesar del aumento de gastos. Los costes operativos aumentaron hasta los 62,5 millones de dólares, incluidas las comisiones de contingencia para la aplicación de la propiedad intelectual. Los mayores ingresos por regalías y productos respaldaron la rentabilidad, pero mantener la eficiencia de costes será importante a medida que se amplíe la inversión en fabricación.
- Los emplazamientos adicionales de fábricas ampliaron la capacidad de fabricación planificada de Vicor. La empresa amplió su huella planificada a través de emplazamientos en Merrimack y Hooksett. Las inversiones respaldan una mayor producción de módulos, con rendimientos que dependen de la demanda de los clientes y de una utilización rentable de las fábricas.
- La cartera de pedidos contractuales alcanzó los 406 millones de dólares el 2026-09-30. El pipeline respalda las entregas futuras, aunque el reconocimiento de ingresos depende del momento de los envíos y de la aceptación del cliente. Convertir los pedidos, completar las entregas y mantener los márgenes de producción serán aspectos importantes para el crecimiento futuro de los ingresos.
Perspectivas de inversión en Vicor (VICR) para 2026: Caso alcista de 300 $ frente al caso bajista de 140 $
Las perspectivas de Vicor para 2026 dependen de si la demanda de energía para IA puede sostener tanto los ingresos por fabricación como las regalías recurrentes de patentes. El margen bruto del Q3 del 68,3% muestra el beneficio para las ganancias de esa combinación, mientras que el aumento de gastos y los nuevos planes de fábricas hacen que la conversión de efectivo sea central para la valoración. Los siguientes escenarios editoriales reflejan cómo las licencias, las entregas y la inversión podrían configurar los resultados hasta diciembre de 2026.
El caso alcista: Las regalías recurrentes y el crecimiento de productos empujan a VICR hacia los 300 $
Sostener el crecimiento de las regalías junto con mayores envíos de módulos daría a Vicor una vía directa hacia unos beneficios operativos más sólidos. Los ingresos por regalías del Q3 alcanzaron los 66,6 millones de dólares, contribuyendo a elevar el margen bruto al 68,3% a pesar del aumento de gastos. Extender esa combinación retendría más ingresos como beneficio mientras el negocio de productos convierte su creciente cartera de pedidos en entregas a clientes.
El escenario de 300 $ ganaría respaldo si las regalías se mantienen cerca o por encima de los 66,6 millones de dólares y los ingresos por productos superan los 130,5 millones de dólares. Un margen bruto cercano al nivel del Q3 y una generación continua de flujo de caja operativo ayudarían a financiar la expansión sin sacrificar la calidad de los beneficios.
El caso base: Los envíos estables mantienen a VICR entre 180 y 220 $
El crecimiento continuo de los productos podría mantener el avance de los beneficios de Vicor incluso si las regalías fluctúan entre trimestres. Los ingresos por productos del Q3 alcanzaron los 130,5 millones de dólares, mientras que la cartera de pedidos de 406 millones proporciona órdenes pendientes de entrega. El caso base asume que los envíos compensan los ingresos por licencias irregulares, produciendo un progreso moderado mientras los costes y el calendario de expansión de fábricas permanecen sin resolver.
Un rango de 180 a 220 dólares se ajustaría a una demanda sostenida de productos, un margen bruto por encima del nivel del Q2 del 58% y una preparación gradual de las fábricas. Una conversión más sólida de la cartera de pedidos respaldaría el extremo superior, mientras que unos ingresos por regalías más bajos podrían absorber suficiente progreso como para limitar el potencial alcista.
El caso bajista: La caída de regalías y el aumento de costes arrastran a VICR hacia los 140 $
Una disminución en los ingresos por licencias expondría a Vicor más plenamente a sus crecientes costes operativos y de fabricación. Las regalías aportaron 66,6 millones de dólares en ingresos en el Q3, mientras que los gastos operativos aumentaron hasta los 62,5 millones de dólares. Si las licencias a clientes se ralentizan o las entregas de módulos se retrasan, Vicor podría perder ese colchón de beneficios de alto margen antes de que la nueva capacidad de producción contribuya con ingresos adicionales significativos.
El escenario de 140 dólares sería más probable si las regalías caen y el margen bruto vuelve hacia el nivel del Q2 del 58%. Las entregas de productos tendrían entonces que contribuir más simplemente para estabilizar los beneficios operativos, dejando menos respaldo para la expansión de la valoración.
Previsiones del precio de la acción VICR para 2026 según los analistas de Wall Street
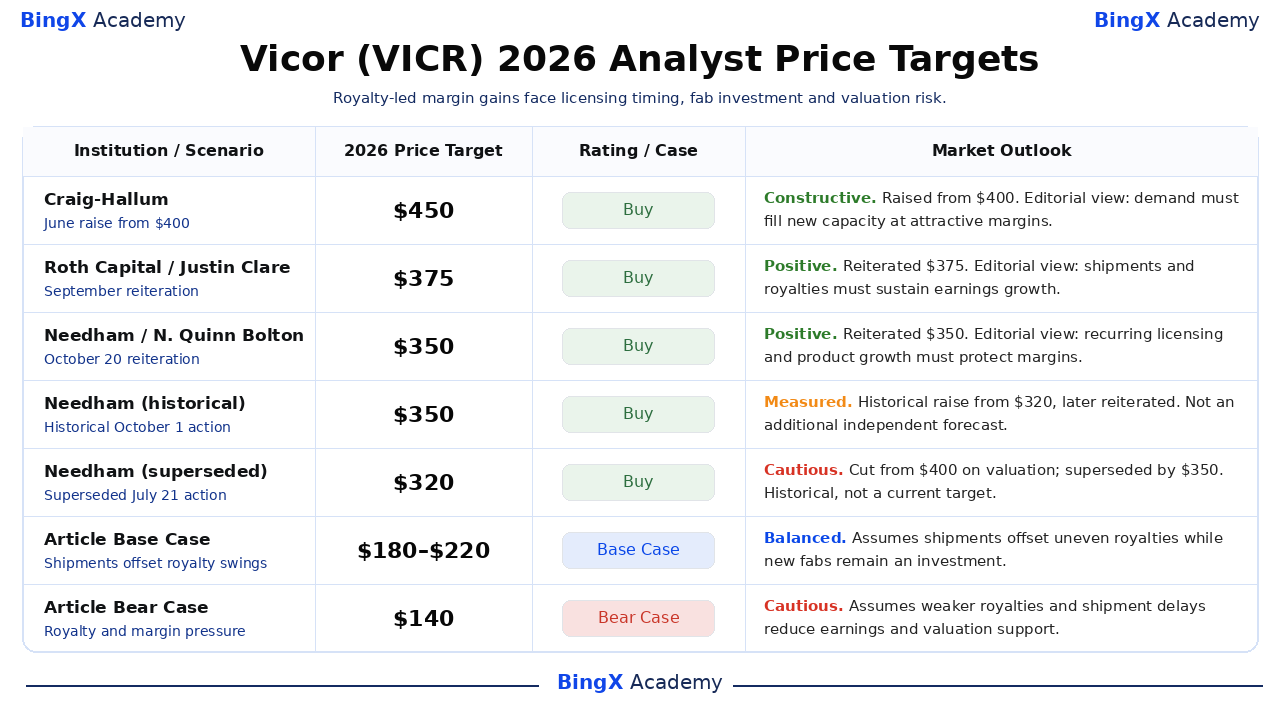
Estos objetivos nombrados se refieren a VICR cotizada en el Nasdaq y generalmente cubren aproximadamente 12 meses, extendiéndose más allá de diciembre de 2026. Cinco acciones con fecha representan tres instituciones; dos entradas antiguas de Needham son históricas, incluyendo un objetivo de 320 $ ya superado. El rango institucional actual es de 350 a 450 $; los razonamientos son interpretaciones editoriales y las filas finales muestran escenarios separados de fin de año.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Craig-Hallum |
450 $ |
Comprar |
Constructivo. 2026-06-22: Subido desde 400 $; mantiene Comprar. Interpretación editorial: la demanda debe llenar la capacidad de fabricación planificada con márgenes atractivos. |
|
Roth Capital |
375 $ |
Comprar |
Positivo. 2026-09-22: Reiterado 375 $ y Comprar. Interpretación editorial: los envíos de productos y las regalías de patentes necesitan sostener la expansión de beneficios. |
|
Needham |
350 $ |
Comprar |
Positivo. 2026-10-20: Reiterado 350 $ y Comprar. Interpretación editorial: las ganancias de margen del Q3 necesitan licencias recurrentes y crecimiento de productos para perdurar. |
|
Needham (histórico) |
350 $ |
Comprar |
Mesurado. 2026-10-01: Subida histórica desde 320 $; reiterado posteriormente el 2026-10-20. Acción histórica relacionada con orientación, no una previsión independiente adicional; las mayores regalías impulsaron las estimaciones revisadas. |
|
Needham (superado) |
320 $ |
Comprar |
Cauteloso. 2026-07-21: Reducción histórica desde 400 $; superado por el objetivo de 350 $ del 2026-10-01. Reducción histórica relacionada con la valoración; posteriormente sustituido por 350 $ y no es un objetivo actual. |
|
Caso base del artículo |
180–220 $ |
Caso Base |
Equilibrado. Asume que los envíos de productos compensan las regalías irregulares mientras las fábricas adicionales siguen siendo una inversión hasta diciembre de 2026. |
|
Caso bajista del artículo |
140 $ |
Caso Bajista |
Cauteloso. Asume que la caída de regalías, los retrasos en envíos y el aumento de costes reducen los beneficios y el respaldo a la valoración. |
Cómo comprar acciones de Vicor (VICR) en BingX
Compra y mantén acciones de Vicor a través de BingX Stocks Trading usando USDT o USDC, sujeto a la disponibilidad en el listado y a la elegibilidad de la cuenta. Vicor ofrece exposición a módulos de conversión de energía, licencias de hardware de IA y fabricación avanzada. Los usuarios elegibles pueden dimensionar sus posiciones según sus objetivos de inversión sin utilizar apalancamiento ni pagar comisiones de financiación perpetua.
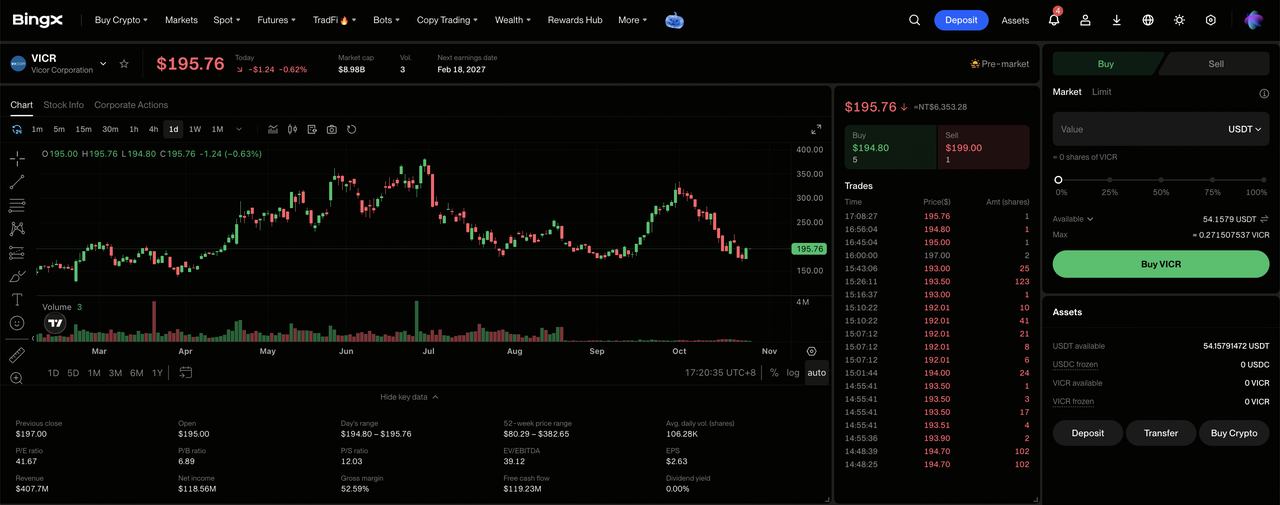
Paso 1: Accede a BingX Stocks Trading. Regístrate o inicia sesión en BingX, completa la verificación de identidad requerida y navega a "TradFi > Stocks". Acepta la Declaración de Riesgo de Trading de Acciones si accedes al producto por primera vez.
Paso 2: Prepara USDT o USDC. Asegúrate de que tu Cuenta Spot tiene fondos suficientes para la compra. Transfiere USDT o USDC desde tu Cuenta de Fondos o Cuenta de Riqueza si es necesario. Revisa el importe mínimo de la orden de la acción seleccionada y la elegibilidad para fracciones antes de elegir el tamaño de la inversión.
Paso 3: Selecciona Vicor (VICR). Abre el mercado de Stocks, busca Vicor (VICR) y confirma que la acción está disponible para tu cuenta. Revisa la identidad de la empresa, el precio actual de la acción, la sesión de negociación y los tipos de órdenes disponibles.
Paso 4: Compra acciones de Vicor. Selecciona "Comprar", introduce un importe de inversión permitido o una cantidad de acciones y elige una orden de mercado o límite compatible. Las órdenes de mercado utilizan los precios disponibles durante las sesiones admitidas, mientras que las órdenes límite requieren el precio especificado o mejor y liquidez suficiente para ejecutarse.
Paso 5: Revisa y gestiona tus posiciones. Abre "Stocks > Posiciones" para monitorear tus acciones VICR y las ganancias o pérdidas no realizadas. Usa Todas las Órdenes para revisar las transacciones o vender acciones cuando sea necesario. La liquidación T+1 generalmente afecta al momento en que los ingresos de la venta se pueden retirar, no al momento en que las acciones compradas se pueden vender.
Los 5 principales riesgos a vigilar para los inversores de Vicor en 2026
La tecnología de energía patentada de Vicor, los planes de expansión de fabricación y las sustanciales reservas de efectivo respaldan sus perspectivas de crecimiento. Sin embargo, el calendario de regalías, los gastos operativos, la conversión de la cartera de pedidos y la utilización de las fábricas podrían presionar la rentabilidad y los retornos para los accionistas.
- Una menor actividad de licencias podría presionar los ingresos: Las regalías del Q3 alcanzaron los 66,6 millones de dólares, respaldadas por licencias de patentes para tecnología de conversión de energía. Unos volúmenes de sistemas con licencia más bajos o acuerdos retrasados podrían reducir los beneficios operativos y debilitar la rentabilidad de la combinación de ingresos.
- El aumento de los costes legales podría limitar los márgenes: Los gastos operativos del Q3 aumentaron hasta los 62,5 millones de dólares, incluidas las comisiones de aplicación de la propiedad intelectual. Unos costes legales y de ingeniería más elevados podrían debilitar la rentabilidad si los envíos de productos y los ingresos por regalías crecen más lentamente.
- Los retrasos en los envíos podrían limitar el crecimiento de ingresos: La cartera de pedidos del 2026-09-30 alcanzó los 406 millones de dólares, pero los pedidos aún requieren entrega y aceptación por parte del cliente. Los retrasos en la fabricación o en los calendarios de los clientes podrían reducir la visibilidad de ingresos futuros.
- La expansión de fábricas podría debilitar los retornos para los accionistas: Vicor amplió su huella de fabricación planificada a través de emplazamientos adicionales para ChiP Fab-2 y Fab-3. Los retrasos en la construcción o una baja utilización podrían limitar la generación de efectivo y reducir los retornos sobre la nueva capacidad.
- Una menor rentabilidad podría presionar la valoración: El margen bruto del Q3 de Vicor alcanzó el 68,3%, respaldado por una mayor contribución de regalías. Una menor velocidad de licenciamiento, una demanda de módulos más débil o el aumento de los costes de producción podrían reducir los beneficios y desencadenar caídas en el precio de la acción.
Reflexiones finales: ¿Debería invertir en Vicor en 2026?
Los 72,1 millones de dólares de Vicor en ingresos operativos trimestrales y los 69,7 millones de dólares en flujo de caja operativo muestran cómo el crecimiento de las regalías puede mejorar la economía del negocio. Los envíos de productos y las licencias de patentes proporcionan respaldo a los beneficios, mientras que las fábricas ChiP adicionales crean oportunidades para ampliar los ingresos por fabricación. Sostener ese progreso dependerá de los ingresos recurrentes por licencias y de convertir la cartera de pedidos en entregas rentables a medida que se prepara la nueva capacidad.
El caso alcista de 300 dólares asume regalías recurrentes, mayores envíos de módulos y márgenes brutos sostenidos. El caso base de 180 a 220 dólares refleja entregas estables, mientras que el caso bajista de 140 dólares tiene en cuenta una mayor debilidad en las licencias y la presión de costes. Con VICR cerrando a 194,77 dólares el 2026-10-26, los inversores deben observar si los beneficios liderados por regalías se convierten en una generación de efectivo duradera a lo largo de la expansión manufacturera.
Aviso de riesgo: La tecnología de energía patentada de Vicor no elimina el riesgo de inversión. Unos ingresos por regalías más débiles, los retrasos en los envíos o las fábricas infrautilizadas podrían reducir los beneficios y los retornos para los accionistas. Los inversores deben evaluar la valoración, la conversión de efectivo y su tolerancia al riesgo antes de comprar acciones VICR.
Lectura relacionada
- Mejores acciones de energía para IA en 2026: Nuclear, Gas, Pilas de Combustible y el Desarrollo de Energía para IA
- Mejores acciones de centros de datos de IA en 2026: Cloud, Servidores e Infraestructura de Cómputo para IA
- Mejores acciones de servidores de IA en 2026: Sistemas a Escala de Rack, Servidores GPU e Infraestructura de Servidores de IA
- Mejores acciones de semiconductores de IA en 2026: Guía completa de chips de IA y cadena de suministro
- Top 10 acciones de infraestructura de IA en 2026: Líderes en Fabricación y Diseño de Chips
