

Red Cat Holdings (RCAT) desarrolla drones y sistemas autónomos fabricados en Estados Unidos para clientes de defensa, seguridad nacional y seguridad pública. Teal Drones y FlightWave Aerospace suministran aeronaves tácticas lideradas por Black Widow y Edge 130, mientras que Blue Ops extiende la plataforma a embarcaciones de superficie no tripuladas. Esta estrategia de todos los dominios amplía el mercado direccionable, pero deja a RCAT sensible al timing de adjudicaciones gubernamentales, ejecución de manufactura y pérdidas operativas.
El Q2 de RCAT mostró un crecimiento rápido desde una base pequeña con rentabilidad aún incierta. Los ingresos alcanzaron $20.19 millones, un aumento del 527% interanual pero $2.39 millones por debajo del consenso, mientras que el margen bruto mejoró a 16.1% desde 11.6%. La gerencia reafirmó $150 millones a $180 millones de ingresos para 2026, lo que significa que la rampa de envíos del segundo semestre debe ser mucho mayor que la del primero.
La previsión de acciones de RCAT para 2026 ahora se centra en dos perspectivas competidoras:
- El caso de conversión de programa y escala de producción: Las entregas de Black Widow, la demanda aliada y las adjudicaciones marítimas convierten el backlog en envíos mientras que la mayor utilización de fábrica mueve el margen bruto hacia el rango del 25% al 30%.
- El caso de retraso de adjudicación y financiamiento: Las decisiones de adquisición se desplazan hacia la derecha, los costos de producción permanecen altos y las pérdidas operativas consumen efectivo antes de que los ingresos anuales alcancen el objetivo de $150 millones a $180 millones.
Esta guía desglosa la previsión de acciones de RCAT, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado Q2 del 6 de agosto de 2026 de Red Cat, el archivo trimestral y datos de mercado hasta el 24 de septiembre.
Las 5 Principales Cosas que los Inversores de Red Cat Deben Saber en Septiembre de 2026
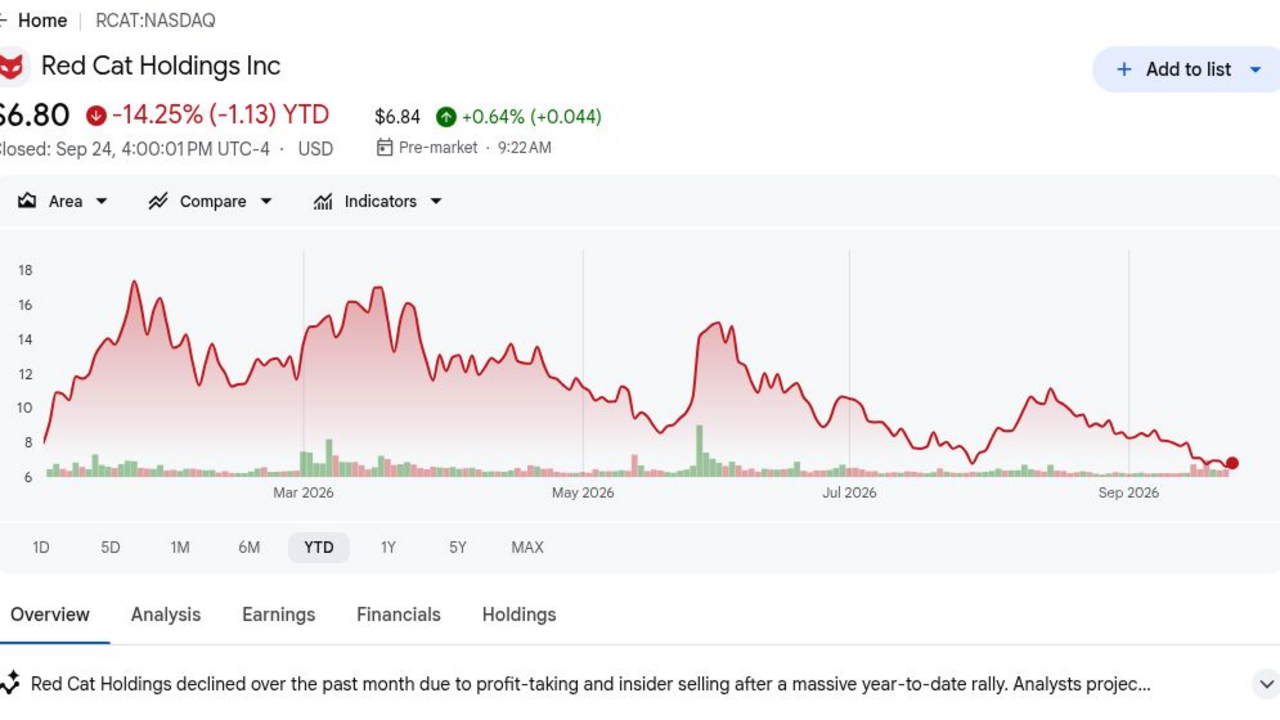
- El cierre de $6.80 dejó a RCAT con una caída del 14.25% en el año: El precio de referencia del 24 de septiembre se situó 64% por debajo del máximo de 52 semanas de $18.78. La caída muestra que los inversores han descontado la conversión más lenta de adjudicaciones aunque el objetivo de consenso de $16.50 permaneció más del doble del cierre.
- $20.19 millones de ingresos Q2 aumentaron 527%: Las ventas aumentaron desde $3.2 millones del año anterior, pero no alcanzaron el consenso de $22.58 millones por $2.39 millones. La combinación confirma un fuerte escalamiento y muestra por qué el timing de envíos aún importa para los resultados trimestrales.
- El margen bruto del 16.1% mejoró en 4.5 puntos porcentuales: La ganancia bruta alcanzó $3.3 millones versus $0.4 millones del año anterior, y el margen aumentó desde 12.7% en Q1. Una mejor absorción de gastos generales respalda el modelo, aunque el nivel permanece por debajo de proveedores de defensa maduros.
- $150 millones a $180 millones de ingresos anuales sigue siendo el objetivo: El consenso se situó cerca de $155.05 millones, dentro del rango de la gerencia. Alcanzar incluso el extremo inferior requiere una rampa empinada del segundo semestre, haciendo de la producción de Black Widow y los envíos marítimos la prueba central de ejecución.
- Los objetivos de analistas de $25 a $9 muestran un desacuerdo inusualmente amplio: El objetivo de $25 de Roth Capital asume un camino hacia márgenes brutos del 30%, mientras que el objetivo de $9 de Piper Sandler espera adjudicaciones más validadas. La brecha de $16 captura cómo los resultados de adquisición pueden cambiar tanto las estimaciones como la valoración rápidamente.
¿Qué es Red Cat Holdings (RCAT)?
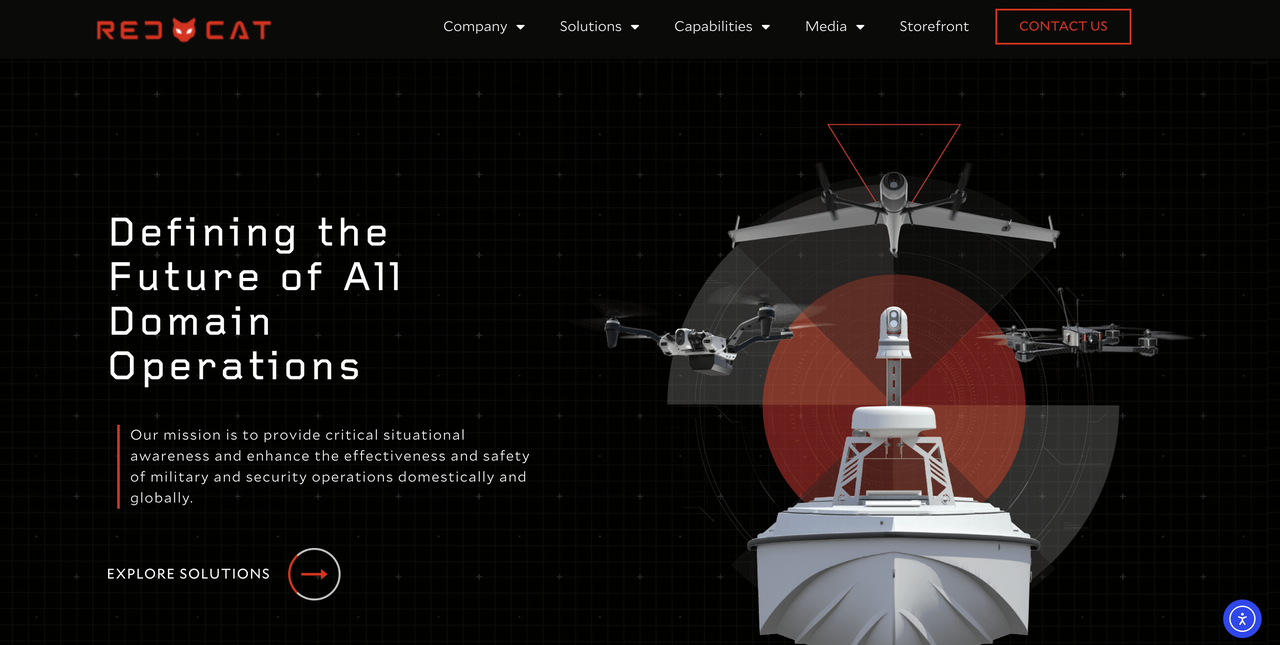
Red Cat es una empresa de tecnología de defensa con sede en EE.UU. enfocada en pequeñas aeronaves no tripuladas y sistemas robóticos autónomos. Teal Drones fabrica cuadricópteros Black Widow y Teal 2, FlightWave Aerospace añade la plataforma VTOL de larga duración Edge 130, y la línea FANG aborda misiones de vista en primera persona. Los ingresos provienen principalmente de hardware, software, accesorios y entregas de programas gubernamentales. La base de clientes incluye ramas militares de EE.UU., agencias federales, organizaciones de seguridad pública y compradores de defensa aliados.
El plan a largo plazo es construir una Familia de Sistemas conectada a través de aire, tierra y mar en lugar de depender de una aeronave. Black Widow ancla el programa de Reconocimiento de Corto Alcance del Ejército de EE.UU., mientras que Edge 130 amplía las opciones de resistencia y carga útil. Blue Ops y su asociación Havoc extienden la autonomía colaborativa a embarcaciones de superficie no tripuladas. Red Cat también está expandiendo la producción doméstica, integrando adquisiciones y buscando relaciones de manufactura en el país para clientes internacionales, lo que puede aumentar la demanda direccionable si los programas se convierten en órdenes financiadas.
Resumen de Ganancias Q2 2026 de Red Cat Holdings (RCAT): Crecimiento de Ingresos y Mejora de Margen Destacan Desafío de Ejecución
Red Cat reportó $20.19 millones de ingresos versus $22.58 millones esperados, una pérdida GAAP de $0.26 por acción versus un consenso de pérdida de $0.17, y $3.3 millones de ganancia bruta. Los ingresos aumentaron 527%, el margen bruto alcanzó 16.1% desde 11.6% del año anterior y el efectivo más valores negociables totalizó $131.9 millones. La gerencia reafirmó $150 millones a $180 millones de ingresos para 2026, dejando la ejecución concentrada en el segundo semestre.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
$22.58M consenso |
$20.19M |
No alcanzó. $2.39M por debajo del consenso; subió 527% interanual. |
|
EPS diluido GAAP Q2 |
-$0.17 consenso |
-$0.26 |
No alcanzó. La pérdida fue $0.09 más amplia que el consenso. |
|
Ganancia bruta Q2 |
$0.4M del año anterior |
$3.3M |
Mejoró. Aumentó en $2.9M a medida que el volumen se escaló. |
|
Margen bruto Q2 |
11.6% del año anterior; 12.7% en Q1 |
16.10% |
Se expandió. Subió 4.5 puntos interanual y 3.4 puntos secuencialmente. |
|
Pérdida operativa Q2 |
— |
-$27.3M |
Presionada. La pérdida permaneció mayor que los ingresos trimestrales. |
|
Efectivo y valores negociables |
— |
$131.9M |
Financiado. El balance respalda el gasto de producción e integración. |
|
Objetivo de ingresos FY2026 |
$155.05M consenso |
150M–180M |
Reafirmado. El extremo inferior permaneció cerca del consenso. |
- $20.19 millones de ingresos crecieron 527% pero no alcanzaron por $2.39 millones: Las ventas aumentaron desde $3.2 millones del año anterior a medida que se expandieron las entregas de defensa. El no alcanzar muestra que el crecimiento solo no elimina el riesgo de timing porque unas pocas fechas de aceptación o envío pueden cambiar los ingresos trimestrales.
- La pérdida GAAP por acción de $0.26 fue $0.09 más amplia que el consenso: La pérdida operativa alcanzó $27.3 millones, excediendo los ingresos trimestrales reportados. Red Cat por lo tanto necesita más que crecimiento de ventas, ya que la utilización de fábrica y los gastos operativos deben mejorar juntos antes de que la escala cree ganancias por acción.
- $3.3 millones de ganancia bruta aumentaron en $2.9 millones: El margen bruto subió a 16.1% desde 11.6% del año anterior y 12.7% en Q1. El progreso secuencial respalda la tesis de manufactura de la gerencia, aunque se necesitan otros nueve a catorce puntos para acercarse al rango a largo plazo del 25% al 30%.
- $131.9 millones de liquidez proporcionan pista de producción: El efectivo y valores negociables reducen la presión de financiamiento inmediata mientras Red Cat integra FlightWave y expande capacidad. El balance importa porque la empresa debe financiar inventario y mano de obra antes de que las grandes entregas gubernamentales se traduzcan en efectivo del cliente.
- $150 millones a $180 millones de ingresos anuales fueron reafirmados: El extremo inferior se sitúa cerca del consenso de $155.05 millones, pero los resultados del primer semestre dejan la mayoría de las ventas para trimestres posteriores. Los inversores necesitan evidencia de que los programas contratados están pasando por producción en lugar de permanecer como oportunidades de pipeline de larga duración.
Perspectiva de Inversión 2026 de Red Cat Holdings (RCAT): Caso Alcista $18 vs. Caso Bajista $5
La perspectiva 2026 de Red Cat depende de si el rápido crecimiento de ingresos puede traducirse en entregas consistentes de drones, márgenes más fuertes y menores pérdidas operativas. El lado positivo viene de la conversión de programas y la expansión de la demanda de defensa, mientras que el timing de adjudicaciones, la ejecución de manufactura y el uso de efectivo siguen siendo los principales riesgos.
El Caso Alcista: Crecimiento de Programa de Drones Empuja RCAT Hacia $18
El Caso Alcista asume que la producción de Black Widow, la demanda internacional de pequeños drones y los programas marítimos crean una cadencia de envíos más fuerte. Los ingresos Q2 aumentaron 527% y el margen bruto alcanzó 16.1%, mostrando que el mayor volumen puede mejorar la eficiencia de manufactura desde una base baja.
Un movimiento hacia $18 requeriría ingresos anuales cerca del extremo superior de $180 millones, margen bruto acercándose al 25% y adjudicaciones financiadas extendiéndose hasta 2027. Las pérdidas operativas también necesitarían reducirse desde $27.3 millones para que las mayores ventas se traduzcan en economías por acción más fuertes.
El Caso Base: Entregas Estables Mantienen RCAT Entre $9 y $14
El Caso Base asume que los ingresos crecen rápidamente a medida que se expanden las entregas de Black Widow y Edge 130, aunque los horarios de aceptación del cliente permanecen desiguales. El margen bruto mejora por encima del 20%, pero la inversión en manufactura y desarrollo de Blue Ops mantienen la empresa no rentable durante el resto del año.
RCAT podría cotizar principalmente entre $9 y $14 si los ingresos alcanzan el extremo inferior de $150 millones y el efectivo permanece por encima de $100 millones. Las entregas trimestrales consistentes respaldarían el rango, mientras que adjudicaciones perdidas o márgenes por debajo del 15% lo debilitarían.
El Caso Bajista: Órdenes Más Lentas Llevan RCAT Hacia $5
El Caso Bajista asume que las decisiones de adquisición se mueven a 2027 y la capacidad de manufactura funciona por debajo de las expectativas. Con una pérdida operativa trimestral de $27.3 millones, el menor volumen de producción reduciría la absorción de gastos generales y haría más difícil mantener la mejora del margen bruto del 16.1%.
Un movimiento hacia $5 sería más probable si los ingresos anuales caen por debajo de $150 millones, el margen bruto retorna hacia el 12% o el efectivo declina rápidamente desde $131.9 millones. El financiamiento de capital adicional reduciría el valor por acción del crecimiento futuro de programas.
Previsiones de Precio de Acciones RCAT para 2026 por Analistas de Wall Street
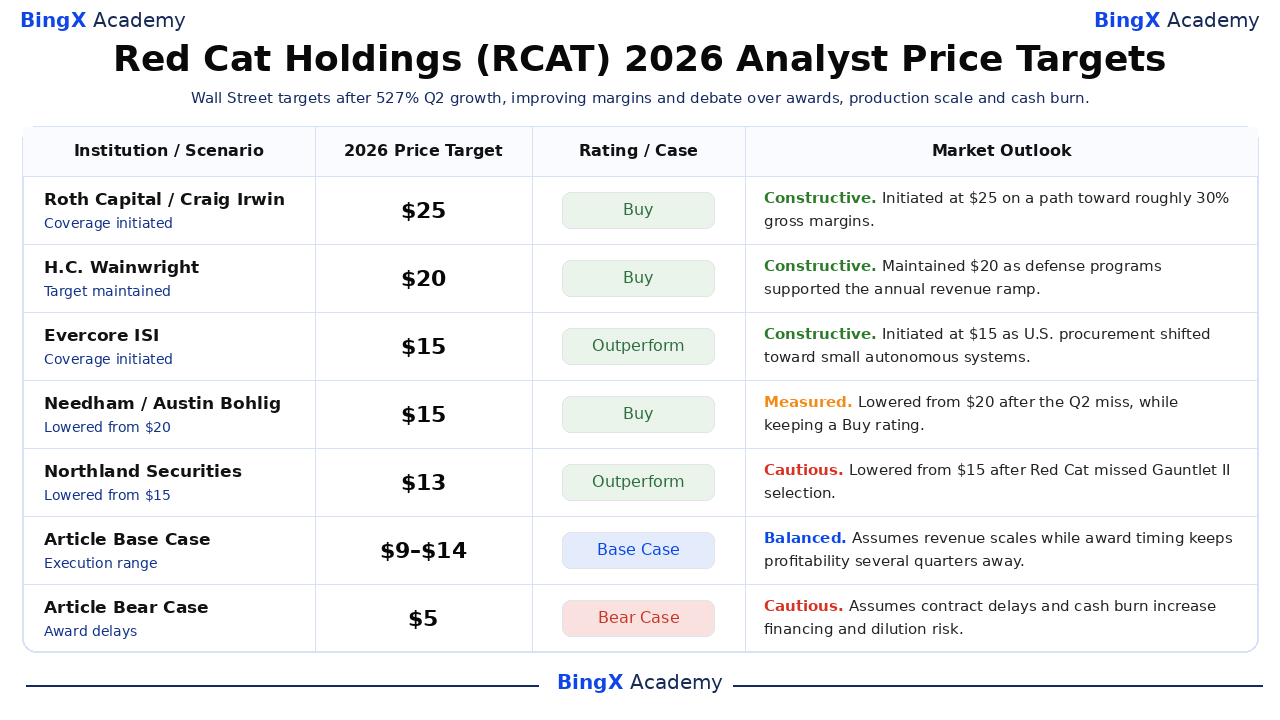
Seis acciones fechadas producen un rango de objetivos de $9 a $25, reflejando puntos de vista divergentes sobre conversión de programas y escala de manufactura. Estos son puntos de referencia de terceros en lugar de promesas de precio. Las filas finales Base y Bajista son escenarios editoriales de BingX Academy y permanecen separadas de la investigación de Wall Street.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Roth Capital |
$25 |
Comprar |
Constructiva. 1 de junio: iniciado en un camino hacia márgenes brutos de aproximadamente 30% a medida que el volumen se escala. |
|
H.C. Wainwright |
$20 |
Comprar |
Constructiva. 7 de agosto: mantuvo el objetivo ya que los programas de defensa respaldaron la rampa de ingresos. |
|
Evercore ISI |
$15 |
Superar |
Constructiva. 31 de agosto: iniciado ya que la adquisición de EE.UU. se desplazó hacia pequeños sistemas autónomos. |
|
Needham |
$15 |
Comprar |
Medida. 7 de agosto: bajó desde $20 después del no alcanzar Q2 mientras mantuvo una calificación de Compra. |
|
Northland Securities |
$13 |
Superar |
Cautelosa. 17 de septiembre: bajó desde $15 después de que Red Cat perdiera la selección Gauntlet II. |
|
Piper Sandler |
$9 |
Neutral |
Cautelosa. 2 de septiembre: iniciado esperando adjudicaciones militares y gubernamentales más validadas. |
|
Caso Base del Artículo |
9–14 |
Caso Base |
Equilibrada. Asume que los ingresos se escalan mientras el timing de adjudicaciones mantiene la rentabilidad varios trimestres alejada. |
|
Caso Bajista del Artículo |
$5 |
Caso Bajista |
Cautelosa. Asume retrasos de contratos y quema de efectivo aumentan el riesgo de financiamiento y dilución. |
Los 5 Principales Riesgos a Observar para Inversores de Red Cat en 2026
La valoración de Red Cat depende de convertir oportunidades de defensa en entregas rentables. Cada riesgo a continuación puede reducir la visibilidad de ingresos, la pista de efectivo o el valor por acción asignado a programas futuros.
- El timing de adjudicaciones puede mover ingresos entre años: La adquisición gubernamental incluye pruebas, protestas, presupuestos y hitos de aceptación. Un programa retrasado puede mover una gran porción del objetivo de $150 millones a $180 millones a 2027 sin eliminar la demanda subyacente.
- La escala de manufactura puede no producir suficiente margen: El margen bruto mejoró a 16.1%, pero el negocio aún reportó una pérdida operativa de $27.3 millones. Los costos de componentes, retrabajo o baja utilización podrían prevenir que el volumen se traduzca en rentabilidad.
- La concentración de clientes aumenta la volatilidad de resultados: Los programas de defensa de EE.UU. pueden representar grandes órdenes individuales. Perder Gauntlet II ya causó que Northland bajara su objetivo a $13, mostrando cómo una decisión puede reducir estimaciones a través de múltiples años.
- La quema de efectivo puede llevar a dilución: El balance de liquidez de $131.9 millones proporciona pista, sin embargo el inventario, capacidad y adquisiciones consumen capital antes de la entrega. Si las pérdidas permanecen cerca de los niveles Q2, la emisión futura de capital podría reducir el valor por acción.
- La competencia puede presionar precios y tasas de ganancia: AeroVironment, proveedores privados de drones y empresas emergentes de sistemas autónomos compiten por los mismos presupuestos. Red Cat debe probar confiabilidad, suministro doméstico y ventajas de software integrado para defender tanto adjudicaciones como márgenes.
Reflexiones Finales: ¿Deberías Invertir en Red Cat en 2026?
Red Cat se ha movido más allá de una historia de desarrollo de ingresos mínimos. Las ventas Q2 alcanzaron $20.19 millones, el crecimiento llegó al 527% y el margen bruto mejoró a 16.1%. La pregunta central de inversión es si los programas financiados pueden respaldar la rampa del segundo semestre mucho mayor necesaria para el objetivo anual de $150 millones a $180 millones.
El Caso Alcista hacia $18 requiere conversión de programas, expansión de márgenes y pérdidas más estrechas. El Caso Bajista hacia $5 refleja retrasos de adjudicaciones y riesgo de dilución. Los traders conservadores pueden monitorear entregas aceptadas, margen bruto, uso de efectivo operativo y liquidez de fin de año juntos, en lugar de tratar los anuncios de contratos solos como prueba de ganancias duraderas.
Recordatorio de Riesgo: Comerciar e invertir en acciones como RCAT implica un riesgo de pérdida de capital. Las pequeñas empresas de defensa, contratos gubernamentales y productos apalancados pueden producir cambios rápidos de precios. Realice investigación independiente antes de asignar capital.
Lectura Relacionada
- Principales Acciones de Defensa para Comprar en 2026: Principales, Misiles, Drones, Espacio y Guerra Habilitada por IA
- Principales Acciones Espaciales para Comprar Antes de la OPV de SpaceX
- Predicción de Precio de Rocket Lab (RKLB) 2026: ¿Puede el Nuevo Cohete y Crecimiento de Defensa Empujar RKLB Hacia $150?
- Predicción de Precio de AST SpaceMobile (ASTS) 2026: ¿Puede el Despliegue BlueBird Empujar ASTS Hacia $120?
- Predicción de Precio de Planet Labs (PL) 2026: ¿Puede la Demanda de Defensa Empujar PL Hacia $35?
- Predicción de Precio de Lockheed Martin (LMT) 2026: ¿Puede el Backlog Récord Empujar LMT Hacia $700?
