
Oracle (ORCL) vende tecnología de bases de datos, infraestructura de nube y aplicaciones empresariales. Su base de software madura aún suministra ingresos recurrentes y relaciones con clientes, mientras Oracle Cloud Infrastructure, o OCI, se vuelve más importante para el crecimiento a largo plazo. Esa transición da a Oracle exposición directa a la demanda de entrenamiento e inferencia de IA, aunque también hace que la acción sea sensible a los costos de centros de datos, cronograma de proyectos y concentración de grandes clientes.
Su último trimestre mostró la transición acelerándose. Los ingresos del Q1 FY2027 de Oracle alcanzaron $19.35 mil millones, un aumento del 30% interanual, y el EPS diluido no GAAP alcanzó $1.92. Los ingresos de OCI saltaron 121% a $7.4 mil millones, aunque $28.5 mil millones de gasto de capital trimestral y flujo de caja libre negativo de $5.40 mil millones mantuvieron la financiación y los rendimientos centrales al debate.
La previsión de la acción ORCL para 2026 ahora se centra en dos visiones competidoras:
- El caso de conversión a la nube de IA: una cartera de pedidos de $664 mil millones y nueva capacidad podrían sostener el rápido crecimiento de ingresos y ganancias.
- El caso de intensidad de capital: deuda, dilución y flujo de caja libre débil podrían limitar la valoración incluso mientras OCI se expande.
Esta guía desglosa la previsión de la acción ORCL, escenarios de precios 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de resultados del Q1 FY2027 fiscal del 10 de septiembre de Oracle, revelaciones trimestrales y datos de mercado hasta el 10 de septiembre, además de cómo operar futuros de acciones ORCL en BingX TradFi con colateral USDT.
Las 5 cosas principales que los inversores de Oracle deben saber en septiembre de 2026
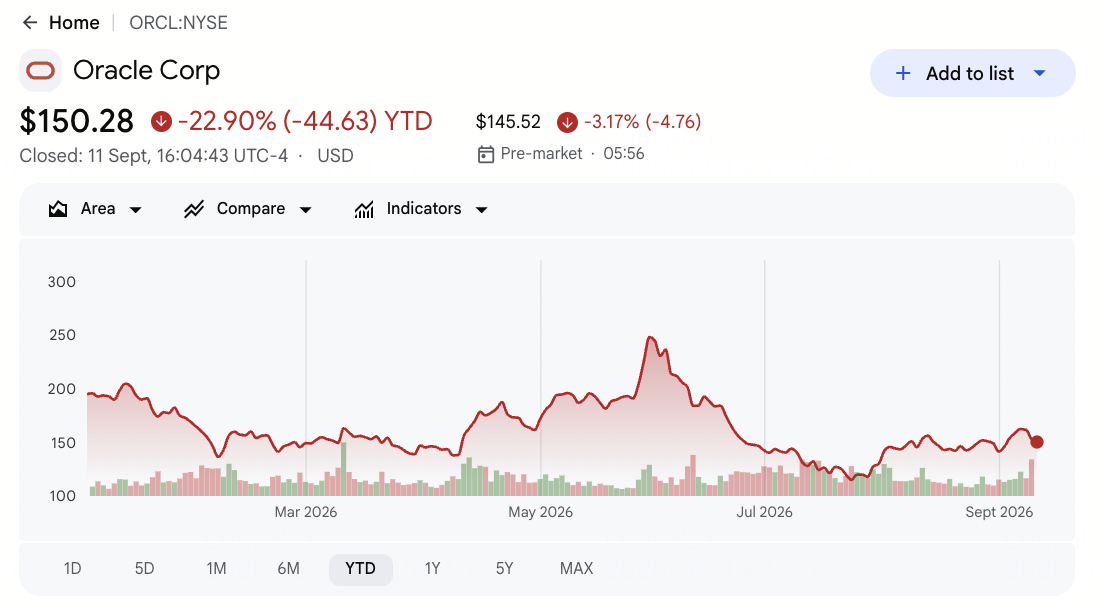
- ORCL cerró a $152.94 el 10 de septiembre y bajó 21.53% YTD: Las acciones permanecieron más del 50% por debajo del máximo de 52 semanas de $331.00. La brecha refleja preocupaciones sobre financiamiento, concentración de clientes y ejecución mientras Oracle expande la infraestructura de IA.
- Los ingresos trimestrales alcanzaron $19.35 mil millones, un aumento del 30% interanual: Los ingresos superaron el consenso por aproximadamente $220 millones, mientras que el EPS ajustado de $1.92 superó la estimación de $1.74. El crecimiento de OCI ahora es lo suficientemente grande como para afectar materialmente los resultados consolidados.
- Los ingresos de OCI aumentaron 121% a $7.4 mil millones: El resultado superó la estimación de aproximadamente $7.19 mil millones mientras aumentó la demanda de entrenamiento e inferencia de IA. Oracle aún necesita agregar capacidad lo suficientemente rápido para convertir la demanda en ingresos.
- Las obligaciones de rendimiento restantes alcanzaron $664 mil millones: La cartera de pedidos superó la expectativa de aproximadamente $639.9 mil millones, mientras Oracle firmó más de $30 mil millones de nuevos contratos de nube de IA. Una mejor conversión de cartera de pedidos podría mejorar la visibilidad de ingresos futuros.
- El gasto de capital alcanzó $28.5 mil millones mientras el flujo de caja libre cayó a negativo $5.40 mil millones: La quema de efectivo fue mejor que la estimación negativa de $9.56 mil millones, ayudada por prepagos de clientes. Aun así, el gasto por encima de los ingresos trimestrales mantiene las preocupaciones de financiamiento y retorno de inversión en foco.
¿Qué es Oracle (ORCL)?
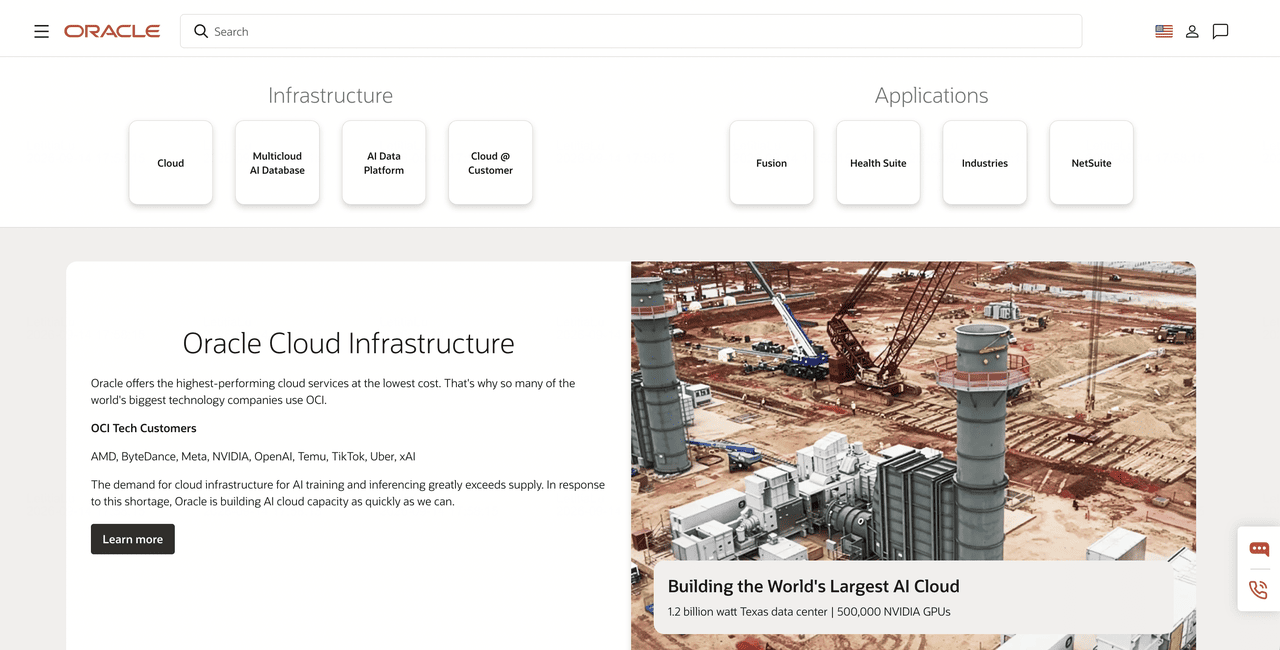
Oracle es una empresa de tecnología empresarial construida alrededor de bases de datos, servicios de nube y aplicaciones empresariales. OCI suministra computación, almacenamiento, redes y infraestructura de IA acelerada, mientras Oracle AI Database y Exadata gestionan datos corporativos de alto valor. Fusion proporciona software de nube para finanzas, recursos humanos, cadenas de suministro y operaciones de clientes, con NetSuite sirviendo a organizaciones más pequeñas y medianas. Los ingresos provienen de suscripciones, consumo de nube, licencias de software, soporte y servicios vinculados a hardware a través de entornos privados, públicos y multinube.
La estrategia a largo plazo de Oracle conecta la infraestructura de IA con los datos y flujos de trabajo ya utilizados por grandes organizaciones. OpenAI, Meta, NVIDIA, xAI, ByteDance, TikTok y Uber están entre los clientes de tecnología nombrados en el sitio de Oracle, y Oracle está expandiendo la capacidad de IA para abordar la demanda que aún excede la oferta. Su huella de base de datos multinube también abarca AWS, Microsoft Azure y Google Cloud, permitiendo a los clientes ejecutar bases de datos Oracle junto con otras plataformas de nube. Fusion, Oracle Health y aplicaciones industriales extienden esta estrategia desde infraestructura hacia flujos de trabajo empresariales recurrentes.
Resumen de resultados Q1 FY2027 de Oracle (ORCL): Ingresos, crecimiento de OCI y mejora de la quema de efectivo
Oracle entregó $19.35 mil millones de ingresos versus $19.13 mil millones esperados, EPS ajustado de $1.92 versus $1.74 esperado e ingresos de OCI de $7.4 mil millones, un aumento del 121%. El ingreso neto GAAP aumentó 60% a $4.70 mil millones, las obligaciones de rendimiento restantes alcanzaron $664 mil millones y el flujo de caja libre fue negativo $5.40 mil millones después de $28.5 mil millones de gasto de capital. El trimestre fortaleció el caso de demanda, aunque la conversión de efectivo sigue siendo la compensación central.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q1 FY2027 |
Consenso $19.13B |
$19.35B |
Superó. Aproximadamente $220M por encima del consenso; subió 30% interanual. |
|
EPS diluido no GAAP Q1 |
Consenso $1.74 |
$1.92 |
Superó. $0.18 por encima del consenso; subió 31% interanual. |
|
Ingreso neto GAAP Q1 |
Consenso $4.10B |
$4.70B |
Superó. Subió 60% interanual mientras la escala de ingresos elevó las ganancias. |
|
EPS diluido GAAP Q1 |
— |
$1.56 |
Mejoró. Subió 54% interanual. |
|
Ingresos de nube |
— |
$11.6B; +62% interanual |
Aceleró. La nube representó aproximadamente el 60% del total de ingresos. |
|
Ingresos OCI |
Consenso $7.19B |
$7.4B; +121% interanual |
Superó. La demanda de entrenamiento e inferencia de IA más que duplicó los ingresos de IaaS. |
|
Obligaciones de rendimiento restantes |
Consenso $639.9B |
$664B |
Superó. Más de $30B de nuevos contratos de nube de IA expandió la visibilidad. |
|
Gasto de capital Q1 |
— |
$28.5B |
Elevado. El gasto excedió los ingresos trimestrales y presionó el flujo de caja. |
|
Flujo de caja libre Q1 |
Consenso -$9.56B |
-$5.40B |
Mejor. Los prepagos de clientes redujeron la quema de efectivo esperada. |
|
Perspectiva de crecimiento de ingresos Q2 |
— |
30%-34% moneda constante |
Fuerte. Se espera que los ingresos de nube crezcan 64%-70%. |
|
Perspectiva de ingresos FY2027 |
Anterior: aproximadamente $90B |
Al menos $90B |
Reafirmado. La entrega de capacidad sigue siendo la prueba clave de conversión. |
|
EPS no GAAP FY2027 |
Anterior: $8.05 |
$8.10 |
Aumentado. Mayores ingresos de nube compensaron la presión de financiamiento y mezcla. |
- Ingresos de $19.35 mil millones superaron el consenso por aproximadamente $220 millones: Las ventas aumentaron 30% interanual mientras la nube alcanzó aproximadamente el 60% de los ingresos. El cambio de mezcla muestra que la demanda de IA se está convirtiendo en ventas reportadas, aunque la superación siguió siendo modesta en relación a la cartera de pedidos de Oracle.
- EPS ajustado de $1.92 superó la estimación de $1.74 por $0.18: Las ganancias ajustadas aumentaron 31%, mientras el ingreso neto GAAP aumentó 60% a $4.70 mil millones. El crecimiento de ganancias junto con la expansión de la nube ayuda a aliviar las preocupaciones de que el gasto en infraestructura debilitará inmediatamente el apalancamiento operativo.
- Ingresos OCI de $7.4 mil millones crecieron 121% y superaron el consenso: El resultado superó la estimación de $7.19 mil millones mientras más capacidad de centros de datos respaldó las cargas de trabajo de IA. Sostener ese crecimiento requiere que Oracle ponga capacidad de energía y computación en línea sin grandes retrasos o sobrecostos.
- RPO de $664 mil millones excedió expectativas por aproximadamente $24 mil millones: Más de $30 mil millones de nuevos contratos de nube de IA expandieron la cartera de pedidos. Mejores economías de contratos podrían reducir la carga de financiamiento mientras más de esa demanda se convierte en ingresos.
- El flujo de caja libre fue negativo $5.40 mil millones después de $28.5 mil millones de capex: El déficit fue $4.16 mil millones mejor que el consenso, ayudado por $11.36 mil millones de prepagos de clientes. La presión de financiamiento se ha aliviado, aunque el flujo de caja operativo aún necesita ponerse al día con la construcción de infraestructura.
Predicción del precio de la acción Oracle 2026: Caso alcista de $260 vs. Caso bajista de $110
Las perspectivas de inversión de Oracle dependen de qué tan rápido su cartera de pedidos de $664 mil millones se convierte en ingresos y si las economías de contratos pueden respaldar retornos después de una construcción inusualmente intensiva en capital. Los escenarios siguientes son rangos editoriales, no objetivos de Wall Street o resultados garantizados.
El Caso Alcista: Fuerte crecimiento de nube empuja ORCL hacia $260
El Caso Alcista asume que OCI permanece como el principal motor de crecimiento de Oracle después de que los ingresos aumentaron 121% a $7.4 mil millones. Nueva capacidad convierte la cartera de pedidos de $664 mil millones según el cronograma, los clientes continúan prepagando para despliegues y los nuevos contratos de IA requieren menos capital que los acuerdos anteriores.
Un movimiento hacia $260 requeriría crecimiento de ingresos Q2 del 30% al 34%, crecimiento de nube cerca del rango guiado del 64% al 70% y mejora visible del flujo de caja libre negativo de $5.40 mil millones. Actualizaciones continuas de EPS más allá del nuevo objetivo FY2027 de $8.10 fortalecerían el caso.
El Caso Base: Crecimiento constante de nube mantiene ORCL entre $185 y $225
El Caso Base asume que OCI permanece fuerte mientras el crecimiento se normaliza desde 121%, mientras las suscripciones de bases de datos y aplicaciones preservan los ingresos recurrentes. La conversión de cartera de pedidos respalda al menos $90 mil millones de ingresos FY2027, aunque el gasto pesado mantiene el flujo de caja libre y la valoración por debajo de los picos previos.
Bajo este escenario, ORCL podría operar principalmente entre $185 y $225. Adiciones de capacidad, cronogramas de proyectos estables y mejor quema de efectivo de lo esperado respaldaría el rango. Mayores necesidades de capital sin crecimiento de ingresos coincidente limitaría el potencial alcista.
El Caso Bajista: Retrasos de centros de datos tiran ORCL hacia $110
El Caso Bajista asume que los proyectos de centros de datos se retrasan o los principales clientes difieren las cargas de trabajo. Oracle entonces cargaría con costos de financiamiento, arrendamiento y construcción antes de que lleguen suficientes ingresos de nube, manteniendo el flujo de caja libre negativo y debilitando la confianza en la cartera de pedidos de $664 mil millones.
Un movimiento hacia $110 sería más probable si el crecimiento OCI cae bruscamente por debajo de la orientación, los ingresos anuales no alcanzan $90 mil millones o el capex aumenta más allá de los planes actuales. Mayores costos de interés o emisión de acciones añadirían presión adicional a las ganancias y valoración.
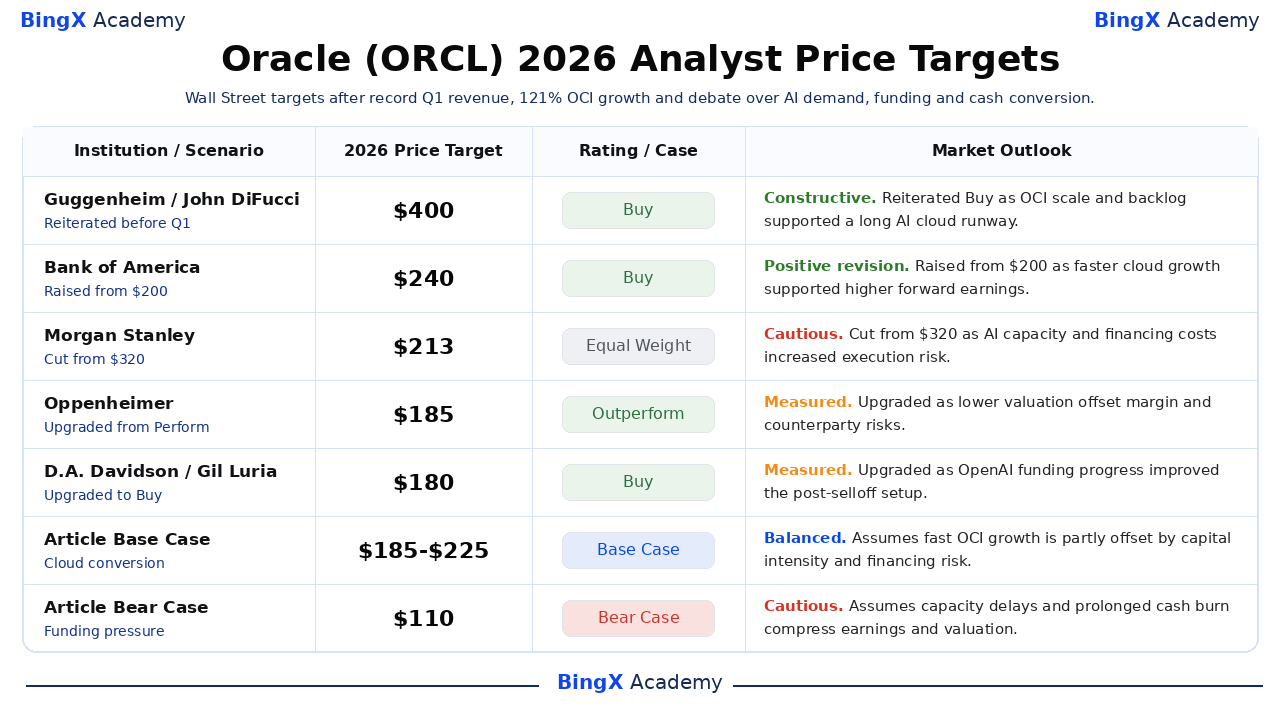
Previsiones del precio de la acción Oracle para 2026 por analistas de Wall Street
Los objetivos de Wall Street abarcan $180 a $400 a través de las cinco acciones citadas, reflejando desacuerdo sobre si el crecimiento OCI y una cartera de pedidos de $664 mil millones pueden superar la intensidad de capital. Los objetivos preceden o inmediatamente preceden los resultados Q1, por lo que son puntos de referencia más que previsiones sincronizadas post-resultados o promesas de precios.
|
Institución / Escenario |
Objetivo de precio 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Guggenheim / John DiFucci |
$400 |
Comprar |
Constructivo. 8 de septiembre: reiterado mientras la escala OCI y cartera de pedidos respaldaron una larga trayectoria de nube de IA. |
|
Bank of America / Brad Sills |
$240 |
Comprar |
Revisión positiva. 9 de junio: aumentado desde $200 mientras el crecimiento de nube más rápido respaldó mayores ganancias futuras. |
|
Morgan Stanley / Keith Weiss |
$213 |
Peso igual |
Cauteloso. 23 de enero: reducido desde $320 mientras la capacidad de IA y costos de financiamiento aumentaron el riesgo de ejecución. |
|
Oppenheimer / Brian Schwartz |
$185 |
Superar |
Medido. 25 de febrero: mejorado desde Perform mientras la menor valoración compensó los riesgos de margen y contraparte. |
|
D.A. Davidson / Gil Luria |
$180 |
Comprar |
Medido. 9 de febrero: mejorado a Comprar mientras el progreso de financiamiento de OpenAI mejoró la configuración post-venta masiva. |
|
Caso Base del Artículo |
$185-$225 |
Caso Base |
Equilibrado. Asume que el rápido crecimiento OCI está parcialmente compensado por intensidad de capital y riesgo de financiamiento. |
|
Caso Bajista del Artículo |
$110 |
Caso Bajista |
Cauteloso. Asume retrasos de capacidad y quema de efectivo prolongada comprimen ganancias y valoración. |
Cómo operar la acción Oracle (ORCL) en BingX
Opera la demanda de nube de IA de Oracle, entrega de capacidad y perspectivas de flujo de caja usando BingX TradFi y BingX AI. Debido a que ORCL puede reaccionar bruscamente a reservas de nube, planes de gasto de capital y revelaciones de grandes clientes, los operadores deben definir tanto el catalizador como los límites de riesgo antes de ingresar a una posición.
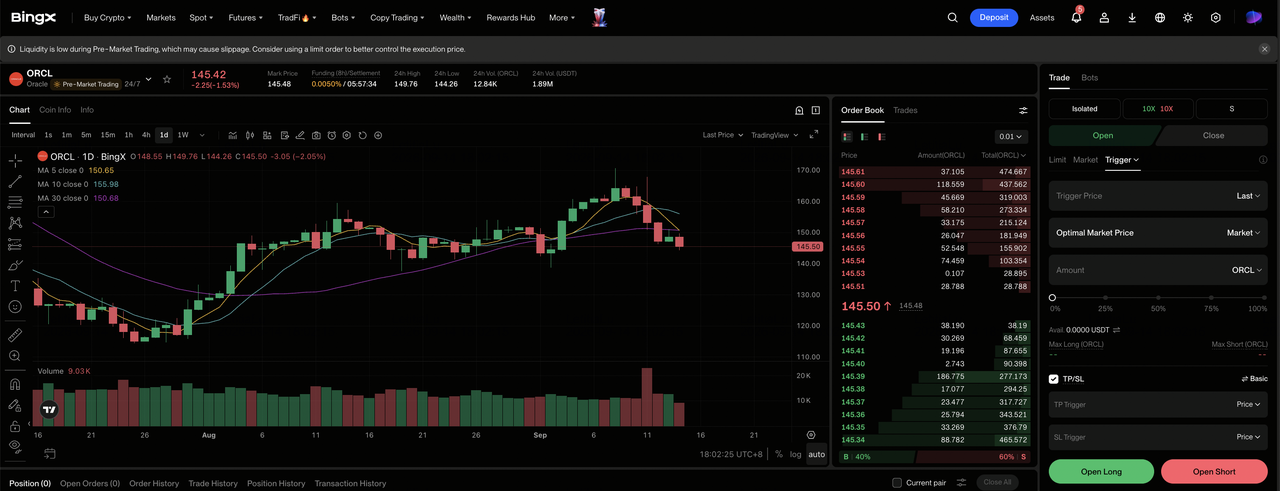
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de control del exchange BingX.
Paso 2: Selecciona Oracle (ORCL). Busca y selecciona el contrato de futuros perpetuos ORCL-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si el crecimiento OCI y la conversión de cartera de pedidos mejoran las ganancias y el flujo de caja. Selecciona Abrir Short si los retrasos de capacidad o costos de financiamiento debilitan los retornos.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Aislado o Margen Cruzado basado en tu tolerancia al riesgo. La caída YTD del 21.53% muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de ingresar al trade. ORCL puede reaccionar rápidamente a orientación de nube, actualizaciones de cartera de pedidos, planes de capex y concentración de clientes.
Los 5 principales riesgos a observar para inversores de Oracle en 2026
El potencial alcista de Oracle depende de la expansión de capacidad, demanda de clientes, financiamiento y economías de nube. Estos riesgos pueden afectar la conversión de ingresos, flujo de caja libre y valoración.
- El capex pesado eleva el obstáculo de retorno: Oracle gastó $28.5 mil millones en el trimestre contra $19.35 mil millones de ingresos, contribuyendo al flujo de caja libre negativo de $5.40 mil millones. Utilización lenta o precios más débiles podrían dejar costos de financiamiento y depreciación adelante de las ganancias.
- Una cartera de pedidos de $664 mil millones aumenta el riesgo de ejecución: Grandes contratos de IA proporcionan visibilidad pero también aumentan la dependencia de clientes principales y cronograma de proyectos. Despliegues retrasados podrían afectar ingresos, utilización y recibos de efectivo a través de varios trimestres.
- El crecimiento OCI depende de centros de datos llegando a tiempo: Los ingresos OCI crecieron 121% a $7.4 mil millones, pero la expansión requiere energía, tierra, equipo de redes y aceleradores. Retrasos de construcción o escasez de suministro podrían ralentizar la conversión de cartera de pedidos.
- El crecimiento de nube podría presionar los márgenes de software: OCI está creciendo mucho más rápido que los negocios de software tradicionales de Oracle. Si la infraestructura de menor margen se convierte en una parte mayor de los ingresos, las ventas pueden aumentar rápidamente mientras los márgenes y conversión de efectivo mejoran más lentamente.
- Más financiamiento podría reducir el potencial alcista por acción: La construcción de Oracle puede requerir deuda, arrendamientos o capital adicional. Mayor gasto de interés o emisión de acciones podría limitar el crecimiento EPS incluso si los ingresos de nube permanecen fuertes.
Reflexiones finales: ¿Deberías invertir en Oracle en 2026?
Los resultados Q1 de Oracle fortalecieron el caso operativo. Los ingresos crecieron 30%, los ingresos OCI aumentaron 121%, el EPS ajustado superó el consenso por $0.18 y RPO alcanzó $664 mil millones. La pregunta clave ya no es si existe demanda de nube de IA. Es si Oracle puede entregar capacidad y convertir esa demanda contratada en ingresos rentables más rápido de lo que la inversión, interés y dilución consumen las ganancias.
El Caso Base de $185-$225 ofrece el marco más equilibrado porque reconoce tanto la conversión rápida de nube como el flujo de caja libre negativo de $5.40 mil millones. Un inversor conservador debe monitorear el crecimiento OCI, capex trimestral, prepagos de clientes, adiciones RPO y progreso hacia al menos $90 mil millones de ingresos FY2027. Mejora a través de esas medidas respaldaría potencial alcista, mientras retrasos de proyectos o renovada quema de efectivo fortalecería el Caso Bajista.
Recordatorio de riesgo: Estos escenarios son estimaciones de investigación condicionales, no consejos de inversión o retornos garantizados. Las acciones y contratos apalancados pueden perder valor, y las posiciones apalancadas pueden ser liquidadas.
Lectura relacionada
- Las mejores acciones de centros de datos de IA para comprar en 2026: Nube, Servidores e Infraestructura de Computación de IA
- Las mejores acciones de computación y GPU de IA para comprar en 2026: El cambio a inferencia y silicio personalizado
- Las mejores acciones de semiconductores de IA para comprar en 2026: Guía completa de chips de IA y cadena de suministro
- Las 10 mejores acciones de infraestructura de IA para comprar en 2026: Líderes en fabricación y diseño de chips
- Las mejores acciones de hiperscaladores de IA para vigilar en 2026: La carrera de infraestructura de nube de $700 mil millones
- Las mejores acciones de infraestructura de nube de IA para comprar en 2026 en medio del Capex de hiperscaladores y el boom de Neocloud
