Mastercard (MA) opera una de las redes de pagos electrónicos más grandes del mundo, conectando consumidores, comerciantes, instituciones financieras y gobiernos. La red central genera ingresos a partir de evaluaciones domésticas, actividad transfronteriza y procesamiento de transacciones, mientras que los servicios de valor agregado extienden el modelo hacia ciberseguridad, análisis, lealtad y consultoría. Esa combinación crea un poderoso motor de capitalización, aunque las acciones siguen siendo sensibles a la salud del consumidor, viajes internacionales, incentivos de clientes y la valoración premium asignada a las grandes redes de pago.
El último trimestre fortaleció el caso operativo. Los ingresos netos del Q2 2026 aumentaron un 14% interanual, las ganancias ajustadas crecieron más rápido que los ingresos, y los servicios de valor agregado se expandieron un 20%. El volumen transfronterizo y las transacciones conmutadas también se mantuvieron saludables. El debate de inversión ahora se centra en si Mastercard puede preservar esa amplitud a medida que las comparaciones se vuelven más difíciles y si los servicios pueden seguir mejorando la combinación de ingresos sin que los reembolsos, la regulación o los rieles de pago alternativos debiliten la economía de la red.
La previsión de acciones de MA para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de pagos globales y servicios: el gasto resiliente, viajes internacionales y el crecimiento más rápido de servicios pueden apoyar la capitalización duradera de ganancias y una referencia de valoración más alta.
- El caso de valoración y disrupción: el consumo más lento, incentivos de clientes más ricos, regulación y nuevos rieles de cuenta a cuenta o stablecoin pueden reducir la prima de crecimiento incluso si la red permanece rentable.
Esta guía desglosa la previsión de acciones de MA, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de ganancias del Q2 2026 del 30 de julio de Mastercard, presentación regulatoria y datos de mercado hasta el 2 de septiembre, más cómo hacer trading de futuros de acciones de MA en BingX TradFi con colateral USDT.
Las 5 Cosas Principales que Deben Saber los Inversores de Mastercard en Septiembre de 2026
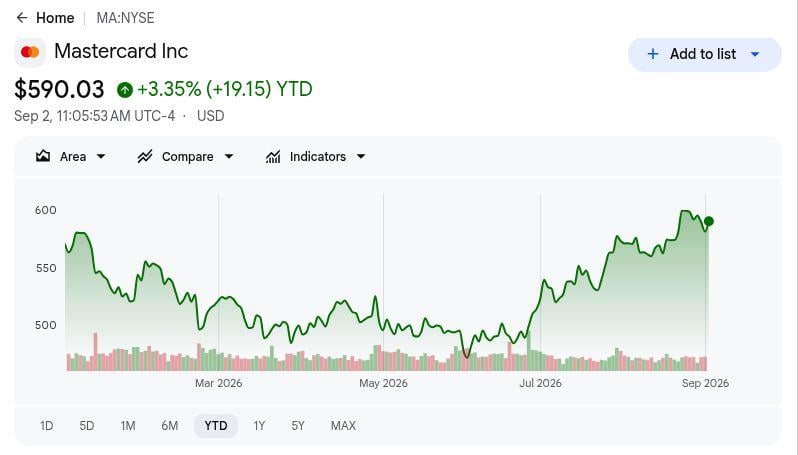
- MA subió aproximadamente un 8% en lo que va del año hasta el 1 de septiembre: La acción se mantuvo cerca del extremo superior de su rango de 2026 después de una fuerte recuperación de verano. Eso respalda la historia de impulso operativo, pero también deja menos espacio para ganancias que solo cumplan las expectativas.
- Los ingresos del Q2 crecieron un 14% a $8.14 mil millones: Los ingresos netos superaron el consenso rastreado, respaldados por mayor actividad de pagos y crecimiento continuo de servicios. El superávit fue respaldado por una amplia expansión de transacciones en lugar de un beneficio contable único.
- Los ingresos de servicios de valor agregado crecieron un 20%: Ciberseguridad, análisis, consultoría y otros servicios continuaron superando la red de pagos central, ampliando la combinación de ingresos de Mastercard y reduciendo la dependencia únicamente de los volúmenes de transacciones.
- El volumen transfronterizo aumentó un 12%: Los viajes internacionales y el comercio se mantuvieron resilientes a pesar de la incertidumbre macroeconómica. El crecimiento sostenido de dos dígitos transfronterizo sigue siendo un contribuyente importante a los ingresos porque estas transacciones típicamente tienen economías atractivas.
- Los objetivos de analistas posteriores a las ganancias abarcan aproximadamente de $575 a más de $650: El rango permanece ampliamente constructivo pero refleja diferentes supuestos sobre el gasto del consumidor, crecimiento transfronterizo, impulso de servicios y valoración. Con MA operando cerca del extremo superior de su rango anual, los objetivos más altos requieren continuas actualizaciones de ganancias y orientación.
¿Qué es Mastercard (MA)?
Mastercard (MA) es una empresa de tecnología de pagos globales con sede en Purchase, Nueva York. Típicamente no emite tarjetas ni presta directamente a consumidores. En cambio, Mastercard opera la red, estándares e infraestructura de procesamiento que conecta bancos emisores, bancos adquirientes, comerciantes y tarjetahabientes, permitiendo que los pagos electrónicos sean autorizados, compensados y liquidados a través de mercados y monedas. Su escala le da a la empresa exposición al gasto del consumidor, viajes internacionales, comercio electrónico y el cambio más amplio del efectivo a pagos digitales.
Su crecimiento proviene de dos motores principales. La red de pagos central se beneficia de mayor volumen bruto en dólares, gasto transfronterizo y transacciones conmutadas, mientras que los servicios de valor agregado generan ingresos de ciberseguridad, identidad, análisis de datos, consultoría, lealtad y herramientas de finanzas abiertas. Mastercard también se está expandiendo más en pagos comerciales, transferencias de cuenta a cuenta, identidad digital y banca abierta, ampliando el negocio más allá de las transacciones de tarjetas tradicionales y dándole más formas de monetizar las relaciones existentes con clientes.
Resumen de Ganancias Q2 2026 de Mastercard (MA): Ingresos, EPS y Volúmenes de Pago
Mastercard entregó un superávit amplio del Q2 en ingresos, ganancias, márgenes y actividad de red. Los ingresos netos alcanzaron $9.277 mil millones versus $9.08 mil millones esperados, el EPS ajustado llegó a $5.04 versus $4.77, el volumen bruto en dólares alcanzó $2.9 billones, y el margen operativo ajustado fue 61.1%. El volumen transfronterizo, transacciones conmutadas y servicios de valor agregado también se mantuvieron fuertes, mientras que $4.9 mil millones en recompras de acciones agregaron soporte adicional por acción.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos netos Q2 |
$9.08B |
$9.277B |
Superávit. Aproximadamente 2% por encima del consenso; subió 14% interanual. |
|
EPS diluido ajustado |
$4.77 |
$5.04 |
Superávit. Aproximadamente 6% por encima del consenso; subió 21% interanual. |
|
Ingreso neto GAAP |
— |
$4.388B |
Mejorado. Subió 19% interanual. |
|
EPS diluido GAAP |
— |
$4.97 |
Mejorado. Subió 22% interanual. |
|
Margen operativo ajustado |
— |
61.10% |
Expandido. Las ganancias crecieron más rápido que los ingresos. |
|
Volumen bruto en dólares |
— |
$2.9T; +8% moneda local |
Positivo. El gasto se mantuvo resiliente. |
|
Volumen transfronterizo |
— |
+12% moneda local |
Positivo. El comercio internacional se mantuvo firme. |
|
Transacciones conmutadas |
— |
0.09 |
Positivo. La actividad de red se amplió. |
|
Ingresos de servicios de valor agregado |
— |
0.2 |
Fuerte. Los servicios superaron la red de pagos. |
|
Recompras de acciones Q2 |
— |
$4.9B |
Favorable. Las recompras redujeron el recuento de acciones. |
- Los ingresos netos de $9.277 mil millones subieron 14%: El resultado llegó aproximadamente 2% por encima del consenso rastreado, con crecimiento respaldado tanto por actividad de pagos como por servicios. Esa amplitud sugiere que Mastercard no dependía de una geografía o un efecto de precios temporal.
- EPS ajustado de $5.04 superó el consenso en aproximadamente 6%: Las ganancias ajustadas aumentaron 21% interanual, más rápido que los ingresos, mostrando mayor apalancamiento operativo y soporte adicional de las recompras de acciones.
- El volumen bruto en dólares alcanzó $2.9 billones: El GDV en moneda local aumentó 8%, indicando gasto resiliente del consumidor y comercial a través de la red a pesar de condiciones macro desiguales.
- El volumen transfronterizo creció 12% y las transacciones conmutadas subieron 9%: El gasto internacional se mantuvo como un motor de crecimiento de alto valor, mientras que el crecimiento de transacciones confirmó el uso saludable de la red más allá de las ganancias de gasto nominal.
- Los ingresos de servicios de valor agregado aumentaron 20%: Ciberseguridad, análisis, consultoría, identidad y otros servicios continuaron superando la red de pagos central, fortaleciendo la combinación de ingresos de Mastercard más allá del procesamiento de transacciones únicamente.
Perspectiva de Inversión 2026 de Mastercard (MA): Caso Alcista $760 vs. Caso Bajista $520
La prueba central es si Mastercard puede convertir la actividad de pago saludable en crecimiento de ganancias liderado por servicios sin que una desaceleración del consumidor, presión de incentivos o un reajuste de valoración interrumpa el perfil de capitalización.
El Caso Alcista: Servicios y Crecimiento Transfronterizo Impulsan MA Hacia $760
El Caso Alcista asume que el gasto transfronterizo permanece fuerte, las transacciones conmutadas continúan creciendo, y los servicios de valor agregado siguen superando la red de pagos central. Esa combinación apoyaría el crecimiento de ingresos y el apalancamiento operativo, especialmente si los productos de ciberseguridad, análisis y movimiento de dinero profundizan las relaciones con clientes sin un aumento marcado en incentivos.
Un movimiento hacia $760 requeriría crecimiento sostenido de servicios de dos dígitos, viajes internacionales resilientes y revisiones continuas de ganancias. El gasto fuerte del consumidor y economías transfronterizas estables proporcionarían la confirmación más clara de este escenario.
El Caso Base: Pagos Resilientes Mantienen MA Entre $620 y $700
El Caso Base asume que los volúmenes de pago permanecen saludables mientras el crecimiento se normaliza gradualmente. La actividad transfronteriza se modera desde la fortaleza reciente, los servicios de valor agregado continúan expandiéndose más rápido que la red, y los márgenes estables más las recompras de acciones apoyan las ganancias por acción.
Bajo este escenario, MA podría operar principalmente entre $620 y $700. El crecimiento de la red de un solo dígito alto, crecimiento de servicios de dos dígitos e incentivos controlados apoyarían el rango, mientras que tendencias transfronterizas más débiles empujarían la perspectiva más cerca del caso bajista.
El Caso Bajista: Gasto Más Lento y Compresión de Múltiples Llevan MA Hacia $520
El Caso Bajista asume que el gasto del consumidor y empresarial se debilita, los viajes internacionales se desaceleran, y mayores incentivos de clientes absorben más ingresos. Los rieles de pago alternativos no necesitan desplazar a Mastercard completamente; solo un crecimiento incremental más lento podría reducir la prima que los inversores están dispuestos a pagar.
Un movimiento hacia $520 se volvería más probable si las transacciones conmutadas y volúmenes transfronterizos se debilitan, el crecimiento de servicios se desacelera materialmente, o el apalancamiento operativo se revierte. Mastercard podría permanecer altamente rentable bajo este escenario, pero menores expectativas de ganancias y compresión de valoración presionarían la acción.
Previsiones de Precios de Acciones MA para 2026 por Analistas de Wall Street
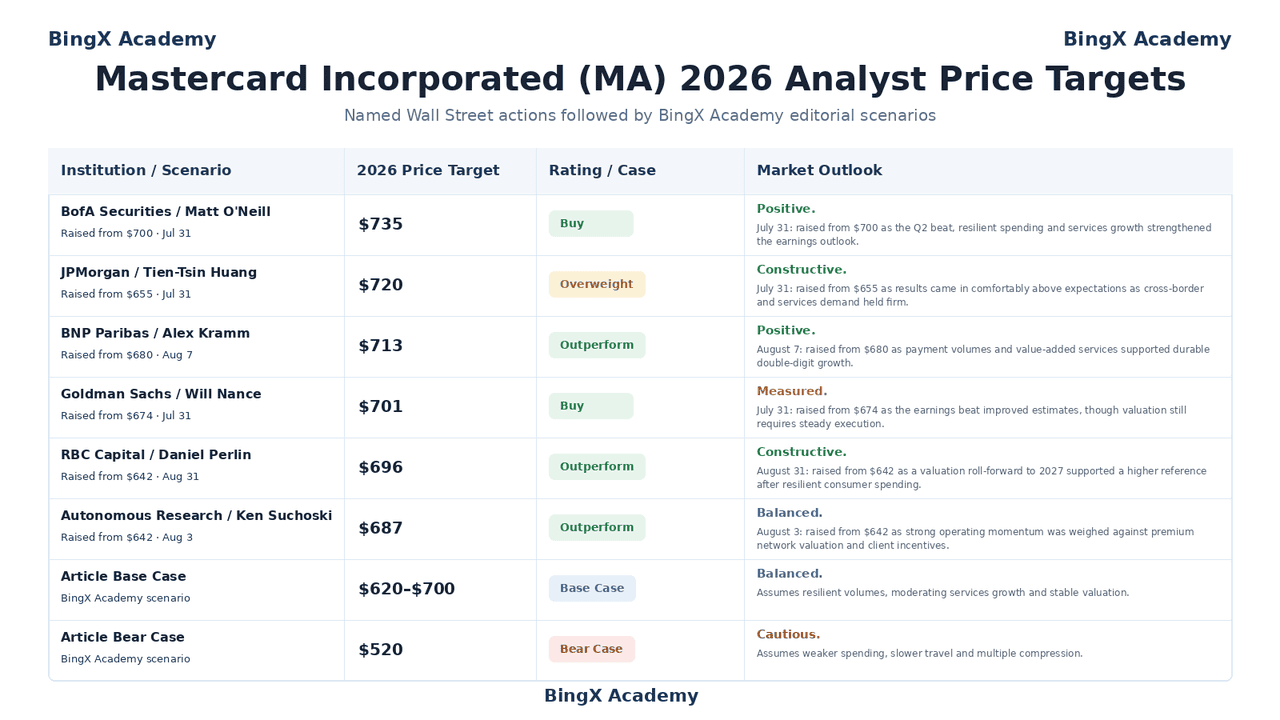
Las acciones fechadas seleccionadas muestran una visión constructiva de Wall Street después del Q2, aunque también revelan cuánta ejecución ya se espera. Los casos Base y Bajista del artículo son escenarios de investigación condicionales de Academia BingX y permanecen separados de los objetivos de analistas nombrados.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
BofA Securities |
$735 |
Comprar |
Positivo. 31 de julio: elevado desde $700 ya que el superávit del Q2, gasto resiliente y crecimiento de servicios fortalecieron la perspectiva de ganancias. |
|
JPMorgan |
$720 |
Sobrepeso |
Constructivo. 31 de julio: elevado desde $655 ya que los resultados llegaron cómodamente por encima de las expectativas y la demanda transfronteriza se mantuvo firme. |
|
BNP Paribas |
$713 |
Superar |
Positivo. 7 de agosto: elevado desde $680 ya que los volúmenes de pago y servicios de valor agregado apoyaron crecimiento duradero de dos dígitos. |
|
Goldman Sachs |
$701 |
Comprar |
Medido. 31 de julio: elevado desde $674 ya que el superávit de ganancias mejoró las estimaciones, aunque la valoración aún requiere ejecución constante. |
|
RBC Capital |
$696 |
Superar |
Constructivo. 31 de agosto: elevado desde $642 ya que un roll-forward de valoración a 2027 apoyó una referencia más alta después del gasto resiliente del consumidor. |
|
Autonomous Research |
$687 |
Superar |
Equilibrado. 3 de agosto: elevado desde $642 ya que el fuerte impulso operativo fue sopesado contra la valoración premium e incentivos de clientes. |
|
Caso Base del Artículo |
$620–$700 |
Caso Base |
Equilibrado. Asume volúmenes resilientes, crecimiento de servicios moderándose y valoración estable. |
|
Caso Bajista del Artículo |
$520 |
Caso Bajista |
Cauteloso. Asume gasto más débil, viajes más lentos y compresión de múltiples. |
Cómo Hacer Trading de Acciones de Mastercard (MA) en BingX
Mastercard puede reaccionar rápidamente a las ganancias, lanzamientos de volumen de pago, datos de viajes, regulación y cambios en la confianza del consumidor. BingX TradFi proporciona exposición larga y corta a través de un contrato perpetuo liquidado en USDT, por lo que los controles de riesgo importan tanto como el análisis direccional.
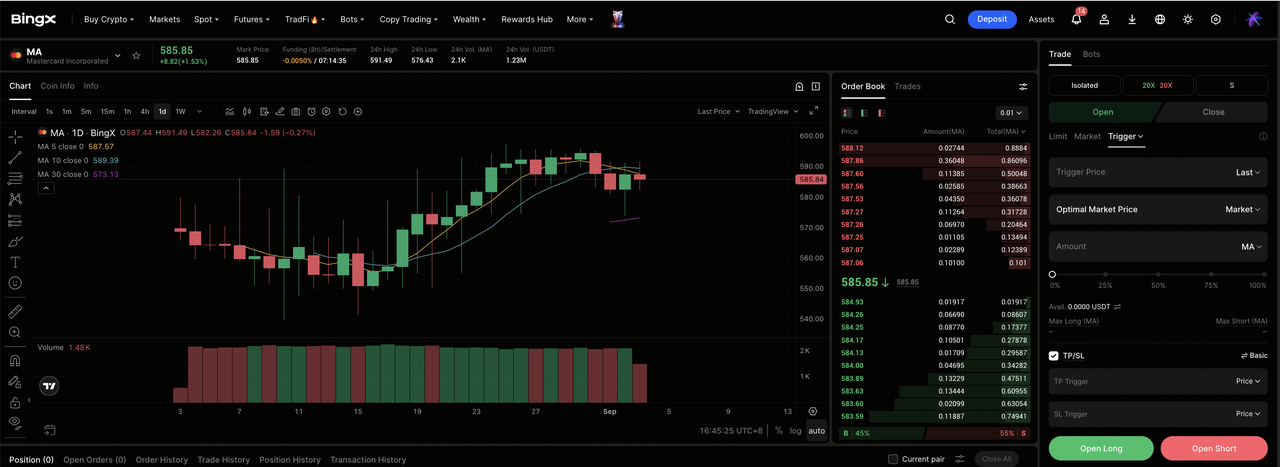
Paso 1: Acceder a BingX TradFi. Regístrate, completa KYC, habilita autenticación de dos factores, y abre el mercado TradFi.
Paso 2: Seleccionar Mastercard (MA). Deposita USDT, luego busca el contrato perpetuo MA-USDT.
Paso 3: Elegir tu dirección. Selecciona Abrir Long o Short según si los pagos, actividad transfronteriza y servicios se fortalecen o si el gasto y valoración se debilitan.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tolerancia al riesgo. Una red premium de gran capitalización aún puede moverse bruscamente alrededor de lanzamientos trimestrales y decisiones regulatorias, por lo que el dimensionamiento conservador es importante.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss antes o inmediatamente después de la entrada. MA puede responder a datos del consumidor, tendencias de viajes, revisiones de analistas, litigios y anuncios de rieles alternativos.
Los 5 Principales Riesgos a Vigilar para los Inversores de Mastercard en 2026
La perspectiva de Mastercard permanece respaldada por la actividad de pago resiliente y el crecimiento de servicios, pero varios riesgos podrían presionar los ingresos, márgenes o valoración si las condiciones se debilitan.
- La debilidad del consumidor podría desacelerar los volúmenes de pago y el crecimiento de ganancias: Un gasto doméstico o empresarial más suave reduciría el volumen bruto en dólares y las transacciones conmutadas, limitando el apalancamiento operativo del que Mastercard se beneficia cuando la actividad de red es fuerte.
- El crecimiento transfronterizo podría normalizarse: Los viajes internacionales y el comercio son motores de ingresos de alto valor para Mastercard. Una desaceleración desde la tasa actual de crecimiento transfronterizo del 12% podría pesar desproporcionadamente en las expectativas de ingresos y ganancias.
- Mayores incentivos de clientes podrían diluir el fuerte crecimiento de volumen: La competencia por bancos importantes, comerciantes y relaciones de pago puede requerir reembolsos e incentivos más ricos, reduciendo la cantidad de ingresos que Mastercard retiene incluso cuando los volúmenes de transacciones permanecen saludables.
- La regulación y litigios podrían cambiar la economía de la red: Las reglas de intercambio, mandatos de enrutamiento, acciones antimonopolio y requisitos de datos podrían aumentar los costos de cumplimiento o reducir la flexibilidad de precios en mercados clave.
- Los rieles de pago alternativos y fallas operacionales podrían debilitar la ventaja de la red: Los pagos de cuenta a cuenta, billeteras digitales y stablecoins pueden capturar flujos incrementales, mientras que interrupciones, fraude o incidentes de ciberseguridad podrían crear costos directos y dañar la confianza del cliente.
Reflexiones Finales: ¿Deberías Invertir en Mastercard en 2026?
La calidad operativa de Mastercard permanece clara. El Q2 produjo crecimiento amplio de ingresos, expansión más rápida de ganancias ajustadas, actividad transfronteriza resiliente y fuerte crecimiento de servicios. La red permanece altamente escalable, y los servicios proporcionan un camino creíble hacia una monetización más profunda más allá del procesamiento tradicional de tarjetas.
El caso alcista requiere que esa amplitud persista y se traduzca en continuas revisiones de estimaciones. El caso bajista no requiere colapso en la franquicia, solo gasto más suave, viajes más lentos o un múltiple de valoración menor. Los traders conservadores pueden preferir monitorear el crecimiento transfronterizo, transacciones conmutadas, servicios de valor agregado, incentivos y apalancamiento operativo antes de tratar cualquier escenario como confirmado.
Recordatorio de Riesgo: Hacer trading e invertir en acciones como MA involucra un alto riesgo de pérdida de capital. El gasto del consumidor, viajes transfronterizos, regulación, litigios, ciberseguridad, incentivos de clientes y contratos perpetuos apalancados pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Las Mejores Acciones de Servicios Financieros y Fintech para Comprar en 2026 en Medio del Cambio de IA Agéntica y Rieles de Stablecoin
- Previsión de Acciones Visa (V) 2026: ¿Puede el Crecimiento de Pagos Transfronterizos y la IA Impulsar V Hacia $460?
- Predicción de Precios JPMorgan Chase (JPM) 2026: ¿Defensa de Fortaleza o Alpha Impulsado por IA a $341?
- Predicción de Precios Goldman Sachs (GS) 2026: ¿Impulso de Trimestre Récord o Techo de Valoración a $1,140?
- Predicción de Precios Morgan Stanley (MS) 2026: ¿Resurgimiento del Banco de Inversión o Corrección de $170?
