

Keel Infrastructure (KEEL), anteriormente Bitfarms, es un desarrollador y propietario norteamericano de centros de datos e infraestructura energética para computación de alto rendimiento e inteligencia artificial. La empresa está desmantelando la minería de Bitcoin y redirigiendo su energía, terrenos y conexiones de red hacia grandes campus de computación. Su cartera de desarrollo de 2,2 GW crea una considerable opcionalidad de capacidad, aunque las acciones siguen siendo sensibles a los acuerdos de arrendamiento, permisos, costos de construcción y financiamiento.
El último trimestre mostró por qué la transición puede parecer débil antes de que los nuevos contratos de arrendamiento empiecen a generar ingresos. Los ingresos del Q2 2026 de Keel Infrastructure cayeron un 50% a $30,4 millones cuando Keel cerró su operación minera de Moses Lake, mientras que el EBITDA ajustado pasó de una ganancia de $6,6 millones a una pérdida de $23,7 millones. El caso de inversión ahora depende de si $819 millones de liquidez pueden llevar a Panther Creek, Sharon y Moses Lake a través de los permisos y la ejecución de contratos de arrendamiento.
El pronóstico de las acciones KEEL para 2026 ahora se centra en dos visiones opuestas:
- El caso de la cartera de energía y contratos de arrendamiento: los permisos y contratos de hiperescala podrían convertir 341 MW de capacidad energizada y 430 MW de capacidad asegurada en flujo de caja de infraestructura de IA de larga duración.
- El caso de retrasos en desarrollo y capital: deslizamientos en arrendamiento, sobrecostos o nuevas necesidades de financiamiento podrían consumir liquidez antes de que la cartera de 2,2 GW produzca ingresos materiales de computación de alto rendimiento.
Esta guía desglosa el pronóstico de las acciones KEEL, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de resultados del Q2 2026 del 10 de agosto de Keel Infrastructure, la presentación trimestral y datos de mercado hasta el 18 de septiembre, además de cómo operar futuros de acciones KEEL en BingX TradFi con garantía USDT.
Las 5 Cosas Principales que los Inversores de Keel Infrastructure Deben Saber en Septiembre de 2026
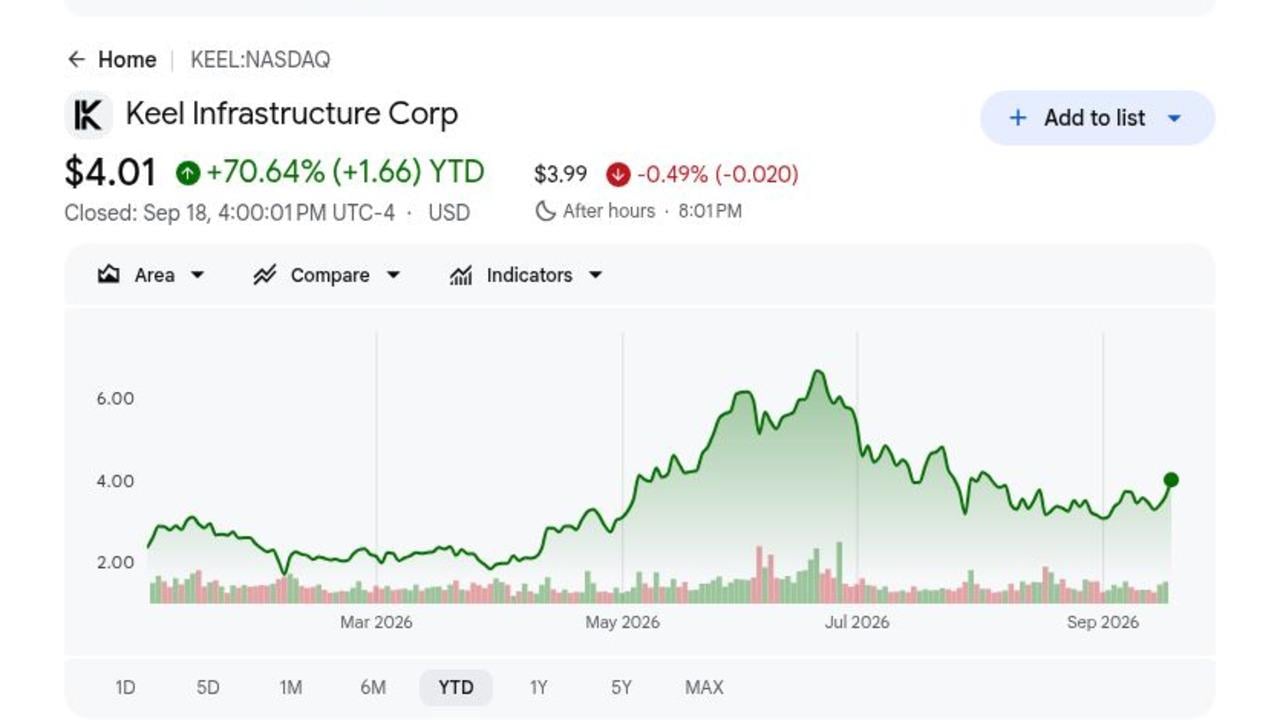
- KEEL cerró a $4,01 después de ganar 70,64% en 2026: El cierre del 18 de septiembre siguió a una ganancia diaria del 11% mientras los inversores revaluaron al antiguo minero de Bitcoin en torno a la infraestructura de IA. El repunte eleva las expectativas de ejecución antes de que Keel haya firmado un contrato importante de HPC.
- Los ingresos del Q2 cayeron un 50% a $30,4 millones: Los ingresos disminuyeron desde $60,9 millones cuando los precios de Bitcoin se debilitaron y la minería estadounidense en Moses Lake se cerró en abril. La transición es parcialmente intencional, pero deja una brecha entre la disminución de ingresos mineros y la futura renta de centros de datos.
- La cartera de desarrollo alcanzó 2,2 GW: Keel reportó 341 MW de capacidad energizada, 430 MW de capacidad asegurada y 1,5 GW de potencial de expansión en Pensilvania, Washington y Quebec. El valor depende de que los permisos, contratos de arrendamiento y construcción conviertan el acceso energético en instalaciones ocupadas.
- La liquidez alcanzó $819 millones después de una oferta de pagarés de $458 millones: El saldo del 7 de agosto incluyó $698 millones de efectivo sin restricciones y $121 millones de Bitcoin sin gravámenes. Ese financiamiento respalda el desarrollo del sitio antes de los compromisos de arrendatarios, aunque la deuda convertible y las futuras acciones aún pueden diluir a los accionistas.
- Tres sitios prioritarios entraron en negociaciones activas con arrendatarios: Panther Creek, Sharon y Moses Lake estaban cerca de obtener permisos completos con múltiples posibles arrendatarios en cada sitio. Un contrato firmado proporcionaría la prueba más clara de que Keel puede convertir el acceso energético en ingresos contractuales de centros de datos.
¿Qué es Keel Infrastructure (KEEL)?
Keel Infrastructure es una empresa enfocada en infraestructura que controla sitios conectados a energía para centros de datos y computación de alto rendimiento. Su portafolio operativo abarca Pensilvania, el estado de Washington y Quebec, donde las interconexiones de red, terrenos y acceso energético pueden soportar grandes campus de computación. Keel desarrolla y posee las instalaciones subyacentes en lugar de vender chips o software en la nube. Los ingresos aún reflejan la minería de Bitcoin heredada, aunque el modelo de largo plazo previsto son ingresos de infraestructura contractual de arrendatarios de IA y HPC.
La estrategia se centra en Panther Creek y Sharon en Pensilvania, Moses Lake en Washington y Sherbrooke en Quebec. Keel aceptó sus primeros módulos Vertiv en Moses Lake, avanzó equipos de largo plazo de entrega en Sharon, comenzó contratos finales de fibra en los tres sitios prioritarios y firmó un acuerdo con Hydro-Sherbrooke cubriendo la transferencia condicional y operación de 96 MW. Estos proyectos ubican a Keel dentro del ciclo más amplio de infraestructura de centros de datos de IA, aunque la gerencia aún necesita clientes firmados y economía de construcción.
Resumen de Resultados Q2 2026 de Keel Infrastructure (KEEL): Los Ingresos Heredados Caen Antes de que Comiencen los Contratos de IA
Keel reportó ingresos del Q2 de $30,4 millones, una caída del 50% desde $60,9 millones, y una pérdida de $64,0 millones de operaciones continuas equivalente a $0,11 por acción diluida. El EBITDA ajustado pasó a negativo $23,7 millones desde positivo $6,6 millones, mientras que los gastos G&A aumentaron un 62% a $31,3 millones cuando la empresa contrató especialistas en infraestructura. La liquidez de $819 millones y una cartera de 2,2 GW financiaron la transición, aunque los nuevos ingresos de HPC aún no habían compensado el desmantelamiento de la minería.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
$60,9M un año antes |
$30,4M |
Contraído. Los ingresos cayeron 50% cuando Keel cerró la minería de Moses Lake y los precios de Bitcoin se debilitaron. |
|
EPS diluido Q2 |
$0,02 ganancia un año antes |
-$0,11 |
Se amplió. Las operaciones continuas pasaron a pérdidas durante la transición de infraestructura. |
|
Pérdida operativa Q2 |
$10,8M ingresos operativos un año antes |
-$140,8M |
Se deterioró. El resultado incluyó $84,1M de depreciación y efectos de activos digitales. |
|
EBITDA ajustado Q2 |
$6,6M un año antes |
-$23,7M |
Se volvió negativo. Las contrataciones de desarrollo y menores ingresos mineros redujeron las ganancias. |
|
Gastos G&A Q2 |
$19,4M un año antes |
$31,3M |
Aumentaron. Los gastos subieron 62% cuando Keel contrató especialistas senior en infraestructura. |
|
Liquidez al 7 de agosto |
— |
$819M |
Se fortaleció. El saldo incluyó $698M en efectivo y $121M de Bitcoin sin gravámenes. |
|
Cartera de desarrollo |
— |
2,2 GW |
Avanzó. El portafolio incluyó 341 MW energizados y 430 MW de capacidad asegurada. |
|
Bitcoin vendido desde el 1 de abril |
— |
1.085 BTC por $75M |
En transición. Keel continuó financiando el alejamiento de la minería. |
- Los ingresos de $30,4 millones cayeron $30,5 millones interanuales: La caída del 50% reflejó la salida minera de Keel y la economía de Bitcoin más débil. Los trimestres futuros deberían juzgarse más por los hitos de arrendamiento porque las comparaciones heredadas seguirán distorsionadas hasta que comience la renta de HPC.
- La pérdida de $0,11 por acción reemplazó una ganancia de $0,02: Las operaciones continuas perdieron $64,0 millones, mientras que una ganancia de derivados de $77,0 millones compensó parcialmente la pérdida operativa de $140,8 millones. Las necesidades de efectivo operativo por lo tanto proporcionan una visión más clara que el ingreso neto titular.
- El EBITDA ajustado cayó $30,3 millones a negativo $23,7 millones: El mayor personal de desarrollo y menores ingresos mineros empujaron el margen a negativo 78%. El resultado muestra que la transición está consumiendo capital antes de que los contratos de arrendatarios comiencen a producir flujo de caja recurrente.
- La liquidez alcanzó $819 millones: Keel tenía $698 millones en efectivo y $121 millones en Bitcoin sin gravámenes después de recaudar $458 millones a través de pagarés convertibles. El saldo proporciona pista de desarrollo, aunque los términos de financiamiento futuro siguen siendo importantes cuando el gasto de construcción aumenta.
- La cartera de 2,2 GW sigue siendo el principal impulsor de valor: El portafolio incluyó 341 MW energizados, 430 MW asegurados y 1,5 GW bajo revisión de expansión. Arrendar incluso parte de esa capacidad podría remodelar los ingresos, aunque los megavatios de expansión no firmados no deberían tratarse como demanda contractual.
Perspectiva de Inversión 2026 de Keel Infrastructure (KEEL): Caso Alcista de $10 vs. Caso Bajista de $3
La perspectiva de Keel para 2026 depende de si su gran portafolio energético puede convertirse en contratos de arrendamiento firmados de centros de datos de IA antes de que los ingresos mineros se desvanezcan más. El lado positivo viene de victorias de arrendatarios y financiamiento de proyectos, mientras que los retrasos en arrendamiento y la dilución siguen siendo los principales riesgos.
El Caso Alcista: Contratos Firmados de Centros de Datos de IA Empujan KEEL Hacia $10
El Caso Alcista asume que Keel firma un arrendatario de hiperescala solvente en uno o más sitios prioritarios, completa permisos clave y convierte parte de su capacidad energizada de 341 MW en ingresos de HPC contractuales. La posición de liquidez de $819 millones le da a la gerencia espacio para avanzar equipos de largo plazo de entrega sin aceptar términos de arrendamiento débiles.
Un movimiento hacia $10 requeriría términos de arrendamiento claros, incluyendo capacidad, duración, renta y soporte crediticio, seguido de financiamiento que limite la dilución. La construcción visible en Moses Lake, Sharon o Panther Creek y un costo repetible por megavatio fortalecerían el caso.
El Caso Base: Progreso Constante del Sitio Mantiene KEEL Entre $5 y $7
El Caso Base asume que Keel completa permisos y firma un acuerdo de arrendatario inicial, mientras que la mayor parte de la capacidad de expansión permanece pre-ingresos. Las ventas mineras siguen disminuyendo, los gastos de desarrollo se mantienen elevados y los inversores esperan hitos de construcción antes de asignar más valor a la cartera.
KEEL podría operar principalmente entre $5 y $7 bajo estas condiciones. Un arrendamiento que cubra capacidad energizada o asegurada significativa apoyaría el extremo superior. Retrasos repetidos, EBITDA ajustado por debajo de negativo $24 millones o liquidez en caída sin ingresos contractuales debilitarían el rango.
El Caso Bajista: Retrasos en Arrendamiento Tiran KEEL Hacia $3
El Caso Bajista asume que las negociaciones con arrendatarios toman más tiempo, los permisos se retrasan y los compromisos de equipos aumentan el uso de efectivo antes de que cierre el financiamiento de construcción. Los ingresos mineros continúan disminuyendo desde $30,4 millones sin suficiente renta de reemplazo, dejando los costos de desarrollo sin apoyo de ingresos recurrentes.
Un movimiento hacia $3 se volvería más probable si no se firma ningún arrendamiento material, el saldo de liquidez de $819 millones cae rápidamente o Keel emite acciones adicionales a una valoración baja. Mayor dilución y un menor valor asignado a la cartera de 2,2 GW añadirían más presión.
Pronósticos de Precio de Acciones KEEL para 2026 por Analistas de Wall Street
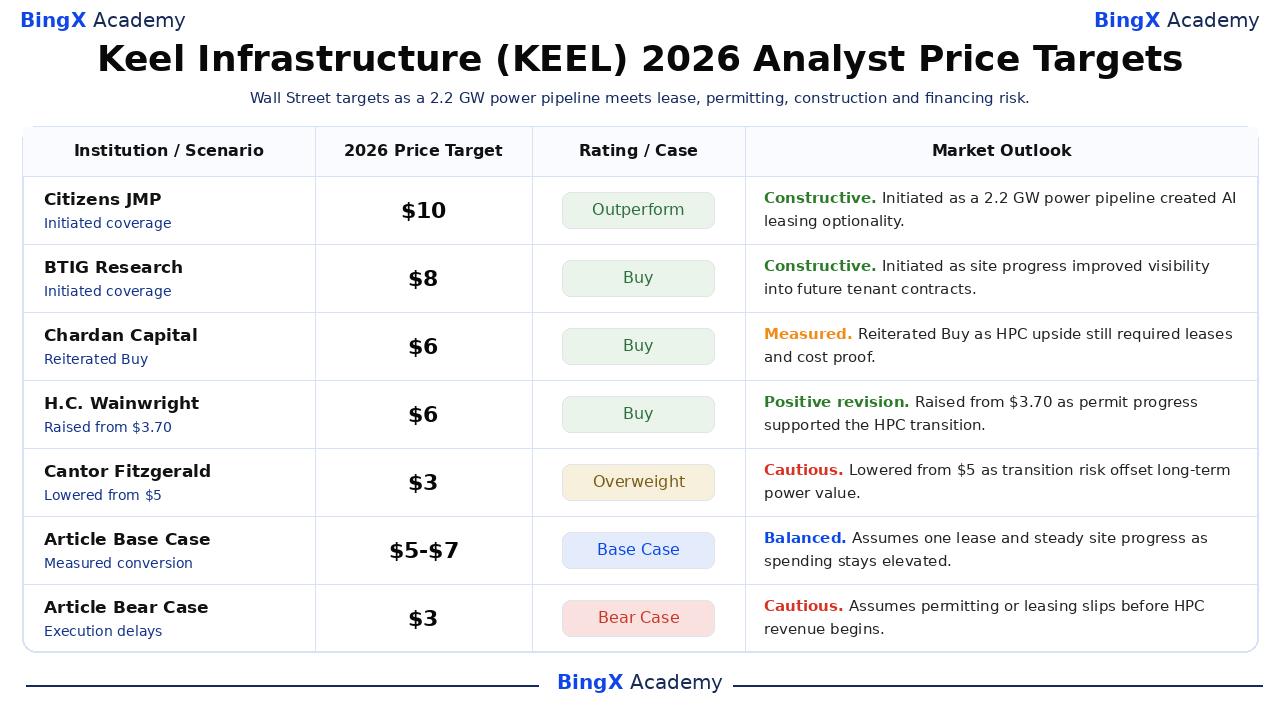
Estas cinco acciones de analistas con fecha abarcan de $3 a $10 y capturan la división entre los activos energéticos escasos de Keel y el riesgo de ejecución de una cartera pre-arrendamiento. Son puntos de referencia de terceros en lugar de un pronóstico único. Las filas finales de Caso Base y Bajista son escenarios editoriales de BingX Academy.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva del Mercado |
|
Citizens JMP |
$10 |
Superar al mercado |
Constructiva. 24 de junio: iniciado ya que la cartera energética de 2,2 GW de Keel creó opcionalidad de arrendamiento de IA. |
|
BTIG Research |
$8 |
Compra |
Constructiva. 22 de julio: iniciado ya que el progreso del sitio mejoró la visibilidad en futuros contratos de arrendatarios. |
|
Chardan Capital |
$5,50 |
Compra |
Medida. 8 de junio: reiteró Compra ya que el lado positivo de HPC aún requería arrendamientos y prueba de costos de construcción. |
|
H.C. Wainwright |
$5,50 |
Compra |
Revisión positiva. 11 de mayo: aumentó desde $3,70 ya que el progreso de permisos apoyó la transición de HPC. |
|
Cantor Fitzgerald |
$3 |
Sobrepeso |
Cautelosa. 9 de abril: bajó desde $5 ya que el riesgo de transición compensó el valor energético a largo plazo. |
|
Caso Base del Artículo |
$5-$7 |
Caso Base |
Equilibrado. Asume un arrendamiento y progreso constante del sitio mientras el gasto se mantiene elevado. |
|
Caso Bajista del Artículo |
$3 |
Caso Bajista |
Cauteloso. Asume que los permisos o arrendamientos se retrasan antes de que comiencen los ingresos de HPC. |
Cómo Operar Acciones de Keel Infrastructure (KEEL) en BingX
Opera las perspectivas de contratos de arrendatarios, permisos y desarrollo de centros de datos de Keel Infrastructure usando BingX TradFi y herramientas de BingX AI. Debido a que KEEL puede reaccionar bruscamente a arrendamientos, financiamiento, disposiciones de Bitcoin e hitos de construcción, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
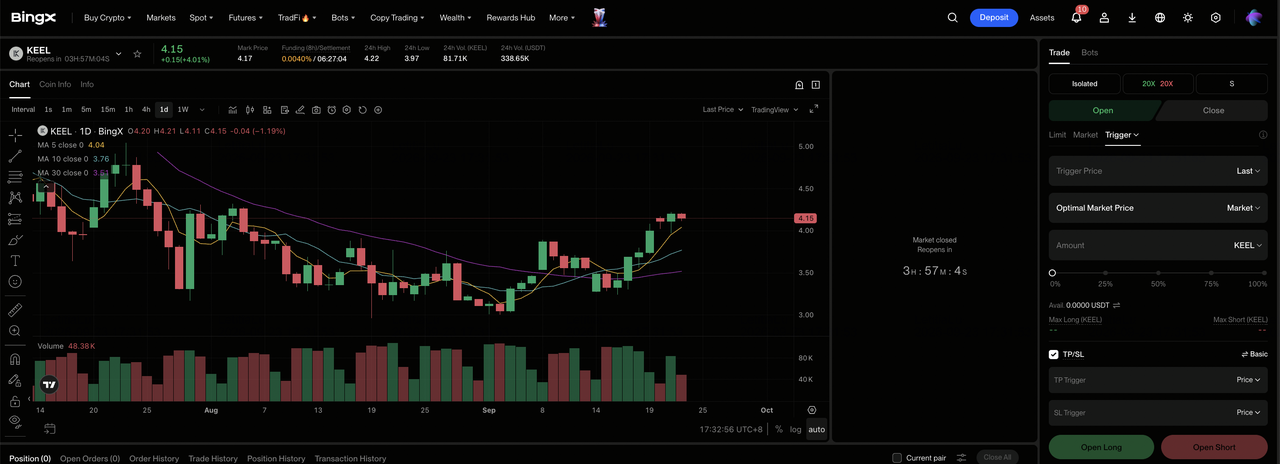
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de control del exchange BingX.
Paso 2: Seleccionar Keel Infrastructure (KEEL). Busca y selecciona el contrato de futuros perpetuos KEEL-USDT.
Paso 3: Elegir tu dirección. Selecciona Abrir Largo si los arrendamientos y permisos mejoran la visibilidad del proyecto. Selecciona Abrir Corto si los retrasos o financiamiento debilitan la economía esperada por acción.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. El movimiento de aproximadamente 11% del 18 de septiembre muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Toma de Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. KEEL puede reaccionar rápidamente a arrendamientos, permisos, costos de construcción, aumentos de capital y precios de Bitcoin.
Los 5 Principales Riesgos a Observar para Inversores de Keel Infrastructure en 2026
La cartera de 2,2 GW de Keel crea un potencial alcista significativo, pero los accionistas aún enfrentan riesgos de arrendamiento, construcción, financiamiento y Bitcoin heredado antes de que la renta de centros de datos reemplace los ingresos mineros en declive.
- La cartera de 2,2 GW aún no son ingresos contractuales: La mayoría de la capacidad aún depende de permisos, trabajo de servicios públicos y decisiones de arrendatarios. Los retrasos podrían empujar la renta futura más lejos mientras los costos de desarrollo continúan.
- Las pérdidas actuales pueden reducir la pista de liquidez: El EBITDA ajustado del Q2 fue negativo $23,7 millones y G&A alcanzó $31,3 millones antes de que comenzaran ingresos significativos de HPC. Las pérdidas continuas podrían reducir el saldo de liquidez de $819 millones y aumentar las necesidades de financiamiento futuro.
- La construcción de centros de datos es altamente intensiva en capital: Los sitios conectados a energía aún necesitan edificios, refrigeración, redes y equipos eléctricos. Sobrecostos o tasas de interés más altas podrían debilitar los retornos del proyecto, especialmente con 1,5 GW aún clasificado como capacidad de expansión.
- El financiamiento convertible puede diluir a los accionistas: Keel recaudó $458 millones a través de pagarés convertibles. Futuras conversiones o emisión de acciones adicionales podrían expandir el número de acciones antes de que las nuevas instalaciones comiencen a generar ganancias.
- Bitcoin aún añade volatilidad durante la transición: Keel tenía 1.861 BTC el 7 de agosto después de vender 1.085 BTC por $75 millones. Los movimientos del precio de Bitcoin y el momento de disposición aún pueden afectar la liquidez y las ganancias principales mientras la empresa cambia hacia la infraestructura de IA.
Reflexiones Finales: ¿Deberías Invertir en Keel Infrastructure en 2026?
Keel controla una cartera de desarrollo considerable de 2,2 GW y tenía $819 millones de liquidez para avanzarla, creando una ruta creíble desde la minería de Bitcoin hacia la infraestructura de IA. El perfil financiero actual sigue siendo transicional. Los ingresos del Q2 cayeron a $30,4 millones, el EBITDA ajustado alcanzó negativo $23,7 millones y ningún arrendamiento importante de HPC había comenzado aún a reemplazar los ingresos heredados.
El Caso Alcista necesita arrendatarios firmados, permisos y financiamiento disciplinado para soportar $10. El Caso Bajista refleja arrendamiento retrasado y dilución que podría tirar KEEL hacia $3. Los operadores conservadores pueden esperar por economía de contratos, cronogramas de construcción y una ruta más clara desde 341 MW de capacidad energizada hacia flujo de caja recurrente.
Recordatorio de Riesgo: Operar e invertir en acciones como KEEL involucra un alto riesgo de pérdida de capital. La ejecución de la empresa, volatilidad del mercado, financiamiento y operaciones apalancadas pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Las Mejores Acciones de Computación de Alto Rendimiento (HPC) para Observar en 2026: Líderes del Mercado de Computación Acelerada
- Las Mejores Acciones de Energía de IA para Comprar en 2026: Nuclear, Gas, Celdas de Combustible y la Construcción de Energía de IA
- Las Mejores Acciones de Minería de Bitcoin para Comprar en 2026: El Hashrate de BTC se Encuentra con el Giro de Infraestructura de IA
- Predicción de Precio de MARA Holdings (MARA) 2026: ¿Puede la Escala de Bitcoin y la Infraestructura de IA Empujar MARA Hacia $24?
- Predicción de Precio de TeraWulf (WULF) 2026: ¿Pueden los Centros de Datos de IA Empujar WULF Hacia $20?
- Predicción de Precio de Riot Platforms (RIOT) 2026: ¿Puede el Giro de Centros de Datos de IA Empujar RIOT Hacia $43?
