
Intel (INTC) diseña y fabrica procesadores para computadoras personales, servidores, sistemas de inteligencia artificial y infraestructura de red, y también opera un negocio de fabricación de chips por contrato. Los procesadores Core y Xeon siguen siendo centrales para los ingresos por productos, mientras que Intel Foundry, el empaquetado avanzado y el silicio personalizado se están volviendo más importantes para el cambio de rumbo a largo plazo. Este modelo integrado ofrece apalancamiento para computación de IA y la fabricación de semiconductores estadounidenses, aunque también expone a la acción a la ejecución del nodo de proceso, grandes requerimientos de capital y competencia intensa.
Su último trimestre mostró que la demanda se recuperó más rápido que la rentabilidad. Los ingresos del Q2 2026 de INTC alcanzaron $16.13 mil millones, un aumento del 25.4% interanual, mientras que el EPS ajustado de $0.42 duplicó el consenso de $0.21. Los ingresos de Data Center e IA saltaron un 59% a $6.26 mil millones, sin embargo Intel Foundry aún perdió alrededor de $2.1 mil millones. El caso de inversión depende de si el crecimiento de CPU y la mayor utilización pueden reducir esas pérdidas de fabricación.
La previsión de la acción INTC para 2026 ahora se centra en dos visiones competidoras:
- El caso de computación de IA y fundición: el suministro limitado de CPU de servidor, precios más fuertes y compromisos externos 14A podrían impulsar la utilización, márgenes y confianza en la estrategia de fabricación de Intel.
- El caso de ejecución y valoración: las pérdidas persistentes de fundición, el alto gasto de capital y la competencia de AMD, Arm y TSMC podrían dejar las ganancias por debajo del nivel implícito en el repunte de 2026.
Esta guía desglosa la previsión de la acción INTC, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el informe de ganancias del Q2 2026 de Intel del 23 de julio, presentación trimestral y datos de mercado hasta el 10 de septiembre, además de cómo operar futuros de acciones INTC en BingX TradFi con colateral USDT.
Top 5 Cosas que los Inversores de Intel Deben Saber en Septiembre 2026
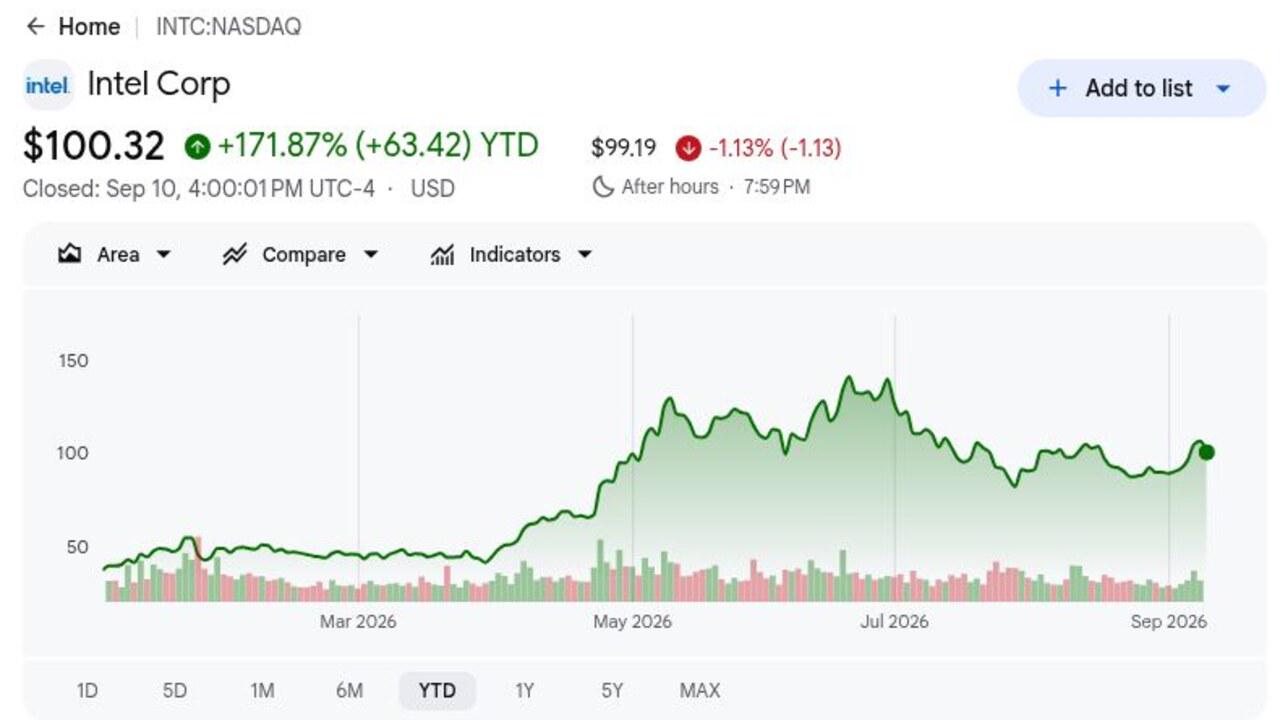
- INTC cerró en $100.32 el 10 de septiembre y se mantuvo un 171.87% YTD: El repunte refleja una reevaluación aguda de la demanda de CPU de Intel y las perspectivas de fabricación, aunque la acción se mantuvo aproximadamente un 30% por debajo de su máximo de 52 semanas de $142.34. Esa brecha muestra qué tan rápido pueden cambiar las expectativas cuando el progreso de fundición o las preocupaciones de valoración cambian.
- Los ingresos del Q2 alcanzaron $16.13 mil millones y crecieron 25.4%: Las ventas superaron el consenso LSEG de $14.42 mil millones por $1.71 mil millones, y el EPS ajustado de $0.42 duplicó la estimación de $0.21. La magnitud de la superación mostró que la demanda de CPU relacionada con IA se estaba traduciendo tanto en ingresos como en ganancias ajustadas.
- Los ingresos de Data Center e IA se dispararon un 59% a $6.26 mil millones: El segmento superó el consenso de $5.37 mil millones por $890 millones ya que las cargas de trabajo de IA agéntica aumentaron la demanda de CPU de servidor. Intel debe mantener ese impulso porque la inversión en fundición aún consume ganancias y efectivo sustanciales.
- La guía de ingresos del Q3 alcanzó $15.8 mil millones a $16.8 mil millones: El punto medio de $16.3 mil millones estuvo $1.2 mil millones por encima del consenso de $15.1 mil millones, mientras que el plan de gastos de capital aumentó $2 mil millones a $20 mil millones. La demanda más fuerte apoya la inversión, aunque los retornos deben aparecer eventualmente en los márgenes.
- Intel se comprometió con la fabricación de alto volumen 14A en 2028: La producción de riesgo está programada para la segunda mitad de 2027, y el compromiso Terafab de Tesla proporciona un punto de prueba externo. La larga pista hace que los compromisos de clientes, rendimientos y demanda de empaquetado avanzado sean más importantes que una sola cifra de ingresos trimestral.
¿Qué Es Intel (INTC)?
Intel es una compañía de semiconductores integrada que diseña productos y fabrica muchos de ellos en sus propias plantas de fabricación. Su Grupo de Computación Cliente vende procesadores Core y componentes de plataforma para notebooks y desktops, mientras que Data Center e IA suministra CPUs Xeon, aceleradores y productos relacionados para sistemas de nube, empresariales y de comunicaciones. Intel Foundry proporciona fabricación de obleas, empaquetado avanzado y tecnología de proceso a clientes internos y externos. Los ingresos por lo tanto dependen del volumen y precios de productos así como de la utilización de fábrica, rendimientos y compromisos de clientes.
La estrategia a largo plazo de Intel combina una franquicia de CPU x86 más fuerte con una red de fundición distribuida globalmente. La gerencia se ha comprometido con la producción de riesgo 14A en la segunda mitad de 2027 y fabricación de alto volumen en 2028, apoyada por empaquetado avanzado y despliegue de EUV de Alta-NA. El compromiso de chip de IA Terafab de Tesla le da a 14A una señal de cliente externo, e Intel continúa construyendo capacidad de fabricación estadounidense con apoyo gubernamental. Fuera de semiconductores, la asociación multianual con McLaren Racing extiende la computación Intel a través de diseño, simulación y operaciones en pista en lugar de servir como una iniciativa de ventas trimestral.
Resumen de Ganancias Q2 2026 de Intel (INTC): Ingresos, EPS y Crecimiento de CPU de IA
Intel entregó $16.13 mil millones en ingresos del Q2 versus $14.42 mil millones esperados, EPS ajustado de $0.42 versus $0.21 esperado, e ingresos de Data Center e IA de $6.26 mil millones, un aumento del 59%. Los ingresos de Intel Foundry aumentaron 31% a $5.77 mil millones, aunque la unidad aún perdió alrededor de $2.1 mil millones. La guía de ingresos del Q3 de $15.8 mil millones a $16.8 mil millones superó el consenso, dejando a los inversores evaluar la demanda más fuerte contra el costo de la expansión de fabricación.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
$14.42B consenso LSEG |
$16.13B |
Superó. $1.71B por encima del consenso; aumentó 25.4% interanual. |
|
EPS diluido no-GAAP Q2 |
$0.21 consenso LSEG |
$0.42 |
Superó. Duplicó el consenso y revirtió una pérdida del año anterior de $0.10. |
|
Pérdida neta GAAP Q2 |
— |
Pérdida de $11.0B |
Distorsionado. Incluyó $13.6B de pérdidas mark-to-market vinculadas al acuerdo Secure Enclave. |
|
Ingreso neto no-GAAP Q2 |
— |
$2.2B |
Mejoró. La demanda fuerte produjo ganancias ajustadas positivas. |
|
Margen bruto GAAP Q2 |
— |
40.10% |
Expandió. Mejor mix y utilización apoyaron la recuperación. |
|
Ingresos Data Center e IA |
$5.37B consenso |
$6.26B; +59% interanual |
Superó. $890M por encima del consenso. |
|
Ingresos Client Computing |
$7.89B consenso |
$8.88B |
Superó. $990M por encima del consenso. |
|
Ingresos Intel Foundry |
$5.55B consenso |
$5.77B; +31% interanual |
Superó. $220M por encima del consenso, aunque la pérdida operativa se mantuvo alrededor de $2.1B. |
|
Flujo de efectivo operativo Q2 |
— |
$7.0B |
Positivo. Apoyó mayor inversión en fabricación. |
|
Perspectiva ingresos Q3 2026 |
$15.1B consenso |
$15.8B–$16.8B |
Por encima. El punto medio excede el consenso en $1.2B. |
|
Perspectiva EPS no-GAAP Q3 |
$0.27 consenso |
$0.38 |
Por encima. Once centavos por encima del consenso. |
|
Gasto de capital 2026 |
$18B previo |
$20B |
Aumentado. Agregó $2B mientras la demanda y el compromiso del cliente mejoraron. |
- Los ingresos de $16.13 mil millones superaron el consenso por $1.71 mil millones: El aumento del 25.4% interanual marcó el crecimiento más fuerte de Intel en más de 15 años. La demanda mejoró tanto en procesadores cliente como de centro de datos, haciendo que la recuperación fuera más amplia que una categoría de producto.
- El EPS ajustado de $0.42 excedió el consenso en $0.21: El resultado revirtió una pérdida ajustada del año anterior de $0.10 por acción. El ingreso neto no-GAAP de $2.2 mil millones mostró que los ingresos más fuertes estaban comenzando a traducirse en apalancamiento operativo.
- Los ingresos de Data Center e IA de $6.26 mil millones superaron por $890 millones: El segmento creció 59%, apoyando la visión de que la IA agéntica puede impulsar la demanda de CPU junto con aceleradores. La demanda sostenida de Xeon podría mejorar el mix de productos y la utilización de fábrica.
- Los ingresos de Foundry aumentaron 31% a $5.77 mil millones, pero la unidad aún perdió alrededor de $2.1 mil millones: La superación de ingresos de $220 millones mostró tracción mejorada. Una mayor utilización y mejores márgenes brutos siguen siendo necesarios antes de que la fundición se convierta en un contribuyente significativo a las ganancias.
- El punto medio de ingresos del Q3 excedió el consenso en aproximadamente $1.2 mil millones: La guía de $15.8 mil millones a $16.8 mil millones y un aumento de capex de $2 mil millones señalan confianza en la demanda. El plan de inversión de aproximadamente $20 mil millones aún eleva la carga en la conversión de efectivo y retornos futuros.
Predicción del Precio de las Acciones de Intel 2026: Caso Alcista de $145 vs. Caso Bajista de $60
Las perspectivas de inversión de Intel dependen de si el repunte de CPU de 2026 puede financiar una transición creíble de fundición. Los escenarios a continuación son rangos editoriales en lugar de promesas de Wall Street, y cada uno requiere cambios observables en el crecimiento de segmento, márgenes, compromisos de clientes y retornos de capital.
El Caso Alcista: La Fuerte Demanda de Servidores de IA Empuja INTC Hacia $145
El Caso Alcista asume que las escaseces de CPU de servidor apoyan los precios, los ingresos de Data Center e IA continúan creciendo muy por encima del promedio de Intel, y Foundry convierte el interés del cliente en volumen comprometido de obleas y empaquetado. Una mayor utilización ayudaría a que los ingresos superen los costos fijos de fabricación y eleven el margen bruto por encima del 40.1% del Q2.
Un movimiento hacia $145 requeriría ingresos del Q3 cerca del techo de $16.8 mil millones, rentabilidad ajustada continua y más clientes 14A antes de la ventana de producción de riesgo de 2027. El objetivo de $135 de BofA proporciona una referencia alcista de Wall Street, aunque un mayor avance también requiere evidencia de que la pérdida de $2.1 mil millones de Foundry se está reduciendo.
El Caso Base: La Demanda Estable de CPU Mantiene INTC Entre $85 y $115
El Caso Base asume que la fuerte demanda de Xeon y procesadores de PC de mayor valor mantienen los ingresos saludables, mientras que las pérdidas de Foundry mejoran gradualmente. Intel se mantiene en camino para su cronograma 14A de 2028 y ejecuta el plan de capex de $20 mil millones, aunque los inversores esperan economías de clientes externos más claras antes de asignar más valor a sus activos de fabricación.
Bajo este escenario, INTC podría operar principalmente entre $85 y $115. Ingresos dentro del rango del Q3, EPS ajustado cerca de $0.38 y progreso constante del margen bruto apoyarían la banda. Una nueva desaceleración de productos o mayor pérdida de Foundry debilitaría el extremo superior.
El Caso Bajista: Pérdidas de Fundición y Retrasos de Chips Arrastran INTC Hacia $60
El Caso Bajista asume que el suministro de CPU se normaliza antes de que Intel establezca un poder de precios duradero, mientras que los sistemas AMD y basados en Arm toman más cuota. Si los compromisos externos 14A permanecen limitados, Intel cargaría con depreciación de fábrica, costos de I+D y gasto de capacidad sin suficientes ingresos de terceros para absorberlos.
Un movimiento hacia $60 se volvería más probable si el crecimiento de Data Center e IA cae bruscamente por debajo del 59%, el margen bruto retrocede del 40.1%, o el cronograma de producción de riesgo de 2027 se retrasa. Un flujo de efectivo operativo más débil junto con $20 mil millones de capex aumentaría las preocupaciones de financiación o dilución y presionaría la valoración.
Previsiones del Precio de las Acciones de Intel para 2026 Por Analistas de Wall Street
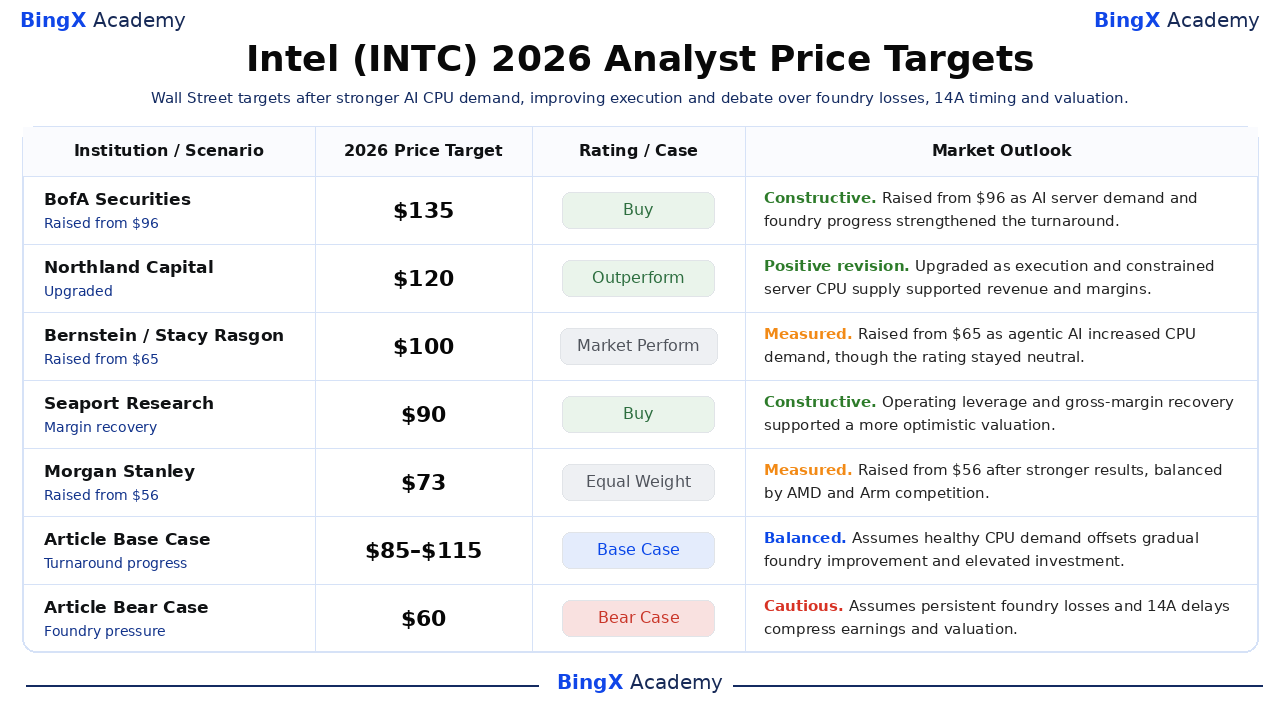
Los objetivos de Intel abarcan de $70 a $135, reflejando desacuerdo sobre si la demanda de CPU de IA y los compromisos de fundición justifican la rápida revalorización de la acción. Los objetivos más altos asumen recuperación de márgenes y victorias de clientes, mientras que los objetivos cautelosos reconocen el tiempo y capital requerido para hacer que 14A sea económicamente competitivo.
|
Institución |
Objetivo de Precio 2026 |
Calificación |
Perspectiva de Mercado |
|
BofA Securities |
$135 |
Compra |
Constructivo. 11 de junio: aumentó de $96 en una doble mejora ya que las CPU de servidor de IA y las perspectivas de clientes de fundición se fortalecieron. |
|
Northland Capital |
$120 |
Superar |
Revisión positiva. 8 de septiembre: mejoró de Market Perform ya que la ejecución mejoró y el suministro de CPU de servidor se mantuvo limitado. |
|
Bernstein |
$100 |
Market Perform |
Medido. 17 de junio: aumentó de $65 ya que la IA agéntica incrementó la demanda de CPU, mientras retuvo una calificación neutral. |
|
Seaport Research |
$90 |
Compra |
Constructivo. 24 de abril: mayor apalancamiento operativo y un perfil de márgenes más fuerte apoyó una valoración más optimista. |
|
Morgan Stanley |
$73 |
Peso Igual |
Medido. 24 de abril: aumentó de $56 después de resultados más fuertes, equilibrado por riesgos competitivos de AMD y Arm. |
|
KeyBanc |
$70 |
Sobrepeso |
Constructivo. 6 de abril: aumentó de $65 ya que las escaseces de CPU apoyaron acciones de precios esperadas del 10%–15%. |
|
Caso Base del Artículo |
$85–$115 |
Caso Base |
Equilibrado. Asume demanda saludable de CPU compensa mejora gradual de fundición e inversión elevada. |
|
Caso Bajista del Artículo |
$60 |
Caso Bajista |
Cauteloso. Asume pérdidas persistentes de fundición y retrasos 14A comprimen ganancias y valoración. |
Cómo Operar Acciones de Intel (INTC) en BingX
Opera la demanda de CPU de IA de Intel, ejecución de fundición y perspectivas 14A usando BingX TradFi y herramientas de BingX AI. Debido a que INTC puede reaccionar bruscamente a anuncios de clientes, hitos de fabricación y guía de márgenes, los traders deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
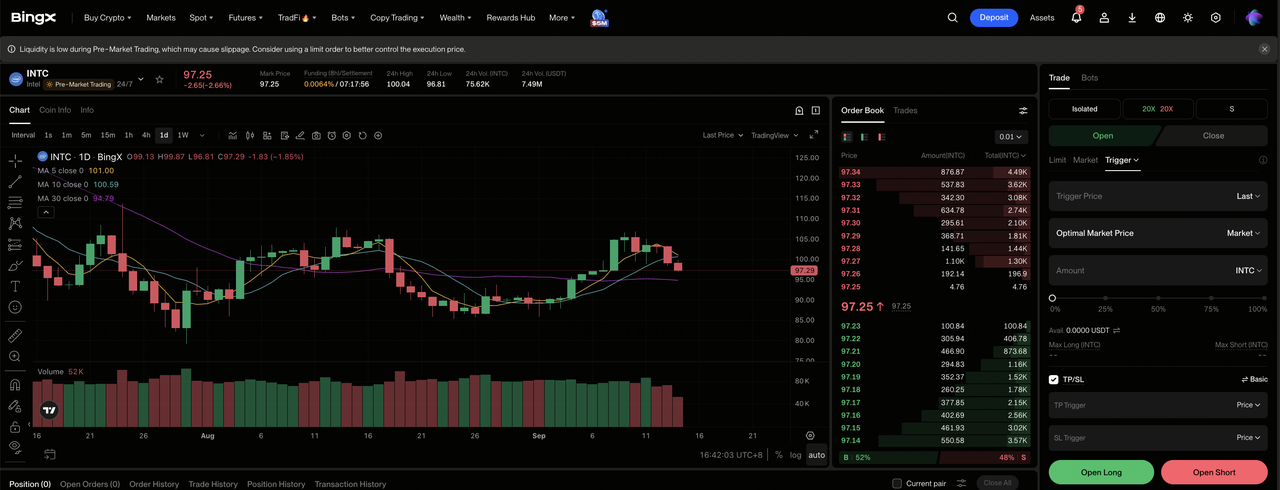
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de BingX exchange.
Paso 2: Selecciona Intel (INTC). Busca y selecciona el contrato de futuros perpetuos INTC-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si el crecimiento de CPU de IA se mantiene fuerte y las pérdidas de fundición se reducen. Selecciona Abrir Short si el cronograma 14A se retrasa o los márgenes se debilitan.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. El movimiento YTD del 171.87% y el retroceso del 30% desde el máximo de 52 semanas muestran por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en el trade. INTC puede reaccionar rápidamente a la demanda de Xeon, victorias de clientes, cambios de capex, guía de margen bruto e hitos de fabricación.
Top 5 Riesgos a Observar para Inversores de Intel en 2026
La recuperación de Intel depende tanto de la demanda de productos como de un cambio de fabricación intensivo en capital. Estos riesgos pueden afectar las ganancias, flujo de efectivo y valoración.
- Las pérdidas de fundición pueden absorber las ganancias de productos: Intel Foundry generó $5.77 mil millones en ingresos del Q2 pero perdió alrededor de $2.1 mil millones. Las mejoras lentas en utilización y rendimientos podrían mantener las ganancias consolidadas bajo presión.
- Un plan de capex de $20 mil millones aumenta el riesgo de efectivo y dilución: Intel aumentó el gasto planificado de $18 mil millones después de una demanda más fuerte. Si la entrada de efectivo operativo del Q2 de $7.0 mil millones no se sostiene, la inversión en fábricas podría presionar el flujo de efectivo libre o requerir más financiamiento.
- AMD y Arm pueden presionar la participación y precios de CPU: El resultado DCAI de $6.26 mil millones de Intel se benefició de las limitaciones de suministro de servidor y la demanda de IA. Una competencia más fuerte podría debilitar el poder de precios del 10%–15% esperado por KeyBanc y presionar los márgenes.
- La ejecución 14A sigue siendo una dependencia multianual: La producción de riesgo está planificada para la segunda mitad de 2027, con fabricación de volumen dirigida para 2028. Problemas de rendimiento, retrasos de equipo o compromisos externos limitados podrían empujar los ingresos más lejos.
- La contabilidad y estructura de capital pueden oscurecer el progreso por acción: La pérdida GAAP del Q2 de $11.0 mil millones incluyó $13.6 mil millones de cargos mark-to-market, versus $2.2 mil millones de ingresos no-GAAP. Transacciones estratégicas o de capital grandes aún podrían crear volatilidad y dilución.
Reflexiones Finales: ¿Deberías Invertir en Intel en 2026?
Los ingresos del Q2 de Intel de $16.13 mil millones, EPS ajustado de $0.42 y crecimiento del 59% en Data Center e IA proporcionan evidencia tangible de que el cambio operativo ha avanzado. El tema sin resolver es la conversión económica. Una pérdida de Foundry de $2.1 mil millones y un plan de capex de $20 mil millones significan que las ventas más fuertes deben producir márgenes más altos, compromisos de clientes y flujo de efectivo duradero.
Los inversores deben monitorear el crecimiento DCAI, pérdida operativa de Foundry, margen bruto, compromisos externos 14A y conversión de efectivo operativo. La mejora continua apoya el caso base de $85 a $115 y podría abrir un camino hacia $145. Una rampa de nodo retrasada, pérdidas de participación renovadas o mayores necesidades de financiamiento harían el caso bajista de $60 más relevante.
Recordatorio de Riesgo: Los futuros perpetuos vinculados a acciones son productos apalancados. Los precios pueden moverse rápidamente, las pérdidas pueden exceder el margen inicial comprometido, y los objetivos de analistas terceros no garantizan rendimiento futuro. Usa límites de posición, apalancamiento conservador y salidas predefinidas.
Lectura Relacionada
- Las 10 Mejores Acciones de Infraestructura de IA para Comprar en 2026: Líderes en Fabricación y Diseño de Chips
- Las Mejores Acciones de Semiconductores de IA para Comprar en 2026: Guía Completa de Chips de IA y Cadena de Suministro
- Las 10 Mejores Acciones de Hardware de IA a Observar en 2026: La Arquitectura que Impulsa la Inteligencia de Nueva Generación
- Las Mejores Acciones de Centros de Datos de IA para Comprar en 2026: Infraestructura de Nube, Servidores y Computación de IA
- Las Mejores Acciones de Computación de Alto Rendimiento (HPC) a Observar en 2026: Líderes del Mercado de Computación Acelerada
