
Cisco es una empresa de redes seguras que atiende a empresas, gobiernos, operadores de telecomunicaciones y proveedores de nube hyperescala. La conmutación y el enrutamiento siguen siendo centrales para los ingresos, mientras que la seguridad, observabilidad y software recurrente se han vuelto más importantes tras la adquisición de Splunk. Esa combinación le da a Cisco exposición directa a la infraestructura de IA y actualizaciones de campus, aunque también deja la acción sensible a los márgenes de hardware, ciclos de gasto de clientes y ejecución de adquisiciones.
El último trimestre mostró un ciclo de redes poderoso con una mezcla de productos menos favorable. Los ingresos del Q4 AF2026 de Cisco alcanzaron USD 17.3 mil millones, un aumento del 18% interanual, y el EPS no-GAAP aumentó un 23% a USD 1.22. Los pedidos de productos crecieron un 35% y los pedidos anuales de infraestructura de IA alcanzaron USD 9.3 mil millones, aunque el margen bruto no-GAAP disminuyó al 66.3% ya que el hardware se expandió más rápido que los servicios.
El pronóstico de la acción CSCO para 2026 ahora se centra en dos perspectivas competitivas:
- El caso de redes de IA y renovación de campus: Los ingresos de IA de hyperescala, renovaciones de campus y demanda de seguridad liderada por Splunk podrían mantener los ingresos y EPS expandiéndose por encima de las tasas históricas.
- El caso de margen y valoración: Una mezcla pesada en hardware, comparaciones de pedidos más lentas y valoración rica podrían evitar que el crecimiento de ingresos produzca suficiente alza por acción.
Esta guía desglosa el pronóstico de la acción CSCO, escenarios de precios 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de ganancias del Q4 AF2026 del 12 de agosto de 2026 de Cisco, presentación trimestral y datos de mercado hasta el 11 de septiembre, más cómo operar futuros de acciones CSCO en BingX TradFi con colateral USDT.
Top 5 Cosas que Deben Saber los Inversores de Cisco en Septiembre de 2026
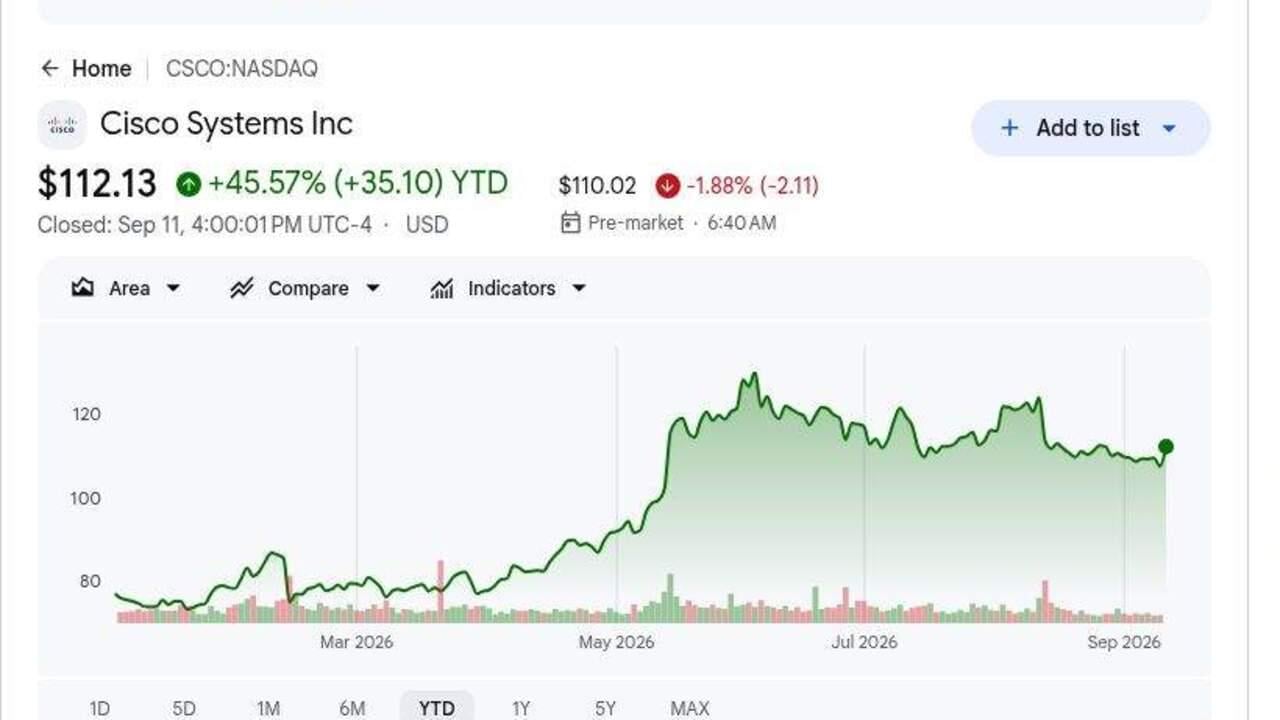
- CSCO cerró a USD 112.13 el 11 de septiembre después de ganar aproximadamente 45% YTD: El rally refleja una demanda de redes de IA más fuerte y un ciclo de actualización empresarial. El objetivo promedio de analistas de USD 139.62 aún implica alza, aunque el rango de USD 122 a USD 170 muestra amplio desacuerdo.
- Los ingresos del Q4 alcanzaron USD 17.3 mil millones, un aumento del 18%: Los ingresos superaron el techo de la guía de USD 16.9 mil millones por USD 352 millones, mientras que el EPS no-GAAP de USD 1.22 superó el techo de USD 1.18. La amplia demanda de productos respaldó el superación.
- Los pedidos de productos aumentaron un 35% y los pedidos de redes aumentaron un 40%: Los pedidos aún crecieron un 25% excluyendo hyperescalas, mientras que las redes registraron un octavo trimestre consecutivo de crecimiento de doble dígito. El ciclo de renovación por lo tanto se extiende más allá de los clientes de nube de IA.
- Los pedidos de infraestructura de IA del AF2026 alcanzaron USD 9.3 mil millones: Cisco reservó USD 4 mil millones solo en Q4 y generó aproximadamente USD 4 mil millones de ingresos anuales relacionados. La gerencia espera que esa contribución aumente a USD 7.5 mil millones en AF2027.
- La guía de ingresos del AF2027 alcanzó USD 72.2 mil millones a USD 73.4 mil millones: El punto medio de USD 72.8 mil millones implica aproximadamente un 15% de crecimiento desde AF2026. La principal compensación es el margen bruto no-GAAP del Q4, que cayó 2.1 puntos porcentuales interanualmente al 66.3%.
¿Qué es Cisco (CSCO)?
Cisco suministra el hardware de redes, software de seguridad, herramientas de observabilidad y productos de colaboración que usan las empresas, gobiernos, proveedores de servicios y operadores de nube para conectar y proteger la infraestructura digital. Su portafolio abarca conmutadores de campus y sistemas inalámbricos, redes de centros de datos, enrutamiento, firewalls, Webex y servicios técnicos. La adquisición de Splunk de USD 28 mil millones expandió análisis de seguridad y observabilidad, agregando más ingresos de software recurrente a un negocio aún impulsado por grandes ciclos de productos. Los ingresos de productos del Q4 crecieron un 24%, mientras que los ingresos de servicios fueron planos, mostrando que la demanda de hardware actualmente lleva más de la carga de crecimiento.
La estrategia a largo plazo de Cisco se centra en infraestructura de IA segura a través de centros de datos de hyperescala y redes empresariales. Los sistemas Silicon One, Ethernet de alta velocidad, óptica y conmutación Nexus respaldan clústeres de IA, mientras que Splunk, ThousandEyes y productos de seguridad proporcionan telemetría y protección en entornos híbridos. Cisco trabaja estrechamente con NVIDIA en infraestructura de IA integrada y espera que los ingresos de IA de hyperescalas aumenten de aproximadamente USD 4 mil millones en AF2026 a USD 7.5 mil millones en AF2027. Una renovación de campus multi-año se está desarrollando junto a este ciclo de hyperescala, ampliando la demanda más allá de un pequeño conjunto de clientes de nube.
Leer más: Top Acciones de Redes de IA 2026: Fabric de IA, Conmutadores, Cobre, Fibra y Conectividad Óptica
Resumen de Ganancias del Q4 AF2026 de Cisco (CSCO): Ingresos, EPS y Motores de Crecimiento
Cisco entregó ingresos récord del Q4 de USD 17.3 mil millones versus un techo de guía de USD 16.9 mil millones, EPS no-GAAP de USD 1.22 versus un techo de USD 1.18, crecimiento de pedidos de productos del 35% y flujo de caja operativo de USD 5.4 mil millones. Los pedidos de infraestructura de IA del AF2026 alcanzaron USD 9.3 mil millones, y la gerencia espera USD 7.5 mil millones de ingresos relacionados en AF2027, aunque una mezcla de hardware más pesada redujo el margen bruto no-GAAP al 66.3%.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q4 AF2026 |
Guía USD 16.7B–USD 16.9B |
USD 17.3B |
Superó. USD 352M por encima del techo de guía y subió 18% YoY. |
|
EPS diluido no-GAAP Q4 |
Guía USD 1.16–USD 1.18 |
USD 1.22 |
Superó. USD 0.04 por encima del techo de guía y subió 23% YoY. |
|
Ingreso neto GAAP Q4 |
USD 2.55B un año antes |
USD 3.86B |
Mejoró. Aumentó 51% YoY. |
|
Pedidos de productos Q4 |
— |
+35% YoY |
Aceleró. El crecimiento fue 25% excluyendo hyperescalas. |
|
Pedidos de productos de redes Q4 |
— |
+40% YoY |
Se expandió. Marcó un octavo trimestre consecutivo de crecimiento de doble dígito. |
|
Pedidos de infraestructura de IA AF2026 |
Expectativa previa por encima de USD 5B |
USD 9.3B |
Excedió. Incluyó USD 4B reservado en Q4. |
|
Flujo de caja operativo Q4 |
USD 4.2B un año antes |
USD 5.4B |
Mejoró. Aumentó 27% YoY. |
|
Perspectiva de ingresos Q1 AF2027 |
— |
USD 18.0B–USD 18.2B |
Guiado. El punto medio implica aproximadamente 5% de crecimiento secuencial. |
|
Perspectiva de ingresos AF2027 |
— |
USD 72.2B–USD 73.4B |
Guiado. El punto medio implica aproximadamente 15% de crecimiento. |
|
Ingresos de infraestructura de IA AF2027 |
AF2026 real aproximadamente USD 4B |
USD 7.5B esperado |
Elevado. Implica un aumento anual del 87.5%. |
- Los ingresos de USD 17.3 mil millones excedieron la guía por al menos USD 352 millones: Las ventas aumentaron un 18%, lideradas por un crecimiento de productos del 24%, mientras que los ingresos de servicios fueron planos. La mezcla muestra que el impulso actual se concentra en la demanda de hardware y redes.
- El EPS no-GAAP de USD 1.22 superó la guía por USD 0.04: El ingreso operativo no-GAAP aumentó un 23% a USD 6.2 mil millones. Un mayor volumen aún se está traduciendo en apalancamiento operativo.
- Los pedidos de productos de redes crecieron un 40% por un octavo trimestre consecutivo de doble dígito: Los pedidos totales de productos aumentaron un 35%, mientras que los pedidos excluyendo hyperescalas aumentaron un 25%. Eso apunta a una amplia demanda empresarial más allá de los clientes de nube de IA.
- El flujo de caja operativo del Q4 aumentó un 27% a USD 5.4 mil millones: Cisco devolvió USD 3.2 mil millones a través de recompras y dividendos mientras retenía USD 15.9 mil millones de efectivo e inversiones. La fuerte generación de efectivo respalda tanto los retornos a accionistas como la inversión continua.
- Se espera que los ingresos de infraestructura de IA del AF2027 alcancen USD 7.5 mil millones: Eso se compara con aproximadamente USD 4 mil millones en AF2026 y respalda la guía de ingresos de USD 72.2 mil millones a USD 73.4 mil millones. Un crecimiento de hardware más rápido aún podría presionar los márgenes.
Leer más: Top Acciones de Redes de IA 2026: Fabric de IA, Conmutadores, Cobre, Fibra y Conectividad Óptica
Perspectiva de Inversión 2026 de Cisco (CSCO): Caso Alcista de USD 170 vs Caso Bajista de USD 90
La perspectiva de 2026 depende de si el crecimiento de redes de IA, actualizaciones empresariales y expansión de software pueden respaldar la valoración actual de Cisco. Los siguientes rangos son escenarios editoriales de BingX Academy en lugar de pronósticos de Wall Street.
El Caso Alcista: Fuerte Demanda de Redes de IA Empuja CSCO Hacia USD 170
El Caso Alcista asume que los ingresos de infraestructura de IA alcanzan o exceden la expectativa de USD 7.5 mil millones del AF2027, mientras que las actualizaciones empresariales mantienen fuertes los pedidos de redes. Splunk también expande los ingresos recurrentes de seguridad y observabilidad, reduciendo la dependencia de los ciclos de hardware.
Un movimiento hacia USD 170 requeriría ingresos cerca del extremo superior de USD 72.2 mil millones a USD 73.4 mil millones, mejor mezcla de software y margen bruto estable. El crecimiento continuo de pedidos excluyendo hyperescalas fortalecería el caso.
El Caso Base: Demanda Constante de Redes Mantiene CSCO Entre USD 120 y USD 145
El Caso Base asume que los pedidos de IA y campus se convierten en ingresos según lo planeado, aunque un crecimiento de productos más rápido mantiene el margen bruto por debajo de los picos anteriores. Splunk agrega ingresos recurrentes, pero el hardware sigue siendo el principal motor de crecimiento.
Bajo este escenario, CSCO podría operar principalmente entre USD 120 y USD 145. Los ingresos del AF2027 dentro de la guía, ingresos de IA cerca de USD 7.5 mil millones y crecimiento de pedidos de productos por encima del 15% respaldarían el rango. Un margen bruto por debajo del 65% debilitaría el extremo superior.
El Caso Bajista: Pedidos Más Lentos y Presión de Márgenes Empujan CSCO Hacia USD 90
El Caso Bajista asume que los pedidos de hyperescalas se enfrían después de un fuerte ciclo de inversión, las actualizaciones empresariales se ralentizan y el hardware sigue siendo una mayor parte de los ingresos. Los costos de componentes y la presión de precios entonces debilitan el margen bruto antes de que el crecimiento de software pueda compensar la desaceleración.
Un movimiento hacia USD 90 sería más probable si los pedidos de productos se vuelven negativos, los ingresos de IA quedan por debajo de USD 7.5 mil millones o el margen bruto no-GAAP cae por debajo del 65%. Un crecimiento de EPS más lento y un múltiplo de valoración más bajo agregarían presión adicional.
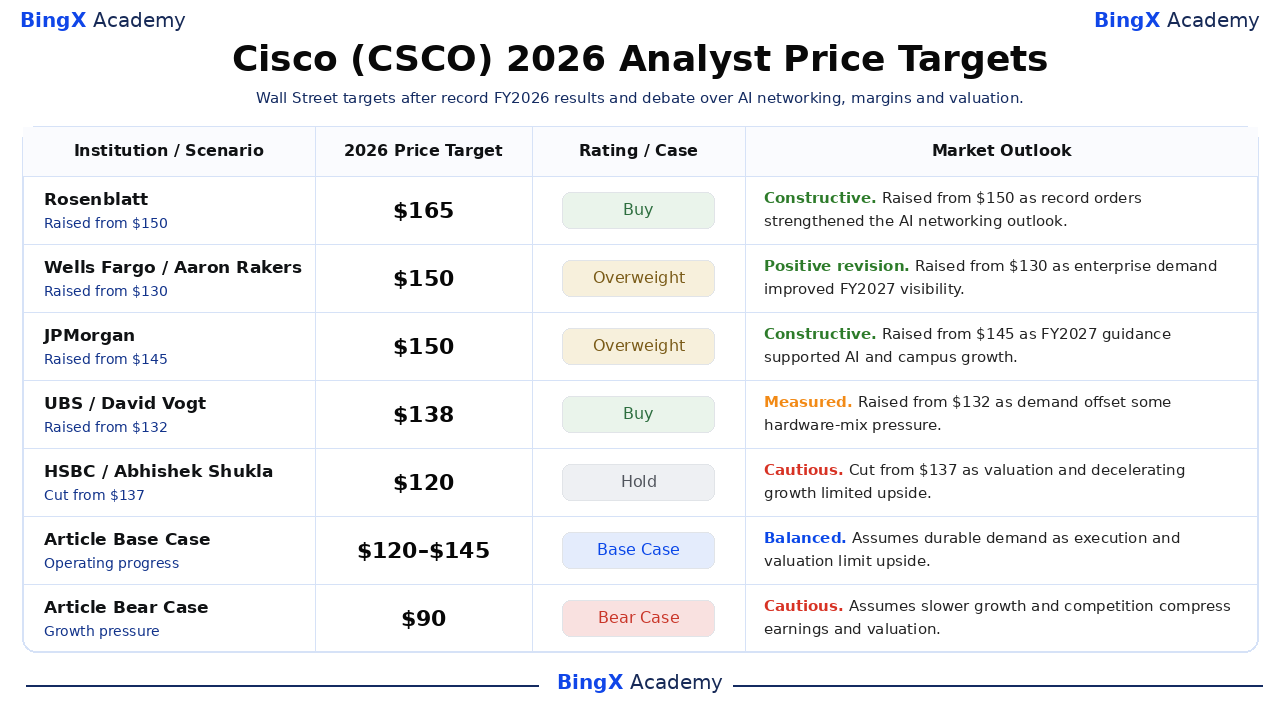
Pronósticos de Precios de Acciones CSCO para 2026 por Analistas de Wall Street
Estas cinco acciones fechadas están ordenadas de mayor a menor y muestran cómo los analistas pesan el crecimiento, competencia, margen y valoración. Son puntos de referencia de terceros en lugar de promesas de precio. Las filas finales Base y Bajista son escenarios editoriales de BingX Academy.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Rosenblatt / Mike Genovese |
USD 165 |
Compra |
Constructiva. 13 de agosto: elevado desde USD 150 ya que pedidos récord y el impulso de infraestructura de IA fortalecieron la perspectiva de crecimiento de redes multi-año de Cisco. |
|
Wells Fargo / Aaron Rakers |
USD 150 |
Sobreponderado |
Revisión positiva. 13 de agosto: elevado desde USD 130 ya que la amplia demanda empresarial y una mayor visibilidad de ingresos del año fiscal 2027 respaldaron un objetivo más alto. |
|
JPMorgan / Samik Chatterjee |
USD 150 |
Sobreponderado |
Constructiva. 14 de agosto: elevado desde USD 145 ya que la empresa vio la perspectiva del año fiscal 2027 como respaldo para el continuo crecimiento de redes de IA y campus. |
|
UBS / David Vogt |
USD 138 |
Compra |
Medida. 13 de agosto: elevado desde USD 132 ya que la fuerte demanda empresarial y de hyperescalas respaldó las estimaciones, aunque la mezcla de productos podría presionar el margen bruto. |
|
HSBC / Abhishek Shukla |
USD 120 |
Mantener |
Cauteloso. 14 de agosto: reducido desde USD 137 ya que la rebaja reflejó preocupaciones de valoración y crecimiento desacelerado a pesar de la fuerte ejecución del Q4. |
|
Caso Base del Artículo |
USD 120–USD 145 |
Caso Base |
Equilibrado. Asume demanda duradera ya que la ejecución y valoración limitan el alza. |
|
Caso Bajista del Artículo |
USD 90 |
Caso Bajista |
Cauteloso. Asume que el crecimiento más lento y la competencia comprimen las ganancias y valoración. |
Cómo Operar Acciones de Cisco (CSCO) en BingX
Opera la perspectiva de redes de IA, renovación de campus y márgenes de Cisco usando BingX TradFi y herramientas de BingX AI. Debido a que CSCO puede reaccionar bruscamente a las ganancias, guía y actualizaciones de productos, los traders deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
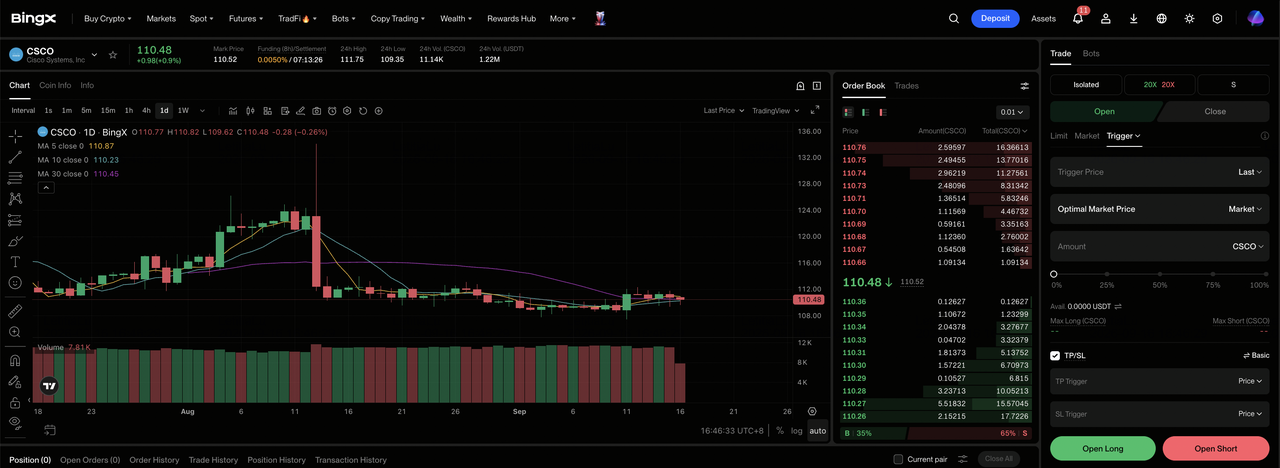
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel del exchange BingX.
Paso 2: Selecciona Cisco (CSCO). Busca y selecciona el contrato de futuros perpetuos CSCO-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si el crecimiento y los márgenes respaldan el Caso Alcista. Selecciona Abrir Short si la competencia o ejecución debilita la economía esperada por acción.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Aislado o Margen Cruzado basado en tu tolerancia al riesgo. La volatilidad de 2026 de la acción muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en el trade. CSCO puede reaccionar rápidamente a resultados, guía, revisiones de analistas y noticias de la industria.
Top 5 Riesgos a Vigilar para Inversores de Cisco en 2026
La perspectiva de Cisco depende de la mezcla de productos, demanda de clientes, integración y valoración. Estos riesgos pueden afectar las ganancias, flujo de caja y el múltiplo asignado a la acción.
- El crecimiento de hardware podría presionar los márgenes: Los ingresos de productos aumentaron un 24% mientras que los servicios fueron planos, y el margen bruto no-GAAP cayó 2.1 puntos al 66.3%. Una mezcla de hardware más pesada podría limitar el alza del EPS incluso si los ingresos se mantienen fuertes.
- Los pedidos de hyperescalas podrían mantenerse volátiles: Cisco reservó USD 4 mil millones de pedidos de IA en Q4. Los retrasos de un pequeño grupo de clientes de nube podrían crear oscilaciones bruscas en el crecimiento trimestral de pedidos.
- Las actualizaciones empresariales podrían desacelerarse después del ciclo actual: Los pedidos de redes aumentaron un 40% por un octavo trimestre consecutivo de doble dígito. Ciclos de reemplazo más largos podrían debilitar el crecimiento de ingresos y la eficiencia del inventario.
- La integración de Splunk aún necesita entregar retornos: Cisco pagó USD 28 mil millones por Splunk. Una venta cruzada débil o costos de integración más altos podrían reducir el retorno esperado de la adquisición.
- La valoración más alta deja menos espacio para errores: CSCO ganó aproximadamente 45% YTD y operó cerca de USD 112.13. Ingresos por debajo del piso de USD 72.2 mil millones del AF2027 o margen bruto por debajo del 65% podrían presionar el múltiplo de valoración.
Reflexiones Finales: ¿Deberías Invertir en Cisco en 2026?
Cisco entró al AF2027 con ingresos trimestrales récord de USD 17.3 mil millones, USD 9.3 mil millones de pedidos anuales de IA y crecimiento de pedidos de redes del 40%. Esas cifras respaldan la tesis del superciclo, aunque una mezcla pesada en hardware y comparaciones altas elevan el umbral de ejecución. La estabilidad del margen bruto y los pedidos empresariales amplios deberían mostrar si la expansión puede mantenerse rentable a lo largo del tiempo.
El Caso Alcista respalda USD 170 si el crecimiento se traduce en ganancias por acción más fuertes. El Caso Bajista apunta a USD 90 si la competencia, margen o presión de ejecución debilita las estimaciones. Los traders conservadores pueden esperar las próximas actualizaciones de ingresos, crecimiento recurrente y márgenes antes de aumentar la exposición. Esa evidencia ofrece una base más clara para elegir entre los dos escenarios y controlar el tamaño de la posición.
Recordatorio de Riesgo: Operar e invertir en acciones como CSCO implica un alto riesgo de pérdida de capital. Los errores de ganancias, cambios de guía, competencia, cambios de valoración y trading apalancado pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Top Acciones de Redes de IA 2026: Fabric de IA, Conmutadores, Cobre, Fibra y Conectividad Óptica
- Top Acciones Ópticas de IA para Comprar en 2026: Fotónica, Óptica, Fibra e Interconexiones de Centros de Datos
- Perspectiva de Precios de Acciones de Nvidia (NVDA) para 2026: ¿Pueden Blackwell y Vera Rubin Llevar NVDA de Vuelta a $300?
- Predicción de Precios de Broadcom (AVGO) 2026: ¿Puede el Crecimiento de Ingresos de IA Empujar AVGO Hacia $600?
- Perspectiva 2026 de Marvell (MRVL): ¿Puede el Impulso de IA y Silicio Llevar la Acción a $150?
- Predicción de Precios de Credo Technology (CRDO) 2026: ¿$300 AEC Hyper-Ramp o Obstáculo de Valoración Premium?
